Вопросы по экономике предприятия
• сравнительный (пространственный) анализ — это внутрихозяйственное сравнение по отдельным показателям фирмы дочерних фирм, подразделений, цехов и межхозяйственное сравнение показателей данной фирмы с показателями фирм-конкурентов, со среднеотраслевыми и средними общеэкономическими данными;
• факторный анализ — это анализ влияния отдельных факторов (причин) на результативный показатель с помощью детерминированных или стохастических приемов исследования. Причем факторный анализ может быть как прямым (собственно анализ), заключающимся в дроблении результативного показателя на составные части, так и обратным (синтез), когда отдельные элементы соединяют в общий результативный показатель.
В практике экономического анализа активно используются различные количественные методы, которые подразделяются на статистические, бухгалтерские и экономико-математические.
15. Содержание, предмет, объекты, задачи экономического анализа, его роль и местоположение в управлении предприятием
Экономический анализ как наука представляет собой систему специальных знаний о методах и приемах исследования, применяемых для обработки и анализа экономической информации о деятельности организаций (предприятий).
Экономический анализ как практика есть вид управленческой деятельности, предшествующий принятию управленческих решений и сводящийся к обоснованию этих решений на базе имеющейся информации.
Сущность экономического анализа составляет информационно-аналитическое обеспечение принимаемых управленческих решений. Его содержание заключается в использовании научных методов для обоснования решений. Хороший подбор необходимой информации, научно обоснованные методы анализа этой информации обеспечивают наиболее оптимальные в данных условиях решения. Выделяют основные черты, определяющие содержание экономического анализа, это:
• исследование экономических явлений, факторов и причин, обусловивших их;
• объективная оценка эффективности хозяйственной деятельности;
• научное обоснование бизнес-планов, контроль за ходом их выполнения;
• выявление внутрихозяйственных резервов, изучение и обобщение конкретного опыта.
Информационной базой экономического анализа является бухгалтерский учет, управленческий учет и финансовая отчетность.
Классификацию методов экономического анализа можно построить, сформировав из них четыре группы но использованию в них критерия оптимальности:
• традиционные методы, не имеющие критерия оптимальности, а только показывающие изменения анализируемого показателя в динамике под действием различных факторов;
• экономико-математические методы экономического анализа, имеющие критерий оптимальности и гарантирующие его выполнение;
• эвристические методы, не имеющие в явном виде критерия оптимальности, но подразумевающие его и не гарантирующие его выполнение;
• психологические методы анализа экономических ситуаций и представленных проектов, в которых критерий оптимальности в явном виде не присутствует, но подразумевается.
По полученным результатам методы экономического анализа можно разделить:
• на точные;
• приближенные.
По использованию исходной информации методы экономического анализа можно разделить на:
• детерминированные;
• статистические;
• стохастические.
Предметом экономического анализа как науки является одна из основных функций управления, отражающая технологический этап процесса принятия решений и сводящаяся к аналитическому обеспечению управленческих решений.
Объектом экономического анализа является хозяйственная деятельность предприятий как совокупность производственных отношений, рассматриваемая во взаимодействии с технической стороной производства, с социальными и природными условиями.
Значением, содержанием и предметом экономического анализа определяются стоящие перед ним задачи:
- повышение научно-экономической обоснованности бизнес-планов и нормативов;
- объективное и всестороннее исследование выполнения бизнес-планов и соблюдения нормативов;
- определение экономической эффективности использования трудовых, материальных и финансовых ресурсов;
- выявление и измерение внутренних резервов с целью повышения эффективности деятельности;
- контроль выполнения планов и управленческих решений, экономное использование ресурсов;
- оценка результатов деятельности предприятия по выполнению планов, использованию имеющихся возможностей и диагностика его положения на рынке;
- разработка рекомендаций по использованию выявленных резервов, исследование коммерческого риска.
Основные требования к учетной информации
| Требования к учетной информации | Характеристика требования |
| Уместность учетной и отчетной информации | Своевременность, ценность, полезность для прогнозирования и оценки результатов |
| Достоверность информации | Правдивость, соответствие нормативным актам и результатам, нейтральность, возможность проверки, осмотрительность |
| Сопоставимость | Обеспечение проведения динамического и структурного анализа |
| Рациональность | Достаточность, оперативность, высокий коэффициент использования первичной информации, отсутствие излишних данных, умеренная стоимость |
Местоположение анализа в управлении предприятием:
| Партнерские группы | Вклад в деятельность предприятия | Компенсационные требования | Интересы и цели анализа информации | Объекты анализа и источники информации |
| Собственники | Собственный капитал | Дивиденды | Доходность капитала, финансовая устойчивость предприятия | Финансовое положение, финансовые результаты (формы 1, 2) |
| Администрация управляющие | Опыт, знания | Оплата труда и премиальные | Оценка эффективной производственной и финансовой деятельности принятия управленческих решений | Вся информация полезная лдя управления (управленческий учет, внутрихозяйственная отчетность) |
| Персонал, служащие | Выполнение работ | Зарплата и соц. услуги | Возможность увеличения зарплаты и социальных благ | Финансовые результаты (форма 2) |
| Поставщики | Поставка материальных ресурсов | Договорная цена | Определение наличия ресурсов для оплаты поставок | Финансовое положение (форма 1, 2, 4) |
| Покупатели, клиенты | Покупка продукции, услуг | Договорная цена | Оценка обоснованности цен на товары, регулярность и условия поставок | |
| Кредиторы, заимодавцы | Заемный капитал | Проценты | Определение наличия ресурсов для возврата кредитов и процентов | Ликвидность баланса (форма 1) |
| Налоговые, статистические органы | Услуги общества | Налоги, различные сборы, предоставление статистической информации | Сбор налогов | Финансовые результаты (форма 2), статистическая и финансовая отчетность |
Целью анализа финансовой отчетности является оценка прошлой деятельности по данным отчета и положения на момент анализа, а также оценка будущего потенциала предприятия, т.е. прогноз дальнейшего развития предприятия.
16. Научные основы экономического анализа, место его в системе экономических наук
Экономический анализ как наука представляет собой систему специальных знаний, связанную с:
- исследованием экономических процессов и их взаимосвязи, складывающихся под воздействием объективных экономических законов и факторов субъективного порядка;
- научным обоснованием бизнес-планов, с объективной оценкой их выполнения;
- выявлением положительных и отрицательных факторов и количественным измерением их действия;
- раскрытием тенденций и пропорций хозяйственного развития, с определением неиспользованных внутрихозяйственных резервов;
- обобщением передового опыта и принятием оптимальных управленческих решений.
Экономический анализ — специальная отрасль знаний, становление которой как науки обусловливалось объективными требованиями и условиями, свойственными появлению любой новой отрасли научных знаний.
Первое из них — практическая потребность. Профессиональная маркетинговая деятельность, рыночные отношения при их полной коммерциализации, изучение внутренних и внешних факторов, определяющих конечные финансовые результаты, — все это требования, обусловливающие необходимость последующих, текущих и перспективных аналитических разработок.
Второе условие связано с развитием самой науки в целом и ее отдельных отраслей. По мере развития науки происходила и дифференциация ее отраслей. Экономический анализ сформировался в результате дифференциации общественных наук.
Прежде отдельные формы экономического анализа были присущи преимущественно учетным наукам: балансоведению, бухгалтерскому учету, статистике. Но по мере углубления экономической работы на предприятиях возникла необходимость в выделении анализа как обособленной системы знаний, поскольку учетные дисциплины уже не способны были ответить на все требования практики. Диалектический процесс дифференциации и интеграции способствовал выделению таких специальных наук, как управление (маркетинг, менеджмент), планирование, бухгалтерский учет, статистика, экономическая кибернетика и др. Сюда же с полным основанием можно отнести и экономический анализ, который тесно связан с вышеперечисленными науками.
Дифференциация наук сопровождалась и определенными недостатками. Их суть сводилась к чрезмерной специализации наук, к излишнему дроблению, к утрате взаимосвязей. Положительным на этом фоне следует считать процесс интеграции наук, диалектически связанный с их дифференциацией. Сформировавшись в самостоятельную науку, экономический анализ комплексно, системно использует данные, а в ряде случаев способы и приемы исследования, присущие статистике, планированию, бухгалтерскому учету, математике и другим непосредственно связанным с ним наукам.
Однако до сих пор нет четко выраженных границ между экономическим анализом и вышеуказанными специальными дисциплинами; здесь имеются скорее лишь демаркационные линии.
Наиболее тесные связи существуют между бухгалтерским учетом и экономическим анализом. Бухгалтерский учет являлся и является основным «поставщиком» экономической информации о хозяйственной деятельности предприятий. Анализировать баланс и отчетность бухгалтеров заставляла сама жизнь.
Теснота связи экономического анализа и статистики выражается, во-первых, в том, что статистический учет и отчетность служат для анализа, так же как и бухгалтерский учет, необходимой информационной базой (правда, ее доля применительно к предприятиям невелика); во-вторых, в том, что статистическая наука, проблемно разрабатывающая методы группировок, индексов, корреляции, регрессии и другие, существенно пополняет арсенал аналитических способов и приемов.
17. Анализ абсолютного и относительного изменения величины оборотных средств
Экономическая сущность оборотных фондов заключается в том, что они полностью переносят свою стоимость на вновь созданную продукцию. Оборотные фонды участвуют в процессе производства в течение одного производственного цикла и, следовательно, требуют постоянного возмещения на прежнем уровне при простом воспроизводстве или в увеличенных размерах при расширенном воспроизводстве.
Оборотные фонды представляют собой совокупность оборотных производственных фондов и фондов обращения. Фонды обращения состоят из готовой к реализации товарной продукции, средств в расчетах с покупателями, а также денежных средств, необходимых для покупки сырья, материалов и др. К оборотным фондам относятся сырье и материалы, незавершенное производство.
Оборотные средства находятся в состоянии непрерывного движения, осуществляя кругооборот за определенное время, последовательно проходя при этом три основные стадии.
На первой стадии предприятие приобретает необходимые для производственной деятельности предметы труда.
На второй стадии производственные запасы расходуются в производстве, но по завершении которого превращаются в продукцию.
На третьей стадии, произведенная в хозяйстве продукция реализуется и оборотные средства принимают денежную форму.
Оборотные фонды могут измеряться с помощью различных абсолютных и относительных величин.
Абсолютными величинами, используемыми при оценке и анализе оборотных фондов, являются натуральные и стоимостные единицы измерения. В натуральных единицах могут измеряться материальные оборотные средства, в стоимостных – средства, носящие как материальный, так и нематериальный характер (дебиторская задолженность, денежные средства на расчетном счете и др.). Применение стоимостных единиц измерения позволяет сопоставить различные по своей физической сущности средства.
Относительные величины позволяют проанализировать различные аспекты движения, изменения, использования оборотных фондов. Относительные величины рассчитываются путем деления отчетной, текущей величины на базисную, основание относительной величины.
Относительная величина динамики или темп роста оборотных фондов рассчитывается как отношение величины оборотных средств в отчетном периоде к величине оборотных средств в периоде, избранному базисным.
Относительная величина структуры оборотных фондов характеризует удельный вес отдельных видов в общей стоимости оборотных фондов и определяется как отношение денежной оценки отдельных составляющих к общей величине оборотных средств.
Относительными величинами сравнения называют показатели, представляющие собой частное от деления одноименных статистических величин, что позволяет сопоставить данные, полученные при изучении деятельности отдельных предприятий, одного и того же предприятия в различные периоды.
Анализируя ряд динамики можно получить ряд показателей изменения оборотных фондов:
Абсолютный прирост (цепной и базисный) = у1 – у0
Темп роста = у1 / у0 * 100
Темп прироста = Абсолютный прирост / у0 * 100 и т.д.
18. Экономическое содержание, показатели и анализ действия финансового рычага
При анализе финансового состояния предприятия необходимо знать запас его финансовой устойчивости (зону безопасности). С этой целью предварительно все затраты предприятия следует разбить на две группы в зависимости от объема производства и реализации продукции: переменные и постоянные.
Переменные затраты увеличиваются или уменьшаются пропорционально объему производства продукции. Это расход сырья, материалов, энергии, топлива, зарплаты работников по сдельной форме оплате труда, отчисления и налоги от заработной платы и выручки и т. д.
Постоянные затраты не зависят от объема производства и реализации продукции. К ним относятся амортизация основных средств и нематериальных активов, суммы выплаченных процентов за кредиты банка, арендная плата, расходы на управление и организацию производства, заплата персонала предприятия по повременной оплате и др.
Постоянные затраты с прибылью составляют маржинальный доход предприятия.
Деление затрат на постоянные и переменные и использование показателя маржинального дохода позволяет рассчитать порог рентабельности, т. е. сумму выручки, которая необходима для того, чтобы покрыть все постоянные расходы предприятия. Прибыли при этом не будет. Рентабельность при такой выручке будет равен нулю.
Порог рентабельности = Постоянные затраты в себестоимости реализованной продукции
Доля маржинального дохода в выручке
Если известен порог рентабельности, то нетрудно подсчитать запас финансовой устойчивости (ЗФУ):
ЗФУ = (Выручка - Порог рентабельности)* 100
Выручка
В эк. анализе используют 2 вида рычага: операционный и финансовый.
Эффект операционного рычага (ЭОР) – увеличение Пр в результате роста объемов реализации продукции, получаемое благодаря стабильности пост. з. на весь объем производства.
Действие ОР проявляется, что любое изменение Выручки от реализации всегда приводит к более сильному изменению Пр.
Сила воздействия
ОР=МД/Пр, где МД=В-перем.з.
Если В от реализации возрастает и порог Rти пройдет, то СВОР начинает убывать. Каждый % прироста В дает все меньший % прироста Пр и при этом доля пост.з. в общей их сумме снижается. Чем больше СВОР, тем больше предпринимательский риск.
Эффект финансового рычага (ЭФР) — это приращение рентабельности собственных средств, получаемое при использовании заемных средств, при условии, что экономическая рентабельность (ЭР) активов фирмы больше ставки процента по кредиту.
Преимущество ФР в том, что капитал, взятый в долг под фиксированный %, можно использовать для инвестиций, приносящих Пр более высокую, чем уплаченные % по этому кредиту. Необходимо вкладывать капитал таким образом, чтобы Rть была выше текущей ставки %.
ЭФР=(1-НП)*Дифференциал*Плечо, или ЭФР=(1-НП)*(Rть-i)*(ЗК/СК),
где ЗС — заемные ср-ва, СК — собственный капитал, НП — налог на Пр, i-ставка %
1. Дифференциал ЭФР должен быть положительным. Предприниматель имеет определенные рычаги воздействия на дифференциал, однако такое влияние ограничено возможностями наращивания эффективности производства.
2. Дифференциал финансового рычага — это важный информационный импульс не только для предпринимателя, но и для банкира, так как он позволяет определить уровень (меру) риска предоставления новых займов предпринимателю. Чем больше дифференциал, тем меньше риск для банкира, и наоборот.
3. Плечо финансового рычага несет принципиальную информацию как для предпринимателя, так и для банкира. Большое плечо означает значительный риск для обоих участников экономического процесса.
Таким образом, мы можем утверждать, что эффект финансового рычага позволяет определять и возможности привлечения заемных средств для повышения рентабельности собственных средств, и связанный с этим финансовый риск (для предпринимателя и банкира).
19. Анализ эффективности финансовых проектов
На основе различных показателей формируются основные методы оценки эффективности инвестиционных проектов.
Чистый приведенный доход – позволяет получить наиболее обобщенную характеристику результата инвестирования, т.е конечный эффект в абсолютной сумме. Под чистым приведенным доходом понимается разница между приведенными к настоящей стоимости суммы чистого денежного потока за период эксплуатации инвестиционного проекта и суммой инвестиционных затрат на его реализацию.
ЧПД = ЧДП –ИЗ,
Где ЧПД – сумма чистого приведенного дохода по инвестиционному проекту; ЧДП – сумма чистого денежного потока за весь период эксплуатации инвестиционного проекта (если полный период эксплуатации проекта определить сложно, его принимают в расчетах в размерах 5 лет); ИЗ – сумма инвестиционных затрат на реализацию инвестиционного проекта.
Если ЧПД Ј 0, проект не принесет доход на вложенный капитал.
Индекс (коэффициент) доходности – также позволяет соотнести объем инвестиционных затрат с предстоящим чистым денежным потоком по проекту.
ИД = ЧДП : ИЗ,
где ИД – индекс доходности по инвестиционному проекту; ЧДП – сумма чистого денежного потока за весь период эксплуатации проекта; ИЗ – сумма инвестиционных затрат на реализацию проекта.
Если ИД≤1, проект не принесет доход на инвестированные средства.
3) Индекс (коэффициент) рентабельности – позволяет осуществить сравнительную оценку уровня рентабельности инвестиционной и операционной деятельности. Результаты сравнения позволяют определить: дает ли возможность реализация финансового проекта повысить общий уровень эффективности операционной деятельности в предстоящем периоде или снизит его , что также является одним из критериев принятия инвестиционного решения.
ИРи = ЧПи : ИЗ,
где ИРи – индекс рентабельности по инвестиционному проекту; ЧПи – среднегодовая сумма чистой инвестиционной прибыли за период эксплуатации проекта; ИЗ – сумма инвестиционных затрат на реализацию инвестиционного проекта.
4) Период окупаемости – используется для сравнительной оценки эффективности проектов.
ПО = ИЗ : ЧДПr, ,
где ПО – период окупаемости инвестиционных затрат по проекту; ИЗ – сумма инвестиционных затрат на реализацию проекта; ЧДПг- среднегодовая сумма чистого денежного потока за период эксплуатации проекта.
5) Внутренняя ставка доходности – характеризует уровень доходности конкретного инвестиционного проекта, выражаемый дисконтной ставкой, по которой будущая стоимость чистого денежного потока приводится к настоящей стоимости инвестиционных затрат.
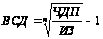
 ,
где
ВСД – внутренняя ставка доходности по финансовому проекту; ЧДП – сумма чистого денежного потока за период эксплуатации проекта; ИЗ – сумма инвест. затрат на реализацию проекта.
Значение ВСД может быть определено по спец. табл. финансовых вычислений
Все показатели оценки эффективности реальных финансовых проектов находятся в тесной взаимосвязи и позволяют оценить эту эффективность с различных сторон – их следует рассматривать в комплексе. Наряду с оценкой финансовых проектов по критерию эффективности осуществляется их оценка по уровню инвестиционного риска и уровню ликвидности.
20. Предварительная оценка финансового состояния организации по содержанию балансовых статей, их динамике и структурной увязке
Финансовое состояние предприятия характеризуется размещением и использованием средств (активов) и источниками их формирования (собственного капитала и обязательств, т.е. пассивов). Эти сведения представлены в балансе предприятия.
Анализ начинается с чтения отчетности и анализа абсолютных показателей, т.е. определения по данным бухгалтерского баланса значений следующих основных финансовых показателей:
• стоимость имущества предприятия — выражается величиной показателя итога бухгалтерского баланса;
• стоимость внеоборотных активов — выражается итоговой строкой раздела I бухгалтерского баланса;
• величина оборотных активов — выражается итоговой строкой раздела II баланса;
• величина собственных средств — выражается итоговой строкой раздела III баланса;
• величина заемных средств — выражается суммой показателей баланса, отражающих долгосрочные и краткосрочные кредиты и займы.
Для проведения анализа изменений основных финансовых показателей рекомендуется составить сравнительный аналитический баланс, в который включаются основные агрегированные показатели бухгалтерского баланса. Сравнительный аналитический баланс позволяет упростить работу по проведению горизонтального и вертикального анализа основных финансовых показателей предприятия.
Горизонтальный анализ дает характеристику изменений показателей за отчетный период, т.е. рассмотрение показателей в динамике, как правило, за два года или на начало и конец отчетного периода.
Вертикальный — характеризует удельный вес показателей в общем итоге (валюте) баланса предприятия. Например, итог баланса принимается за 100% и определяется удельный вес основных групп актива (основного и оборотного капитала) или пассива (собственного и заемного капитала);
Трендовый анализ — сравнение каждой позиции отчетности с рядом предшествующих периодов и определение тренда, т.е. основной тенденции динамики показателя (позиции), очищенной от случайных влияний и особенностей отдельных периодов. С помощью тренда (например, средний темп прироста продукции) формируются возможные значения показателей в будущем, т.е. ведется перспективный, прогнозный анализ.
Рассматривая изменения разделов и статей баланса, необходимо их оценить и сопоставить. Составляя структуры изменений в активе и пассиве, можно сделать вывод о том, через какие источники в основном был приток новых средств и в какие активы эти новые средства в основном вложены.
Положительной оценки заслуживает увеличение в активе баланса остатков денежных средств, краткосрочных и долгосрочных финансовых вложений и, как правило, основных средств, капитальных вложений и нематериальных активов; в пассиве баланса - итого I раздела и особенно сумм прибыли, фондов специального назначения и целевого финансирования, а так же доходов будущих периодов. Отрицательной оценки обычно заслуживает резкий рост дебиторской и кредиторской задолженности в активе и пассиве баланса. Во всех случаях отрицательно оценивают наличие и увеличение остатков по статье «Убытки».
21. Анализ заработной платы в себестоимости продукции
Прямые трудовые затраты оказывают большое влияние на формирование уровня себестоимости продукции. Поэтому анализ динамики зарплаты на рубль продукции, ее доли в себестоимости продукции, изучение факторов, определяющих ее величину, и поиск резервов экономии средств по данной статье затрат имеют большое значение.
Расходы на заработную плату производственных рабочих отражаются непосредственно в статьях затрат. Заработная плата вспомогательных рабочих в основном отражается на статьях расходов по содержанию и эксплуатации оборудования, заработная плата служащих и ИТР входит в состав цеховых и общезаводских расходов. Заработная плата рабочих, занятых во вспомогательном производстве, входит в себестоимость воды, электроэнергии и влияет на себестоимость товарной продукции не прямо, а косвенно, через те комплексные статьи, на которые отнесен расход воды и электроэнергии.
Поэтому анализ заработной платы прежде всего производится по общему ее фонду и фондам отдельных категорий промышленно-производственного персонала предприятия, независимо от того, в каких статьях отражена эта заработная плата. После выявления причин, которые вызвали изменение (отклонение) фонда заработной платы отдельных категорий работников, можно определить, в какой мере эти отклонения повлияли на разные статьи себестоимости продукции. Отклонение от плана фонда заработной платы необходимо скорректировать на процент выполнения плана выпуска продукции, исчислить относительное отклонение от планового фонда заработной платы. При этом надо учитывать, что повышение выпуска продукции оказывает влияние на заработную плату не всех категорий работников. Если же учитывать и те обстоятельства, что фонд заработной платы промышленно-производственного персонала изменяется пропорционально объему выпускаемой продукции только по рабочим-сдельщикам, то относительная экономия не может быть исчислена по фонду заработной платы ИТР, служащих, МОП, учеников и персонала охраны.
Большое влияние на эффективность работы предприятия и на расходование фонда заработной платы оказывает использование средств на премирование рабочих. Анализ эффективности положений о премировании производится путем сопоставления дополнительно полученной прибыли от реализации продукции или экономии от снижения ее себестоимости с расходами на премирование.
Снижение себестоимости продукции во многом определяется правильным соотношением темпов роста производительности труда и роста заработной платы. Рост производительности труда должен опережать рост заработной платы, обеспечивая тем самым снижение себестоимости продукции.
На снижение себестоимости продукции оказывает влияние изменение затрат на заработную плату производственных рабочих. Расходы на заработную плату зависят от количества и качества труда, затраченного в процессе изготовления каждой единицы продукции. Выражением же качества живого труда основных производственных рабочих, необходимого для изготовления единицы продукции, является трудоемкость. При прочих равных условиях величина затрат на заработную плату при производстве единицы продукции находится в прямой зависимости от трудоемкости: чем ниже трудоемкость, тем ниже и заработная плата.
Общая сумма прямой заработной платы зависит от объема производства продукции, ее структуры и уровня затрат на отдельные изделия. Последний в свою очередь определяется трудоемкостью и уровнем оплаты труда за 1 человеко-час. Общая сумма прямой заработной платы в целом по предприятию зависит не только от данных факторов, но и от структуры продукции: при увеличении доли более трудоемкой продукции она возрастает, и наоборот.
22. Анализ соотношения уровня чистого оборотного капитала с динамикой ликвидности и рентабельности организации
При изучении баланса следует обратить внимание на один очень важный показатель — чистый оборотный капитал, или чистые оборотные средства. Это абсолютный показатель, с помощью которого также можно оценить ликвидность предприятия.
Чистый оборотный капитал равен разнице между итогами раздела II баланса «Оборотные активы» и раздела VI баланса «Краткосрочные пассивы».
Изменение уровня ликвидности и рентабельности определяется по изменению (динамике) абсолютного показателя чистого оборотного капитала. Он составляет величину, оставшуюся после погашения всех краткосрочных обязательств. Следовательно, рост этого показателя — повышение уровня ликвидности и рентабельности предприятия.
Чистый оборотный капитал необходим предприятию для поддержания финансовой устойчивости, поскольку превышение оборотных средств над краткосрочными обязательствами означает, что предприятие не только может погасить свои краткосрочные обязательства, но и имеет резервы для расширения деятельности. Оптимальная сумма чистого оборотного капитала зависит от особенностей деятельности компании, в частности от ее масштабов, объемов реализации, скорости оборачиваемости материальных запасов и дебиторской задолженности. Недостаток оборотного капитала свидетельствует о неспособности предприятия своевременно погасить краткосрочные обязательства. Значительное превышение чистого оборотного капитала над оптимальной потребностью свидетельствует о нерациональном использовании ресурсов предприятия.
23. Приемы анализа платежеспособности организации
Одним из пок-лей, харак. фин.состояние п/п является ее платежесп-ть, т.е.способность орг-ции погашать свои обяз-ва в установленные сроки. Оценка платежесп-ти осуществляется на основе хар-ки ликвидности текущих активов, т.е. времени необходимого для их превращения в денежную наличность.
Анализ ликв-ти баланса заключается в сравнении ср-в по активу сгруппированных по степени срочности и погашения. В зависимости от степени ликв-ти активы орг-ции подраздел-ся на :
А1)_наиболее ликвидные активы(мобильная часть ликвидных средств) - ден.средства и краткоср.фин.вложения.
А2) быстрореализуемые активы- дебит.задолженность и прочие активы. Лик-ть этой группы зависит от платежеспособности покупателей и форм расчета.
А3)медленнореализуемые активы- статьи 2 раздела актива баланса, ввключ.в группу запаса. Ликв-ть этой группы зависит в большей степени от длительности технолог.процесса, от своеврем-ти отгрузки продукции, оформления банк.документов.
А4)труднореализуемые активы (нелеквиды) - статьи 1 раздела. Активы баланса за исключением долгоср.фин.вложений включенных в предыд.группу.
пассивы баланса группируются по степени срочности их погашения:
П1) наиболее срочные обяз-ва, задолженность сроки оплаты кот.уже наступили, в т.ч.просроченная. к ним относятся - текущая кред.задолженность из справки 2 ф.№5.
П2) краткоср.пассивы - краткоср.кредиты и займы, т.ж. задолж-ть кот следует погасить в ближ.время(в течении года).
П3) долгоср.пассивы (долгоср. задолж-ть) предст .долгоср. кредитами и займами, кот.необходимо погасить более чем через год.
П4) пост.пассивы(собств.ср-ва) статьи 3 раздела пассива баланса.
Для определении ликв-ти баланса следует сопоставить итоги приведенных групп по активу и пассиву. Баланс считается абсолютно ликвидным если имеют место след.соотношения: А1) > =П1); А2) > =П2) ; А3)> =П3) ; А4) < = П4). Последнее нерав-во и его выполнение свидетельствует о соблюдении миним-ого условия фин.учтойчивости.
Для оценки платежесп-ти п/п помимо указанных выше соотношений используются относит. показатели, различающихся набором ликвидных активов и рассматриваемых в кач-ве покрытия краткоср. обяз-в. Мгновенную платежеспособность п/п харак-ет коэф-т абсолютной ликв-ти, кот. показывает какую часть краткоср.задолженности может покрыть п/п за счет имеющихся ден.ср-в и краткосрочных фин.вложений. Показ-ли рассчитывают по формуле:
К абс = А1/ П2 = ден.ср-ва + краткоср.фин.вложения/ тек.обяз-ва >= 0,2.
Нормативные ограничения данного коэф-та означают, что за счет ден.ср-в и краткоср. фин. вложений д.б. покрыто не менее 20% текущей задолженности.
Кр/ср обяз-в. платежесп-ть п/п с учетом предстоящих поступлений от дебиторов харак-ет коэф-т быстрой ликв-ти (уточненной).
Кбыстр.л.=А1+А2/П2 = ден.ср-ва +кр/ср.фин.вложения +дебит.задол-ть/ тек.обяз-ва >= 0,2-0,7 (1,0).
Прогнозируемые платежные возм-ти п/п оценив-ся при условии погашения кред.задолж-ти с учетом гот.пр-ции на складе, материалов, сырья, запасов и НЗП, а т.ж. с учетом долгоср.дебит.зад-ти:
Ктек.ликв.(покрытия) = А1+А2+А3/П2 = об.активы/ тек.обяз-ва >=2.
Для повышения ур-ня к-та покрытия необходимо пополнять собств.капитал п/п и сдерживать рост внеоб. Активов и долг. дебит. задолж-ти. Для данного к-та достаточно нормативного ограничения вв пределах 1, поэтому колебания ур-ня от1 до 2 оценив-ся как возм-ть п/п погасить все свои тек. обяз-ва за счет об.ср-в.
Общая платежесп-ть п/п опред-ся как способность покрыть все обяз-ва всеми его активами:
К общей пл-ти = активы/тек.обяз-ва + долг.обяз-ва > = 2.
Для оценки общей платежесп-ти п/п необходимо такое условие при кот.активы орг-ции перекрывают его тек.обяз-ва не менее чем в 2 раза. Различные пок-ли ликв-ти не только дают разностороннюю харак-ку платежесп-ти п/п, но и отвечают интересам различных групп внешних польз-лей. Так для поставщиков товаров наиболее интересен к-т абсол.ликв-ти, для банков к-т быстрой ликв-ти, для потенц-ых и действ-ых акционеров п/п к-т покрытия или к-т общей платежесп-ти.
24. Анализ вероятности банкротства
Банкротство (финансовый крах, разорение) - это признание арбитражным судом или объявленная должником его неспособность в течение трех месяцев со дня наступления сроков платежей в полном объеме удовлетворить требования кредиторов по денежным обязательствам и по уплате других обязательных платежей.
Для диагностики вероятности банкротства используется анализ обширной системы критериев и признаков. Признаки банкротства делят на две группы. Первая группа - это показатели свидетельствующие о возможности банкротства в недалеком будущем:
- повторяющиеся существенные потери в основной деятельности, выражающиеся в хроническом спаде производства, сокращении объемов продаж и хронической убыточности;
- наличие хронически просроченной кредиторской и дебиторской задолженности;
- низкие значения коэффициентов ликвидности и тенденции к их снижению;
- увеличение до опасных пределов доли заемного капитала в общей его сумме;
- дефицит собственного оборотного капитала;
- систематическое увеличение продолжительности оборота капитала;
- наличие сверхнормативных запасов сырья и готовой продукции;
- использование новых источников финансовых ресурсов на невыгодных условиях;
- снижение производственного потенциала и т.д.
Вторая группа - это показатели, неблагоприятные значения которых не дают основания рассматривать текущее финансовое состояние как критическое, но сигнализируют о возможности резкого его ухудшения в будущем при непринятии действенных мер:
- чрезмерная зависимость предприятия от какого-либо одного конкретного проекта, типа оборудования, вида актива, рынка сырья или рынка сбыта;
- потеря ключевых контрагентов;
- недооценка обновления техники и технологии;
- потеря опытных сотрудников аппарата управления;
- вынужденные простои, неритмичная работа;
- неэффективные долгосрочные соглашения;
- недостаточность капитальных вложений и т.д.
К достоинствам этой системы индикаторов возможного банкротства можно отнести системный и комплексный подходы, а к недостаткам - высокую степень сложности принятия решения в условиях многокритериальной задачи, информативный характер рассчитанных показателей, субъективность прогнозного решения.
Второй метод диагностики несостоятельности предприятий - использование ограниченного круга показателей, к которым в соответствии с действующим положением относятся: коэффициент текущей ликвидности; коэффициент обеспеченности собственным оборотным капиталом; коэффициент восстановления (утраты) платежеспособности. В соответствии с действующими правилами предприятие признается неплатежеспособным при наличии одного из следующих условий:
- коэффициент текущей ликвидности на конец отчетного периода ниже нормативного значения;
- коэффициент обеспеченности предприятия собственными оборотными средствами на конец отчетного периода ниже нормативного значения;
- коэффициент восстановления (утраты) платежеспособности меньше единицы.
Третий метод диагностики вероятности банкротства - интегральную оценку финансовой устойчивости на основе скорингового анализа. Сущность этой методики - классификация предприятий по степени риска исходя из практического уровня показателей финансовой устойчивости и рейтинга каждого показателя, выраженного в баллах на основе экспертных оценок.
Индекс Альтмана представляет собой функцию от некоторых показателей, характеризующих экономический потенциал предприятия и результаты его работы за истёкший период. В общем виде индекс кредитоспособности ( Z ) имеет вид:
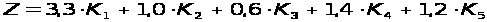 ,
где показатели К1, К2, К3, К4, К5 рассчитываются по следующим алгоритмам:
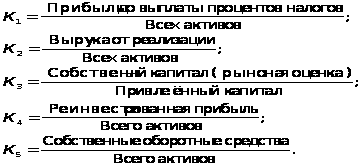
Критическое значение индекса Z рассчитывалось Альтманом по данным статической выборки и составило 2,675. С этой величиной сопоставляется расчетное значение индекса кредитоспособности для конкретного предприятия. Это позволяет провести границу между предприятиями и высказать суждения о возможном в обозримом будущем (2-3 года) банкротстве одних (Z<2,675) и достаточно устойчивом финансовым положения других (Z>2,675).
25. Расчет и анализ финансовых коэффициентов
Финансовое состояние предприятия — совокупность показателей, отражающих наличие, размещение и использование финансовых ресурсов.
Анализ финансовой отчетности назначают с целью рассмотрения и оценки информации, имеющейся в отчетности, для того чтобы определить важнейшие характеристики финансово-хозяйственной деятельности предприятия, получить достоверные выводы о прошлом состоянии предприятия и предвидеть его жизнеспособность в будущем. При анализе отчетности традиционно особое внимание уделяется проведению анализа двух форм: баланс и