Аудиторская проверка учета основных средств ООО "Универсал Плюс"
СОДЕРЖАНИЕ
ВВЕДЕНИЕ
1. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ УЧЕТА ОСНОВНЫХ СРЕДСТВ
1.1 Экономическая сущность, содержание, классификация основных средств на предприятии
1.2. Документальное оформление учета и движения основных средств. Амортизация и выбытие, налогообложение основных средств
1.3 Синтетический и аналитический учет основных средств
2. МЕТОДИКА АУДИТОРСКОЙ ПРОВЕРКИ УЧЕТА ОСНОВНЫХ СРЕДСТВ
2.1 Классификация методик, цели и задачи аудиторской проверки
2.2 Нормативное обеспечение проведения аудита учета основных средств
2.3 Содержание аудиторской проверки учета основных средств с использованием информационных технологий
3. МЕТОДИКА АУДИТОРСКОЙ ПРОВЕРКИ УЧЕТА ОСНОВНЫХ СРЕДСТВ ООО «УНИВЕРСАЛ ПЛЮС»
3.1 Подготовка и планирование аудиторской проверки
3.2 Проведение аудита учета основных средств
3.3 Оценка результатов аудита учета основных средств
ЗАКЛЮЧЕНИЕ
Список литературы
Приложения
ВВЕДЕНИЕ
Важнейшим показателем, характеризующим экономическую мощь страны, является национальное богатство. Важнейшую часть национального богатства составляют основные фонды.
Основные фонды - это произведенные нематериальные и материальные активы. Материальная часть основного капитала – основные фонды, участвующие в процессе производства постоянно или многократно и переносящие свою стоимость на изготовляемые с их помощью продукт или услугу по частям, по мере износа. Именно многократное или продолжительное использование, а не долговечность является критерием определения основного капитала. Некоторые продукты, например уголь, могут храниться очень долго, но используются только один раз и поэтому не относятся к основному капиталу.
Вместе с тем деревья и животные, которые культивируются с целью производства фруктов или молочных продуктов, и некоторые нематериальные продукты, такие, как программное обеспечение и оригиналы художественных произведений, классифицируются как основной капитал. В системе национальных счетов весь капитал трактуется как производственный, потому что сама трактовка производственной деятельности очень широка и включает производство продуктов и услуг.
Основные фонды народного хозяйства, являясь материальной частью основного капитала, составляют значительную часть национального богатства страны и оказывают большое влияние на результаты финансово-экономической деятельности предприятий.
Под основными фондами понимают совокупность произведенных материально-вещественных ценностей — средств труда, которые многократно участвуют в процессах производства продукции и услуг, при этом не меняют своей натуральной формы, не входят вещественно в результат труда и переносят свою стоимость на изготовляемый продукт (услугу) не сразу, а по частям, по мере износа.
Основные средства формируют главную составляющую материально-технической базы организаций и играют важную роль в осуществлении ведущих направлений их деятельности. С развитием рыночных отношений в учете основных средств произошли существенные изменения. Эти изменения коснулись: состава и структуры основных средств; амортизации их стоимости; учета долгосрочных инвестиций; учета операций, связанных с лизингом и арендой имущества; оценки и переоценки стоимости основных средств; учета и финансирования затрат на ремонт основных средств; учета реализации и прочего списания основных фондов.
Аудиторская проверка, следовательно, должна проводиться по указанным направлениям. Таким образом, конкретная цель аудита основных средств — проверка правильности формирования состава, полноты и реальности учета движения, затрат на ремонт основных средств и достоверности амортизации их стоимости.
Программу внутреннего контроля основных средств и соответствующих хозяйственных операций обычно не разрабатывают, потому что у большинства экономических субъектов таких операций немного и издержки на специальный контроль не оправдываются.
Теоретической основой данной работы стали труды отечественных ученых-экономистов В.И. Подольского, Н.П. Кондракова, Н.Т. Белухи и др.
Актуальность проблемы проявляется в том, что построение грамотной системы учета основных средств на предприятии способствует снижению себестоимости продукции, повышению эффективности их использования.
Объект исследования – аудиторская проверка учета основных средств ООО «Универсал Плюс». Предмет исследования – методика аудита системы учета основных средств предприятия.
Цель выпускной квалификационной работы – изучение теоретических основ учета основных средств и методики аудиторской проверки на примере предприятия ООО «Универсал Плюс».
Задачи данной выпускной квалификационной работы следующие:
- изучить теоретические основы учета основных средств;
- рассмотреть методику аудита системы учета основных средств;
- осуществить процедуры подготовки и планирования аудиторской проверки учета основных средств;
- осуществить аудиторские процедуры по существу;
- осуществить заключительные процедуры аудиторской проверки;
- определить порядок формирования рабочих документов и результатов аудиторской проверки;
- подтверждение состоятельности методики аудита учета основных средств на примере ООО «Универсал Плюс».
- указать нарушения и ошибки, выявленные в ходе аудиторской проверки учета основных средств;
- дать рекомендации по устранению выявленных ошибок в ходе проведения аудиторской проверки учета основных средств.
Источниками информации для написания данной выпускной квалификационной работы являются: нормативно-правовые акты; монографии; экономическая литература; документация по бухгалтерскому учету: бухгалтерский баланс, отчет о прибылях и убытках, приложения к бухгалтерскому балансу (форма № 4, № 5 по ОКУД); ведомости, журнал-ордер, главная книга, приказ об учетной политике предприятия и другая отчетность ООО «Универсал Плюс».
1. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ УЧЕТА ОСНОВНЫХ СРЕДСТВ
1.1 Экономическая сущность, содержание, классификация основных средств на предприятии
В отечественной науке до перехода ее к международной методологии все основные фонды делились на производственные и непроизводственные. С переходом к международным стандартам учета и признанием производственного характера сферы услуг все основные фонды считаются производственными. Однако одни из них участвуют или предназначены к участию в производстве продуктов, другие функционируют в сфере производства услуг [10, с. 353].
Задачами изучения основных фондов являются:
- определение объема и структуры основных фондов по натурально-вещественному составу, отраслевой принадлежности, формам собственности, секторам экономики, регионам и др.;
- характеристика состояния основных фондов;
- характеристика воспроизводства основных фондов;
- определение их доли в национальном имуществе;
- характеристика и оценка эффективности использования основных фондов;
- проведение переоценки основных фондов с целью получения восстановительной стоимости с учетом износа;
- расчет динамики основных фондов и выявление определяющих факторов;
- проведение переоценки основных фондов в сопоставимые цены и др.
Основные средства различаются по видам, их роли в производственном процессе, конструктивным особенностям, происхождению и другим признакам. Разнообразие видов основных средств, длительность их функционирования и массовость использования обусловливают необходимость разработки единой натурально-вещественной классификации, утверждаемой централизованно. Данная классификация составляет основу учета, статистической характеристики основных средств, начисления амортизации, осуществления капитальных вложений и воспроизводства.
Классификационной единицей основных средств, как и единицей их учета, является инвентарный объект, под которым понимается законченное устройство со всеми приспособлениями и принадлежностями или отдельный, конструктивно обособленный предмет, предназначенный для выполнения определенных самостоятельных функций, или же обособленный комплекс конструктивно сочлененных предметов, представляющих единое целое и совместно выполняющих определенную работу [10, с. 355].
В настоящее время действует следующая типовая классификация:
- здания — архитектурно обособленные объекты, создающие условия для труда, жилья, социально-культурного обслуживания населения и хранения материальных ценностей;
- сооружения — инженерно-строительные объекты, создающие условия для осуществления процесса производства путем выполнения тех или иных технических функций, не связанных с изменением предмета труда, или для осуществления различных непроизводственных функций;
- передаточные устройства, при помощи которых производится передача электрической, тепловой и механической энергии от объекта к объекту;
- машины и оборудование, преобразующие энергию, материалы и информацию, в частности: силовые машины, преобразующие один вид энергии в другой; рабочие машины и оборудование, непосредственно воздействующие на предмет труда или участвующие в технологическом процессе производства; измерительные и регулирующие приборы, устройства и лабораторное оборудование; вычислительная техника;
- транспортные средства предназначенные для перемещения людей и грузов;
- инструменты общего назначения - немеханизированные и механизированные орудия ручного труда сроком службы более года и стоимостью более ста минимальных окладов;
- производственный и хозяйственный инвентарь - предметы для охраны труда, облегчения производственных операций и хранения материалов;
- скот рабочий и продуктивный (рабочий скот - лошади, волы, верблюды, ослы и др., продуктивный скот - коровы, быки-производители и т.д.);
- многолетние насаждения - искусственные многолетние насаждения, независимо от их возраста;
- прочие основные фонды — библиотечные фонды, музейные ценности, экспонаты животного мира в зоопарках и другие объекты, не вошедшие ни в одну из предыдущих групп [32, с. 421].
Основные средства как комплексная экономическая категория могут быть всесторонне охарактеризованы с помощью метода группировок (рис. 1).
При характеристике функциональной роли основных средств в процессе производства важна их группировка на активные и пассивные. К активным средствам относятся рабочие и силовые машины и оборудование, а также любые средства труда, воздействующие на предмет труда или контролирующие процесс производства, — измерительные и регулирующие устройства и приборы, производственный инструмент, транспортные средства, отдельные виды сооружений (например, элеваторы, гостиницы (в туризме)). Основные средства, создающие условия для труда, но не оказывающие на его результат активного влияния, относятся к пассивной части (здания, сооружения и т.п.). Увеличение доли активной части основных средств в их общем объеме свидетельствует о наращивании производственного потенциала. Группировка размещения основных фондов по регионам используется для характеристики их производственного потенциала и национального богатства, сосредоточенного на их территории.
| По видам | По секторам | По сферам | По отраслям | По регионам | ||||
| По формам собственности | Основные фонды | По видам экономич. деятельности | ||||||
| Действующие, бездействующие | Новые | Активные, пассивные | Бывшие в эксплуатации | Отечественные, импортные | ||||
Рис. 1 Классификация и группировка основных средств
В соответствии с Общероссийским классификатором видов экономической деятельности, продукции и услуг осуществляется классификация основных средств по видам экономической деятельности и по отраслям. Эта классификация используется при характеристике потенциальных возможностей отраслей экономики, а в сопоставлении с показателями результатов производственной деятельности позволяет рассчитать показатели фондоотдачи и фондоемкости, т.е. оценить эффективность использования основных средств. Классификация включает следующие виды деятельности и отрасли: сельское хозяйство, охота и лесоводство; рыболовство; горнодобывающая промышленность и разработка карьеров; обрабатывающая промышленность; электроэнергетика, газо- и водоснабжение; строительство; оптовая и розничная торговля; гостиницы и рестораны; транспорт, складское хозяйство и связь; финансовое посредничество; деятельность по операциям с недвижимым имуществом; деятельность исследовательская и коммерческая; государственное управление и оборона; образование; здравоохранение и социальные услуги; деятельность по предоставлению коммунальных услуг; деятельность по ведению частных хозяйств; деятельность экстерриториальных организаций.
Разработка показателей основных средств в соответствии с методологией системы национальных счетов по секторам экономики является новым направлением в отечественной практике и дает дополнительную информацию для анализа [10, с. 359].
Классификация основных средств по формам собственности в условиях проводимых реформ имеет особое значение с точки зрения раздела этой важной части национального богатства между различными собственниками. В соответствии с принятым 30 марта 1999 г. Госстандартом России Общероссийским классификатором форм собственности на территории России основные средства могут быть отнесены к:
- российской собственности;
- государственной собственности, в том числе к:
а) федеральной собственности;
б) собственности субъектов Федерации (областей и республик в составе РФ);
- муниципальной собственности;
- собственности общественных объединений (организаций);
- частной собственности;
- смешанной российской собственности (без иностранного участия);
- российской собственности в составе смешанной собственности с иностранным участием;
- иностранной собственности.
Эта классификация в сочетании с результатами функционирования предприятий и организаций разных форм собственности позволяет оценить эффективность той или иной формы собственности, определить потенциальные производственные возможности и техническую оснащенность предприятий разных форм собственности [2, с. 421].
В связи с тем, что основные средства функционируют длительное время (средний срок службы - 50 лет), одновременно существует несколько видов их оценки, определяемых совокупностью факторов: годом введения в действие, инфляционными процессами, степенью физического и морального износа, изменением в технологии, стоимости воспроизводства и др.
Существуют следующие виды оценки основных средств в зависимости от срока службы и от состояния:
- полная первоначальная стоимость, т.е. стоимость нового объекта в условиях производства того времени, когда он был изготовлен, введен в действие;
- полная восстановительная стоимость - стоимость воспроизводства каждого объекта основных фондов в современных условиях его производства;
- первоначальная стоимость за вычетом износа (остаточная);
- восстановительная стоимость за вычетом износа.
В системе показателей простого воспроизводства важная роль принадлежит оценке износа основных средств (потребления основного капитала), характеризуемого в отечественной статистике показателями амортизации. Амортизация - денежное выражение износа, отражающего перенос стоимости основных фондов на изготовляемый продукт (услугу). Различаются две формы износа: физический и моральный [10, с. 356].
Физический износ - это снашивание средств труда вследствие производственного потребления (деформация деталей и конструкций, усталость материала и т.д.) и под влиянием сил природы (коррозия металла, выветривание каменных материалов и т.п.). Размер физического износа орудий труда зависит прежде всего от продолжительности их использования во времени и интенсивности их работы. В статистике степень физического износа отдельных объектов устанавливается двумя способами. В основу первого положено допущение, что физический износ происходит пропорционально сроку службы объекта или произведенному с его участием объему продукции (работ). Второй способ - это экспертная оценка физического износа каждого объекта основных фондов по техническому состоянию его узлов и конструкций. Экспертная оценка дает более правильное представление о физическом износе основных фондов, но это большая и сложная работа, обычно проводимая только при переоценке.
Различают два вида морального износа:
- моральный
износ 1 вида - вследствие
удешевления
производства
действующих
основных фондов;
- моральный
износ 2
вида - в результате
изобретения
и внедрения
в производство
новых, более
совершенных
средств труда.
О моральном
износе 1
вида можно
судить по изменению
действующих
цен на однотипные
машины и оборудование
или по отклонению
их восстановительной
стоимости от
первоначальной.
Однако при этом
необходимо
учитывать, что
изменение цен
может быть
вызвано экономической
ситуацией,
инфляцией,
спадом производства.
Степень и
интенсивность
морального
износа 2
вида представлены
показателями,
отражающими
изменение
технико-экономических
характеристик
новых более
совершенных
объектов основных
средств по
сравнению с
действующими
- старыми. В основу
метода вычисления
этих показателей
положено допущение
о том, что степень
морального
износа 2
вида пропорциональна
изменению
мощности,
производительности
или экономичности
новых объектов
основных средств
по сравнению
со старыми.
Величина утрачиваемой
стоимости из-за
морального
износа 2
вида может быть
определена
как разность
между полной
восстановительной
стоимостью
и восстановительной
стоимостью
с учетом морального
износа 2
вида.
Амортизационный фонд отражает совокупную стоимость основных средств, которую надо перенести на изготовляемый продукт или услугу за весь срок их службы, т.е. сумму, которая к моменту выбытия основных средств обеспечила бы возможность их воспроизводства. Объем амортизационного фонда (АФ) рассчитывается по формуле:
АФ = ПВ + КР (1)
где ПВ - полная восстановительная стоимость основных средств; КР - стоимость капитального ремонта в течение амортизационного периода.
Отношение объема амортизационного фонда к сроку службы основных средств в годах составит объем ежегодных амортизационных отчислений:
ЕА =
 (2)
где ЕА - годовая сумма амортизации; t - продолжительность амортизационного периода в годах.
Процентное отношение объема ежегодных амортизационных отчислений к полной восстановительной или первоначальной (ПП) стоимости называется нормой амортизации (НА):
НА =
 100% (3)
Абсолютную сумму износа можно определить как разность между полной (П), первоначальной или восстановительной, и остаточной (О) с учетом износа стоимостью. Отношение суммы износа основных средств (И) к их полной стоимости представляет собой коэффициент износа:
КИ =
 (4)
Он характеризует долю той части стоимости основных средств, которая перенесена на продукт. Обратным показателем является коэффициент годности (КГ), равный отношению остаточной стоимости к полной:
КГ =
 (5)
или разности между единицей или ста процентами и коэффициентом износа выраженным соответственно в относительной величине или в процентах. Сумма коэффициентов годности и износа равна 1 (Кг+Ки=1) или 100%. Коэффициент годности характеризует неизношенную часть основных средств, т.е. долю их стоимости, которая еще не перенесена на продукт.
Износ основных средств исчисляют в течение нормативного срока эксплуатации или срока, за который балансовая стоимость будет полностью включена в издержки производства. При начислении пользуются «Едиными нормами амортизационных отчислений на полное восстановление основных фондов народного хозяйства СССР», утвержденными Постановлением Совета Министров № 1072 от 22.10.1990 г., которые дифференцированы по видам основных средств. При этом для каждого вида фондов устанавливается единая норма амортизации, независимо от того, в какой отрасли они используются. Форма амортизации, которая исходит из предположения о том, что процесс износа основного капитала происходит равномерно в течение всего срока службы, называется линейной. При этом величина ежегодных амортизационных отчислений остается постоянной и рассчитывается по формуле:
ЕА =
 (6)
где: ЕА - ежегодный амортизационный фонд; V1 - полная первоначальная стоимость ОФ на начало первого года; Vn+1 – стоимость фондов в момент выбытия (после n лет службы) [15, с. 219].
Исключение делается только для тех основных средств, у которых возникают значительные изменения в сроке службы и затратах на капитальный ремонт. В этом случае устанавливаются специальные поправочные коэффициенты. Таким образом, в отечественной экономической практике применяются в основном линейные методы начисления амортизации, которые отличаются простотой расчетов и одинаковой величиной ежегодных амортизационных отчислений в фонд. Однако они не отражают реальный процесс износа основного капитала. В мировой практике линейная амортизация применяется редко. Кроме того, в условиях инфляции использование линейной формы начисления амортизации экономически нецелесообразно. Поэтому в российскую практику предполагается ввести методы ускоренной (т.е. нелинейной) амортизации: метод постоянного процента, кумулятивный метод или метод, рекомендуемый новой СНС (амортизационный фонд каждого года определяется путем умножения стоимости за вычетом износа на начало года на величину, равную 2/n, где n - срок службы фондов). Возрастающая (замедленная) амортизация весьма точно отражает реальный процесс потребления основного капитала. Она имеет место, если величина годового амортизационного фонда с течением времени возрастает. По методу замедленной амортизации годовой фонд можно рассчитать по формуле:
ЕА =
 (7)
где ЕА - ежегодный амортизационный фонд; V - полная первоначальная стоимость основных фондов на начало первого года; r - ставка учетного процента; n - срок службы основного капитала (в годах) - расчетный.
Амортизация является категорией, отражающей объективный процесс простого воспроизводства средств труда. Реновационный фонд также может быть одним из источников расширенного воспроизводства, так как основные средства в течение всего срока их функционирования не требуют замены на новые фонды такого же вида. Реализуемая же в цене продукта часть их стоимости высвобождается из производственного процесса в виде свободных денежных средств, которые поступают на финансирование капитальных вложений и используются на расширение основных фондов. Ускоренная амортизация - один из факторов экономического роста [15, с. 248].
Наиболее полное представление о наличии и динамике (поступлении и выбытии) основных фондов дает баланс основных фондов. Такой баланс наряду с данными о наличии основных фондов на начало (Фн) и конец (Фк) отчетного периода содержит данные об их поступлении (П) из различных источников и об их выбытии (В) по различным причинам:
Фк = Фн + П – В (8)
Основные средства принимаются на учет по актам приемки объекта в эксплуатацию, в запас или на консервацию. Объекты основных средств выбывают с предприятий (фирм) по разным причинам: из-за ветхости и износа, реализации объекта другому юридическому или физическому лицу, безвозмездной передачи. Кроме того машины, оборудование, приборы, транспортные средства и др. могут быть переданы владельцами в долгосрочную аренду с правом и без права выкупа. По данным о наличии, износе и движении основных средств рассчитываются показатели, имеющие значение для оценки производственного потенциала предприятия.
В практике отечественной экономической науки рассчитывают следующие показатели (коэффициенты), характеризующие состояние и воспроизводство основных фондов:
Коэффициент поступления (ввода):
Кпост =
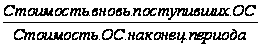 =
 (9)
Он показывает долю всех поступивших в отчетном периоде основных фондов в их общем объеме на конец периода.
Коэффициент выбытия:
Квыб =
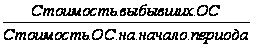 =
 (10)
Коэффициенты обновления и выбытия основных фондов показывают относительную характеристику вновь введенных или выбывших основных фондов за год или другой изучаемый период.
Для определения степени износа и годности основных фондов рассчитываются коэффициенты износа и годности (по состоянию как на начало, так и на конец года):
Кизн =
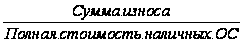 =
 (11)
Кгодн =
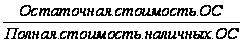 =
 (12)
или: Кгодн = 1 – Кизн (13)
Для анализа динамики воспроизводства основных фондов используется коэффициент интенсивности обновления основных средств.
Коэффициент интенсивности обновления:
Кинт =
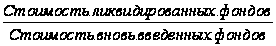 =
 (14)
Стоимость выбывших из-за ветхости износа и вновь введенных основных фондов, а также полная стоимость наличных основных фондов берутся по балансовой стоимости за один и тот же период [18, c. 338].
Для характеристики эффективности использования основных средств применяют систему показателей, которая включает обобщающие и частные показатели. Обобщающие показатели отражают использование всех основных производственных средств, а частные - использование отдельных их видов. Фондоотдача - выпуск продукции в стоимостном выражении на единицу (рубль) стоимости основных производственных фондов является наиболее общим показателем эффективности использования основных средств. Она рассчитывается путем деления объема произведенной в данном периоде продукции (Q) на среднюю за этот период стоимость основных производственных фондов
( ):
V =
 (15)
где Q = pq.
Фондоотдача показывает, сколько продукции получено с каждого рубля, вложенного в основные фонды; чем лучше используются основные фонды, тем выше показатель фондоотдачи.
Повышение степени использования основных фондов - важный источник увеличения объема продукции и экономии капитальных затрат. Объем продукции можно представить как произведение фондоотдачи и величины основных фондов (по стоимости). Следовательно, и изменение объема продукции происходит вследствие изменения использования основных фондов (фондоотдачи) и их величины:
Q = V (16)
Поскольку не все виды основных фондов в равной степени участвуют в производстве продукции, то показатель фондоотдачи зависит от структуры основных фондов: от удельного веса активной их части и от удельного веса в последней машин и оборудования [11, с. 355].
На макроэкономическом уровне фондоотдача исчисляется на основе валового национального дохода, в отраслях материального производства и на предприятиях - на основе товарной или чистой продукции. Эффект от улучшения использования основных фондов можно определить индексным методом. Изменение во времени величины основных фондов (по стоимости в постоянных ценах) характеризует общий индекс фондоотдачи:
Iф =
 (17)
Фондоемкость продукции (показатель обратный фондоотдаче) позволяет судить об использовании основных производственных фондов.
Фондоемкость продукции рассчитывается путем деления среднегодовой стоимости основных производственных фондов на стоимость произведенной в течение года продукции:
Vе =
 (18)
Этот показатель характеризует стоимость основных производственных фондов, приходящуюся на 1 рубль произведенной продукции. Он позволяет определить потребность в основных фондах выпуска определенного объема продукции:
= Q
Vе (19)
Снижение фондоемкости означает экономию труда, овеществленного в основных фондах, участвующих в производстве.
При изучении динамики показателей фондоотдачи и фондоемкости для расчета последних и продукция, и основные фонды должны быть оценены в сопоставимых ценах. Динамику использования основных производственных фондов характеризуют индексами перечисленных выше показателей.
Рост основных производственных фондов означает возрастающую вооруженность труда основными производственными фондами во всех отраслях материального производства. Фондовооруженность труда - общий показатель, характеризующий оснащенность работников предприятий или отраслей основными фондами, и она рассчитывается как отношение средней годовой стоимости основных производственных фондов к среднесписочной численности работников или рабочих:
ФВ =
 (20)
Полное представление о процессе воспроизводства основных фондов можно получить на основе балансового метода. В зависимости от цели исследования в практике статистики составляются балансы основных фондов двух видов: по полной первоначальной (балансовой) или полной восстановительной стоимости