Организация учета выпуска готовых изделий (работ, услуг) и расчетов с покупателями
Таким образом, можно резюмировать, что общими чертами большинства птицеводческих производств являются:
1) высокая степень непрерывности технологического процесса, обусловленная необходимостью быстрой и своевременной переработки сырья, преобладанием в технологии химических, биохимических и физических процессов;
2) тесная связь между отдельными составными частями технологического процесса;
3) невозможность или ограниченные возможности создания промежуточных запасов незавершенного производства;
4) четкое и сравнительно небольшое разбиение процесса по стадиям;
5) сырье и готовая продукция имеют ограниченный срок годности, иногда с точностью до часа;
6) учет готовой продукции по партиям, поддержка классификации продукции рядом дополнительных признаков;
7) наряду с общими элементами, бизнес-процессы функционирования предприятий пищевой промышленности имеют свои особенности. Бизнес процессы закупок, хранения и реализации производственных предприятий в целом соответствуют бизнес-процессам организации оптовой торговли [7, c. 82].
Производственными особенностями являются:
Наличие производственных подразделений, которым выдаются сырье и материалы и от которых приходуется готовая продукция.
Сырье и материалы списываются согласно нормам на выпущенную продукцию.
Ведется планирование выпуска продукции, выполняется расчет потребности в сырье и материалах, формируются документы на отпуск в производство.
Проводится плановая и фактическая калькуляция себестоимости производства единицы продукции каждого вида, с учетом вспомогательных производств.
Номенклатура изделий отрасли очень велика и разнообразна, а рецептура очень изменчива. Поэтому возникают трудности в управлении издержками, в определении "виновника" перерасхода, в поиске причины перерасхода. Чтобы не оказаться в убытке при определенных объеме выпуска продукции и уровне отпускных цен, необходимо четко рассчитывать фактическую себестоимость для большой (что обычно для предприятия пищевой отрасли) номенклатуры товаров.
Учет более чем в одной единице измерения – например, на мясоперерабатывающем предприятии − поголовье и вес.
Интенсивное движение реализуемой готовой продукции на складе: ежедневное приходование выпуска продукции и ежедневная отгрузка большому количеству потребителей.
С многочисленными контрагентами заключено большое количество договоров не только купли-продажи, но часто, и на бартерные поставки. Только высокоавтоматизированный контроль взаиморасчетов может исключить несанкционированный отпуск готовой продукции, особенно при круглосуточной организации работы и при территориальной распределенности пищевого предприятия, например при удаленности складских помещений или торговых точек.
Необходимость ведения дополнительного учета и учетных форм [14, c. 80].
Таким образом, рассмотрев теоретические аспекты учета выпуска и оценки готовой продукции на предприятиях, можно сделать вывод, что основным нормативным документом, регламентирующим учет готовой продукции, является ПБУ 5/01 «Учет материально-производственных запасов», оценка готовой продукции может производиться по фактической себестоимости или по учетным ценам, синтетический учет готовой продукции в этой связи может вестись с применением счета 40 «Выпуск продукции, работ, услуг» или без применения этого счета, только с использованием счета 43 «Готовая продукция».
Рассмотренные выше моменты в учета расчетов с покупателями и заказчиками позволяют сделать вывод о том, что основным счетом для учета является счет 62 «Расчеты с покупателями и заказчиками», информация по покупателям и заказчикам на счете должна быть представлена в развернутом виде по каждому покупателю.
Задолженность покупателя (заказчика) необходимо отражать независимо от того, получены ли от него деньги за проданные товары, оказанные услуги, выполненные работы.
Учет выпуска готовой продукции в птицеводстве имеет свою специфику, которая будет рассмотрена ниже.
Глава 2. Действующая практика учета выпуска готовой продукции в ООО «Рудничное»
2.1 Организационно-экономическая характеристика ООО «Рудничное»
Общество с ограниченной ответственностью «Рудничное» занимается разведением сельскохозяйственной птицы.
Юридический адрес Общества: Российская Федерация, 398501, Липецкая область, Липецкий район, село Кузьминские Отвержки.
Общество с ограниченной ответственностью «Рудничное» создано в соответствии с Гражданским кодексом РФ и Федеральным законом РФ «Об обществах с ограниченной ответственностью» от 08.02.98г. № 14-ФЗ и является коммерческой организацией. Организация зарегистрирована регистрационным отделом при Администрации г. Липецка 22.10.2002г, свидетельство № 2178, регистрационный ИНН № 4824031170/481301001. Учредителем Общества является физическое лицо. Уставный капитал общества в настоящее время составляет 18000 руб.
Руководитель общества − Кирьянов Эдуард Леонидович.
Главный бухгалтер − Чеснокова Любовь Владимировна.
ООО «Рудничное» создано с целью осуществления коммерческой деятельности, внедрения новых технологий и условий хозяйствования, вовлечения заинтересованных лиц, в том числе иностранных, в сферу экономического оборота, а также повышения уровня материального благосостояния участников и иных, привлекаемых в общество лиц.
Общество, согласно уставу (приложение 1) осуществляет следующие виды деятельности:
разведение, выращивание, убой и подготовка к продаже домашней птицы; производство, закупка, переработка и реализация сельскохозяйственной продукции; производство мяса и пищевых субпродуктов сельскохозяйственной птицы, производство пера и пуха; осуществление торговой, торгово-закупочной и торгово-посреднической деятельности (в том числе создание и эксплуатация магазинов), оптовая, розничная и комиссионная торговля, проведение товарообменных операций, торговля производимыми, а также приобретенными в установленном законодательством порядке продукцией и товарами; создание и эксплуатация складских комплексов, оказание складских услуг, а также упаковка, хранение, транспортировка, экспедирование, организация сбыта продукции; оказание транспортно-экспедиционных услуг по перевозке грузов и пассажиров автомобильным и другими видами транспорта; закупка, обработка, производство и реализация полуфабрикатов, комплектующих изделий, сырья, материалов, узлов, приборов, инструментов, технологического оборудования, другой продукции и товаров.
Управление деятельностью организации осуществляется ее собственником, который самостоятельно определяет структуру управления и формирует штаты. Размер и фонд оплаты труда работников определен штатным расписанием и утвержден руководителем организации. Организация заключает договора на поставки, как с производителями товаров, так и с оптовыми организациями торговли, для реализации промышленных товаров народного потребления и сопутствующих товаров.
Общество имеет в собственности обособленное имущество, созданное за счет вкладов его учредителя, а также произведенное или приобретенное в процессе его деятельности. Имущество, принадлежащее ООО «Рудничное», учитывается на самостоятельном балансе в соответствии с правилами ведения бухгалтерского учета, установленных в законодательном порядке. Общество самостоятельно осуществляет бухгалтерский учет имущества, финансовых обязательств и результатов финансово-хозяйственной деятельности.
Бухгалтерский учет в ООО «Рудничное» основывается на учетной политике предприятия и осуществляется в соответствии с Федеральным законом РФ № 129-ФЗ от 21.11.1996 г. «О бухгалтерском учете», Налоговым кодексом РФ, действующими законодательными и нормативными актами, регулирующими бухгалтерский учет и налогообложение в организациях РФ, а также внутренними нормативными документами. Учетная политика организации на 2005 год была разработана главным бухгалтером и утверждена приказом директора от 31.12.2003г. В своей работе главный бухгалтер использует План счетов бухгалтерского учета и инструкцию по его применению, утвержденный приказом Минфина РФ 31.10.2000 № 94н. В учетной политике организации приведен порядок оценки видов имущества и обязательств (приложение 2).
Согласно Методическим указаниям по инвентаризации имущества и финансовых обязательств, утвержденных приказом Минфина РФ от 13.06.1995 г. № 49н, количество инвентаризаций в отчетном году и сроки их проведения устанавливаются организациями самостоятельно, на основе действующего законодательства РФ и отражаются в учетной политике.
В составе годовой отчетности предоставляется бухгалтерский баланс (форма № 1), Отчет о прибылях и убытках (форма № 2), Отчет об изменении капитала (форма № 3), Отчет о движении денежных средств (форма № 4), приложение к бухгалтерскому балансу. В соответствии с законом РФ «О бухгалтерском учете» № 129-ФЗ от 21.11.96 г., а также с Положением по бухгалтерскому учету «Учетная политика организации» (ПБУ 1/98), утвержденным приказом Минфина РФ от 09.12.98 г. № 60н и частью второй Налогового кодекса РФ. Правила составления бухгалтерской отчетности установлены Приказом Минфина РФ от 29.07.1998 г. № 34 н (ред. от 24.02.2000) «Об утверждении положения по ведению бухгалтерского учёта и бухгалтерской отчётности в РФ», Приказом Минфина № 67 и «Указания о порядке составления и предоставления бухгалтерской отчетности», Положениями по ведению бухгалтерского учёта, данной учётной политикой. Бухгалтерская отчетность составляется ежемесячно для внутреннего пользования и налоговых расчётов, ежеквартально, нарастающим итогом с начала отчётного года, в налоговую инспекцию и статистический орган. Составляется и утверждается формы регистров бухгалтерского учёта и график документооборота.
В бухгалтерском балансе приводятся данные об общей сумме долгосрочной и краткосрочной задолженности с выделением задолженностей по покупателям и заказчикам, векселям к получению, дочерним и зависимым обществам, авансам выданным и прочим дебиторам. В пассиве баланса приведена общая сумма кредиторской задолженности и показаны ее виды. При значительных суммах по статьям прочих дебиторов и прочих кредиторов данные о составляющих этих статей приводят в пояснительной записке к годовому отчету. Раскрытие информации организации, связанной с осуществлением внутрихозяйственных расчетов, в составе пояснительной записки к годовому финансовому отчету осуществляется в строгом соответствии с правилами, установленными ПБУ 12/2000.
Ведение бухгалтерского учета в ООО «Рудничное» автоматизировано с использованием программы «1С: Предприятие». Данная конфигурация состоит из версии «Бухгалтерия. Склад. Зарплата. Кадры». Главное преимущество конфигурации состоит в том, что в ней поддерживается единое информационное пространство и реализуется автоматическое отражение данных оперативного учета торговой деятельности, в том числе оперативного складского учета, и результатов расчета заработной платы с необходимой степенью детализации. При ведении столь разнообразного учета в единой базе данных появляется возможность получать сводные отчеты, базирующиеся на информации из разных направлений учета. В конфигурации реализована методология учета, разработанная в строгом соответствии с нормативной базой по ведению бухгалтерского учета. Аппарат бухгалтерии состоит из 6 человек, во главе которого находится главный бухгалтер. Имеются бухгалтера производства, расчетов, материалисты, учета реализации и кассир.
Деятельность исследуемого торгового предприятия характеризуется рядом экономических показателей. Для того чтобы выявить, как менялись эти показатели в течение исследуемого периода, данные сгруппируем, и сведем их в таблицу 3.
Данные для анализа возьмем из формы № 1 Бухгалтерский баланс (приложение 3), формы № 2 Отчет о прибылях и убытках (приложение 4) и формы № 5 Приложение к бухгалтерскому балансу (приложение 5) за 2007 год.
Исходя из данных таблицы 3, необходимо отметить, что в исследуемый период выручка в относительном измерении выросла на 162,2 % и 54,3 % соответственно и составила в 2007 году 201952 тыс. руб.
Таблица 3
Основные показатели производственно-экономической деятельности ООО «Рудничное» в 2005 -2007 годы
| Показатели | годы | изменение | |||||
| 2005/2006 | 2006/2007 | ||||||
| 2005 | 2006 | 2007 | абсол. | относ., % | абсол. | относ., % | |
| выручка, тыс. руб. | 49911 | 130885 | 201952 | 80974 | 162,2 | 71067 | 54,3 |
| себестоимость, тыс. руб. | -90836 | -136648 | -204399 | -45812 | 50,4 | -67751 | 49,6 |
| валовая прибыль (убыток), тыс. руб. | -40925 | -5763 | -2447 | 35162 | -85,9 | 3316 | -57,5 |
| прибыль (убыток) от продаж, тыс. руб. | -40925 | -5763 | -2447 | 35162 | -85,9 | 3316 | -57,5 |
| прочие доходы, тыс. руб. | 60742 | 20844 | 25976 | -39898 | -65,7 | 5132 | 24,6 |
| прочие расходы, тыс. руб. | -19449 | -14624 | -20748 | 4825 | -24,8 | -6124 | 41,9 |
| прибыль от прочей деятельности, тыс. руб. | 41293 | 6220 | 5228 | -35073 | -84,9 | -992 | -15,9 |
| прибыль до налогообложения, тыс. руб. | 368 | 457 | 2781 | 89 | 24,2 | 2324 | 508,5 |
| текущий налог на прибыль, тыс. руб. | -200 | -403 | -457 | -203 | 101,5 | -54 | 13,4 |
| налоговые санкции, тыс. руб. | -156 | -18 | -307 | 138 | -88,5 | -289 | 1605,6 |
| чистая прибыль, тыс. руб. | 12 | 36 | 2017 | 24 | 200,0 | 1981 | 5502,8 |
| среднесписочная численность работников, чел. | 290 | 300 | 345 | 10 | 3,4 | 45 | 15,0 |
| затр. на опл. труда и отч. в соц. нужды, тыс. руб. | 592 | 2916 | 8215 | 2324 | 392,6 | 5299 | 181,7 |
| выработка на одного работника, тыс. руб./чел. | 172,1 | 436,3 | 585,4 | 264,2 | 153,5 | 149,1 | 34,2 |
| зарплатоёмкость, % | 1,2 | 2,2 | 4,1 | 1,0 | 87,8 | 1,8 | 82,6 |
| стоимость основных средств (остаточная), тыс. руб. | 16575 | 87276 | 81436 | 70701 | 426,6 | -5840 | -6,7 |
| фондоёмкость, % | 33,2 | 66,7 | 40,3 | 33,5 | 100,8 | -26,4 | -39,5 |
| фондоотдача, коэффициент | 3,0 | 1,5 | 2,5 | -1,5 | -50,2 | 1,0 | 65,4 |
| рентабельность затрат, % | -45,1 | -4,2 | -1,2 | 40,8 | -90,6 | 3,0 | -71,6 |
| рентабельность продаж, % | -82,0 | -4,4 | -1,2 | 77,6 | -94,6 | 3,2 | -72,5 |
При этом себестоимость выросла на 50,4 % и 49,6 % соответственно и в 2007 году составила 204399 тыс. руб. Валовая убыток уменьшился на 85,9 % и 57,5 % соответственно и в 2007 году составил 2447 тыс. руб. Таким образом, выручка растет опережающими темпами прироста по сравнению с себестоимостью.
Рентабельность продаж остается отрицательной, но, тем не менее, в исследуемый период рентабельность выросла на 94,6 % и 72,5 % соответственно и в 2007 году составила (- 1,2 %). Чтобы проиллюстрировать изменение разных видов рентабельности организации нарисуем график 1.
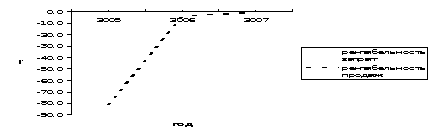
Рис. 1. Динамика разных видов рентабельности ООО «Рудничное» в 2005 - 2007 годы
Чистая прибыль ООО «Рудничное» в исследуемый период выросла на 200,0 % и 5502,8 % соответственно и в 2007 году достигла суммы в 2017 тысяч рублей.
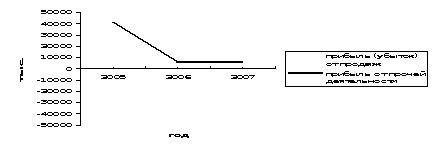
Рис. 2. Динамика финансовых результатов по разным видам деятельности ООО «Рудничное» в 2005 - 2007 годы
Другими словами, у организации есть прибыль от прочих видов деятельности. Чтобы проиллюстрировать изменение финансовых результатов по разным видам деятельности организации нарисуем график 2.Остаточная стоимость основных средств в исследуемый период выросла на 426,6 % и уменьшилась на 6,7 % соответственно и в 2007 составила 81436 тыс. руб. Фондоёмкость организации весьма большая и в течение исследуемого периода выросла на 100,8 % и уменьшилась на 39,5 % соответственно и в 2007 году составила 40,3 %.
Большая фондоёмкость организации объяснима, если учитывать, что разведение и переработка сельскохозяйственной птицы требует дорогого и современного оборудования. Важным является также выполнение организацией социальной функции. Так, организация последовательно увеличивала размеры заработной платы и отчислений на социальные нужды.
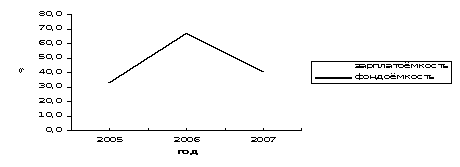
Рис. 3. Динамика ресурсоёмкости производства продукции ООО «Рудничное» в 2005 - 2007 годы
В течение исследуемого периода данная статья затрат выросла на 392,6 % и 181,7 % соответственно, что намного выше процента инфляции за те же периоды и в 2007 году составила 8215 тыс. руб. Зарплатоёмкость в течение исследуемого периода выросла на 87,8 % и 82,6 % соответственно и в 2007 году достигла 4,1 %. Чтобы проиллюстрировать изменение фондоемкости и зарплатоемкости организации нарисуем график 3.
Таким образом, ООО «Рудничное» наращивает объемы товарооборота и уменьшает убыток от основной деятельности (производство птицы), что свидетельствует о повышении его финансовой устойчивости и независимости.
2.2 Калькулирование затрат на выпуск готовой продукции в ООО «Рудничное»
Учет затрат на производство − один из важнейших и трудоемких участков бухгалтерского учета на сельскохозяйственных предприятиях. Учетная информация по этому разделу используется для анализа производственных затрат, разработки бизнес-планов предприятий, заданий их структурными подразделениями, а также для других управленческих целей.
В учетной практике применяется следующая классификация затрат: по статьям калькуляции и экономическим элементам, основные и накладные, прямые и косвенные, фактические и плановые. На предприятии ООО «Рудничное» затраты формируются в соответствии с направлением деятельности и местами возникновения затрат в птицеводческом хозяйстве (приложение 6, табл. 1). Детализация затрат ООО «Рудничное» по технологическим процессам представлена в приложении 7 (таблицу 2).
Себестоимость продукции является важнейшим экономическим показателем работы каждого предприятия. Она показывает, во что обходятся данному предприятию производство и сбыт продукции. Зная себестоимость, можно судить об уровне и качестве работы предприятия.
В ООО «Рудничное», согласно учетной политики (приложение 2), учет затрат осуществляется по следующим правилам:
амортизация основных средств начисляется линейным способом;
материальные ценности принимаются к бухгалтерскому учету по фактической себестоимости, т.е. по цене приобретения непосредственно на счете 10;
транспортные расходы по доставке материалов и суммовые разницы учитывать на счете 10.15 с последующим отнесением на стоимость материалов. Аналогично применятся счет 08,15;
сверхнормативные затраты на командировки при доставке материалов учитывать в затратах производства на 27 сч., а не относятся на стоимость материалов;
выбытие или отпуск материальных ценностей в производство осуществлятся по средней месячной себестоимости по каждому складу;
учет спецодежды ведется как оборотные средства. Отнесение стоимости спецодежды (стоимостью менее 10000 руб.) на затраты производства производится единовременно в момент выбытия спецодежды;
стоимость нематериальных активов погашается начислением амортизации линейным методом;
учет затрат на выращивание птицы ведется по бройлерным цехам с аналитикой по стадам с делением на прямые, собираемые на счетах 11, 20, и косвенные на 25;
косвенные затраты распределять по стадам пропорционально показателя плотности посадки птицы в птичнике;
затраты по текущей подготовки птичника к посадке птицы относятся на новое стадо;
затраты цеха переработки птицы и вспомогательных цехов относятся на себестоимость цыплят - бройлеров и кур пропорционально весу продукции;
затраты цеха приготовления комбикорма собираются полностью на счете 22 и списываются на комбикорм пропорционально весу каждого вида комбикорма;
орбщехозяйственные расходы учитываются на сч. 26 и списывать на счет реализации 90;
стоимость взрослой курицы формируется на сч. 11 и фиксируется с момента яйценоскости курицы;
затраты по производству яйца учитываются на сч. 20.
На учете затрат с помощью счета 11 «Животные на выращивании и откорме» необходимо остановится подробнее. Для этого рассмотрим журнал-ордер по счету 11 за декабрь 2007 года (приложение 8). Счет 11 "Животные на выращивании и откорме" предназначен для обобщения информации о наличии и движении молодняка животных; взрослых животных, находящихся на откорме и в нагуле; птицы; зверей; кроликов; семей пчел; взрослого скота, выбракованного из основного стада для продажи (без постановки на откорм); скота, принятого от населения для продажи. Затраты по выращиванию или откорму указанных животных учитываются на счете 20 "Основное производство" или 29 "Обслуживающие производства и хозяйства".
Приобретение животных у других организаций и лиц отражается по дебету счета 11 "Животные на выращивании и откорме" и кредиту счета 15 "Заготовление и приобретение материальных ценностей" или 60 "Расчеты с поставщиками и подрядчиками" и других соответствующих счетов (на сумму расходов по доставке и других подобных расходов).
Животные, выбракованные из основного стада, принимаются на учет по счету 11 "Животные на выращивании и откорме" с кредита счета 01 "Основные средства" (продуктивный скот по первоначальной стоимости; рабочий скот - в размере фактически полученных сумм от продажи и выбраковки). Так, в журнале-ордере ООО «Рудничное» по счету 11 за декабрь 2007 года указана проводка:
Д-т 11 К-т 01 – 81818.00 руб., учтены животные выбракованные из основного стада (приложение 8).
Молодняк животных, полученный в качестве приплода, приходуется по дебету счета 11 "Животные на выращивании и откорме" и кредиту счета, на котором учитываются затраты по содержанию животных, принесших приплод.
Стоимость привеса молодняка крупного рогатого скота, свиней и животных на откорме (нагуле), а также стоимость прироста молодняка животных (жеребят и др.) ежемесячно относится в дебет счета 11 "Животные на выращивании и откорме" с кредита счета, на котором учитываются затраты по выращиванию этих животных, по плановой себестоимости выращивания. В конце отчетного года по указанным счетам производится запись (сторнировочная или дополнительная), корректирующая стоимость привеса или прироста, принятую на учет в течение отчетного года по плановой себестоимости выращивания, до фактической себестоимости выращивания. В журнале-ордере ООО «Рудничное» по счету 11 за декабрь 2007 года указана проводка:
Д-т 11 К-т 20 – с руб., учтены затраты по выращиванию или откорму животных (приложение 8).
Бухгалтерские записи по корректированию плановой себестоимости и списанию затрат на незавершенное производство:
- дебет счета № 90 «Продажи» − на проданные яйца;
- дебет субсчета № 20-3 «Промышленное производство» − на яйца, переработанные в своем хозяйстве;
дебет субсчета № 20-2 «Животноводство» − на яйца, использованные на корм птенцам и заложенные в инкубаторы, включая яйца в незавершенном производстве;
дебет счета № 11 «Молодняк животных и животные на откорме» − по суточным птенцам;
кредит субсчета № 20-2 «Животноводство» − на общую разницу, включая сумму затрат по незавершенному производству.
Метод признания расходов, утвержденный на ООО «Рудничное» - это метод начисления, то есть признаются в том отчетном периоде, в котором они имели место, независимо от времени фактической оплаты.
В качестве прямых материальных расходов в ООО «Рудничное» принимаются обороты Дт 20 Кт 10 и 11 счетов. Так за декабрь 2007 года расходы на покупку материалов составили 657490,57 руб., а расходы на тару и тарные материалы за этот же месяц составили 41420,28 руб.
Таблица 4
Учет прямых расходов за декабрь 2007 года в ООО «Рудничное»
| Дт | Кт | Сумма | Содержание операции | Первичный документ |
| 20 | 11 | 16930270,49 | Учтены затраты по выращиванию или откорму животных | Акт выработки |
| 20 | 10 | 657490,57 | Отпущены в производство ветпрепараты и корма и другие материалы. | Накладная на отпуск в производство |
| 20 | 70 | 627725,71 | Начислена заработная плата производственных рабочих | Табель учета рабочего времени |
| 20 | 68 | 121110,00 | Суммы начисленных налогов, учтенных в основном производстве | Бухгалтерская справка |
| 20 | 69 | 38876,00 | Начислен ЕСН | Ведомость начисления ЗП и ЕСН |
В качестве прямых расходов на оплату труда бухгалтерией принимаются обороты, представленные в таблице 4.
Итого прямые расходы на оплату труда за отчетный период составили 17747746 руб.
При оплате труда работников ООО «Рудничное» применяется 2 системы оплаты труда: сдельно – премиальная и повременно – премиальная.
Сдельно – премиальная система применяется в мясожировом цехе, в колбасном цехе, в цехе полуфабрикатов (по группам рабочих), в холодильнике только грузчики и подсобно – транспортные работники.
Повременно – премиальная система: все остальные работники основного и вспомогательного производства.
Основная часть прямых расходов будет включена в состав производственной себестоимости произведенной продукции по основным производствам: 20/Мясные куриные полуфабрикаты, 20/Вспомогательная продукция, 20/Продукция овцеводства. Другая часть подлежит распределению на остатки незавершенного производства, готовой продукции на складе и отгруженной, по счету 43 «Готовая продукция» по субсчетам, но не реализованной в отчетном (налоговом) периоде (п. 2 ст. 318 НК РФ).
Для упрощения подхода к расчету прямых расходов, распределяемых на вышеперечисленные остатки, принимаются все имеющиеся остатки в качестве остатков готовой продукции, что подтверждается определением таковой, указанном в Методических рекомендациях. Остатками ГП в ООО «Рудничное» являются: остатки собственного мяса на кости, мяса без кости, субпродуктов, шкур,кожи, мясокостной муки, кишок, полуфабрикатов и т.д.
Оценка остатков ГП на конец текущего месяца производится на основании данных первичных учетных документов о движении и об остатках (в количественном выражении) сырья и материалов, готовой продукции по всем местам хранения и данных учета о сумме осуществленных в текущем месяце прямых расходов. Данные об остатках и выработке ГП по всем основным производствам отражаются в ежемесячных отчетах этих производств.
Бухгалтерские справки формируются по всем местам движения и хранения сырья и готовой продукции, на основании производственных отчетов, которые составляются бухгалтерами, находящимися непосредственно в местах хранения и движения сырья и готовой продукции.
Прямые расходы, приходящиеся на остаток НЗП, определяются следующим образом.
Сумма прямых расходов, приходящихся на остаток НЗП на конец месяца (ПРН кон), определяется по формуле.
ПРН нач + ПР месс
К1 =
КОЛ нач + КОЛ мес
ПРНкон = К1 * КОЛ кон
где ПРН нач - прямые расходы, приходящиеся на остаток НЗП на начало месяца;
ПР мес - прямые расходы за месяц; ПРН кон - прямые расходы, приходящиеся на остаток НЗП на конец месяца; КОЛ нач - количество исходного сырья, приходящегося на остаток НЗП на начало месяца; КОЛ мес - списано исходного сырья за месяц;
КОЛ кон - количество исходного сырья, приходящегося на остаток НЗП на конец месяца.
Прямые расходы, приходящиеся на остаток готовой продукции, определяются следующим образом.
Сумма прямых расходов, приходящиеся на остаток готовой продукции на конец месяца (ПРГ кон), определяется по формуле.
ПРГ нач + (ПР мес - ПРН кон)
К2 =
КОЛГ нач + КОЛГ мес
ПРГ кон = К2*КОЛГ кон
где ПРГ нач - прямые расходы, приходящиеся на остаток готовой продукции на начало месяца;
ПРГ кон - прямые расходы, приходящиеся на остаток готовой продукции на конец месяца;
КОЛГ нач - остаток готовой продукции на начало месяца в количественном выражении;
КОЛГ мес - списано за месяц на счет готовой продукции в количественном выражении;
КОЛГ кон - остаток готовой продукции на конец месяца в количественном выражении;
КОЛГ кон - стоимость остатка готовой продукции на конец месяпа в бухгалтерском учете.
В соответствии с учетной политикой к косвенным расходам относятся суммы, которые сначала собираются в дебете собирательно – распределительных счетов 23 «Вспомогательные производства» и 25 «Общепроизводственные расходы» по подразделениям.
К косвенным расходам относятся все иные расходы, которые не отнесены к числу прямых, и, в частности, расходы на приобретение:
материалов, используемых при производстве (изготовлении) товаров (выполнении работ, оказании услуг) для обеспечения технологического процесса, для контроля, содержания, эксплуатации основных средств, для установки и иной подготовки производимых и реализуемых товаров;
запчастей и расходных материалов, используемых для ремонта оборудования, инструментов, приспособлений, инвентаря, приборов и т.п;
комплектующих изделий и полуфабрикатов, топлива, воды, энергии, работ и услуг производственного характера и т.п.;
прочие расходы.
Косвенные расходы формируются по таким статьям расходов, как: материальные расходы, расходы на оплату труда, суммы начисленной амортизации, прочие расходы.
Расходы за каждый месяц бухгалтер распределяет по человеко – часам согласно первичным документам о расходах. Так, расходы по электроэнергии в декабре 2007г. составили 79686,65 руб. На АТЦ списано 2765 руб, на Базу (это содержание птицы) – 1196 руб, компрессорная – 25568,65 руб., котельная – 27508 руб., насосная – 5532 руб., прачечная – 2765 руб., СМС – 2990 руб., холодильник – 11362 руб.
Косвенные материальные расходы, в соответствии с учетной политикой для целей налогообложения, формируются на основании данных Главной книги по Дт 23, 25, 26, 29/1, 29/2, 44, 44/1, 44/5, 44/8, 44/11-44/15 (в доле товарооборота собственной продукции), 91/2-6 Кт 10-х, 41-х, 60-х (согласно расчету), Дт 20 Кт 60 (согласно расчету).
К косвенными материальным расходам по Кт 60 относятся только следующие расходы, согласно пп.5 п.1. ст.254 НК РФ:
воды, поставляемой контрагентом ОАО «НЛМК» / вода;
электроэнергии, поставляемой контрагентом ОАО «Липецкэнерго»;
газа, поставляемого контрагентом ОАО «Липецкрегионгаз».
Косвенные расходы на оплату труда формирются на основании данных Главной книги по Дт 23, 25, 26, 29/1, 29/2, 44, 44/1, 44/5, 44/8, 44/11-44/15 (в доле товарооборота собственной продукции), 91/2-6 Кт 70.
Косвенные прочие расходы формируются также на основании данных Главной книги по Дт 23, 25, 26, 29/1, 29/2, 44, 44/1, 44/5, 44/8, 44/11-44/15 (в доле товарооборота собственной продукции), 91/2-6 Кт оставшихся счетов, не вошедших в предыдущие статьи. Косвенные расходы за 9 месяцев отражены в таблице № 4 «Косвенные расходы всего». Данные отображены на основании Главной книги и расчетам соответственно установленному положению в учетной политике.
Таблица 5
Выписка из сводного регистра учета косвенных расходов за 4 квартал 2007г.
| месяц | материальные расходы | расходы на оплату труда не участвующих в произ-ве | ЕСН | амортизация | итого косвенных расходов |
| октябрь | 3202845,34 | 2220250,24 | 577877,62 | 1622629,55 | 7623602,75 |
| ноябрь | 3402367,80 | 2124718,41 | 562304,97 | 1618437,84 | 7707829,02 |
| декабрь | 3576817,70 | 2289669,33 | 1356721,00 | 1619433,94 | 8842641,97 |
| Итого | 10182030,84 | 6634637,98 | 2496903,59 | 4860501,33 | 24174073,74 |
Распределение по статьям производится на основании коэффициента, определяемого по каждому счету затрат отдельно (по сч.23, 26, 44) как отношение данной статьи расходов до корректировки к общей величине расходов, составляющих косвенные расходы по данному счету.
Отдельно собираются данные бухгалтерией по таким косвенным расходам, как:
расходы на ремонт основных средств (ст.260 НК РФ) и отражать в бухгалтерской справке № 26 «Расходы на ремонт основных средств» (Приложение 21), где отражены суммы расходов по кварталам. Но предшествует сводной справке справка, составляемая нарастающим итогом по всем структурным подразделениям, с указанием материально – ответственных лиц, а так же сумм затрат и примечаний к ним. Так, в бухгалтерской справке № 26 за 2007 год перечислены следующие структурные подразделения которые произвели расходы по ремонту: компрессорная, котельная, ремонтно – механический цех, АСУ, автотранспортный цех, электроцех, убойный цех, птичник, цех полуфабрикатов, насосная, прачечная, холодильник. Всего на сумму 5 255 158,59 руб., из них наибольший удельный вес приходится на автотранспортный цех – 62,84%. Расходы по ремонту основных средств учитываются в бухгалтерском и налоговом учете в том отчетном (налоговом) периоде, к которому они относятся;
представительские расходы (пп.22 п.1, п.2 ст.264 НК РФ) и собираются они в бухгалтерской справке №20 «Косвенные расходы прочие. Представительские расходы»;
расходы на командировки (пп.12 п.1 ст.264 НК РФ) отражаются в бухгалтерской справке №21 «Косвенные расходы прочие. Командировочные расходы». Согласно составленной справке за 2007 год, где расходы расписаны по месяцам, всего командировочных расходов было произведено на сумму 1 106 709,78 руб.;
расходы на юридические и информационные услуги (в соотв. с пп.14 п.1 ст.264 НК РФ), расходы на консультационные и иные аналогичные услуги (в соотв. с пп.15 п.1 ст.264 НК РФ), расходы на рекламу