Организация учета выпуска готовых изделий (работ, услуг) и расчетов с покупателями
расходы на юридические и информационные услуги 63 096,53 руб.;
расходы на рекламу производимых (приобретенных) и реализуемых товаров (работ, услуг), деятельности налогоплательщика 1 352 219,39 руб.;
расходы на аудиторские услуги 75 000 руб.;
расходы на подготовку и переподготовку кадров, в порядке предусмотренном п.3 ст. 264 НК РФ 35 662,37 руб.
При калькулировании себестоимости продукции птицеводства применяются способы прямого расчета и косвенного расчета.
Содержание первого состоит в том, что затраты производства делят на количество оприходованной продукции. Второй способ используется для распределения затрат между сопряженными видами продукции и состоит из единичных коэффициентов, стоимостных коэффициентов, разниц или исключений. Применяется также поэтапный или комбинированный метод, при котором используются метод прямого расчета и метод косвенных расчетов: на первом этапе распределяются затраты между основной и побочной продукцией, а на втором − между видами сопряженной продукции.
К исчислению себестоимости продукции птицеводства приступают после списания на эту отрасль разниц в себестоимости кормов, использованных на корм птицам из урожая отчетного года.
Объектами калькуляции себестоимости продукции птицеводства являются яйца, полученные от взрослой птицы; выращивание молодняка (привес и живой вес) по соответствующим объектам учета; суточные птенцы (выход здоровых птенцов из инкубаторов, в том числе петушков, забиваемых в суточном возрасте).
Себестоимость основной продукции по каждому виду птицы исчисляется на основании данных раздельного планирования и учета затрат по группам молодняка и взрослой птицы за вычетом стоимости побочной продукции.
К побочной продукции относятся помет, перо, пух, яйца молодняка птицы, отходы инкубационного цеха.
Птицефабрики рассчитывают себестоимость продукции птицеводства, исходя из раздельного учета затрат и количества полученной продукции по технологическим группам.
На себестоимость яиц относят все затраты по стаду кур-несушек (родительскому или промышленному), включая стоимость павшей птицы и убытки от реализации мяса выбракованных несушек.
При калькулировании себестоимости привеса птицы затраты по каждому объекту учета делят на величину привеса, полученного в данной группе и в целом по всему выращиваемому или откармливаемому поголовью за отчетный период.
Себестоимость единицы живого веса исчисляется путем деления стоимости птицы на начало отчетного года, стоимости поступившего поголовья и затрат на производство привеса на количество полученного за отчетный год живого веса.
Делением общей себестоимости поголовья (выбывшего и оставшегося) на количество голов определяется себестоимость одной головы. Количество выращенной птицы в живом весе складывается из веса выбывшего поголовья в течение года, без учета веса павшего поголовья.
В себестоимость суточных птенцов включают стоимость заложенных в инкубатор яиц и затраты по инкубации за вычетом стоимости изъятых неоплодотворенных яиц первого миража и отходов производства.
Количество инкубированных яиц в отчетном периоде определяется путем суммирования яиц, заложенных в инкубатор в отчетном периоде, и остатка яиц в инкубаторе на начало отчетного периода за вычетом остатка яиц в инкубаторе на конец отчетного периода.
Стоимость яиц, заложенных в инкубатор, определяется по их себестоимости. При покупке яиц на стороне все затраты по их заготовке (стоимость яиц, командировочные затраты, расходы по доставке, отбраковке и т.д.) относят на их себестоимость.
Затраты по инкубации яиц, заложенных в инкубаторы после первой половины декабря, относятся к незавершенному производству. Сумму незавершенного производства определяют так: плановую себестоимость суточного цыпленка делят на период инкубации и умножают на количество заложенных яиц и фактический период инкубации.
Яйца, выбракованные в процессе инкубации при миражировании, оценивают по себестоимости кормовой яйцепродукции птицефабрики или по ценам возможного использования и исключают из затрат по инкубации.
Себестоимость яиц товарных птицефабрик яичного направления исчисляют исходя из затрат на содержание кур-несущек промышленного стада, включая убытки от продажи или выбраковки птицепоголовья на убой, и количества полученной продукции в сопоставимом виде:
Яйца (1000 шт.) − 1,00
Меланж (1 ц) − 2,50
Таблица 6
Себестоимость живого веса птицы за декабрь 2007 год на птицефабрике ООО «Рудничное»
| Показатели | Куры, мясо- и мясояичных пород | Куры яичных пород | |||||
| Тыс. гол. | Жив. вес, ц | Стоимость | Тыс. гол. | Жив. вест ц | Стоимость | ||
| Остаток на начало года | 58 679 | 3 700 | 1078 514-45 | 60 788 | 82 065-5 | 3 155 533-55 | |
| Поступило в течение года | |||||||
| Всего получено привеса с падежа | 17 856-8 | 41 6124-70 | 12 102-9 | 443 570-71 | |||
| Куплено и прочими путями поступило | 700 | 25 | 7 287-25 | ||||
| ИТОГО | 39 319 | 21 581-8 | 1 501 026-90 | 60 788 | 94 168-4 | 3 599 104-26 | |
| Переведено в основное стадо | 60 698 | 94 060 | 3 596 939-79 | ||||
| Продано | |||||||
| Забито на мясо | 47 | 56-3 | 2164-47 | ||||
| Пало и погибло | 283 | 26 080 | 7812 | 43 | 52-1 | ||
| Остаток на конец года | 59 096 | 21 555 | 1 494 224-40 | ||||
| Себестоимость 1 ц живого веса | 6 931-64 | ||||||
В птицеводстве яичного направления основной целью является производство яиц.
Объектами калькулирования в птицеубойных цехах является мясо кур, мясо цыплят, перо-пуховая продукция, отходы, мясокостная мука.
Себестоимость отдельных видов продукции определяется исходя из общих затрат убойного цеха, включая стоимость сырья по закупочным ценам, и количества сопоставимой продукции: мясо − 1,00; перо-пуховое сырье − 0,064;
отходы, используемые для производства мясокостной муки − 0,154.
2.3 Учет выпуска готовой продукции и расчетов с покупателями и заказчиками в ООО «Рудничное»
Аналитический учет готовой продукции ООО «Рудничное» представляет собой натуральный и стоимостной учет на складе и в бухгалтерии. Он ведется по наименованиям, сортам, типам, размерам и местам хранения продукции. Цель аналитического учета на предприятии состоит в получении информации о наличии, поступлении и расходе продукции, а также обеспечение контроля за ее сохранностью со стороны материально ответственных лиц.
Из цеха в производственный отдел для учета количества израсходованных материалов передают оперативные ежедневные сведения о количестве выпущенной продукции за день, которые отражаются в документе «Выпуск продукции цехом…». В течение текущего дня данные по этим документам подсчитываются, и составляется акт о выходе продукции. Для примера рассмотрим акт о выходе продукции № 00000061 от 10.12.07. Здесь указывается подразделение – убойный цех, наименование продукции – в нашем случай, 8 наименований, количество и стоимость произведенной продукции, сдающая и принимающая продукцию стороны (приложение 9).
В цехе выпущенная продукция проходит контроль качества на соответствие техническим требованиям ГОСТ. Если продукция соответствует техническим требованиям ГОСТ на ней ставится штамп ОТК, если нет – отметку «Брак». Если обнаруживается брак, то составляется «Карта брака». В карте брака начальник лаборатории указывает дефект, характеризующий брак, затем пишет заключение и распоряжение в бухгалтерию. В бухгалтерии и в производственном отделе подсчитывается цена реализации с учетом брака. Стоимость брака относится за счет себестоимости. После контроля качества продукция вывозится на склад готовой продукции.
Важнейшим условием правильной организации аналитического учета является хорошее состояние складского хозяйства. Складские помещения предприятия отвечают требованиям сохранности продукции. Они изолированы, оборудованы охранной и пожарной сигнализацией, имеют весоизмерительные приборы. Продукция на складе расположена в заранее установленных местах, к которым прикреплены ярлыки с указанием на них наименования продукции, единиц измерения, норм запаса, фактического наличия и т.д. С материально ответственными лицами заключены договоры о материальной ответственности. На предприятии созданы все условия для полной сохранности материальных ценностей на складе.
Складской учет ведется материально – ответственными лицами на карточках складского учета.
Карточки открываются на каждое наименование (номенклатурный номер) продукции в бухгалтерии и под расписку в журнале их регистрации передаются на склад. В карточке указаны такие реквизиты, как: наименование, номенклатурный номер, сорт, размер и другие признаки продукции, учетная цена, место хранения. Для удобства работы карточки на складе размещены в специальном ящике - картотеке, где располагаются по группам продукции, а внутри групп – по номенклатурным номерам по их возрастанию. В карточке складского учета готовой продукции отражается наличие и движение перемычки 9ПБ 13-37 в натуральных и стоимостных единицах измерения. Записи в карточках производятся материально - ответственными лицами на основании документов о поступлении на склад и выбытии со склада готовых изделий по мере совершения операций. По окончании рабочего дня в карточках, в которых было отмечено движение продукции, выводится конечный остаток. В конце отчетного периода во всех карточках (независимо от того, было или не было движения готовой продукции по тому или иному наименованию продукции) составляется конечный остаток.
Работник бухгалтерии предприятия периодически проверяет правильность оформления приходных и расходных документов и записей в присутствии материально ответственного лица. Правильность записей в карточках бухгалтер подтверждает своей подписью в графе «Контроль» с указанием даты проверки. Обнаруженные расхождения и ошибки здесь же устраняются.
Из склада в отдел сбыта каждый день передается накладная о сдаче продукции на склад, где ведется учет принятой на склад и реализованной продукции.
По этим накладным с помощью программы 1С: Предприятие, отдел сбыта посчитывает приход продукции. Затем составляется накладная "Передача готовой продукции на склад". В данном документе отражается фактическое количество и цена продукции, находящейся на складе.
Приходуя на склад готовую продукцию в течение месяца, мы не всегда знаем ее фактическую стоимость (например, заработная плата и амортизация будут отнесены на затраты лишь по окончании месяца), поэтому готовая продукция на склад приходуется по плановой стоимости (колонка "Стоимость" документа), то есть приблизительная сумма затрат на производство одной единицы этой продукции.
В бухгалтерии отчеты материально ответственных лиц, а также приходные и расходные документы о движении готовой продукции подвергаются проверке. При проверке обращается внимание на правильность оформления документов; законность и целесообразность отражаемых операций; соответствие дат документов тому периоду, за который составлен отчет; правильность перенесения остатков с предыдущего отчета и т.д. Затем проверяются итоги по приходу и расходу и точность определения остатков на конец отчетного периода.
После проверки отчета и первичных документов бухгалтер предприятия приступает к их бухгалтерской обработке. Ее сущность заключается в составлении бухгалтерских проводок по каждой хозяйственной операции и подготовке документов и отчета для записи в учетные регистры.
Учет выпуска готовой продукции организуется по одному из двух вариантов: без использования счета 40 «Выпуск продукции (работ, услуг)» или с его использованием.
Согласно учетной политики ООО «Рудничное» (приложение 2), готовую продукцию оценивают по фактической производственной себестоимости. То есть, учитывается она без применения счета 40.
На счете 43 "Готовая продукция" учитывается готовая продукция собственной выработки, предназначенная для отпуска структурным подразделениям и реализации на сторону.
В соответствии с действующими положениями готовой продукцией считается часть материально-производственных запасов, предназначенных для продажи (конечный результат производственного цикла, активы, законченные обработкой (комплектацией), технические и качественные характеристики которых соответствуют условиям договора или требованиям иных документов, в случаях, установленных законодательством). Сдача готовой продукции на склад или заказчику, когда готовая продукция сдается на месте, должна быть оформлена установленными сдаточными документами. Изделия, не отвечающие этим условиям, считаются незавершенным производством.
Оприходование готовой продукции, изготовленной для продажи, в том числе и продукции, частично предназначенной для собственных нужд, отражается по дебету счета 43 "Готовая продукция". Если готовая продукция полностью направляется для использования в самой организации, то она на счете 43 "Готовая продукция" может не приходоваться, а учитывается на счете 10 "Материалы" и других аналогичных счетах в зависимости от назначения этой продукции.
На сумму выпущенной продукции (выполненных работ, оказанных услуг) делаются записи по счетам:
Д-т 43 К-т 20 «Основное производство», 23 «Вспомогательное производство» - отражена фактическая себестоимость сданной на склад готовой продукции.
Основанием для указанных записей по счетам являются накладные на сдачу готовой продукции из цехов на склад, акты приема-сдачи работ (услуг) заказчику.
Соответственно по кредиту счета 43 отражается списание готовой продукции при отгрузке и продаже:
Д-т 90 «Продажи» К-т 43.
Так в журнале-ордере и ведомости ООО «Рудничное» по счету 43 за декабрь 2007 года начальный остаток дебетовый составил – 1454149,98 руб., т.е. на начало месяца или 01.12.07 остаток нереализованной готовой продукции составил именно эту сумму.
Дебетовый оборот за месяц составил 10938905,80 руб., при этом бухгалтерская проводка будет следующей:
Д-т 43 К-т 20 – 10938905,80 руб. согласно акту о выходе продукции оприходована готовая продукция.
Кредитовый оборот за месяц составил 12393055,78 руб., при этом бухгалтерская проводка будет следующей:
Д-т 90 К-т 43 – 12393055,78 руб. отражена стоимость реализованной продукция. Конечного дебетового сальдо нет, т.к. кредитовый оборот равен сумме начального сальдо и дебетового оборота. Другими словами на 31.12.07, остатков нереализованной готовой продукции нет (приложение 10).
Аналитический учет по счету 43 "Готовая продукция" ведется по местам хранения готовой продукции и отдельным видам готовой продукции.
Так, в журнале-ордере ООО «Рудничное» по счету 43 по субконто номенклатура за декабрь 2007 года (приложение 11) представлена информация о движении разных видов готовой продукции за этот месяц.
Например, в этот месяц было произведено мясо цыплят-бройлеров «Царская птица» категории 1 замороженное на сумму в 1006331,90 руб. При этом бухгалтерская проводка будет следующей:
Д-т 43 К-т 20 – 1006331,90 руб. согласно акту о выходе продукции оприходовано мясо цыплят-бройлеров «Царская птица» категории 1 замороженное.
Начальное сальдо на 01.12.07 этого виду продукта составило 1040292,88 руб., поэтому логично, что в декабре было продано на сумму в 11103624,78 руб. При этом бухгалтерская проводка будет следующей:
Д-т 90 К-т 43 – 11103624,78 руб. отражена стоимость реализованного мяса цыплят-бройлеров «Царская птица» категории 1 замороженного.
Информация о товарах и готовой продукции, учитываемых на счетах 41 "Товары", 42 "Торговая наценка", 43 "Готовая продукция", 45 "Товары отгруженные" в бухгалтерской (финансовой) отчетности отражается следующим образом:
1) Итоговое дебетовое сальдо по счетам 41 и 43 отражается по строке 214 формы № 1 "Бухгалтерский баланс".
В ООО «Рудничное», в форме № 1 «Бухгалтерский баланс» (приложение 3), статья готовая продукция и товары для перепродажи была только 31.12.06 и составила 23 тыс. руб. Так как, ООО «Рудничное» в этот период не занималось покупкой и перепродажей товаров, то по этой строке было отражен остаток нереализованной готовой продукции.
2) Дебетовое сальдо по счету 45 отражается в составе показателя строки 215 формы № 1 "Бухгалтерский баланс".
Так как, система расчетов в ООО «Рудничное» предусматривает сравнительно короткое предоставление торгового кредита, то счет 45 организацией не используется, и по строке 215 баланса сумм нет (приложение 3).
3) Итоговый кредитовый оборот за отчетный период по счетам 43, 40 ,45 в дебет счета 90 субсчета "Себестоимость продаж" отражается в составе показателя строки 020 формы № 2 "Отчет о прибылях и убытках.
Так, в ООО «Рудничное» в этот период по этой строке было отражена стоимость реализованной готовой продукции: в 2005 году – 90836 тыс. руб., в 2006 году – 136648 тыс. руб., в 2007 году – 204399 тыс. руб. (приложение 4).
Продукция полностью законченная, соответствующая действующим стандартам или утвержденным техническим условиям, готова к реализации.
Реализация выпущенной продукции является конечной целью деятельности любой организации сферы материального производства, заключительным этапом круговорота её средств, по завершении которого определяются результаты хозяйствования, эффективность производства. Поэтому бухгалтерия ООО «Рудничное» ведет постоянный непрерывный учет реализации готовой продукции.
Отпуск товаров покупателям (заказчикам) осуществляется в организациях на основании соответствующих первичных учетных документов - накладных. В качестве типовой формы накладной может использоваться форма ТОРГ-12 "Товарно-транспортная накладная" (приложение 12).
Накладная (либо иной аналогичный первичный учетный документ) должна выписываться в количестве экземпляров, достаточном для осуществления контроля за отгрузкой (вывозом) готовой продукции. Для этой цели может быть использована (как один из вариантов) следующая схема движения указанных первичных учетных документов (применительно к крупным и средним организациям):
1) на складе или в отделе сбыта (другом аналогичном подразделении организации) выписываются четыре экземпляра накладной;
2) четыре экземпляра накладной передаются в бухгалтерскую службу организации для регистрации в журнале регистрации товарно-транспортных накладных и подписи их главным бухгалтером или лицом, им на то уполномоченным;
3) бухгалтерской службой подписанные накладные возвращаются в отдел сбыта (другое аналогичное подразделение организации), где один экземпляр остается у материально ответственного лица (кладовщика) как оправдательный документ на отпуск товаров со склада, второй служит основанием для выписки счета-фактуры, третий и четвертый экземпляры накладной передаются получателю (покупателю). На всех экземплярах накладной получатель (покупатель) обязан поставить подпись, удостоверяющую факт передачи ему товаров;
4) при вывозе товаров через пропускной пункт (проходную) один экземпляр (четвертый) накладной остается в службе охраны, один из экземпляров (третий) - у получателя в качестве сопроводительного документа на груз (товаров);
5) служба охраны регистрирует накладные на вывозимую готовую продукцию в журнале регистрации грузов и передает их в бухгалтерскую службу по описи. Бухгалтерская служба делает отметки о вывозе в журнале регистрации накладных на вывоз (продажу) товаров;
6) бухгалтерская служба совместно с другими подразделениями организации (отделом сбыта, службой охраны и т.п.) систематически осуществляет выверку данных об отпущенных со товаров и других материальных ценностей с данными об их фактическом вывозе путем сопоставления данных соответствующих граф в журнале регистрации накладных на отпуск готовой продукции с накладными.
В приложении приведен график документооборота по учету расчетов с покупателями и заказчиками, применяемый в ООО «Рудничное» (приложение 13).
Рассмотрим хозяйственные операции в первичных документах:
Так, 14.12.07 г. для ООО «Хортен» был отгружен товар на сумму 1780770-73 руб. ООО «Рудничное» выписал накладную на отпуск № 483 (приложение 12) и счет-фактуру № 07870 от 14.12.07 г.
Таблица 7
Отпуск продукции ООО «Рудничное» ООО «Хортен» 14.12.07г.
| Наименование товара | Кол-во, кг. | Цена, руб. коп. | Стоимость товара без налогов, руб. коп. | НДС, руб. коп. | Сумма с НДС, руб. коп. |
| Мясо цыплят-бройлеров «Царская птица» кат. 1 замор. | 25923,750 | 58-15 | 1508243-78 | 150824-38 | 1659068-16 |
| Головы цыплят-бройлеров «Царская птица», замор. | 763,210 | 10-91 | 8326-62 | 832-66 | 9159-28 |
| Мышечные желудки цыплят-бройлеров «Царская птица» | 458,000 | 48-32 | 22130-56 | 2213-06 | 24343-62 |
| Ноги цыплят-бройлеров «Царская птица», замор. | 1796,350 | 10-91 | 19598-18 | 1959-82 | 21558-00 |
| Печень цыплят-бройлеров «Царская птица», замор. | 800,000 | 45-59 | 36472-00 | 3647-20 | 40119-20 |
| Шеи цыплят-бройлеров «Царская птица», замор. | 1014,360 | 23-77 | 24111-34 | 2411-13 | 26522-47 |
| Итого | 30755,670 | 1618882-48 | 161888-25 | 1780770-73 |
В бухгалтерском учете это отражается следующим образом:
Дебет счета 62-1 «Авансы полученные» Кредит счета 90 субсчет 90-1 «Выручка от продаж» - отражается сумма выручки от продажи продукции.
Дебет счета 62-1 «Авансы полученные» Кредит счета 68 «Расчеты по налогам» - НДС на сумму на основании счет-фактуры.
На основании накладных на отпуск готовой продукции и иных аналогичных первичных учетных документов организация (как правило, отдел сбыта) выписывает счета-фактуры по установленной форме в двух экземплярах, первый из которых не позднее 10 дней с даты отгрузки продукции (товара) высылается (передается) покупателю, а второй остается у организации-поставщика для отражения в книге продаж и начисления налога на добавленную стоимость.
Продавцы ведут журнал учета выставленных покупателям счетов-фактур, в котором хранятся в хронологическом порядке их вторые экземпляры, и книгу продаж, предназначенную для регистрации счетов-фактур, составляемых продавцом при совершении операций. Регистрация счетов-фактур производится в хронологическом порядке в том налоговом периоде, в котором возникает налоговое обязательство. При получении денежных средств в виде авансовых или иных платежей в счет предстоящих поставок продукции (выполнения работ, оказания услуг) продавцом составляется счет-фактура, который регистрируется в книге продаж. При этом при отгрузке продукции (выполнении работ, оказании услуг) в счет полученных авансовых или иных платежей в книге продаж производится корректировочная запись, уменьшающая ранее начисленную сумму налога по этим платежам.
В случае частичной оплаты за отгруженную продукцию (выполненные работы, оказанные услуги) при принятии учетной политики для целей налогообложения по мере поступления денежных средств продавец регистрирует в книге продаж счет-фактуру на каждую сумму, поступившую в порядке частичной оплаты, с указанием реквизитов счета-фактуры по этой отгруженной продукции (выполненным работам, оказанным услугам) и пометкой по каждой сумме "частичная оплата".
Регистрация счетов-фактур с одинаковыми реквизитами в книге продаж у продавца допускается только в случаях поступления средств в порядке частичной оплаты, а также отгрузки продукции (выполнения работ, оказания услуг) под полученную сумму авансовых или иных платежей с соответствующей корректировкой (зачетом) ранее начисленных сумм налога по платежу.
В книге продаж регистрируются все счета-фактуры, составляемые продавцом при совершении операций, признаваемых объектами налогообложения. В конце месяце выводятся итоги и по книге продаж.
Синтетический учет расчетов с покупателями и заказчиками за отгруженную продукцию, выполненные работы и оказанные услуги организация ведет на счете 62 "Расчеты с покупателями и заказчиками". На счете 62 "Расчеты с покупателями и заказчиками" отражается информация о расчетах с покупателями и заказчиками, в частности расчеты за: отпущенную абонентам электроэнергию, пар, воду и т.п.; выполненные для заказчиков работы (сданные или оформленные актами в установленном порядке) и оказанные услуги; отгруженные покупателям материальные ценности и другие активы. Счет 62 "Расчеты с покупателями и заказчиками" дебетуется в корреспонденции со счетами 90 "Продажи", 91 "Прочие доходы и расходы" и др. на суммы, на которые предъявлены расчетные документы.
Д-т 62 Д-т 90-1 – отражена задолженность покупателей и заказчиков при реализации продукции, работ, услуг.
Счет 62 "Расчеты с покупателями и заказчиками" кредитуется в корреспонденции со счетами учета денежных средств, расчетов на сумму поступивших платежей, включая суммы полученных авансов, и т.п.
Д-т 50-1, 51, 52-2 К-т 62 – отражена оплата задолженности покупателем (заказчиком).
В случае соглашения о погашении обязательств зачетом взаимных требований счет 62 "Расчеты с покупателями и заказчиками" кредитуется в корреспонденции с дебетом счета 60 "Поставщики и подрядчики" или счета 76 "Расчеты с разными дебиторами и кредиторами".
Суммы дебиторской задолженности, по которой истек срок исковой давности, списываются по каждому обязательству на основании данных инвентаризации, письменного обоснования и приказа (распоряжения) руководителя организации и отражаются по кредиту счета 62 "Расчеты с покупателями и заказчиками" и дебету счета 63 "Резервы по сомнительным долгам" (при списании за счет резерва сомнительных долгов) или по дебету субсчета 91-02 "Прочие расходы" (при отнесении на финансовые результаты организации). Суммы долгов, нереальных для взыскания относятся на счет резерва сомнительных долгов по кредиту счета 62 "Расчеты с покупателями и заказчиками" и дебету счета 63 "Резервы по сомнительным долгам". Если в период, предшествующий отчетному, суммы этих долгов не резервировались в установленном порядке, они относятся на финансовые результаты организации по кредиту счета 62 "Расчеты с покупателями и заказчиками" и дебету субсчета 91-02 "Прочие расходы".
В обеспечение обязательств по оплате ценностей покупатель может выдать собственный вексель. В этом случае задолженность по сделке продолжает числиться на балансе по цене договора и в бухгалтерском учете признается дебиторская задолженность с отсрочкой платежа. По субсчету "Векселя к получению" счета 62 "Расчеты с покупателями и заказчиками" на конец отчетного периода не может быть кредитового сальдо.
Таблица 8
Выписка из регистра синтетического учета по счету 62.1 «Учет расчетов по авансам полученным»
| Наименование покупателя | №, дата документа | Сальдо на 01.01 |
Д-т 62.1 К-т 90.1 |
Д-т 62.1 К-т 51 |
Д-т 68 К-т 62.1 |
Сальдо на 31.12 |
| ООО «Синтез» | пп № 776 | 274056-89 | 304209-64 | 46404-86 | 46404-86 | |
| ОАО «»Софит-М | пп 774 | 3156-91 | 3725-15 | 568-24 | 1038-76 | |
| ООО «Хортен» | мо 00789 | 92729-34 | 109420-62 | 16691-28 | 16691-28 | |
| ООО «Синергия» | мо 00987 | 798-82 | 942-60 | 143-78 | 143-78 | |
| ООО «Модус» | 6866-72 | 8102-73 | 1236-01 | 1236-01 | ||
| ООО «Актив-Л» | 2154-24 | 2542 | 387-76 | 387-76 | ||
| Итого | 1782396-15 | 426400-74 | 9632-71 | 66551-26 | 1413312-71 |
По субсчету "Авансы полученные" счета 62 "Расчеты с покупателями и заказчиками" на конец отчетного периода не может быть дебетового сальдо. При журнально-ордерной форме учета движение готовой продукции регистрируется в соответствующем журнал-ордер - журнал-ордер "Учет отгрузки и реализации" ( таблица 5). Как свидетельствуют данные журнала-ордера № 11 "Учет отгрузки и реализации" (корреспонденция счетов) в декабре 2007 года ООО «Рудничное» были совершены следующие операции по реализации продукции:
Д-т 90 К-т 43 − 12393055,78 руб. отражена стоимость проданной в декабре 2007 года продукции;
Д-т 62 К-т 90 − 14252014,15 руб. начислена задолженность покупателя за проданную в декабре 2007 года продукцию;
Д-т 51 К-т 62 − 4275604,24 руб. сумма полученных в декабре 2007 года платежей (включая суммы полученных авансов).
Аналитический учет по счету 62 "Готовая продукция" ведется по видам и способам оплаты, отдельным видам готовой продукции, отдельным контрагентам. Так, в приложении 14 представлена карточка счета 62 за декабрь 2007 г. по такому контрагенту как Софит-М.
Таблица 9
Журнал-ордер № 11 "Учет отгрузки и реализации" по кредиту счетов 43 "Готовая продукция", 41 "Товары", 45 "Товары отгруженные", 90 "Продажи", 62 "Расчеты с покупателями и заказчиками" за декабрь 2007 года
| В дебет счетов | С кредита счетов | |||||
| 43 | 41 | 42 | 45 | 90 | 62 | |
| 08 | ||||||
| 45 | ||||||
| 90 | 12393055,78 | |||||
| 94 | ||||||
| 51 | 4275604,24 | |||||
| 62 | 14252014,15 | |||||
| Итого | 12393055,78 | 14252014,15 | 4275604,24 | |||
Отражение информации о расчетах с покупателями в бухгалтерской отчетности представлена, например, по строкам 231 и 241 формы № 1 «Бухгалтерский баланс». Так, строка 241, где отражена информация о дебиторской задолженности покупателей и заказчиков в 2005 году составила 9897 тыс. руб., в 2006 – 13112 тыс. руб., в 2007 году – 256 тыс. руб. (приложение 3).
Таким образом, ООО «Рудничное» наращивает объемы товарооборота и уменьшает убыток от основной деятельности (производство птицы), что свидетельствует о повышении его финансовой устойчивости и независимости.
Учет затрат на выращивание поголовья птицы ведется на счете 11 «Животные на выращивании и откорме». При переводе животных в убойный цех затраты списываются на счет 20 «Основное производство», затем себестоимость произведенных полуфабрикутов обобщается по дебету счета 43 «Готовая продукция» в корреспонденции со счетом 20 «Основное производство». Реализация продукции осуществляется с использованием счета 62 «Расчеты с покупателями» в корреспонденции со счетом 90-1 «Выручка». Себестоимость реализованной продукции списывается с кредита счета 43 «Готовая продукция» в дебет счета 90-2 «Себестоимость».
Глава 3. Анализ выпуска готовой продукции и расчетов с покупателями в ООО «Рудничное» в 2005 – 2007 годы
3.1 Анализ выпуска готовой продукции ООО «Рудничное» в 2005 – 2007 годы
Вначале проведем анализ равномерности производства организации, с целью определения наличия или отсутствия сезонного спроса на продукцию. Для анализа необходимы данные о готовой продукции, изготовленной для продажи, которая отражается по дебету счета 43 «Готовая продукция» за период с 2005 по 2007 годы. Результаты анализа сведем в таблицу 10.
Таблица 10
Анализ равномерности производства продукции ООО «Рудничное» в 2005 - 2007 годы
| Выпуск продукции | 2005 год | 2006 год | 2007 год | |||
| тыс. руб. | % к объёму продаж | тыс. руб. | % к объёму продаж | тыс. руб. | % к объёму продаж | |
| Январь | 10809 | 11,9 | 16264 | 9,2 | 20031 | 9,8 |
| Февраль | 9265 | 10,2 | 13940 | 10,1 | 23097 | 11,3 |
| Март | 7539 | 8,3 | 11344 | 9,3 | 22484 | 11,0 |
| Апрель | 7176 | 7,9 | 10797 | 7,8 | 18600 | 9,1 |
| Май | 6268 | 6,9 | 9430 | 6,7 | 10220 | 5,0 |
| Июнь | 6086 | 6,7 | 9157 | 5,4 | 9607 | 4,7 |
| Июль | 5541 | 6,1 | 8337 | 4,9 | 10833 | 5,3 |
| Август | 3906 | 4,3 | 5877 | 5,7 | 12877 | 6,3 |
| Сентябрь | 5904 | 6,5 | 8884 | 8,8 | 20031 | 9,8 |
| Октябрь | 9810 | 10,8 | 14760 | 11,5 | 24119 | 11,8 |
| Ноябрь | 8811 | 9,7 | 13257 | 10,4 | 21462 | 10,5 |
| Декабрь | 9719 | 10,7 | 14624 | 10,2 | 10939 | 5,4 |
| За год | 90836 | 100,0 | 136671 | 100,0 | 204399 | 100,0 |
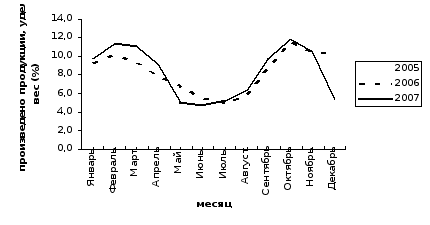
Как свидетельствуют данные таблицы 10 и наглядно продемонстрировано графиком 4, в деятельности организации наблюдаются сезонные колебания, колебания удельных весов месяцев к общей произведенной продукции организации связаны с получением более или менее крупных заказов в осенне-зимний период времени. Так, наибольшие удельные веса произведенной продукции были в следующие месяцы: январь, февраль, март, сентябрь, октябрь, ноябрь, декабрь. Наименьшие удельные веса были в следующие месяцы: апрель, май, июнь, июль, август. Данные колебания удельных весов характерны для всех трех исследуемых лет. Возможной причиной этих сезонных колебаний может быть то, что в летне-осенний период рацион «среднего» потребителя смещен в сторону потребления овощей и фруктов.
Чтобы проиллюстрировать динамику удельных весов месяцев в совокупной произведенной продукции ООО «Рудничное» в период с 2005 по 2007 годы нарисуем график 4.