Облік та контроль фінансових результатів в умовах ТОВ "Клімат Індустрії"
Наприкінці цього розділу слід зазначити, що визначення фінансового результату, розрахунок нарахувань й утримань із заробітної плати, а також складання шахової та оборотної відомостей було зроблено за допомогою бухгалтерської програми "Макро Баланс" (версія від 10.02.2001), короткий опис якої можна знайти у наступному розділі цієї роботи.
Аналіз практики бухгалтерського обліку на підприємстві
Сучасна реформа бухгалтерського обліку висунула нові вимоги щодо організації і ведення бухгалтерського обліку на підприємстві та складання його фінансової звітності.
У зв'язку з цим на підприємстві ТОВ «Клімат Індустрії» синтетичний облік підприємства був повністю переведений на нові рахунки, передбачені Планом рахунків, який був затверджений Наказом Міністерства фінансів України "Про затвердження Плану рахунків бухгалтерського обліку та Інструкції щодо його застосування" від 30 листопада 1999 р. № 291 [], а також була сформована нова облікова політика підприємства, основні положення якої були затверджені наказом керівника підприємства № 525 "Про облікову політику підприємства" від 01.01.2000 р. (див. розділ Error: Reference source not found). Фінансова звітність підприємства складається за новими формами згідно з П(С)БО № 1 "Загальні вимоги до фінансової звітності" [] та іншими відповідними Положеннями (стандартами) бухгалтерського обліку.
Але слід зазначити, що журнально-ордерна форма обліку, яка застосовується на підприємстві, ведеться за допомогою старих форм журналів-ордерів. Отже, систематизація та накопичування інформації з первинних документів здійснюється у 15 журналах-ордерах, в яких лише номера та назви рахунків замінені відповідними назвами та номерами з нового Плану рахунків.
Побудування старих журналів-ордерів не відповідає за змістом новим вимогам бухгалтерського обліку, склад аналітичних даних в цих журналах-ордерах не завжди узгоджується з синтетичними рахунками, за якими ведеться облік в цих журналах-ордерах, а також старі облікові регістри не забезпечують надання усієї необхідної інформації для управління підприємством. Крім того, використання старих форм журналів ордерів істотно ускладнює процес заповнення фінансової звітності підприємства та може стати причиною виникнення багатьох помилок у веденні бухгалтерського обліку.
Таким чином, щоб забезпечити відповідність облікових регістрів сучасним вимогам бухгалтерського обліку, а також позбавитися вищезазначених недоліків старої журнально-ордерної форми обліку бухгалтерія підприємства ТОВ «Клімат Індустрії» необхідно перейти до використання в обліку нових Журналів, які передбачені Методичними рекомендаціями по застосуванню регістрів бухгалтерського обліку (див. розділ Error: Reference source not found), замість старих форм журналів-ордерів.
Відповідно до наказу "Про облікову політику підприємства" (див. розділ Error: Reference source not found), для обліку витрат на підприємстві ТОВ «Клімат Індустрії» не використовується восьмий клас рахунків, а застосовується лише дев'ятий клас. Використання тільки дев'ятого класу істотно ускладнює групування витрат підприємства за економічними елементами, яка необхідна для калькулювання та аналізу собівартості продукції, а також для прийняття управлінських рішень. Крім того, відсутність в обліку витрат восьмого класу рахунків ускладнює заповнення другого розділу Звіту про фінансові результати "Елементи операційних витрат".
Таким чином, для спрощення групування витрат за економічними елементами, а також для додаткової деталізації інформації щодо витрат підприємства в бухгалтерському обліку доцільно використовувати 8 клас рахунків "Витрати за елементами".
Також слід зазначити, що на підприємстві ТОВ "Клімат Індустрії" має місце низький рівень автоматизації бухгалтерського обліку.
Впровадження автоматизації дозволяє: більш оперативно вести бухгалтерський облік, виводити оперативну інформацію за певний період часу, швидкий пошук і виведення необхідної економічної інформації, автоматизацію складання бухгалтерських і фінансових звітів, меншає трудомісткість облікових робіт і кількість допущених помилок.
Автоматизація може бути здійснена за рахунок впровадження різних програм, що автоматизують окремі дільниці обліку, або за рахунок використання комплексних програмних продуктів, що дозволяють автоматизувати увесь обліковий процес: від надходження первинної документації й до складання звітності.
Сучасне програмне забезпечення щодо автоматизації обліку розвивається за двома окремими напрямками: програми електронних таблиць або електронні бази даних (Excel, Access корпорації Microsoft, SQL, Quattro Pro фірми Borland (Inprise), SuperCalc фірми Computer Associates, Lotus корпорації Lotus Development Corp.) і безпосередньо бухгалтерські програми.
Бухгалтерські програми по колу облікових задач, які вони вирішують, можна розділити на комплексні та спеціалізовані. Комплексні програми дозволяють вирішувати всі стандартні задачі бухгалтерського обліку, а спеціалізовані програми призначені для окремих задач (наприклад, складання балансу і форми звітності, облік заробітної плати, облік основних коштів, облік матеріальних цінностей, і т.п). Як правило, розділ комплексних програм щодо рішення окремих задач бухгалтерського обліку не містить такого ступеню деталізації та додаткових можливостей сервісу, які має спеціалізована програма для рішення цих облікових задач.
Серед бухгалтерських програм, які здатні вести облік відповідно до вимог сучасних Положень (стандартів) бухгалтерського обліку в Україні найбільш відомі "1С Бухгалтерія" (українська локалізація), "Акцент", "Парус", та деякі інші.
Найбільше поширення з цих програм отримала "1С Бухгалтерія", яка має ряд переваг перед іншими подібними програмними продуктами. "1С Бухгалтерія" виступає комплексним програмним продуктом, який має багато спеціалізованих галузевих версій. Програма має гнучку конфігурацію та може бути настроєна відповідно до вимог конкретного підприємства. Різні версії цієї програми можуть бути використані для створення окремого АРМ бухгалтера або для організації системи бухгалтерського обліку на основі локальної комп'ютерної мережі підприємства з можливістю оновлення встановленого програмного продукту через Internet. Комплекс рішень "1С Бухгалтерія" передбачає ведення бухгалтерського обліку від запису господарських операцій до складання фінансової звітності.
Але програма "1С Бухгалтерія" має й свої недоліки, не останнім з яких є її висока ціна, яка відповідно до версії та конфігурації складає від 1200 до 10000 грн. Крім того, робота з цією програмою потребує спеціальних знань щодо інтерфейсу та особливостей конфігурації. "1С Бухгалтерія", яка призначена для локальної комп'ютерної мережі також потребує спеціальної кваліфікації у галузі мережевого адміністрування.
Отже, автоматизація бухгалтерського обліку на підприємстві за допомогою програми "1С Бухгалтерія" має беззаперечні переваги, але потребує значних витрат часу та коштів.
Запобігти зазначеним витратам коштів та часу можна, якщо для автоматизації використовувати програму "Макро Баланс", яка безумовно не має абсолютної більшості переваг "1С Бухгалтерія". Але програма "Макро Баланс" не потребує не яких спеціальних знань щодо її інтерфейсу та конфігурації. Для роботи з цією програмою достатньо мати базові навики роботи з текстовим редактором "Microsoft Word". Основним джерелом облікової інформації для програми "Макро Баланс" виступає журнал господарських операції, який має форму стандартної таблиці MSWord (див. розділ Error: Reference source not found), а також може містити додаткові колонки для деталізації господарських операції. На основі журналу господарських операцій програма "Макро Баланс" дозволяє складати шахову та оборотну відомості (див. розділ Error: Reference source not found), а також має можливість відображати облікові операції за окремими рахунками бухгалтерського обліку. Крім того, ця програма дозволяє автоматично визначати фінансовий результат та здійснювати нарахування і утримання із заробітної плати. До програми також можуть бути підключені додаткові модулі обробки первинних документів та складання звітності.
Отже, до впровадження на підприємстві ТОВ «Клімат Індустрії» програмного комплексу "1С Бухгалтерія" або іншої бухгалтерської програми, для автоматизації обліку може бути використана програма "Макро Баланс".
Таким чином, автоматизація системи бухгалтерського обліку дозволяє істотно полегшити труд бухгалтера, позбавити його від рутинної роботи, підвищує оперативність та точність облікової інформації, дозволяє більше приділяти проведенню економічного і фінансового аналізу роботи підприємства та пошуку резервів щодо підвищення ефективності цієї роботи.
КОНТРОЛЬ ФІНАНСОВИХ РЕЗУЛЬТАТІВ
Економічний аналіз результатів господарської діяльності
Термін "Аналіз" буквально означає розкладання об'єкта, що вивчається на окремі частини (елементи), на внутрішні властиві цьому об'єкту складові (уявні або реальні). Аналіз виступає в діалектичній єдності з поняттям "синтез" - з'єднання раніше розкладених елементів об'єкта, який вивчається, в єдине ціле.
Діалектичний тандем аналіз-синтез розуміється як синонім всілякого наукового дослідження. У будь-якій галузі наукових знань, в будь-якій сфері людської діяльності (політичної, міжнаціональній, суспільній, соціальній, екологічній та інші) обійтися без аналізу-синтезу неможливо.
Аналіз-синтез як головна сутність процесу пізнання комплексно застосовується багатьма науками. Але аналіз економіки, аналіз господарської діяльності та її кінцевих результатів - галузь виключно економічного аналізу. Аналізом в більш широкому значенні займається теорія економічного аналізу; в професійному - економічний аналіз фінансово-господарської діяльності.
Сучасне формування ринкової економіки зумовлює розвиток аналізу насамперед на мікрорівні - на рівні окремих підприємств, їх внутрішніх структур та підрозділів, оскільки ці найдрібніші ланки складають основу ринкової економіки.
Аналіз на мікрорівні наповнюється абсолютно конкретним змістом, тому що він безпосередньо пов'язаний з повсякденною фінансово-господарською діяльністю підприємств, конкретними виробничими задачами та проблемами.
У наш час, коли відбувається становлення ринкових відносин та налагоджуються механізми ринкової економіки, необхідно постійно здійснювати аналіз обгрунтування та виконання бізнес-планів, детальний аналіз можливостей виробництва та збуту, з'ясування внутрішніх і зовнішньоекономічних чинників, що впливають на обсяги випуску та збуту, аналізувати співвідношення попиту і пропозиції, аналізувати якість виробів, що випускаються, проводити аналіз витрат живого й матеріалізованого труда з необхідною їх деталізацією та аналіз кінцевих фінансових результатів діяльності підприємства.
Отже, у цьому розділі роботи найбільша увага буде приділена саме аналізу фінансово-господарської діяльності конкретного виробничого підприємства.
Аналіз динаміки техніко-економічних показників
Процес переходу до ринкової економіки вимагає від керівництва підприємства постійного забезпечення конкурентоздатності продукції, досягнення якого можливе лише на основі максимального зниження витрат та підвищення якості продукції, що випускається. Отже, для забезпечення конкурентоспроможності необхідно вести постійний пошук потенційних внутрішніх резервів на основі проведення всебічного аналізу всієї виробниче-господарської діяльності підприємства.
Отже, головним змістом економічного аналізу на підприємстві є виявлення і вивчення всіх причинно-слідчих зв'язків, які складаються в процесі формування всіх техніко-економічних показників підприємства (див. таблицю 3.25). При цьому складний показник повинен розглядатися як результат впливу великої кількості взаємозалежних чинників та обставин. При цьому економічний аналіз передбачає розкладання складного показника на прості елементи, які б дозволили виявити такі причини, щодо яких можна було б визначити конкретні заходи.
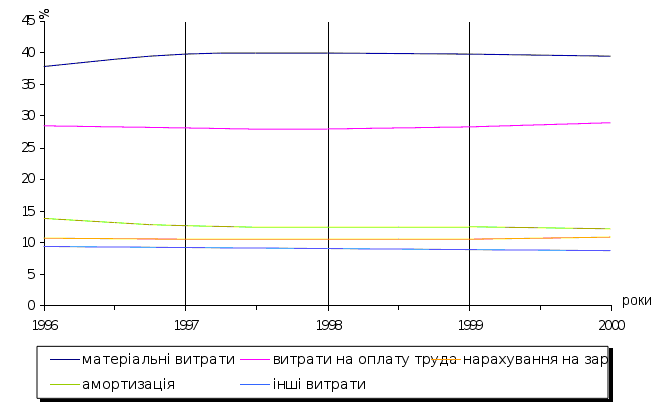
Таким чином, для загального аналізу такого комплексного показника, як собівартість одиниці продукції необхідно заздалегідь зробити аналіз його структурних елементів. При цьому необхідно визначити динаміку структури собівартості за допомогою визначення питомої ваги кожного елемента у загальній величині даного показника за кожний рік і розрахувати зміни цієї питомої ваги протягом періоду, що аналізується.
Результати розрахунку структури собівартості і її зміни протягом періоду, що досліджується, наведені в таблиці Error: Reference source not found, а динаміка структури собівартості і її елементів відображена графічно на рисунку 3.25.
Загальний аналіз полягає у визначенні загальної оцінки виконання плану і задач, поставленого перед підприємством. Загальна оцінка визначається як абсолютне і відносне відхилення (виражене, як правило в процентах) фактичного показника від плану або величини аналогічного показника за минулий період. Такі відхилення визначаються загалом по підприємству, дільницям, цехам і видам продукції, що випускається. Отже, проведення економічного аналізу вимагає поглибленої деталізації не лише показника, який аналізується, але й організаційної структури підприємства.
Оскільки більшість техніко-економічних показників роботи підприємства виражені в грошових одиницях (див. таблицю 3.25), то для проведення загального аналізу цих показників за останні п'ять років, необхідно привести їх до порівнянних одиниць вимірювання.
Таблиця
3.25
Техніко-економічні показники
| № | Найменування показника | одиниці виміру | роки | ||||
| 1996 | 1997 | 1998 | 1999 | 2000 | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Обсяг випуску продукції | м | 39640 | 42300 | 42420 | 42840 | 44600 | |
|
|
Обсяг товарної продукції | тис. грн. | 1941,3 | 2286,4 | 2723,4 | 3237,7 | 3947,1 |
|
|
Обсяг реалізації продукції | тис. грн. | 1939,2 | 2289 | 2720 | 3238 | 3926,6 |
|
|
Середня ціна одиниці продукції | грн./м | 48,973 | 54,052 | 64,201 | 75,577 | 88,5 |
|
|
Індекс цін | 1 | 1,1037 | 1,1878 | 1,1772 | 1,171 | |
|
|
Індекс інфляції | 1 | 1,102 | 1,2 | 1,192 | 1,18 | |
|
|
Чисельність трудящих ПВП | чол. | 242 | 258 | 260 | 264 | 280 |
|
|
Облікова чисельність робітників | чол. | 184 | 195 | 195 | 197 | 205 |
|
|
Явочна чисельність робітників | чол. | 138 | 145 | 146 | 148 | 152 |
|
|
Продуктивність труда трудящого1 |
м/чол. | 13,6501 | 13,6628 | 13,5962 | 13,5227 | 13,2738 |
|
|
Продуктивність труда робочого1 | м/чол. | 17,9529 | 18,0769 | 18,1282 | 18,1218 | 18,219 |
|
|
Коефіцієнт облікового складу | 1,3333 | 1,3448 | 1,3356 | 1,3311 | 1,3421 | |
|
|
Загальна собівартість продукції | тис. грн. | 1768 | 2086,2 | 2478 | 2945,2 | 3542 |
|
|
Собівартість одиниці продукції: | грн./м | 44,6 | 49,32 | 58,42 | 68,75 | 79,42 |
|
|
матеріальні витрати | грн./м | 16,84 | 19,58 | 23,34 | 27,32 | 31,24 |
|
|
витрати на оплату труда | грн./м | 12,68 | 13,82 | 16,35 | 19,45 | 22,97 |
|
|
нарахування на зарплату | грн./м | 4,75 | 5,18 | 6,13 | 7,22 | 8,61 |
|
|
амортизація | грн./м | 6,14 | 6,21 | 7,32 | 8,62 | 9,68 |
|
|
інші витрати | грн./м | 4,19 | 4,53 | 5,28 | 6,14 | 6,92 |
|
|
Величина основних фондів | тис. грн. | 1958,2 | 2378,4 | 2854,5 | 3402,6 | 4168,4 |
|
|
в тому числі активної частини | тис. грн. | 966,7 | 1164,6 | 1398,1 | 1688,5 | 2146,2 |
|
|
Величина амортизаційного фонду: | тис. грн. | 113,8 | 138,4 | 168,6 | 201,2 | 248,5 |
|
|
на реновацію | тис. грн. | 44,14 | 53,6 | 66,12 | 79,46 | 99,42 |
|
|
на капітальний ремонт | тис. грн. | 69,66 | 84,8 | 102,48 | 121,74 | 149,08 |
|
|
Величина прибутку (+) / збитків (-) | тис. грн. | 171,2 | 202,8 | 242 | 292,8 | 384,6 |
|
|
Рентабельність | % | 9,68% | 9,72% | 9,77% | 9,94% | 10,86% |
Таблиця
3.25
Аналіз структури собівартості одиниці продукції, %
| № | Найменування показника | роки | ||||
| 1996 | 1997 | 1998 | 1999 | 2000 | ||
| 1 | 2 | 4 | 5 | 6 | 7 | 8 |
|
|
Собівартість одиниці продукції: | 100 | 100 | 100 | 100 | 100 |
|
|
матеріальні витрати | 37,76 | 39,7 | 39,95 | 39,74 | 39,34 |
|
|
витрати на оплату труда | 28,43 | 28,02 | 27,99 | 28,29 | 28,92 |
|
|
нарахування на зарплату | 10,65 | 10,5 | 10,49 | 10,5 | 10,84 |
|
|
амортизація | 13,77 | 12,59 | 12,53 | 12,54 | 12,19 |
|
|
інші витрати | 9,39 | 9,19 | 9,04 | 8,93 | 8,71 |
 Рисунок
3.1
Динаміка структури собівартості продукції
Приведення техніко-економічних показників до порівнянних одиниць вимірювання будемо здійснювати за допомогою методики обчислення питомих витрат [Error: Reference source not found], основу якої складає визначення питомих витрат по роках з розрахунку на грошову одиницю продукції, що випускається.
Результати розрахунку питомих витрат підприємства по кожному року періоду, що аналізується, наведені в таблиці 3.25.
На основі отриманих показників питомих витрат розраховуються показники зміни питомих витрат шляхом зіставлення питомих витрат по кожному року і питомих витрат останнього року або року до рівня цін якого необхідно привести відповідні техніко-економічні показники [Error: Reference source not found].
У розрахунку коефіцієнтів зміни питомих витрат за базовий період буде прийнятий 2000 рік. Результати розрахунків по кожному року періоду, що аналізується приведені в таблиці 3.25.
Використовуючи коефіцієнти зміни питомих витрат розрахуємо приведені витрати для кожного року. Результати розрахунків приведених витрат по кожному року періоду, що досліджується також наведені в таблиці 3.25.
Таким чином, для приведення вартісних техніко-економічних показників до порівнянних одиниць вимірювання необхідно визначити коефіцієнти коректування для кожного року.
Розраховані по вищезазначеній методиці коефіцієнти коректування вартісних техніко-економічних показників наведені в таблиці 3.25.
Таблиця
3.25
Приведення показників до порівнянних одиниць вимірювання
| № | Найменування показника | роки | ||||
| 1996 | 1997 | 1998 | 1999 | 2000 | ||
| 1 | 2 | 4 | 5 | 6 | 7 | 8 |
|
|
Коефіцієнт питомих витрат | 0,9107 | 0,9124 | 0,9099 | 0,9097 | 0,8974 |
|
|
Коефіцієнт зміни питомих витрат | 1,0148 | 1,0167 | 1,0139 | 1,0137 | 1 |
|
|
Приведені витрати, тис. грн. | 3594,42 | 3601,15 | 3591,23 | 3590,53 | 3542 |
|
|
Коефіцієнт коректування | 2,033 | 1,7262 | 1,4492 | 1,2191 | 1 |
Таблиця
3.25
Техніко-економічні показники, приведені до порівнянних одиниць вимірювання
| № | Найменування показника | одиниці виміру | роки | ||||
| 1996 | 1997 | 1998 | 1999 | 2000 | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|
|
Обсяг випуску продукції | м | 39640 | 42300 | 42420 | 42840 | 44600 |
|
|
Обсяг товарної продукції | тис. грн. | 3946,66 | 3946,78 | 3946,75 | 3947,08 | 3947,1 |
|
|
Обсяг реалізації продукції | тис. грн. | 3942,39 | 3951,27 | 3941,82 | 3947,45 | 3926,6 |
|
|
Чисельність трудящих ПВП | чол. | 242 | 258 | 260 | 264 | 280 |
|
|
Облікова чисельність робітників | чол. | 184 | 195 | 195 | 197 | 205 |
|
|
Явочна чисельність робітників | чол. | 138 | 145 | 146 | 148 | 152 |
|
|
Продуктивність труда трудящого | м/чол. | 13,6501 | 13,6628 | 13,5962 | 13,5227 | 13,2738 |
|
|
Продуктивність труда робочого | м/чол. | 17,9529 | 18,0769 | 18,1282 | 18,1218 | 18,219 |
|
|
Коефіцієнт облікового складу | 1,3333 | 1,3448 | 1,3356 | 1,3311 | 1,3421 | |
|
|
Загальна собівартість продукції | тис. грн. | 3594,42 | 3601,15 | 3591,23 | 3590,53 | 3542 |
|
|
Собівартість одиниці продукції: | грн./м | 90,6718 | 85,1362 | 84,6623 | 83,8131 | 79,42 |
|
|
матеріальні витрати | грн./м | 34,2357 | 33,799 | 33,8243 | 33,3058 | 31,24 |
|
|
витрати на оплату труда | грн./м | 25,7784 | 23,8561 | 23,6944 | 23,7115 | 22,97 |
|
|
нарахування на зарплату | грн./м | 9,6568 | 8,9417 | 8,8836 | 8,8019 | 8,61 |
|
|
амортизація | грн./м | 12,4826 | 10,7197 | 10,6081 | 10,5086 | 9,68 |
|
|
інші витрати | грн./м | 8,5183 | 7,8197 | 7,6519 | 7,4853 | 6,92 |
|
|
Величина основних фондів | тис. грн. | 3981,02 | 4105,59 | 4136,74 | 4148,11 | 4168,4 |
|
|
в тому числі активної частини | тис. грн. | 1965,3 | 2010,33 | 2026,13 | 2058,45 | 2146,2 |
|
|
Величина амортизаційного фонду: | тис. грн. | 231,36 | 238,91 | 244,34 | 245,28 | 248,5 |
|
|
на реновацію | тис. грн. | 89,74 | 92,52 | 95,82 | 96,87 | 99,42 |
|
|
на капітальний ремонт | тис. грн. | 141,62 | 146,39 | 148,52 | 148,41 | 149,08 |
|
|
Величина прибутку (+) / збитків (-) | тис. грн. | 347,97 | 350,12 | 350,59 | 356,92 | 384,6 |
|
|
Рентабельність | % | 9,68% | 9,72% | 9,77% | 9,94% | 10,86% |
Результати приведення вартісних техніко-економічні показники до порівнянних одиниць вимірювання за допомогою обчислених коефіцієнтів коректування для кожного року (див. таблицю 3.25) наведені в таблиці 3.25.
Загальний аналіз результатів розрахунків, наведених в таблиці 3.25 показує, що підприємство починаючи з 1996 року (тобто з першого року періоду, що аналізується) щорічно має незначний приріст прибутку. Про це свідчить величина коефіцієнта питомих витрат, яка протягом всьому періоду дослідження менший за одиницю, і має стійку тенденцію до незначного зниження.
Для більш детального відображення динаміки основних техніко-економічних показників роботи підприємства розрахуємо базисні індекси зміни динних показників протягом періоду, що аналізується, обравши за базис розрахунків 1996 рік. Результати розрахунків, виражені у відсотках, представимо у вигляді наступної таблиці.
Таблиця
3.25
Динаміка техніко-економічних показників
| № | Найменування показника | роки | ||||
| 1996 | 1997 | 1998 | 1999 | 2000 | ||
| 1 | 2 | 4 | 5 | 6 | 7 | 8 |
|
|
Обсяг випуску продукції | 100% | 106,71% | 107,01% | 108,07% | 112,51% |
|
|
Обсяг товарної продукції | 100% | 100% | 100% | 100,01% | 100,01% |
|
|
Обсяг реалізації продукції | 100% | 100,23% | 99,99% | 100,13% | 99,6% |
|
|
Чисельність трудящих ПВП | 100% | 106,61% | 107,44% | 109,09% | 115,7% |
|
|
Облікова чисельність робітників | 100% | 105,98% | 105,98% | 107,07% | 110,87% |
|
|
Явочна чисельність робітників | 100% | 105,07% | 105,8% | 107,25% | 110,14% |
|
|
Продуктивність труда трудящого | 100% | 100,09% | 99,61% | 99,07% | 97,24% |
|
|
Продуктивність труда робочого | 100% | 100,69% | 100,98% | 100,94% | 101,48% |
|
|
Коефіцієнт облікового складу | 100% | 100,86% | 100,17% | 99,83% | 100,66% |
|
|
Загальна собівартість продукції | 100% | 100,19% | 99,91% | 99,89% | 98,54% |
|
|
Собівартість одиниці продукції: | 100% | 93,89% | 93,37% | 92,44% | 87,59% |
|
|
матеріальні витрати | 100% | 98,72% | 98,8% | 97,28% | 91,25% |
|
|
витрати на оплату труда | 100% | 92,54% | 91,92% | 91,98% | 89,11% |
|
|
нарахування на зарплату | 100% | 92,59% | 91,99% | 91,15% | 89,16% |
|
|
амортизація | 100% | 85,88% | 84,98% | 84,19% | 77,55% |
|
|
інші витрати | 100% | 91,8% | 89,83% | 87,87% | 81,24% |
|
|
Величина основних фондів | 100% | 103,13% | 103,91% | 104,2% | 104,71% |
|
|
в тому числі активної частини | 100% | 102,29% | 103,1% | 104,74% | 109,2% |
|
|
Величина амортизаційного фонду: | 100% | 103,26% | 105,61% | 106,02% | 107,41% |
|
|
на реновацію | 100% | 103,1% | 106,78% | 107,95% | 110,79% |
|
|
на капітальний ремонт | 100% | 103,37% | 104,87% | 104,79% | 105,27% |
|
|
Величина прибутку (+) / збитків (-) | 100% | 100,62% | 100,75% | 102,57% | 110,53% |
Динаміка техніко-економічних показників, які приведені до рівня цін 2000 року, свідчить що економічна ситуація на підприємстві є відносно стабільною, та має тенденції до поступового поліпшення. По абсолютній більшості важливих показників (обсяг здобичі, обсяг реалізації продукції, продуктивність труда і т.д.) спостерігається щорічне зростання, в також час такі показники, як собівартість одиниці продукції, коефіцієнт облікового складу, питомі витрати здебільшого мають тенденцію до зниження. Загальне поліпшення практино усіх техніко-економічних показників протягом періоду, який аналізується, також відображено позитивною динамікою фінансового результату підприємства та показника рентабельності.
Аналіз динаміки базисних індексів зміни техніко-економічних показників, наведений в таблиці 3.25, дозволяє більш чітко визначити загальні тенденції основних показників і стану підприємства загалом.
Як бачимо, щорічне збільшення обсягу випуску протягом періоду, який аналізується, є свідченням доброго налагодження організації виробництва та збуту продукції. Поступове збільшення виробництва дозволило здебільшого за рахунок зменшення питомої ваги умовно-постійних витрат знизити в 2000 році собівартість одиниці на 12,41% у порівнянні з 1996 роком (див. таблицю 3.25).
Протягом періоду, що аналізується, також спостерігається зростання середнеоблікової та явочної чисельності працівників, при цьому показник продуктивності праці робочих зростає (у порівнянні з 1996 роком цей показник зріс у 2000 році на 1,48%). Це свідчить про задовільну кадрову політику підприємства відносно виробничих робітників. Але фактичний коефіцієнт облікового складу у періоді, що аналізується, здебільшого вищий від нормативного значення (у 2000 році коефіцієнт облікового складу перевищував на 14,71% ((1,3421/1,17-1)Ч100%) своє нормативне значення). Отже, це є свідченням того, що організація та дисципліна праці на підприємстві не є зразковою.
Крім того, на тлі збільшення продуктивності праці виробничих робітників в останні роки (особливо у 2000 році) спостерігається зниження продуктивності праці робітників загального персоналу підприємства (у 2000 році цей показник впав на 2,76% у порівнянні з 1996 роком). Таким чином, підвищення чисельності робітників (особливо позавиробничого персоналу) призвело до загального зниження продуктивності праці. Підчас вивчення кадрової структури підприємства було встановлено, що зазначене збільшення позавиробничого персоналу значною мірою є наслідком розширення маркетингової служби підприємства, але труднощі реалізації продукції у 2000 році, коли було реалізовано продукції на 20,5 тис. грн. менше ніж вироблено, свідчать про не дуже високу ефективність роботи цієї служби.
Аналіз структури собівартості продукції показав збільшення у періоді, що аналізується, питомої ваги витрат на оплату праці робітників й, відповідно, нарахувань на заробітну плату. Таке збільшення значною мірою є наслідком недоліків кадрової політики підприємства, які були зазначені вище.
Питома вага амортизаційних відрахувань у структурі собівартості продукції, яка у 2000 році дорівнювала 12,19%, у порівнянні з показниками інших підприємств цієї галузі є відносно високою. Це свідчить про не досить високу ефективність використання основних фондів підприємства, особливо на тлі того, що підприємство зараз працює лише на 74,33% ((44600/60000)Ч100%) від своєї проектної виробничої потужності (див. розділ 2.3).
Величина ж основних фондів підприємства, як бачимо з таблиці 3.25, має тенденцію до збільшення. Це збільшення відбувалося на протязі періоду, що аналізується, значною мірою завдяки надходження об'єктів активної частини основних засобів. Отже, прибутки підприємства дозволяють своєчасно поповнювати парк устаткування підприємства новими об'єктами.
Збільшення протягом періоду, що аналізується, загальної величини прибутків підприємства на 10,53%, а показника рентабельності на 1,18% (див. таблицю 3.25) є засвідчення позитивних тенденцій більшості техніко-економічних показників.
Аналіз обсягу випуску продукції
Обсяг випуску продукції є одним з найважливіших техніко-економічних показників роботи підприємства, який характеризує загальну ефективність виробничого процесу і є індикатором стану матеріально-технічної бази підприємства. Отже, аналіз обсягу випуску продукції виступає одним з найважливіших елементів управління і обліку на підприємстві.
Економічний аналіз обсягу виробництва, а також обсягу реалізації та фінансових результатів, який далі наводиться у цій роботі, був зроблений за грудень 2000 року.
На першому етапі аналізу обсягу випуску необхідно визначити загальну оцінку виконання плану загалом по підприємству, порівняти обсяг випуску з даними попереднього періоду і виявити загальні тенденції і перспективи.
Дані, які необхідні для загального аналізу випуску продукції підприємства наведені в таблиці 3.25.
Таблиця
3.25
Загальні відомості про випуск продукції за грудень 2000 р.
| № | Найменування показника | одиниці виміру | попе-редній період | за планом | отримані замов-лення | фактич-ний по-казник |
+ -,факт до попе-реднього періоду |
%, факт до попе-реднього періоду |
+ -,факт до плану |
%, факт до плану |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
|
|
Обсяг випуску продукції | м | 3680 | 3800 | 3950 | 3710 | 30 | 100,82% | -90 | 97,63% |
|
|
Обсяг товарної продукції | тис. грн. | 325,31 | 334,4 | 347,6 | 329,08 | 3,77 | 101,16% | -5,32 | 98,41% |
|
|
Середня ціна продукції | грн./м | 88,4 | 88 | 88 | 88,7 | 0,3 | 100,34% | 0,7 | 100,8% |
В умовах ринкової економіки на обсяг випуску продукції можуть впливати як зовнішні причини (такі як зміни ринкової кон'юнктури, посилення конкуренції і т.д.), так і внутрішні чинники, які пов'язані з організацією і забезпеченням виробництва.
Як бачимо з даних, які наведені у таблиці 3.25, величина отриманих замовлень на продукцію підприємства у грудні 2000 року була менше за фактичну величину виробництва на 6,84% (100%-(3680/3950)Ч100%). Але слід взяти до уваги той факт, що частина замовлень була отримана від підприємств з низкою платоспроможністю та підприємств які вже мали значну кредиторську заборгованість перед ТОВ "Клімат Індустрії", тому частина замовлень цих підприємств не була врахована підчас планування обсягу виробництва.
Однак, виходячи з даних таблиці 3.25, можна визначити, що зниження обсягу випуску у періоді, що аналізується, є здебільшого наслідком впливу тільки внутрішніх чинників, оскільки планова величина виробництва продукції перевищує фактичний показник на 90 метрів (2,37%). Отже, виходячи з того, що у грудні 2000 року підприємством не був виконаний план виробництва, який складався на основі отриманих замовлень та інших можливостей з реалізації продукції, то можна вважати що зовнішні чинники не вплинули на обсяг випуску продукції у цей період.
Відносно попереднього періоду обсяг виробництва зріс на 0,82%, при цьому план на попередній період (листопад 2000 року) також не був повністю виконаний. Отже, для загального аналізу обсягу випуску доцільно використовувати планові показники.
Щодо товарної продукції, то у порівнянні з планом на цей період її обсяг знизився на 5,35 тис. грн. (1,59%), крім того, ціна у порівнянні з планом зросла на 0,7 грн./м (0,8%). Відносно попереднього періоду слід визначити збільшення товарної продукції на 3,77 тис. грн. (1,16%), а також зростання цін на продукцію на 0,3 грн. за метр (0,34%).
Дані для виявлення і аналізу значної групи внутрішніх причин, які спричинили зниження обсягу випуску продукції підприємства в грудні 2000 року наведені у наступній таблиці.
Таблиця
3.25
Відомості про обсяги і трудомісткість випущеної продукції за грудень 2000 р.
| № | Найменування цеха (дільниці) | Вироблено продукції, м | Норма виробітку, м/чол∙змін | Трудоміст-кість про-дукції, чол∙змін | Фатичні витрати труда, чол∙змін | Внутрішне-змінні втра-ти часу, чол∙змін | Кількість днів роботи | Фактична явочна чи-сельність | ||
| згідно з планом | фактично |
+ -, факт до плану |
||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
|
|
Цех № 1 | 1140 | 1113 | -27 | 1,2 | 928 | 966 | -38 | 21 | 46 |
|
|
Цех № 2 | 950 | 927,5 | -22,5 | 1,2 | 773 | 840 | -67 | 21 | 40 |
|
|
Цех № 3 | 874 | 853,3 | -20,7 | 1,3 | 656 | 735 | -79 | 21 | 35 |
|
|
Цех № 4 | 836 | 816,2 | -19,8 | 1,3 | 628 | 672 | -44 | 21 | 32 |
| ∑ | Разом | 3800 | 3710 | -90 | 2985 | 3213 | -228 | 21 | 152 | |
Дані, наведені в таблиці Error: Reference source not found свідчать, що на підприємстві на протязі періоду, який аналізується, мали місце внутрішнезмінні втрати робочого часу, загальна величина яких дорівнює 228 чол∙змін. Питома вага визначених внутрішнезмінних втрат робочого часу складає 7,1% (228/3213Ч100%) від трудомісткості продукції й 7,64% (228/2985Ч100%) від величини фактичних витрат труда. Внутрішнезмінні втрати робочого призводять до зниження обсягу виробництва продукції, тому що втрачений робочий час можна було б використати для виробництва продукції.
Величина зниження обсягу випуску продукції під впливом внутрішнезмінних втрат робочого часу визначається по наступній формулі:
∆Qв2 = (Трф – Тф)ЧПн , де (3.25)
Трф - фактична технологічна трудомісткість продукції, що випускається, чол∙змін;
Тф - фактичні витрати труда на випуск того ж фактичного обсягу продукції, чол∙змін;
Пн - нормативна змінна продуктивність основного робітника по випуску продукції, метрів/чол∙зміну.
Фактична технологічна трудомісткість визначається шляхом ділення обсягу випущеної продукції на норму вироблення. Результати розрахунку фактичної технологічної трудомісткості для кожного з виробничих дільниць підприємства наведені в таблиці Error: Reference source not found.
Нормативна змінна продуктивність основного робітника по випуску продукції визначається по формулі:
Пн = Qвп , де (3.25)
Трп
Qвп - плановий обсяг випуску продукції, метрів;
Трп - планова трудомісткість продукції, що випускається, чол∙змін.
Використовуючи дані таблиць Error: Reference source not found і Error: Reference source not found обчислимо нормативну змінну продуктивність основного робітника по випуску продукції:
Пн = 3800/3057= 1,243 метрів/чол∙зміну
Таким чином, величина зниження обсягу випуску продукції під впливом внутрішнезмінних втрат робочого часу становить:
∆Qв2 = 228Ч1,243=283,4 метрів
Величина зниження обсягу виробництва продукції внаслідок внутрішнезмінних втрат робочого часу становить 7,64% (283,4/3710) від загального обсягу випуску в грудні 2000 року, що свідчить про існування де-яких недоліків в області організації виробництва та дисципліни труда на підприємстві.
Оскільки внутрішнезмінні втрати робочого часу можуть виникати через недостатню забезпеченість виробництва необхідними матеріалами, то треба встановити, чи були своєчасно і в повному обсязі здійснені постачання матеріалів по заявлених потребах.
Дані, необхідні для аналізу забезпеченості виробництва продукції матеріалами, наведені в таблиці 3.25.
Таблиця
3.25
Дані про забезпеченість підприємства матеріалами за грудень 2000 р.
| № | Найменування матеріалів | Одиниці виміру | Постачання за місяць | Заявлена потреба | Коефіцієнт за-безпеченості матеріалами | Коефіцієнт не-забезпеченості матеріалами |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
|
Металеві листи | мІ | 2200 | 2280 | 0,9649 | 0,0351 |
|
|
Карбід кальцію | кг | 126 | 128 | 0,9844 | 0,0166 |
|
|
Кисень | л | 134000 | 134400 | 0,997 | 0,003 |
|
|
Електроди | штук | 538 | 540 | 0,9963 | 0,0037 |
Дані таблиці 3.25 свідчать, що в грудні 2000 року мало місце недостатнє забезпечення виробництва металевими листами, карбідом кальцію, киснем й електродами. Найбільший вплив на випуск продукції мало недостатнє забезпечення підприємства металевими листами, про що свідчить найбільший коефіцієнт незабезпеченості щодо цього виду матеріалів. Розмір недопостачання становив 80 мІ, що становить близько 3,51% (80/2280Ч100%) від загальної заявленої потреби даних матеріалів.
Величина зниження обсягу випуску продукції підприємства через незабезпеченість виробництва матеріалами визначається по наступній формулі:
∆Qв2.1 = Qвп ЧКнм , де (3.25)
Qвп - плановий обсяг випуску продукції, метрів;
Кнм - найбільший коефіцієнт незабезпеченості виробництва матеріалами;
Внаслідок недостатньої забезпеченості підприємства металевими листами обсяг випуску продукції в грудні 2000 року знизився на наступну величину:
∆Qв2.1 = 3800Ч0,0351=133,38 метрів
Величина зниження обсягу випуску продукції, викликана даною причиною становить близько 47,06% (133,38/283,4Ч100%) від загального зниження обсягу виробництва внаслідок внутрішнезмінних втрат робочого часу і 3,6% (133,38/3710Ч1005) від загального фактичного обсягу випуску продукції в періоді, що аналізується.
Таким чином, внутрішнезмінні втрати робочого часу, які сталися внаслідок недостатньої забезпеченості виробництва матеріалами (тобто з вини адміністрації підприємства), складають менше половини від загальної величини внутрішнезмінних втрат робочого часу. Отже, більшість внутрішнезмінних втрат часу сталося внаслідок недостатньо доброї організації праці та трудової дисципліни (тобто з вини працівників підприємства).
Величину зниження обсягу випуску, яке сталося внаслідок вищезазначених недоліків організації праці, можна визначити як різницю між загальним зменшенням обсягу виробництва, що викликані внутрішнезмінними втратами робочого часу, та зниженням обсягу виробництва, зумовленого недостатньою матеріальною забезпеченістю виробництва:
∆Qв2.2 = ∆Qв2 - ∆Qв2.1 = 283,4 - 133,38 =150,02 метрів.
Розраховане зниження обсягу випуску продукції становить 4,04% (150,02/3710Ч100%) від фактичного обсягу виробництва в періоді, який аналізується, що свідчить про необхідність розробки та застосування заходів щодо підвищення організації труда і поліпшення трудової дисципліни.
Недоліки трудової дисципліни також позначаються на кількості виходів працівників на роботу, що призводить до зниження явочної чисельності. Це викликає недостатню забезпеченість виробничих дільниць робітників і, таким чином, призводить до загального зменшення випуску продукції підприємством.
З метою визначення можливої недостатньої забезпеченості підприємства основними працівниками будемо використати планові показники облікової і явочної чисельності по кожній виробничій дільниці.
Відомості про забезпеченість підприємства основними робітниками приведені в таблиці Error: Reference source not found.
Таблиця
3.25
Відомості про забезпеченість підприємства робітниками за грудень 2000 р.
| № | Найменування цеха (дільниці) | Трудомісткість продукції, чол∙змін | Фатичні витрати труда, чол∙змін | Явочна чисельність | Облікова чисель-ність робітників | Коефіцієнт облікового складу | ||||||
| факт | план | факт | план | факт | план | ∆Шя | факт | план | факт | план | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
|
|
Цех № 1 | 928 | 950 | 966 | 1134 | 46 | 54 | -8 | 63 | 63 | 1,3689 | 1,17 |
|
|
Цех № 2 | 773 | 792 | 840 | 945 | 40 | 45 | -5 | 53 | 53 | 1,3287 | 1,17 |
|
|
Цех № 3 | 656 | 672 | 735 | 840 | 35 | 40 | -5 | 47 | 47 | 1,3555 | 1,17 |
|
|
Цех № 4 | 628 | 643 | 672 | 756 | 32 | 36 | -4 | 42 | 42 | 1,3153 | 1,17 |
| ∑ | Разом | 2985 | 3057 | 3213 | 3675 | 152 | 175 | -22 | 205 | 205 | ||
Дані таблиці Error: Reference source not found свідчать про те, що протягом періоду, який аналізується, усі виробничі цехи підприємства (№1, №2, №3, №4) не були повністю забезпечені основними робітниками. Загальна нестача основних працівників становила 14,47% (22/152Ч100%) від фактичної явочної чисельності працівників і 13,9% (22/158Ч100%) від запланованої явочної чисельності. Отже, недостатньо повна забезпеченість основними робітниками стала істотною причиною додаткового зниження обсягу випуску продукції.
Величина зниження обсягу випуску продукції через недостатню забезпеченість виробничих дільниць робітниками розраховується по наступній формулі:
∆Qв3 = ∆ШяЧПоп , де (3.25)
∆Шя - недоукомплектованість виробничих дільниць основними робітниками, чол.;
Поп - планова місячна продуктивність труда основного робочого явочного складу, метрів/чол.
Планова місячна продуктивність труда основного робочого явочного складу розраховується по формулі:
Поп = Qвп , де (3.25)
Шяп
Qвп - плановий обсяг випуску