Учет, анализ и аудит налогообложения промышленных предприятий налогом на добавленную стоимость
Оригинал декларации предоставляется плательщиком в налоговый
орган по местонахождению плательщика. Предоставление ксерокопии не допускается.
Декларация предоставляется плательщиком независимо от того, возникло в отчетном периоде у плательщика налоговое обязательство или нет, то есть независимо от состояния финансово-хозяйственной деятельности плательщика налога.
Декларация может быть заполнена от руки чернильной или шариковой ручкой или отпечатана без исправлений и помарок. В строках, где отсутствуют данные для заполнения, должен быть проставлен прочерк. Суммы оборота и налога в декларации проставляются в гривнах, без копеек, с соответствующим округлением по общеустановленным правилам.
Данные, приведенные в декларации, должны соответствовать данным бухгалтерского учета плательщика и данным книг налогового учета, достоверность данных подтверждается: подписью плательщика, если плательщик - физическое лицо, в остальных случаях (лицо, определенное в качестве плательщика налога на добавленную стоимость, кроме физических лиц) — подписями ответственных должностных лиц (директора, главного бухгалтера) и печатью.
В разрезе представления формы налоговой декларации всех плательщиков НДС можно разделить на 2 труппы: группа I — предоставляющие полную форму декларации (плательщики НДС, имеющие объем налогооблагаемых операций в течение любого периода за последние 12 календарных месяцев, превышающий 1200 не облагаемых налогом минимумов доходов граждан /в настоящее время — 20400 грн./), и группа II — предоставляющие сокращенную форму налоговой декларации по НДС (плательщики НДС, имеющие объем налогооблагаемых операций за любой период в течение последних 12 календарных месяцев, не превышающий 1200 не облагаемых налогом минимумов доходов граждан, в том числе вновь созданные, добровольно зарегистрировавшиеся и зарегистрировавшиеся как торговцы за наличные).
Различия в порядке заполнения этих двух форм декларации состоят в заполнении III раздела. В сокращенной форме декларации отсутствует расчет бюджетного возмещения, что указывает на то, что для таких плательщиков отрицательная разница между суммой налоговых обязательств и налогового кредита отчетного периода зачисляется в погашение налоговых обязательств будущих отчетных периодов, и права на получение бюджетного возмещение такие плательщики до достижения установленного объема налогооблагаемых операций не имеют.[3]
Составление налоговой декларации по налогу на добавленную стоимость см. таблицу 2.1
Полная форма налоговой декларации по налогу на добавленную стоимость.
Налоговая декларация по НДС состоит из вступительной части и четырех разделов, из которых плательщиком налога заполняются первые три, четвертый раздел заполняется работниками налоговой администрации.
( см. приложение Л)
Вступительная часть.
В строке 01 указывается, за какой налоговый (отчетный) период (квартал или месяц) какого года представляется декларация.
В строке 02 указывается полное наименование плательщика, его идентификационный код в соответствии с ЕГРПОУ или ГРФЛ, отметка «X» указывает, кто является плательщиком — юридическое или физическое лицо.
В строке 03 указывается индивидуальный налоговый номер плательщика налога и номер свидетельства о регистрации его в качестве плательщика налога на добавленную стоимость.
В строке 04 указывается адрес и телефон плательщика. В строке «Признак бюджетного возмещения» плательщиком ставится отметка «X» при заполнении им строк 25-27 декларации. В сокращенной форме декларации данная строка отсутствует.
Формаотчетности |
Месячная и квартальная отчетности |
Пользователь информации |
Государственные налоговые администрации |
Сроки сдачи |
Месячная — не позднее 20 числа месяца, следующего за отчетным. Квартальная — не позднее 20 числа месяца, следующего за отчетным кварталом. |
Кемпредоставляется |
Предприятиями — плательщиками налога на добавленную стоимость, а также лицами, осуществляющими учет результатов совместной деятельности. |
|
Нормативная база |
Закон Украины от 03.04.97 г. №168/97-ВР «О налоге на добавленную стоимость» (с изменениями, внесенными Законами Украины). Порядок заполнения и представления налоговой декларации по налогу на добавленную стоимость, утвержденный приказом Государственной налоговой администрации Украины от 30.05.97 г. №166 (с изменениями, внесенными приказом Государственной налоговой администрации Украины от 10.04.98 г. №179, от 23.10.98 г. №499). Порядок заполнения форм налоговой накладной. Порядок ведения книги учета приобретения товаров (работ, услуг), Порядок ведении книги учета продажи товаров (работ, услуг), утвержденные приказом Государственной налоговой администрации Украины от 30.05.97 г. №166. Инструкция по бухгалтерскому учету налога на добавленную стоимость, утвержденная приказом Министерства финансов Украины от 01.07.97 г. №141 (с изменениями, внесенными приказами Министерства финансов Украины от 17.10.97 г. №218, от 19.02.98 г. №37). Указ Президента Украины от 07.08.98 г. №857/98 «О некоторых изменениях в налогообложении». |
Порядок Составления налоговой декларации по налогу на добавленную стоимость
Налоговые обязательства.
В соответствии с пунктом 10 Порядка ведения книги учета продажи товаров (работ, услуг), утвержденного приказом Государственной налоговой администрации Украины от 30.05.97 г. №165, в указанной книге учитываются операции по продаже. На основании данных книги определяется возможность отнесения к налоговым обязательствам сумм налога на добавленную стоимость, начисленных в составе цены покупателю в отчетном периоде в связи с продажей товаров (работ, услуг).
Колонка А строка 1 раздела 1 декларации, в которую включаются облагаемые налогом по ставке 20 % объемы продаж, формируется на основании итоговых данных граф 16 и 18 книги учета продажи товаров (работ, услуг). Для заполнения колонки Б используются данные граф 17 и 19 этой же книги. После внесения изменений в форму декларации в строке 1 выделены отдельной строкой бартерные операции.
Для заполнения этой подстроки необходимо сделать выборку из граф 16,17,18,19 Книги учета продаж, в которой отражены все облагаемые объемы продаж, в том числе и бартерные.
В строке 2 декларации указываются объемы продажи, облагаемые налогом по нулевой ставке, в строке 2а — экспортные операции — итог графы 14 Книги учета продаж, в строке 26 — другие операции, облагаемые налогом по нулевой ставке — сумма итоговых значений граф 8 и 11 Книги учета продаж. После внесения изменений в форму декларации в строке 2а отдельной подстрокой выделены внешнеэкономические бартерные операции. Для заполнения этой подстроки необходимо сделать выборку из графы 14 Книги учета продаж, в которой отражены все экспортные операции, в том числе и бартерные.
Строка 3 заполняется, если налогоплательщик в общем объеме операций осуществляет операции, не являющиеся объектом налогообложения, ее значение равно сумме граф 10 и 13 Книги учета продаж. К декларации плательщик должен приложить справку произвольной формы, заверенную подписью бухгалтера и печатью (или подписью плательщика, если плательщик — физическое лицо), с указанием вида операции и пункта Закона, согласно которому такая операция не является объектом налогообложения.
В строке 4 указывается объем операций, освобожденных от налогообложения согласно статье 5 Закона и другим нормативно-правовым актам, который определяется как сумма итоговых значений граф 9 и 12
Книги учета продаж. К декларации плательщик должен приложить справку произвольной формы, заверенную подписью бухгалтера и печатью (или подписью плательщика, если плательщик — физическое лицо), с указанием вида операции и пункта Закона или другого нормативно-правового акта, согласно которому такая операция освобождена от налогообложения.
Строка 5 декларации является справочной. В ней указывается общий объем налогооблагаемых и не облагаемых налогом операций. Значение данной строки определяется как сумма строк 1, 2, 3 и 4. Заполняется по данной строке только колонка А. В дополнительной подстроке строки 5 отражается суммарный объем бартерных операций, указанных в соответствующей подстроке строки 1 и строке 2а декларации.
В строке 6, в соответствии с пунктом 5.4 Порядка, указывается объем импортированных товаров (работ, услуг), основных фондов и нематериальных активов, при ввозе (пересылке) которых на таможенную территорию Украины в уплату налога на добавленную стоимость был выдан налоговый вексель. Для заполнения этой строки используются графы 7 и 8 Книги учета приобретений. Следует отметить, что при заполнении этой строки обязательным является не только указание сроков погашения выданных векселей, но и представление перечней налоговых векселей, выданных в течение отчетного периода таможенным органам.
В строке 7 указываются объемы работ, услуг, полученных от нерезидента, и объемы готовой продукции, изготовленной из давальческого сырья нерезидента, которая реализуется на таможенной территории Украины. Данные для заполнения колонки А этой строки содержит графа 9, колонки Б — графа 10 Книги учета приобретений.
В строке 8 отражается корректировка обязательств по налогу на добавленную стоимость. Основанием для ее заполнения являются заполненные в Книге учета продаж графы 20-23. При заполнении данной строки декларации обязательным является представление приложения 2 к налоговой декларации.
До 1 июля 1999 г. в эту строку в каждом отчетном периоде включается сумма налога на добавленную стоимость, которая увеличивает или уменьшает налоговые обязательства в соответствии с результатами единоразового перерасчета налоговых обязательств и налогового кредита по состоянию на 1 октября 1998г.
В данной строке отражается как НДС, увеличивающий налоговые обязательства, например:
материальные (нематериальные) активы, предоставленные как частичная компенсация продавцу плательщику налогов непосредственно покупателем или через какое-либо третье лицо и не включенные в контрактную стоимость;
контрактная стоимость операций по продаже товаров (предоставлению услуг) увеличилась по какой-либо причине;
стоимость тары, которая по контракту должна быть возвращена, не была возвращена в течение срока исковой давности;
операции, которые были задекларированы как не являющиеся объектами налогообложения, или облагаемые налогом по нулевой ставке, но не являющиеся таковыми, так и НДС, уменьшающий налоговые обязательства, например:
проданные товары возвращены поставщику, поскольку они были плохого качества, а поставщик уже задекларировал налог на добавленную стоимость в декларации предыдущего отчетного периода;
поставленные товары не были оплачены покупателем, и долг признан безнадежным, а налог на добавленную стоимость был задекларирован; -контрактная стоимость операций по продаже товаров (предоставлению услуг) уменьшилась по какой-либо причине.
В строке 9 подсчитывается общая величина налоговых обязательств путем суммирования значения строк 1, 6-8 (+ или-) колонки Б.
З
Обороты по кредиту субсчета 641 за отчетный период
Сальдо по кредиту субсчета 643 на конец отчетного периода
Сальдо по кредиту субсчета 643 на начало отчетного периода
аполнение декларации по НДС в части налоговых обязательств контролируется следующей формулой (рис 2.2):
Строка 9 декларации
= + -
Рис2.2 Заполнение декларации по НДС в части налоговых обязательств.
Информация в результате такого учета НДС будет также будет правдивой. Сальдо счета 64 (строка 550) будет показано с учетом начисления обязательств по НДС как по субсчету 641 (на отгруженные товары, сданные работы и т.п.), так и по субсчету 643 (на получение аванса), то есть учитываются все выписанные предприятием налоговые накладные.[18]
Налоговый кредит
Раздел декларации «Налоговый кредит» заполняется на основании данных Книги учета приобретения товаров (работ, услуг),-в которой согласно пункту 9 Порядка ведения книги учета приобретения товаров (работ, услуг), утвержденного приказом Государственной налоговой администрации Украины от 30.05.97 года №165, учитываются операции и определяются основания для возможного отнесения к налоговому кредиту сумм налога на добавленную стоимость, уплаченных (начисленных) продавцу в отчетном периоде в связи с приобретением товаров.
В строке 10 указывается объем приобретенных налогом на добавленную стоимость на таможенной территории Украины товаров (работ, услуг), основных фондов и нематериальных активов, стоимость которых относится к валовым расходам производства (обращения) и подлежит амортизации отдельно по целям использования.
Строка 10а «для осуществления операций, подлежащих налогообложению» заполняется на основании граф 13 и 17 Книги учета приобретений. Следует отметить, что при заполнении колонки А берется итоговое значение графьг13, а при заполнении графы Б — только те суммы из графы 17, которые соответствуют заполненным строкам в графе 13. Это связано с тем, что графа 17 является общей для граф 13, 14, 15, 16 и ее итоговое значение содержит общую сумму налога на добавленную стоимость, определенную исходя из базы налогообложения, указанной в четырех графах. В строку 106 внесено изменение, касающееся внешнеэкономического бартера — «для целей осуществления операций, не подлежащих налогообложению (пункт 3.2 статьи 3 Закона), для осуществления операций, освобожденных от налогообложения (статья 5 Закона), и для осуществления экспортных товарообменных (бартерных) операций». В не изменившейся Книге учета приобретений по-прежнему нет
места для отражения стоимости товаров, приобретенных с целью совершения экспортной бартерной операции. По мнению некоторых специалистов, хорошо для этой цели подходит графа 18, которую и предлагают использовать. Тогда строка 106 декларации заполняется на основании графы 18 Книги учета приобретений, точнее, соответствующих этой графе строк графы 11. Такое отражение в регистрах налогового учета применимо только в тех случаях, когда заранее известно, для какой цели приобретаются товары.
В строке 11 указывается объем приобретенных без налога на добавленную стоимость на таможенной территории Украины товаров (работ, услуг), основных фондов и нематериальных активов, стоимость которых относится к валовым расходам производства (обращения) и подлежит амортизации так же, как и в строке 10 отдельно по целям использования. Строка На заполняется на основании итогового значения графы 19, а строка 116 — на основании графы 20 Книги учета приобретений.
В строке 12 отражаются импортированные товары, стоимость которых относится на валовые расходы или основные средства, подлежащие амортизации.
Строка 12а заполняется, если налог на добавленную стоимость был уплачен таможенным органам, при этом в колонку А заносится итог графы 14 Книги учета приобретений, а в колонку Б — суммы из графы 17, соответствующие заполненным строкам графы 14.
В строке 126 отражается сумма налоговых векселей, погашенных в предыдущем налоговом периоде или в этом налоговом периоде на условиях досрочной оплаты, что соответствует итоговому значению графы 15 Книги учета приобретений.
В строке 12в отражаются объемы приобретения импортных товаров, освобожденные от НДС.
Строка 12г может быть заполнена лишь при условии уплаты в бюджет налога на добавленную стоимость за полученные от нерезидента работы (услуги). Датой уплаты налога в бюджет в этом случае является дата представления в налоговую администрацию налоговой декларации, в которой сумма налога на добавленную стоимость за полученные от нерезидента работы (услуги) включена в налоговые обязательства (строка 7).
Строка 13 заполняется на основании итоговых, данных граф 21 и 23 Книги учета приобретений.
В строках 14 и 15 декларации отражается стоимость товаров, не включаемых в состав валовых расходов и не подлежащих амортизации. Причем такие товары разделены на приобретенные с налогом на добавленную стоимость (строка 14) и без налога на добавленную стоимость (строка 15). Сумма строк 14а и 15а декларации должна совпадать с итоговым значением графы 24 Книги учета приобретений, а сумма строк 146 и 15в — графы 25. В строках 14в и 15в отдельно указываются работы (услуги), полученные от нерезидента.
В строке 16 производится корригирование налогового кредита, при этом колонка А не заполняется — в ней, в отличие от аналогичной по значению колонки А строки 8, стоит знак «X». В колонку Б строки 16 декларации заносится сумма тех строк из графы 17 Книги учета приобретений, которые соответствуют заполненным строкам в графе 16 Книги учета приобретений. При заполнении строки 16 является обязательным предоставление приложения 2 к налоговой декларации.
В данной строке показывается как НДС, увеличивающий налоговый кредит, например:
увеличение базы налогообложения по закупке товаров (работ, услуг), по которым был предоставлен налоговый кредит в предыдущих отчетных периодах;
кредит не был задекларирован при закупке товаров (работ, услуг), или основные нематериальные фонды, которые являются объектами амортизации, используются интенсивнее для проведения операций, подлежащих налогообложению; так и НДС, уменьшающий налоговый кредит, например:
уменьшение базы налогообложения по закупке товаров (работ, услуг), по которым был предоставлен налоговый кредит в предыдущих отчетных периодах;
была задекларирована большая сумма кредита НДС на закупку товаров (работ, услуг) или основные нематериальные фонды, которые являются объектами амортизации, недоиспользуются для проведения операций, подлежащих налогообложению.
В строке 17 определяется общая сумма налогового кредита путем сложения значений строк 10а, 12а, 126, 12в и 16 (+или -) колонки Б.
Расчеты с бюджетом за отчетный период
Этот раздел является расчетной частью декларации и заполняется на основании данных 1 и 2 разделов.
В строке 18 рассчитывается общая сумма обязательств: строка 9 минус строка 17. Полученное при этом положительное значение заносится в подстроку 18а со знаком «+», а отрицательное — в подстроку 186 со знаком «-».
Строка 19 содержит корректировку платежей с учетом положений о вексельной форме уплаты налога на добавленную стоимость при ввозе (пересылке) товаров на таможенную территорию Украины. Если срок погашения векселя не наступил, налоговые обязательства должны быть уменьшены — в подстроку 19а переносится значение строки 6 декларации за данный отчетный период со знаком «-», если же в данном отчетном периоде вексель оплачен, налоговые обязательства должны быть увеличены — в подстроку 196 заносится значение строки 6 декларации за тот отчетный период, в котором был выдан вексель, погашаемый в данном отчетном периоде со знаком «+».
Суммируя значения строк 18 и 19, получаем сумму налога на добавленную стоимость, либо подлежащую уплате в данном отчетном периоде — положительное значение, которое заносится в строку 20, либо подлежащую возмещению — отрицательное значение, которое заносится в строку 21 со знаком «+». В строке 22 находят отражения авансовые возмещения за этот отчетный период, данные заносятся на основании Приложения 1 к декларации со знаком «+». Данная строка заполняется экспортерами, использующими квартальный отчетный период.
Для заполнения строки 23 необходимо выполнить следующие операции: строка 22 плюс строка 20 (полученное значение может быть только положительным и заносится в строку 23а); строка 22 минус строка 21 (полученное значение может быть как положительное, которое обозначает, что рассчитанная сумма налога на добавленную стоимость должна быть начислена к уплате в бюджет и указана в строке 23а, так и отрицательное, которое говорит о том, что сумма налога на добавленную стоимость должна быть возмещена из бюджета и указана в строке 236).
При заполнении последующих строк декларации плательщиков группы 1, предоставляющих полную форму декларации, можно условно разделить на 2 подгруппы: I.I — не осуществляющие операции по нулевой ставке, и 1.11 — осуществляющие операции по нулевой ставке, в т.ч. экспортные.
Для плательщиков подгруппы I.I бюджетное возмещение отрицательной разницы между налоговыми обязательствами и налоговым кредитом осуществляется в следующем порядке. В первую очередь погашается сумма задолженности плательщика по налогу на добавленную стоимость. Оставшаяся отрицательная разница зачисляется в погашение налоговых обязательств трех последующих отчетных периодов, и после этого остаток отрицательной разницы между налоговыми обязательствами и налоговым кредитом возмещается плательщику в указанном им порядке в течение месяца, следующего за месяцем, в котором представлена налоговая декларация за третий отчетный период. Поскольку при данном механизме невозможно точно определить, какая сумма налога будет подлежать бюджетному возмещению через три отчетных периода, распоряжение плательщика относительно порядка возмещения остатка отрицательной разницы определяется плательщиком в процентах, причем сумма цифр, указанных плательщиком в строках 25а, 256, 26, не может превышать 100%. Строка 27 в настоящее время не заполняется, поскольку законодательно не определен механизм проведения бюджетного возмещения путем выдачи казначейского чека.
Для плательщиков подгруппы 1.11 бюджетное возмещение осуществляется в течение месяца после представления декларации за отчетный период, в котором возникло такое возмещение. Для таких плательщиков предусмотрено составление приложения 3 к налоговой декларации. Превышение налогового кредита над налоговыми обязательствами, которая соответствует проценту операций, облагаемых по нулевой ставке, в общем объеме налогооблагаемых операций и которая подлежит возмещению в течение месяца со дня представления декларации за тот отчетный период, в котором такое превышение возникло. Оставшаяся часть бюджетного возмещения подлежит отнесению на уменьшение налоговых обязательств, следующих трех отчетных периодов путем отражения по лицевому счету плательщика и дальнейшему возмещению в порядке, предусмотренном для плательщиков подгруппы I.I.[6]
Форму декларации по налогу на добавленную стоимость (см. приложение Л)
Заполнение декларации по НДС в части налогового кредита в бухгалтерском учете контролируется следующей формулой (рис 2.3):
Обороты по дебету субсчета 641 за отчетный период
Сальдо по дебету субсчета 644 на конец отчетного периода
Сальдо по дебету субсчета 644 на начало отчетного периода
Строка 17 декларации
= + -
Рис 2.3 Заполнение декларации по НДС в части налогового кредита в бухгалтерском учете
Что касается правдивости отражения информации в финансовой отчетности, то в балансе сальдо 64 (стока 550) свернется с учетом уменьшения по дебету субсчета 641 и субсчета 644, а значит, расчеты с бюджетом отражают реальное состояние этих расчетов, то есть все налоговые накладные, как отраженные по дебету субсчета 641 ( на оприходованные поступления), так и отраженные по дебету субсчета 644 (на авансы выданные), засчитаны в уменьшение обязательств перед бюджетом.[18]
2.5 Альтернативные варианты возмещения НДС
На сегодняшний день одним из основных вопросов для предприятий экспортеров является вопрос возмещение НДС.
Как известно, Порядком проведения возмещения сумм налога на добавленную стоимость в части, которая подлежит зачислению на текущий счет налогоплательщика ,утвержденного постановлением Кабинета Министров Украины «О некоторых вопросах возмещения сумм налога на добавленную стоимость и упорядочивание расчетов с бюджетом» от 7 декабря 1999 года № 2215 (далее – Порядок № 2215), предоставляется возможность альтернативного зачисления сумм возмещения НДС:
– в счет погашения задолженности кредитора такого предприятия относительно платежей в государственный бюджет;
– в счет погашения предприятию выданных ему (или его кредиторам) кредитов, гарантированных государством, а также бюджетных ссуд, не оплаченных на дату проведения возмещения;
– за счет имущества другого налогоплательщика, который пребывает в налоговом залоге.
Основной интерес вызывает первый вариант проведения альтернативного возмещения.
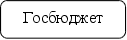
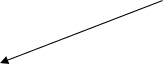
В общем виде схема действует таким образом. Среди своих кредиторов предприятие находит должника государственного бюджета, налоговая задолженность которого погашается имеющимися в наличии суммами своего возмещения, и одновременно уменьшается кредиторская задолженность перед ним.
 1
4.2
4.1 2