Финансовое состояние ООО "Спецстроймонтаж"
ГЛАВА 2. АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ ПРЕДПРИЯТИЯ ООО "СПЕЦСТРОЙМОНТАЖ"
2.1 Краткая характеристика предприятия и его деятельности
Общество с ограниченной ответственностью "Спецстроймонтаж" зарегистрировано 25.01.2002 год. Полное фирменное наименование общества: Общество с ограниченной ответственностью "Спецстроймонтаж". Сокращенное наименование общества: ООО "Спецстроймонтаж". Место нахождения общества: инд. 607010, Российская Федерация, Нижегородская обл., г. Кулебаки, ул. Войкова, д. 2а. Срок деятельности общества неограничен. Целью деятельности общества является извлечение прибыли.
ООО "Спецстроймонтаж" является компанией на рынке специализированных строительных услуг. Одним из главных направлений деятельности является создание жилищных комплексов "под ключ", удовлетворяющих требованиям государственных стандартов. В число других видов деятельности входят: выполнение стоительномотажных работ, проектирование, конструкторские и ремонтноотделочные работы, изготовление брусчатки и бордюров для дорог, а также транспортные услуги. Одним из ключевых профилей ООО "Спецстроймонтаж" является выполнение ряда целевых ремонтных работ "под ключ" общественных и производственных зданий, а также создание с нуля жилых домов и промышленных комплексов. Основной принцип работы компании ООО "Спецстроймонтаж" - строительство "под ключ", что подразумевает инженерный расчет по проекту всех необходимых материалов и работ с обоснованием необходимости их использования и выполнения, комплектная поставка качественных материалов заказчику, выполнение работ и предоставление гарантии. Главным достоинством в работе компании ООО "Спецстроймонтаж" становится строгая планомерность, пунктуальность и последовательность осуществления строительства. Весь комплекс услуг выполняется собственными силами, соблюдая дынные обязательства по срокам, качеству и формату проведения работ. ООО "Спецстроймонтаж" гарантирует высокое качество работ при относительно низких цен на строительство. Главная цель работы - добиться высокого качества, инвестиционной привлекательности и максимальных эксплуатационных характеристик реализованных проектов.
2.2 Бухгалтерский баланс. Его сущность и порядок отражения в нём хозяйственных операций
Бухгалтерский баланс - это таблица, в которой имущество организации сгруппировано по составу и функциональной роли (актив) и по источникам образования и целевому назначению (пассив). Итог актива должен быть обязательно равен итогу пассива, так как в активе и пассиве сгруппируется одно и то же имущество по разным направлениям.
В рекомендуемой форме бухгалтерского баланса актив баланса состоит из двух разделов:
Внеоборотные активы;
Оборотные активы.
В пассиве баланса источники формирования имущества сгруппированы в три раздела.
Капитал и резервы;
Долгосрочные займы;
V. Краткосрочные обязательства.
В бухгалтерском балансе отражается состояние имущества организации и источников его формирования на определенный момент времени. Между тем в организациях ежедневно совершаются самые разнообразные хозяйственные операции, и каждая из них вызывает изменения в состоянии хозяйственных ресурсов, а, следовательно, и в самом балансе. Следовательно, любая хозяйственная операция не нарушает равенства итогов актива и пассива баланса.
Активные счета предназначены для учета имущества организации (счета "Касса", "Расчетные счета", "Основные средства" и др.). Пассивные счета предназначены для учета обязательств организации (источников формирования имущества организации) (счета "Уставный капитал", "Добавочный капитал" и др.).
Помимо счетов для учета имущества организации (активных) и источников его формирования (пассивных) в бухгалтерском учете существуют активно-пассивные счета, на которых отражаются одновременно и имущество организации, и источники его формирования.
Активно-пассивные счета бывают двух видов: с односторонним сальдо (дебетовое либо кредитовое) и с двусторонним сальдо (дебетовое и кредитовое одновременно). Счетом с односторонним сальдо является счет "Прибыли и убытки". Если у организации суммы доходов превысили суммы расходов, то разница между ними дает прибыль, поэтому сальдо счета будет кредитовым (прибыль является источником формирования имущества и отражается в пассиве баланса). Если, наоборот, суммы доходов меньше сумм расходов, то разница между ними показывает убыток и сальдо по счету будет дебетовым. К активно-пассивным счетам с двусторонним развернутым сальдо относится счет "Расчеты с разными дебиторами и кредиторами". Сальдо по дебету этого счета означает дебиторскую, а сальдо по кредиту - кредиторскую задолженность. Расчеты с дебиторами и кредиторами объединяют на одном счете для того, чтобы не открывать разные счета для организаций и учреждений, которые могут быть в разное время дебиторами и кредиторами.
Сущность двойной записи состоит в том, что каждая хозяйственная операция отражается в одинаковой сумме по дебету и кредиту разных счетов. Текст, указывающий наименование дебетуемого и кредитуемого счетов на сумму отражаемой хозяйственной операции, Называется бухгалтерской статьей.
После отражения всех операций на счетах подсчитывают обороты и выводят конечные сальдо счетов. Они полностью совпадают с суммами аналогичных статей баланса, составленного после отражения всех операций. Вместе с тем двойная запись имеет большое познавательное значение, так как показывает, откуда (или за счет каких источников) поступили средства и куда они направляются. По корреспонденции можно установить экономический смысл, содержание каждой хозяйственной операции.
Таким образом, баланс необходим для того, чтобы проследить движение денежных средств по счетам, для наблюдения и контроля над состоянием и движением отдельных видов имущества и их источников. Рассмотрим анализ баланса предприятия (табл. 1, 2)
Имущество предприятия за рассматриваемый период увеличилось на 26319 тыс. руб., причём внеоборотные активы уменьшились в абсолютном выражении на 4254 тыс. руб., а в относительном – на 2,42 % .
Оборотные активы увеличились в абсолютном выражении на 30573 тыс. руб., а в относительном – на 2,42%.
Наибольший удельный вес во внеоборотных активах занимают основные средства. В рассматриваемом периоде они уменьшились в абсолютном выражении на 4223 тыс. руб., а в относительном – на 0,06%.
В оборотных активах наибольший удельный вес занимают запасы, которые уменьшились в абсолютном выражении на 38629 тыс. руб., а в относительном – на 16,92 % .
Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) уменьшилась как в абсолютном, так и в относительном выражении на 37,66 тыс. руб. и 1,29% соответственно.
Краткосрочная дебиторская задолженность увеличилась в абсолютном выражении на 74751 тыс. руб., а в относительном на 18,91%
Увеличение денежных средств на 1,44% говорит об увеличении массы наиболее ликвидных активов, что, несомненно, хороший результат, с другой стороны в условиях инфляции, даже при наличии сбыта продукции, хранение денежных средств не целесообразно в связи с их обесцениванием.
Увеличение оборотных активов положительно повлияет на производственно финансовую деятельность, а впоследствии на финансовую устойчивость предприятия.
Таблица 1. Анализ имущества предприятия
| показатель | состав актива баланса, тыс. руб. | структура актива, % | |||||
| на нач. г. .(d0) | на кон. г. .(d1) | изменен(d1-d0) | изменен. (d1-d0)2 | на нач. г. | на кон. г. | изменен. | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. внеоборотные активы | 157944 | 153690 | -4254 | 18096516 | 31,88 | 29,46 | -2,42 |
| 1.1 основные средства | 156922 | 152599 | -4223 | 17833729 | 99,35 | 99,29 | -0,06 |
| 1.2 долгосрочные финансовые вложения | 2 | 2 | 0 | 0 | 0.00 | 0.00 | 0 |
| 1.3 отложенные налоговые активы | 0 | 85 | -85 | 7225 | 0 | 0,06 | 0,06 |
| 1.4 прочие внеоборотные активы | 1020 | 1004 | -16 | 256 | 0,65 | 0,65 | 0 |
| 2. оборотные активы | 337451 | 368024 | 30573 | 934708329 | 68,12 | 70,54 | 2,42 |
| 2.1 запасы | 261001 | 222372 | -38629 | 1492199641 | 77,34 | 60,42 | -16,92 |
| в том числе: сырье, материалы и другие аналогичные ценности | 190717 | 151793 | -38924 | 1515077776 | 56,52 | 41,26 | -15,26 |
| затраты в незавершенном производстве (издержках обращения) | 64687 | 40294 | -24393 | 595018449 | 19,17 | 10,94 | -8,23 |
| готовая продукция и товары для перепродажи | 3424 | 27228 | 23804 | 566630416 | 1,01 | 7,39 | 6,38 |
| расходы будущих периодов | 2173 | 3058 | 885 | 783225 | 0,64 | 0,83 | 0,19 |
| 2.2 налог на добавленную стоимость по приобретенным ценностям | 6549 | 301 | -6248 | 39037504 | 1.94 | 0,08 | -1,86 |
| 2.3 дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 10798 | 7032 | -3766 | 14182756 | 3,2 | 1,91 | -1,29 |
| 2.4 дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 56942 | 131693 | 74751 | 5587712001 | 16,87 | 35,78 | 18,91 |
| 2.5 краткосрочные финансовые вложения | 733 | 0 | -733 | 537289 | 0,22 | 0 | -0,22 |
| 2.6 денежные средства | 1072 | 6460 | 5388 | 30669444 | 0,32 | 1.76 | 1,44 |
| 2.7 прочие оборотные активы | 356 | 166 | -190 | 36100 | 0,11 | 0,05 | -0,06 |
| итого активов | 495395 | 521714 | 26319 | 692689761 | 100 | 100 | |
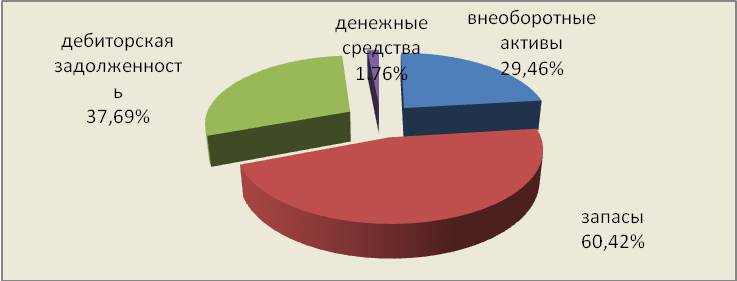
Рис. 1. Структура актива баланса на конец 2008 года
Рассчитаем структурные сдвиги в имуществе предприятия:
1. линейный коэффициент абсолютных линейных сдвигов. Показывает удельные веса (проценты) отдельных элементов совокупности в рассматриваемом и предыдущем периоде.
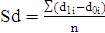 (42)
где d - индекс структурной составляющей, i=1, 2, 3..n, n – число выделенных элементов.
2. квадратический коэффициент абсолютных структурных сдвигов. Указывает на сколько процентных пунктов в среднем, отклоняются друг от друга сравниваемые удельные веса. При отсутствии сдвигов эти показатели раны 0.
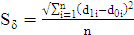 (43)
3. индекс различий.
При определении
 и
 принимаются
в долях от единиц,
(норматив 0<Ip≤1).
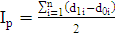 (44)
1.
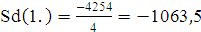 ,
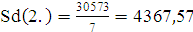 ,
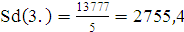 ,
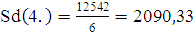
2.
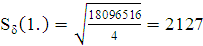 ,
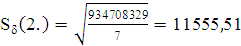 ,
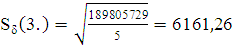 ,
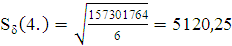
3.
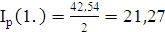 ,
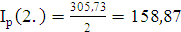 ,
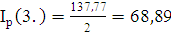 ,
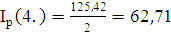
Источники образования имущества увеличились на 26319 тыс. руб., причем капитал и резервы увеличились в абсолютном выражении на 13777 тыс. руб., а в относительном на 2,24%.
Обязательства также увеличились в абсолютном выражении на 12542 тыс. руб., а в относительном уменьшились на 2,24%.
Таблица 2. Анализ источников формирования имущества предприятия
| показатель | состав пассива баланса, тыс. руб. | структура пассива | |||||
| на нач. г.(d0) | на кон. г.(d1) | изменен. (d1-d0) | изменен. (d1-d0)2 | на нач. г. | на кон. г. | изменен | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 3. капитал и резервы | 38880 | 52657 | 13777 | 189805729 | 7,85 | 10,09 | 2,24 |
| 3.1 уставный капитал | 4935 | 4935 | 0 | 0 | 12,69 | 9,37 | -3,32 |
| 3.2 добавочный капитал | 6367 | 6367 | 0 | 0 | 16,38 | 12,09 | -4,29 |
| 3.3 резервный капитал | 0 | 247 | 247 | 61009 | 0 | 0,47 | 0,47 |
| 3.4 целевое финансирование | 0 | 733 | 733 | 537289 | 0 | 1,39 | 1,39 |
| 3.5 нераспреде-ленная прибыль прошлых лет | 27578 | 40375 | 12797 | 163763209 | 70,93 | 76,68 | 5,75 |
| 4. обязательства | 456515 | 469057 | 12542 | 157301764 | 92,15 | 89,91 | -2,24 |
| 4.1 долгосрочные обязательства | 55895 | 9419 | -46476 | 2154445056 | 12,2 | 2,01 | -10,23 |
| 4.1.1 заемные средства | 48923 | 0 | -48923 | 2393459929 | 87,53 | 0 | -87,53 |
| 4.1.2 отложенные налоговые обязательства | 6972 | 9419 | 2447 | 5987809 | 12,47 | 100 | 87,53 |
| 4.2 краткосрочные обязательства | 401620 | 459638 | 58018 | 3366088324 | 87,8 | 97,99 | 10,01 |
| 4.2.1 заемные средства | 117974 | 236620 | 118646 | 14076873316 | 29,4 | 51,48 | 22,08 |
| 4.2.2 кредиторская задолженность | 280216 | 218210 | -62006 | 3844744036 | 69,8 | 47,47 | -22,33 |
| 4.2.3 расчеты по дивидендам | 3 | 3 | 0 | 0 | 0 | 0 | 0 |
| 4.2.4 доходы будущих периодов | 0 | 669 | 669 | 447561 | 0 | 0,15 | 0,15 |
| 4.2.5 резервы предстоящих платежей | 2427 | 4136 | 1709 | 2920681 | 0,8 | 0,9 | 0,1 |
| итого | 495395 | 521714 | 26319 | 692689761 | 100 | 100 | |
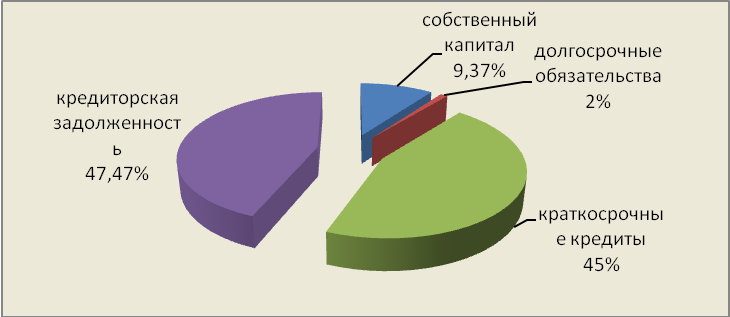
Рис.2. Структура пассива баланса на конец 2008 года
Краткосрочные обязательства так же увеличились как в абсолютном, так и в относительном выражении на 58018 тыс. руб. и 10,01% соответственно.
С другой стороны можно отметить уменьшение долгосрочных обязательств, как в абсолютном, так и в относительно выражении на 46476 тыс. руб. и 10,23% соответственно.
Однако нужно отметить, что к концу года доля собственного капитала в общем объеме источников составила 2,24%, а заемные средства уменьшились на 2,24%.
2.3 Анализ источников формирования капитала
2.3.1 Анализ динамики, состава и структуры источников формирования капитала предприятия
Руководство предприятия должно иметь четкое представление,
за счет, каких источников ресурсов оно будет осуществлять свою деятельность и
в какие сферы деятельности будет вкладывать свой капитал.
Забота об обеспечении бизнеса необходимыми финансовыми ресурсами является ключевым моментом в деятельности любого предприятия. Для анализа динамики, состава и структуры источников формирования капитала предприятия составим табл. 3
Таблица 3. Анализ динамики и структуры источников капитала
| Источник капитала | Наличие средств, тыс. руб. | Структура средств, % | ||||
| на нач. г | на кон. г | изменен. | на нач. г. | на кон. г. | изменен | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| собственный капитал | 38880 | 52657 | 13777 | 7,85 | 10,09 | 2,24 |
| заемный капитал | 456515 | 469057 | 12542 | 92,15 | 89,91 | -2,24 |
Из табл. 3 видно, что на данном предприятии основной удельный вес в структуре капитала занимает заемный капитал, хотя за отчетный период его доля снизилась на 2,24%, а собственного, соответственно, увеличилась на 2,24% Необходимо более детально изучить динамику и структуру собственного и заемного капитала, выяснить причины изменения отдельных их слагаемых и дать оценку этих изменений за отчетный период. Составим табл. 4
Таблица 4. Динамика структуры собственного капитала
| Источник капитала | Наличие средств, ты сруб. | структура средств, % | ||||
| на нач. г | на кон. г | изменен. | на нач. г. | на кон. г. | изменен | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 3. капитал и резервы | 38880 | 52657 | 13777 | 7,85 | 10,09 | 2,24 |
| 3.1 уставный капитал | 4935 | 4935 | 0 | 12,69 | 9,37 | -3,32 |
| 3.2 добавочный капитал | 6367 | 6367 | 0 | 16,38 | 12,09 | -4,29 |
| 3.3 резервный капитал | 0 | 247 | 247 | 0 | 0,47 | 0,47 |
| 3.4 целевое финансирование | 0 | 733 | 733 | 0 | 1,39 | 1,39 |
| 3.5 нераспреде-ленная прибыль прошлых лет | 27578 | 40375 | 12797 | 70,93 | 76,68 | 5,75 |
Таблица 5. Динамика структуры заемного капитала
| Источник заемных средств | Сумма, тыс. руб. | структура капитала, % | ||||
| на нач. г | на кон. г | изменен. | на нач. г. | на кон. г. | изменен | |
| 4. обязательства | 456515 | 469057 | 12542 | 92,15 | 89,91 | -2,24 |
| 4.1 долгосрочные обязательства | 55895 | 9419 | -46476 | 12,2 | 2,01 | -10,23 |
| 4.1.1 заемные средства | 48923 | 0 | -48923 | 87,53 | 0 | -87,53 |
| 4.1.2 отложенные налоговые обязательства | 6972 | 9419 | 2447 | 12,47 | 100 | 87,53 |
| 4.2 краткосрочные обязательства | 401620 | 459638 | 58018 | 87,8 | 97,99 | 10,01 |
| 4.2.1 заемные средства | 117974 | 236620 | 118646 | 29,4 | 51,48 | 22,08 |
| 4.2.2 кредиторская задолженность | 280216 | 218210 | -62006 | 69,8 | 47,47 | -22,33 |
| 4.2.3 расчеты по дивидендам | 3 | 3 | 0 | 0 | 0 | 0 |
| 4.2.4 доходы будущих периодов | 0 | 669 | 669 | 0 | 0,15 | 0,15 |
| 4.2.5 резервы предстоящих платежей | 2427 | 4136 | 1709 | 0,8 | 0,9 | 0,1 |
Данные табл. 4 показывают изменения в размере и структуре собственного капитала: значительно увеличились сумма, и доля нераспределенной прибыли при одновременном уменьшении удельного веса уставного и добавочного капитала. Общая сумма собственного капитала за отчетный год увеличилась в абсолютном выражении на 13777 тыс. руб., а в относительном на 2,24%.
Из табл. 5 следует, что за отчетный год сумма заемных средств увеличилась в абсолютном выражении на 12542 тыс. руб., а в относительном уменьшилась на 2,24%. Произошли существенные изменения и в структуре заемного капитала: доля долгосрочных банковских кредитов уменьшилась в абсолютном выражении на 46476 тыс. руб., в относительном на 10,23%, а краткосрочных увеличилась в абсолютном выражении на 58018 тыс. руб., в относительном на 10,01%.
2.3.2 Оценка стоимости капитала предприятия
Финансовые методы оценки в основном ориентируются на определение будущей стоимости имущества и включают в себя: методы капитализации доходов; методы дисконтирования денежных потоков.
Все балансовые методы предполагают, что собственный капитал, представленный в балансе, определяется как разница между всеми активами предприятия и всеми пассивами (обязательствами). Этот показатель можно назвать балансовой стоимостью собственного капитала предприятия.
К недостаткам этого метода относят то, что он не отражает реальной рыночной стоимости материальных активов, не учитывает нематериальных активов к достоинствам - простота, поскольку практически сразу получается готовый показатель, понятность для большинства пользователей[6].
Изменение в структуре собственного капитала в абсолютном выражении составляет 13777 тыс. руб., а в относительном 2,24%.
Таким образом, собственный капитал предприятия увеличился на 2,24%, что говорит о положительных тенденциях в хозяйственной деятельности предприятия.
Стоимость собственного капитала предприятия в отчетном периоде определяется следующим образом (ф.1):
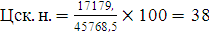 ,
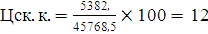 ,
Среднегодовая сумма собственного капитала = 91537ч2 = 45768,5 тыс. руб.
Стоимость заемного капитала в виде банковских кредитов исчисляется следующим образом (ф.2):
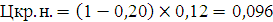 ,
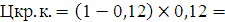 0,1056
Стоимость кредиторской задолженности определяется следующим образом (ф.3):
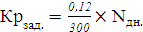
 - просрочка
платежа.
Просрочки платежей нет
2.4 Анализ размещения капитала и оценка имущественного состояния предприятия
2.4.1 Анализ структуры активов предприятия
Для анализа структуры активов составим табл. 6
В балансе предприятия (ООО "Спецстроймонтаж") преобладают оборотные активы (68,12 % на начало года и 70,54 % на конец года), к концу отчётного периода их доля в имуществе предприятия увеличилась, темп роста составил 2,24%.
В оборотных активах, в свою очёредь преобладают материальные оборотные средства (запасы). В начале года их доля в имуществе ООО "Спецстроймонтаж" составила 77,34%, к концу года доля несколько снизилась, темп снижения составил 16,92%. Этот вывод закономерен, поскольку мы рассматриваем предприятие, относящееся к строительной отрасли.
Таблица 6 Группировка активов
| Актив баланса | Актив баланса | На начало года | На конец года | Изменениетыс., руб. | Темп роста, % | ||
| тыс.руб. | доля,% | тыс.руб. | доля,% | ||||
| долгос рочные активы | основные средства | 156922 | 31,68 | 152599 | 29,25 |
-4323 |
-2,8 |
| долгосрочные финансовые вложения | 2 | 0 | 2 | 0 | 0 | 0 | |
| незавершенные капитальные вложения | 0 | 0 | 0 | 0 | 0 | 0 | |
| нематериальные активы | 0 | 0 | 0 | 0 | 0 | 0 | |
| оборотные активы | запасы | 261001 | 52,69 | 222372 | 42,62 | -38629 | -14,8 |
| дебиторская задолженность | 67740 | 13,67 | 138725 | 26,59 | 70985 | 105 | |
| краткосрочные финансовые вложения | 733 | 0 | 0 | 0 | -733 | ||
| денежная наличность | 1072 | 0,22 | 6460 | 1,24 | 5388 | 503 | |
В структуре актива баланса преобладают оборотные активы и на начало и на конец периода. В структуре долгосрочных активов большую долю занимают основные средства, на 2008 год они уменьшились на 2,8%.
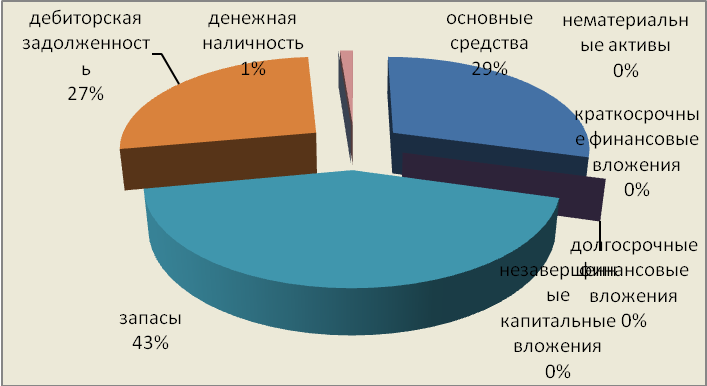
Рис. 3. Структура актива баланса на конец 2008 года
В структуре оборотных активов преобладают запасы, к концу 2008 года их доля уменьшилась на 14,8%. Немалую долю в оборотных активах занимает дебиторская задолженность. К концу 2008 года она увеличилась на 105%.
Краткосрочные финансовые вложения и денежная наличность составляет незначительную долю в оборотных активах. Доля денежной наличности к концу 2008 года увеличилась в 5,05 раз.
Внеоборотные активы уменьшились к концу 2008 года, денежные средства увеличились в абсолютном и в относительном выражении, дебиторская задолженность – увеличилась, что может явиться причиной неплатёжеспособности предприятия к концу отчётного периода.
Таблица 7 Структура активов предприятия
| Актив баланса | На начало года | На конец года | прирост | |||
| тыс.руб. | доля,% | тыс.руб. | доля,% | Измене ние, тыс., руб. | доля, % | |
| 1. Внеоборотные активы | 157944 | 31,88 | 153690 | 29,46 | -4254 | -2,42 |
| 2. Оборотные активы | 337451 | 68,12 | 368024 | 70,54 | 30573 | +2,42 |
| в сфере производства | 327861 | 98,45 | 265724 | 90,85 | -62137 | -7.6 |
| в сфере обращения | 5229 | 1,55 | 33688 | 9,15 | +28459 | +7,6 |
|
из них оборотные активы с минимальным риском вложения |
1805 | 0,53 | 6460 | 1,76 | +4655 | +1,23 |
| с невысоким риском вложения | 333077 | 98,70 | 358341 | 97,37 | +25264 | -1,33 |
| с высоким риском вложения | 2569 | 0.77 | 3223 | 0,87 | +654 | +0,1 |
| итого | 495395 | 100 | 521714 | 100 | 26319 | ------- |
|
в том числе немонетарные активы |
1805 | 0,36 | 6460 | 1,24 | +4655 | +0,88 |
| монетарные активы | 493590 | 99,64 | 515254 | 98,76 | +21664 | -0,88 |
| монетарные пассивы | 447113 | 454830 | +7717 | |||
Из таблицы видно, что за расчётный период структура анализируемого предприятия несколько изменилась. Доля основного капитала (внеоборотных активов) уменьшилась на 2,42%, а доля оборотных активов увеличилась в том числе в сфере производства уменьшилась на 7,6%, а в сфере обращения соответственно увеличилась. В связи с этим изменилось органическое строение капитала: на начало года отношение оборотного капитала к основному 2,14, а на конец - 2,4, что будет способствовать ускорению его оборачиваемости.
Вместе с тем повысился риск вложений в оборотные активы в связи с увеличением доли высокорисковых и с уменьшением доли низкорисковых активов.
Значительный вес имеют монетарные активы в общей валюте баланса, но за расчётный период их доля уменьшилась на 0,88%.
Рассчитаем монетарные пассивы (кредиты банков, кредиторская задолженность, авансы полученные, и другие виды привлечённых средств)
МП0 = 48923+117974+280216 = 447113 тыс.руб.
МП1 = 236620+218210 = 454830 тыс.руб.
Если монетарные активы превышают монетраные пассивы (что мы и наблюдаем на исследуемом предприятии), то при росте цен и снижении покупательной способности денежной единицы, предприятие несёт финансовые потери из-за обесценивания этих активов. Величину данных потерь определим следующим образом:
Среднегодовая сумма
Монетарных активов 504422 тыс.руб.
Монетарных пассивов 450972 тыс.руб.
Чистых монетарных активов 53450 тыс.руб.
Индекс инфляции 120%
∆KL = 53450 - 53450*1,2 = -10690 тыс.руб.
Таким образом, за счёт превышения монетарных активов над монетраными пассивами, предприятие уменьшило собственный капитал на 10690 тыс.руб. это отрицательный эффект инфляции.
2.4.2 Анализ состава, структуры и динамики основного капитала
Таблица 8 Состав и динамика основного капитала
| средства предприятия | На начало года | На конец года | Изменение, руб. | Темп роста, % | ||
| руб. | % | руб. | % | |||
| итого | 157944 | 100 | 153690 | 100 | -4254 | --2,69 |
| основные средства | 156922 | 99,35 | 152599 | 99,35 | -4323 | 0 |
| нематериальные активы | 0 | 0 | 0 | 0 | 0 | 0 |
| долгосрочные финансовые вложения | 2 | 0 | 2 | 0 | 0 | 0 |
| незавершенные капитальные вложения | 0 | 0 | 0 | 0 | 0 | 0 |
| прочие внеоборотные активы | 1020 | 0,65 | 1004 | 0,65 | -16 | 0 |
Из таблицы видим, что сумма основного капитала уменьшилась на 2,69%. Уменьшение произошло как за счёт уменьшения основных средств , так и за счёт уменьшения прочих внеоборотных активов. По остальным статьям изменений за расчетный период не происходила и доля их в основном капитале равна нулю.
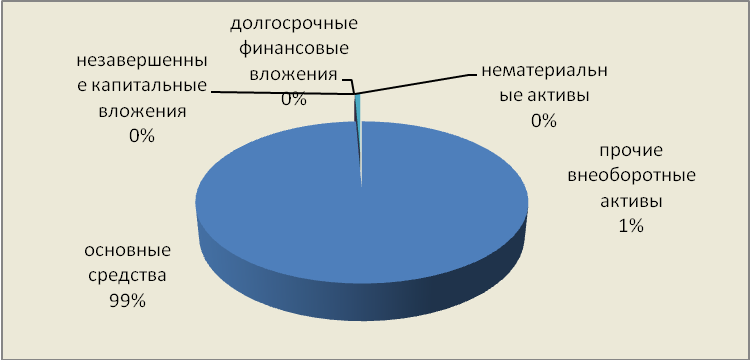
Рис.4. Структура основного капитала на конец 2008 года
За отчётный период источники средств увеличились, темп роста составил 5,3%
В источниках средств преобладает заёмный и привлечённый капитал 92 % в начале года и 90% в конце года. К концу года его доля немного уменьшается, но не настолько, чтобы поправить финансовое состояние предприятия;
Собственный капитал увеличился на 35,4%
В заёмном и привлечённом капитале в начале года большую часть составляла кредиторская задолженность и прочие краткосрочные пассивы 57% и 24% соответственно, долгосрочные обязательства составили 11 %. К концу года большую часть составляли уже краткосрочные кредиты, которые увеличили свою долю в имуществе с 24% до 45%. Долгосрочные обязательства к концу года составили всего лишь 1% от всего имущества.
Платежеспособность предприятия анализируется в краткосрочной и долгосрочной перспективе. Оценка способности погашать краткосрочные обязательства (платежеспособность в краткосрочной перспективе) проводится на основе анализа ликвидности активов. Оценка способности расплачиваться по всем видам обязательств (платежеспособность в долгосрочной перспективе) проводится на основе анализа ликвидности баланса.
За отчётный период источники средств увеличились, темп роста составил 5,3%
2.4.3 Анализ состава, структуры и динамики оборотных активов
Таблица 9 Структура оборотных средств предприятия, тыс. руб.
| Оборотные активы | 2007 | 2008 | % | |
| Запасы | 261001 | 222372 | 60,4 | -38629 |
| НДС | 6549 | 301 | 0,1 | -6248 |
| Дебиторская задолженность | 67740 | 138725 | 37,7 | + 70985 |
| Краткосрочные финансовые вложения | 733 | 0 | 0 | -733 |
| Денежные средства | 1072 | 6460 | 1,8 | -5388 |
| Прочие | 356 | 166 | 0,03 | -190 |
| Итого | 337451 | 368024 | 1 | -30573 |
Из таблицы можно заключить, что большую часть в оборотных активах составляют запасы и дебиторская задолженность. Последняя увеличилась, поэтому следует обратить более пристальное внимание именно на управление этой статьёй баланса.
В нашем случае предлагается проводить анализ условий расчёта за продукцию. Именно он позволяет принять обоснованные решения относительно времени отсрочки платежа, объёма кредита, который может быть предоставлен отдельным покупателям с учётом их финансовой устойчивости, целесообразности предоставления скидок за ускорение расчётов.
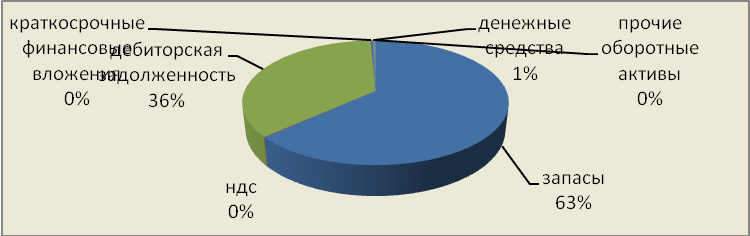
Рис.5. Структура оборотных средств предприятия на 2008 год.
2.4.4 Анализ состояния производственных запасов
Таблица 7. Анализ состояния производственных запасов
| Актив баланса | 2007 | 2008 | Изменение, руб. | Темп прироста, % | ||
| руб. | % | руб. | % | |||
| Запасы - всего | 261001 | 100 | 222372 | 100 | -38629 | -14,8 |
| Сырье и материалы | 190717 | 73 | 151793 | 68,3 | -174 924 | -20,4 |
| Незавершенное производство | 64687 | 24,8 | 40294 | 18,1 | -24393 | -37,7 |
| Готовая продукция | 3424 | 1,4 | 27228 | 12,2 | +23804 | +695 |
| Расходы будущих периодов | 2173 | 0,8 | 3058 | 1,4 | +885 | +40.7 |
В структуре запасов наибольшую долю имеют сырьё и материалы как в 2007, так и в 2008 году, что и является нормой для предприятия, ведущего деятельность в строительной области. В 2008 году их доля в структуре запасов уменьшилась (с 73% до 68.3%).
Наименьшая доля – расходы будущих периодов. Но в 2008 году они увеличились. (с 0.8% до 1,4%)
Доля незавершенного производства уменьшилась (с 24,8 % до 18,1%) , а доля готовой продукции увеличилась с 1,4% до 12,2%.
2.4.5 Анализ состояния дебиторской задолженности
Главная цель анализа дебиторской задолженности – разработка политики кредитования покупателей, направленной на увеличение прибыли организации, ускорение расчётов и снижение риска не платежей.
В качестве основных задач можно выделить:
- анализ состояния дебиторской задолженности, её состава и структуры,
- формирование аналитической информации, позволяющей контролировать дебиторскую задолженность,
- определение реальной стоимости дебиторской задолженности в условиях меняющейся покупательной способности денежных средств,
- анализ и разработку политики расчётов, обоснование условий предоставления кредита покупателям и получения кредита от поставщиков,
- прогнозирование дебиторской задолженности.
В наиболее общем виде изменения объёма дебиторской задолженности за год могут быть охарактеризованы данными баланса.
Проведём расчёт показателей, характеризующий дебиторскую задолженность ООО "Спецстроймонтаж".
Для анализа дебиторской задолженности используется следующая группа показателей:
Оборачиваемость дебиторской задолженности
Кдз = выручка от продажи в кредит/средняя дебиторская задолженность,
Средняя дебиторская задолженность:
ДЗср = (ДЗо+ДЗ1)/2
На 2007 год:
ДЗср = (56888 + 67740)/2 = 62 тыс. руб.
Кдз = 271/62 = 4,37 раз
На 2008 год:
ДЗср = (138725 + 67740)/2 = 103232,5 тыс. руб.
Кдз = 327/103 = 3,17 раз
Период погашения дебиторской задолженности:
Тдз = длительность периода*ДЗср/выручка от продажи в кредит.
Следует иметь в виду, что чем больше период просрочки задолженности, тем выше риск её непогашения.
На 2007 год:
Тдз = 365*62/271 = 83 дня
На 2008 год:
Тдз = 365*103,2/627 = 60 дней = 2 месяца
Доля дебиторской задолженности в общем объёме оборотных активов
ДЗоа = ДЗ/ОА
На 2007 год: ДЗоа= 67740/337451 = 0,20 или 20%
На 2008 год: ДЗоа= 138725/368024= 0,377 или 37,7%
Доля сомнительной задолженности в составе дебиторской задолженности
ДЗс = ДЗсз/ДЗ Сомнительных дебиторов нет
Таблица 8 Анализ дебиторской задолженности.
| Показатели | 2007 | 2008 | Изменения |
| Оборачиваемость, кол-во раз | 4,37 | 3,17 | -1,20 |
| Период погашения Дз, дни | 83 | 60 | -23 |
| Доля Дз в ОА, % | 20 | 37,7% | 16 |
| Доля Дсз | - | - | - |
Как следует из таблицы, на 23 дня уменьшился средний срок погашения дебиторской задолженности, который в 2008 году составил 60 дней. Имея в виду, что доля дебиторской задолженности к концу 2008 года составила 36% общего объёма оборотных активов, и оборачиваемость уменьшилась до 3,17 раз, можно сделать вывод о снижении ликвидности оборотных активов в целом и об ухудшении финансового положения предприятия.
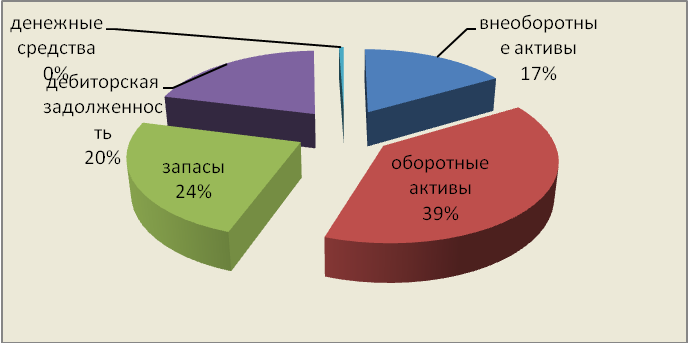
Рис 6. Структура актива баланса на конец 2007 года
Сумма дебиторской задолженности отражает текущую задолженность заказчиков в условиях роста объёма производства.
2.4.6 Анализ остатков денежных средств
Таблица 9 Анализ остатков денежных средств
| Актив баланса | 2007 | 2008 | Изменение, руб. | Темп роста, % | ||
| руб. | % | руб. | % | |||
| Имущество - всего | 495395 | 100 | 521714 | 100 | 26319 | 5,3 |
| 1. Внеоборотные активы | 157944 | 31,9 | 153690 | 29,5 | -4254 | -2,7 |
| 2. Оборотные активы | 337451 | 68,1 | 368024 | 70,5 | 30,57 | 9,06 |
| 2.1. Материальные оборотные средства (запасы) | 261001 | 52,7 | 222372 | 42,6 | -38629 | -14,8 |
| 2.2. Дебиторская задолженность | 67740 | 13,7 | 138725 | 26,6 | 70985 | 104,79 |
| 2.3. Денежные средства | 1072 | 0,2 | 6460 | 1,2 | +5888 | +402 |
Денежные средства в структуре активов баланса увеличились на 5888