Финансовое состояние ООО "Спецстроймонтаж"
2.5 Анализ эффективности и интенсивности использования капитала предприятия
2.5.1 Показатели эффективности и интенсивности использования капитала предприятия, их расчёт и анализ
Эффективность капитала характеризуется его доходностью – отношением суммы прибыли к среднегодовой сумме капитала
ВЕР = (чистая прибыль+проценты за кредиты+налоги из прибыли)/активы
ВЕР0 = 6363+427+8481/495395 = 0,03
ВЕР 1 = 17179+3848+15856 /521714 = 0,07
ROA0 = ВЕР0 (1 – Кн) = 0,03*0,8 = 0,024
ROA1 = ВЕР1 (1 – Кн) = 0,07*0,8 = 0,056
2.5.2 Факторный анализ показателей эффективности использования капитала предприятия
Доходность собственного капитала будем рассматривать по следующей формуле рентабельности собственного капитала:
ROE = ROA*MK, (45)
где, ROA – экономическая рентабельность совокупного капитала до уплаты налогов, MK - мультипликатор капитала или плечо финансовый рычага (ЗК/СК)
Данная взаимосвязь показывает зависимость между степенью финансового риска и прибыльностью собственного капитала. Очевидно, что по мере снижения рентабельности совокупного капитала предприятие должно увеличивать степень финансового риска (увеличивать сумму заемного капитала), чтобы обеспечить желаемый уровень доходности собственного капитала.
Расширим факторную модель ROE за счет разложения на составные части показателя ROA:
ROE = Rп*Коб*МК,
Где Rп – рентабельность продаж (отношение прибыли предприятия к выручке); Коб - коэффициент оборачиваемости капитала предприятия (отношение выручки предприятия к стоимости капитала); MK - мультипликатор капитала или плечо финансовый рычага (ЗК/СК).
Таблица 10 Показатели эффективности использования совокупного капитала
| Показатель | 2007 год | 2008 год |
| Балансовая прибыль, тыс. руб. | 119626 | 36513 |
| Выручка от всех видов продаж, тыс. руб. | 647858 | 225725 |
| Прибыль после уплаты налогов, тыс. руб. | 17179 | 5382 |
| Среднегодовая сумма капитала, тыс. руб.: | 495395 | 521714 |
| Эконом. рент-ть совокупного капитала, % | 44 | 12 |
| Рентабельность продаж, % | 6 | 6 |
| Коэф-т оборачиваемости капитала | 1,31 | 0,43 |
| Мультипликатор капитала | 11,74 | 8,91 |
| Рентабельность собственного капитала после уплаты налогов, % | 92,28 | 23 |
Общее изменение рентабельности собственного капитала 2008 года по сравнению с 2007 составляет – -69,28%. Это произошло, в том числе за счет изменения следующих составляющих:
1) рентабельности продаж: (6-6)* 1,31*11,74 = 0%
2) оборачиваемости капитала: (0,43-1,31)* 6*11,74 = -62%
3) мультипликатора капитала: (8.91 - 11,74)* 6*0.43= -7,28%
Следовательно, на снижение доходности собственного капитала наибольшее влияние оказало изменение такого показателя как оборачиваемость капитала (-62%).
Получение достаточно высокой прибыли на средства вложенные в предприятие, зависит главным образом от изобретательности , мастерства и мотивации руководства. Следовательно, такие показатели как ROA и ROE являются хорошим средством для оценки качества управления. Связанный с эффективностью управления эти показатели намного надежнее других показателей оценки финансовой устойчивости предприятия, основанных на соотношении отдельных статей баланса. Поэтому он составляет большой интерес для всех субъектов хозяйствования.
2.5.3 Анализ оборачиваемости капитала
Бизнес в любой сфере деятельности начинается с определенной суммы денежной наличности, за счет которой приобретается необходимое количество ресурсов, организуется процесс производства и сбыт продукции. Капитал в процессе своего движения проходит последовательно три стадии кругооборота: заготовительную, производственную и сбытовую
На первой стадии предприятие приобретает необходимые ему основные фонды, производственные запасы,
На второй - часть средств в форме запасов поступает в производство, а часть используется на оплату труда работников, выплату налогов, платежей по социальному страхованию и другие расходы. Заканчивается эта стадия выпуском готовой продукции.
На третьей стадии готовая продукция реализуется, и на счет предприятия поступают денежные средства, причем, как правило, больше первоначальной суммы на величину полученной прибыли от бизнеса.
Следовательно, чем быстрее капитал сделает кругооборот, тем больше предприятие получит и реализует продукции при одной и той же сумме капитала за определенный отрезок времени. Задержка движения средств на любой стадии ведет к замедлению оборачиваемости капитала, требует дополнительного вложения средств и может вызвать значительное ухудшение финансового состояния предприятия.
Оборачиваемость капитала тесно связана с его рентабельностью и служит одним из важнейших показателей, характеризующих интенсивность использования средств предприятия и его деловую активность.
Средние остатки всего капитала и его составных частей рассчитываются по средней хронологической: половина суммы на начало периода плюс остатки на начало каждого следующего месяца плюс половина остатка на конец периода и результат делится на количество месяцев в отчетном периоде.
При определении оборачиваемости всего капитала сумма оборота должна включать общую выручку от всех видов продаж. Если же рассчитываются показатели оборачиваемости только функционирующего капитала, то в расчет берется только выручка от реализации продукции, работ, услуг, а в знаменателе - сумма активов за вычетом долгосрочных и и краткосрочных финансовых вложений, неустановленного оборудования, остатков незаконченного капитального строительства и др.
Эффективность использования оборотных средств характеризуется, с одной стороны, их оборачиваемостью, с другой – ликвидностью.
Ликвидность текущих активов – скорость превращения их в денежную форму, позволяет оценить эффективность использования оборотного капитала как источника текущих платежей предприятия. К показателям ликвидности оборотных активов относят коэффициенты срочной, абсолютной, критической и текущей ликвидности, отражающие платежные возможности предприятия при выполнении некоторых условий.
Коэффициент быстрой (срочной) ликвидности показывает, в какой степени краткосрочные обязательства предприятия (задолженность по краткосрочным кредитам и кредиторская задолженность, могут быть обеспечены имеющимися у него денежными средствами (ф.38).
Кб.л.(2007) = ДС/(П1+П2) = 1072/(24092+238268) = 0,004
Кб.л.(2008) = ДС/(П1+П2) = 1046/(55895+400620) = 0,002
Коэффициент срочной ликвидности уменьшился по сравнению с 2007 годом, хотя и в 2008 году он не достигал нормы. (уменьшение произошло из-за увеличения кредиторской задолженности).
Коэффициент абсолютной ликвидности характеризует возможность предприятия погашать краткосрочную задолженность за счет наиболее ликвидных активов, к которым относят денежные средства и краткосрочные финансовые вложения (в сумме составляют А1) могут быть обеспечены имеющимися у него денежными средствами (ф.37)
Каб.л.(2007) = 1805/(24092+238268) = 0,007
Каб.л(2008) = 1793/(55895+400620) = 0,004
Коэффициент абсолютной ликвидности также уменьшился по сравнению с 2007 годом.
Критический коэффициент ликвидности (Ккр.л.) отражает возможности погашения краткосрочной задолженности за счет наиболее ликвидных активов и при условии своевременного расчета с дебиторами. В числитель коэффициента добавляется дебиторская задолженность предприятия (быстрореализуемые активы, А2). Величина коэффициента – не менее 0,7-0,8.
К3(2007) = 69545/(24092+238268) = 0,265
К3(2008) = 109151/(55895+400620) = 0,239
Критический коэффициент ликвидности также не достигает нормы и уменьшается по сравнению с 2007 году.
Коэффициент текущей ликвидности (Кт.л.) показывает платежные возможности предприятия при условии полного использования наиболее ликвидных и быстрореализуемых активов (денежных средств, краткосрочных финансовых вложений и дебиторской задолженности), а также за счет реализации части производственных запасов. В числитель коэффициента добавляются материальные оборотные средства (медленно реализуемые активы, А3) (ф.39)
Ктл(2007) = 330546/(24092+238268) = 1,26
Ктл.(2008) = 298110/(55895+400620) = 0,653
Коэффициент текущей ликвидности также не достигает нормы ни в 2007, ни в 2008 году, в 2008 он даже меньше, чем в 2007 году.
Оборачиваемость дает возможность оценить эффективность использования оборотных средств с точки зрения обеспеченности текущей (операционной) деятельности предприятия. Система показателей оборачиваемости включает:
1) Скорость оборота – количество дней, в течение которого оборотные средства совершают один полный оборот, проходя все стадии и возвращаясь в первоначальную, денежную форму.
Доб =
 (46)
где Оср – средняя за период сумма оборотных средств,
Д – число дней в анализируемом периоде,
Qр – выручка от реализации продукции за период.
Доб (2007) = 247331х90/124517 = 179 дней
За 2007 год оборотный капитал совершил два оборота.
Доб (2008) = 318109х90/225725 = 128дней
За 2008 год капитал совершил почти три оборота.
Мы видим, что скорость оборота уменьшилась.
2) Прямой коэффициент оборачиваемости показывает, сколько раз за анализируемый период произошел полный оборот текущих активов предприятия.
Коб
=
 (47)
К об (2007) =124517/247331 = 0,5
К об (2008) =225725/318109 = 0,7
Мы проанализировали 2007 и 2008 год.
Можно заключить из полученных результатов, что за 2007 год оборотный капитал совершил лишь пол-оборота, тогда как в 2008 году оборотный капитал совершил более половины оборота за тот же период. Это указывает на увеличение скорости обращения оборотных средств в 2008 году по сравнению с 2007 годом.
3)Коэффициент связывания, обратный прямому коэффициенту оборачиваемости, отражает степень иммобилизации оборотных средств, их отвлечения в расчеты и в запасы. Частный показатель, рассчитанный для такого элемента оборотного капитала как дебиторская задолженность, называется также коэффициентом погашения.
Ксв
=
 (48)
К св (2007) =247331/124517 = 2
К св (2008) =318109/225725 = 1,5
Коэффициент связанности оборотного капитала в 2008 году уменьшился по сравнению с 2007 году.
4) Сумма средств, вовлеченных в оборот или выведенных из оборота:
∆Q
= (Доб1 – Доб0)х (49)
где
- однодневный
оборот по реализации
продукции в
отчетном периоде.
ΔО
= (128 – 179) * = - 127911 тыс. руб.
Отрицательный результат показывают сумму средств, которую оказалось возможно высвободить из оборота или направить на его увеличение в результате ускорения оборачиваемости в отчетном периоде по сравнению с базовым.
Таким образом, в 2008 году из оборота было высвобождено 127911 тысяч рублей.
2.5.4 Оценка эффективности использования заёмного капитала. Эффект финансового рычага.
Таблица 11 Исходные данные для расчета эффекта финансового рычага
| Показатель | 2007 год | 2008 год |
| Балансовая прибыль, тыс. руб. | 119626 | 36513 |
| Налоги из прибыли, тыс. руб. | 3469 | 651 |
| Уровень налогообложения, коэф-т | 0,20 | 0,12 |
|
Среднегодовая сумма капитала, тыс. руб.: Собственного Заемного |
495395 38880 456515 |
521714 52657 469057 |
| Плечо финансового рычага (ЗК/СК) | 11,74 | 8,91 |
| Эконом. рент-ть совокупного капитала, % | 44 | 12 |
| Средняя ставка процента за кредит, % | 16 | 14 |
| Темп инфляции | 10 | 12 |
Одним из показателей, применяемых для оценки эффективности использования заемного капитала, является эффект финансового рычага (ЭФР):
Эффект финансового рычага показывает, на сколько процентов увеличивается рентабельность собственного капитала за счет привлечения заемных средств в оборот предприятия. Он возникает в тех случаях, когда экономическая рентабельность капитала выше ссудного процента.
В данном случае рассчитаем разности между рентабельностью совокупного капитала после уплаты налога и ставкой процента за кредиты (ф.13):
1) за 2007 год ЭФР = 44 * (1- 0,20) - 16= +19,2
2) за 2008 год ЭФР = 12 * (1- 0,12) - 14=-3,44
В 2007 году разность положительна, что говорит о хорошем финансовом состоянии предприятия, востребованности продукции.
В 2008 году эта величина отрицательна. На эффективность деятельности предприятия повлиял мировой финансовый кризис, в связи с которым резко упали заказы на строительно-монтажную продукцию.
В 2008 году эта величина отрицательна, что говорит о "проедании" собственного капитала и это может стать причиной банкротства предприятия.
Рассчитаем ЭФР по данным за два года:
ЭФР0 = (44-16)*(1-0,20)*11,74= +263%
ЭФР1 = (12-14)*(1-0,12)*8,91= -15.68%
В 2007 году за каждый рубль вложенного капитала предприятие получило прибыль 44 коп., а за пользование заемными средствами капитала оно уплатило 16 коп. В результате получился положительный эффект, т.е. предприятие имеет прибыль в размере 28 коп, за каждый рубль капитала. Также ЭФР снижается за счет уплаты налогов на 20% и зависит, несомненно, от плеча финансового рычага.
В 2008 году за каждый рубль вложенного капитала предприятие получило прибыль 12 коп., а за пользование заемными средствами капитала оно уплатило 14 коп. В результате получился отрицательный эффект, т.е. предприятие имеет убыток в размере 2 коп. за каждый рубль капитала.
Однако, следует иметь в виду, что данные расчеты были выполнены без учета влияния инфляции. Что может искажает полученные результаты. Поэтому следует рассчитать ЭФР, проиндексировав его составляющие на уровень инфляции, на основании данных таблицы по следующей формуле:
ЭФР = (ROA – (CП/(1+И))*(( 1-Kн)* (ЗК/СК))+(И*ЗК)/((1+И)*СК)
ЭФРо = (44-(16/1,10))*((1-0,20)11,74+(0,10*456515)/(1,10*38880)=
= +308%
ЭФР1=(12-(14/1,12))*((1-0,12)8,91+(0,12*469057)/(1,12*52657) = -4,4%
Таким образом, ЭФР в 2008 году уменьшился на 312,4%. На это повлияло уменьшение коэффициента налогообложения на 8% из-за погашения налоговых обязательств прошлых периодов и изменение плеча финансового рычага за счет увеличения доли собственного капитала, который в 2007 году и 2008 году использовался неэффективно.
2.6 Анализ финансовой устойчивости предприятия
2.6.1 Оценка финансовой устойчивости предприятия на основе анализа соотношения собственного и заёмного капитала
Оценка типа финансовой ситуации проводится на основе балансовой модели (ф. 14):
157944+267550+69901=38880+55895+117974+282646
153690+222673+145351=52657+9419+236620+223018
F= - стоимость внеоборотных активов (с. 190); - 157944 тыс. руб., 153690 тыс. руб.
EM - стоимость производственных запасов (с. 210 + 220); 267550 тыс. руб. 222673 тыс. руб.
EP - денежные средства, краткосрочные финансовые вложения, дебиторская задолженность и прочие оборотные активы (с. 230 + 240 + 250 + 260 + 270); 69901 тыс. руб. 145351 тыс. руб.
CC - источники собственных средств (с. 490); 38880 тыс. руб. 52657 тыс. руб.
CD - долгосрочные обязательства (с. 590); 55895 тыс. руб., 9419 тыс. руб.
CK - краткосрочные займы и кредиты (с. 610); 117974 тыс. руб. ,236620 тыс. руб.
CP - кредиторская задолженность и прочие краткосрочные пассивы (с. 690 –610). 282646 тыс. руб., 223018 тыс. руб.
Данные для оценки типа финансовой ситуации сформируем в табл. 12
Таблица 12 Исходные данные для оценки типа финансовой ситуации
| Показатели |
Условное обозначение |
Значение, руб. | |
| 2007 | 2008 | ||
| 1. Стоимость внеоборотных активов | F | 157944 | 153690 |
| 2. Стоимость запасов | EМ | 267550. | 222673 |
| 3. Денежные средства, краткосрочные вложения, дебиторская задолженность и прочие оборотные активы | EР | 69901 | 145351 |
| 3. Источники собственных средств | CС | 38880 | 52657 |
| 5. Долгосрочные обязательства | CD | 55895 | 9419 |
| 6. Краткосрочные займы и кредиты | CK | 117974 | 236620 |
| 7. Кредиторская задолженность и прочие краткосрочные пассивы | CP | 282646 | 223018 |
| 8. Собственные оборотные средства | EC = CС+CD-F | -63169 | -91614 |
| 9. Сумма источников средств, ослабляющих финансовую напряженность | СO | 212476 | 79485 |
Учитывая, что собственные средства и долгосрочные кредиты направляются в основном на формирование внеоборотных активов, балансовую модель преобразуют (ф.15):
267550+69901=-63169+ (117974+282646)
222673+145351=-91614+ (236620+223018)
ECн= (38880+55895)-157944=-63169 тыс. руб.;
ECк=(52657+9419)-153690=-91614
На основании приведенных расчетов определим тип финансовой ситуации.
1)Абсолютная устойчивость финансового состояния предприятия (ф.16),
На 2007г.: 267550 > 54805, на 2008 г.: 222673 > 145006
Условие не выполняется
2)Нормальная устойчивость финансового состояния предприятия (ф.17),
На 2007г.: 267550 > 54805, на 2008 г.: 222673 > 145006
Условие не выполняется
3)Неустойчивое финансовое состояние (ф.18),
CO =-212476 тыс.руб. , -79485 тыс. руб.
На 2007г.: 267550 > -157671, на 2008 г.: 222673 > 65521
Условие не выполняется
4) Кризисное финансовое состояние:
На 2007г.: 267550 > -157671, на 2008 г.: 222673 > 65521
Условие выполняется, следовательно, у предприятия ООО "Спецстроймонтаж" кризисное финансовое состояние.
Таблица 13 Оценка типа финансовой ситуации на предприятии
| Тип финансовой ситуации |
Соответствует условию |
На начало года | На конец года | ||
| Абсолютная устойчивость | EM < EC + CK | 267550 | 54805 | 222673 | 145006 |
| Нормальная устойчивость | EM " EC + CK | 267550. | 54805 | 222673 | 145006 |
| Неустойчивое финансовое состояние |
EM
|
267550 | -157671 | 222673 | 65521 |
| Кризисное финансовое состояние | EM > EC + CK + CO | 267550 | -157671 | 222673 | 65521 |
 EC
+ CK
+ CO
Из таблицы можно сделать вывод, что, поскольку выполняется лишь последнее условие и на начало и на конец расчетного периода, то исследуемое предприятие находится в кризисном финансовом состоянии.
2.6.2 Оценка операционного левериджа и запаса финансовой устойчивости предприятия
Финансовая устойчивость предприятия во многом зависит от того, насколько оптимально сочетаются отдельные виды активов баланса, и в частности основной и оборотный капитал, а соответственно постоянные и переменные издержки предприятия. Инвестирование капитала в основные производственные фонды обусловливает рост постоянных и относительное сокращение переменных затрат. Взаимосвязь между объемом производства, постоянными и переменными затратами выражается показателем производственного (операционного) левериджа, от уровня которого зависит прибыль предприятия и его финансовая устойчивость.
Исчисляется уровень производственного левериджа отношением темпов прироста валовой прибыли ∆П% (до выплаты процентов и налогов) к темпам прироста объема продаж в натуральных или условно-натуральных единицах (∆VРП%):
Кп.л. = ∆П% / ∆ VРП%. (14)
Кп.л. = ((36513 – 119626)/119626) / (225725 – 647858)/ 647858 = -0,695/-0,652 = 1,066.
Он показывает степень чувствительности валовой прибыли к изменению объема производства. При его высоком значении даже незначительный спад или увеличение производства продукции приводит к существенному изменению прибыли. Более высокий уровень производственного левериджа обычно имеют предприятия с более высоким уровнем технической оснащенности производства.
При повышении уровня технической оснащенности происходит увеличение доли постоянных затрат и уровня производственного левериджа.
Как видим, коэффициент невысок, что говорит о том, что предприятие не способно ускорять темпы прироста операционной прибыли по отношению к темпам прироста объёма реализации продукции больше чем в 1,066 раз.
2.6.3 Анализ финансового равновесия между активами и пассивами и оценка финансовой устойчивости предприятия по функциональному признаку. В системе относительных показателей финансовой устойчивости предприятия выделяют ряд коэффициентов, которые следует рассчитывать на начало и конец анализируемого года и рассматривать в динамике.
1. Определяющее значение среди показателей рыночной устойчивости занимает коэффициент автономии (k1), характеризующий долю источников собственных средств в общем объеме капитала. Оптимальное значение коэффициента – не ниже 0,7-0,8, минимально допустимое – не ниже 0,5. Рассчитывается k1 по формуле:
 (15)
где В - валюта (итог) баланса.
2. Коэффициент автономии дополняется коэффициентом соотношения заемных и собственных средств (k2), который показывает, какая часть деятельности предприятия осуществляется за счет заемных средств. Нормальное соотношение заемных и собственных средств – не выше 1.Определяется k2 по формуле:
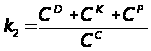 (16)
3. Существенной характеристикой устойчивости финансового состояния является коэффициент маневренности (k3), показывающий, какая часть собственных средств предприятия находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Рассчитывается k3 по формуле:
 .
(17)
Высокие значения коэффициента маневренности положительно характеризуют финансовую устойчивость предприятия. Оптимальное значение – не ниже 0,3.
4. Коэффициент обеспеченности запасов собственными источниками формирования (k4), рассчитывается по формуле:
 (18)
Нормальное значение коэффициента – не меньше 0,5 - 0,7.
5. Степень иммобилизации (связывания) оборотных средств в расчетах характеризует показатель доли дебиторской задолженности в имуществе предприятия (k5), который рассчитывается по формуле:
 (19)
где EDZ - сумма дебиторской задолженности (с.230 + с. 240) баланса. Допустимым значением показателя считается величина не более 0,1.
Расчет коэффициентов приведем в таблице 14.
Анализ коэффициентов финансовой устойчивости заключается в проверке соответствия их фактических значений нормативным (рекомендуемым) и оценке динамики коэффициентов. На основании проведенного анализа формулируется вывод, в котором характеризуется финансовая устойчивость предприятия и ее динамика.
Таблица 14 Коэффициенты финансовой устойчивости
| Показатели | Значение показателя | Изменение | ||
| Рекомендуемое | Фактическое | |||
| На начало периода | На конец периода | |||
| 1. Стоимость запасов | EМ | 267550 | 222673 | 44877 |
| 2. Сумма дебиторской задолженности | EР | 69901 | 138891 | 68990 |
| 3. Источники собственных средств | CС | 38880 | 52697 | 13817 |
| 4. Долгосрочные обязательства | CD | 55895 | 9419 | -46476 |
| 5. Краткосрочные кредиты и займы | CK | 117974 | 236620 | 118646 |
| 6. Кредиторская задолженность | CP | 282646 | 223018 | -59628 |
| 7. Имущество (капитал) предприятия | - | 11302 | 11302 | 0 |
| 8. Коэффициент автономии | не ниже 0,5 | 0,078 | 0,1 | 0,023 |
| 9. Коэффициент соотношения заемных и собственных средств | не выше 1 | 11,74 | 8,9 | -2,8 |
| 10. Коэффициент маневренности | не ниже 0,3 | 2,41 | 1,16 | 1,25 |
| 11. Коэффициент обеспеченности запасов собственными источниками формирования | не меньше 0,5 - 0,7 | 0,35 | 0,27 | -0,08 |
| 12. Доля дебиторской задолженности в имуществе | не более 0,1 | 0,14 | 0.27 | 0.13 |
1. из таблицы 13 видим, что только коэффициент манёвренности достигает нормы в начале года, и в конце года, хотя его значение к концу года уменьшается (налицо тенденция снижения манёвренности капитала), но всё равно больше нормы. Это говорит о том, что часть собственных средств предприятия находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Высокие значения коэффициента маневренности положительно характеризуют финансовую устойчивость предприятия.
2. все остальные коэффициенты не достигают нормы, хотя есть положительные тенденции в динамике коэффициента автономии и коэффициента соотношения собственных и заёмных средств ( первый из них увеличивается на 0,023, что говорит об увеличении доли собственных средств в общем объёме капитала, второй уменьшается на 2,8 , что показывает уменьшение доли заёмных средств в деятельности предприятия).
3. Коэффициент обеспеченности запасов собственными источниками формирования уменьшился, а доля дебиторской задолженности в имуществе увеличилась.
4. таким образом, по относительным показателям финансового состояния предприятия мы видим, что предприятие находится в неустойчивом финансовом положении, коэффициенты финансовой устойчивости не достигают нормы и некоторые из них имеют отрицательную тенденцию в динамике.
2.7 Анализ платёжеспособности и диагностика банкротства предприятия
2.7.1 Оценка платёжеспособности на основе показателей ликвидности предприятия
Анализ ликвидности баланса позволяет оценить платежные возможности предприятия в долгосрочной перспективе – способность погашать не только краткосрочные, но и долгосрочные обязательства, а также обеспеченность собственными оборотными средствами.
Для определения
ликвидности
баланса следует
сопоставить
итоги групп
по активу и
пассиву. Баланс
считается
абсолютно
ликвидным,
когда имеют
место следующие
соотношения:
А1
 П1; А2
П2 ; А3
П3; А4
 П4
Если одно или несколько неравенств не выполняются, баланс не является абсолютно ликвидным (в большей или меньшей степени). При этом ликвидность баланса оценивается как минимально достаточная, если выполняется хотя бы последнее неравенство. В этом случае предприятие может финансировать текущую деятельность за счет собственного капитала и в будущем имеет возможность восстановить платежеспособность.
Анализ ликвидности баланса оформляется в виде таблицы 15. Платежный излишек (недостаток) рассчитывается как разность между суммой активов и суммой пассивов соответствующей группы. На основании расчета формулируется вывод о степени соответствия баланса абсолютной ликвидности, проводится оценка выполнения минимально достаточной ликвидности баланса, характеризуются изменения, произошедшие в течение анализируемого года.
Таблица 15 Анализ ликвидности баланса
| Актив | На начало года | На конец года | Пассив | На начало года | На конец года | Платежный излишек (+), недостаток (-) | |
| на начало года | на конец года | ||||||
| 1. Наиболее ликвидные активы | 1805 | 6460 | 1. Наиболее срочные обязательства | 280216 | 218210 | -278411 | -211750 |
| 2. Быстро реализуемые активы | 67740 | 138725 | 2. Краткосрочные пассивы | 120404 | 241428 | -52664 | -102703 |
| 3. Медленно реализуемые активы | 267906 | 222839 | 3. Долгосрочные пассивы | 55895 | 9419 | +212011 | +213420 |
| 4. Трудно реализуемые активы | 157944 | 153690 | 4. Постоянные пассивы | 38880 | 52657 | +119064 | +101033 |
| Баланс | 495395 | 521714 | Баланс | 495395 | 521714 | х | х |
Недостаток в собственных оборотных средствах объясняется недостаточностью прибыли от инвестирования в основные средства, которые пока не вышли на полную производственную мощность, и предприятие вынуждено прибегать к дополнительным источникам финансирования, отсюда и значение показателя быстрой ликвидности менее 1.
Коэффициент быстрой ликвидности показывает, какая часть краткосрочных обязательств может быть погашена за счёт средств на различных счетах, а также поступлений по счетам.
Анализ коэффициента текущей ликвидности показывает, что коэффициент К имеет положительную динамику.
баланс не является ликвидным, так как из необходимых 4 неравенств выполняется лишь одно ( третье, которое говорит о том, что с помощью медленно реализуемых активов предприятие может погасить долгосрочные пассивы). Обеспеченность собственными оборотными средствами низкая.
ликвидность баланса нельзя оценить как минимально достаточную, поскольку не выполняется последнее неравенство. В этом случае предприятие не может финансировать текущую деятельность за счет собственного капитала и в будущем не имеет возможность восстановить платежеспособность.
Динамика изменений активов и пассивов баланса на отчётный период свидетельствует о некоторых положительных тенденциях в ликвидности баланса. Но всё равно до нормы ещё очень далеко. Баланс предприятия неликвиден ни в краткосрочной, ни в долгосрочной перспективе и недостаточно обеспечено собственными оборотными средствами.
2.7.2. Оценка платёжеспособности предприятия на основе изучения протоков денежных средств.
Платежеспособность предприятия анализируется в краткосрочной и долгосрочной перспективе. Оценка способности погашать краткосрочные обязательства (платежеспособность в краткосрочной перспективе) проводится на основе анализа ликвидности активов. Оценка способности расплачиваться по всем видам обязательств (платежеспособность в долгосрочной перспективе) проводится на основе анализа ликвидности баланса. Для оценки платежеспособности статьи баланса группируют: активы – по степени их ликвидности (скорости превращения в денежную форму), пассивы – по степени срочности погашения обязательств.
Группировка активов:
А1 – наиболее ликвидные активы (денежные средства и краткосрочные финансовые вложения, с. 250 + с. 260) 1805 тыс. руб., 6460 тыс. руб.
А2 – быстро реализуемые активы (дебиторская задолженность, с. 230 + с. 240) 67740 тыс. руб., 138725 тыс. руб.
А3 – медленно реализуемые активы (производственные запасы, НДС по приобретенным ценностям, прочие оборотные активы, сумма строк 210, 220, 270) 267906 тыс. руб., 222839 тыс. руб.
А4 – трудно реализуемые активы (внеоборотные активы с. 190).157944 тыс. руб., 153690 тыс. руб.
Группировка пассивов:
П1 – наиболее срочные обязательства (кредиторская задолженность, с. 620)280216 тыс. руб., 218210 тыс. руб.
П2 – краткосрочные пассивы (краткосрочные кредиты и займы, а также прочие краткосрочные пассивы, с. 690 – с. 620)120404 тыс. руб., 241428 тыс. руб.
П3 – долгосрочные пассивы (долгосрочные обязательства, с. 590)55895 тыс. руб., 9419 тыс. руб.
П4 – постоянные пассивы (источники собственных средств, с. 490).38880 тыс. руб., 52657 тыс. руб.
П1 + П2 = 280216 + 120404 = 400620 тыс. руб. на начало года
П1 + П2 = 218210 + 241428 = 459638 тыс. руб. на конец года
Анализ ликвидности активов позволяет оценить способность предприятия своевременно погашать краткосрочные обязательства. Для такой оценки рассчитываются следующие показатели.
1. Коэффициент абсолютной ликвидности, (Ка). Позволяет оценить способность предприятия погашать краткосрочную задолженность за счет денежных средств и краткосрочных финансовых вложений. Рассчитывается как отношение величины наиболее ликвидных активов к сумме наиболее срочных и краткосрочных обязательств (кредиторская задолженность, краткосрочные кредиты и прочие краткосрочные пассивы) Предельное значение Ка – не менее 0,2-0,25.
 (20)
2. Критический коэффициент ликвидности (промежуточный коэффициент покрытия), ККЛ. Отражает платежные возможности предприятия при условии полного использования денежных средств, краткосрочных финансовых вложений и своевременного погашения дебиторской задолженности. При расчете данного коэффициента в числитель добавляется (по сравнению с методикой расчета Ка) дебиторская задолженность Предельное значение ККЛ – не менее 0,7 - 0,8.
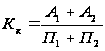 (21)
3. Общий коэффициент покрытия (или коэффициент текущей ликвидности), КТЛ.. Коэффициент текущей ликвидности показывает платежные возможности предприятия при условии полного использования денежных средств и краткосрочных финансовых вложений, своевременного проведения расчетов с дебиторами и благоприятной реализации готовой продукции, а также продажи в случае необходимости части элементов материальных оборотных средств. Коэффициент текущей ликвидности равен отношению суммы всех оборотных средств предприятия к величине его краткосрочных обязательств:
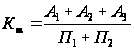 (22)
Минимальное значение КТЛ – не меньше 1, оптимальное – не меньше 2- 2,5.
Таблица 16 Анализ ликвидности активов
| Показатели | Значение показателя | Изменение | ||
| Рекомендуемое | Фактическое | |||
| На начало периода | На конец периода | |||
| 1. Денежные средства и краткосрочные финансовые вложения (наиболее ликвидные активы, А1) | - | 1805 | 6460 | 4655 |
| 2. Дебиторская задолженность (быстро реализуемые активы, А2) | - | 67740 | 138725 | 70985 |
| 3.
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||