Анализ финансово-хозяйственной деятельности предприятия
В целом деловая активность по предприятию повысилась, многие показатели выросли, а для исправления ситуации с коэффициентом оборачиваемости денежных средств и собственного капитала нужно сократить вливания денежных средств оборот или увеличить скорость обращения.
Таблица 11
Показатели финансовых результатов.
| № | Наименование показателя | Источники информации | Базис | Отчет | ТР, % |
| 1 | Выручка от реализации продукции (без НДС и акцизов). |
Ф.№2 стр.010 |
432456 | 511572 | 118 |
| 2 | Затраты на производство и реализацию продукции | Ф.№2 стр.020+стр.030+стр.040 | 390265 | 475428 | 122 |
| 3 | Прибыль от реализации продукции | Ф.№2 стр.050 | 42191 | 36144 | 86 |
| 4 | Результат от прочей реализации (прибыль (+) или убыток (-)) | Ф.№2 стр.060-стр.070+стр.090-стр.100 | -2386 | 7170 | |
| 5 | Результат от внереализационных операций (прибыль (+) или убыток (-)) |
Ф.№2 стр 120-стр 130 |
-2761 | -8469 | |
| 6 | Балансовая прибыль | Ф№2 стр 140 | 22910 | 10295 | 45 |
Вывод: результаты анализа показателей финансовых результатов таковы, что выросли: выручка от продаж на 18% и составила в отчетном периоде 511572 тр, также выросли затраты на производство, но так как ТР затрат выше ТР выручки на 4% и составил 22% следовательно прибыль от продаж сократилась на 14% и составила 36144 тр в отчетном периоде. Результатом прочей реализации является прибыль, которая составляет 7170тр, а результатом от внереализационных операций – выросший к концу года убыток- 8469 тр. Прибыль до налогообложения составляет 10295 тр, что меньше на 55%, чем в базисном периоде.
Факторный анализ прибыли от реализации.
Финансовые результаты деятельности предприятии характеризуются суммой полученной прибыли и уровнем рентабельности. Прибыль предприятие получает главным образом от реализации продукции, выполнения работ, оказания услуг, а также других видов деятельности (сдача в аренду основных фондов, коммерческая деятельность на финансовых и валютных биржах и т.д.). Прибыль – это часть чистого дохода, который непосредственно получают субъекты хозяйствования после реализации продукции. Только после продажи продукции чистый доход принимает форму прибыли. Количественно она представляет собой разность между чистой выручкой (после уплаты налогов на добавленную стоимость, акцизного налога и других отчислений из выручки в бюджетные и небюджетные фонды) и полной себестоимостью реализованной продукции. Значит, чем больше предприятие реализует рентабельной продукции, тем больше получит прибыли, тем лучше его финансовое состояние. Поэтому финансовые результаты деятельности следует изучать в тесной связи с использованием и реализацией продукции. Процессы производства и потребления данных услуг неразделимы. В этом основное различие между производством продукции и оказанием услуг. Если при производстве товаров предмет труда изменяется, подвергается обработке, то в транспорте предмет труда сохраняется неизменным. Объём реализации и величина прибыли, уровень рентабельности зависят от производственной, снабженческой, маркетинговой и финансовой деятельности предприятия, иначе говоря, эти показатели характеризуют все стороны хозяйствования. Основными задачами анализа финансовых результатов деятельности являются:
1)систематический контроль за выполнением планов реализации продукции и получением прибыли;
2)определение влияния как объективных, так и субъективных факторов на финансовые результаты;
3)выявление резервов увеличения суммы прибыли и рентабельности;
4)оценка работы предприятия по использованию возможностей увеличения прибыли и рентабельности;
5)разработка мероприятий по использованию выявленных резервов. Основными источниками информации при анализе финансовых результатов прибыли служат накладные на отгрузку продукции, данные аналитического бухгалтерского учета по счетам финансовых результатов, финансовой отчетности ф. 2 «Отчет о прибылях и убытках», а также соответствующие таблицы бизнес-плана предприятия.
Требуется определить влияние на прибыль изменения, объёма продукции, изменения уровня себестоимости и структуры продукции и изменения отпускных цен на реализованную продукцию. Затем проводится анализ внереализационных доходов и расходов: изучается их состав, структура, динамика; оцениваются тенденции динамики отдельных статей доходов и расходов.
При анализе использования прибыли сопоставляют темпы изменения: балансовой (валовой) прибыли, чистой прибыли, нераспределённой прибыли (чистая прибыль за вычетом использованной в отчетном периоде на производственное и социальное развитие, на выплату дивидендов акционерам и другие цели). Оценивается также политика предприятия в области налогообложения прибыли, использование льгот; сопоставляются темы прироста собственных источников за счет направления прибыли в фонд производственного развития, а также пути роста нераспределенной прибыли и дивидендная политика предприятия. По результатам анализа использования прибыли можно сделать выводы о намерениях предприятия существует ли тенденция к накоплению капитала, расширению возможности производственного развития либо преобладает стремление к распределению чистой прибыли на выплату дивидендов, текущие расходы.
Анализ показателей рентабельности
Показатели рентабельности предприятия характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности (производственной, коммерческой, инвестиционной), окупаемость затрат и т.д. Они наиболее полно, чем прибыль, отражают окончательные результаты хозяйствования, потому что из величина показывает эффекта с наличными или использованными ресурсами. Их используют для оценки деятельности предприятия и как инструмент в инвестиционной политике и ценообразовании. Показатели рентабельности можно объединить в несколько групп:
1)показатели, характеризующие окупаемость издержек производства и инвестиционных проектов;
2)показатели, характеризующие прибыльность продаж;
3)показатели, характеризующие доходность капитала и его частей.
Все показатели могут рассчитываться на основе балансовой прибыли, прибыли от реализации продукции и чистой прибыли. Факторный анализ производят методом абсолютных разниц.
Прибыль не может рассматриваться в качестве универсального показателя эффективности производства.
Для оценки интенсивности и эффективности производства применяются система показателей рентабельности, при исчислении которых абсолютный размер прибыли соизмеряется с определенной базой.
Показатели рентабельности характеризуют эффективность текущих затрат предприятия, связанных с производством и реализацией как всей продукции, так и отдельных её видов. В тоже время эти показатели отображают уровень использования всей совокупности средств предприятия, как авансированные в данном производственном цикле, так и потребленных в нем.
Основные показатели рентабельности:
1. Рентабельность
продаж =
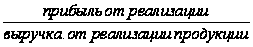 (11)
Этот показатель характеризует доходность реализуемой продукции прибыль получает предприятие на рубль реализованной продукции, эффективность производственной и коммерческой деятельности: сколько прибыли имеет предприятие с рубля продаж. Широкое применение этот показатель получил в рыночной экономике. Рассчитывается в целом по предприятию и отдельным видам продукции.
2 Рентабельность
п/п =
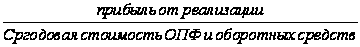 (12)
Данный показатель характеризует доходность фондов, прибыль, полученную предприятием на рубль вложенных в производство основных и оборотных фондов. Формула (12) может быть представлена следующим образом:
Рентабельность
п/п =
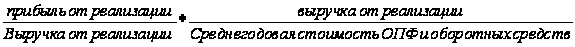 (13)
Показатель характеризует зависимость рентабельности предприятия от доходности продаж и фондоотдачи. Эта формула показывает, что рентабельность обусловлена как ценовой политикой предприятия и уровнем затрат на производство и реализацию продукции, так и его деловой активностью, отображаемой оборачиваемостью или отдачей вложенных средств
3.Рентабельность
капитала=
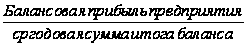 (14)
Показатель характеризует эффективность использования всего имущества предприятия. Его снижение свидетельствует о падании спроса на продукцию , снижения её доходности, перенакоплении активов , уменьшении деловой активности .Снижение рентабельности капитала при росте рентабельности предприятия свидетельствует об образовании излишних запасов готовой продукции, затоваривании , чрезмерном росте дебиторской задолженности либо о замораживании денежных средств на счетах .
4.Рентабельность
собственного
капитала =
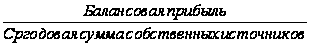 (15)
Показатель показывает эффективность использования собственного капитала и находится под воздействием изменения рентабельности продаж и отдачи от вложения собственных источников производстве. (Указанная в знаменателе формулы их сумма определяется по данным формы №1 баланса, первого раздела пассива). Формулу рентабельности собственных источников средств можно представить в следующем детализированном виде:
Рентабельность собственного капитала = (16)
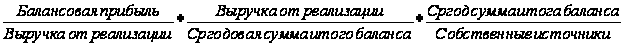
Первый сомножитель характеризует рентабельность продажи, второй - оборачиваемость активов, третий - долю собственных источников по отношению к итогу баланса.
Таблица 12
Показатели рентабельности
| № | Наименование показателя | Источники информации | Базисный период | Отчетный период | Отчетный к базисному, % |
| 1 | Балансовая прибыль | Ф.№2стр,140 | 22910 | 10295 | 45 |
| 2 | Выручка от реализации без НДС и акцизов | Ф.№2 стр.010 | 432456 | 511572 | 118 |
| 3 | Среднегодовая сумма итога баланса | Ф.№1 , стр300 | 969410 | 886141 | 91 |
| 4 | Среднегодовая сумма собственных источников | Ф.№1 стр490 | 636057 | 625970 | 98 |
| 5. | Рентабельность продукции, доля единицы | стр. 1 /стр. 2 | 0,05 | 0,02 | 40 |
| 6. | Выручка на один рубль активов, доля единицы | стр.2/стр. З | 0,44 | 0,57 | 130 |
| 7 | Соотношение итога баланса и собственных источников, доля единицы | стр. З/стр.4 | 1,52 | 1,41 | 93 |
| 8 | Рентабельность собственного капитала, доля единицы | Стр.1 /стр. 4 | 0,03 | 0,01 | 33 |
Вывод: анализируя показатели рентабельности видим, что на 18% выросла выручка от продаж и на 30% увеличилась выручка на 1 руб активов- увеличение выручки всегда является положительным фактором, В результате уменьшения среднегодовой суммы собственных источников на 2% и сокращения балансовой прибыли на 55% уменьшилась рентабельность собственного капитала на 67%, т.е. эффективность использования собственного капитала снизилась- это отрицательный показатель. Также на рентабельность собственных источников влияет уменьшение среднегодовой суммы итога баланса на 95, который составляет в отчетном периоде 886141 тр. Из-за уменьшения прибыли от продаж и увеличения выручки от продаж сократилась на 60% рентабельность продаж, т.е. уменьшилась доходность реализуемой продукции.
В целом анализ прибыли и рентабельности предприятия показывает, что затраты у предприятия растут быстрее выручки следовательно предприятие не эффективное, к тому же операции по внереализационной деятельности являются убыточными. Несмотря на то, что прибыль балансовая не является универсальными показателем эффективности производства, другие показатели рентабельности также имеют динамику уменьшения. Для увеличения эффективности производства необходимо уменьшать затраты путем изменения поставщика сырья, внесение рационализации в производство, сократить до минимума внереализационных операций. Для нормализации показателей рентабельности, нужно оптимизировать количество собственных источников, путем их сокращения, для увеличения балансовой прибыли необходимо сократить расходы, также нужно увеличить среднегодовую сумму итога баланса.
Факторный анализ рентабельности собственного капитала
Рассмотрим в таблице методику расчета влияния факторов на рентабельность собственного капитала.
Таблица 13
Расчёт влияния факторов на рентабельность собственного капитала способом ценного капитала
|
№ |
Характер подстановки |
Частные факторные показатели | Обобщающий показатель | Размер влияния фактора | ||
| Рентабельность продаж | Выручка на 1 рубль активов | Соотношение всех собственных источников | Рентабельность собственного капитала | |||
| 1. | Базисный расчёт | 0,05 | 0,89 | 1,52 | 0,033 | - |
| 2. | Подстановка 1: рентабельность продаж (фактическая) | 0,89 | 034 | 1,52 | 0,013 | -0,02 |
| 3. |
Подстановка 2: Выручка на 1 рубль активов (фактическая) |
0,02 | 1,15 | 1,52 | 0,017 | 0,004 |
| 4. | Подстановка 3: соотношение всех собственных источников (фактическое) | 0,02 | 1,15 | 1,42 | 0,016 | -0,001 |
| 5. | Итого | -0,0017 | ||||
Вывод: рентабельность собственного капитала уменьшилась на 0,017, отрицательное влияние на этот показатель оказало снижение рентабельности продаж на 0,02 и уменьшение соотношения всех собственных источников на 0,001, лишь один положительный показатель оказал влияние на рентабельность собственного капитала- выручка на 1 руб активов на 0,004.
Анализ оборотных средств.
Оборотные средства (ОБС) – производственные запасы и затраты, готовая продукция и товары, денежные средства и расчеты.
Методика проведения анализа.
1. Анализ состава, структура и динамики ОБС.
Величина этих показателей определяется отраслевой принадлежностью предприятия, особенностями продукции, видом деятельности.
Определяется ТР ОБС. Он сравнивается с ТР всех видов активов. Далее определяется доля участия собственных источников предприятия в формировании ОБС, структура ОБС.
Анализируется изменения доли запасов и затрат, доля дебиторской задолженности, доля остатка готовой продукции.
2. Определение показателей эффективности использования ОБС.
Обобщающим относительным показателем является отдача всех ОБС, которая характеризует сумму выручки от реализации продукции на 1 руб. ОБС. На динамику отдачи всех ОБС оказывает влияние уровень эффективности использования производственных ОБС п доля ОБС, отвлеченных из оборота:
остатки на счетах денежных средств
финансовые вложения в краткосрочные ценные бумаги
иммобилизованные ОБС
Эффективность использования ОБС определяется показателем оборачиваемости (т.е. скорость перехода ОБС из производственных запасов в готовую продукцию, из готовой продукции в денежную форму)
Оборачиваемость измеряется:
1)К оборачиваемости=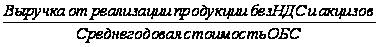 (22)
2) Число дней оборота = (Среднегодовая стоимость ОБС *360 (дней)/ Выручка от реализации продукции без НДС и акцизов)
Ускорение оборачиваемости позволяет увеличить объем реализации(приток денежных ресурсов), сократить издержки производства, увеличить прибыль и рентабельность.
3) Расчет показателей оборачиваемости всех ОБС, оборачиваемости запасов и затрат, дебиторской задолженности, готовой продукции и т.д.
3.1 Определяется доля влияния каждого слагаемого общей оборачиваемости на изменение общей оборачиваемости. Для этого оборачиваемость отдельного элемента умножается на его долю в структуре оборотных средств.
3.2 Рассчитывается влияние ускорения или замедления оборачиваемости на размер используемых ресурсов.
3.3 Расчет показателей оборачиваемости всех ОБС, оборачиваемости запасов и затрат, дебиторской задолженности, готовой продукции, и т.д.
3.4 Определяется доля влияния каждого слагаемого общей оборачиваемости на изменение общей оборачиваемости. Для этого оборачиваемость отдельного элемента умножается на его долю в структуре оборотных средств.
3.5 Рассчитывается влияние ускорения или замедления оборачиваемости на размер использования ресурсов.
Данные расчетов сводится в таблицу.
Таблица 14
Показатели состояния и использования оборотных средств
| № п/п | Наименование показателя | Источники информации | Базис период | Отчет период | Отчет к базису, % |
| 1 | Среднегодовая стоимость активов | Ф № 1 (стр300на нач. года +на конец года)/2 | 969410 | 886141 | 91,4 |
| 2 | Среднегодовая стоимость оборотных средств | Ф №1 (стр 290 на начало года+стр.290 на конец года)/2 | 407079 | 320137 | 78,6 |
| 3 | Удельный вес оборотных средств в активах, % | (стр.2/стр1)* 100 | 41,9 | 36,1 | 85,9 |
| 4 | Собственные источники формирования оборотных средств (средняя сумма) | Ф.№1 ((стр.490-стр.190 нач. года)+(стр.490-стр.190 на конец года))/2 | 73726 | 59966 | 81,3 |
| 5 | Удельный вес собственных источников формирования оборотных средств, % | (стр.4/стр2)*100 | 18,1 | 18,7 | 103,4 |
| 6 | Среднегодовая стоимость запасов и затрат | Ф№1 (стр.210 на начало года +стр210 на конец года)/2 | 188962 | 192748 | 102 |
| 7 | Удельный вес запасов и затрат в оборотных средствах, % | (стр.6/стр.2)*100 | 46,4 | 60,2 | 129,7 |
| 8 | Среднегодовая сумма дебиторской задолженности за товары, работы, услуги, прочей дебиторской задолженности | Ф.№1 (стр.230 [нач. + конец года] + стр.240 [начало +кон. года] )/2 | 210283 | 106792 | 50,7 |
| 9 | Удельный вес дебиторской задолженности в оборотных средствах, % | (стр.8/стр.2)*100 | 51,6 | 33,3 | 64,5 |
| 10 | Выручка от реализации продукции в действующих ценах (без НДС и акцизов) | Ф№2 стр.010 | 432456 | 511572 | 118,2 |
| 11 | Общая оборачиваемость оборотных средств, день | (стр 2/стр 10)*360 | 339 | 225 | 66,3 |
| 12 | Оборачиваемость запасов и затрат, день | (стр 6 /стр. 10)* 360 | 157 | 136 | 86,6 |
| 13 | Оборачиваемость дебиторской задолженности, день | (стр.8/ стр. 10)*360 | 175 | 75 | 42,8 |
| 14 | Сумма вовлечения в хозяйственный оборот (отвлечения из оборота) за счёт ускорения (замедления) оборачиваемости | (стр.11 гp.5-стp.11 гр.4)*стр.10гр.5/360 | -1619978 | ||
| 15 | Выручка от реализации на 1 рубль оборотных средств, руб | стр 10 /стр. 2 | 1,06 | 1,59 | 150 |
Вывод: по данным анализируемого периода максимальный ТР имеет выручка от продаж на 1 руб Ос и он равен 50%- это является положительной динамикой. В результате сокращения оборачиваемости оборотных средств с 339 до225 дней высвободилось 1619978 тр следовательно появились средства для расширения производства. Негативным является увеличение на 30% запасов и затрат- это значит, что деньги не находятся в обороте и не приносят доход. На 9% снизилась стоимость активов и на 22%- стоимость оборотных средств, значит за счет этих средств предприятие не может наращивать производственные мощности. Удельный вес собственных источников формирования оборотных средств на начало года составлял 18,1%- этого достаточно для обеспечения финансовой независимости организации, к тому же этот показатель имеет положительную динамику. Отрицательное влияние на общую оборачиваемость оказало замедление оборачиваемости дебиторской задолженности на 100 дней.
Для ускорения оборачиваемости можно внедрить новую технику и совершенствовать организацию труда, использовать источники формирования оборотных средств на другие цели.
Анализ дебиторской и кредиторской задолженности.
Дебиторская задолженность. Уровень дебиторской задолженности определяется многими факторами: вид продукции, емкость рынка, степень насыщенности рынка данной продукцией, принятая на предприятии система расчетов и др. Последний фактор особенно важен для финансового менеджера. Основными видами расчетов являются продажа за наличный расчет и продажа в кредит. В условиях нестабильной экономики преобладающей формой расчетов становится предоплата. Оплата за наличный расчет может быть выполнена рублями, с помощью кредитной карточки либо дебитной карточки. Кредитная карточка представляет собой пластиковую карточку с указанием имени владельца, присвоенного ему кода, личной подписи и срока действия карточки. Владелец карточки может совершать покупки в пределах некоторой суммы, оговоренной при выдаче карточки, даже в том случае, если в момент покупки она превышает остаток на его счете. В отличие от кредитной дебитная карточка не позволяет оплачивать покупки при отсутствии средств на счете покупателя. Безналичные расчеты выполняются с помощью платёжных поручений (поручение хозяйствующего субъекта своему банку о перечислении указанной суммы другому хозяйствующему субъекту), платежных требований (требование продавца к покупателю оплатить поставленные ему по договору товары), аккредитивов (поручение банку поставщика, сделанное покупателем через свой банк об оплате счетов поставщика немедленно по получении документов об отгрузке продукции), расчётных чеков (документ, содержащий указание чекодателя банку о выплате означенной суммы предъявителю чека). Большое значение имеют отбор потенциальных покупателей и определение условий оплаты товаров, предусматриваемых в контрактах. Отбор осуществляется с помощью неформальных критериев: соблюдение платежной дисциплины в прошлом, прогнозные финансовые возможности покупателя по оплате запрашиваемого им объема товаров, уровень текущей платежеспособности и так далее. Кредиторская задолженность. Кредиторская задолженность делится на краткосрочную или долгосрочную кредиторскую задолженность (долгосрочные и краткосрочные пассивы). К долгосрочным пассивам относятся: · долгосрочные кредиты банка, используемые для капитальных вложений на длительный срок: на приобретение дорогостоящего оборудования, строительство зданий, модернизацию производства; · долгосрочные займы, отражающие долгосрочные кредиты (кроме банковских) и другие привлечённые средства на срок более одного года, в том числе по выпущенным предприятием долгосрочным облигациям и выданным долгосрочным векселям. К краткосрочным пассивам относятся: · обязательства, которые покрываются оборотными средствами или погашаются в результате образования новых краткосрочных обязательств. Эти обязательства погашаются в течение сравнительно короткого периода времени (обычно в течение года). Краткосрочные обязательства приводятся в балансе либо по их ткущей цене, отражающей будущие затраты наличных средств для погашения этих обязательств, либо по цене на дату погашения долга. В краткосрочные обязательства включаются такие статьи, как счета и векселя к оплате, возникающие в результате предоставления предприятию кредита, долговые свидетельства о получении компанией краткосрочного займа; задолженность по налогам, являющаяся по существу формой кредита, предоставляемого государством данной компании; задолженность по заработной плате; часть долгосрочных обязательств, подлежащая погашению в текущем периоде.
Состояние дебиторской и кредиторской задолженности, их размеры и качество оказывают сильное влияние на финансовое состояние предприятия. Для улучшения финансового состояния предприятия необходимо:
1) Следить за отношением дебиторской и кредиторской задолженности (ДЗ и КЗ). Значительное превышение ДЗ создает угрозу финансовой устойчивости организации и делает необходимым привлечение дополнительных источников финансирования,
2) Контролировать состояние расчетов по просроченным задолженностям,
3) По возможности ориентироваться на увеличение количества заказчиков, с целью уменьшения риска неуплаты монопольным заказчикам.
Для оценки состава и движения ДЗ составляется аналитическая таблица 23.
Таблица 15
Анализ состава и движения ДЗ.
| Показатели | Движение средств | Остаток на конец года | Темп роста остатка, % | ||||||
| Остаток на начало года | Возникло | Погашено | |||||||
| Сумма, руб. | Удельный вес, % | Сумма руб. | Удельный вес, % | Сумма, руб. | Удельный вес, % | Сумма, руб. | Удельный вес, % | ||
|
А |
1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1. .ДЗ. всего |
210283 |
100 |
106792 |
100 |
50,8 |
||||
| 1.1 Краткосрочная в т ч. просроченная - из нее длительностью свыше 3 месяцев |
210283 |
100 |
106792 |
100 |
50,8 |
||||
ДЗ определяется показателями:
Оборачиваемость ДЗ рассчитывается «в оборотах» и «в днях»
ДЗ за год=ДЗ1+ДЗ2/2=158537 тр
ОДЗ = выручка от реализации/Ср.ДЗ (об)
ОДЗн=432456/158537=3
ОДЗк=511572/158537=3
ОДЗ(в днях)= 360/ОДЗ
ОДЗ=360/3=120 дней
где ОДЗ- оборачиваемость ДЗ,
t- отчетный период в днях,
В-выручка от реализации (по Ф№2).
3. Доля ДЗ в общем объеме текущих активов:
УДЗ =
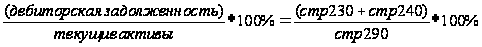
УДЗн=210283/407079*100%=52%
УДЗк=106792/320137*100%=33
Таблица 16
Анализ оборачиваемости дебиторской задолженности
| № п/п. | Показатели | На начало года | На конец года | Изменение +,- |
| 1 | Оборачиваемость ДЗ, в оборотах. | 3 | 3 | 100 |
| 1.1. | В том числе краткосрочной. | 210283 | 106792 | 50,8 |
| 2. | Период погашения ДЗ, дни. | 120 | 120 | 100 |
| 2.1. | В том числе краткосрочной | 120 | 120 | 100 |
| 3. | Доля ДЗ в общем объеме текущих активов, % | 52 | 33 | 63 |
| 3 1 | В том числе доля ДЗ покупателей | 44 | 21 | 48 |
| изаказчиков в общем объеме | ||||
| текущих активов, % | ||||
| 4. | Доля сомнительной ДЗ в общем объеме ДЗ, %. |
Вывод: ДЗ к концу года составила 106792 тр по сравнению с началом года она сократилась на 103491 тр, а темп роста ДЗ составил 50,8%. Вся ДЗ является краткосрочной.
Таблица 17
Анализ состава и движения КЗ.
| Показатели | Движение средств | Остаток на конец года | Темп роста остатка, % | ||||||
| Остаток на начало года | Возникло | Погашено | |||||||
| Сумма, руб. | Удельный вес, % | Сумма руб. | Удельный вес, % | Сумма, руб. | Удельный вес, % | Сумма, руб. | Удельный вес, % | ||
|
А |
1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1. .ДЗ. всего |
306337 |
100 |
224805 |
100 |
73,4 |
||||
| 1.1 Краткосрочная в т ч. просроченная - из нее длительностью свыше 3 месяцев |
306337 |
100 |
224805 |
100 |
73,4 |
||||
КЗ определяется показателями:
КЗ за год=КЗ1+КЗ2/2=164571 тр
1.ОКЗ = выручка от реализации/Ср.ДЗ (об)
ОКЗн=432456/164571=3
ОКЗк=511572/164571=4
2.ОКЗ(в днях)= 360/ОКЗ
ОКЗн=360/3=120 дней
ОКЗк=360/4=90 дней
где ОКЗ- оборачиваемость КЗ,
t- отчетный период в днях,
В-выручка от реализации (по Ф№2).
3. Доля КЗ в общем объеме текущих активов:
УДЗ =
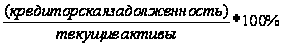
УКЗн=306337/407079*100%=76%
УКЗк=224805/320137*100%=70%
Таблица 18
Анализ оборачиваемости кредиторской задолженности
| № п/п. | Показатели | На начало года | На конец года | ТР |
| 1 | Оборачиваемость КЗ, в оборотах. | 3 | 4 | 133 |
| 1.1. | В том числе краткосрочной. | 306337 | 224805 | 73,4 |
| 2. | Период погашения КЗ, дни. | 120 | 90 | 68 |
| 2.1. | В том числе краткосрочной | 120 | 90 | 68 |
| 3. | Доля КЗ в общем объеме пассивов, % | 76 | 70 | 92 |
| 3 1 | В том числе доля КЗ продавцов | 52 | 47 | 90 |
| в общем объеме пассивов , % |
Вывод: КЗ к концу года составила 224805 тр по сравнению с началом года она сократилась на 81532 тр, а темп роста КЗ составил 73,4%. Вся КЗ является краткосрочной.
Таблица 19
Сравнительный анализ ДЗ и КЗ.
| Показатели | Кредиторская задолженность | Дебиторская задолженность |
| 1. Темп роста, % | 50,8 | 73,4 |
| 2. Оборачиваемость, в оборотах | 3 | 4 |
| 3. Оборачиваемость, в днях | 120 | 90 |
Вывод: Сравнив ТР ДЗ и ТР КЗ можно сказать, что динамика этих показателей отрицательна, но ТР КЗ выше ТР ДЗ