Анализ финансово-хозяйственной деятельности предприятия
Монетарные активы нг =210283+80=210363 тр
Монетарные активы кг =106792+9869=116661 тр
Монетарные пассивы нг =306337тр
Монетарные обязательства кг=224805
Нетто-монетарная позиция нг=210363-306337=-95974 тр
Нетто-монетарная позиция кг=116661-224805=-108144 тр
Вывод: нетто-монетарная позиция отрицательная, следовательно предприятие является нетто-дебитором (заемщиком), это снимает для организации проблему финансирования операционного цикла, а так же приносят определенный инфляционный доход, так как платежи по обязательствам осуществляются в более поздние сроки обесценившимися деньгами и организация имеет на этом выигрыш.
Анализ конкурентоспособности и кредитоспособности
Конечная цель всякой фирмы — победа в конкурентной борьбе. Победа не разовая, не случайная, а как закономерный итог постоянных и грамотных усилий фирмы. Достигается она или нет — зависит от конкурентоспособности товаров и услуг фирмы, т. е. от того, насколько они лучше по сравнению с аналогами — продукцией и услугами других фирм. Конкурентоспособность включает три основные составляющие. Одна из них жестко связана с изделием как таковым и в значительной мере сводится к качеству. Другая связана как с экономикой создания сбыта и сервиса товара, так и с экономическими возможностями и ограничениями потребителя. Наконец, третья отражает все то, что может быть приятно или неприятно потребителю как покупателю, как человеку, как члену той или иной социальной группы и т. д. Покупатель — главный оценщик товара. А это приводит к очень важной в рыночных условиях истине: все элементы конкурентоспособности товара должны быть настолько очевидны потенциальному покупателю, чтобы не могло возникнуть малейшего сомнения или иного толкования в отношении любого из них. Когда мы формируем "комплекс конкурентоспособности", в рекламе очень важно учитывать особенности психологического воспитания и интеллектуальный уровень потребителей, многие другие факторы личного характера. Рыночное хозяйство, а вслед за ним и его ученые давно и хорошо поняли, что пытаться схематически выразить конкурентоспособность товара — это все равно что пытаться схемой показать всю сложность и все тонкости рыночного процесса. Для них конкурентоспособность стала поэтому просто удобным, концентрирующим внимание и мысль термином, за которым выстраивается все разнообразие стратегических и тактических приемов менеджмента в целом и маркетинга в частности. Конкурентоспособность — не показатель, уровень которого можно вычислить для себя и для конкурента, а потом победить. Прежде всего — это философия работы в условиях рынка, ориентирующая на понимание нужд потребителя и тенденций их развития; знание поведения и возможностей конкурентов; знание состояния и тенденций развития рынка; знание окружающей среды и ее тенденций; умение создать такой товар и так довести его до потребителя, чтобы потребитель предпочел его товару конкурента.
Таблица 20
Показатели конкурентоспособности
| Показатели | Базисный период | Отчетный период |
| 1. Выручка, тр | 432456 | 511572 |
| 2.Темп роста выручки,% | - | 118 |
| 3. Темп инфляции,% | - | 13.3 |
| 4.Реальный темп прироста выручки,% | - | 104,7 |
| 5. Рентабельность продаж,% | 0,02 | 0,004 |
| 6. Удельный вес коммерческих расходов в выручке,% | 0,2 | 0,3 |
| 7. Длительность оборота готовой продукции | 35 | 46 |
| 8. Выданные авансы, тр | 20316 | 24796 |
| 9.Полученные авансы, тр | 83766 | 22973 |
| 10.Нетто-позиция организации (выданные-полученные), тр | -63450 | 1823 |
| 11. Нетто-позиция организации по расчетам(ДЗ покуп -ДЗ поставщ),тр | 120487 | -16577 |
| 12. Удельный вес денежных расчетов в выручке,% | 100 | 100 |
Вывод: в целом все рассчитанные показатели отрицательно характеризуют рыночную деятельность организации, за исключением выручки от продаж, которая выросла фактически на 4,7%. Уменьшение маржи до 0,004 свидетельствует об уменьшении отдачи с единицы вложенных в производство денежных средств, это является отрицательным показателем, на 0,1% увеличились коммерческие расходы в выручке, на 11 дней увеличилась длительность оборота. Соотношение выданных и полученных показателей складывается не в пользу организации, предприятие выдало авансов на 1823 тр больше, чем получило. Кредиторская задолженность перед поставщиками у предприятия высокая и составляет 16577 тр- это хороший показатель, значит предприятию не должны денежные средства покупатели.
Таблица 21
Показатели комплексной оценки организации
| Показатели | Базисный период | Отчетный период | ТР, % |
| 1. Рентабельность продаж,% | 0,004 | 10 | 0,004 |
| 2. Оборачиваемость активов, раз в год | 0,6 | 2 | 0,3 |
| 3. К автономии,% | 0,7 | 50 | 0,014 |
| 4. Рентабельность собственного капитала,% | 0,02 | 30 | 0,006 |
| 5. Уровень годности ОС,% | 30 | 50 | 0,6 |
| 6. Производительность труда(через выручку), тр/чел | 133 | 1500 | 0,09 |
| 7. Темп прироста выручки,% | 104,7 | 18 | 6 |
| 8. К текущей ликвидности | 1,25 | 1 | 1,25 |
Вывод: большинство показателей находятся в пределах нормального значения за исключением коэффициента текущей ликвидности и ТПРВ- эти два показателя являются положительным фактором, так как предприятие может покрыть свои обязательства за счет оборотных активов и выручка у предприятия растет. Это свидетельствует о хорошем финансовом состоянии предприятия.
Таблица 22
Анализ кредитоспособности организации
| Показатели | Значение | Балл |
| 1. К финан рычага | 3,3 | 8 |
| 2. К финан зависимости | 5,3 | 8 |
| 3. К тек ликвидности | 29 | 4 |
| 4. К абс ликвидности | 0,32 | 2 |
| 5. Оборачиваемость ДЗ | 76 | 47 |
| 6. Оборачиваемость КЗ | 160 | 32 |
| 7. Оборачиваемость запасов | 181 | 97 |
| 8. Норма валовой прибыли | 2,02 | 3 |
| 9. Норма ЧП | 0,5 | 2 |
| 10. К проц покрытия | 0,84 | 3 |
| 11. Рентабельсть СК | 0,4 | 1 |
| 12 Фондоотдача | 0,9 | 18 |
Вывод: в результате по сумме набранных баллов финансовое состояние заемщика оценивается как очень хорошее, так как количество баллов равно 225. Нормативному значению соответствуют такие показатели как коэффициент финансово рычага, К финансовой зависимости, К тек ликвидности – это значит, что предприятие имеет возможность влиять на прибыль и рентабельность изменяя объем и структуру долгосрочный пассивов, обязательства свои оно может покрыть за счет собственного капитала, не вовлекая заемные средства. Больше оптимального значения имеют оборачиваемость ДЗ и КЗ и запасов, следовательно это является отрицательным показателем, так как оборачиваемость нужно максимально сократить. Не соответствует нормальному значению К абс ликвидности, т.е предприятие своими денежными средствами не сможет покрыть краткосрочные обязательства, Рентабельность СК имеет отрицательное значение, так как фондоотдача менее 2 рублей, а именно 0,9 значит у предприятия недостаточно выручки от продаж, либо неоправданно много основных фондов.
Диагностика банкротства
В соответствии с Федеральным Законом РФ «О несостоятельности (банкротстве)» от 8 января 1998 г. №6-ФЗ под несостоятельностью (банкротством) организации понимается неспособность удовлетворять требования кредиторов по оплате товаров (работ, услуг), включая неспособность обеспечить обязательные платежи в бюджет и внебюджетные фонды в связи с превышением обязательств должника над его имуществом или в связи с неудовлетворительной структурой баланса должника.
Неудовлетворительная структура баланса — такое состояние имущества и обязательств должника, когда за счет имущества не может быть обеспечено своевременное выполнение обязательств перед кредиторами в связи с недостаточной степенью ликвидности имущества должника. При этом общая стоимость имущества может быть равна общей сумме обязательств должника или превышать ее.
Неудовлетворительность структуры баланса организации служит основанием для признания ее неплатежеспособной.
Основанием для принятия решения о несостоятельности (банкротстве) организации является система критериев для определения неудовлетворительной структуры баланса неплатежеспособных организаций, утвержденная постановлением Правительства Российской Федерации 20 мая 1994 г. № 498 . Она состоит из трех показателей:
• коэффициента текущей ликвидности;
• коэффициента обеспеченности собственными средствами;
• коэффициента восстановления (утраты) платежеспособности.
Коэффициенты приводятся с учетом изменения бухгалтерской отчетности на основе Приказа Министерства финансов РФ от 13 января 2000 г. №4н.
Структура баланса организации признается неудовлетворительной, а организация — неплатежеспособной, если:
• коэффициент текущей ликвидности на конец отчетного периода ниже;
• коэффициент обеспеченности собственными средствами — менее 0,1.
Коэффициент текущей ликвидности характеризует степень общего покрытия всеми оборотными средствами организации суммы срочных обязательств (суммы краткосрочных кредитов и займов, а также кредиторской задолженности) и определяет общую обеспеченность организации оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств.
Коэффициент текущей ликвидности определяется как отношение фактической стоимости находящихся в наличии у организации оборотных средств в виде производственных запасов, готовой продукции, денежных средств, дебиторской задолженности и прочих оборотных активов к наиболее срочным обязательствам организации в виде краткосрочных займов и различных кредиторских задолженностей. Коэффициент обеспеченности собственными средствами характеризует наличие у организации собственных оборотных средств, необходимых для его финансовой устойчивости, и определяется как отношение разности между объемами источников собственных средств и фактической стоимостью основных средств и прочих внеоборотных активов к фактической стоимости находящихся в наличии оборотных средств в виде производственных запасов, незавершенного производства, готовой продукции, денежных средств, дебиторской задолженности и прочих оборотных активов.
Коэффициент обеспеченности собственными средствами представляет собой отношение разности между объемами источников собственных средств и фактических внеоборотных активов к фактической стоимости находящихся в наличии оборотных средств. При неудовлетворительной структуре баланса для проверки реальной возможности организации восстановить свою платежеспособность рассчитывается коэффициент восстановления платежеспособности сроком на 6 месяцев следующим.
Если коэффициент восстановления меньше 1, то значит, у организации в ближайшие 6 месяцев нет реальной возможности восстановить платежеспособность.
Значение коэффициента восстановления больше 1 свидетельствует о реальной возможности у организации восстановить свою платежеспособность.
При удовлетворительной структуре баланса (Ктл > 2 и Коб.с.с > 0,1) Для проверки устойчивости финансового положения рассчитывается коэффициент утраты платежеспособности на срок 3.
Значение коэффициента утраты платежеспособности больше 1 означает что у организации есть реальная возможность не утратить платежеспособности в течение ближайших 3-х месяцев.
Если коэффициент утраты менее 1, то это свидетельствует о том, что организация в ближайшие 3 месяца может утратить платежеспособности.
Методика №1
К тлн= А1+А2+А3/П1+П2
К тлн=200+210283+196596/306337+22598=1,24
К тлф=9976+106792+203369/224805+30410=1,25
К сосн=П4-А4/ А1+А2+А3
К сосн=636057-562331/200+210283+196596=2,94
К сосф=625970-566004/9976+106792+203369=0,18
К в(у) пл=К Тл+П/Т*(Ктлф-Ктлн)/2
К в(у) пл=1,25+6/6*(1,25-1,24)/2=0,006
Вывод: так как К в(у) пл меньше 1, то предприятие имеет вероятность в ближайшее время утратить свою платежеспособность.
Методика №2
Z=-0,3877+(-1,0736*К тл)+(0,0579* Д)
Д= Заемные средства/П
Дн=2807+330546/969410=0,344
Дф=2807+257364/886141=0,294
Zн=-0,3877+(-1,0736*1,24)+(0,0579*0,344)=-1,6991
Zф=-0,3877+(-1,0736*1,25)+(0,0579*0,294)=-1,7127
Вывод: так как Z меньше 0, к тому же к концу периода уменьшилась, следовательно вероятность банкротства менее 50%, то есть у предприятия выросла рентабельность продаж
Таблица 23
Прогноз банкротства по двухфакторной модели
| Показатели | Базисный период | Отчетный период |
| 1. К тл | 1,25 | 1,24 |
| 2. Для заемных средств в П | 0,344 | 0,294 |
| 3. Показатель вероятности банкротства | -1,6991 | -1,7127 |
| 4. Вероятность банкротства,% | Менее 50 | Менее 50 |
| 5. Рентабельность продаж,% | 0,05 | 0,02 |
Предприятие сократило свою прибыльность, но вероятность банкротства менее 50 %, и эта доля уменьшается, доля заемных средств сокращается -это хороший показатель.
Методика №3
Z=1,2*Х1+1,4*Х2+3,3*Х3+0,6*Х4+1*Х5
Х1=оборотные А/А
Х1н=73726/969410=0,076
Х1ф=59966/88141=0,067
Х2=Пнераспределенная/А
Х2н=9619/99410=0,009
Х2ф=2394/886141=0,003
Х3=Д от основной деятельности/А
Х3н=7259/969410=0,007
Х3ф=7507/886141=0,008
Х4=рын. стоимость обычных и привилегированных акций/П
Х4н=636057/333353=1,908
Х4ф=625970/260171=2,406
Х5=объем продаж/А
Х5н=432456/969410=0,446
Х5ф=511572/886141=0,577
Zн=1,2*0,076+1,4*0,009+3,3*0,007+0,6*1,908+1*0,446=1,7177
Zф=1,2*0,067+1,4*0,003+3,3*0,008+0,6*2,406+1*0,577=2,1316
Вывод: на начало периода вероятность банкротства предприятия по специальной шкале была очень высокой, к концу года она уменьшилась до 2,1316, но по шкале все равно осталась высокой, так как Z менее 2,675, следовательно в ближайшее время предприятие обанкротиться.
Таблица 24
Прогноз банкротства по пятифакторной модели
| Показатели | Базисный период | Отчетный период | ТР, % |
| 1. Всего активов, тр | 969410 | 886141 | 91,4 |
| 2. Сос, тр | 73726 | 59966 | 81,3 |
| 3. П до налогооблажения, тр | 7259 | 7507 | 103,4 |
| 4. Чистая прибыль, тр | 9619 | 2394 | 24,8 |
| 5. Собственный капитал, тр | 636057 | 625970 | 98,4 |
| 6. Заемные средства, тр | 333353 | 260171 | 78,04 |
| 7. Выручка от продаж, тр | 432456 | 511572 | 118,3 |
| 8. Доля Сос в активах (Х1) | 0,076 | 0,067 | |
| 9. Рентабельность активов по ЧП (Х2) | 0,009 | 0,003 | |
| 10. Рентабельность активов по П до налогообложения (Х3) | 0,007 | 0,008 | |
| 11. Соотношение СК и ЗК (Х4) | 1,908 | 2,406 | |
| 12. К трансформации (Х5) | 0,446 | 0,577 |
Методика №4
R= 8,38*К1+К2+0,54*К3+0,63*К4
Rн=8,38*0,076+0,015+0,054*0,446+0,63*0,025=0,692
Rк=8,38*0,067+0,004+0,054*0,577+0,63*0,005=0,599
Таблица 25
Прогноз банкротства по четырехфакторной модели Иркутской ГЭА
| Показатели | Базисный период | Отчетный период |
| 1. К1 | 0,076 | 0,067 |
| 2. К2 | 0,015 | 0,004 |
| 3. К3 | 0,446 | 0,577 |
| 4. К4 | 0,025 | 0,005 |
| 5. R | 0,692 | 0,599 |
| 6. Вероятность банкротства | мин | мин |
Вывод: данные таблицы показывают, что вероятность банкротства минимальна (до 10%), но отрицательная динамика заключается в том, что на конец года рентабельность уменьшается на 0,1 – это значит, что вероятность банкротства растет. Из данных аналитических показателей на основе которых строиться показатель вероятности банкротства наибольшую роль играет К3, то есть вероятность банкротства может увеличиться или уменьшиться, если изменить соотношение активов и выручки от продаж.
Методика №5
Таблица 26
Показатели, характеризующие финансовую устойчивость предприятия
| № | Показатель | Баз. пер. | Отч. пер. | Отклонения |
| Коэф-ты, характеризующие платежеспособность | ||||
| 1 |
Коэф-т
абс. ликвидности
=
|
0,001 | 0,4 | +0,399 |
| 2 |
Коэф-т
тек. ликвидности
=
|
1,24 | 1,25 | +0,01 |
| 3 |
Пок-ль,
обеспеч. обязат-в
п/п его активами
=
|
3 | 3,4 | +0,4 |
| 4 |
Степень
платеж-ти по
тек. обязат-вам
=
|
9 | 6 | -3 |
| Коэф-ты, характеризующие финансовую устойчивость | ||||
| 5 |
Коэф-т
автономии =
|
0,6 | 0,7 | +0,1 |
| 6 |
Коэф-т
обеспечен.
СОС =
|
0,2 | 0,2 | 0 |
| 7 |
Доля
краткосрочн.
КЗ в П =
|
32 | 25 | -7 |
| 8 |
Пок-ль
отношения
ДЗ к совок.
активами =
|
0,2 | 0,1 | -0,1 |
| Коэф-ты, характеризующие деловую активность | ||||
| 9 |
Рентабельность
А=
|
1 | 0,3 | -0,7 |
| 10 |
Норма
чистой П=
|
2 | 0,5 | -1,5 |
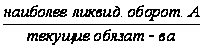
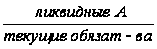
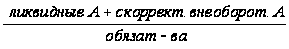
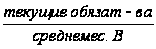
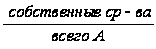
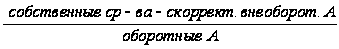
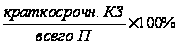
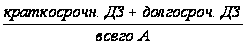
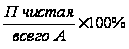
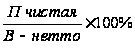
Вывод: Коэффициент абсолютной ликвидности вырос до 0,4, это говорит о положительной динамике, т.е. организация может погасить часть краткосрочной задолженности в ближайшее время за счет денежных средств. Коэффициент текущей ликвидности на конец года составляет 1,25 следовательно характеризует удовлетворительность бухгалтерского баланса и показывает, что текущие активы смогут покрыть краткосрочные обязательства. Коэффициент автономии на конец года составляет 0,7, увеличившись на 0,1 пункта, значит повысилась финансовая независимость предприятия, т.е. на 10%. Уменьшились такие показатели как степень платежеспособности – это имеет отрицательное влияние и говорит об ухудшении платежеспособности, доля краткосрочной кредиторской задолженности в пассивах - значит у предприятия сократились его обязательства – это хороший показатель, на 0,1 уменьшился показатель отношения дебиторской задолженности к активам предприятия, следовательно, ему отдали занимаемые средства, значит оно получило дополнительную денежную массу в оборот, рентабельность активов уменьшилась на 0,7 пунктов значит на 70%, сократилась отдача вложенных средств. Таким образом предприятие испытывает положительную динамику развития и банкротство в ближайшее время не предвидеться.
Заключение
В результате проведенной работы была достигнута цель выполнения курсового проекта: освоение методики финансового анализа деятельности предприятий.
Были выполнены следующие задачи:
-ознакомление с методиками проведения финансового анализа;
-проведение необходимых расчетов;
-составление выводов по итогам результатов.
Результатом проведения финансового анализа явилось определение ОАО
«Машиностроительный завод» как неплатежеспособного предприятия с вероятностью в ближайшее время обанкротиться.
*здесь наблюдается снижение ликвидности баланса, низкая платежеспособность, для ее восстановления предприятию нужно увеличить долю долгосрочных пассивов и расширить объем продаж.
*по трехкомпонентному показателю финансовой устойчивости предприятие имеет вид (0,0,0), т.е. предприятие на грани банкротства, к тому же все показатели финансовой устойчивости уменьшились, что еще больше ухудшило ситуацию.
*деловая активность по предприятию повысилась, многие показатели выросли, а для исправления ситуации с коэффициентом оборачиваемости денежных средств и собственного капитала нужно сократить вливания денежных средств оборот или увеличить скорость обращения.
*по методике пятифакторной модели на начало периода вероятность банкротства предприятия по специальной шкале была очень высокой, к концу года она уменьшилась до 2,1316, но по шкале все равно осталась высокой, так как Z менее 2,675, следовательно в ближайшее время предприятие обанкротиться.
Список используемой литературы
1. Закон РФ "О бухгалтерском учете" от 21.11.96 г., №129-ФЗ -> Закон РФ "О несостоятельности (банкротстве)" от 08.01.98 г., № 6-ФЗ - Положение "О бухгалтерском учёте и отчётности в РФ", утверждённое приказом Минфина РФ № 1 Ю от 26.12.94 г., с изменениями и дополнениями.
2. Положение по бухгалтерскому учёту "Учётная политика предприятий", утверждённое приказом Минфина РФ № 100 от 28.06.94 г.
3. Положение по бухгалтерскому учёту "Бухгалтерская отчётность организаций", утверждённое приказом Минфина РФ № 10 от 08.02.96 г.
4. "Порядок составления аудиторского заключения о бухгалтерской отчетности". Протокол комиссии по аудиторской деятельности при президенте РФ № 1 от 09.02.96 г.
5. "О годовой бухгалтерской отчётности организаций" и "Инструкция о порядке заполнения форм годовой бухгалтерской отчётности". Приказ Минфина РФ от 12.11.96г
6. "О квартальной бухгалтерской отчётности организаций". Приказ Минфина РФ № 8 от 03.02.97 г.
7. "О порядке оценки стоимости чистых активов акционерных обществ". Приказ № 71 Минфина РФ , N° 149 Федеральной комиссии по рынку ценных бумаг от 05.08.96 г.
8. "О порядке публикации бухгалтерской отчётности открытыми АО". Приказ Минфина РФ № 101 от 28. П.96 г
9. Положение по бухгалтерскому учёту "Учёт основных средств" от 03.09.97г.
10. Ефимова О.В. "Финансовый анализ" - М.: Бухгалтерский учёт , 1996 г
11. Ковалёв В.В "Финансовый анализ. Управление капиталом. Выбор инвестиций. Анализ отчётности " - М.: Финансы и статистика, 1995 г.
12. Шеремет А.Д., Сайфулин Р.С. "Методика финансового анализа" - М.: ИНФРА-М, 1995 г.
13. Ковалёв В.В. "Финансовый анализ" - М.: Финансы и статистика, 1996 г.
14. Ковалёв В.В., Патров В.В. "Как читать баланс" - М.: Финансы и статистика, 1998 г.
15. Донцова Л В., Никифорова Н.А. "Анализ бухгалтерской отчётности" - М ИКЦ "ДИС" 1998 г
16. Савицкая ТВ "Анализ хозяйственной деятельности предприятия" - Минск ИП "Экоперспектива" 1998 г
17. Лаврушин О. И. "Анализ экономической деятельности клиентов банка" - М Инфра-М 1996 г