Стан, методи і шляхи удосконалення обліку праці та її оплати
Також важливим є аналіз складу та структури забезпеченості підприємства основними фондами.
Основні фонди – це засоби праці які неодноразово беруть участь у виробничому процесі, не змінюючи при цьому своєї первинної форми. Їх вартість переноситься на вартість готової продукції частинами в міру зношення шляхом амортизаційних відрахувань.
Для аналізу складу та структури забезпеченості підприємства основними виробничими фондами побудовано таблицю 3.1.3, за допомогою якої можна в цифрах побачити склад основних фондів підприємства, а структуру основних виробничих фондів зображено на діаграмі 3.1.3.
Таблиця 3.1.3 Аналіз складу та структури забезпеченості підприємства основними виробничими фондами
| Види основних виробничих фондів | 2005 рік | 2006 рік | 2007 рік | |||
|
сума, тис. грн. |
структура, % |
сума, тис. грн. |
структура, % | сума, тис. грн. | структура, % | |
| Будинки та споруди | 659,69 | 85 | 649,32 | 85,00 | 647,62 | 85 |
| Автотранспорт | 69,85 | 9 | 69,51 | 9,10 | 69,33 | 9,1 |
| Машини та обладнання | 38,81 | 5 | 38,19 | 5,00 | 38,85 | 5,1 |
| Інструменти, прилади, інвентар | 5,43 | 0,7 | 4,58 | 0,60 | 4,57 | 0,6 |
| Інші | 2,32 | 0,3 | 2,30 | 0,30 | 1,53 | 0,2 |
| Всього основних фондів | 776,10 | 100 | 763,90 | 100,00 | 761,90 | 100 |
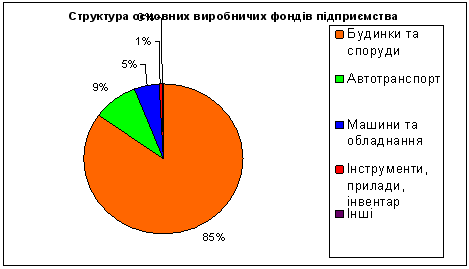
Діаграма 3.1.3. Структура основних виробничих фондів підприємства
Розглядаючи таблицю 3.1.3. бачимо, що вартість основних виробничих фондів підприємства з кожним роком зменшується. Це пов’язано із зносом основних засобів та малою закупівлею, будівництвом чи відновленням основних засобів на даному підприємстві. У 2005 році загальна вартість основних виробничих фондів складала 776,10 тис. грн., наступного року їх вартість знизилась на 12,20 тис. грн., а в 2007 році на 2 тис. грн. менше за 2006 рік. Вартість автотранспорту теж знизилась. Вартість машин та обладнання у 2006 році зменшилась на 0,62 тис. грн., але в 2007 році за рахунок закупівлі нового обладнання їх вартість зросла на 0,66 тис. грн. і становить 38,85 тис. грн. Підприємству потрібно вкладати кошти на ремонт будинків та споруд або на придбання нових основних засобів, оскільки вони вже застарілі і щороку зменшується їх вартість.
Розглядаючи структуру основних виробничих фондів яка зображена на діаграмі 3.1.3. можна зробити висновок, що найбільшу питому вагу серед усіх основних фондів займають будинки та споруди (85%), автотранспорт займає 9% усієї вартості цих фондів, машини та обладнання – 5% , інструменти, прилади та інвентар 1%.
Таблиця 3.1.4. Аналіз застосування основних засобів.
| Показники | 2005 рік | 2006 рік | 2007 рік | Звітний рік в % до базисного |
| Обсяг продукції, виробленої у порівняльних оптових цінах підриємств, тис. грн. | 363,30 | 459,80 | 1 551,06 | 426,94 |
| Середньорічна вартість основних фондів, тис. грн. | 776,10 | 763,90 | 761,90 | 98,17 |
| Фондовіддача (виробництво продукції на 1 коп. основних виробничих фондів), коп. | 0,47 | 0,60 | 2,04 | 434 |
Показники цієї таблиці показують, що в базисному році вартість основних засобів була більшою ніж у звітному на 14,2 тис. грн., але виробництво продукції було меншим, що говорить про застосування основних засобів не повну можливість. У звітному році в порівнянні із базисним роком обсяг виробленої продукції зріс на 1157,76 тис. грн. або на 426,94 % не зважаючи на зменшення середньорічної вартості основних засобів. Підприємство почало більше виготовляти продукції, а отже і збільшило використання основних засобів.
Також це видно із показника фондовіддачі який у звітному році зріс на 1,57 в порівнянні із базисним. Зростання цього показника говорить про більший обсяг виробленої продукції та застосування основних засобів. Це є позитивним для будь-якого підприємства.
Таблиця 3.1.5. Аналіз використання виробничих потужностей підприємства.
| Показники | 2005 рік | 2006 рік | 2007 рік |
| Середньорічна виробнича потужність | 1704,46 | 1704,46 | 1704,46 |
| Річне виробництво продукції | 363,30 | 459,80 | 1 551,06 |
| Коефіцієнт використання потужності % | 21 | 27 | 91 |
Метою аналізу використання потужностей підприємства є інформація про те чи виробляє підприємство продукції стільки, скільки може виробити за допомогою своїх засобів виробництва. З даної таблиці 3.1.5. бачимо, що середньорічна виробнича потужність є незмінною на протязі базисного, минулого та звітного років. А разом з тим бачимо що річне виробництво у звітному році в порівнянні із базисним збільшилось на 787,76 тис. грн. Це вже говорить про те, що підприємство краще свої засоби виробництва і потужності. Розрахувавши коефіцієнт використання виробничих потужностей у відсотковому виразі можна зробити висновок, що ТОВ «Український кристал» у базисному році використовувало свої виробничі потужності лише на 21%. По словам головного бухгалтера це зумовлено тим, що підприємство починало свою діяльність. У звітному році підприємство використовувало свої виробничі потужності на 91%. Це на 70% більше ніж у базисному році, і це є позитивним показником для підприємства.
Одним з інструментів з'ясування конкурентноздатності підприємства є аналіз його фінансового стану.
Аналіз фінансового стану підприємства — комплексне вивчення фінансового стану підприємства з метою оцінки досягнутих фінансових результатів, що проводиться за допомогою методів статистичного, економічного та фінансового аналізу.
Фінансовий стан підприємства може бути задовільний або незадовільний.
Аналіз фінансового стану даного підприємства проводиться на основі Балансу (ф.1м) та Звіту про фінансові результати (ф. 2м), оскільки воно належить до малих підприємств, для яких встановлено скорочену фінансову звітність (див. дод. 3.1.1). Показники, що описують майновий стан підприємства розраховуються на підставі даних активу Балансу, до яких належать:
Сума наявних у підприємства господарських коштів – це кошти які перебувають у розпорядженні підприємства (це є валюта, підсумок балансу);
Коефіцієнт зносу основних засобів характеризує частку первісної вартості основних засобів, списану на витрати в попередніх періодах.
Коефіцієнт оновлення основних засобів визначає частку від наявних на кінець звітного періоду основних засобів, яка складає нові основні засоби.
Коефіцієнт вибуття основних засобів показує, яка частина основних засобів, з якими підприємство почало діяльність у звітному періоді, вибула з різних причин.
Коефіцієнт придатності основних засобів є доповненням коефіцієнта вибуття основних засобів до 100 % (або одиниці).
Розглядаючи показники суми наявних у підприємства господарських коштів, бачимо, що ця сума з кожним роком зростає. У 2005 році на підприємстві ця сума становила 1724,1 тис. грн., у 2006 році – на 44,5 тис. грн. більше, у 2007 цей показник у порівнянні з минулим роком зріс на 169,4 тис. грн. Це говорить про те, що підприємство розвивається, зростає кількість коштів які перебувають у розпорядженні підприємства та про розширення підприємством господарського обороту. Це є хороші показники для підприємства.
Таблиця 3.1.6. Показники оцінки майнового стану підприємства.
| Показник | Формула розрахунку | Величина показника та методика розрахунку | ||
| 2005 рік | 2006 рік | 2007 рік | ||
| Сума наявних у підприємства господарських коштів (тис. грн..) |
ряд. 280 або ряд. 640 ф. 1. |
1724,1 | 1768,6 | 1938,0 |
| К. зносу основних засобів |
ряд. 031 ф.1. |
134,4/910,5=0,15 | 176,9/940,8=0,19 | 272,8/1034,7=0,26 |
| К. оновлення основних засобів |
усього за р. І на кінець періоду
на початок періоду усього за р. І на кінець періоду |
(788,6-345,1)/ 788,6=0,56 | __ | __ |
|
|
всього за р. І на початок періоду- – усього за р. І на кінець періоду усього за р. І на початок періоду |
- | (788,6-783,2)/ 788,6= 0,006 | (783,2-781,2)/ 783,2=0,002 |
|
|
ряд. 030 ф.1. ряд. 031 ф.1 |
776,1/910,5=0,85 | 763,9/940,8=0,81 | 761,9/1934,7=0,74 |
 ряд.
032 ф.1.
 -
всього за р.
І
 К.
вибуття основних
засобів
 К.
придатності
Коефіцієнт зносу основних засобів постійно зростає, що є небажаним для підприємства. Прийнято вважати, що значення коефіцієнта зносу більше ніж 50 % (а, отже, коефіцієнта придатності – менше 50 %) вважається небажаним. У випадку з цим об’єктом дослідження бачимо, що коефіцієнт зносу основних засобів у 2007 році зріс в порівнянні з минулим роком на 0,07. Але розглядаючи коефіцієнт придатності, можна зробити висновок, що коефіцієнт зносу основних засобів не більше за цей показник, що є позитивним для підприємства в цілому. У базисному році коефіцієнт придатності сягав позначки 0,85, наступного року він зменшився на 0,04, в звітному році в порівнянні із базисним на 0,11. Ці два коефіцієнти взаємозалежні. Якщо коефіцієнт зносу збільшується, то коефіцієнт придатності зменшується, а сума цих показників дорівнює 1.
Наприклад у звітному періоді коефіцієнт зносу основних засобів 0,26, коефіцієнт придатності 0,74. Тоді 0,26+0,74=1.
Коефіцієнт оновлення основних засобів на цьому підприємстві зріс тільки у базисному році до 0,56, в наступні роки збільшення цього показника не відбувалося. Це говорить про те, що підприємство не закуповує основні засоби, частки нових у кінці періоду немає.
Коефіцієнт вибуття основних засобів у 2006 році складав 0,006, а у 2007 році зменшився на 0,004. Вибуття основних засобів не є позитивним для будь-якого підприємства.
Загалом можна зробити висновок, що стан основних засобі на даному підприємстві не поганий, сума наявних у підприємства господарських коштів є зростаючою, а коефіцієнт зносу сягає 0,26 або 26%, що свідчить про те, що ці основні засоби не так давно введенні в експлуатацію розпочали свою роботу.
Коефіцієнт фінансової автономії (незалежності) характеризує частку власності власників підприємства (власного капіталу) у загальній сумі коштів, авансованих у його діяльність.
Коефіцієнт фінансової залежності є зворотним коефіцієнту фінансової автономії (добуток цих коефіцієнтів дорівнює 1). Він характеризує частку залучених коштів у загальній сумі коштів фінансування. Зростання цього показника в динаміці означає збільшення частки позикових коштів у фінансуванні підприємства, а отже, і втрату фінансової незалежності. Якщо його значення знижується до одиниці, то це означає, що власники повністю фінансують своє підприємство.
Коефіцієнт фінансового ризику показує співвідношення залучених коштів і власного капіталу.
Таблиця 3.1.7. Показники фінансової стійкості підприємства
| Показник | Формула розрахунку | Величина показника та методика розрахунку | ||
| 2005 рік | 2006 рік | 2007 рік | ||
| К. фінансової автономії (незалежності) |
ряд. 640 ф.1 |
749,2/1724,1=0,43 | 778,7/1768,6=0,44 | 1102/1938=0,57 |
|
|
ряд. 640 ф.1 ряд. 380 ф.1 |
1724,1/749,2=2,32 | 1768,6/778,7=2,27 | 1938/1102=1,75 |
| К. фінансового ризику |
ряд.430+ ряд.480+ +ряд.620+ряд.630 ф.1
|
974,9/749,2=1,30 | 989,9/778,7=1,27 | 836/1102=0,76 |
| К. інвестування |
ряд. 380 ф.1.
|
749,2/788,6=0,95 | 778,7/783,2=0,99 | 1102/781,2=1,41 |
 ряд.
380 ф.1.
 К.
фінансової
залежності
 ряд.
380 ф.1
 ряд.
080 ф.1
Розрахувавши показники фінансової стійкості підприємства можна сказати, що підприємство з кожним роком менше залежить від кредиторів, власники все більше фінансують своє підприємство самостійно. Це видно зі збільшенням коефіцієнта фінансової автономії (незалежності),який з за останній рік збільшився на 0,13, та зі зменшенням коефіцієнта фінансової залежності, який в порівнянні з минулим роком зменшився на 0,52 і крокує до 1, що є позитивним показником для підприємства. Також це видно зі зменшення показника фінансової залежності який є зворотним до коефіцієнта фінансової автономії (незалежності). Цей висновок також підтверджує показник фінансового ризику підприємства який з кожним роком теж зменшується, що є позитивним для підприємства. Аналіз платоспроможності та ліквідності важливий для підприємства і для зовнішніх інвесторів. Під платоспроможністю підприємства розуміється наявність у підприємства грошових коштів та їх еквівалентів у кількості, достатній для розрахунків щодо кредиторської заборгованості, яка вимагає негайного погашення.
Поняття платоспроможності та ліквідності дуже близькі. Проте між ними існують певні відмінності. Поняття ліквідності більш ємне. Від ступеня ліквідності балансу залежить його платоспроможність. У той же час ліквідність характеризує не тільки поточний стан активів, а і перспективний.
Ліквідність балансу – це рівень покриття зобов'язань підприємства його активами, строк перетворення яких на гроші відповідає строкам погашення зобов'язань. Аналіз ліквідності балансу полягає у порівнянні коштів за активом, згрупованих за ступенем їх ліквідності та розташованих в порядку убування ліквідності, із зобов'язаннями за пасивом, згрупованими за термінами їх погашення і розташованими в порядку зростання таких термінів.
ЛІ. Найбільш ліквідні активи
2005 р.=Л1 = ряд. 220 + ряд. 230 + ряд. 240=0 тис. грн.;
2006 р.=0 тис. грн.;
2007 р.=0+1,4=1,4 тис. грн.
Дані балансів досліджуваного підприємства за грудень трьох років показують, що у 2005 та 2006 роках цей показник дорівнював нулю, тобто не було найбільш ліквідних активів, а у 2007 році до цієї групи належало вже 1,4 тис. грн..
Л2. Активи, які швидко реалізуються
Л2 = ряд. 130 + ряд. 140 + ряд. 150 + ряд. 160 + ряд. 170 + + ряд. 180 + ряд. 190+ + ряд. 200 + ряд. 210.
2005 р.=223,4 тис. грн.;
2006 р.=184+2,3=186,3 тис. грн.;
2007 р.= 283,9 тис. грн..
ЛЗ. Активи, які повільно реалізуються
ЛЗ = ряд. 100 + ряд. 110+ ряд. 120 + ряд. 250 + ряд. 270.
2005=536,6+175,5=712,1 тис. грн.;
2006 р. =623,6+175,5+ 799,1 тис. грн.;
2007 р=808+63,5=871,5 тис. грн..
Л4. Активи, які важко реалізуються
Л4 = ряд. 080.
2005 р.= 788,2 тис. грн.; 2006 р.= 783 тис. грн.;
2007 р.= 781,2 тис. грн.
П1. Найбільш термінові зобов'язання
До них прийнято відносити кредиторську заборгованість по придбаних товарах, роботах, послугах:
П1 = ряд. 530.
П2. Короткострокові пасиви
П2 = ІVП - ряд. 530 + IIП + VП = ряд. 620 - ряд. 530 + ряд. 430 + ряд. 630 =
= ряд. 640 - ряд. 380 - ряд. 480 - ряд. 530.
ПЗ. Довгострокові пасиви
ПЗ = ПІП + ПП +VП = ряд. 480 + ряд. 430 + ряд. 630.
П4. Постійні (стійкі пасиви) — це стаття першого розділу пасиву Балансу:
П4 = П1 = ряд. 380.
На підприємстві «Український кристал» ці показники становлять:
П1: 2005 р.=175,5 тис. грн.; 2006 р=210,1 тис. грн.; 2007 р.=73,3 тис. грн.
П2: 2005 р.=799,4 тис. грн.; 2006 р.=799,8 тис. грн.; 2007 р.=762,7 тис. грн.
ПЗ: 2005 р.=0 тис. грн.; 2006 р.=0 тис. грн.; 2007 р.=0 тис. грн.
П4: 2005 р.=749,2 тис. грн.; 2006 р.=778,7 тис. грн., 2007 р.=1102 тис. грн.
Для визначення ліквідності балансу необхідно зіставити підсумки наведених груп за активом і пасивом. Баланс вважається абсолютно ліквідним, якщо виконуються такі нерівності: Л1 > П1; Л2 > П2; ЛЗ > ПЗ; Л4 < П4.
Якщо виконуються перші три нерівності в цій системі, то це тягне за собою виконання і четвертої нерівності. Тому важливо зіставити підсумки перших трьох груп за активом і пасивом. Іншими словами, при розрахунку оцінки ліквідності балансу до розрахунку беруться оборотні активи підприємства і залучені джерела фінансування.
Для зіставлення підсумків цих груп за активом і пасивом Балансу побудовано таблицю 3.1.6. Аналіз ліквідності Балансу у звітному році.
Таблиця 3.1.8. Аналіз ліквідності Балансу у звітному році
| Актив | На початок року | На кінець року | Пасив | На початок року | На кінець року | Платіжний надлишок (+) або брак коштів (-) | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 = 2-5 | 8 = 3-6 |
| Л1 | 0 | 1,4 | П1 | 210,1 | 73,3 | -210,1 | -71,9 |
| Л2 | 186,3 | 283,9 | П2 | 799,8 | 762,7 | -613,5 | -478,8 |
| ЛЗ | 799,1 | 871,5 | ПЗ | 0 | 0 | 799,1 | 871,5 |
| Л4 | 783 | 781,2 | П4 | 778,7 | 1102 | 4,3 | -320,8 |
| БАЛАНС | 1768,4 | 1938 | БАЛАНС | 1788,6 | 1938 | -20,2 | 0 |
Результати розрахунків по підприємству «Український кристал», що аналізується показують, що зіставлення підсумків груп за активом і пасивом має такий вигляд:
- на початок року - (Л1<П1, Л2<П2, ЛЗ>ПЗ, Л4>П4);
- на кінець року - (Л1<П1, Л2<П2, ЛЗ>ПЗ, Л4<П4).
У випадку з даним підприємством нерівності системи мають протилежний знак у порівнянні із зафіксованим в оптимальному варіанті, ліквідність балансу більшою або меншою мірою відрізняється від абсолютної. Загалом можна сказати, що Баланс цього підприємства не є абсолютно ліквідним, оскільки показники системи нерівностей мають показники протилежні оптимальним показникам. Це говорить про те, що хоча підприємство розвивається, проте воно не взмозі на 100% за рахунок своїх коштів забезпечувати свою діяльність, в деякій мірі підприємству ще потрібне залучення позикових коштів.
Ділова активність підприємства проявляється в динамічності її розвитку, досягненні поставлених цілей, ефективному використанні економічного потенціалу, розширенні ринків збуту.
Коефіцієнт оборотності активів (коефіцієнт трансформації). За допомогою цього коефіцієнта оцінюється ефективність використання фірмою всіх наявних ресурсів незалежно від джерел їх залучення.
Коефіцієнт оборотності дебіторської заборгованості. На підставі цього коефіцієнта судять, скільки разів у середньому протягом звітного періоду дебіторська заборгованість перетворюється на грошові кошти.
Таблиця 3.1.9. Показники ділової активності підприємства
| Показник | Формула розрахунку | Величина показника та методика розрахунку | ||
| 2005 рік | 2006 рік | 2007 рік | ||
|
|
ряд. 035 ф. 2 ряд. 280 ф. 1 |
363,3/1724,1=0,21 | 459,8/1768,6=0,26 | 1551,06/1938=0,80 |
|
|
Ряд. 035 ф.2. 1/2(гр. З ряд. 160 ф. 1 + гр. 4 ряд.160 ф.1) |
363,3/0,5*(53,4+223,4)=2,63 | 459,8/0,5*(223,4+184)=2,26 | 1551,06/0,5*(184+283,9)=6,65 |
 Коефіцієнт
оборотності
активів (коефіцієнт
трансформації)
 Коефіцієнт
оборотності
дебіторської
заборгованості
Коефіцієнт оборотності активів (коефіцієнт трансформації) за вищенаведеними показниками щороку зростає. У порівнянні звітного року із базисними цей показник зріс на 0,59. Слід мати на увазі, що за інших рівних умов показник оборотності активів буде тим вищий, чим зношеніші основні фонди підприємства.
Показники оборотності дебіторської заборгованості на даному підприємстві теж зросли. У порівнянні звітного року із базисними цей показник зріс на 4, 02. Це говорить про те, що дебіторська заборгованість у звітному році краще перетворюється на грошові кошти. Це є позитивним для підприємства.
3.2 Форми і системи оплати праці, що використовуються на підприємстві
Форма оплати праці – це спосіб встановлення залежності заробітку працівника від кількості і якості затраченої праці. Витрати праці оцінюються або робочим часом, або кількістю виробленої продукції (обсягом виконаних робіт). Залежно від цього розрізняють дві форми оплати праці які традиційно
використовують в Україні погодинну й відрядну системи оплати праці:
— при погодинній — оплата здійснюється відповідно до тарифної ставки (за годину роботи) або окладу за відпрацьований час на підприємстві;
— при відрядній — оплачується обсяг виконаної роботи.
Крім того, широко застосовуються змішані системи:
— погодинно-преміальна;
— відрядно-преміальна;
— пряма відрядна;
— акордно-преміальна.
Що стосується досліджуваного об’єкта, то в ТОВ «Український кристал» використовується погодинна оплата праці. На підприємстві встановлено п’ятиденний робочий тиждень та восьмигодинний робочий день.
Варто враховувати, що законодавством встановлено максимальну тривалість нормального робочого часу і відповідно до статті 50 КЗпП України вона не може перевищувати 40 годин на тиждень, що і спостерігаємо на даному підприємстві. Окремим категоріям працівників тривалість робочого часу може бути скороченою.
Погодинну оплату праці застосовують переважно на роботах, які важко або неможливо облічити в інших, крім часу, вимірниках. Погодинну оплату праці поділяють на просту і погодинно-преміальну.
Проста погодинна оплата праці нараховується за погодинними тарифними ставками, місячними окладами за фактично відпрацьований час.
При погодинно-преміальній оплаті праці працівники крім основного заробітку за відпрацьований час отримують ще й премії, що посилює їх матеріальну зацікавленість у результатах своєї роботи.
Розрахунок заробітної плати при погодинній оплаті праці розглянемо на таких прикладах:
Приклад 1. При простій погодинній оплаті праці посадовий оклад головного бухгалтера Прокопій Л. І. становить 650 грн. У січні цього року 21 робочих днів. Вона відпрацювала 21 робочий день. Потрібно визначити заробіток за фактично відпрацьовані робочі дні.
Визначаємо середньоденний заробіток:650 грн. : 21 день = 30,95 грн.
Визначаємо заробіток за фактично відпрацьовані робочі дні:30,95 грн. х 21 днів = 650 грн.
Приклад 2. При погодинно-преміальній оплаті праці слюсар 3-го розряду Захаренко С. М. з погодинною оплатою праці на ремонтних роботах у січні відпрацював 151 годину. Встановлена погодинно-тарифна ставка 2,80 грн. Премія за якість виконаної роботи встановлена 10 % від фактичного заробітку.
Заробіток за фактично відпрацьований час:151 год. х 2,80 = 422,80 грн.
Нарахована сума премії за якість роботи:422,80 грн. х 10 : 100 = 42,28 грн.
Нарахована сума заробітної плати:422,80 + 42,28 = 465,08 грн.
3.3 Первинний облік праці та її оплати
Основним документом з обліку виходу на роботу і відпрацьованого часу є Табель обліку робочого часу (ф. № ПСГ-1) (див. дод. 3.3.1.). Він складається в одному примірнику протягом місяця окремо за виробничими підрозділами і категоріями працюючих. Для кожного працівника в табелі відводять окремий рядок, у якому записують кількість відпрацьованих годин, умовними літерами зазначають причини невиходу на роботу, наприклад, вихідні або святкові дні - "ВС", дні хвороби - "X", відрядження - "СВ", відпустка - "ЧВ" тощо. У табелі також зазначають посаду працівника, його оклад, вид оплати, суму заробітної плати, табельний номер, код синтетичного і аналітичного обліку. Наприкінці місяця табель передають у бухгалтерію для нарахування оплати праці.
Для обліку розрахунків із працівниками по платі праці в ТОВ «Український кристал» використовують наступні типові форми:
№ П-49 «Розрахунково-платіжна відомість»;
№ П-52 «Розрахунок заробітної плати»;
№ П-53 «Платіжна відомість».
Платіжна відомість типової форми № П-53 використовується для обліку сум авансу, виданого за першу половину місяця. Узагальнюючим реєстром, в якому відображаються розрахунки за заробітною платою з кожним працівником є Розрахунково-платіж-на відомість (див. дод.3.3.2.).
Розрахунково-платіжні відомості складаються за окремими структурними підрозділами. У них записують усіх працівників підрозділу за категоріями із зазначенням прізвища, табельного номера, професії, посади, відпрацьованих днів (годин).
В окремі графи розділу «Нараховано» записують суми нарахованої основної і додаткової заробітної плати за її видами. Підставою для запису є Табель обліку робочого часу, Накопичувальні відомості обліку роботи вантажного автотранспорту, Накопичувальні відомості обліку використання машинно-тракторного парку.
У розділі "Утримано і виплачено" спочатку в окремих графах записують видану із каси заробітну плату за другу половину минулого місяця і аванс у рахунок заробітку за першу половину минулого місяця. Підставою для цих записів є звіти касира і платіжні відомості.
Розрахунково-платіжні відомості підписує керівник та головний бухгалтер підприємства. Цей документ одночасно є особовим рахунком працюючих та оборотною відомістю до рахунку 66 "Розрахунки з оплати праці". При веденні Розрахунково-платіжних відомостей не включаються виплати, які не входять у фонд заробітної плати і в заробітну плату працівників при підрахунку її середніх розмірів, а також суми, які не оподатковуються податком з доходів фізичних осіб (добові при службових відрядженнях, допомога при народженні дитини, допомога малозабезпеченим сім'ям на дітей, допомога на поховання тощо). Ці суми виплачуються окремо за платіжними відомостями або видатковими касовими ордерами. Первинний облік нарахування заробітної плати водіям в ТОВ «Український кристал» регулюється Інструкцією «Про порядок виготовлення, зберігання, застосування єдиної первинної транспортної документації для перевезення вантажів автомобільним транспортом та обліку транспортної роботи», затвердженої Наказом Мінстату України і Мінтранспорту України від 07.08.1996 р. № 228/253. Цією Інструкцією затверджені такі форми єдиної первинної транспортної документації: Подорожній лист вантажного автомобіля ф. №1-ТН (див. дод 3.3.3.); Подорожній лист вантажного автомобіля ф. №2. Подорожні листи типових форм, оформлені належним чином, видаються водію під розписку. На лицьовому його боці записують завдання водію і характеристику автомобіля та реєструють видачу палива, на зворотному - виконання завдання, що засвідчується підписом відправника і одержувача вантажу. Всі подорожні листи після виконання робіт здають у бухгалтерію, де на їх основі нараховують оплату праці за робочий день (день або зміну), визначають обсяг виконаних робіт і наданих послуг. Для нарахування заробітної плати за чергову або навчальну відпустку, а також звільнення з роботи до закінчення місяця оформляється Розрахунок заробітної плати ф. № ПСГ-6, де обчислюється середній заробіток за місяць і день, показуються усі види оплати та утримань, а також визначається сума, що належить до виплати.
Перевірені і затверджені первинні документи з обліку праці та її оплати повинні бути узагальнені і згруповані за кожним працівником підприємства для організації розрахунків з ними. Групування даних про нараховану заробітну плату за кожним працівником проводять у таких реєстрах і документах: Табель обліку робочого