Учет МПЗ на примере ОГУП УМТО
Поступление на склад материалов собственного изготовления, отходов производства, материалов, оставшихся от списания основных средств и т. п., оформляют однострочными или многострочными накладными на внутреннее перемещение материалов, которые выписывают цехи-сдатчики в двух экземплярах. Один из них является основанием для списания материалов с цеха-сдатчика, второй направляется на склад и используется в качестве приходного документа.
Подотчетные лица приобретают материалы в организациях торговли, у других организаций„на рынке или у населения за наличные деньги.
Документами, подтверждающими стоимость приобретенных материалов, являются товарные счет и акт (справка), которые составляет подотчетное лицо с участием других должностных лиц организации. В них излагается содержание хозяйственной операции с указанием даты, места покупки, наименования и количества материалов и цены. Подотчетное лицо отражает в акте (справке) также данные паспорта продавца товара. Акт (справка) прилагается к авансовому отчету подотчетного лица.
Производственные запасы отпускают со склада организации на производственное потребление, хозяйственные нужды, на сторону, для переработки и в порядке продажи излишних и неликвидных запасов. Документальное оформление отпуска производственных запасов покажем на примере производственной организации с цеховой структурой.
Для обеспечения контроля за расходованием материалов и правильного документального его оформления организации осуществляют соответствующие организационные мероприятия. Важным условием контроля за рациональным использованием материалов, например, является их нормирование и отпуск на основе установленных лимитов. Лимиты рассчитываются службой менеджеров на основе данных об объеме выпуска продукции и норм расхода материалов на единицу продукции. Все службы организации должны иметь список должностных лиц, которым предоставлено право подписывать документы на получение и отпуск со склада материалов, а также выдавать разрешения на вывоз из организации материалов. Отпускаемые материалы должны быть точно взвешены, измерены и подсчитаны.
Порядок документального оформления отпуска материалов зависит, прежде всего, от организации производства, направления расхода и периодичности отпуска материалов.
Расход материалов, отпускаемых в производство и на другие нужды, ежедневно оформляют лимитно-заборными картами. Они выписываются соответствующей службой в двух экземплярах на один или несколько видов материалов и, как правило, сроком на один месяц. Могут применяться квартальные и полугодовые лимитно-заборные карты с отрывными месячными талонами на фактический отпуск в них указывают: вид операций; номер склада, отпускающего материалы; цех-получатель; шифр затрат; номенклатурный номер и наименование отпускаемых материалов; единицу измерения и лимит месячного расхода материалов, который исчисляют в соответствии с производственной программой на месяц и действующими нормами расхода.
Один экземпляр лимитно-заборной карты вручают цеху-получателю, другой — складу. Кладовщик записывает количество отпущенного материала и остаток лимита в оба экземпляра карты и расписывается в карте цеха-получателя. Представитель цеха расписывается в получении материалов в карте, находящейся на складе.
Отпуск материалов со складов производят в пределах установленного лимита. Сверхлимитный отпуск материалов и замену одного материала другим (при отсутствии материала на складе) оформляют выпиской отдельного требования-накладной. При замене в лимитно-заборной карте материала делают запись: "Замена, смотри требование №____ ", уменьшая остаток лимита. Не использованные в производстве и возвращенные на склад материалы записывают в лимитно-заборную карту без составления каких-либо дополнительных документов.
Применение лимитно-заборных карт значительно сокращает количество разовых документов. При применении компьютеров расчеты лимитов и выписку лимитно-заборных карт целесообразно осуществлять с использованием этой техники, что позволит повысить обоснованность исчисляемых лимитов и уменьшить трудоемкость составления карт.
Если материалы со склада отпускаются нечасто, то отпуск оформляют однострочными или многострочными требованиями-накладными. Требования выписывают цехи-получатели в двух экземплярах. Один из них с распиской кладовщика остается в цехе, второй с распиской получателя — у кладовщика.
Для учета движения материалов внутри организации также применяют однострочные или многострочные требования-накладные. Накладные составляют материально ответственные лица участка, отпускающие ценности, в двух экземплярах, один из которых с распиской получателя остается на месте, а второй с распиской лица, отпускающего ценности, передается получателю ценностей.
Отпуск производственных запасов сторонним организациям или своим хозяйствам, расположенным за пределами организации, оформляют накладными на отпуск материалов на сторону. Их выписывает служба менеджеров в двух экземплярах на основании нарядов, договоров и других документов. Первый экземпляр накладной остается на складе и является основанием для аналитического и синтетического учета материалов, второй передается получателю материалов. Если материалы отпускаются с последующей оплатой, то первый экземпляр служит также для выписки бухгалтерией расчетно-платежных документов.
При перевозке материалов автотранспортом вместо накладной применяют товарно-транспортную накладную.
Вместо первичных документов по расходу материала можно использовать карточку учета материалов (см. ниже). С этой целью представители цехов-получателей расписываются в получении материалов в самих карточках складского учета, которые становятся в связи с этим оправдательными документами. При этом в карточках проставляют шифр производственных затрат с целью последующей группировки записей по объектам калькуляции и статьям затрат. Такое совмещение расходных документов и карточек складского учета уменьшает объем учетной работы и усиливает контроль за соблюдением норм складских запасов.
В установленные дни документы по приходу и расходу материалов сдают в бухгалтерию организации по реестру приемки-сдачи документе, составленному в двух экземплярах. Первый из них вдается в бухгалтерию под расписку бухгалтера на втором экземпляре, второй остается на складе.
В небольших, особенно непроизводственных, организациях отпуск материалов на производство продукции и оказание услуг осуществляется без оформления специальными документами. Фактически израсходованные материалы по их вам отражаются в актах или отчетах о выпуске и реализации готовой продукций. Акты составляются, как правило, подекадно работником организации, ответственным за приемку, хранение и продажу продукции. После утверждения руководителем организации акт служит основанием для списания соответствующих материалов.
2.2 Анализ материально-производственных запасов предприятия Областное Государственное Унитарное предприятие Управлении Материально-Технического Обеспечения дорожного хозяйства Челябинской области
Необходимым условием выполнения планов по производству продукции, снижению ее себестоимости, росту прибыли, рентабельности является полное и своевременное обеспечение предприятия сырьем и материалами необходимого ассортимента и качества.
Рост потребности предприятия в материальных ресурсах может быть удовлетворен экстенсивным путем (приобретением или изготовлением большего количества материалов и энергии) или интенсивным (более экономным использованием имеющихся запасов в процессе производства продукции.
Первый путь ведет к росту удельных материальных затрат на единицу продукции, хотя себестоимость ее может при этом и снизиться за счет увеличения объема производства и уменьшения доли постоянных затрат. Второй путь обеспечивает сокращение удельных материальных затрат и снижение себестоимости единицы продукции. Экономное использование сырья, материалов и энергии равнозначно увеличению их производства.
Задачи анализа обеспеченности и использования материальных ресурсов:
а) оценка реальности планов материально-технического снабжения, степени их выполнения и влияния на объем производства продукции, ее себестоимость и другие показатели;
б) оценка уровня эффективности использования материальных ресурсов;
в) выявление внутрипроизводственных резервов экономии материальных ресурсов и разработка конкретных мероприятий по их использованию.
Источники информации для анализа материальных ресурсов: план материально-технического снабжения, заявки, договоры на поставку сырья и материалов, формы статистической отчетности № 1-СН, 3-СН, 4-СН, 11-СН, 12-СН о наличии и использовании материальных ресурсов и ф.№ 5-з о затратах на производство, оперативные данные отдела материально-технического снабжения, сведения аналитического бухгалтерского учета о поступлении, расходе и остатках материальных ресурсов и др.
При анализе обеспеченности предприятия материальными ресурсами в первую очередь проверяют качество плана материально-технического снабжения. Проверку реальности плана начинают с изучения норм и нормативов, которые положены в основу расчета потребности предприятия в материальных ресурсах. Затем проверяется соответствие плана снабжения потребностям производства продукции и образования необходимых запасов исходя из прогрессивных норм расхода материалов.
Важным условием бесперебойной работы предприятия является полная обеспеченность потребности в материальных ресурсах источниками покрытия. Они могут быть внешними и внутренними. К внешним, источникам относятся материальные ресурсы, поступающие от поставщиков в соответствии с заключенными договорами. Внутренние источники - это сокращение отходов сырья, использование вторичного сырья, собственное изготовление материалов и полуфабрикатов, экономия материалов в результате внедрения достижений научно-технического прогресса.
Реальная потребность в завозе материальных ресурсов со стороны - это разность между общей потребностью в определенном виде материала и суммой собственных внутренних источников ее покрытия.
Проведена оценка обеспеченности потребности в завозе материальных ресурсов договорами на их поставку и фактическое их выполнение (табл. 1).
Из приведенных данных видно, что план потребности в материалах не полностью обеспечен договорами на поставку и внутренними источниками покрытия.
Фактически план поставки материала недовыполнен на 0,33%:
Это означает, что только на 99,67% удовлетворяется потребность в материалах. Самое большое не обеспечение потребности было по ферросплавам – 86,19%.
Таблица 1.– Обеспечение потребности материальных ресурсов договорами и фактическое их выполнение
| Материал | Плановая потребность, | Источники покрытия потребности, т | Заключено договоров, | Обеспечение потребности договорами | Поступило от поставщиков, | Фактическое обеспечение потребности | Выполнение договоров, | |
| т | Внутренние | Внешние | Т | (Кобпл), % | Т | (Кобф), % | % | |
| Битум | 76 445 | 6 000 | 70 445 | 70000 | 99.42% | 70531 | 100.11% | 100.76% |
| Гравий | 1 457 | 1 457 | 1300 | 89.21% | 1256 | 86.19% | 96.62% | |
| Цемент | 9 286 | 2 786 | 6 500 | 6000 | 94.62% | 6342 | 98.30% | 105.70% |
| Добавочные материалы | 444 | 444 | 500 | 112.61% | 431 | 97.07% | 86.20% | |
| Всего: | 87 632 | 8 786 | 78 846 | 77800 | 98.81% | 78560 | 99.67% | 100.98% |
На предприятии ОГУП УМТО представитель службы снабжения проверяет качество полученных материалов от поставщиков, соответствие их стандартам, техническим условиям и условиям договора и в случаях их нарушения предъявляются претензии поставщикам.
Большое значение придается выполнению плана по срокам поставки материалов (ритмичности). Нарушение сроков поставки ведет к недовыполнению плана производства и реализации продукции.
Особое внимание на нашем предприятии уделяется состоянию складских запасов сырья и материалов. Чтобы рассчитать величину текущего запаса необходимо интервал поставки (в днях) умножить на среднесуточный расхода i-го материала (1).
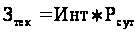 (1)
В процессе анализа проверяется соответствие фактического размера запасов важнейших видов сырья и материалов нормативным. С этой целью на основании данных о фактическом наличии материалов в натуре и среднесуточном их расходе рассчитывается фактическая обеспеченность материалами в днях и сравнивают ее с нормативной (табл. 2). Проверяют также состояние запасов сырья и материалов на предмет выявления излишних и ненужных. Их можно установить по данным складского учета путем сравнения прихода и расхода. Если по каким-либо материалам нет расхода на протяжении года более, то их относят к группе неходовых и подсчитывают общую стоимость.
Таблица 2 – Анализ состояния запасов материальных ресурсов
| Материал | Среднесуточный расход, т | Фактический запас | Норма запаса, дни | Отклонение от максимальной нормы | |||
| Т | Дни | максимальная | Минимальная | дни | Т | ||
| Битум | 209 | 315 | 2 | 5 | 2 | 3 | 732 |
| Гравий | 4 | 15 | 4 | 10 | 5 | 6 | 25 |
| Цемент | 25 | 734 | 29 | 20 | 16 | -9 | -225 |
| Добавочные материалы | 1 | 70 | 58 | 30 | 10 | -28 | -34 |
Уменьшение объема производства продукции (DК) в связи с недопоставкой материалов определяется следующим образом: количество недопоставленных материалов i-го вида делится на норму их расхода на единицу продукции (НРпл) (2).
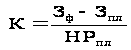 (2)
На основании представленных данных из-за недопоставки ферросплавов снижение производства произошло на 9 580 тонн (табл. 3).
Таблица 3– Уменьшение объема производства продукции в связи с недопоставкой материалов
| Материал | Плановая потребность | Источники покрытия потребности,т | Расход на 1 т продукции, т | Уменьшение объемов про-ва продукции, т | |
| Т | Внутренние | Внешние | |||
| Битум | 76 445 | 6 000 | 70531 | 1.100 | |
| Гравий | 1 457 | 1256 | 0.021 | -9580 | |
| Цемент | 9 286 | 2 786 | 6342 | 0.134 | -1179 |
| Добавочные материалы | 444 | 431 | 0.005 | -2600 | |
| Всего: | 87 632 | 8 786 | 78560 | 1.260 | |
В связи с низким качеством сырья и материалов образуются сверхплановые отходы. Чтобы подсчитать, насколько за счет этого фактора уменьшился выход продукции, необходимо количество сверхплановых отходов i-го сырья или материала разделить на норму расхода его на единицу продукции.
План Факт
Заготовлено Битума, т 76445 76531
Отходы в пределах нормы, т 4472 4248
Фактические отходы, т 4643 Сверхплановые отходы, т 395
Норма расхода на 1 т продукции, т 1,1
За счет сверхплановых отходов количество произведенной продукции уменьшилось на 359 т (395/1,1), в стоимостном выражении - на 1 310 тыс. руб. (359 * 3 650 руб.).
Таким образом, из-за недопоставки сырья и низкого его качества выпуск продукции за год снизился на 9 939 т, в результате чего план по выпуску этого вида продукции недовыполнен на 14,3%.
При нарушении ассортимента поставляемых материалов предприятие может произвести доработку поступившего материала или найти ему замену. При доработке материала образуется перерасход его на единицу продукции, что приводит к увеличению суммы переменных затрат. Чтобы определить потери, необходимо перерасход материалов на единицу продукции в результате его доработки (подгонки) умножить на фактический выпуск продукции из этого материала и на его цену:
D3 = (НР1 – НР0) * Кф * Ц =(1,2 т - 1,1 т) * 2006 т *3 038 руб =607 600 руб.
Кроме того, будет дополнительный расход средств на оплату труда работникам за доработку материала:
Дзп = ЗПед * КМ = 205 руб.* 200 т =4050 руб.
Чтобы комплексно оценить эффективность такой операции, нужно установить, как изменилась себестоимость единицы продукции, а соответственно и прибыль предприятия. Несмотря на дополнительные затраты, связанные с доработкой материала, себестоимость изделия могла снизиться за счет увеличения объема выпуска продукции на 2006 т и уменьшения постоянных затрат на единицу продукции (3).
DC=Сф – Cв=Зф/Кф – (Зф – Дпз – Дз)/(Кф -DК) (3)
где Сд, Сф - соответственно себестоимость изделия до и после проведения этого мероприятия;
Дпз - дополнительные переменные затраты, необходимые для обеспечения дополнительного выпуска продукции;
Дз - дополнительные затраты, связанные с доработкой сырья и материалов;
Кф - фактическое количество произведенной продукции.
Фактический объем выпуска продукции в год, т. 69 495
Дополнительный объем выпуска продукции в год, т. 2 000
Фактическая себестоимость единицы продукции, руб. 3 450
Переменные затраты на единицу продукции, руб. 3 080
Переменные затраты на дополнительный выпуск в год, тыс. руб.6 160
Дополнительные затраты на доработку материалов в год, руб.611 650
Цена за единицу продукции, руб. 3 650
Прибыль на единицу продукции, руб. 200
DС = 239 757 750 / 69495 – (239 757 750 – 6 160 000 – 611 650)/
/(69 495 –2 000) = 3 450 –3 452 = -2 руб.
С одной стороны для предприятия невыгодно производить доработку исходного сырья, так как это значительно увеличивает трудоемкость и материалоемкость продукции. Но с другой стороны за счет увеличения объема производства продукции на 2006 ед. себестоимость изделия уменьшилась на 2 руб. и прибыль предприятия за счет этого увеличилась на 139 тыс. руб.
Кроме того, сумма прибыли возросла и в связи с увеличением объема продаж на 40 тыс. руб.
Если происходит замена одного материала другим более дорогостоящим, то также возрастет сумма затрат. Для определения ее необходимо количество замененного материала умножить на разность в цене взаимозаменяемых материалов.
Если бы предприятие это не сделало, то план по производству продукции был бы не выполнен. В результате себестоимость единицы продукции возросла.
В случае повышения поставщиком цен на сырье и материалы предприятие должно оценить, что для него выгоднее в этой ситуации:
а) увеличить переменные затраты в связи с применением более дорогих материалов, но за счет наращивания объемов получить дополнительную прибыль;
б) уменьшить объем производства этого вида продукции, если в результате использования дорогого сырья продукция окажется убыточной, или искать новые более дешевые рынки сырья, или изменять структуру производства.
Большие потери имеют место из-за неритмичной поставки сырья и материалов, в связи, с чем предприятия простаивают и недополучают много продукции, а соответственно и прибыли. Для определения этих потерь необходимо количество человеко-часов простоя из-за отсутствия материалов умножить на плановую среднечасовую выработку продукции (4).
DТП = Кч.п. * ЧВпл (4)
Увеличивается и сумма затрат, так как простои по вине предприятия рабочим оплачивают.
Обобщая результаты анализа выполнения плана материально-технического снабжения, следует иметь в виду, что потери при недопоставке сырья и из-за отсутствия сырья в какой-то мере дублируют друг друга. Если бы предприятие выпускало один вид продукции, то эти величины примерно совпадали бы. Но поскольку предприятие выпускает несколько видов продукции, то при отсутствии одного вида сырья и наличии другого, оно может использовать производственные мощности для производства другого вида продукции.
Обобщающими показателями использования производственных запасов в производстве являются материалоемкость продукции (МП) и материалоотдача (МО).
Материалоемкость определяется по формуле (5).
МП = РМ / П, (5)
где РМ - расход материалов за анализируемый период;
П - объем продукции за анализируемый период.
Этот показатель характеризует расход материалов на 1 рубль изготовленной продукции. Если показатель МП отчетного года оказался выше аналогичного за прошлый год, то такое положение нельзя считать нормальным.
Материалоотдача определяется по формуле (6).
МО = П / РМ, (6)
Этот показатель характеризует объем выпущенной продукции на 1 рубль затраченных материалов.
Сравнивая этот показатель с аналогичным других предприятий, можно судить об эффективном использовании производственных запасов.
Экономический анализ углубляет поиски резервов повышения эффективности производства в направлении тех возможностей, которые обусловливают снижение материалоемкости.
Определение эффективности использования производственных запасов ограничено и подчинено анализу других показателей деятельности предприятий. Вопросы измерения эффективности использования производственных запасов рассредоточиваются, как правило, по разделам анализа обеспеченности предметами труда и их использования на объем себестоимости продукции. Отсутствует единый комплексный подход к анализу материалоемкости продукции, что не позволяет использовать аналитические возможности изыскания направлений снижения материальных затрат и за счет повышения эффективности производства. Подчиненность анализа использования производственных запасов задачам оценки обобщающих показателей деятельности предприятий, методически слабая разработка способов и приемов выявления резервов снижения материалоемкости, ограниченная информационная база не позволяют решить на практике ряд проблем повышения эффективности использования предметов труда.
Задачами анализа материалоемкости выпущенной продукции предприятия являются:
определение изменения уровня материалоемкости выпущенной продукции в динамике и по сравнению с планом;
Выявление причин изменений и определение динамики достигнутых результатов (экономии или перерасхода) по видам расходуемых материалов, масштабам действия отдельных факторов, обусловивших изменение этого уровня (совершенствование техники и технологии производства продукции, структуры потребляемого сырья, материалов и топливно-энергетических ресурсов);
контроль за выполнением заданий по среднему снижению норм расхода важнейших видов производственных запасов и экономии материальных затрат;
изменение эффективности использования в производстве продукции новых видов материалов;
выявление неиспользованных внутрихозяйственных резервов снижения материальных затрат и их влияния на формирование себестоимости продукции, объема производства, прибыли и рентабельности, производительности труда и фондоотдачу.
Определим уровень и динамику материалоемкости продукции (табл. 4).
Таблица 4 – Уровень и динамика изменения материалоемкости
|
Показатели |
1 кв. 2007 г. | 2 кв. 2007 г. | Отклонения | |
| Абс. | % | |||
| А | 1 | 2 | 3 | 4 |
|
Материальные затраты, тыс. руб. Товарная продукция, тыс. руб. Материалоемкость, коп. Материалоотдача, коп. Снижение (–) или увеличение (+) материалоемкости за счет: а) изменения расхода материалов (стр.1 гр.2 : стр.2 гр.1 – стр.3 гр.1) б) изменение объема продукции (стр.3 гр.2 - стр.1 гр.2 : стр.2 гр.1) |
53 514 63 341 84,5 118,4 |
52 240 61 115 85,5 117,0 |
– 1274 – 2226 + 1,0 - 1,4 – 2,0 + 3,0 |
– 2,4 – 3,5 + 1,2 - 1,2 – 2,4 + 3,6 |
На основании произведенных расчетов материалоемкость товарной продукции увеличилась на 1,0%, при этом темпы снижения материальных затрат (– 2,4%) были ниже, чем темпы снижения объема выпускаемой продукции (-3,5%). Это означает, что за счет изменения расхода материалов материалоемкость продукции уменьшилась на 2 коп. или на -2,4%, а за счет изменения объема продукции материалоемкость возросла на 3,0 коп.
Увеличение материальных затрат может происходить в результате отклонений фактического расчета материалов от норм расхода; несовпадения уровня фактических транспортно-заготовительных расходов с плановым; изменение оптовых цен на сырье и материалы, покупные полуфабрикаты и тарифов на электрическую и тепловую энергию.
Влияние двух первых факторов выявляется только на основе анализа калькуляций отдельных изделий. Влияние рассматриваемых факторов по видам материалов определяется прежде всего на удельную материалоемкость, а затем обобщается и увязывается с изменением общего показателя по всей товарной продукции.
Для выяснения причин изменения материалоемкости определяются частные показатели эффективности использования по элементам материальных затрат как отношение затрат к стоимости продукции (табл. 5) по смете затрат за 2 квартал 2007 года.
Увеличение материалоемкости против плана произошло по следующим элементам материальных затрат: покупные материалы, топливо, энергия. Снижение материалоемкости произошло по сырью и материалам, вспомогательным материалам.
Материалоемкость товарной продукции может изменяться под влиянием отклонений фактического расхода от установленной в плане комплектации изделий, их недоброкачественности, повреждений, потерь. Фактические транспортно-заготовительные расходы могут не совпадать с их плановым размером из-за изменения поставщиков, вида транспорта, погрузки, разгрузки и других причин.
Существенное влияние на уровень материалоемкости товарной продукции оказывают возвратные отходы и потери от брака. Чем больше отходов и потерь от брака по сравнению с планом (или другим периодом), тем больше материальных затрат будет отнесено на единицу изделия и товарный выпуск продукции, так как снижается разница между ценой потребляемого сырья и материалов и ценой возможного использования возвратных отходов и неисправимого брака.
Таблица 5 – Частные показатели материалоемкости продукции
|
Элементы материальных затрат |
Материалоемкость товарной продукции |
||
| план | факт | отклонения (+,-) | |
|
Материальные затраты в целом по производству В том числе: сырье и материалы Гравий добавочные материалы топливо энергия |
88,1 82,3 2,0 0,6 1,3 1,9 |
92,0 83,7 1,4 0,4 3,3 3,2 |
+ 3,9 + 1,4 - 0,6 – 0,2 + 2,0 + 1,3 |
В процессе анализа важно не только установить факторы, влияющие на материалоемкость, но и изменение основных качественных и количественных показателей в результате снижения или увеличения материалоемкости. При снижении материалоемкости продукции возникает экономия материальных ресурсов, которая создает возможность изготовления дополнительной продукции. Увеличение затрат материалов заставляет предприятия дополнительно вовлекать материальные ресурсы в производство, что означает определенную потерю выпуска продукции. Соответственно при снижении материалоемкости на долю сэкономленных материалов увеличивается прибыль и рентабельность предприятия. За счет дополнительного выпуска продукции из сэкономленных материалов возрастает производительность труда, фондоотдача основных фондов и наоборот, при росте материалоемкости за счет потерь выпуска продукции и определенного количества материалов снижается производительность труда и фондоотдача.
Сумму высвобожденных и непроизводительно затраченных материальных ресурсов в результате снижения или роста материалоемкости товарной продукции устанавливают умножением разницы между фактической и базисной (плановой) материалоемкостью на фактический объем выпущенной продукции.
Норматив оборотных средств в условиях рынка представляет собой потребность предприятия в оборотных средствах, необходимых для создания оптимальных материальных запасов.
Норматив собственных оборотных средств на материалы определяется как произведение стоимости однодневного расхода и нормы оборотных средств в днях. Средняя норма оборотных средств на материалы в днях исчисляется в целом как средневзвешенная от норм запаса оборотных средств по отдельным видам материалов.
Норма запасов материальных ресурсов Доб определяется в днях суммой следующих нормативов (7).
Доб=Дт+Дп+Дтек+Дстр, (7)
где Дт – время пребывания в пути материальных ресурсов, оплаченных предприятием (транспортный запас), дней;
Дп – время для выгрузки, доставки материалов на склады предприятия, приемки и складирования, а также время подготовки материалов к производству (подготовительный запас), дней;
Дтек – время нахождения материальных ресурсов в составе текущего запаса, дней;
Дстр – время нахождения материальных ресурсов в составе страхового запаса, дней.
Норма оборотных средств на образование текущего запаса зависит от частоты и равномерности поставок сырья и основных материалов.
Средний интервал между поставками определяется на основе фактического поступления по данным складского учета за отчетный год. При этом, если в один день совпали два или несколько поступлений одного и того же вида сырья и материалов от одного или нескольких поставщиков, они принимаются в расчет интервала общей суммой, как одна поставка.
Мелкие случайные партии в расчет среднего интервала не учитываются. К ним относятся партии, полученные со складов снабженческих и сбытовых организаций, в тех случаях, когда данный вид материала поступает в порядке транзитного снабжения.
Для сырья и материалов, поступающих периодически с примерно равными интервалами и партиями, средний интервал определяется путем деления количества дней в году (360) на фактическое количество поставок (табл. 6).
Таблица 6 – Расчет среднего интервала между поставками Битума и ферросплавов для определения оборотных средств на образование текущего запаса
| Цемент | Гравий | |||||
| Дата получения материала | Объем поставок | Количество поставок | Дата получения материала | Объем поставок | Количество поставок | |
| 02.01.2007 | 357 | 1 | 01.01.2007 | 90 | 1 | |
| 17.01.2007 | 350 | 1 | 31.01.2007 | 110 | 1 | |
| 31.01.2007 | 360 | 1 | 01.03.2007 | 95 | 1 | |
| 15.02.2007 | 345 | 1 | 31.03.2007 | 86 | 1 | |
| 01.03.2007 | 355 | 1 | 29.04.2007 | 101 | 1 | |
| 16.03.2007 | 370 | 1 | 29.05.2007 | 112 | 1 | |
| 30.03.2007 | 360 | 1 | 27.06.2007 | 105 | 1 | |
| 14.04.2007 | 355 | 1 | 27.07.2007 | 99 | 1 | |
| 28.04.2007 | 348 | 1 | 25.08.2007 | 103 | 1 | |
| 13.05.2007 | 365 | 1 | 24.09.2007 | 104 | 1 | |
| 27.05.2007 | 370 | 1 | 23.10.2007 | 110 | 1 | |
| 11.06.2007 | 355 | 1 | 22.11.2007 | 120 | 1 | |
| 25.06.2007 | 340 | 1 | 21.12.2007 | 102 | 1 | |
| 10.07.2007 | 380 | 1 | 31.12.2007 | 120 | 1 | |
| 24.07.2007 | 365 | 1 | ||||
| 08.08.2007 | 373 | 1 | ||||
| 22.08.2007 | 348 | 1 | ||||
| 06.09.2007 | 365 | 1 | ||||
| 20.09.2007 | 350 | 1 | ||||
| 05.10.2007 | 360 | 1 | ||||
| 19.10.2007 | 345 | 1 | ||||
| 03.11.2007 | 350 | 1 | ||||
| 17.11.2007 | 370 | 1 | ||||
| 02.12.2007 | 362 | 1 | ||||
| 16.12.2007 | 358 | 1 | ||||
| 31.12.2007 | 330 | 1 | ||||
| 9286 | 26 | 1457 | 14 | |||
|
Средний интервал за год |
360/26=14 дней |
Средний интервал за год |
360/14=26 дней | |||
|
Норма оборотных Средств |
14/2=7 дней |
Норма оборотных Средств |
26/2=13 дней | |||
Норма оборотных средств на образование текущего запаса по каждому виду сырья, основных материалов и покупных материалов принимается в размере 50 % среднего интервала между поставками. Это связано с тем, что текущий запас каждого материала изменяется от своего максимального размера в момент получения очередной партии поставки до своего минимального размера перед следующей поставкой. Кроме того, по одним разновидностям сырья и материалов могут образоваться максимальные текущие запасы, а по другим минимальные.
Аналогично произвели расчет нормы для текущего запаса для вспомогательных материалов. Он составил 30 дней. По Битуму (полуфабрикату) поставки происходят ежедневно, следовательно норма текущего запаса равняется одному дню.
Создание страхового запаса имеет целью обеспечить нормальную работу предприятия в случаях возможных перебоев в снабжении, вызванных отклонениями в периодичности и величинах поставки.
Страховой запас не должен учитывать резерв на случай стихийных бедствий, крупных аварий, перерасхода сырья и материалов из-за брака в производстве и повышенных отходов, порчи сырья и материалов при неудовлетворительном хранении, а также резерва на перевыполнение плана.
Норма оборотных средств на образование страхового запаса рассчитывается по всем разновидностям сырья и материалов, по которым был исчислен текущий запас.
Определить размер страхового запаса в днях устанавливается 50% от текущего запаса.
ОГУП УМТО осуществляет всю поставку материалов с Магнитогорского металлургического комбината. В связи с этим нормы транспортного и страхового запасов невелики.
Подсчет норм оборотных средств в днях для материалов приводится ниже (табл. 7)
Таблица 7 – Расчет норм оборотных средств для материалов и полуфабрикатов на ОГУП УМТО
| Дт | Дп | Дтек | Дстр | Доб | |
| Битум (полуфабрикаты) | 1 | 1 | 1 | 1 | 4 |
| Гравий | 1 | 4 | 13 | 6 | 24 |
| Цемент | 2 | 5 | 7 | 3 | 17 |
| вспомогательные материалы | 1 | 3 | 30 | 15 | 49 |
Так как доля ферросплавов, Цемента и вспомогательных материалов в производстве составляет всего лишь 13%, то произведем объединение этих материалов в одну группу и рассчитаем средневзвешенную норму оборотных средств в целом по ним по формуле:
(24дн.*4т+17дн.*25т+49дн.*1т)/(4т+25т+1т)=19 дней
Таким образом, норматив:
по полуфабрикатам составил - 4дн.*334,5тыс. руб. = 1338 тыс. руб.;
по материалам составил –19дн.*674,8 тыс. руб. = 12 821,2 тыс. руб.
Для расчета норматива собственных оборотных средств на незавершенное производство необходимо определить норму оборотных средств на производство товарной продукции. Норма оборотных средств определяется исходя из длительности производственного цикла и коэффициента нарастания затрат.
Длительность производственного цикла включает в себя:
а) непосредственный процесс обработки (технологический запас);
б) пролеживания обрабатываемых изделий у рабочих мест (транспортный запас);
в) пребывание обрабатываемых изделий между отдельными операциями и отдельными цехами вследствие различия ритмов работы оборудования (оборотный запас);
г) пребывание изделий при массовом производстве в виде запаса на случай перебоев (страховой запас).
Таблица 8 – Расчет продолжительности производственного цикла
| Наименование изделия | Период изготовления, дней | Удельный вес в общем объеме продукции по плановой себестоимости |
| Тюбинги | 2 | 0.069 |
| Валки | 25 | 0.276 |
| Поддоны | 1 | 0.008 |
| Изложницы | 18 | 0.123 |
| Чаши | 2 | 0.078 |
| Сборочные узлы | 23 | 0.445 |
Средняя продолжительность производственного цикла составит:
2*0,069+25*0,276+1*0,008+18*0,123+2*0,078+23*0,445=19,7 дня.
Для определения нормы оборотных средств по незавершенному производству, кроме данных о продолжительности производственного цикла, необходимо знать степень готовности изделий. Её отражает так называемый коэффициент нарастания затрат, который определяется по формуле (8).
К(н) = (a + 0.5b)/(a + b), (8)
где К(н) – коэффициент нарастания затрат;
a - затраты, производимые единовременно в начале процесса производства (материалы, технологическое топливо);
b - последующие затраты до окончания производства изделий (заработная плата, соц./страх).
Затраты за полугодие составили 601 580,4 тыс. руб., в том числе единовременные 332 726,5 тыс. руб., то коэффициент нарастания затрат равен:
(332726,5 + 0,5*268853,9)/601580,4 = 0,77
Норма оборотных средств по незавершенному производству, определяемая как произведение средней продолжительности производственного цикла в днях и коэффициента нарастания затрат, составит:
n = 19.7 * 0.76 = 15 дней.
Норматив оборотных средств на незавершенное производство определяется как произведение стоимости однодневного расхода по смете затрат на производство товарной продукции и нормы оборотных средств:
Ннп = 2 705,1 тыс. руб. * 15 дн. = 40 576,5 тыс. руб.
Итак общая формула расчета норматива оборотных средств на незавершенное производство (Ннп) такова (9).
Ннп = С/Е*tц*Кн, (9)
где С – затраты на производство валовой продукции;
Е – продолжительность периода (квартал, полугодие и т.д.);
tц – средняя продолжительность производственного цикла в днях;
Кн – коэффициент нарастания затрат в незавершенном производстве.
Норматив оборотных средств на готовую продукцию определяется как произведение однодневного оборота товарной продукции по производственной себестоимости и нормы оборотных средств. Последняя устанавливается в зависимости от времени, необходимого на подбор отдельных видов и марок изделий, на комплектование партий отгруженной продукции, на упаковку и транспортировку изделий со склада предприятий - поставщиков на станцию отправления, а также от времени погрузки.
Нгп = 1523,2 тыс. руб.*7 дней = 10 662,4 тыс. руб.
При анализе оборотных средств, необходимо проверить эффективность их использования и применении.
Повышение эффективности использования оборотных средств осуществляется за счет, совершенствования организации материально-технической базы,