Учет МПЗ на примере ОГУП УМТО
В системе мероприятий по повышению эффективности общественного производства важное место занимают вопросы рационального использования оборотных средств, то есть приведение фактических остатков МПЗ к нормативам.
На основании динамики остатков МПЗ можно сделать вывод, что на предприятии ОГУП УМТО за период с 01.07.01 г. по 01.07.02 г. имеются сверхнормативные остатки по материалам, полуфабрикатам и готовой продукции (рис. 1 и 2). По незавершенному производству сверхнормативных остатков нет, но в целом суммарные средние остатки МПЗ выше нормативных на 15 966,23 тыс. руб. (табл. 9).
Таблица 9 – Сравнение средних остатков МПЗ с нормативом
| Норматив | Средние остатки за период | ||||
| МПЗ | дни | Тыс. руб. | дни | Тыс. руб. |
Отклон., тыс. руб. |
| 1 | 2 | 3 | 4 | 5=4-2 | |
| сырьё и материалы | 19 | 12 821.20 | 25 | 17 141.63 | 4 320.43 |
| полуфабрикаты (Битум) | 4 | 1 338.00 | 12 | 4 002.20 | 2 664.20 |
| незавершенное пр-во | 12 | 32 461.20 | 11 | 29 273.90 | -3 187.30 |
| Готовая продукция | 7 | 10 662.40 | 15 | 22 831.30 | 12 168.90 |
| Итого: | 57 282.80 | 73 249.03 | 15 966.23 | ||
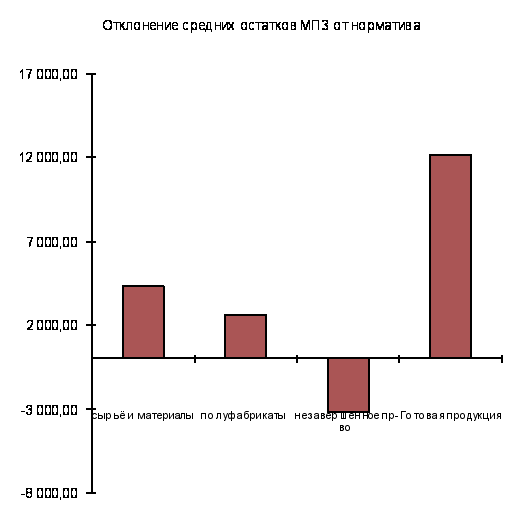
Рис. 1– Отклонение средних остатков МПЗ от норматива
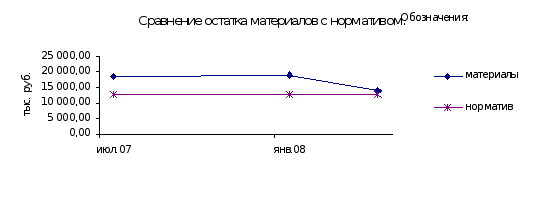
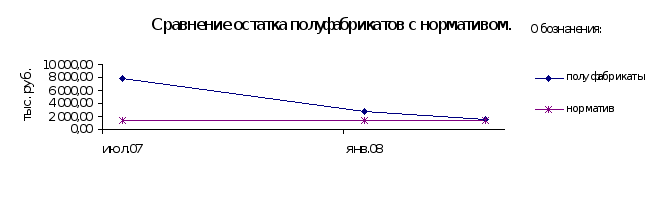
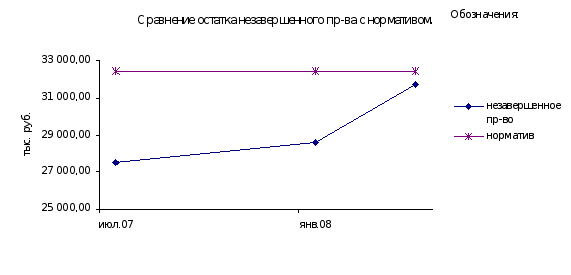
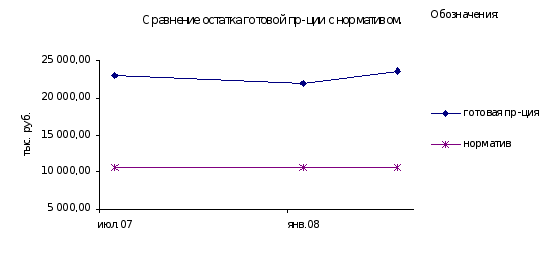
Рис. 2 – Сравнение остатков с нормативами
Основное отклонение от норматива на ОГУП УМТО имеется по готовой продукции за счет того, что много неликвидной продукции, оставшейся в наследство от ОГУП «МАРС».
На финансовом положении предприятия это сказывается негативно не только потому, что необходимо изыскивать средства для пополнения оборотных средств, но и потому что с суммы сверхнормативных остатков предприятию необходимо оплатить налог на имущество по ставке 2% от налогооблагаемой базы. Это составит:
15 966,23 тыс. руб. * 2% = 319,32 тыс. руб.
На предприятии ОГУП УМТО за весь анализируемый период коэффициент обеспеченности собственными оборотными средствами ниже норматива (табл. 10)
Таблица 10 – Коэффициент обеспеченности собственными оборотными средствами
| № п.п. | Наименование | строка баланса | на 31.12.2006г. | на 30.06.2007г. | на 31.12.2007г. | на 31.03.2008г. |
| 1 | Собственные оборотные средства (капитал и резервы - внеоборотные активы) | 490-190 | 15 407 | 6 752 | 13 998 | 33 886 |
| 2 | Оборотные активы | 290 | 137 109 | 205 921 | 279 414 | 352 103 |
| 3 | Запасы | 211,213,214 | 93 436 | 102 492 | 106 708 | 121 016 |
| 4 | Коэффициент обеспеченности собственными оборотными средствами (п.1/п.2) | Норматив = 0,1 | 0.112 | 0.033 | 0.050 | 0.096 |
| 5 | Коэффициент обеспеченности запасов собственными оборотными средствами (п.1/п.3) | Норматив = 0,6-0,8 | 0.165 | 0.066 | 0.131 | 0.280 |
Коэффициент обеспеченности собственными оборотными средствами предприятия за рассматриваемый период снизился на 0,016. Это связано с тем, что оборотные активы росли значительно быстрее, чем собственные средства. Увеличение оборотных активов происходило в основном за счет увеличения запасов материалов, незавершенной и готовой продукции.
Так как у предприятия не хватает собственных оборотных средств, оно вынуждено использовать заемные средства (табл. 11).
Таблица 11 – Структура краткосрочных пассивов предприятия ОГУП УМТО
| ПАССИВ | на 31.12.2006 г. | на 30.06.2007г. | на 31.12.2007г. | на 31.03.2008г. |
| Заемные средства, в том числе : | 0 | 0 | 15 000 | 22 322 |
| Кредиты банков, подлежащие погашению более чем через 12 месяцев после отчетной даты | 15 000 | 22 322 | ||
| Кредиторская задолженность, в том числе: | 121 702 | 189 321 | 187 300 | 180 191 |
| поставщики и подрядчики | 75 215 | 72 364 | 34 059 | 36 530 |
| задолженность перед персоналом организации | 9 113 | 14 716 | 17 214 | 36 379 |
| задолженность перед бюджетом и внебюджетными фондами | 27 701 | 73 644 | 70 955 | 73 925 |
| авансы, полученные | 5 159 | 8 387 | 3 796 | 1 953 |
| прочие кредиторы | 4 514 | 20 210 | 61 276 | 31 404 |
| Итого: | 121 702 | 189 321 | 202 300 | 202 513 |
Как видно из таблицы предприятие ОГУП УМТО увеличило свою задолженность: перед бюджетом и внебюджетными фондами на 46 млн. руб., перед персоналом организации на 27 млн. руб. То есть предприятие кредитуется за счет государства и внебюджетных фондов, но за несвоевременную выплату налогов предприятию начисляется пеня и штрафы, проценты по которым значительно выше, чем ставка кредитования в банковских учреждениях.
Увеличение задолженности перед бюджетом и внебюджетными фондами произошло, в том числе и из-за суммы находящейся в сверхнормативных остатках. За счет этого предприятие терпит убытки в размере 1/300 ставки рефинансировании за каждый день просрочки. Предприятие выплачивает ежегодно пеню за счет сверхнормативных остатков в размере:
15 966,23 тыс. руб. * 21%*365/300 = 4 079,4 тыс. руб.
Таким образом, предприятие ОГУП УМТО за период с 01.07.2007 г. по 01.03.2008 г дополнительно выплатило за счет собственных средств порядка 4,5 млн. руб. Если бы предприятие следило за своими остатками МПЗ, то этого можно было бы избежать.
Для устранения этих недостатков необходимо провести следующие мероприятия:
Пересмотреть систему нормирования материально-производственных запасов и снизить нормы до минимального предела;
Разработать новые технологии, предполагающие замену более дорогостоящего материала на более дешевый;
Наладить работу материально-снабженческой службы предприятия, контроль за своевременным предоставлением оперативных данных и правильным перераспределением материалов внутри цехов завода;
Обеспечить предприятие достаточным количеством складских помещений, оснащенных весовыми и измерительными приборами, мерной тарой и другими приспособлениями;
Наладить складской учет на предприятии и, как следствие, контроль за сохранностью, приемкой, хранением и отпуском товароматериальных ценностей организации;
Осуществлять контроль за технологическими отходами и потерями и за их дальнейшим использованием.
Избавиться от сверхнормативных остатков путем продажи по рыночной стоимости либо путем увеличения объема производства и высвобожденные денежные средства отправить на погашение долгов.
Глава 3 Совершенствование организации бухгалтерского учета на предприятии Областное Государственное Унитарное предприятие Управления Материально-Технического Обеспечения дорожного хозяйства Челябинской области с помощью компьютерных программ
3.1 Современные компьютерные программы в бухгалтерском учете
Современный уровень развития компьютерной техники сделал возможным обработку первичных документов, учетных данных, ведение счетов, формирование отчетности с помощью компьютера.
На российском рынке средняя цена персонального компьютера, с помощью которого можно автоматизировать учет на малом предприятии, составляет 500 — 700 долларов США, что делает компьютеризацию бухгалтерского учета доступной для большинства предприятий малого бизнеса.
Компьютеризация возможна для всех уровней учета:
сбора и регистрации первичной информации (учет готовой продукции, сырья и материалов на складах, рабочего времени и неявок сотрудников);
ведения учетных регистров хозяйственных операций;
организации учета расчетов предприятия, учета затрат на производство и калькулирования себестоимости продукции (работ, услуг);
расчета и печати (переноса на бумажный носитель) отчетных форм.
Компьютерные системы учета позволяют оперативно формировать информацию по различным аспектам финансового состояния предприятия, необходимую руководству для принятия текущих решений по управлению предприятием.
К такой информации, в частности, относится:
состояние расчетного и валютного счета;
дебиторская и кредиторская задолженность;
состояние кредитных линий и т.п.
Комплексная автоматизация бухгалтерского учета, обеспечивающая полную обработку всей учетной информации, первичный экономический анализ по отдельным показателям, эффективное планирование предстоящих налоговых выплат, повышает информационные возможности предприятия.
Кроме того, ведение бухгалтерского учета с помощью компьютерных систем предоставляет возможность сэкономить один из самых важных ресурсов — время, которое предприятие сможет использовать для принятия решений, для более углубленного анализа хозяйственной деятельности своего предприятия, планирования и прогнозирования.
Существует несколько путей его получения:
Первый — разработка собственными силами;
Второй — заключение договора с профессиональной организацией на разработку программного продукта;
Третий — копирование готового программного продукта у другого пользователя;
Четвертый — приобретение готового программного продукта.
Первый вариант связан с необходимостью содержать в штате высококвалифицированных программистов, что делает полученный в итоге программный продукт крайне дорогостоящим.
Второй вариант имеет сходный недостаток — большую цену, поскольку исполнение единичного заказа связано с высокой себестоимостью продукта для специализированной компьютерной фирмы (они обычно выпускают тиражируемые программные продукты). Кроме того, при этом варианте вряд ли удастся найти серьезную фирму исполнителя (крупные предприятия этой отрасли просто не возьмутся за такой заказ), а мелкие фирмы не в состоянии обеспечить надлежащую гибкость программного продукта и его последующее сопровождение.
Третий вариант помимо нарушения авторских прав фирмы-изготовителя программного продукта ограничен тем, что в этом случае Вы будете лишены технической поддержки со стороны разработчика, которая предоставляется только официальным пользователям.
Поэтому с точки зрения экономии средств и времени, а также эффективности использования программного продукта наиболее приемлемым оказывается четвертый вариант — приобретение программы автоматизации бухгалтерского учета у разработчика или дилера, обеспечивающего необходимый сервис и обновление программы по мере создания новых ее версий.
Выбор из множества программных продуктов, предлагаемых сегодня на российском рынке должен быть обусловлен теми целями, которые Вы ставите перед собой автоматизируя учет.
Необходимая программа должна иметь готовую настройку и жесткую схему работы, т.е. не требовать дополнительной настройки со стороны пользователя. Продавец программы должен обеспечить обновление по мере изменений в законодательстве и правилах бухгалтерского учета.
Такой продукт должен иметь настройку не только на план счетов, используемый предприятием, его учетную политику и автоматическое формирование бухгалтерских проводок, но и на структуру бухгалтерии с выделением необходимых участков и операций на них.
Разработкой и созданием компьютерных систем автоматизации бухгалтерского учета занимается большое количество специализированных фирм.
Предлагаемые на рынке программные средства можно разделить по выполняемым функциям на три большие группы:
программы, реализующие функции финансового (синтетического) учета и формирования финансовой отчетности;
программы, комплексно реализующие функции финансового и управленческого учета на малом предприятии;
программы, реализующие функции отдельных участков учета, преимущественно управленческого (учет основных средств, учет оплаты труда, учет материальных ценностей и т.п.) для средних и крупных предприятий.
Первые две группы программ предназначены для малых предприятий, которые характеризуются небольшими объемами работ по ведению бухгалтерского учета.
На этих предприятиях основной объем работ приходится на финансовый учет (на ведение счетов бухгалтерского учета и формирование отчетности), а на ведение управленческого учета (учета затрат на производство приходится меньше времени).
Это дает возможность упростить часть программы, связанную с управленческим учетом.
Среди этой группы наиболее распространенными являются такие пакеты прикладных программ как:
«Финансы без проблем» (фирма «Хакерт-дизайн», Мариуполь);
«Мини-бухгалтерия» (фирма «1С», Москва);
«Бухгалтерия малого предприятия» (фирма «Фор»,Москва).
Вторая группа программ позволяет охватить значительно больший круг функций и по существу создать полностью автоматизированную бухгалтерию.
К числу пакетов этой группы относятся такие, как:
«Электронная бухгалтерия» (фирма «ИНФИН», Москва);
«ФинЭКО»(АО «АВЭР», Москва);
«Комплексная планово-экономическая и бухгалтерская система» (фирма «Ком-Тех+», Москва);
«Бухгалтерия без проблем» (фирма АСВП, Москва).
Программы первой группы позволяют рассчитать и распечатать оборотно-шахматный баланс, оборотные ведомости по счетам, баланс предприятия и приложения к нему. Имеется также возможность формировать справки произвольной структуры с помощью встроенного генератора отчетов.
Характерный представитель второй группы программных средств-программа «Бухгалтерия без проблем», которая состоит из двух модулей «Управленческий учет» и «Сводный аналитический и синтетический учет и составление отчетности».
Первый модуль предназначен для аналитического учета основных средств, материальных ценностей, готовой продукции, расчетов по оплате труда. Связь этих участков со сводным учетам происходит путем передачи записей в один сводный файл.
Второй модуль обеспечивает аналитический учет по денежным, расчетным, кредитным и другим хозяйственным операциям, а также сводный учет по всем счетам баланса и составление бухгалтерской отчетности.
Другое направление использования компьютерной техники в учетной деятельности — использование для автоматизации начальной стадии бухгалтерского учета — первичного учета. Здесь компьютеры применяются для автоматизации труда на складах материальных ценностей и готовой продукции, при учете выработки и заработной платы в подразделениях предприятия.
Это позволяет исходную информацию без бумажных носителей передавать на дальнейшую обработку, улучшает качество учета и его оперативность.
Компьютеры можно успешно использовать для считывания штриховых кодов при организации первичного учета в магазинах, на складах и т.д.
Однако полная автоматизация этой стадии учета возможна при условии, что Ваше предприятие реализует импортные товары или использует импортные материалы и комплектующие, так как в России производители товаров практически не пользуются штриховыми кодами для своей продукции.
Рассмотрим основные особенности работы бухгалтерской программы на примере программного продукта «1 С» фирмы «Бух1С софт».
«1С» содержит все необходимые средства для автоматизации бухгалтерского учета предприятия, обеспечивает полноту функций и требуемый уровень детализации учета на каждом участке.
Система построения программы дает возможность доступа нескольких пользователей (работников бухгалтерии) к общей информации в режиме реального времени, то есть новые или измененные с одного из рабочих мест данные могут сразу использоваться всеми сотрудниками, работающими на других компьютерах данной сети.
Программа поддерживает сложившееся на предприятии разделение бухгалтерии на участки учета, дает возможность обмена данными между отдельными участками, обеспечивает согласованную работу бухгалтеров, обладает средствами гибкой настройки входных и выходных документов, автоматизирует процедуры формирования проводок и выполнения расчетов на основе использования типовых хозяйственных операций.
Для предприятий, где учет ведут один-два бухгалтера существует однопользовательский (несетевой) вариант программы «1 С».
По своим возможностям и по набору функций он не уступает сетевому варианту, но работает на одном компьютере. Однопользовательский «1 С» имеет сравнительно невысокую стоимость и прост в эксплуатации.
На малых предприятиях допускается вести учет хозяйственных операций в общем хронологическом журнале с получением на его основе аналитических и синтетических данных (простая форма учета).
Но с развитием предприятия и увеличения объемов производства и реализации, бухгалтерия неизбежно разделяется на участки учета, на каждом из которых занят один или несколько сотрудников.
На каждом из участков сохраняются общие принципы учетной политики, избранной предприятием и в то же время выполняются специфические для данного участка функции: учет кассовых операций, учет основных средств, учет расчетов с поставщиками, учет расчетов по заработной плате и т.д.
Разделение труда и специализация рабочих мест позволяют бухгалтерам более качественно и эффективно выполнять работу на своих участках, но в то же время создают проблемы их взаимодействия, так как обеспечить полную автономность работы невозможно.
Пока предприятие обслуживает один бухгалтер, достаточно использовать простую программу бухгалтерского учета, построенную по принципу ведения общего журнала хозяйственных операций. Такая система способна удовлетворить ограниченные информационные потребности небольшой бухгалтерии.
Как только предприятие начинает расти и появляется несколько участков учета, обслуживаемых разными работниками бухгалтерии, появляется необходимость в системе, поддерживающей информационный обмен между участками учета.
В частности, система должна давать возможность отражать хозяйственные операции, зарегистрированные одним бухгалтером в учетных регистрах других участков.
«1С» позволяет осуществлять любую конфигурацию участков учета и любое распределение счетов по участкам.
Базовая поставка системы настроена на следующие участки:
денежные средства,
поставщики,
покупатели,
дебиторы и кредиторы,
готовая продукция и товары,
затраты,
основные средства,
расчетно-финансовые операции,
отчетность
При необходимости можно перенастроить систему, изменив этот состав участков.
Информационная целостность системы определяется единой системой классификации и обновления нормативно-справочной базы, а также наличием проводок, общих для двух различных участков.
В соответствии с принципом двойной записи всякая хозяйственная операция воздействует на два и более счета, которые могут принадлежать различным участкам.
Поэтому ввод данных на одном участке вызывает появление соответствующей записи на счетах смежных участков.
На каждом рабочем месте отражается только та часть информации, которая имеет отношение к работе данного бухгалтера, определяемая его правами доступа.
Права доступа устанавливает главный бухгалтер. В системе существует три уровня доступа:
возможность ввода данных
возможность корректировки данных
возможность просмотра данных
Дополнительно для разграничения доступа используется система паролей. Благодаря этой системе на одном компьютере-рабочем месте могут работать лица, имеющие разные права доступа.
При вводе характеристик хозяйственной операции сальдо и обороты пересчитываются только по тому счету, который относится к данному участку. Запись на корреспондирующем счете будет отложена до тех пор, пока ее не подтвердит бухгалтер того участка, к которому относится корреспондирующий счет.
Бухгалтер смежного участка может как подтвердить, так и опровергнуть введенную на другом участке проводку.
Проводки, введенные на одном участке, но отвергнутые или отложенные на другом именуются спорными. Бухгалтер, ответственный за сводный учет, может получить их полный перечень для разрешения спора. Баланс предприятия формируется только после подтверждения всех проводок.
Рассмотрим эту схему на примере учета денежных средств на расчетном счете и в кассе при ведении этих участков разными сотрудниками бухгалтерии.
Бухгалтер, обслуживающий расчетный счет, обрабатывая выписку банка вводит в компьютер проводку, которой дебетует счет 50 «Касса» и кредитует счет 51 «Расчетный счет». На основании этой проводки пересчитывается сальдо по счету 51.
Но правильно ли увеличивать на ту же сумму наличность в кассе? Если учет ведется разными бухгалтерами, автоматически приходовать в кассу деньги, которые кассир возможно еще не получил было бы неверно. Операцию передачи денежных средств с расчетного счета в кассу каждый из бухгалтеров, обслуживающих эти участки, должен обработать самостоятельно.
В систему «1С» введены понятия:
объектов учета (товаров, материалов, готовой продукции, основных средств, ценных бумаг, заказов и т.д.);
субъектов учета (поставщиков, покупателей, дебиторов, кредиторов, подотчетных лиц, материально ответственных лиц, акционеров и др.);
оснований взаиморасчетов (договоров, партий поставок и т.п.);
подразделений (отделов, складов, торговых точек и др.);
статей затрат.
Информация в базах данных «1С» структурирована на основе принятой классификации, полностью однородна и легко воспринимается. Структура баз данных и наличие соответствующих средств в системе обеспечивают необходимую настройку счетов и формирование аналитических показателей, возможность генерации выходных форм, связь с электронными таблицами и пр.
К примеру, счет 41 «Товары» можно настроить таким образом, чтобы количественный и стоимостной учет товаров (объектов учета) выполняется по отдельным складам, торговым точкам (подразделениям), материально ответственным лицам (субъектам учета), а учет по счету 60 «Расчеты с поставщиками» — как посторонними организациями (субъектами учета), так и по договорам или партиям поставок (основаниям взаиморасчетов).
В «1С» используются типовые операции, что делает менее трудоемкой и утомительной повседневную работу бухгалтера, уменьшая количество технических ошибок в учете.
Каждая типовая операция имеет свое краткое название, по которому пользователь вызывает ее из справочника. С операцией также связан перечень закрепленных за ней проводок и алгоритмов расчета показателей.
При вводе характеристик хозяйственных операций проводки формируются в основном автоматически. При этом на соответствующие счета списывается НДС по основным средствам и материальным ценностям, полностью или частично закрываются операционные счета, рассчитывается стоимость товарно-материальных ценностей по учетной, средней цене или в иностранной валюте, списываются издержки обращения, начисляется амортизация, рассчитывается подоходный налог, формируются отчисления на социальное страхование, распределяются общехозяйственные расходы и т.д.
В комплект поставки системы включается базовый список типовых хозяйственных операций, соответствующих избранной предприятием учетной политике. Бухгалтер может настроить и дополнить этот список самостоятельно и использовать его для автоматизации ввода и обработки данных.
Для индивидуальной настройки типовых операций можно использовать набор алгоритмов, поставляемый разработчиком, в состав которого входят, например, исчисление процента от суммы в операции, начисление амортизации, распределение общепроизводственных расходов, определение средней цены, стоимости и т.д.
Применение готовых алгоритмов упрощает процесс настройки типовых операций, кроме того, в системе предусмотрена возможность задавать и собственные формулы и рассчитывать необходимые показатели.
В «1С» предусмотрена автоматизация всей технологической цепочки обработки документов и формирования на их основе хозяйственных операций и проводок.
Так, процедура учета реализации товара включает выписку счета, зачисление на расчетный счет поступивших денежных средств, выписку накладной, отпуск товара.
При выписке счета и выписке накладной никаких бухгалтерских записей в учетных регистрах не производится. Однако составление этих документов сразу и в электронном виде (в виде записи на магнитном носителе компьютера) значительно упрощает последующие учетные операции, повышая оперативность учета.
3.2 Рекомендации по совершенствованию бухгалтерского учета материально производственных запасов на предприятии Областное Государственное Унитарное предприятие Управления Материально-Технического Обеспечения дорожного хозяйства Челябинской области
Для оперативного и бухгалтерского учета на ОГУП УМТО используется уникальный программный комплекс, реализованный на платформе «1С:Предприятие 7.7» для SQL. Основой для создания комплекса послужила программа «ИТРП: Производственное предприятие стандарт», которая была существенно переработана в процессе внедрения.
Одной из важных учетных задач, решаемых программой, является учет материально-производственных запасов в процессе производства готовой продукции.
Основными нормативными документами, определяющими порядок учета МПЗ и затрат на производство готовой продукции промышленных предприятий, служат:
ПБУ 5/01 «Учет материально-производственных запасов» (утв. приказом Минфина России от 09.06.2001 № 44н);
«Методические указания по бухгалтерскому учету МПЗ», утвержденные приказом Минфина России от 28.12.2001 № 119н (далее - Методические указания);
«Основные положения по планированию, учету и калькулированию себестоимости продукции на промышленных предприятиях» (утв. ЦСУ СССР, Госпланом СССР, Госкомцен СССР и Минфином СССР 20.07.1970 № АБ-21-Д).
Эти нормативные документы определяют принципы ведения синтетического, аналитического и оперативного учета МПЗ и оценки запасов, которые должны быть закреплены в учетной политике предприятия.
Методические указания предписывают вести бухгалтерский учет и материалов, и готовой продукции по фактической себестоимости (подп. 62 и 203). В то же время, в местах хранения и в аналитическом бухгалтерском учете разрешается применять учетные цены (подп. 80 и 204 Методических указаний).
В качестве учетных цен на материалы могут выступать договорные цены, фактическая себестоимость материалов по данным прошлых отчетных периодов, планово-расчетные цены и средние цены группы материалов.
В качестве учетных цен на готовую продукцию могут применяться договорная цена, нормативная себестоимость и другие виды цен. Главное, что объединяет разные типы учетных цен - это их определенность на начало периода, в котором необходимо вести учет.
Это принципиально отличает учетные цены от фактической себестоимости, которая формируется только на конец учетного периода, поскольку многие затраты, включаемые в состав себестоимости, не могут быть рассчитаны оперативно. К таким затратам относится зарплата, количество потребленной энергии и другие.
Естественно, что применение учетных цен не должно нарушать требования ведения синтетического бухгалтерского учета МПЗ по фактической себестоимости. Поэтому при использовании учетных цен необходимо также вести учет отклонений от фактической себестоимости и формировать соответствующие проводки в бухгалтерском учете.
Учет отклонений - достаточно сложная задача. Тем не менее, в отраслях промышленности с массовым и серийным характером производства и с большой номенклатурой готовой продукции ведение аналитического учета МПЗ по учетным ценам и дополнительный учет отклонений оказываются более удобными, чем аналитический учет по фактической себестоимости. Подробнее различие в ведении аналитического учета рассмотрено в разделе «Методология учета».
Оперативный и аналитический бухгалтерский учет на ОГУП УМТО до конца 2004 года велись по фактической себестоимости МПЗ. Так как себестоимость запасов рассчитывалась в конце месяца, в течение месяца движение фиксировалось только в количественном выражении. В конце месяца рассчитывалась себестоимость всех материалов, полуфабрикатов и готовой продукции. После этого для формирования проводок в суммовом выражении все документы, отражающие движение за учетный период, еще раз перепроводились. При большом объеме движения ТМЦ за месяц на ОГУП УМТО процедура расчета фактической себестоимости и перепроведения первичных документов длилась от 4 до 8 часов. В случае, если после закрытия месяца необходимо было внести изменения хотя бы в один из проведенных документов (удалить ошибочно введенный или внести дополнительный документ) всю длительную процедуру приходилось повторять. Кроме того, отсутствие учетных цен затрудняло оперативный контроль за себестоимостью в цехах, так как всю отчетность по себестоимости в суммовом выражении можно было получить только после закрытия месяца.
В соответствии с пунктом 5 ПБУ 5/01 «Учет материально-производственных запасов» (утв. приказом Минфина России от 09.06.2001 № 44н), оценка запасов в бухгалтерском учете (в том числе готовой продукции) производится по фактической стоимости. Необходимо учитывать, что фактическую стоимость продукции можно определить только в конце месяца, так как существенная часть затрат, включаемых в стоимость, отражается в учете именно в конце месяца (зарплата, налоги, аренда, амортизация и т.п.). Таким образом, в течение месяца, при отражении выпуска готовой продукции в бухгалтерском учете следует указывать учетную (нормативную) стоимость продукции. Для отражения данной операции в типовой конфигурации используется проводка
Дебет 43 Кредит 40.
При этом использование счета 40 вместо счета 20 позволяет:
Избежать появления красного сальдо на счете 20 (на момент выпуска продукции сумма расходов, отраженных по дебету счета 20, может быть ниже нормативной стоимости готовой продукции);
Вести на счете 40 учет отклонений учетной (нормативной) стоимости готовой продукции от фактической стоимости, определенной в конце месяца.
Следует обратить внимание - существующая Инструкция по применению Плана счетов (утв. приказом Минфина России от 31.10.2000 № 94н) не предусматривает корреспонденции счетов Дебет 43 Кредит 40, но методика, применяемая в типовой конфигурации, не противоречит законодательству:
На сегодняшний день отсутствуют какие-либо нормативные акты, запрещающие корреспонденции счетов, прямо не указанные в Инструкции;
В Инструкции отсутствует запрет на применения счета 40, если учет готовой продукции ведется по фактической стоимости.
Таким образом, мы можем вести учет готовой продукции на счете 43 по фактической стоимости, а счет 40 применять, в соответствии с Инструкцией, для учета продукции по плановой стоимости.
Если обобщить сказанное, то порядок отражения выпуска продукции и расчет фактической стоимости, применяемый в типовой конфигурации, будет выглядеть следующим образом:
При выпуске продукции формируется проводка Дебет 43 Кредит 40, где указывается учетная (нормативная) стоимость продукции (документ «Передача готовой продукции на склад»);
При закрытии месяца (документ «Закрытие месяца»):
Определяются фактические затраты на производство готовой продукции и формируется проводка по закрытию счета 20 (Дебет 40 Кредит 20);
Счет 40 закрывается таким образом, чтобы сальдо по счету на конец месяца стало нулевым. Сумма, списанная с кредита счета 40, отражается проводкой Дебет 43 Кредит 40 и представляет собой отклонение учетной стоимости выпущенной продукции от фактической стоимости;
После закрытия счета 40 дебетовый оборот за месяц по счету 43 отражает фактическую стоимость выпущенной продукции. Если в течение месяца часть продукции была отгружена, то оборот по кредиту счета 43 корректируется пропорционально общей сумме отклонения плановой стоимости от фактической стоимости.
Летом 2004 года руководством завода было принято решение изменить учетную политику предприятия и перейти с 2005 года на оперативный и аналитический бухгалтерский учет МПЗ по учетным ценам. В качестве учетных было решено принять для материалов договорные цены, а для готовой продукции - нормативную себестоимость. Решение было поддержано работниками плановых и бухгалтерских служб завода, костяк которых составляют сотрудники, долгое время проработавшие на УМПО, где всегда применялись только учетные цены.
Изменения в методологии учета коснулись всех участков учета МПЗ. Рассмотрим изменения проводок по учету материалов и готовой продукции, которые были произведены на ОГУП УМТО в процессе внедрения учетных цен (рис.3).
Анализ проводок по учету материалов показывает, что внедрение учетных цен несколько усложняет процедуру оприходования материалов. Теперь вместо одной необходимо делать сразу три проводки, при этом важно не ошибиться в выборе номенклатурной единицы с нужной ценой для каждого материала. Но это полностью оправдано, поскольку наличие учетной цены позволяет делать все проводки по списанию материалов оперативно и только один раз, сразу в количественном и суммовом выражении. Это избавляет от необходимости перепроводить все документы по списанию и перемещению материалов после расчета средней себестоимости. Кроме того, наличие учетных цен позволяет просто и оперативно контролировать цены в соответствии с условиями договора. Необходимость делать расчет и списание отклонений не представляет существенной сложности, поскольку выполняется в синтетическом учете и проводится одним документом.
Еще более упрощается аналитический учет при использовании учетных цен для готовой продукции. В этом случае одновременно используются счета 40 и 43. На счете 43 аналитический учет ведется по номенклатуре, а на счете 40 - укрупнено, по видам номенклатуры. При этом для аналитического учета цены номенклатуры определены. Во всех первичных приходных и расходных документах используется счет 43, что позволяет делать все проводки по нему сразу в количественном и суммовом выражении. А проводки по фактической себестоимости и отклонениям делаются укрупнено, что существенно упрощает учет. В случае, если аналитический учет ведется по фактической себестоимости, 40 счет не используется. В этом случае приходится перепроводить все документы по оприходованию и реализации продукции после расчета фактической себестоимости, так как в первичных документах необходимо сделать суммовые проводки по фактической себестоимости.
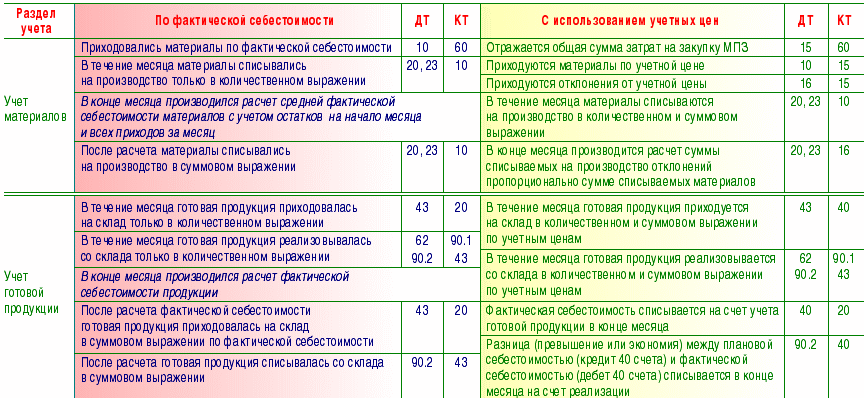
Рис. 3 – Изменения проводок по учету материалов и готовой продукции, которые были произведены на ОГУП УМТО в процессе внедрения учетных цен
Кроме того, использование в качестве учетных цен нормативной себестоимости позволяет проводить детальный анализ себестоимости. Достигается это за счет того, что для расчета учетных цен разрабатываются нормативные калькуляции, учитывающие все затраты в разрезе цехов, участков, и статей затрат. Наличие таких калькуляций позволяет более тщательно анализировать затраты в разрезе подразделений и каждой статьи, что, в конечном счете, позволяет более взвешенно управлять себестоимостью.
В целом изменения в программе коснулись всех подразделений. Всего с программой работают 80 пользователей:
18 рабочих мест в цехах;
по одному рабочему месту в отделе главного технолога, в службе главного энергетика, в АХО и в отделе снабжения;
2 - в службе технического контроля;
по 3 - в отделе главного механика, в планово-диспетчерском отделе, в отделе маркетинга и сбыта, в администрации и в АСУ;
4 - в отделе оборудования и инструмента;
по 5 - в планово-производственном отделе и отделе труда и зарплаты;
6 мест - в финансовом отделе;
20 - в бухгалтерии.
Для размещения данных используется отдельный сервер базы данных и система управления базами данных MS SQL Server 2000.
Перевод, тестирование и внедрение программного обеспечения по переводу завода на оперативный и аналитический бухгалтерский учет по учетным ценам были выполнены в течение 6 месяцев. В результате были произведены, в частности, следующие изменения:
В плане счетов появились новые счета:
16 «Отклонение в стоимости материалов, товаров»;
40 «Выпуск продукции (работ, услуг)».
На