Система учета затрат торгового предприятия
Выделение центров финансовой ответственности позволяет существенно повысить эффективность производственного учета, контроля и управления. [25.С. 25]
Центры ответственности возникают как результат децентрализации и делегирования ответственности от высших уровней управления к низшим. Если высший менеджмент не передаст свои функции и не делегирует часть ответственности и соответственно прав на более низкие уровни управления, то в принципе выделить центр ответственности невозможно. По объему полномочий руководителей и их обязанностей, а также в зависимости от направления контроля обычно выделяют четыре типа центров ответственности, в соответствии с рисунком 3. [26.С. 47]
Центр затрат выделяется так, что на управляющего центром возлагается ответственность за формирование затрат, при этом за доходы и прибыль он конкретной ответственности не несет. Ни в одном центре затрат от менеджеров не требуют, что бы они просто тратили бюджетные средства. От них ожидают разумного подхода к расходованию ресурсов в целях выполнения различных, ранее согласованных задач. Для этого необходимо использовать методы контроля результатов, с помощью которых можно осуществлять мониторинг целесообразности расходов, а также их эффективность.
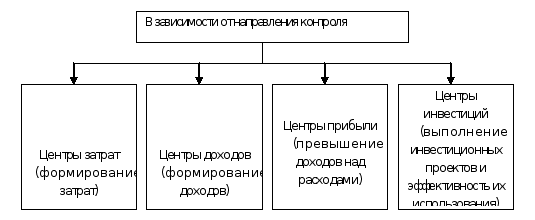
Рис. 1.3 Центры ответственности на предприятии
Центры доходов выделяются из противоположной ситуации. Управляющий центром отвечает за формирование доходов, но не отвечает за формирование затрат. Это не значит, что в таком центре отсутствуют какие либо затраты. Просто затраты незначительны и не могут оказать влияние на оценку деятельности руководителя такого центра. Например, в отделе оптовых продаж торговой фирмы главное обеспечить формирование заданной суммы выручки, а издержки на содержание отдела столь незначительны, что ими можно пренебречь, с тем, чтобы не отвлекать управление от решения основной задачи.
Центр прибыли несет ответственность за доходы и издержки той части бизнеса, которая курируется менеджерами данного центра. По сути, они отвечают за превышение доходов над расходами, то есть - за прибыль. Не следует смущаться тем, что сумма прибыли центров и сумма общей прибыли организации не совпадают. Центр формирует условную прибыль, но, добиваясь формировать её заданной величины, центр прибыли оказывает безусловное положительное влияние на общий финансовый результат организации.
Центры инвестиций стоят особняком среди других центров ответственности. Центры инвестиций контролируют не только текущие издержки, но и определенную часть инвестиций в основные средства, иные активы. Они обладают определенными финансовыми ресурсами – оборотными и инвестиционными, контролируют движение денежных средств. Информация о результатах деятельности центра инвестиций обобщается в формах финансовой отчетности, с существенно расширенной аналитической дифференциацией ключевых показателей и статей, позволяющих конкретизировать ответственность и принимать необходимые управленческие решения. Менеджер центра отвечает за выполнение инвестиционных проектов, за экономию инвестиционных ресурсов и эффективность их использования. Часто деятельность центров инвестиций накладывается на центры прибыли, особенно на высших уровнях управления. [12.С. 132]
Ведущую роль в достижении конечных целей предприятия играют производственные центры ответственности, где непосредственно изготавливают продукцию, выполняют работы, оказывают услуги. Эти центры представляют собой совокупность мест затрат различного уровня, обобщающих расходы на эксплуатацию крупных агрегатов, технологических линий, групп оборудования внутри цеха, затраты отдельных цехов основного и вспомогательного производств и предприятия в целом.
Каждый центр ответственности обычно состоит из нескольких мест затрат и, кроме того, включает расходы, не имеющие четко выраженного места формирования.
В составе мест затрат обычно выделяют главные места, где изготавливается продукция, и вспомогательные, обслуживающие процесс производства места издержек внутри цехов основного производства или вне их. В главных местах расходов чаще всего обособляют прямые затраты на изготовление, а во вспомогательных все затраты учитывают в целом, как правило, по элементам издержек. Возможен и такой вариант, при котором и в главных, и во вспомогательных местах расходы учитывают только по элементам затрат или только по важнейшим из них.
После обособления центров ответственности и мест затрат предприятия для каждого вида расходов, за которые несет ответственность конкретный менеджер, определяют нормативную или максимально допустимую величину затрат. Их фактическую величину учитывают на основе первичных документов в абсолютной сумме или путем выявления и алгебраического суммирования отклонений от норм. [27.С. 55]
Эффективное использование имеющихся ресурсов — одна из важнейших задач руководителя. Её успешное выполнение, в целях подготовки и принятия тех или иных управленческих решений, зависит от информированности руководства об их наличии.
Как было уже отмечено, одной из основных функций управленческого учета является обеспечение своевременной и достоверной информацией лиц, принимающих решения на всех уровнях руководства и управления.
Информация, получаемая в результате управленческого учета, составляет обычно коммерческую тайну предприятия. Она не подлежит опубликованию и носит конфиденциальный характер.
Вся сущность управленческого учета сводится к проблеме определенного агрегирования учетной информации в объеме, необходимом руководству, пользователям для принятия своевременных, обоснованных управленческих решений на различных уровнях производственной деятельности. При этом степень детализации учетной информации должна быть достаточной, но не избыточной. От того, насколько подробна и разностороння представляемая информация, зависит качество и своевременность принимаемых управленческих решений. То есть из всего потока учетной информации, поступающей к лицу, принимающему решения, должна выделяться информация, представляющая для него интерес.
Система управленческого учета и управленческой отчетности должна выполнять одну и самую важную задачу — предоставление информации, необходимой для принятия решений, в пригодном для использования виде. При этом применение специальных форм управленческой отчетности, отражающих ту или иную определенную сторону деятельности, позволяет не только получить ощутимые результаты, но и периодически оценивать качество информации и ее источники.
Работникам, ответственным за составление отчетов, необходимо регулярно анализировать качество и источники информации по местам возникновения и центрам ответственности, а анализом сложившихся ситуаций должны заниматься руководители. [25.С.36]
Информационная структура системы центров ответственности основывается на трех непреложных принципах: [12.С. 63]
Выбор и утверждение области ответственности каждого центра, подбор показателей, характеризующих задачи и ответственность адекватными количественными величинами. Менеджер центра может нести ответственность только за те статьи издержек и доходов, которые он может контролировать.
Персонификация планово-учетной документации, обеспечивающая локализацию данных о результатах деятельности конкретного центра ответственности.
Менеджер центра обязан не только представить отчетность о фактических издержках и результатах деятельности, но и составлять сметы на предстоящий период.
Возможность располагать всеми данными в системе эффективного управления предпринимательской деятельностью — залог успеха, обеспечиваемый внедрением на предприятии непрерывного потока итоговых отчетных показателей. Внедрение хорошо отлаженной системы управленческого учета и управленческой отчетности обеспечивает возможность получения оперативной и качественной информации о текущих затратах и результатах, повышение эффективности принимаемых управленческих решений.
В следующей главе рассматривается анализ возможного использования различных методов управления затратами.
2. Анализ возможностей использования различных моделей учета затрат
2.1 Калькуляция затрат по полной себестоимости
Калькулирование затрат по полной себестоимости – система распределения затрат, согласно которой все прямые производственные и все косвенные производственные затраты (переменные и постоянные) включаются в себестоимость продукции. В Зарубежной практике калькулирование по полным затратам носит название – absorbtion costing. Является одной из самых распространенных техник управленческого учета, в качестве результата предоставляющей менеджерам информацию о затратах компании/предприятия, ассоциированных с тем или иным продуктом или процессом. [3.С. 148]
Выделяют два основных метода калькулирования:
позаказный – используется при изготовлении уникальной или выполняемой по специальному заказу продукции (job-order costing);
попроцессный – применяется, когда серийно производят однообразную продукцию или имеют непрерывный производственный процесс (process costing).
Позаказный метод калькулирования обычно используется при изготовлении единичных изделий, либо в мелкосерийных производствах. Он также характерен для предприятий, занимающихся оказанием услуг или выполнением различных работ. На производственных предприятиях позаказное калькулирование может иметь место тогда, когда имеется возможность выделить и индивидуализировать производство отдельного изделия или небольшой партии изделий и получить информацию не о средней, а об индивидуальной себестоимости. В отдельных случаях заказы могут состоять из большого количества изделий. Но основным условием позаказного калькулирования является заранее определенное количество продукции заданного вида. [5.С. 112]
Данный метод учета помимо производственных отраслей широко применяется в сфере оказания различных услуг, а также в строительной отрасли.
В качестве объекта калькулирования при позаказном методе выступает производственный заказ. Производственные заказы открываются соответствующими службами предприятия (например, планово-производственным отделом), то есть ими заполняются бланки заказа (карточки или ведомости калькуляции затрат по заказу), документы аналитического учета издержек производства по данному заказу. Таким образом, в условиях рассматриваемого метода бланк заказа является основным учетным регистром, закрываемым по окончании производства конкретного заказа. По нему определяется фактическая индивидуальная себестоимость единицы продукции, вида работ или услуги. Другими словами, отчетную калькуляцию составляют только после выполнения заказа (время ее составления, как правило, не совпадает со временем составления периодической бухгалтерской отчетности). До окончания выполнения заказа все относящиеся к нему производственные издержки будут считаться незавершенным производством.
Могут иметь место случаи, когда, при изготовлении сложных или дорогостоящих изделий, организуется раздельный учет затрат по изготовлению отдельных частей или блоков изделия, если они представляют собой законченные конструкции: на них открываются отдельные заказы с самостоятельной нумерацией. В то же время, если один заказ включает большое количество различных наименований изделий, к заказу открывается ведомость (перечень) этих предметов. [19.С. 131]
На предприятии могут открываться следующие виды заказов:
индивидуальные (отдельный заказ на каждую единицу изделия) – по наиболее крупным и дорогостоящим изделиям;
годовые (один заказ на все изделия данного наименования на год) – по основным изделиям;
групповые (один заказ на группу однородных изделий);
разовые – на выпуск заранее определенного количества изделий и выполнение отдельных, определенных работ.
При использовании позаказного метода все прямые издержки учитываются в разрезе статей калькуляции по отдельным производственным заказам. При этом, накопление информации о затратах, относящихся к заказу, осуществляется в определенной последовательности.
В первую очередь, фиксируются прямые расходы на материалы и оплату труда производственных рабочих, непосредственно занятых выполнением заказа.
Стоимость вспомогательных материалов учитывается в составе накладных расходов.
Трудовые затраты на выполнение заказа определяются на основании карточек учета затрат времени (нарядов), либо табелей учета рабочего времени, где отражается количество часов, в течение которых рабочие занимались выполнением определенного заказа. Отработанные человеко/часы умножаются на тарифную ставку рабочих; полученная сумма относится на себестоимость заказа, либо включаются в накладные расходы, если речь идет о труде вспомогательного персонала.
При производстве заказов помимо прямых затрат на материалы и труд на предприятии также формируются накладные расходы – своеобразный накопитель косвенных затрат. Несмотря на то, что эти затраты не имеют прямого отношения к отдельным заказам, они должны быть включены в затраты на производство, то есть отнесены к заказам. С развитием производственно-технологических процессов доля накладных расходов в общих суммарных затратах предприятия увеличивается. При этом существуют как накладные расходы, образующиеся в отдельных производственных подразделениях, так и накладные расходы, относящиеся ко всему предприятию в целом: амортизация производственных зданий, коммунальные платежи, арендная плата, расходы на содержание аппарата управления и другие. Накладные расходы подразделяют на две основные группы – производственные и непроизводственные. [2.С. 215]
Для оценки производственных запасов, определения финансового результата по реализованной продукции, а также для принятия управленческих решений, основанных на информации о себестоимости продукции, необходимо грамотное распределение накладных расходов. Процесс распределения накладных расходов называют поглощением, или включением, накладных расходов.
Необходимо правильно выбрать базу распределения накладных расходов, то есть фактор затрат, при изменении которого происходило бы соответствующее пропорциональное ему изменение накладных расходов. То есть изделия, которые косвенно вызывают большие затраты накладных расходов также требуют больше сумм и по фактору затрат.
Чаще всего на практике в качестве базы распределения выбирается какой-либо количественный показатель, размер которого напрямую зависит от объема производства как, например: человеко/часы работы персонала – при трудоемком производстве, машино/часы работы оборудования – при фондоемком и другие.
Базовый показатель (фактор затрат), относительно которого будут распределяться накладные расходы, закрепляется в учетной политике.
В случаях, когда связь между накладными расходами и технологией изготовления изделий различна в разных подразделениях, распределение накладных расходов целесообразно осуществлять, используя двухступенчатую процедуру.
Первая ступень предусматривает распределение накладных расходов между центрами затрат (производственными подразделениями). На второй ступени накладные расходы распределяются между заказами (видами продукции), проходящими через цех. В этом случае на предприятии применяются как общезаводской коэффициент накладных расходов, так и цеховые коэффициенты. При этом каждый цех может иметь свою собственную базу распределения. [3.С. 207]
Важным также является момент распределения накладных расходов. Накладные расходы могут распределяться как по окончании выполнения заказа – по факту, так и предварительно – до начала его выполнения. Более эффективным, с точки зрения управления, является второй способ, когда накладные расходы учитываются в стоимости заказа заранее: с одной стороны, появляется возможность планирования затрат, с другой – нивелируется воздействие на стоимость заказа таких факторов, как сезонность работ или плавающие ставки накладных расходов.
Предварительное распределение накладных расходов производиться на основе рассчитанного нормативного (планового) коэффициента, путем деления прогнозируемой на предстоящий период величины общепроизводственных расходов на прогнозируемое количественное выражение базы распределения (часы, денежные единицы).
То есть, сумма накладных расходов, включаемых в затраты, определяется умножением величины фактора затрат, требуемой для отдельного заказа, на предварительно рассчитанный коэффициент накладных расходов.
Данный коэффициент рассчитывается на основе заранее спрогнозированной, исходя из динамики затрат в прошлые годы, суммы накладных расходов на предстоящий год. Оценка может производиться в форме гибкого бюджета (сметы) накладных расходов. Показатели гибкого бюджета (сметы) накладных расходов показывают, какие суммы косвенных расходов ожидаются при различных объемах производства. Информация о плановых суммах накладных расходов собирается со всех подразделений предприятия, вовлеченных в производственный процесс, а также административно-управленческих, затем ожидаемые значения издержек по каждому подразделению суммируются, и находится общая сумма накладных расходов по предприятию.
Как правило, общая величина накладных расходов, спланированная вперед, несколько отличается от их фактической величины. Отклонения могут быть как положительными, так и отрицательными. Суммы, на которые фактические накладные расходы превышают или меньше заложенные заранее, называются недораспределенными или перераспределенными накладными расходами. Несовпадение спланированных и фактических сумм накладных расходов может объясняться не только ошибками, допускаемыми при расчете накладных расходов по предварительно рассчитанному коэффициенту, но и влиянием на общий уровень издержек различных объективных и субъективных факторов. В любом случае, в конце отчетного периода возникает необходимость списания излишка или недостатка накладных расходов.
Если сумма отклонения не представляет собой большую величину, то целесообразно рассматривать ее как затраты (доходы) периода и отнести на уменьшение или увеличение финансового результата. [2.С. 222]
Попроцессный метод калькулирования себестоимости используется на предприятиях серийного или массового производства, как правило, с непрерывным производственным циклом. При этом изделия одного вида проходят в заданной последовательности определенные этапы производства – процессы, пока не будут полностью завершены. Таким образом, производство разбито на отдельные технологические стадии и повторяющиеся операции. На практике применяются три вида организации движения продукции при попроцессном калькулировании:
последовательное перемещение;
параллельное перемещение;
избирательное перемещение.
На предприятиях, использующих последовательное перемещение, каждое изделие или продукт последовательно подвергаются одинаковой серии операций.
Движение продукции параллельным методом означает, что исходные сырье и материалы проходят отдельные стадии технологического цикла одновременно, но в различных подразделениях, затем в определенном процессе они сходятся в единую цепочку.
Избирательное перемещение означает, что каждый из видов продукции, выпускаемых предприятием, проходит через стадии производственного процесса в той последовательности и в соответствии с теми требованиями, которые предусмотрены конкретно для каждого из них. Причем количество технологических этапов для разных видов продукции может быть различно. [11.С. 73]
Попроцессный метод учета затрат характерен для таких отраслей промышленности, как текстильная, нефтеперерабатывающая, бумажная, химическая, машиностроительная, лакокрасочная и других. В отличие от позаказного метода, в непроизводственной сфере попроцессное калькулирование обычно не применяется. Надо также отметить, что на одном предприятии могут одновременно применяться и позаказный и попроцессный методы калькулирования.
Основной особенностью попроцессного калькулирования является то, что все прямые и косвенные затраты на производство учитываются по статьям калькуляции на весь выпуск продукции, а не на индивидуальные изделия. Исходя из этого, себестоимость единицы изделия находится делением общей суммы произведенных затрат за определенный период на количество единиц продукции, выпущенной за тот же период. То есть, затраты списываются на отчетный период, а не на время, необходимое для изготовления изделий: время составления отчетной калькуляции совпадает со временем составления периодической бухгалтерской отчетности. Это приводит к тому, что часть изделий постоянно находится в незавершенном производстве (за исключением предприятий, не имеющих незавершенное производство).
При применении попроцессного метода учета затрат предполагается, что необходимое количество основных материалов, необходимых для производства продукции, списывается в начале производственного цикла. Далее, по мере последовательного прохождения отдельных этапов производства, к стоимости основных материалов добавляется стоимость трудовых затрат и накладных расходов, так называемые конверсионные расходы или добавленные затраты (сумма прямых затрат на труд и производственных накладных расходов). Таким образом, процесс накопления затрат идет параллельно процессу производства: себестоимость готового изделия определяется путем сложения затрат на каждую стадию производственного процесса; после прибавления к общей сумме затрат стоимости последней стадии получают итоговую себестоимость продукции. Все затраты, связанные с производством, подразделяются между отдельными этапами, а поступление готовой продукции на склад происходит по средней себестоимости единицы. [9.С. 94]
Выделяют следующие особенности предприятий, использующих попроцессную систему калькуляции: [17.С. 120]
качество продукции однородно;
отдельный заказ не оказывает влияния на производственный процесс в целом;
выполнение заказов покупателя обеспечивается не основе запасов изготовителя;
производство является непрерывным массовым и осуществляется поточным методом;
применяется стандартизация технологических процессов и продукции производства;
контроль затрат по производственным подразделениям является более целесообразным, чем контроль на основе учета требований покупателя или характеристик продукта;
спрос на выпускаемую продукцию постоянен;
стандарты по качеству проверяются на уровне производственных подразделений; например, технический контроль проводится непосредственно на линии в ходе производственного процесса.
Если рассматривать простое попроцессное калькулирование, характерное для отраслей с кратким производственным циклом и отсутствием незавершенного производства (например, добывающая промышленность), то проблем с исчислением себестоимости готовой продукции не возникает. С другой стороны, при наличии на предприятии запасов незавершенного производства на начало и конец отчетного периода себестоимость готовой продукции нельзя найти простым делением общей себестоимости на число единиц продукции, находившихся в производстве в течение этого периода. То есть, для вычисления себестоимости готовой продукции необходимо перевести единицы, находящиеся в процессе обработки, в эквивалентное число готовых изделий. Количество эквивалентных изделий в незавершенном производстве на конец периода определяется путем определения процента завершенности производимых работ и умножения его на общее число единиц продукции, находящихся в процессе обработки на конец периода. Так, например, если известно, что на конец периода из производства вышло 30 000 готовых изделий, а остаток незавершенного производства составляет 10 000 изделий, законченных обработкой на 50%, то общее количество эквивалентных изделий будет равно 35 000 изделий: к 30 000 действительно готовых изделий прибавляем 5 000 условно готовых (10 000 х 50%). После определения числа эквивалентных (условно готовых) изделий себестоимость единицы продукции находится обычным путем: делением общей суммы затрат на количество эквивалентных изделий. При этом трудности может вызвать оценка степени завершенности продукции. Для правильного определения процента готовности по незавершенному производству необходимо, чтобы производственные инженеры с максимальной долей точности определили, какая часть общих затрат необходима для прохождения каждой стадии производственного цикла.
Так как основные материалы отпускаются на производство в самом начале производственного цикла, любые частично законченные обработкой единицы продукции считаются полностью законченными с точки зрения использования материалов, а процент завершенности определяется по отношению к прямым затратам на труд и производственным накладным расходам, другими словами, к добавленным затратам или стоимости обработки.
Можно сказать, что все производственные затраты в попроцессном калькулировании аккумулируются по двум основным статьям – прямым затратам на материалы и конверсионным расходам. В качестве центров затрат выступают производственные подразделения предприятия либо отдельные производственные процессы, соответствующие этапам производства. [28.С. 148]
Для попроцессной калькуляции затрат используется отчет производственного подразделения, в котором отражается информация о количестве изделий, проходящих обработку в данном подразделении, сумме затрат за период, а также об изделиях, законченных обработкой и оставшихся в незавершенном производстве. На основе отчетов подразделений составляется так называемая сводная ведомость затрат на производство, где обобщаются все затраты по производству, отнесенные на то или иное подразделение, и содержится распределение полных затрат между запасами незавершенного производства и выпущенной за период готовой продукцией.
Можно выделить следующие этапы составления попроцессной калькуляции:
расчет условного объема производства;
расчет количества эквивалентных изделий на конец периода;
суммирование всех затрат, приходящихся на данный объем производства, и исчисление себестоимости единицы продукции;
распределение затрат между себестоимостью выпущенной готовой продукции и стоимостью незавершенного производства на конец периода.
На предприятиях, имеющих незавершенное производство на начало и конец периода, себестоимость продукции, выпущенной за отчетный период складывается из стоимости изделий в незавершенном производстве на начало периода и затрат на завершение их обработки плюс себестоимость единиц продукции, начатой и законченной в данном отчетном периоде. Исходя из того, что затраты, как правило, могут изменяться от периода к периоду, то себестоимость изделий, производство которых начато в прошлом периоде, будет отличаться от себестоимости изделий, полностью произведенных в отчетном году. [20.С. 135]
Калькулирование затрат и составление отчетов подразделений может осуществляться двумя методами: методом средней взвешенной и методом ФИФО.
Различие между этими двумя методами заключается в том, что при методе средней взвешенной количество эквивалентных изделий рассматривается независимо от того, произведены ли затраты в предыдущем (в незавершенном производстве) или текущем отчетном периоде, то есть затраты за два периода усредняются; при методе ФИФО расчет производится исходя из принципа, согласно которому единицы продукции в незавершенном производстве на начало периода будут завершены до того, как новые изделия поступят в обработку, то есть первая, попавшая в цикл обработки единица продукции, будет первой завершенной единицей продукции в данный период.
Этапы составления попроцессной калькуляции (за исключением первого) при использовании этих методов будут несколько отличаться. Так, при расчете количества эквивалентных изделий на конец периода при использовании метода средней взвешенной общее количество эквивалентных изделий рассматривается как количество эквивалентных изделий, законченных и оформленных как готовые, плюс количество эквивалентных изделий в незавершенном производстве на конец периода. При использовании метода ФИФО эквивалентные изделия, представленные в незавершенном производстве на начало периода, вычитаются из общей суммы эквивалентных изделий за период, то есть определяется количество эквивалентных изделий, произведенных только в отчетном периоде.
В расчете затрат на одно эквивалентное изделие (себестоимости единицы продукции) при использовании метода средней взвешенной производится делением общей суммы затрат по прямым расходам на материалы и конверсионным расходам, включая затраты на начало и конец периода, на общее количество эквивалентных изделий. Таким образом, затраты на эквивалентное изделие рассматриваются как среднее взвешенное затрат, произведенных в отчетном периоде и затрат в незавершенном производстве на начало периода.
При использовании метода ФИФО затраты разных периодов не смешиваются, а учитываются раздельно. Затраты на эквивалентное изделие определяются делением затрат отчетного периода на количество изделий, произведенных в отчетном периоде, то есть при расчете затрат на эквивалентное изделие затраты, произведенные в предыдущем периоде и отраженные в незавершенном производстве на начало периода, не добавляются к затратам, произведенным в отчетном периоде, а учитываются отдельно.
На практике метод ФИФО применяется редко, из-за большей трудоемкости расчетов. С другой стороны, он дает более точные результаты, особенно в периоды резких колебаний стоимости ресурсов. [24.С. 174]
2.2 Модели калькулирования затрат по переменным затратам
"Директ-костинг" (direct-costing) — концепция учета, при которой исчисление себестоимости по видам продукции производится на основе только переменных затрат.
Система "директ-костинг" представляет собой систему управленческого учета, основанную на классификации затрат на постоянные (периодические) и переменные (приходящиеся на единицу готового продукта), включающую в себя учет и анализ затрат по их видам, местам возникновения и носителям, а также учет финансовых результатов деятельности и принятие оперативных управленческих решений.
Сущностью и основной характеристикой "директ-костинга" является подразделение затрат на постоянные и переменные в зависимости от изменения объема производства, при этом на себестоимость продукции относят только переменные затраты, постоянные расходы не относят при калькулировании на себестоимость единицы продукции. То есть, идея состоит в том, что определение переменных затрат по производству и реализации готовой продукции более важно для принятия управленческих решений, чем определение данных о постоянных затратах, на величину которых руководитель не оказывает оперативного влияния. Одним из ключевых показателей системы "директ-костинг" является маржинальный доход или сумма покрытия, представляющий собой разницу между выручкой от реализации и переменными затратами. Величина маржинального дохода, определенная для конкретного вида продукции, показывает "вклад" данного товара в покрытие постоянных затрат и тем самым – в общую сумму прибыли предприятия.
Наименование "директ-костинг" ("Direct-Costing-System") было впервые введено в 1936 году американским экономистом Д. Харрисом как учет прямых затрат. Это объясняется тем, что в начале применения данной системы в себестоимость включались только прямые переменные расходы, а все виды косвенных расходов списывались непосредственно на финансовые результаты периода. Таким образом, сумма переменных затрат совпадала с суммой прямых затрат.
В настоящее время, в результате постепенной трансформации, "директ-костинг" предусматривает учет себестоимости не только в части прямых переменных расходов, но и в части переменных косвенных затрат.
Главной особенностью системы "директ-костинг" является то, что себестоимость продукции (работ, услуг) учитывается и планируется только в части переменных затрат. При этом постоянные расходы собирают на отдельном счете (или счетах) и с заданной периодичностью (например, один раз в месяц) списывают непосредственно на счет финансовых результатов. Другими словами, постоянные расходы не включаются в себестоимость продукции, а как расходы периода относятся на уменьшение прибыли от реализации в том периоде, в котором они были произведены. В то же время, отдельный учет постоянных затрат дает возможность менеджерам осуществлять более оперативный их контроль и регулирование. [30.С. 99]
В качестве постоянных расходов выступает часть общепроизводственных расходов и все общехозяйственные расходы, которые только содействуют изготовлению продукции, непосредственно не участвуя в ее производстве. Это затраты, связанные с процессом обслуживания и управления и зависящие в большей мере от длительности отчетного периода. В системе "директ-костинг" по переменным затратам оцениваются и остатки готовой продукции на складе, и незавершенное производство на конец периода. При этом, ограничение себестоимости лишь переменными расходами позволяет упростить планирование, учет и контроль за счет резкого уменьшения числа калькуляционных статей затрат: себестоимость становится "более обозримой", а отдельные затраты – лучше контролируемыми.
Деление расходов на постоянные и переменные позволяет получить информацию о расходах, необходимую для принятия большого числа управленческих решений. В первую очередь, это касается решений в части оценки затрат при различной производительности. Постоянные расходы, оставаясь относительно неизменными по абсолютной величине, при росте производства становятся важным фактором снижения себестоимости продукции, так как их величина при этом уменьшается в расчете на единицу продукции. Переменные же расходы возрастают в прямой зависимости от роста производства продукции, но рассчитанные на единицу продукции, представляют собой постоянную величину, как показано на рисунке 2.1.
Экономия по этим расходам может быть достигнута за счет осуществления организационно-технических мероприятий, обеспечивающих снижение их в расчете на единицу выпускаемой продукции. Кроме того, данную группировку затрат можно использовать при анализе и прогнозировании безубыточности производства и, в конечном счете, при выборе экономической политики организации. [21.С. 188]
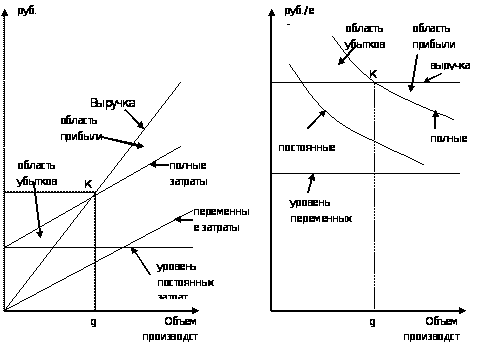
Рис. 2.1 Изменение переменных, постоянных и суммарных затрат, выручки на весь объем реализации и в расчете на единицу продукции
Еще одно преимущество системы "директ-костинг" состоит в том, что ее применение позволяет использовать многоступенчатый принцип построения отчета о доходах. Отчет должен содержать такие показатели, как: выручка от реализации продукции (ВР), переменные затраты (ПЗ), маржинальный доход (МД = ВР – ПЗ), постоянные (фиксированные) затраты (ФЗ) и прибыль (П = МД – ФЗ). Таким образом, на первом этапе выявляется маржинальный доход, то есть сумма продаж за вычетом переменных затрат; а затем уже чистая прибыль предприятия без постоянных расходов. Данный подход усиливает контроль над формированием издержек обращения по местам возникновения затрат и по центрам ответственности, и, следовательно, позволяет менеджерам принимать более оперативные и эффективные управленческие решения.
При использовании "директ-костинга" размер прибыли определяется уровнем переменных производственных затрат, ценами продажи, структурой выпускаемой продукции и величиной постоянных издержек производства. В результате, такая учетная информация позволяет в оперативном порядке находить наиболее выгодные комбинации продажных цен и объема производства, быстро переориентировать производство в соответствии с меняющейся конъюнктурой рынка.
С помощью директ-костинга обосновываются важные управленческие решения, в том числе по оптимизации производственной программы, о целесообразности принятия к исполнению определенного заказа, о приобретении или замене оборудования, производстве полуфабрикатов или заказе их на стороне, выпуске побочной продукции, по вопросам ценовой политики и других. [31.С. 291]
Система "директ-костинг" позволяет:
- определять формы зависимости затрат от объемов производства;
- получать информацию о прибыльности или убыточности хозяйственной деятельности в зависимости от объема производства и продаж;
- рассчитывать критическую точку объема продаж;
- оптимизировать товарный ассортимент;
- прогнозировать поведение затрат в зависимости от различных факторов;
- принимать управленческие решения в условиях ограниченности какого-либо ресурса;
- проводить эффективную ценовую политику;
- решать тактические задачи управления предприятием.
На основе анализа переменных и постоянных издержек разрабатываются гибкие программы-сметы. Гибкие программы-сметы (гибкие бюджеты) составляются таким образом, что, хотя и ориентируются на исходную ожидаемую величину выручки, позволяют учесть возможные отклонения объема продаж и выручки от реализации и влияние этих отклонений на конечную величину прибыли. Они позволяют менеджеру рассчитать тот объем продаж, при котором достигается безубыточность предприятия, а затем оценить прибыльность при различных уровнях деловой активности.
В условиях рыночной экономики "директ-костинг" дает также информацию о возможности использования в конкурентной борьбе демпинга – продажи товаров по заведомо заниженным ценам, что связано с установлением нижнего краткосрочного предела цены (на уровне переменных затрат на изготовление). [14.С. 168]
Одним из важнейших преимуществ использования в учете системы "директ-костинг" является возможность изучения взаимосвязей и взаимозависимостей между объемом производства, затратами и прибылью. Ее применение позволяет управленческому аппарату заострить внимание на изменении маржинального дохода как по предприятию в целом, так и по отдельным видам продукции, таким образом, делая возможным оценку прибыльности производства и продаж различных продуктов вне зависимости от общего спада или подъема объемов реализации, связанных с сезонностью продаж или другими факторами. С другой стороны, выявляя продукцию с большей рентабельностью, предприятие оптимизирует свой ассортимент.
Благодаря использованию "директ-костинга" значительно расширяются аналитические и контрольные возможности учета: анализируя поведение переменных и постоянных затрат зависимости от изменения объемов продаж, можно гибко и оперативно принимать решения по управлению, особенно касающиеся выбора между альтернативными вариантами действий. Раздельное отражение в учете позволяет более четко отслеживать и контролировать как переменные, так и постоянные производственные издержки в разрезе подразделений предприятия, товарных групп и сегментов рынка.