Система учета затрат торгового предприятия
Вместе с тем, данная система имеет некоторые недостатки. Так, она не может быть использована для калькулирования фактической производственной себестоимости продукции за отчетный год. "Директ-костинг" не дает ответа на вопрос, сколько стоит произведенный продукт, какова его полная себестоимость с точки зрения возмещения всех затрат. В связи с чем, для определения полной себестоимости продукции, требуется дополнительное распределение условно-постоянных расходов. Кроме того, информация о себестоимости продукции, ограниченная переменными затратами, не может быть использована для прогнозирования рентабельности на основную продукцию предприятия в долгосрочном периоде: постоянные расходы остаются таковыми только в определенном интервале релевантности – при резком увеличении объема производства их уровень также возрастет, состав же переменных расходов, как правило, изменяется под влиянием изменения технологии и организации производства. [13.С. 115]
Надо отметить также тот факт, что ведение учетных работ в рамках системы "директ-костинг" осложняется трудностью подразделения издержек производства на переменные и постоянные (большая часть расходов предприятия носит полупеременный или условно-постоянный характер), особенно если учесть, что такая классификация не может быть неизменной на предприятии, а должна уточняться исходя из постоянно меняющихся условий хозяйствования.
2.3 Модель "затраты – объем – прибыль" и концепция маржинальной прибыли. Сравнение систем калькуляции затрат по переменным издержкам и полной себестоимости
При планировании производственной деятельности часто используют анализ "затраты — объем —прибыль". Если определен объем производства, то в соответствии с портфелем заказов благодаря этому анализу можно рассчитать величину затрат и продажную цену, чтобы организация могла получить определенную величину прибыли, как балансовую, так и чистую. При помощи данных анализа легко просчитать различные варианты производственной программы, когда изменяются, например, затраты на рекламу, цены на продукцию или поставляемые материалы, структура производства. Иначе говоря, анализ "затраты — объем — прибыль- позволяет получить ответ на вопрос, что мы будем иметь, если изменится один параметр производственного процесса или несколько таких параметров.
Анализ "затраты — объем — прибыль" — анализ поведения затрат, в основе которого лежит взаимосвязь затрат, выручки (дохода), объема производства и прибыли. Это инструмент управленческого планирования и контроля. Указанные взаимосвязи формируют основную модель финансовой деятельности, что позволяет менеджеру использовать результаты анализа поданной модели для краткосрочного планирования и оценки альтернативных решений.
Взаимосвязь "затраты —- объем — прибыль" легко выразить графически или формулами. График показывает взаимосвязь выручки (доходов), затрат, объема продукции, прибыли (убытков). Здесь это фиксированные взаимосвязи. Если цена единицы продукции, затраты, производительность или другие условия изменятся, то модель следует пересмотреть (рисунок 2.2).
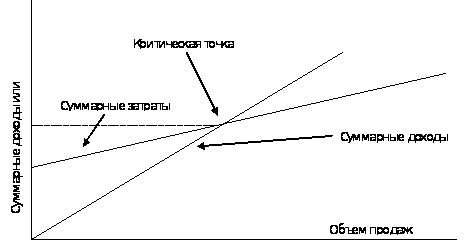
Рис. 2.2 Взаимосвязь "затраты – объем – прибыль"
Рассматриваемая взаимосвязь может быть выражена формулой:
ВР = ПЗ + ФЗ + П, ( 2.1 )
где ВР – выручка от реализации, ПЗ – переменные затраты,
ФЗ – постоянные затраты, П – прибыль.
Анализ величин в критической точке основан на взаимосвязи "затраты - объем - прибыль", и очень часто такой анализ называют анализом величин в критической точке. Как показано на графике, критическая точка - это точка, в которой суммарный объем выручки от реализации продукции равен суммарным затратам. Таким образом, критической является точка, с которой организация начинает зарабатывать прибыль [7.С. 260].
Цель анализа величин в критической точке состоит в нахождении уровня деятельности (объема производства), когда выручка от реализации становится равной сумме всех переменных и постоянных затрат, причем прибыль организации равна нулю. Величина в критической точке может быть выражена единицей продажи или долларами продажи. Основное уравнение нахождения критической точки:
ВР = ПЗ + ФЗ, то есть прибыль = 0 ( 2.2 )
Рассчитаем пример нахождение критической точки:
Компания выпускает столы. Переменные затраты составляют 50 денежных единиц (ДЕ) на единицу, постоянные затраты — 20 000 ДЕ за год. Продажная цена — 90 ДЕ за единицу. Используя эту информацию и обозначив через X объем единиц продаж, мы можем написать уравнение
90Х=50Х+20000
40Х=20000;
Х=500, или в ДЕ: 90 х 500 = 45 000.
Можно сделать грубую оценку величине критической точке, построив график для рассматриваемой компании. Критическая точка на графике лежит на пересечении линий суммарных затрат и суммарных доходов (выручки) от реализации, в этой точке выручка равна затратам.
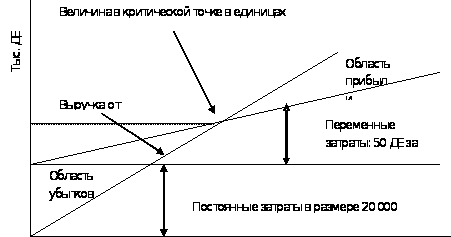
Рис. 2.3 Взаимосвязь "затраты – объем – прибыль" с выделенными постоянными и переменными затратами
В реальной жизни встречаются разные ситуации, а управленческие модели базируются на определенных допущениях, условностях. Анализ в условиях неопределенности и анализ чувствительности позволяют ответить на вопрос: что будет, если?
При анализе чувствительности можно, например, получить ответ на вопросы: какова будет прибыль, если объемные показатели отклоняются от запланированных? какая будет прибыль, если удельные переменные затраты вырастут на 1О%?
Инструментом анализа чувствительности является величина выручки, которая находится за критической точкой. Критическая точка показывает, до какого предела может упасть объем реализации, чтобы не было убытка. Величина прибыли, получаемая организацией, определяется разницей между выручкой от реализации продукции и суммарными затратами (область прибыли на графике из нашего примера).
Каждая организация стремится максимизировать прибыль, но невозможно продать неограниченное количество продукции по одинаковой цене. Увеличение объема продаж приводит к насыщению рынка и падению платежеспособного спроса на продукцию. В определенный момент для того, чтобы продавать большее количество товара, потребуется снизить цену, что приведет к снижению прибыли. Для того чтобы определить максимально возможную прибыль, необходимо в график взаимосвязи затрат и объема реализации (см. пример) ввести кривую спроса:
Точка оптимальной цены продажи продукции определяет объем производства, позволяющий организации получать максимальную прибыль. В данном примере это объем, равный 700 ед. продукции.
Более простой метод определения критической точки построен на концепции маржинальной прибыли. Маржинальная прибыль — превышение выручки от реализации над всеми переменными затратами, связанными с данным объемом продаж. Другими словами, маржинальная прибыль — это разница между выручкой от реализации и переменными затратами:
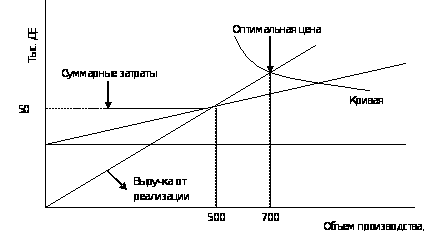
Рис. 2.4 Оптимальная цена продажи
МП = ВР - ПЗ.( 2.3 )
Если из маржинальной прибыли вычесть постоянные затраты, то получим величину прибыли:
П = МП-ФЗ.( 2.4 )
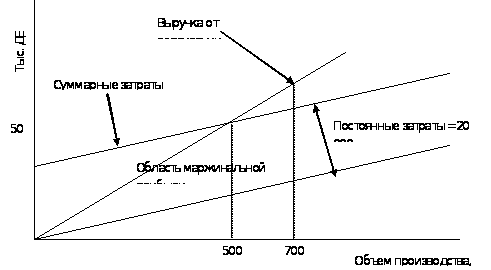
Рис. 2.5 Маржинальная прибыль за вычетом постоянных затрат
Анализ величин в критической точке с поправкой на фактор прибыли может быть использован как основа для оценки прибыльности деятельности организации. Бухгалтер может для различных альтернативных планов производства рассчитать соответствующую величину возможной прибыли.
Запас финансовой прочности показывает, насколько выручка при данном объёме превышает объём выручки на пороге рентабельности.
ЗФП= Вр - Вркр.( 2.5 )
Запас финансовой прочности показывает, какое снижение продаж фирма способно выдержать, имея положительную прибыль. Процентное выражение запаса финансовой прочности используется в финансовом менеджменте для оценки степени риска бизнес-плана. Чем ниже этот процент, тем выше риск.
При выпуске нескольких изделий для определения более выгодного изделия можно использовать коэффициент маржинальной прибыли или коэффициент валовой маржи
Кмп = МП / Вр, ( 2.6 )
чем выше указанный коэффициент, тем выше в выручке этого изделия процент маржинальной прибыли. Для иллюстрации использования анализа величин в критической точке при планировании прибыли рассмотрим пример. Пример. Компания желает получить в следующем году прибыль 10 000 ДЕ. Переменные затраты составляют 50 ДЕ за единицу; постоянные — 20 000 ДЕ в год; продажная цена — 90 ДЕ за единицу.
Каков должен быть объем производства, чтобы получить заданный объем прибыли?
ВР = ПЗ + ФЗ + П или
9ОХ = 50Х + 20 000+10000; 40Х=30000; Х = 750(ед.).
Категория маржинальной прибыли также может быть использована для планирования прибыли. Чтобы сделать это, мы добавим прибыль в числитель уравнения для критической точки:
целевой объем продаж в единицах = (ФЗ + П): МП на единицу. Для нашего примера;
целевой обьем продаж в единицах = (20 000 + 10 000) / (90 - 50) =
= 30 000 / 40 = 750 (ед.).
Для того чтобы определить целевой объем продаж в ДЕ, нужно разделить постоянные затраты плюс прибыль на коэффициент маржинальной прибыли. Коэффициент маржинальной прибыли рассчитывается делением маржинального дохода на единицу на продажную цену единицы продукции.
Для нашего примера:
Кмп =40ДЕ / 90ДЕ = 0,44444 = 44,444(%).
Целевой обьем продаж (ФЗ + П): Кмп = 30 000:0,44444 = 67501 (ДЕ).
Сравнение систем калькуляции затрат по переменным издержкам и полной себестоимости.
В настоящее время в теории и практике управления себестоимостью и прибылью на Западе декларируется и применяется следующий принцип оценки точности калькуляции: самая точная калькуляция изделия не та, которая наиболее полно после многочисленных расчетов и распределений включает в себя все виды расходов предприятия (полной себестоимости), а та, в которую включены только затраты, непосредственно связанные с выпуском данной продукции, выполнением работ и оказанием услуг (по переменным издержкам, директ-костинг).
Важно, что, применяя "директ-костинг" (систему учета сумм покрытия или маржинального дохода), можно оперативно изучать взаимосвязи и зависимости между объемом производства, затратами (себестоимостью) и выручкой (прибылью, маржинальным доходом). Эту взаимосвязь можно изучать и графически и аналитически.
Для обеспечения этих аналитических расчетов необходимо вести раздельный учет переменных и постоянных расходов с подсчетом маржинального дохода по изделиям.
Основное различие этих методов заключается в порядке распределения постоянных накладных расходов. В случае калькулирования себестоимости по полным затратам постоянные накладные расходы включаются в себестоимость продукции, а в случае калькулирования по переменным издержкам постоянные накладные считаются затратами периода. Разницу в методах калькулирования, можно продемонстрировать в виде разных форм финансовой отчетности расчета операционной прибыли:
Таблица 2.1 Финансовый отчет при использовании метода полного включения затрат
| № стр. | Показатель | Тыс. р. |
| 10 | Выручка от реализации | 150 |
| 20 | Производственные затраты | 50 |
| 30 | Основная зарплата производственных рабочих | 20 |
| 40 | Общепроизводственные расходы | 15 |
| 50 | Итого: (стр. 20 + стр. 30 + стр. 40) | 85 |
| 60 | Валовая прибыль (стр. 10 – стр. 50) | 65 |
| 70 | Коммерческие расходы | 35 |
| 80 | Административные расходы | 17 |
| 90 | Итого: (стр. 70 + стр. 80) | 52 |
| 100 | Операционная прибыль (стр. 60 – стр. 90) | 13 |
Таблица 2.2 Финансовый отчет при использовании метода включения переменных затрат ("директ-костинг")
| № стр. | Показатель | Тыс. р. |
| 10 | Выручка от реализации | 150 |
| Переменные затраты | ||
| 20 | Основные материалы | 50 |
| 30 | Основная зарплата производственных расходов | 20 |
| 40 | Общепроизводственные расходы | 5 |
| 50 | Итого переменных производственных затрат: (стр. 20 + стр. 30 + стр. 40) | 75 |
| 60 | Переменные коммерческие расходы | 15 |
| 70 | Переменные административные расходы | 12 |
| 80 | Итого переменных расходов: (стр. 50 + стр. 60 + стр. 70) | 102 |
| 90 | Маржинальная прибыль (стр. 10 – стр. 80) | 48 |
| Постоянные расходы | ||
| 100 | Производственные | 10 |
| 110 | Коммерческие | 20 |
| 120 | Административные | 5 |
| 130 | Итого: (стр. 100 + стр. 110 + стр. 120) | 35 |
| 100 | Операционная прибыль (стр. 90 – стр. 130) | 13 |
Система "директ-костинг" заостряет внимание руководства предприятия на изменении маржинального дохода (суммы покрытия) по предприятию в целом и по изделиям. Она позволяет лучше учитывать изделия с большой рентабельностью, чтобы переходить в основном на их выпуск, так как разница между продажной ценой и суммой переменных расходов не затушевывается в результате списания постоянных косвенных расходов на себестоимость конкретных изделий.
За счет сокращения статей себестоимости упрощается ее нормирование, учет, контроль и к тому же улучшается учет и контроль условно-постоянных, накладных расходов, поскольку их сумма за данный конкретный период показывается в отчете о доходах отдельной строкой, что наглядно демонстрирует их влияние на величину прибыли предприятия.
Основное достоинство системы учета сумм покрытия в том, что на основании информации, получаемой в ней, можно принимать оперативные управленческие решения. В первую очередь это касается возможности проводить эффективную политику цен. Традиционные классические методы ценообразования, основанные на калькулировании полной фактической себестоимости, отходят на второй план.
В настоящее время на Западе более популярны подходы к ценообразованию, при которых, прежде всего, учитываются факторы, относящиеся к спросу, а не к предложению, т.е. оценка того, сколько покупатель может и хочет заплатить за предлагаемый ему товар. После того как установлена цена равновесия, предприятие должно проанализировать все свои затраты и постараться минимизировать их.
Помимо информации о величине затрат, связанных непосредственно с производством продукции, менеджерам предприятия нужно иметь сведения о возможных пределах снижения цен в зависимости от влияния рыночных факторов. Поэтому в западном управленческом учете существуют понятия долгосрочного и краткосрочного нижнего предела цены. Долгосрочный нижний предел цены показывает, какую цену можно установить, чтобы минимально покрыть полные затраты на производство и сбыт товара; он равен полкой себестоимости изделий. Краткосрочный нижний предел цены ориентирован на цену, покрывающую лишь прямые (переменные) затраты; он равен себестоимости в части только прямых (переменных или производственных) затрат.
С учетом по системе "директ-костинг" также связана возможность проведения демпинговой политики, расчета и выбора различных комбинаций цены на товар и объемов его реализации.
Часты для предприятий, работающих в условиях рынка, ситуации, связанные с недогрузкой производственных мощностей. Возникают холостые затраты — часть постоянных затрат, приходящихся на долю неиспользованных производственных мощностей. В таких случаях к правильным решениям может привести только информация, получаемая в подсистеме "директ-костинг" системы управленческого учета.
Имея учетные данные об ограниченной себестоимости и суммах покрытия (маржинальном доходе) по изделиям, можно решать такие управленческие задачи, как оптимизация ассортимента выпускаемой продукции при наличии узких мест, целесообразность принятия дополнительного заказа по ценам ниже обычных, производить комплектующие самим или закупать на стороне, определение оптимального размера партии или серии деталей (продуктов), выбор и замена оборудования и др.
3. Организация управленческого учета на примере ИП Башкин А.В. (ТЦ "Любимый дом")
3.1 Характер деятельности и организационная структура ИП Башкин А.В. Структура доходов и расходов
Компания ИП Башкин А.В. – это одно из подразделений холдинга "Сибирский оптовый центр". Компания представляет из себя холдинг - три самостоятельных направления выделены в отдельные предприятия. Основное направление деятельности компании - оптовая торговля хозяйственными товарами. Компания работает на рынке г.Новосибирска уже 12 лет. Головное предприятие – это непосредственно "Сибирский оптовый центр" - занимается крупнооптовой торговлей посудо-хозяйственных товаров. "Сибирский оптовый центр" - является крупнейшим импортером хозяйственных товаров из Китайской Народной республики. Все последние исследования рынков, как поставщиков, так и потребителей, указывают на все возрастающую привлекательность для импорта именно товаров из КНР. В последнее время ужесточилась конкуренция на этом сегменте рынка, на рынок пришло много новых компаний. Поэтому на первое место вышли задачи по укрупнению объема поставок, заключению договоров с крупными предприятиями КНР, самостоятельная разработка дизайнов продукции и упаковки, а так же необходимость, выстраивания системы проверки качества товаров еще на производстве, до транспортировки товаров в нашу страну.
Второе направление (ИП Башкин А.В.)- розничная торговля – представлено сетью магазинов под названием "Любимый дом". Это сравнительно молодое направление. В сентябре 2004 года на площадке торгового города "Левобережный" открылся первый магазин. Торговый центр занимает площадь 3000 кв. м. Тип магазина кэш-энд-кэрри. Направление деятельности – оптово-розничная торговля товарами для дома. Торговый центр предназначен для работы с мелкооптовыми покупателями (до 200 т.руб.) г.Новосибирска, и близлежащих областей Сибири, так называемых mix-овых покупателей, которые делают закупки товаров широким ассортиментом, но малыми количествами. Если оптовое подразделение "СОЦ" ориентировано на торговлю крупным оптом сравнительно более узким ассортиментом, то ТЦ "Любимый Дом", со своим широчайшим ассортиментом (более 30 000 наименований), предоставляет такую возможность для таких покупателей. Второе направление работы ТЦ – это розничные продажи для жителей г.Новосибирска. "Любимый дом" предоставляет возможность покупателям в одном месте найти широкое предложение товаров для дома по привлекательной цене, а так же в зависимости от величины покупки получить еще дополнительные скидки. В ближайшие полгода планируется открыть еще один ТЦ на правом берегу
Второе направление розничного подразделения – это открытие в новых современных торгово-развлекательных центрах города фирменных отделов по продаже эксклюзивных сувениров и товаров для дома, площадью от 400 до 600 кв.м. Первый фирменный отдел открылся в Торгово-развлекательном центре "Москва" весной этого года. Проект оказался успешным и теперь в планах открыть еще несколько.
Третье направление деятельности холдинга – это производство одноразовой посуды.
Основные цели нашего предприятия:
1. Развитие розничной сети в г. Новосибирске: открытие торговых центров и фирменных отделов в различных районах города – не менее одно двух предприятий в год.
2. Развитие региональной сбытовой сети, увеличение объемов продаж в регионы Сибири и Дальнего Востока.
3. Удержание и развитие конкурентных преимуществ компании.
4. Развитее стабильных коммерческих отношений с зарубежными производителями и поставщиками для получения дилерских контрактов. Получение конкурентного преимущества по качеству и цене поставляемого товара.
5. Расширение участия компании в социальной жизни города (социальные проекты, спонсорские акции, благотворительность).
Компания ИП Башкин А.В. создана в 2004 г. Это Индивидуальное предприятие. Среднесписочная численность сотрудников за год – 100 человек. Компания самостоятельно планирует и осуществляет свою производственно-хозяйственную деятельность. Организационная структура предприятия представляет собой следующую схему:
Исполнительным органом является директор. Коммерческой деятельностью предприятия руководят четыре руководителя направлений – весь ассортиментный ряд продукции поделен на четыре направления – посуда, текстиль, хозяйственная группа и подарочно-сувенирная продукция.
К должностным обязанностям руководителей направлений относятся:
- организация коммерческой деятельности по поставкам и продажам продукции в целях увеличения прибыли предприятия
- планирование и анализ продаж, принятие мер для увеличения товарооборота
- изучение спроса на указанную продукцию на рынках города Новосибирска и региональных рынках, анализ розничных и оптовых потребителей
- организация закупочной деятельности компании
- формирование и обновление ассортиментной матрицы и ценовой политики для розничной сети и оптового отдела
- анализ сезонных, календарных и иных факторов, влияющих на колебание спроса. Разработка и реализация мер для компенсации спада продаж по сезонным группам товаров
Оптовый отдел работает только с юридическими лицами. Работа с оптовыми клиентами построена таким образом, что при покупке за наличный расчет на сумму от 5 до 40 тыс. рублей, сопровождение покупателю не требуется. Он в силах сам отобрать и упаковать товар. Сопровождение менеджера необходимо при крупных покупках (упаковка, доставка до транспортной компании), при безналичном расчете – договорная работа, при особых условиях работы (отсрочка платежа) – договорная работа, контроль поступления денежных средств, а также отгрузки товаров без присутствия покупателя (по заявкам). Оптовый отдел, ввиду относительно маленьких собственных затрат – чистый центр прибыли.
Специфика розничных продаж в ТЦ ЛД (Левобережный) и ТЦ ЛД (Москва) разная. Целевую аудиторию по ценовому сегменту первого можно охарактеризовать как "середина минус", второго "середина плюс". Соответственно персонал первого больше ориентирован на перемещение товарных запасов и обеспечение доступной и наглядной выкладки товаров, персонал второго больше ориентирован на консультирование и индивидуальном обслуживание покупателей.
В виду большого ассортимента товаров – очень важный участок это введение информации в базы данных. Правильность информации, грамотное и точное написание новых кодов и наименования товаров, в соответствии с должностными инструкциями, и что самое главное высокая скорость обработки документов - это основные задачи операторов баз данных.
Приемка и обработка товара на складе – еще один важный участок цепочки. В штате компании числится 8 кладовщиков-приемщиков и 10 маркировщиков. Площадь склада составляет 3% от торговых площадей – товарные запасы хранятся в зале – поэтому от четкой и слаженной работы склада зависит непрерывность и своевременность поступления товаров в торговый зал.
Главный бухгалтер в единственном лице ведет всю финансовую и бухгалтерскую отчетность, как для целей внутреннего управления, так и для представления внешним пользователям.
Юрист осуществляет юридическое сопровождение сделок. Разрабатывает проекты договоров, как для коммерческого отдела, так и договоров аренды, отстаивает права компании в судебных инстанциях. Готовит претензии, а также ответы на претензии потребителей.
Менеджер по персоналу осуществляет работу по комплектации предприятия персоналом. Принимает участие в разработке кадровой политики и кадровой стратегии предприятия. Ведет кадровую документацию.
Менеджер по рекламе осуществляет разработку маркетинговой политики на предприятии, организовывает разработку стратегии проведения рекламных мероприятий в средствах массовой информации с помощью наружной, световой, электронной, почтовой рекламы, рекламы на TV и радио.
Таблица 3.1 Анализ структуры доходов и расходов
| Показатель | 2005 | 2006 | % | ||
| тыс.руб. | % | тыс.руб. | % | прироста | |
| Товарооборот | 180022 | 100,0% | 204916 | 100,0% | 13,8% |
| 1 квартал | 47399 | 26,3% | 50243 | 24,6% | 6,0% |
| 2 квартал | 34125 | 19,0% | 36442 | 17,8% | 6,7% |
| 3 квартал | 40590 | 22,5% | 47585 | 23,2% | 17,2% |
| 4 квартал | 57908 | 32,2% | 70646 | 34,4% | 22,0% |
| Издержки в т.ч: | 169161 | 94,0% | 192210 | 94,0% | 13,6% |
| - стоимость товара | 130426 | 77,2% | 139745 | 72,7% | 7,1% |
| - аренда и коммунальные платежи | 9600 | 5,7% | 15600 | 8,1% | 62,5% |
| - оплата труда сотрудникам | 12720 | 7,5% | 15264 | 7,9% | 20,0% |
| - налоги | 10540 | 6,2% | 12807 | 6,7% | 21,5% |
| - приобретение основных средств | 680 | 0,4% | 2558 | 1,3% | 276,0% |
| - связь, информационные услуги | 576 | 0,3% | 588 | 0,3% | 2,0% |
| - реклама | 1600 | 0,9% | 1800 | 0,9% | 12,5% |
| - общеторговые | 42 | 0,0% | 54 | 0,0% | 28,0% |
| - технологические расходы | 169 | 0,1% | 188 | 0,1% | 11,2% |
| - транспортировка товара | 2688 | 1,6% | 3456 | 1,8% | 28,6% |
| - общехозяйственные нужды | 120 | 0,1% | 150 | 0,1% | 25,0% |
| Финансовый результат | 10861 | 6,0% | 12706 | 6,0% | 17,0% |
Рассматривая динамику реализации, заметим, что основной спрос на предлагаемые потребителю товары и услуги приходится на первый и четвертый квартал в году. Заметим, что в 2006г произошло увеличение товарооборота примерно на 14 процентов. Первое полугодие наблюдался рост в 6%, после открытия нового магазина он вырос до 14%.
Открытие нового магазина не привело к увеличению среднесписочного количества сотрудников. Рост по статье зарплата произошел в связи с общим ростом уровня заработной платы на рынке.
Статья налоги возросла на 22 % за счет увеличения фонда оплаты труда и расширения деятельности (НДС, налог на имущество, прочие налоги).
Наблюдается стабильный рост арендных платежей. Этот фактор необходимо обязательно учитывать в установлении планов на последующие периоды работы.
Выросли затраты по статье приобретение основных средств – затраты на оборудование и техническое оснащение нового магазина.
Следует отметить, что открытие нового отдела привело к увеличению торговой надбавки с 38% до 47%.
Одна из самых затратных статей – это статья приобретение материалов. Поэтому одно из важнейших направлений внедрения управленческого учета на предприятие – это доработка программного обеспечения, которое поможет решить проблемы увеличения оборачиваемости товарных запасов, оборачиваемости товарной кредиторской задолженности, оптимизации ассортиментной матрицы на основе АВС-анализа. Программа эта уже разработана и находится на стадии внедрения.
Для дальнейшего анализа и управления издержками целесообразно их классифицировать на переменные и постоянные.
Переменные:
стоимость товара;
транспортировка товара;
оплата труда работникам (премиальная часть);
технологические расходы.
междугородние переговоры
Постоянные:
аренда и коммунальные платежи;
административные;
приобретение основных средств;
оплата труда работникам (окладная часть);
связь, информационные услуги;
общехозяйственные нужды;
3.2 Выделение центров финансовой ответственности. Расчет маржинальной прибыли, формирование бюджетов по ЦФО
Анализируя структуру доходов и расходов, можно сделать вывод, что данной информации мало для оценки эффективности работы отдельных подразделений и принятия управленческих решений. Для оценки эффективности каждого подразделения целесообразно поделить организацию не по звеньям, выполняющим какие-либо функции, а по центрам финансовой ответственности – центр прибыли, затрат и инвестиций. Это позволяет четко отслеживать потоки денежных средств и контролировать источники возникновения доходов и расходов. Такая детализация учета позволяет максимально объективно диагностировать состояние компании.
В центр дохода целесообразно включить розницу (ТЦ ЛД (Левобережный), ТЦ ЛД (Москва))
В центр прибыли – оптовый отдел
В центр затрат – администрация и склад.
Центр инвестиций – директор и главный бухгалтер.
Распределение подразделений по центрам ответственности показано на рисунке 3.1.
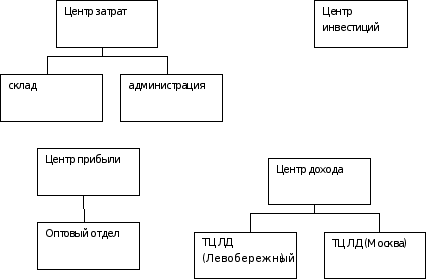
Рис. 3.1 Распределение подразделений по центрам прибыли, затрат, инвестиций
Внедрение бюджетирования в ИП Башкин А.В.
Бюджетирование – это процесс планирования движения ресурсов по предприятию на заданный будущий период и (или) проект. Таким образом, внедрение бюджетирования помогает создать целостную и достаточно эффективную систему управления. Причем грамотно поставленная система бюджетирования должна помогать не, только решать задачи оперативного управления, но и достигать стратегических целей, которые ставит руководство компании.
В основе бюджетирования лежит общий (основной) бюджет, который представляет собой скоординированный по всем подразделениям план работы для компании в целом. При построении основного бюджета необходимо определится с методикой его заполнения. Существуют два варианта построения: бюджетирование "сверху вниз" и "снизу вверх".
Под бюджетированием "сверху вниз" понимается определение высшим менеджером некоторого стратегического показателя, который и закладывается в систему бюджетов. Исходя из значения этого показателя, на более низких уровнях определяется, какие исходные условия ведения бизнеса необходимы для достижения требуемой величины стратегического показателя. Если становится понятным, что при существующих условиях невозможно достичь требуемого значения, то оно может быть пересмотрено. Таким образом, происходит процесс корректировки, необходимый для того, что бы бюджеты оказывались выполненными.
Бюджетирование "снизу вверх" предполагает построение системы начиная с бюджета продаж. Исходя из планируемых продаж и соответствующих им затрат получаются определенные финансовые показатели деятельности компании. При подготовке бюджета продаж необходимо учитывать уровни объемов продаж за предыдущие периоды и проанализировать ряд макроэкономических факторов, каждый из которых может оказать существенное влияние на объем продаж и его зависимость от прибыльности продукции. На этапе составления основного бюджета анализируются и уточняются ценовая и кредитная политика компании, стратегия управления запасами, выявляются риски и оцениваются возможные последствия управленческих решений.
Для формирования бюджета продаж по всему предприятию за базу возьмем показатели 2006 года. Выручка в кассу поступает из сформированных центров прибыли и дохода. Анализируя динамику увеличения дохода можно увидеть рост товарооборота за последний год на 14% , за последние два квартала на 20%, это связано с открытием магазина. За первый квартал 2007г прирост составил 30% Т.к. в конце 2007 было открытие еще одной точки формата ТЦ ЛД (Москва) – можно запланировать общий прирост на текущий год 18%.
Торговля товарами для дома подвержена сезонности. Поэтому для установления плана продаж по розничной и оптовой торговле, нужно брать в расчет все факторы, влияющие на эти показатели. Из статистики за несколько лет можно увидеть, как изменяются показатели товарооборота по квартально. Так в первом квартале реализуется около 26 % всего объема, во втором 19, в третьем 22 и четвертом по 33 процентов соответственно. Учитывая сезонность, а также открытие в третьем квартале 2007г еще одного отдела, план продаж на 2007г поквартально таков:
1 квартал: 59 860,00 тыс. рублей
2 квартал: 43 817,00 тыс. рублей
3 квартал: 55 183,00 тыс. рублей
4 квартал: 84 599,00 тыс. рублей.
Таким образом, объем продаж на 2007 составляет 243 459, 00 тыс. рублей.
Следующим этапом будет составление бюджетов для центров затрат и центров прибыли. Затраты в бюджетах центрах прибыли разделены на переменные и постоянные. Периодичность составления и исполнения бюджетов будет составлять квартал, таким образом, в год подразделения должны предоставить четыре отчета по исполнению бюджета. Сформируем бюджеты по предприятию на 2007 год, отталкиваясь от показателей предыдущего года.
Центр затрат - администрация, маркетинг, юридический отдел, служба персонала, бухгалтерия, склад, компьютерная группа и служба безопасности. Основные затраты по этим отделам косвенно влияют на основную деятельность организации и носят условно постоянный характер, поэтому их можно равномерно разнести на все четыре квартала. Предложенный бюджет по отделу "Администрация".
Центры дохода: ТЦ ЛД (Левобережный), ТЦ ЛД (Москва)- розничная торговля. Анализируя продажи и расходы по данному подразделению за 2006 год, получился бюджет на четыре квартала представленный ниже.
Рассмотрим структуру расходов по магазину.
К переменным затратам относятся:
- себестоимость товара;
- фонд заработной платы, - включает оплату труда сотрудникам, которые непосредственно работают в магазине. Уровень заработной платы зависит от товарооборота, поэтому он изменяется в каждом отчетном периоде.
- услуги инкассации банка;
- транспортировка товара;
- технологические расходы.
К постоянным издержкам можно отнести:
- аренду;
- охрана, канцтовары, абонентская плата за телефон, реклама, хозяйственные нужды.
Оптовый отдел – это центр прибыли, т.к. функционирует он на территории ТЦ ЛД (Левобережный) – то все постоянные издержки