Економічна сутність зобов'язань
Аудитор повинен проаналізувати, яким чином основні засоби
управління середовищем ЕОД впливають на базу даних, оскільки це є важливим моментом для аудиторської перевірки. Основні засоби управління середовищем ЕОД впливають на ефективність її роботи.
Контроль за введенням, обробкою бази даних і виводом інформації на носії інформації може виконуватися спеціальним персоналом, користувачами системи, окремою групою працівників контролю, або може бути запрограмований у прикладному програмному забезпеченні, котре аудитор повинен перевірити. Такий контроль може складатися з:
а) здійснення користувачем методу управління без використання комп'ютерів. Якщо такий метод управління забезпечує впевненість, що вихід інформації з системи є повним, точним і виводиться тільки необхідна інформація, аудитор може обмежитися дослідженням тільки цього методу.
б) засіб управління вихідними даними прикладної системи. Якщо, в доповнення до методів управління вихідними даними без використання комп'ютерів, існує можливість шляхом використання прикладної комп'ютерної програми проконтролювати результати обчислень, аудитор може перевірити результати, отримані без використання комп'ютерів, повторно здійснюючи такий вид контролю.
в) користування процедурами контролю, які передбачені комп'ютерною програмою. В деяких комп'ютерних системах аудитор може скористатися наявними в програмах процедурами контролю, а також методом контрольних даних, досліджуючи нестандартні і незвичайні ситуації.
Загальні засоби управління системою ЕОД можуть істотно впливати на процес обробки операцій у прикладних програмах. У разі, коли такі засоби управління неефективні, може підвищитися ризик виникнення помилки, існування і невиявлення помилок у системі ЕОД. Таким чином, слабкі сторони основних засобів управління ЕОД можуть бути представлені як наявністю слабкої системи контролю прикладною комп'ютерною програмою, так і використанням методів управління без використання комп'ютерів.
Розглянемо на прикладі можливості 1С: Підприємство 7.5.
У журнал операцій 1С були занесені документи (додатки А, Б, В, Д, Е), на основі яких були сформульовані господарські операції (таблиця 2.4). Після їх проведення був зроблений розрахунок кінцевого результату, і в результаті сформовані зведені проводки, як показано на рисунку 2.1.
Зведені проводки за грудень 2006 року
| Дебет | Кредит | Сума | Рахунок дебету | Рахунок кредиту |
| 152 | 631 | 20 000.00 | Придбання (виготовлення) ОЗ | Розрахунки з вітч.постачальник. |
| 361 | 712 | 24 000.00 | Розрахунки з вітч.покупцями | Дохід від реалізації ін.обор.акт. |
| 631 | 361 | 24 000.00 | Розрахунки з вітч.постачальник | Розрахунки з вітч.покупцями |
| 641 | 631 | 4 000.00 | Розрахунки за податками | Розрахунки з вітч.постачальник |
| 712 | 641 | 4 000.00 | Дохід від реалізації інобор.акт. | Розрахунки за податками |
| 712 | 791 | 20 000.00 | Дохід від реалізації інобор.акт. | Результат осн. діяльності |
| 943 | 205 | 20 000.00 | С/в реалізованих вироб.запасів | Будівельні матеріали |
Рис. 2.1. Зведені проводки за грудень 2006 року по ВАТ "СПМК - 33"
Оборотно-сальдова відомість, що автоматично розраховується набуде вигляду, як показано на рисунку 2.2.
Оборотно-сальдова відомість за грудень 2006 р.
| Рахунок | Сальдо на початок періоду | Обороти за період | Сальдо на кінець періоду | ||||
| Код | Назва | Дебет | Кредит | Дебет | Кредит | Дебет | Кредит |
| 152 | Придбання (вигод) ОЗ | 20 000.00 | 20 000.00 | ||||
| 205 | Будівельні матеріали | 20 000.00 | 20 000.00 | ||||
| 361 | Розрахунки з покупцями | 24 000.00 | 24 000.00 | ||||
| 631 | Розрахунки з постачальниками | 24 000.00 | 24 000.00 | ||||
| 641 | Розрахунки за податкам | 4 000.00 | 4 000.00 | ||||
| 712 | Дохід від реалізації ін.о | 24 000.00 | 24 000.00 | ||||
| 719 | Результат осн. діяльності | 20 000.00 | 20 000.00 | ||||
| 943 | С/в реалізних вир. зап-в | 20 000.00 | 20 000.00 | ||||
| Всього: | 116000.00 | 116000.00 | 40 000.00 | 40 000.00 | |||
Рис.2.2. Оборотно-сальдова відомість по опереціям ВАТ "СПМК - 33"
Журнал-Ордер і відомість по рахунку: 631 За грудень 2006р.
| Дата | Операції | Поч.зал. деб. | Поч.зал. кр. | 361 | Деб. оборот | 152 | 641 | Кред. оборот | Кін.зал деб. | Кін.зал.. кр |
| 16.12.02 | (№Ж:3) | 20040.00 | 20040.00 | 20040.00 | ||||||
| 16.12.02 | (№Ж:3) ВДВ | 20040.00 | 4000.00 | 4000.00 | 24000.00 | |||||
| 16.12.02 | (ЖЖ:3) | 24000.00 | 24000.00 | 24000.00 | ||||||
| 24000.00 | 24000.00 | 20040.00 | 4000.00 | 24000.00 |
Рис.2.3. Журнал-Ордер і відомість по рахунку 631 за грудень 2006р. по операціям ВАТ "СПМК - 33"
Також ми маємо можливість розглянути аналіз рахунку 631 (рис. 2.4).
Аналіз рахунку: 631 За грудень 2006р.
| Рахунок | Зкред. рахунків | В дебет рахунків | Зкред. рахунків | В дебет рахунків |
| В валюті | В валюті | |||
| Сальдо на початок періоду | ||||
| 152 361 641 | 24000.00 | 20040.00 4000.00. | ||
| Обороти за період Сальдо накінець періода | 24000.00 | 24000.00 |
Рис.2.4. Аналіз рахунку 631 за грудень 2006р. по операціям ВАТ "СПМК - 33"
Організація контролю розрахунків з постачальниками та підрядниками Державною податковою службою України
Завданнями органів державної податкової служби є:
здійснення контролю за додержанням податкового законодавства, правильністю обчислення, повнотою і своєчасністю сплати до бюджетів, державних цільових фондів податків і зборів (обов'язкових платежів), а також неподаткових доходів, установлених законодавством (далі -податки, інші платежі);
внесення у встановленому порядку пропозицій щодо вдосконалення податкового законодавства;
прийняття у випадках, передбачених законом, нормативно-правових актів і методичних рекомендацій з питань оподаткування;
формування та ведення Державного реєстру фізичних осіб -платників податків та інших обов'язкових платежів та Єдиного банку даних про платників податків - юридичних осіб;
роз'яснення законодавства з питань оподаткування серед платників податків;
запобігання злочинам та іншим правопорушенням, віднесеним законом до компетенції податкової міліції, їх розкриття, припинення, розслідування та провадження у справах про адміністративні правопорушення.
Посадові особи органів державної податкової служби зобов'язані дотримувати Конституції і законів України, інших нормативних актів, прав та охоронюваних законом інтересів громадян, підприємств, установ, організацій, забезпечувати виконання покладених на органи державної податкової служби функцій та повною мірою використовувати надані їм права.
За невиконання або неналежне виконання посадовими особами органів державної податкової служби своїх обов'язків вони притягаються до дисциплінарної, адміністративної, кримінальної та матеріальної відповідальності згідно з чинним законодавством.
Збитки, завдані неправомірними діями посадових осіб органів державної податкової служби, підлягають відшкодуванню за рахунок коштів державного бюджету.
Посадові особи органів державної податкової служби зобов'язані дотримувати комерційної та службової таємниці.
До розділу II "Податковий кредит" (рядки з 10-го по 15-й декларації) включаються обсяги придбаних з податком на додану вартість або без податку на додану вартість на митній території України або ввезених (пересланих) із-за її меж товарів (робіт, послуг), основних фондів та нематеріальних активів, які відносяться чи не відносяться до валових витрат виробництва (обігу) або підлягають чи не підлягають амортизації, окремо по цілях використання (для цілей здійснення операцій, які підлягають оподаткуванню, звільнені від оподаткування, не є об'єктом оподаткування).
Рядок 12г може бути заповнений лише за умови сплати до бюджету податку на додану вартість за отримані від нерезидента роботи (послуги). Датою сплати податку до бюджету в цьому разі вважається дата подання до податкової інспекції (адміністрації) податкової декларації, в якій сума податку на додану вартість за отримані від нерезидента роботи (послуги) включена до податкових зобов'язань (рядок 7).
Коригування податкового кредиту (рядок 16).
При заповненні рядка 16 обов'язковим є подання додатка 2 до податкової декларації.
Коригування, які стосуються поставок товарів (робіт, послуг), мають місце і в частині податкового кредиту декларації платника податків -покупця цих товарів, робіт та послуг.
До цього рядка не включається сума податку, яка збільшує або зменшує суму податкового кредиту в результаті самостійного виправлення платником помилки, що міститься в раніше поданій податковій декларації.
ПДВ, який збільшує податковий кредит
Збільшення бази оподаткування стосовно закупівлі товарів (робіт, послуг), по яких було надано податковий кредит в попередніх звітних періодах. Платник-покупець повинен сплатити додаткову вартість постачальнику, але в той же час матиме право на збільшення податкового кредиту.
Приклад:
Товари було закуплено на суму 12004 грн. (10000 грн. + 2004 грн. ПДВ). Покупець включає до податкового кредиту 2004 грн. податку на додану вартість. Збільшення вартості цих товарів з 10000 грн. до 20040 грн. означатиме, що покупець має сплатити постачальнику додаткову суму у розмірі 12004 грн. (додаткова вартість 10000 грн. + додатковий ПДВ 2004 грн.). Але покупець зможе додатково збільшити податковий кредит на 2004 грн. податку на додану вартість, якщо отримає від постачальника розрахунок коригувань до податкової накладної на суму 12004 грн. (додаткова ціна 10000 грн. + додатковий ПДВ 2004 грн.). У цьому випадку додатковий кредит можна буде вказати у рядку 16 (коригування недорахованого податкового кредиту (+) за попередні звітні періоди).
Кредит ПДВ не було задекларовано під час закупівлі товарів (робіт, послуг) чи основні "нематеріальні фонди", які є об'єктами амортизації, використовуються інтенсивніше для проведення операцій, які підлягають оподаткуванню.
Приклад:
Можна збільшити податковий кредит на 10%, якщо в попередньому звітному періоді податковий кредит було застосовано до 50% операцій (частка операцій, які підлягають оподаткуванню від усіх операцій), а пізніше було задекларовано, що ця частка становить 60%.
ПДВ, який зменшує податковий кредит
Зменшення бази оподаткування стосовно закупівлі товарів (робіт, послуг), податок на додану вартість по яких було включено до податкового кредиту попередніх звітних періодів. Платник-покупець буде мати право на відшкодування різниці в цінах (без ПДВ), але в той же час повинен обов'язково зменшити податковий кредит на суму податку,
визначену виходячи із різниці цін.
Було задекларовано більшу суму кредиту ПДВ на закупівлю товарів (робіт, послуг) чи основні "нематеріальні фонди" недовикористовуються для проведення операцій, які підлягають оподаткуванню.
Приклад:
Потрібно зменшити податковий кредит на 10%, якщо в попередньому звітному періоді податковий кредит було застосовано до 50% операцій (частка операцій, які підлягають оподаткуванню від всіх операцій), а пізніше було задекларовано, що ця частка становить 40%.
У попередніх звітних періодах було задекларовано суму ПДВ, сплачену за товари, відвантажені в цьому звітному періоді на експорт за товарообмінним (бартерним) контрактом (договором), та сплачену за товари (роботи, послуги), що входять до валових витрат по виконанню такого контракту (договору).
Згідно з чинним законодавством органам державної податкової служби надано право:
Застосовувати до підприємств, установ, організацій і громадян штрафні та фінансові санкції у порядку та розмірах, встановлених законодавством.
Відповідно до пункту 17.1 статті 17 Закону України "Про порядок погашення зобов'язань платників податків перед бюджетами та державними цільовими фондами" штрафні санкції за порушення податкового законодавства, крім штрафних санкцій за порушення валютного законодавства, що встановлюються окремим законодавством, накладаються на платника податків у таких розмірах:
У разі неподання податкової декларації у строки, визначені законодавством, платник податків сплачує штраф у розмірі десяти неоподатковуваних мінімумів доходів громадян за кожне таке неподання або його затримку.
У разі коли платник податків не подає у встановлені строки податкову декларацію і контролюючий орган самостійно визначає суму податкового зобов'язання платника податків додатково до штрафу, платник податків сплачує штраф у розмірі десяти відсотків суми податкового зобов'язання за кожний повний або неповний місяць затримки податкової декларації, але не більше п'ятдесяти відсотків від суми нарахованого податкового зобов'язання та не менше десяти неоподатковуваних мінімумів доходів громадян.
У разі коли за даними документальних перевірок результати діяльності платника податків свідчать про заниження або завищення суми його податкових зобов'язань, заявлених у податкових деклараціях, і контролюючий орган самостійно донараховує суму податкового зобов'язання платника податків, такий платник податків зобов'язаний сплатити штраф у розмірі п'яти відсотків від суми недоплати за кожний з податкових періодів, установлених для такого податку, збору (обов'язкового платежу), починаючи з податкового періоду, на який припадає така недоплата, та закінчуючи податковим періодом, на який припадає отримання таким платником податків податкового повідомлення від контролюючого органу, але не більше двадцяти п'яти відсотків такої суми та не менше десяти неоподатковуваних мінімумів доходів громадян.
У разі коли платник податків не сплачує узгоджену суму податкового зобов'язання протягом граничних строків, визначених законодавством, такий платник податку зобов'язаний сплатити штраф у таких розмірах:
при затримці до 30 календарних днів, наступних за останнім днем граничного строку сплати узгодженої суми податкового зобов'язання, - у розмірі десяти відсотків такої суми;
при затримці від 31 до 90 календарних днів включно, наступних за останнім днем граничного строку сплати узгодженої суми податкового зобов'язання, -у розмірі двадцяти відсотків такої суми;
при затримці, що є більшою 90 календарних днів, наступних за останнім днем граничного строку сплати узгодженої суми податкового зобов'язання, - у розмірі п'ятдесяти відсотків такої суми.
У разі коли платник податків, активи якого перебувають у податковій заставі, відчужив такі активи без попередньої згоди податкового органу, якщо отримання такої згоди є обов'язковим згідно з вимогами Закону України "Про порядок погашення зобов'язань платників податків перед бюджетами та державними цільовими фондами", платник податків додатково сплачує штраф у розмірі ста відсотків суми податкового боргу, щодо якого виникло право податкової застави.
У разі коли платник податків до початку його перевірки контролюючим органом самостійно виявляє факт заниження податкового зобов'язання, а також самостійно погашає суму недоплати та штраф у розмірі десяти відсотків суми такої недоплати, штрафи не застосовуються. Ця норма не застосовується, якщо:
а) платник податків не подає податкову декларацію за період, протягом якого відбулася недоплата податкового зобов'язання;
б) судом встановлено скоєння злочину посадовими особами платника податків або фізичною особою - платником податків щодо умисного ухилення від сплати зазначеного податкового зобов'язання.
У разі коли за наслідками перевірки виявляється факт завищення суми бюджетного відшкодування, заявленого в податковій декларації про податок на додану вартість, сума такого завищення вважається сумою податкового зобов'язання, прихованою від оподаткування. Якщо внаслідок такого завищення отримано бюджетне відшкодування, платник податку визнається таким, що ухиляється від оподаткування, і до нього застосовуються санкції відповідно до законодавства.
У разі коли на момент перевірки платника податку органом державної податкової служби суми податку на додану вартість, попередньо включені до складу податкового кредиту, залишаються документально не підтвердженими, платник податку несе відповідальність у вигляді фінансових санкцій, установлених законодавством, нарахованих на суму податкового кредиту, не підтверджену документально.
Факти порушень податкового та іншого законодавства посадова особа органу державної податкової служби оформляє актом документальної перевірки, в якому чітко викладається зміст порушення з обґрунтуванням порушених норм законодавчих актів та вказуються конкретні їх пункти і статті.
Керівники та посадові особи підприємств, установ, організацій та громадяни під час перевірки, що проводиться органами державної податкової служби, зобов'язані давати письмові пояснення з усіх питань, що виникають, підписати акт про проведення перевірки і виконувати вимоги органів державної податкової служби щодо усунення виявлених порушень законодавства про податки та інші обов'язкові платежі до бюджетів і внески до державних цільових фондів.
У разі відмови керівника чи головного бухгалтера підприємства (установи, організації) або громадянина-платника від підписання акта перевірки службовими особами органу державної податкової служби складається акт довільної форми, що засвідчує факт такої відмови. При цьому в акті необхідно зазначити про ознайомлення керівника і головного бухгалтера підприємства (установи, організації), громадянина із змістом акта перевірки, обов'язками, правами і відповідальністю платників податків, передбаченими статтями 9-11 Закону України "Про систему оподаткування", іншими законами України та порядком, визначеним Положенням про порядок подання та розгляду скарг платників податків органами державної податкової служби, затвердженим наказом Державної податкової адміністрації України від 02.03.2005
Відповідальність за повноту і своєчасність сплати донарахованих податків, інших платежів і фінансових санкцій несуть керівники підприємств, установ, організацій та громадяни - платники податку.
Сплата сум інших штрафних та фінансових санкцій, застосування і стягнення яких чинним законодавством віднесено до компетенції органів державної податкової служби, проводиться у терміни, зазначені безпосередньо в законодавчому акті. Якщо законодавчим актом встановлено штрафні (фінансові) санкції і не визначено конкретних термінів сплати в рішенні про застосування штрафних (фінансових) санкцій необхідно запропонувати платнику здійснити сплату у зазначений термін.
Оскарження рішень органів державної податкової служби здійснюється у встановленому законодавством порядку.
При скасуванні прийнятих рішень про застосування штрафних (фінансових) санкцій стягнуті суми штрафних та фінансових санкцій підлягають поверненню з тих бюджетів та державних цільових фондів, до яких вони надійшли у строки та за порядком, визначеним законодавством.
РОЗДІЛ 3
ОРГАНІЗАЦІЯ УДИТУ ТА АНАЛІЗУ РОЗРАХУНКІВ З ПОСТАЧАЛЬНИКАМИ ТА ПІДРЯДНИКАМИ
Організація процесу аудиту розрахунків з постачальниками та підрядниками
Метою аудиту фінансової звітності є висловлення аудитором висновку про те, чи відповідає фінансова звітність, в усіх суттєвих аспектах, інструкціям, які регламентують порядок підготовки і представлення фінансових звітів.
Незважаючи на те, що аудиторський висновок служить основою довіри до фінансової звітності, для користувача це не може служити достатньою підставою для складення ним оцінки економічної стабільності підприємства в найближчому майбутньому або ефективності роботи його керівництва.
Під час аудиту необхідно дотримуватися вимог "Кодексу професійної етики аудиторів України", затвердженого Аудиторською палатою України.
Аудиторам необхідно дотримуватися наступних етичних
принципів:
- об'єктивності і незалежності,
- професіоналізму і компетентності;
- конфіденційності;
- контролю роботи, яка виконується особами, які залучаються до аудиторської перевірки;
- планування роботи.
Аудитор зобов'язаний надавати аудиторські послуги відповідно до вимог Закону України "Про аудиторську діяльність" та затверджених
Аудиторською палатою України національних нормативів аудиту в Україні і всіх офіційних роз'яснень Аудиторської палати України щодо окремих їх положень. [25]
Планування і надання аудиторських послуг аудитор має здійснювати з певною долею професійного скептицизму, враховуючи, що завжди можуть існувати обставини, котрі приводять до перекручень фінансової звітності по окремих важливих параметрах. Наприклад, аудитор повинен шукати підтвердження заявам керівництва, припускаючи, що вони можуть бути неправильними (рис.3.1.).
Хоч аудитор відповідає перед замовником аудиту за свій аудиторський висновок про фінансову звітність підприємства, відповідальність за правильність підготовки і представлення фінансової звітності користувачам у відповідності з вимогами українського законодавства покладається на керівництво підприємства.
Проведення аудиторської перевірки фінансової звітності підприємства не звільняє його керівництво від відповідальності за достовірність і повноту звітності.
Процедури засвідчення бухгалтерської звітності підписом і печаткою аудитора (аудиторської фірми), які вимагаються Державною комісією з цінних паперів і фондового ринку та іншими державними установами, не означають солідарну відповідальність аудитора за достовірність і повноту фінансової звітності підприємства з керівництвом підприємства, що перевіряється. Процедури засвідчення фінансової звітності означають підтвердження аудитором відповідності показників фінансової звітності даним головної книги (оборотного балансу) та журналам ордерам, без здійснення ним процедур перевірки достовірності первинної бухгалтерської документації. [46]
Документальне оформлення аудиторської перевірки складається з двох видів документації - робочої та підсумкової.
Аудитор зобов'язаний вести документацію зі справ, які стосуються прийнятих рішень по результатах проведеної аудиторської перевірки і які в свою чергу будуть покладені в основу аудиторського висновку.
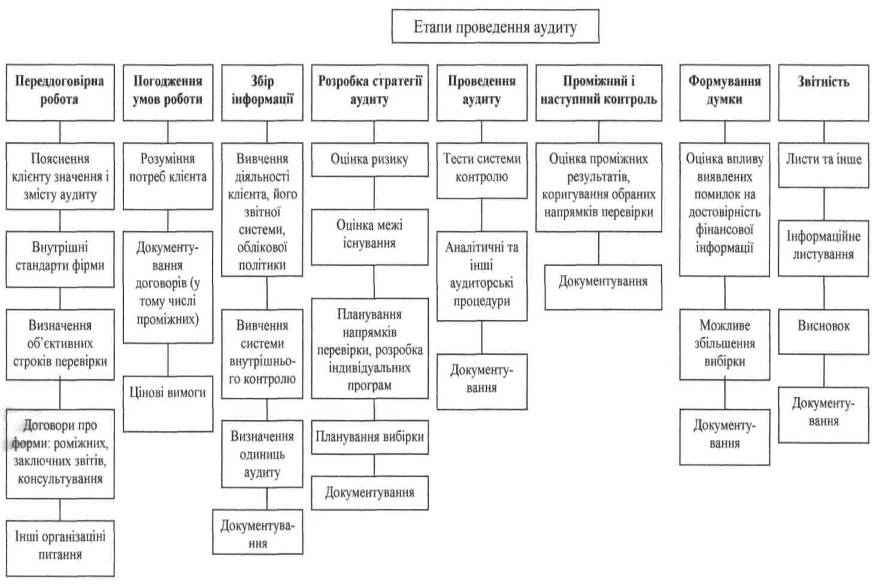
Рис. 3.1. Послідовність етапів проведення аудиту ВАТ "СПМК - 33"
Робоча документація - це записи, за допомогою яких аудитор фіксує проведені процедури перевірки, тести, отриману інформацію і відповідні висновки, які здійснюються під час проведення аудиторської перевірки. У робочу документацію включається інформація, яка на думку аудитора є важливою для того, щоб правильно виконати аудиторську перевірку і яка повинна підтвердити висновки та пропозиції в аудиторському висновку. Робоча документація може бути оформлена у вигляді стандартних форм і таблиць на папері, або зафіксована на електронних носіях інформації або на кіно чи відеоплівку. [21]
Під час планування та проведення аудиту робоча документація, допомагає краще здійснювати аудиторську перевірку та контроль над процесом її проведення, в ній реєструються результати аудиторських експертиз, виконаних для підтвердження прийнятих аудитором рішень.
Підсумкова документація складається з аудиторського висновку та документації, яка передається замовникові перевірки. Аудиторський висновок є обов'язковим компонентом підсумкової документації.
Принцип та порядок підготовки аудиторського висновку наводяться у нормативі N 26 "Аудиторський висновок". Принципи та порядок складення підсумкової документації наводяться в цьому нормативі.
Робоча документація виконує наступні функції: обґрунтовує твердження в аудиторському висновку та свідчить про відповідність зроблених процедур аудиту прийнятим нормативам: полегшує процес керування, нагляду та контролю за якістю проведення аудиторської перевірки; сприяє виробленню методологічного підходу до процесу аудиторської перевірки, допомагає аудиторові в роботі. [25]
Робоча документація має відображати наступну інформацію по
кожному з аспектів, які перевіряються:
методика проведеної аудиторської перевірки;
проведені під час перевірки тести;
зроблені аудитором висновки та прийняті рішення і пропозиції.
Зміст робочої документації, значною мірою є питанням професійного судження аудитора, оскільки немає ні можливості, ні необхідності документувати кожне спостереження або обстеження.
При визначенні майбутнього змісту документації аудиторові доцільно взяти за орієнтир те, що робочою документацією буде користуватися, наприклад, інший аудитор, котрий не має великого досвіду роботи в галузі аудиту. Переглянувши цю документацію, інший аудитор зміг би зрозуміти основний зміст проведеної перевірки та прийнятих рішень з результатів перевірки без визначення окремих деталей процедур перевірки. Окремі деталі процедур перевірки інший аудитор може зрозуміти лише тоді, коли він обговорить їх з аудитором, котрий підготував робочу документацію.
Робочі документи необхідно професійно та грамотно оформляти. Оформлення документів здійснюється так, щоб забезпечити доступність для прочитання і усвідомлення змісту. Конкретні форми робочих документів визначаються аудиторами (аудиторськими фірмами) з урахуванням специфіки окремих питань аудиту. Оскільки використання стандартних форм робочої документації (наприклад, стандартні бланки і тощо) позитивно впливає на ефективність і якість аудиторської роботи, необхідно впроваджувати в аудиторських фірмах єдині форми ведення робочої документації. Доцільно використовувати. в якості робочої документації матеріал, підготовлений клієнтом. Це прискорює процес оформлення робочої документації. У таких випадках аудиторові необхідно переконатися в тому, що ці матеріали відповідають дійсному стану справ і перевірити їх ретельність та правильність. Бажано до початку перевірки попросити клієнта підготувати необхідні матеріали для використання їх в якості аудиторської документації. [54]
З огляду на те, що клієнт буде постійно перевірятися аудитором, робочі документи доцільно поділити на:
постійні, тобто такі, які вміщують інформацію, що стосується насамперед перевірки окремих питань, які повторюються з року в рік (копії статутних та реєстраційних документів тощо);
поточні, тобто такі, які вміщують інформацію, яка стосується насамперед аудиторської перевірки поточних періодів фінансово-господарської діяльності клієнта (каса, банк, реалізація та ін.).
При оформленні робочої документації необхідно дотримуватися таких вимог: на першій сторінці кожного робочого документу вказується назва аудиторської фірми, назва підприємства, період перевірки чи дата перевірки документації клієнта; кожному робочому документу дається назва, наприклад : "Аудит обліку основних засобів", "Аудит порядку проведення інвентаризації..."; для прискорення пошуку необхідної робочої документації кожному документові присвоюється код (шифр). Існує багато різноманітних систем присвоєння індексів, такі як алфавіт, цифри, номери рахунків балансу, різноманітні сполучення цих систем. Сторінки кожного робочого документа в межах однієї назви необхідно пронумеровувати; в кожному робочому документі проставляється прізвище аудитора, який фактично підготував його (або скорочені ініціали), та дату остаточного виконання процедур аудиторської перевірки, відображених у цьому документі.
Робочі документи складаються з таких частин: інформації про юридичну та організаційну структуру підприємства: необхідних витягів або копій юридичних документів, угод і протоколів, інформації про галузь діяльності підприємства та нормативної документації, яка регулює діяльність підприємства; документації про вивчення та оцінку систем обліку та внутрішнього контролю підприємства; документації про порядок планування аудиту; аналізу важливих показників та тенденцій; документації, яка відображає час проведення аудиторських операцій та отриманий результат по кожній з них; списку фахівців, які виконували аудиторські процедури, та часу їх роботи; висновків сторонніх аудиторів або експертів, яких залучали до перевірки окремих питань діяльності підприємства, листування з клієнтом з окремих питань, якщо таке мало місце, або нотатки про проведені бесіди та обговорення; копій листів, надісланих (чи отриманих ) до третіх осіб, які мають відношення до перевірки, копій фінансових звітів клієнта; опису змісту відповідей аудитора на запитання клієнта; висновків, зроблених аудитором по різноманітних аспектах перевірки, в тому числі по випадкових ситуаціях та незвичайних моментах, розкритих під час перевірки, а також інформації про те, як вони були вирішені, розкриття фактів та міркувань, які стосуються цих висновків. [39]
Необхідно забезпечити достатній рівень розкриття та деталізації процедур аудиту в робочій документації для того, щоб:
забезпечити можливість контролю будь-яким аудитором процесу проведення аудиторської перевірки поточного року;
підтверджувати обґрунтування аудиторського висновку;
підтверджувати відповідність проведеної перевірки прийнятим аудиторським нормативам;
забезпечувати ефективну допомогу будь-яким аудиторам у плануванні та проведені наступних перевірок підприємства;
служити аудитору довідковим матеріалом, щоб у разі необхідності він міг надати будь-кому пояснення щодо змісту проведеної перевірки.
Після завершення перевірки робочі документи залишаються у аудитора. Робочі документи знаходяться у власності аудитора, він має право складати різноманітні довідки на підставі витягів із своїх робочих документів. Але його право власності обмежене етичними нормами та зобов'язанням конфіденційності перед клієнтами. Робочі документи аудитора не можуть використовуватися як частина фінансової документації клієнта або як її заміна.
Робочі документи не можна вимагати або вилучати в аудитора, за винятком тих випадків, коли це передбачено українським законодавством. А саме тоді, коли органами міліції на аудиторську фірму буде заведено кримінальну справу.
Аудитор повинен забезпечити надійне зберігання робочих документів, щоб задовольняло вимоги до зберігання та конфіденційності. Термін зберігання документації визначається як практикою аудиторської діяльності, так і терміном позовної давності у разі, якщо клієнт порушить справу проти аудитора, а також залежить від інших додаткових міркувань. Виходячи з цього мінімальний термін зберігання документації повинен бути не менше ніж три роки з моменту надання аудиторського висновку клієнтові. [32]
Результати аудиту оформлюються у вигляді аудиторського висновку, який повинен містити в собі чітке і ясне уявлення аудитора про перевірену фінансову звітність.
Аудиторській висновок складається у вільній формі, але обов'язково в ньому мають бути наступні розділи: заголовок; вступ; масштаб перевірки: висновок аудитора про фінансову звітність; дата аудиторського висновку: адреса аудиторської фірми; підпис аудиторського висновку.
У заголовку аудиторського висновку говориться про те, що аудиторська перевірка проводилась незалежним аудитором. Дається назва аудитора або аудиторської фірми. Також наводиться повна назва підприємства, яке перевірялося, та час перевірки.
Розділ "Вступ"
Аудиторський висновок повинен містити інформацію про склад фінансової звітності та дату підготовки звітності. У цьому розділі говориться також про те, що відповідальність за правильність підготовки звітності покладається на керівництво підприємства, про відповідальність аудитора за аудиторський висновок, який обґрунтовується результатами проведеної перевірки.
В аудиторському висновку необхідно наводити масштаб аудиту і зміст проведених робіт. Цей розділ аудиторського висновку дає впевненість його користувачам у тому, що аудиторська перевірка здійснена у відповідності з вимогами українського законодавства та норм, які регулюють аудиторську практику та ведення бухгалтерського обліку, або у відповідності з вимогами міжнародних стандартів та практики.
У цьому розділі говориться, що перевірка була спланована і підготовлена з достатнім рівнем впевненості про те, що в фінансова звітність не має суттєвих помилок. Під час аудиторської перевірки аудитор повинен робити оцінку помилок у системах обліку та внутрішнього контролю підприємства на предмет їх суттєвого впливу на фінансову звітність. При оцінці суттєвості помилок аудитор повинен керуватися положеннями Національного нормативу аудиту №11 "Суттєвість та її взаємозв'язок з ризиком аудиторської перевірки".[8]
Далі говориться про те, що аудитор використовував принцип вибіркової перевірки інформації і що під час перевірки він брав до уваги тільки суттєві помилки. Також дається інформація про принципи бухгалтерського обліку, які використовувалися на підприємствах у період перевірки.
В цьому розділі можна навести такі висловлювання: "Ми провели нашу перевірку у відповідності з вимогами Закону України "Про аудиторську діяльність" та "Національних нормативів аудиту в Україні". Ці нормативи вимагають, щоб планування та проведення аудиту було спрямоване на одержання розумних підтверджень щодо відсутності у фінансовій звітності суттєвих помилок. Під час аудиту зроблено дослідження шляхом тестування доказів на обґрунтування сум та інформації, розкритих у фінансовому звіті, а також оцінку відповідності застосованих принципів обліку Нормативним вимогам щодо організації бухгалтерського обліку та звітності в Україні, чинним протягом періоду перевірки. Крім того, шляхом тестування здійснено також оцінку відповідності даних звітності з метою оподаткування бухгалтерського обліку. На нашу думку, проведена аудиторська перевірка забезпечує розумну основу для аудиторського висновку".
Розділ "Висновок аудитора про перевірену фінансову звітність" У цьому розділі дається висновок аудитора про фінансову звітність, про її правильність в усіх суттєвих аспектах, а саме: "Ми підтверджуємо, що за винятком невідповідностей, викладених у додатку N 1, фінансовий (бухгалтерський) звіт в усіх суттєвих аспектах достовірно та повно подає фінансову інформацію про Підприємство станом на 1 січня 19.. року згідно з нормативними вимогами щодо організації бухгалтерського обліку та звітності в Україні".
Розділ "Дата аудиторського висновку"
Аудитор повинен проставляти дату