Економічна сутність зобов'язань
Дата в аудиторському висновку проставляється або перед вступною частиною аудиторського висновку, або біля підпису аудитора.
Розділ "Підпис аудиторського висновку"
Аудиторський висновок підписується директором аудиторської фірми або уповноваженою на це особою, яка має відповідну серію сертифікату аудитора України на вид проведеного аудиту.
Розділ "Адреса аудиторської фірми"
В аудиторському висновку вказується адреса дійсного місцезнаходження аудиторської фірми та номер ліцензії на аудиторську діяльність. Ця інформація може розміщатися як при кінці аудиторського висновку, після підпису аудитора, так і в матриці бланку аудиторської фірми.
Висновок може бути позитивним, умовно-позитивним, негативним, або дається відмова від надання висновку про фінансову звітність підприємства. У двох останніх випадках в аудиторському висновку може наводитися короткий перелік аргументів, які підштовхнули аудитора видати такий висновок, який відрізняється від позитивного. При необхідності більш докладного опису цих аргументів, аудиторський висновок може містити посилання на інформацію, що наводиться в додатку. [31]
Позитивний висновок представляється клієнту у випадках, коли на думку аудитора виконано наступні умови:
аудитор отримав всю інформацію й пояснення, необхідні для цілей аудиту;
надана інформація достатня для відображення реального стану справ на підприємстві;
є адекватні і достовірні дані з усіх суттєвих питань;
фінансова документація підготовлена у відповідності з прийнятою на підприємстві системою бухгалтерського обліку, котра відповідає вимогам українського законодавства;
фінансова звітність складена на основі дійсних облікових даних й не містить суттєвих протиріч;
фінансова звітність складена належним чином за формою, затвердженою у встановленому порядку.
Враховується також стан обліку та фінансової звітності підприємства. У позитивному висновку наводяться стверджувальні слова, такі як: "задовольняє вимогам", "належним чином становить", "дає достовірне й дійсне уявлення", "достовірно відображає", "знаходиться у відповідності з...", "відповідає".
Якщо під час аудиторської перевірки в аудитора виникли заперечення або сумніви щодо правильності тих або інших рішень, прийнятих керівництвом підприємства, але йому було представлене аргументоване й переконливе їх обґрунтування, то в аудиторському висновку ці події та рішення наводити необов'язково, оскільки вони не міняють зміст безумовно позитивного висновку.
Аудитор не може видати умовно-позитивний висновок при існуванні фундаментальної непевності і незгоди. Існують основні причини фундаментальної непевності: значні обмеження в обсязі аудиторської роботи у зв'язку з тим, що аудитор не може одержати всю необхідну інформацію й пояснення (наприклад, через незадовільний стан обліку), не може виконати всі необхідні аудиторські процедури (наприклад, через обмеження у часі перевірки, які диктуються клієнтом); ситуаційні обставини, непевність у правильності висновків у конкретній ситуації (наприклад, подвійне тлумачення окремих пунктів українського законодавства, що може привести до значних наслідків і загрожуватиме існуванню в майбутньому). Причини незгоди:
неприйнятність системи обліку або порядку проведення облікових операцій; розходження в думках стосовно відповідності фактів або сум у фінансовій звітності даним обліку; фундаментальна незгода з повнотою і засобом відображення фактів в обліку та звітності;
невідповідність діючому законодавству порядку оформлення або здійснення операцій та встановленим нормам.
Будь-яка фундаментальна непевність або незгода є підставою для відмови від надання позитивного висновку. Подальший вибір виду висновку залежить від рівня непевності або незгоди. [42]
Непевність або незгода вважаються фундаментальними у тому випадку, коли вплив факторів на фінансову інформацію, які викликали непевність чи незгоду, настільки значний, що це може суттєво перекрутити дійсний стан справ в цілому або в основному.
Необхідно також враховувати сукупний ефект усіх непевностей та незгоди на фінансову звітність.
Наявність фундаментальної незгоди може привести до представлення клієнту негативного аудиторського висновку. Наявність фундаментальної непевності може стати підставою для відмови від видання аудиторського висновку.
У всіх випадках, коли аудитор складає висновок, який відрізняється від позитивного, він повинен дати опис усіх суттєвих причин його непевності і незгоди. Ці причини необхідно коротко навести в окремому розділі висновку, до того розділу, де аудитор висловлює негативний висновок або дає відмову від аудиторського висновку. У цьому ж розділі можуть більш детально обговорюватися моменти негативного характеру, або даватися посилання на додаток до аудиторського висновку, де наводиться опис цих моментів. В останніх розділах висновку аудитор стисло формулює свій висновок стосовно достовірності і повноти фінансової звітності.
Якщо аудитор має намір представити клієнтові позитивний висновок, у якому наявна фундаментальна непевність з окремих питань і наводить свої зауваження, пов'язані з наявністю фундаментальної непевності, то в аудиторському висновку висловлюється аргументована незгода з окремих питань (операціях, проводках, позиціях звітності), і після цього дається остаточний висновок про достовірність і повноту фінансової звітності підприємства. При цьому в своєму висновку він використовує такі ж самі висловлювання, що й для безумовно позитивного висновку. [53]
Якщо заперечення в аудиторському висновку пов'язані з наявністю нефундаментальної незгоди, аудитор обумовлює наявні обмеження в аудиторському висновку, або у додатку до висновку, який є невід'ємною його частиною, і дає позитивний висновок стосовно фінансової звітності підприємства.
Методика проведення аудиту розрахунків подана в таблиці 3.1.
Таблиця 3.1.
Методика проведення аудиту розрахунків з постачальниками і підрядниками на підприємстві ВАТ "СПМК - 33"
| № з/п | Етап перевірки | Реєстр обліку | Процедура аудиту |
| 1. |
Перевірка правильності обліку |
||
| 1.1 |
Загальне ознайомлення з розрахунками |
Накладні; рахунки-фактури; платіжні доручення; договори; журнал-ордер 3; відомість 3.3 по рахунку 63; Головна книга; баланс (форма 1) |
Ознайомлення з основними напрямками розрахунків на підприємстві (безготівкові, готівкові, бартерний обмін, застосування векселів і т.д.) |
| 1.2 |
Визначення реальності відображеної в балансі кредиторської заборгованості |
Накладні; рахунки-фактури; платіжні дору-чення; договори; журнал-ордер 3; відомість 3.3 по рахунку 63; Головна книга; баланс (форма 1) | Перевірка реальності кредиторської заборго-ваності, відображеної у балансі шляхом проведення експертизи відвантажу-вальних документів, актів звірки і т.д. |
| 1.3 | Перевірка обліку |
Журнал-ордер 3 ;Головна книга; баланс (форма 1) |
Визначення правильності ведення обліку розрахунків залежно від операцій (готівкові, безготівкові рахунки, бартерний обмін, застосування векселів та т.ін.) |
| розрахунків | |||
| 2. | Перевірка наявності та списання кредиторської заборгованості, щодо якої минув термін позову | ||
| 2.1 |
Визначення простроченої кредиторської заборгованості та порядок її списання |
Накладні; рахунки-фактури; платіжні доручення; договори; журнал-ордер 3; відомість 3.3 по рахунку 63; Головна книга; баланс (форма 1) | Перевірка наявності кредиторської заборго-ваності, щодо якої минув термін позову; порядок її списання та обліку |
| 2.2 |
Перевірка Обґрунтованості та правильності списання іншої заборгованості |
Накладні; рахунки-фактури; платіжні доручення; договори; журнал-ордер 3; відомість 3.3 по рахунку 63; Головна книга; баланс (форма 1) |
Ознайомлення з порядком списання кредиторської заборгованості, визначення їх причин та обґрунтованості відповідно до чинного законодавства |
| 3. |
Підтвердження достовірності заборгованості, відображеної в балансі підприємства |
Накладні; рахунки-фактури; платіжні доручення; договори; журнал-ордер 3; відомість 3.3 по рахунку 63; Головна книга; баланс (форма 1) |
Зіставлення даних первинних документів з регістрами аналітичного і синтетичного обліку, визначення достовірності відображеної в балансі підприємства кредиторської заборгованості |
Якщо аудитор дає відмову від представлення аудиторського висновку, він говорить про неможливість на підставі наведених аргументів сформулювати висновок про фінансову звітність підприємства.
Рекомендується наступний зміст розділу аудиторського висновку, де наводиться ставлення аудитора до фінансової звітності залежно від виду аудиторського висновку.
Надана інформація дає дійсне й повне уявлення про реальний склад активів та пасивів суб'єкта, що перевіряється. Система бухгалтерського обліку, що використовувалася на підприємстві, відповідає законодавчим та нормативним вимогам. Фінансову звітність підготовлено на підставі дійсних даних бухгалтерського обліку і достовірно та повно подає фінансову інформацію про Підприємство станом на 01 січня 19.. року згідно з нормативними вимогами щодо бухгалтерського обліку та звітності в Україні." [36]
Позитивний висновок (існує нефундаментальна непевність) "... У зв'язку з неможливістю перевірки фактів, які стосуються, наприклад, неучасті аудитора в інвентаризації активів, неможливості підтвердити початкові залишки в балансі з причини того, що аудит проводився іншою аудиторською фірмою, а також з причини обмеженості інформації Ми не можемо дати висновок по вказаних моментах, однак ці обмеження мають незначний вплив на фінансову звітність та на стан справ у цілому. Ми підтверджуємо те, що за винятком обмежень, які зазначені вище (або "які викладені у додатку N 1 до аудиторського висновку) фінансова звітність, у всіх суттєвих аспектах, достовірно і повно подає фінансову інформацію про Підприємство станом на 01 січня 2007 року згідно з нормативними вимогами щодо організації бухгалтерського обліку та звітності в Україні".
Умовно-позитивний висновок (існує фундаментальна незгода) "... Під час проведеної аудиторської перевірки встановлено, що операції (дається перелік операцій, або пишеться: "які викладені у додатку №1 до аудиторського висновку", проведені з порушенням встановленого порядку. Проте зазначені невідповідності мають обмежений вплив на фінансову звітність і не перекручують загальний фінансовий стан підприємства.
Ми підтверджуємо, що за винятком невідповідностей, викладених у додатку №1, фінансовий звіт, в усіх суттєвих аспектах, достовірно та повно подає фінансову інформацію про підприємство станом на 01 січня 2007 року згідно з нормативними вимогами щодо організації бухгалтерського обліку та звітності в Україні".
Негативний аудиторський висновок "У результаті проведення аудиту встановлено, що за звітний період підприємством були допущені суттєві порушення і перекручення (дається перелік порушень, або пишеться: "які викладені в додатку N 1 до цього висновку". Допущені порушення суттєво впливають на фінансову звітність підприємства та перекручують реальний стан справ. Фінансова звітність має суттєві перекручення і недостовірно подає фінансову інформацію про Підприємство станом на 01 січня 2007 року, не виконані наступні вимоги щодо організації бухгалтерського обліку та звітності в Україні. [53]
Таким чином, дані бухгалтерського обліку і фінансової звітності не дають достовірного уявлення про дійсний стан справ на Підприємстві, що склався на 01 січня 2007 року".
Аудиторський висновок, в якому робиться відмова від надання висновку аудитора"... У зв'язку з неможливістю перевірки фактів, які стосуються (вказати факти) з причини (вказати причини неможливості) Ми не можемо надати висновок стосовно вказаних моментів.
Вищенаведені моменти істотно впливають на дійсний стан справ у цілому (в основному). У зв'язку з відсутністю достатніх аудиторських доказів, Ми не можемо видати об'єктивний аудиторський висновок по фінансовій звітності, підготовленій станом на 01 січня 2007 року."
Організація аналізу складу та структури кредиторської заборгованостіВ умовах переходу до ринкових відносин відбулася докорінна перебудова матеріально-технічного постачання підприємств сировиною, матеріалами, поливом, напівфабрикатами, іншими матеріальними ресурсами. Підприємство само вивчає ринок сировини, енергоносіїв, налагоджує прямі зв'язки з постачальниками, самостійно вирішує питання про створення необхідних запасів з урахуванням специфіки виробництва, можливих змін його умов.
Матеріально-технічне забезпечення включає: визначення потреби в матеріально-технічних ресурсах, їх пошук і купівлю, укладення прямих договорів з постачальниками, організацію доставки, зберігання і видачу споживачам на підприємстві.
Потреби підприємства в матеріальних ресурсах задовольняються двома шляхами: інтенсивним і екстенсивним. [29]
Інтенсивний шлях передбачає більш економне витрачання сировини, матеріалів, палива за рахунок раціонального розкрою матеріалів, застосування прогресивних, науково обґрунтованих норм витрат матеріальних ресурсів та дотримання їх в процесі виробництва, використання безвідхідних технологій, утилізації відходів матеріальних ресурсів. Це забезпечує скорочення матеріальних витрат і зниження собівартості продукції.
Екстенсивний шлях передбачає закупівлю або виготовлення більшої кількості сировини, матеріалів, енергії і пов'язаний з додатковими затратами.
Оскільки економне витрачання матеріальних ресурсів рівнозначне збільшенню їх виробництва, то підприємства повинні постійно вишукувати внутрівиробничі резерви економії та раціонального використання матеріальних ресурсів.
Аналіз проводять за даними форм статистичної звітності № 1-СН, 3-СН, 4-СН, 11-СН, 12-СН - про наявність і використання матеріальних ресурсів, ф. № 5-С - про витрати на виробництво, плану матеріально-технічного постачання, договорів на поставку сировини, матеріалів, палива, оперативними даними відділу матеріально-технічного постачання, даними про нормативи та норми витрат матеріальних ресурсів.
Насамперед у ході аналізу необхідно дати оцінку обґрунтованості плану матеріально-технічного постачання, правильності розрахунку потреби підприємства в матеріальних ресурсах, тобто оцінити якість плану матеріально-технічного постачання.
Оцінюючи якість плану матеріально-технічного забезпечення, вивчають:
повноту врахування в плані всієї потреби підприємства на виробництво продукції (включаючи заділи в незавершеному виробництві), на виконання дослідних і експериментальних робіт, виготовлення нестандартного технічного оснащення і пристосувань, ремонт основних фондів тощо;
правильність розрахунку потреби, а саме: урахування при визначенні плану постачання зміни в номенклатурі та асортименті запланованої до випуску продукції, зміни (зниження або зростання) питомих витрат матеріалів, сировини та інших цінностей на одиницю продукції та обґрунтованість цих змін;
правильність визначення суми джерел покриття потреби підприємства в матеріальних ресурсах.
В основу розрахунку всієї потреби повинні бути покладені нормативи і норми витрат ресурсів на одиницю продукції та складських запасів.
Спеціалізація будь-якої галузі науки чи наукової дисципліни безпосередньо пов'язана з чітким визначенням мети, предмета вивчення та методу пізнання (дослідження). Для організації аналізу господарської діяльності слід правильно визначити параметри таких видів роботи в системі управління. [47]
Аналітична операція - це дія над економічними даними (або економічною інформацією) з метою одержання різних проміжних або кінцевих показників аналітичного характеру, які можуть бути використані для розробки та прийняття управлінського рішення.
Операції, що використовуються в аналітичному процесі, поділяють на три типи (категорії): механічні, переробні та творчі. [9]
До операцій першого типу відносять пошук і одержання різних звітних, планових, нормативних та інших таблиць, переміщення їх у просторі (передача), зберігання, запис у аналітичні таблиці.
Операції другого типу - це виконання різних математичних розрахунків, упорядкування якоїсь сукупності даних тощо.
До операцій третього типу належать складання і формування аналітичних висновків, розробка рекомендацій, пропозицій тощо.
Типи операцій дають змогу визначити три види організаційних місць роботи - виконавчі пости: для висококваліфікованих спеціалістів (головний бухгалтер, головний економіст, начальники планових, фінансових відділів); для спеціалістів середнього рівня (старший бухгалтер, старший економіст, керівник сектора, групи); для технічних виконавців (оператор, обліковець, рахівник).
Аналітичне завдання - це складовий елемент топологічної теми (блок). Аналіз розрахунків з постачальниками передбачає кілька завдань з визначення:
• кількість заключних договорів;
• своєчасність розрахунків;
• ритмічність поставок;
• асортимент поставок.
Оскільки в аналітичний процес залучають нормативну, планову, облікову, звітну системи показників, то насамперед вибирають так звані базові показники.
Кредиторська заборгованість - вартісний вираз зобов'язань боржника перед своїми кредиторами.
Звичайно кредиторську заборгованість складають нездійснені платежі постачальникам за відвантажені товари, неоплачені податки, невиплачена нарахована заробітна платня, невнесені страхові внески, неоплачені борги. Кредиторська заборгованість показується в розділі IV пасиву балансу. У складі зобов'язань будь-якого підприємства, у тому числі і на ВАТ "СПМК - 33", умовно можна виділити 2 типу заборгованості:
"термінова" - вона включає в себе такі зобов'язання як, зобов'язання перед бюджетом, перед банком по отриманій підприємством позиці, перед органами соціального страхування та забезпечення;
"спокійна" - вона включає в себе такі зобов'язання, як отримані аванси від покупців, Заборгованість перед постачальниками та підрядниками. [16]
При аналізі кредиторської заборгованості треба також визначити допустиму та невиправдану кредиторську заборгованість.
До допустимої кредиторської заборгованості відносять: заборгованість постачальникам за акцептовані платіжні вимоги; непрострочену заборгованість до бюджету.
До невиправданої кредиторської заборгованості відносять:
прострочену заборгованість постачальникам; прострочену заборгованість бюджету за податок на прибуток; позички, не погашені в строк, та інші внески. [25]
Розпочинається аналіз із вивчення складу та структури кредиторської заборгованості, а також її динаміки. Результати аналізу покажемо у вигляді таблиці 3.2.
Із таблиці 3.2. ми бачимо, що значну частину кредиторської заборгованості ВАТ "СПМК - 33" займає кредиторська заборгованість за товари, роботи, послуги: її частка в поточних активах на початок 2006 року складала майже 53 % (71 200 грн.) від усіх поточних активів, а на кінець 2006 року зменшилась майже на 16,5 % (або 1 000 грн.) і склала майже 69 % (70 200 грн.).
Таблиця 3.2
Аналіз складу та структури кредиторської заборгованості по ВАТ"СПМК-33" за 2006 рік
| Розрахунки з кредиторами | На початок звітного періоду | На кінець звітного періоду | Відхилення | |||
| тис. грн. | % | тис. грн. | % | в тис. грн. | в% | |
| 1. Кредиторська заборгованість за товари, роботи, послуги | 71,2 | 52,31 | 70,2 | 68,76 | -1,00 | + 16,45 |
| 2. Поточні зобов'язання за розрахунками: - з бюджетом | 15,9 | 11,68 | 7,5 | 7,34 | -8,40 | -4,34 |
| - зі страхування | 3,3 | 2,43 | ОД | 0,10 | -3,20 | -2,33 |
| - з оплати праці | 5,5 | 4,05 | 2,4 | 2,35 | -3,10 | -1,70 |
| - із внутрішніх розрахунків | 28,0 | 20,57 | 13,6 | 13,32 | -14,40 | -7,25 |
| 3. Інші поточні зобов'язання | 12,2 | 8,96 | 8,3 | 8,13 | -3,90 | -0,83 |
| РАЗОМ | 136,1 | 100 | 102,1 | 100 | -34,00 |
- |
Із даних таблиці можна зробити висновки, що кредиторська заборгованість по ВАТ "СПМК - 33" зменшилася на 34 000 грн. Цих результатів досягли завдяки, як зазначалося вище, зменшенню кредиторської заборгованості за товари, роботи, послуги на 1 000 грн., а також зменшенню поточних зобов'язань за розрахунками з бюджетом на 8 400 грн., та поточних зобов'язань із внутрішніх розрахунків на 14 400 грн.
У той же час необхідно відмітити, що значною мірою зменшилися інші поточні зобов'язання на початок 2006 року вони складали 12 200 грн.. (або 8,96 % у загальній сумі поточних пасивів), а на кінець 2006 року ця цифра сягала 8 300 грн. (або 8,13 % у загальній сумі поточних пасивів). Як бачимо відхилення склало 3 900 грн. (0,83 %).
Також необхідно вказати на зменшення поточних зобов'язань за розрахунками зі страхування на 3 200 грн., а також поточних зобов'язань за розрахунками з оплати праці на 3 100 грн.
Одночасно треба відмітити, що ВАТ "СПМК - 33" за останні роки намагається виплачувати заробітну плату вчасно, але з минулих років залишилися такі зобов'язання і підприємство намагається їх погасити.
Одночасно необхідно зауважити, що ВАТ "СПМК - 33" не зверталося до банківських кредитів - ні короткострокових, ні довгострокових; таким чином у підприємства немає ні зобов'язань по кредитам, ні зобов'язань по відсоткам, що дає йому досить вигідне становище - із-за кризи неплатежів споживачів у підприємства не було б змоги розрахуватися по відсоткам за кредит, не кажучи вже про самий кредит.
Аналіз показників, що характеризують кредиторську заборгованість
Склад, зміст та формування показників аналітичної інформації для організації аналітичного процесу визначаються проектом аналізу господарської діяльності.
Такими формами нормативної, планової інформації є бізнес-план і аналогічні плани різних видів діяльності та галузей: сільського господарства, будівництва, транспорту - різного роду розрахункові таблиці, облікових показників звітні форми, облікові реєстри, первинні документи тощо. Носії цих форм можуть бути паперові або технічні.
Вибір форм та носіїв аналітичних номенклатур має виняткове значення для організації аналітичного процесу.
Методика та техніка вибору форм носіїв аналітичної інформації мають ряд специфічних особливостей.
Перша особливість вибору полягає в тому, що носії зовнішньої аналітичної інформації формуються за межами аналітичного процесу і практично у процес вступають готовими. Наприклад, у готовому вигляді використовують облікові реєстри, звітні форми. Тому вибір носіїв аналітичної інформації, що беруть для аналітичного процесу з інших ділянок економічної роботи, потрібно починати з вивчення змісту цих форм.
Друга особливість - це внутрішні форми та носії аналітичної інформації: таблиці, розрахункові таблиці, форми аналітичних записок тощо, які розробляють самостійно з урахуванням умов конкретного господарства. [16]
В аналітичному процесі на кожному етапі з'являється своя особлива форма носіїв інформації, яка найбільш характерна для цього етапу: на підготовчому етапі - таблиці перевірок готовності зовнішньої інформації; на етапі аналітичної обробки - розрахункові таблиці; на заключному етапі - аналітичні записки, висновки тощо. Це означає, що внутрішні носії аналітичної інформації можуть бути трьох видів: таблиці перевірок готовності, розрахункові аналітичні таблиці та аналітичні записки, висновки.
Основна мета аналітичної обробки - виявити причинний зв'язок і визначити вплив різних факторів на той чи інший показник діяльності. Це потребує не тільки вибору аналітичних номенклатур, а й розробки системи форм та носіїв аналітичної інформації. Основними видами форм носіїв аналітичного процесу на цьому етапі є аналітичні таблиці, які відрізняються від облікових реєстрів побудовою: в одній таблиці поєднано нормативні, планові, фактичні дані, а також їх числові різниці та інші характеристики. Найчастіше в аналітичних таблицях відображують дані (норми, плани, кошториси або інші дані прогнозного порядку) та фактичні дані показників, які аналізують, а також виявляють відхилення між ними. При цьому у підметі таблиці перелічують відібрані для аналізу показники, а у присудку - значення цих показників за різні періоди.
Заключний етап аналітичного процесу подібний до організації третього етапу облікового та контрольного процесів і складається з кількох під етапів.
Як видно із викладеного, загальні питання організації технології аналітичного процесу та рух носіїв аналітичної інформації багато в чому подібні до організації облікового і контрольного процесів. Тому тут спинимося тільки на особливостях руху носіїв аналітичних номенклатур.
Першим видом робіт підготовчого етапу є складання програми аналізу, яка є основою формування технології аналітичного процесу. Вона включає ряд питань, які вирішуються на першому (підготовчому) етапі. Це визначення мети, завдань, факторів, що впливають на формування явищ і процесів, які вивчають; вибір системи показників та даних (нормативних, планових, облікових та ін.), що використовуються в аналітичному процесі для розв'язання кожного аналітичного завдання, визначення джерел аналізу, перевірки якості показників та даних. [22]
Значну роль в обліку розрахунків з постачальниками та підрядниками грає закінчення угод (строків та об'ємів поставок, зміни цін на сировину та продукцію), оскільки при невиконанні умов угоди по об'єму та термінам постачання винуватець сплачує неустойку.
Реалізація пропозицій за результатами аналізу розрахунків з постачальниками здійснюється шляхом видачі наказів, в яких визначається перелік заходів, терміни початку та закінчення їх здійснення, необхідні матеріальні та грошові ресурси, виконавці відповідальні та контролюючі службові особи чи підрозділи підприємства.
Для проведення аналізу, треба визначити показники, які характеризують стан кредиторської заборгованості.
Для оцінки оборотності кредиторської заборгованості розрахуємо таку групу показників:
1. Середню кредиторську заборгованість (С кз):
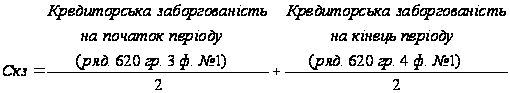 (3.1)
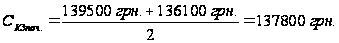
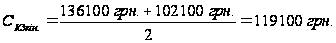
2. Коефіцієнт оборотності кредиторської заборгованості (О кз)
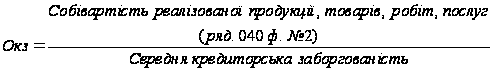 (3.2)
Цей коефіцієнт показує збільшення або зменшення комерційного кредиту, який надається підприємству. Збільшення коефіцієнта означає збільшення швидкості оплати заборгованості, зменшення його показує збільшення купівлі в кредит.
1. Середній строк оборотності кредиторської заборгованості або період погашення кредиторської заборгованості (П пкз):
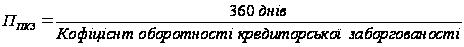 (3.3)
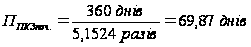
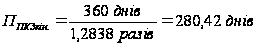
Показник відображає середній строк повернення боргів підприємства (за вирахуванням зобов'язань перед банком). Період погашення кредиторської заборгованості показує, скільки обертів впродовж періоду, що аналізується, потрібно підприємству для оплати пред'явлених йому рахунків або скільки днів для цього необхідно.
Результати аналізу покажемо в таблиці 3.3.
Проаналізувавши таблицю, можна зробити наступні висновки. Коефіцієнт оборотності кредиторської заборгованості зменшився на 0,0778 рази, що свідчить про збільшення купівлі газу ВАТ "СПМК - 33" у кредит. Така операція називається наданням комерційного кредиту покупцю-дебітору.
Період погашення кредиторської заборгованості збільшився з 70 днів у 2005 році до 280 днів у 2006 році (на 210 дні) внаслідок зменшення коефіцієнту оборотності кредиторської заборгованості, так як між цими показниками існує обернено пропорційний зв'язок: зменшення першого показника викликає наступне збільшення другого.
Таблиця 3.3.
Показники, що характеризують кредиторську заборгованість по ВАТ "СПМК - 33" за 2005 - 2006 роки
| Показники | 2005 рік | 2006 рік | Відхилення |
| 1. Кредиторська заборгованість на кінець року (грн.) | 136 100 | 102 100 | - 34 000 |
| 2. Середня кредиторська заборгованість за рік (грн.) | 137 800 | 119 100 | - 18 700 |
| 3. Коефіцієнт оборотності кредиторської заборгованості (разів) | 5,1524 | 1,2838 | - 3,8686 |
| 4. Період погашення кредиторської заборгованості (днів) | 69,87 | 280,42 | + 210,55 |
Кредиторська заборгованість значною мірою пов'язана із дебіторською. Саме тому доцільно визначити співвідношення дебіторської та кредиторської заборгованостей. Розрахунки проводяться за формулою:
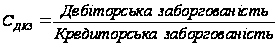
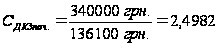
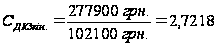
При зіставлені дебіторської та кредиторської заборгованості бачимо, що кредиторська заборгованість на кінець 2005 та 2006 років перевищує дебіторську майже в 3 рази, це означає, що ВАТ "СПМК - 33" перекрило свої відлучені із обігу кошти за рахунок залучення коштів інших підприємств (кредиторів). Крім того, було використано у своєму обігу на кінець року іншими підприємствами наших коштів на суму - 175 800 грн. (102 100 грн. - 277 900 грн.), чим підприємство погіршило фінансове положення підприємств-кредиторів та покращило свій фінансовий стан.
Таким чином, на підставі проведеного аналізу кредиторської та дебіторської заборгованості можна зробити висновок, що кредиторська заборгованість складає левову частку пасиву балансу ВАТ "СПМК - 33", що негативно вплинуло на стан розрахунків підприємства і в цілому на стан пасивів підприємства. Дебіторська заборгованість більша за кредиторську, що також негативно впливає на фінансовий стан, тому ВАТ "СПМК - 33" необхідно слідкувати за співвідношенням кредиторської та дебіторської заборгованості.
Значний обсяг дебіторської заборгованості обумовлений низькою часткою розрахунків споживачів за спожитий газ, це стосується як фізичних осіб - населення, так і промислових підприємств, підприємств сфери комун побуту, а також бюджетних установ. Економічна криза вплинула на платоспроможність покупців, таким чином ВАТ "СПМК - 33" не в змозі розрахуватися за придбані товари. Цю ситуацію можна назвати замкнутим колом.
ВИСНОВКИ
Для організації обліку того чи іншого процесу необхідно чітко уявити його економічну сутність та характеристику, цілі та значення для управління господарством, з'ясувати облікові задачі. В цьому зв'язку, актуальним стає вивчення обліку розрахунків з постачальниками та клієнтами.
Важливо правильно організувати облік на підприємстві та дотримуватись нормативних актів щодо методики складання обліку розрахунків з постачальниками та клієнтами на підприємстві. Саме від цих чинників, а також від техніки складання та удосконалення обліку за допомогою його автоматизації, контролю та правильності його ведення шляхом інвентаризації та здійснення керівництвом управління задля інтересів підприємства, а не власних, залежить фінансовий стан суб'єкта господарчої діяльності, так і визначення достовірних результатів його діяльності.
Роль бухгалтерського обліку в ринковій економіці різко зросла. Загальновизнана доцільність і необхідність задоволення потреб в інформації численних користувачів, забезпечити яку може тільки бухгалтерський облік.
Бухгалтерський облік являє собою систему, що здійснює збір, вимір, обробку, інтерпретацію і передачу інформації про визначеного суб'єкта, що хазяйнує. Ця інформація дає можливість користувачам приймати обґрунтовані рішення при виборі альтернативних варіантів використання господарських ресурсів підприємства.
Бухгалтерський облік, відбиваючи весь процес виробництва засобів підприємства, дає можливість простежити за змінами, що перетерплюють майнові засоби. З огляду на сукупність витрат, підприємець визначає собівартість виробництва, мінімум того, що він повинен виручити, якщо не бажає зазнавати збитків. Для чого постійно порівнює собівартість своєї продукції, робіт і послуг з ринковими цінами. У такий спосіб підприємець контролює продуктивність і прибутковість свого підприємства.
В процесі вивчення організації обліку розрахунків з постачальниками та клієнтами встановлено, що облік ведеться за окремими рахунками постачальників та підрядників. Паралельно на ВАТ "СПМК - 33" розрахункові операції відображаються в податковому обліку в складі валових витрат по події, яка здійснилася першою.
В умовах переходу до ринкових відносин відбулася докорінна перебудова матеріально-технічного постачання підприємств сировиною, матеріалами, поливом, напівфабрикатами, іншими матеріальними ресурсами. Підприємство само вивчає ринок сировини, енергоносіїв, налагоджує прямі зв'язки з постачальниками, самостійно вирішує питання про створення необхідних запасів з урахуванням специфіки виробництва, можливих змін його умов.
Матеріально-технічне забезпечення включає: визначення потреби в матеріально-технічних ресурсах, їх пошук і купівлю, укладення прямих договорів з постачальниками, організацію доставки, зберігання і видачу споживачам на підприємстві.
Потреби підприємства в матеріальних ресурсах задовольняються двома шляхами: інтенсивним і екстенсивним.
Оцінюючи якість плану матеріально-технічного забезпечення, вивчають: повноту врахування в плані всієї потреби підприємства на виробництво продукції (включаючи заділи в незавершеному виробництві), на виконання дослідних і експериментальних робіт, виготовлення нестандартного технічного оснащення і пристосувань, ремонт основних фондів тощо; правильність розрахунку потреби, а саме: урахування при визначенні плану постачання зміни в номенклатурі та асортименті запланованої до випуску продукції, зміни (зниження або зростання) питомих витрат матеріалів, сировини