Механизация и автоматизация обработки информации по учету основных средств на предприятии
расчет сумм амортизационных отчислений и формирования соответствующих бухгалтерских записей;
формирование данных для платы в бюджет за производственные основные средства (фонды).
Информация о наличии основных средств (фондов) формируется на основании данных инвентарной картотеки и хранятся в разрезе производств, цехов (отделов) и инвентарных номеров . По каждому инвентарному объекту формируются следующие данные:
инвентарный номер объекта;
место его эксплуатации или хранения;
шифры синтетического и аналитического учета;
первоначальная стоимость объекта;
норма амортизационных отчислений в процентах
восстановление и на капитальный ремонт); дата начала платы за основные
средства (фонды) в бюджет;
вид и шифр оборудования;
дата выпуска (изготовления) оборудования и дата ввода в эксплуатацию;
наименование инвентарного объекта.
Указанная информация ежемесячно корректируется на основании документов по движению основных средств (фондов), что позволяет получать необходимые регистры аналитического учета основных средств (фондов) по требованию.
4. Перечень и периодичность получения табуляграмм (отчетных разработок) определяются предприятием (организацией) в зависимости от требований контроля и анализа.
Содержание табуляграмм (отчетных разработок), составляемых по основным средствам (фондам) на основании перфокарт, обеспечивает заполнение форм периодической, годовой бухгалтерской и статистической отчетности.
Табуляграммы следует использовать не только в качестве вспомогательных ведомостей для записи информации в учетные регистры, но и вместо соответствующих бухгалтерских регистров.
2. Организация бухгалтерского учета основных средств в ООО "Родничок"
2.1 Учет основных средств
Движение основных средств, связано с осуществлением хозяйственных операций по поступлению, внутреннему перемещению и выбытию основных средств. Указанные операции оформляются типовыми формами первичной учетной документации.
Операциями по поступлению основных средств являются ввод их в действие в результате осуществления капитальных вложений, безвозмездно поступление вложений, аренда, лизинг, оприходование неучтенных ранее основных средств, выявленных при инвентаризации, внутреннее перемещение.
Поступающие основные средства в ООО "Родничок" принимает комиссия, назначаемая руководителем организации. Для оформления приемки комиссия составляет в одном экземпляре акт (накладная) приемки-передачи основных средств (Форма ОС-1) на каждый объект в отдельности (Приложение А). Общий акт на несколько объектов можно составить лишь в том случае, если объекты однотипны, имеют одинаковую стоимость и приняты одновременно под ответственность одного и того же лица.
В актах указывают наименование объекта, год постройки или выпуска завода, краткую характеристику объекта, первоначальную стоимость, присвоенный объекту инвентарный номер, место использования объекта и другие сведения, необходимые для аналитического учета основных средств.
После оформления акта приемки-передачи основных средств передают в бухгалтерию организации. К акту прилагают техническую документацию, относящуюся к одному объекту (паспорт, чертежи и т. д.).
На основании этих документов бухгалтерия производит соответствующие записи в инвентарные карточки основных средств (Форма ОС-6), после чего техническую документацию передают в технический или другой отдел предприятия – приложение Б.
Акт приемки-передачи основных средств, в ООО "Родничок" утверждается руководителем.
При передаче основных средств другой организации акт составляют в двух экземплярах (для организации, сдающей и принимающей основные средства).
Поступившее на склад оборудование для установки ООО "Родничок" оформляет актом о приемке оборудования (Форма ОС-14) (Приложение В). В акте указывают наименование оборудования, тип, марку, количество единиц, стоимость, обнаруженные дефекты. Акт составляется в двух экземплярах и подписывается всеми членами приемной комиссии. В случае невозможности произвести количественную приемку оборудования при его поступлении на склад акт о приемке оборудования является предварительным, составленным по наружному осмотру.
При передаче оборудования монтажным организациям оформляют акт приемки-передачи оборудования в монтаж (Форма ОС-15) (приложение Г) с указанием монтажной организации, наименования и стоимости переданного оборудования, его компетентность и выявленных при наружном осмотре оборудования дефектах.
Акт подписывают представители заказчика и монтажной организации, материально ответственное лицо, принявшее переданное оборудование на хранение.
Не дефекты выявленные в процессе ревизии, монтажа или испытания оборудования, составляет акт о выявленных, дефектах оборудования (Форма ОС-16). В нем указывают по каждому наименованию оборудования обнаруженные дефекты и мероприятия или работы для устранения выявленных дефектов. Акт подписывают представители заказчика, подрядчика и организации-исполнителя.
Приемку законченных работ по ремонту, реконструкции и модификации объекта оформляют актом приемки-сдачи отремонтированных, реконструированных и модифицированных объектов (Форма ОС-3) – приложение Д. В акте указывают изменения, в технической характеристике и первоначальной стоимости объекта, вызванное, реконструкцией и модификацией (стоимость выполненных работ по договору и фактическую). Акт подписывают работник цеха (отдела), уполномоченный на приемку основных средств, и представитель цеха (предприятия) производящего реконструкцию и модификацию, и сдают в бухгалтерию организации, которая производит соответствующие записи в инвентарной карточке по учету основных средств.
Если ремонт, реконструкцию и модернизацию осуществляет сторонняя организация, акт составляют в двух экземплярах (по экземпляру обеим сторонам).
Внутреннее перемещение основных средств из одного цеха (производства, отдела, участка) в другой, а также их передача из запаса (со склада) в эксплуатацию в ООО "Родничок" оформляется актом (накладной) приемки-передачи основных средств. Акт-накладную выписывает в двух экземплярах работник цеха (отдела) сдатчика. Первый экземпляр с распиской получателя и сдатчика передают в бухгалтерию для записи в инвентарной карточке, а второй остается у сдатчика для отметки о выбытии соответствующего объекта в инвентарном списке основных средств.
Операций по списанию всех основных средств, кроме автотранспортных, оформляют на списание основных средств (Форма ОС-4) – приложение 6, а списание грузового или легкового автомобиля, прицепа или полуприцепа - актом на списание - автотранспортных средств (Форма ОС-4а).
В актах на списание основных средств указывают техническое состояние и причину списания объекта, первоначальную стоимость, сумму амортизации, затраты на списание, стоимость материальных ценностей (запасных частей, металлолома и т.п.), полученных от ликвидации объекта (выручки от ликвидации), результат от списания.
Аналитический учет основных средств. Основным регистром аналитического учета основных средств, в ООО "Родничок" являются инвентарные карточки (форма № ОС 6) (Приложение Б). На лицевой стороне инвентарных карточек указывают наименование и инвентарный номер объекта, код выпуска (постройки), дату и номер акта о приемке, местонахождение, первоначальную стоимость, норму амортизационных отчислений, шифр затрат (для отнесения сумм амортизации), сумму начисленной амортизации, внутреннее перемещение и причину выбытия.
На оборотной стороне инвентарных карточек указывают сведения о дате и затратах по доставке, дооборудовании реконструкции и модернизации объекта, выполненных ремонтных работах, а также краткую индивидуальную характеристику объекта.
Инвентарные карточки составляются в бухгалтерии на каждый инвентарный номер в одном экземпляре и заполняются на основе первичных документов (актов приемки-передачи, технических паспортов и др.).
В бухгалтерии инвентарные карточки сформированы в инвентарную картотеку, построенную в разрезе классификационных групп по видам основных средств.
Синтетический учет наличия и движения основных средств. Синтетический учет наличия и движения основных средств, принадлежащих ООО "Родничок" на правах собственности, осуществляется на следующих счетах:
• 01 "Основные средства";
• 02 "Износ основных средств";
• 08 "Вложения во в необоротные активы"
• 91 "Прочие доходы и расходы").
Счет 01 "Основные средства" предназначен для получения информации о наличии и движении принадлежащих организации на правах собственности основных средств, находящихся в эксплуатации, запасе, на консервации или сданных в текущую аренду.
Стоимость основных средств, поступивших в качестве вклада в уставный капитал, отражается следующим образом:
1. Д-т счета 08 - К-т счета 75 "Расчеты с учредителями" - отражена стоимость основных средств, согласованная с учредителями.
2. Д-т счета 08 - К-т счета 60 (76, 70, 69...) - отражены затраты на доставку и установку основных средств;
3. Д-т счета 01 - К-т счета 08 - введены в эксплуатацию основные средства.
Объекты основных средств, приобретенные покупателями в рассрочку, в договоре купли-продажи могут быть оценены в условных денежных единицах. Платой за предоставление коммерческого кредита на условиях рассрочки платежа будет являться возникшая отрицательная суммовая разница.
Фактические затраты на приобретение основных средств до момента принятия объекта к бухгалтерскому учету включают суммовые разницы, когда оплата производится в рублях в сумме, эквивалентной сумме в иностранной валюте (п.8 ПБУ 6/01). После включения объекта в состав основных средств затраты следует относить на внереализационные расходы того периода, когда они возникли.
Так, например. ООО "Родничок" приобрело и ввело в эксплуатацию формовочную машину стоимостью 3840 евро, в том числе НДС 640 евро. Условиями договора купли-продажи оплата в сумме 2160 евро, в том числе НДС 360 евро, предусмотрена в момент передачи машины, а оставшаяся часть стоимости объекта - 1680 евро, в том числе НДС 280 евро, - в десятидневный срок после получения.
Формовочная машина была передана ООО "Родничок" 8 апреля текущего года (курс евро, установленный ЦБРФ, составил 33,1941 руб.), а остальная часть стоимости была перечислена 12 апреля текущего года (курс евро, установленный ЦБ РФ, составил 33,7251 руб.).
Учетная политика ООО "Родничок" для целей налогообложения прибыли использует метод начисления.
На счетах бухгалтерского учета составляются записи:
Д-т сч.08-4 "Приобретение объектов основных средств",
К-т сч.60 "Расчеты с поставщиками и подрядчиками"
106221 руб. (3840 евро - 640 евро) х 33,1941 руб.) учтена в составе основных средств формовочная машина;
Д-т сч.19 "Налог на добавленную стоимость по приобретенным ценностям",
К-т сч.60 "Расчеты с поставщиками и подрядчиками"
21244 руб. (640 евро х 33,1941 руб.) отражен НДС по приобретенной формовочной машине;
Д-т сч.01 "Основные средства",
К-т сч.08-4 "Приобретение объектов основных средств"
106221 руб. принята к учету формовочная машина;
Д-т сч.60 "Расчеты с поставщиками и подрядчиками",
К-т сч.51 "Расчетные счета"
71699 руб. (2160 евро х 33,1941 руб.) часть стоимости объекта основных средств перечислена продавцу;
12 апреля текущего года:
Д-т сч.60 "Расчеты с поставщиками и подрядчиками",
К-т сч.51 "Расчетные счета"
56658 руб. (1680 евро х 33,7251 руб.) перечислена оставшаяся часть стоимости объекта основных средств;
Д-т сч.91-2 "Прочие расходы",
К-т сч.60 "Расчеты с поставщиками и подрядчиками"
743 руб. (1680 евро - 280 евро) х (33,7251 руб. - 33,1941 руб.) отрицательная суммовая разница отнесена на внереализационные расходы;
Д-т сч.19 "Налог на добавленную стоимость по приобретенным ценностям",
К-т сч.60 "Расчеты с поставщиками и подрядчиками"
149 руб. (280 евро х (33,7251 руб. - 33,1941 руб.) отражен НДС от суммовой разницы;
Д-т сч.68 "Расчеты по налогам и сборам", субсч."Расчеты по НДС",
К-т сч.19 "НДС по приобретенным ценностям"
21095 руб. (21244 - 149) принят к зачету НДС.
Основные средства могут быть проданы, безвозмездно переданы, списаны в случае морального или физического износа, ликвидированы при авариях, стихийных бедствиях и иных чрезвычайных ситуациях, переданы в виде вклада в уставной (складочный) капитал других предприятий.
В любом случае, если выбытие актива связано с его продажей, выручка должна быть согласована сторонами договора. Причем доходы и расходы в этом случае являются операционными.
Учет операций по выбытию основных средств в ООО "Родничок" осуществляется на счете 91 "Прочие доходы и расходы". Выявленные при инвентаризации неучтенные основные средства подлежат оприходованию по дебету счета 01 с кредита счета 99 с последующим устранением причин возникновения излишка и виновных лиц.
При уценке основных средств впервые или повторно ее сумма отражается записью по дебету счета 84 "Нераспределенная прибыль (непокрытый убыток)", субсчет "Переоценка основных средств" и кредиту счета 01 "Основные средства" (п.15 ПБУ 6/01). Начисленная амортизация корректируется на коэффициент, исчисленный как отношение рыночной стоимости объекта по результатам переоценки к его первоначальной стоимости до переоценки. Сумма, на которую уменьшается амортизация переоцениваемого объекта основных средств, отражается записью по дебету счета 02 "Амортизация основных средств" и кредиту счета 84, субсчет "Переоценка основных средств".
В ситуации уценки имущества, которое ранее было дооценено, сначала исчисляют разницу между суммами настоящей уценки и прошлой дооценки этого объекта.
Если сумма уценки не превышает сумму дооценки в предыдущем учетном периоде, она уменьшает добавочный капитал организации бухгалтерской записью по дебету счета 83 "Добавочный капитал", субсчет "Переоценка основных средств" и кредиту счета 01 "Основные средства". На сумму уменьшения амортизации в результате уценки объекта дебетуется счет 02 "Амортизация основных средств" в корреспонденции с кредитом счета 83 "Добавочный капитал", субсчет "Переоценка основных средств". Превышение суммы уценки над суммой предыдущей дооценки будет учитываться по дебету счета 84 "Нераспределенная прибыль (непокрытый убыток)", субсчет "Переоценка основных средств" и кредиту счета 01, а на сумму уменьшения амортизации объекта основных средств над суммой увеличения амортизации в результате прошлой дооценки - по дебету счета 02 и кредиту счета 84, субсчет "Переоценка основных средств".
Дооценка объектов основных средств впервые или в течение прошлых отчетных периодов влечет корректировку их первоначальной или восстановительной стоимости по дебету счета 01 "Основные средства" и кредиту счета 83, субсчет "Переоценка основных средств". На сумму доначисленной в результате переоценки амортизации дебетуется счет 83, субсчет "Переоценка основных средств" и кредитуется счет 02 "Амортизация основных средств". Если организация в прошлом отчетном периоде провела уценку объекта основных средств, а в настоящем - дооценку, то сумма дооценки, равная сумме уценки, отражается записью:
Д-т сч. 01 "Основные средства",
К-т сч. 84 "Нераспределенная прибыль (непокрытый убыток)", субсч. "Переоценка основных средств".
В результате доооценки на сумму амортизации, равной сумме уменьшения амортизации при предыдущей уценке, будет выполнена корреспонденция счетов:
Д-т сч. 84 "Нераспределенная прибыль (непокрытый убыток)",
К-т сч. 02 "Амортизация основных средств".
Сумма увеличения восстановительной стоимости приведет к росту добавочного капитала организации записью:
Д-т сч. 01 "Основные средства",
К-т сч. 83 "Добавочный капитал", субсч. "Переоценка основных средств".
Дооценка амортизации, превышающая сумму ее предыдущей уценки, уменьшит добавочный капитал:
Д-т сч. 83 "Добавочный капитал", субсч. "Переоценка основных средств",
К-т сч. 02 "Амортизация основных средств".
Сумма дооценки объекта основных средств на счете 83 "Добавочный капитал" списывается за счет нераспределенной прибыли бухгалтерской записью:
Д-т сч. 83 "Добавочный капитал", субсч. "Переоценка основных средств",
К-т сч. 84 "Нераспределенная прибыль (непокрытый убыток)".
Пример. ООО "Родничок" в сентябре текущего года продало холодильник за 9600 руб., в том числе НДС 1600 руб. Первоначальная стоимость холодильника составляет 8000 руб., восстановительная стоимость после дооценки на 1 января текущего года - 10000 руб., сумма начисленной амортизации по данному объекту основных средств - 8500 руб., сумма амортизации, доначисленной на дату переоценки основных средств, - 1500 руб.
Записи на счетах бухгалтерского учета в январе текущего года:
Д-т сч. 01 "Основные средства", субсч. "Собственные основные средства",
К-т сч. 83 "Добавочный капитал", субсч. "Переоценка основных средств"
2000 руб. (10000 - 8000) отражена сумма дооценки холодильника;
Д-т сч. 83 "Добавочный капитал", субсч. "Переоценка основных средств",
К-т сч. 02 "Амортизация основных средств"
1500 руб. увеличена сумма амортизации холодильника в связи с переоценкой.
Записи на счетах бухгалтерского учета в сентябре текущего года:
Д-т сч. 01 "Основные средства", субсч. "Выбытие основных средств",
К-т сч. 01 "Основные средства", субсч. "Собственные основные средства"
10000 руб. списана первоначальная стоимость проданного холодильника;
Д-т сч. 02 "Амортизация основных средств",
К-т сч. 01 "Основные средства", субсч. "Выбытие основных средств"
8500 руб. списана начисленная амортизация проданного холодильника;
Д-т сч. 62 "Расчеты с покупателями и заказчиками",
К-т сч. 91-1 "Прочие доходы"
3600 руб. отражена выручка от продажи холодильника;
Д-т сч. 91-2 "Прочие расходы",
К-т сч. 68 "Расчеты по налогам и сборам", субсч."Расчеты по НДС"
600 руб. начислена задолженность бюджету по НДС;
Д-т сч. 83 "Добавочный капитал", субсч. "Переоценка основных средств",
К-т сч. 84 "Нераспределенная прибыль (непокрытый убыток)"
2000 руб. списана сумма дооценки проданного холодильника;
Д-т сч. 91-2 "Прочие доходы",
К-т сч. 01 "Основные средства", субсч. "Выбытие основных средств"
1500 руб. (10000 - 8500) списана остаточная стоимость проданного холодильника;
Д-т сч. 91-9 "Сальдо прочих доходов и расходов",
К-т сч. 99 "Прибыли и убытки"
1500 руб. (3600 - 600 - 1500) получена прибыль от продажи холодильника.
Объекты основных средств выбывают в результате - продажи, списания в случае морального или физического износа, передачи объектов основных средств в виде вклада в уставный капитал других организаций, списание объектов основных средств ранее сданных в аренду с правом выкупа в момент перехода собственности.
Для определения непригодности объектов основных средств к дальнейшему использованию в организациях создаются комиссии в состав которых входят должностные лица в том числе и главный бухгалтер.
В компетенцию комиссии входит: осмотр объекта подлежащего списанию, установление причин списания объекта, осуществление контроля за изъятием из списываемых объектов цветных и драгоценных металлов, составляется акт на списание основных средств (ф. №ОС-4.)
Эти акты утверждаются руководителем организации и передаются в бухгалтерию. На основании оформленных актов делаются соответствующие записи по выбывшим объектам в инвентарных карточках. Бухгалтерский учет операций связанных с выбытием объектов основных средств ведется на результативном счете 91/3 "Выбытие основных средств".
Выбытие - это списание стоимости объектов основных средств, которые выбывают или постоянно не используются в деятельности организации. Стоимость объекта основных средств, которые выбывает или постоянно не используется для производства продукции выполнения работ и оказания услуг либо для управленческих нужд организации подлежит списанию с бухгалтерского баланса.
Выбытие имеет место в случаях продажи безвозмездной передачи списания в случае морального и физического износа, ликвидации при авариях, стихийных бедствиях и иных чрезвычайных ситуациях передачи в виде вклада в уставный капитал других организаций. Если списание объекта основных средств производится в результате его продажи от выручки от реализации принимается бухгалтерскому учету в сумме, согласованной сторонами в договоре. Доходы, расходы и потери от списания с бухгалтерского баланса объектов основных средств отражаются в бухгалтерском учете в отчетном периоде к которому они относятся.
Доходы, расходы и потери от списания объектов основных средств с, бухгалтерского баланса подлежит зачислению соответственно в прибыль или убыток организации.
2.2 Использование программного обеспечения по учету основных средств
При выборе программного обеспечения автоматизации бухгалтерского учета, предприятии ООО "Родничок" учитывало такие факторы как:
Структура системы. Любая система представляет собой достаточно большой и сложный программный продукт, который выполнен в виде набора взаимосвязанных модулей, каждый из которых может функционировать как независимо, так и в составе комплекса. Поэтому необходимо определить, что конкретно требуется - полный комплекс программы или отдельные модули (склад, заработная плата и т.п.).
Технические возможности и организационно-методические принципы построения программного обеспечения.
Требования к оборудованию в зависимости от варианта программного комплекса - локального или сетевого. Данный фактор очень важен, так как для сетевого варианта программы (для одноранговых сетей или сетей с выделенным сервером) дополнительно требуется сетевое оборудование и программа поддержки сетевого обмена, что потребует дополнительные затраты.
Степень защиты программного комплекса.
Методическая поддержка.
Информационно-техническое сопровождение.
Модификация программы.
Операционная система, в которой работает программа.
Мобильность в части обновления методологии учета и законодательной базы по бухгалтерскому учету.
Сопровождение работы программного комплекса.
Возможность экспорта данных аналитического учета в электронные таблицы, в которых наиболее удобно проводить всевозможные расчеты, анализы, строить графики и диаграммы.
Доступность программного комплекса для всех пользователей вне зависимости от их подготовки.
Стоимость программного комплекса, наличие скидок.
Выбор систем для автоматизации должен соответствовать критерию затраты/результат и определяется в внутренними и внешними факторами. Внутренние факторы учитывают специфику организации:
цели автоматизации;
размерами организации;
направлением деятельности организации;
структурой бизнес - процесса организации.
Выбор программ, предлагаемый сегодня разработчиками, впечатляет и пугает. Каждый заявляет, что его программа лучшая. Трудно разобраться во всем этом многообразии.
Однако далеко не всем фирмам, занимающимся индустрией программных технологий, удается открыть формулу успеха и "сводить Баланс" интересов со своими партнерами, пользователями, конкурентами, с государством, многие годы получать положительное "Сальдо" практически на всех направлениях этого нелегкого пути в условиях нынешней российской действительности.
Среди разработчиков прикладного экономического программного обеспечения особо выделяются следующие: 1С, Галактика, ДИЦ, Интеллект-Сервис, Информатик, Иифософт, Ий-фин, программный комплекс бухгалтерского учета RS-Balance компании R-Style Software Lab , КомТех +, Ланке, ЛокИС, система DiasoftBALANCE компании "Диасофт" , Парус, R-Style, Цефей, Электронные деньги, а из разработчиков информационно – правовых систем - Гарант, ЦКР (Кодекс), Консультант + и другие.
Предприятие ООО "Родничок" для учёта основных средств пременяет программное обеспечение Парус.
ООО "Родничок" уже имеет длительный опыт использования програмных продуктов фирмы "Парус", данная фирма представляет интегрированную программу бухгалтерского учета, где представлен и бухгалтерский учет основных средств. Программа дает возможности при обработке бухгалтерских проводок сразу заполнять первичные документы. Например при обработке проводки Д 01, К 08, программа реагирует на появление комбинации счетов и просит заполнить форму, содержащую инвентарную карточку объекта. После заполнения такой формы, содержащей все нужные статьи, появляется возможность: автоматического заполнения программой описи инвентарных карточек, автоматического начисления износа, значительного облегчения и ускорения процесса переоценки.
3. Рекомендательная часть
3.1 Рекомендации по использованию программного обеспечения по учету основных средств
Среди разработчиков прикладного экономического программного обеспечения выделяются следующие: 1С, АйТи, Галактика, Интеллект-Сервис, Информатик, Инэк, Парус, КомТех+ и другие, но для данного предприятия рекомендуется использовать программу 1С.
Это обосновывается следующими преимуществами 1С перед другими программами:
"1С: Предприятие 8" является мощной системой, предназначенной для комплексной автоматизации бухгалтерского учета во всех масштабах. Эта система позволяет в каждом индивидуальном случае подобрать оптимальное решение, учитывающее специфику организации.
Одной из существенных положительных сторон данной программы является упрощение заполнения первичных документов. Появляется возможность автоматического заполнения описей инвентарных карточек, автоматического начисления износа, значительного облегчения и ускорения процесса переоценки.
3.2 Практическое применение комплекса "1С:Предприятие 8.0" в сфере автоматизации учета основных средств
1. Методика повседневного применения комплекса.
Средства автоматизации ввода хозяйственных операций
Компьютерная технология ведения учета отличается от ведения учета "вручную". Регистрация факта совершения финансово-хозяйственной операции в информационной базе программы производится всего один раз – при вводе суммы проводки. Как только сумма проводки будет введена, она изменит итоги по счетам бухгалтерского учета, затронутым в проводке, и будет отражаться в отчетных документах, формируемых из программы.
В "1С: Бухгалтерии" имеется несколько способов регистрации учетнойинформации: ввод проводок "вручную", использование механизма типовых операций, использование настроенных документов.
Ввод проводок "вручную"
Все факты хозяйственной деятельности учреждения в "1С: Бухгалтерии" хранятся в виде операций. Каждая операция содержит одну или несколько проводок, отражающих хозяйственную операцию в бухгалтерском учете в натуральном и денежном выражении. Например, операции по вводу входящих остатков вводились "вручную".Каждая проводка, в свою очередь, может состоять из одной или нескольких корреспонденций. Проводки, содержащие несколько корреспонденций, называются "сложными". В сложных проводках дебет одного счета корреспондирует с кредитом нескольких счетов, и наоборот.
Режим ручного ввода отличается максимальной гибкостью: можно указать любое содержание операции и ввести любые проводки. Кроме того, этот режим не требует предварительной настройки в "Конфигураторе" и прост в освоении.
В справочнике "Основные средства" (меню "ОС" — "Основные средства") хранятся сведения об основных средствах, которые, как предполагается, не изменяются со временем и не зависят от специфики конкретной организации при постановке его на учет. В частности, это наименование, группа учета основного средства ("Здания", "Машины и оборудование", "Транспортные средства"), сведения об изготовителе и т.п.
Эту информацию об основных средствах нужно внести в справочник перед принятием их на учет.
Для добавления в справочник основных средств сведений о группе однотипных объектов основных средств, отличающихся только инвентарными номерами, предназначена специальная форма, вызываемая кнопкой "Групповое добавление" на форме списка справочника.
В форме группового добавления необходимо указать:
• группу, в которую добавляются новые элементы;
• код, с которого начнется нумерация добавляемых элементов справочника;
• количество создаваемых элементов;
• наименование элемента справочника.
Для более быстрого заполнения табличной части документов однотипными объектами, имеющими одинаковые наименования, необходимо воспользоваться сервисом заполнения по наименованию (кнопка "Заполнить" в командной панели табличной части документа). Если в табличной части документа выбран хотя бы один объект из группы однотипных объектов, то табличная часть документа будет заполнена всеми объектами, имеющими такое же наименование, как у уже выбранного.
Также можно заполнить другие сведения, общие для добавляемых объектов.
Для анализа данной информации и печати необходимых бумажных форм предназначены следующие отчеты:
• "Инвентарная книга ОС" (унифицированная форма № ОС-66, меню "ОС" — "Инвентарная книга ОС");
• "Ведомость по амортизации ОС" (меню "ОС" — "Ведомость амортизации ОС за период (бухгалтерский учет)").
Поступление оборудования принятие к учету основных средств
Поступление оборудования регистрируется документом "Поступление товаров и услуг" (меню "Покупка" — "Поступление товаров и услуг") с видом операции "Оборудование".
Оборудование и объекты основных средств, не требующие монтажа, учитывается в бухгалтерском учете на субсчете 084 "Приобретение объектов основных средств".
Для оборудования, требующего монтажа, ведется количественно-суммовой учет на счете 07 "Оборудование к установке". При регистрации факта поступления такого оборудования документом "Поступление товаров и услуг" этот счет следует указать в колонке "Счет учета (БУ)" (табличная часть закладки "Товары").
Аналитический учет на этом счете ведется по номенклатурным позициям оборудования (с использованием справочника "Номенклатура"; номенклатурные позиции оборудования целесообразно учитывать в отдельной группе "Оборудование" этого справочника). Кроме того, аналитический учет на этом счете может вестись по местам хранения (с использованием справочника "Склады (места хранения)") и партиям поступившего оборудования.
Вложения в объекты строительства регистрируются на субсчетах счета 081 "Приобретение земельных участков", 082 "Приобретение объектов природопользования" и 083 "Строительство объектов основных средств". Для учета объектов строительства используется отдельный справочник "Объекты строительства" (меню "ОС" — "Объекты строительства"). Отнесение затрат на объекты строительства осуществляется документом "Поступление товаров и услуг" с операцией "Объекты строительства".
Стоимость оборудования, требующего монтажа, должна быть отнесена на объект строительства. Для этого используется документ "Передача оборудования в монтаж" (меню "ОС" — "Передача оборудования в монтаж").
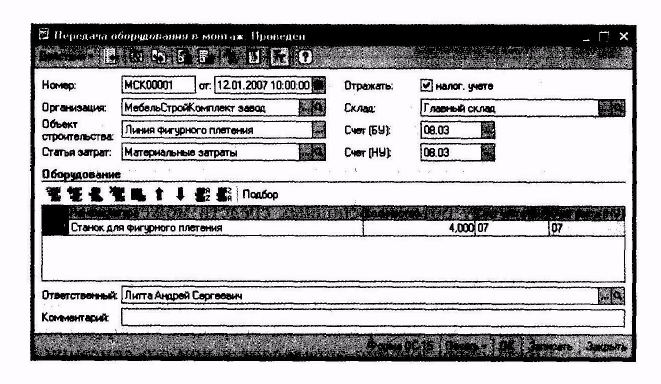
В табличную часть документа вносятся сведения о номенклатуре, передаваемой в монтаж — в результате стоимость этой номенклатуры будет добавлена к стоимости объекта строительства, указываемого в шапке документа.
Для целей налогового учета по налогу на прибыль используются счета, аналогичные применяемым в бухгалтерском учете.
Для принятия оборудования или объекта строительства к учету в качестве основного средства используется документ "Принятие к учету ОС" (меню "ОС" — "Принятие к учету ОС"). Под операцией принятия к учету основного средства подразумевается операция формирования стоимости основного средства и постановка его на учет. Одним документом может быть оформлено принятие к учету нескольких однотипных объектов основных средств.
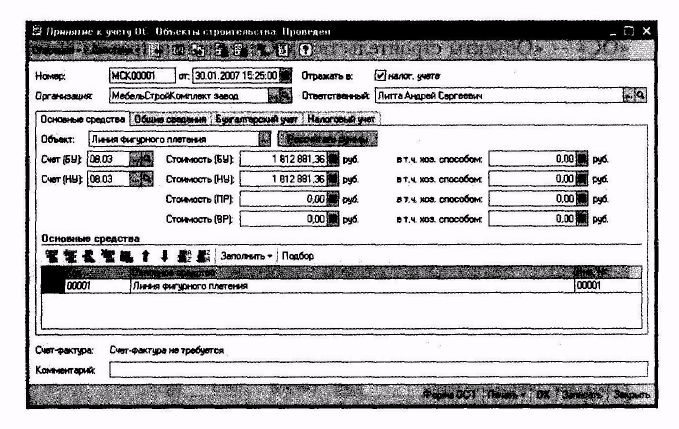
Принятие к учету объекта основных средств может быть выполнено несколькими способами:
• Принятие к учету оборудования, не требующего монтажа. Для оформления такого вида операции в документе "Принятие к учету ОС" выбирается вид операции "Оборудование". Стоимость оборудования определяется при его списании. Если на счете 084 "Приобретение объектов основных средств" ведется партионный учет, то стоимость каждого основного средства будет равна стоимости одной единицы оборудования согласно списываемым партиям. Операция может быть проведена по всем видам учета.
• Принятие к учету основного средства, стоимость которого формировалась из затрат, отнесенных на объект строительства. Стоимость оборудования в этом случае указывается пользователем вручную.
При принятии основного средства к учету должны быть установлены его основные учетные параметры:
• инвентарный номер в конкретной организации (устанавливается на закладке "Основные средства");
• порядок погашения стоимости в бухгалтерском учете и порядок включения стоимости в состав расходов в налоговом учете по налогу на прибыль (устанавливается соответственно на закладках "Бухгалтерский учет" и "Налоговый учет");
• счета учета стоимости основного средства, а также, при необходимости, счета учета амортизации или износа по бухгалтерскому и налоговому учету (устанавливаются на закладках "Бухгалтерский учет" и "Налоговый учет").
Эти параметры могут быть определены только при принятии к учету основного средства и не меняются в дальнейшем на протяжении всего периода учета этого основного средства в одной организации.
Помимо этих параметров, в момент принятия основного средства к учету могут быть установлены и другие параметры, например, параметры начисления амортизации или износа, способы отражения затрат по амортизации (погашению стоимости), материально-ответственное лицо, подразделение и другие. Такие параметры могут меняться в течение периода учета основного средства.
Если по правилам бухгалтерского учета объект должен быть отражен в составе материально-производственных запасов, необходимо указать номенклатуру, счет учета и склад, на котором эта номенклатура будет учитываться.
Кроме того, имеется возможность сразу погасить всю стоимость основного средства при принятии к учету. В бухгалтерском учете стоимость будет отнесена на затраты, а в налоговом — включена в состав расходов, учитываемых при определении налоговой базы по налогу на прибыль.
Если стоимость основного средства в бухгалтерском учете не погашается или не включается в состав расходов в налоговом учете по налогу на прибыль, это также следует указать при принятии основного средства к учету.
Амортизация в дальнейшем не начисляется по основным средствам, списанным при принятии к учету, а также по основным средствам, стоимость которых не погашается.
На закладке "Налоговый учет" документа "Принятие к учету ОС" можно указать сумму расходов по амортизационной премии в соответствии с п. 1.1 ст. 259 НК