Механизация и автоматизация обработки информации по учету основных средств на предприятии
Момент ввода в эксплуатацию основного средства может совпадать с моментом принятия к учету.
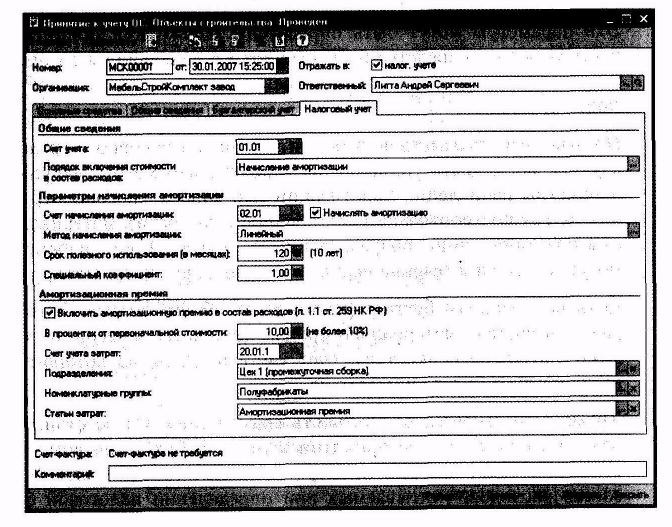
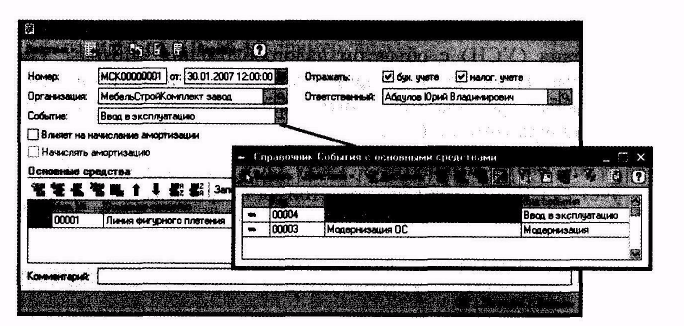
В этом случае в документе "Принятие к учету ОС" следует установить флажок "Принятие к учету с вводом в эксплуатацию" (на закладке "Общие сведения"). Если ввод в эксплуатацию осуществляется после принятия к учету, то операцию ввода в эксплуатацию можно оформить документом "Изменение состояния ОС" (меню "ОС" — "Параметры амортизации" — "Изменение состояния ОС"), указав событие вида "Ввод в эксплуатацию".
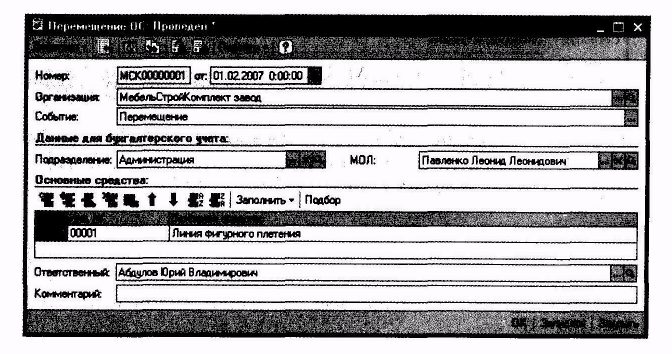
Для основного средства можно вести учет по материально-ответственным лицам и подразделениям, за которыми основные средства закреплены. Эти параметры учета могут меняться, например, при увольнении материально-ответственного лица и назначении нового, при перемещении основных средств между подразделениями. Для отражения таких изменений служит документ "Перемещение ОС".
3.3 Автоматизация налогового учета при использовании УСН
Так как в организации ООО "Родничок" используется упрощенная система налогообложения (УСН) с объектом налогообложения "Доходы, уменьшенные на расходы", то принятые в эксплуатацию и оплаченные основные средства могут быть признаны как расходы, уменьшающие налоговую базу.
В документе "Принятие к учету ОС" на закладке "Налоговый учет (УСН)" следует указать стоимость средства для целей УСН и другие сведения об оплате основного средства.
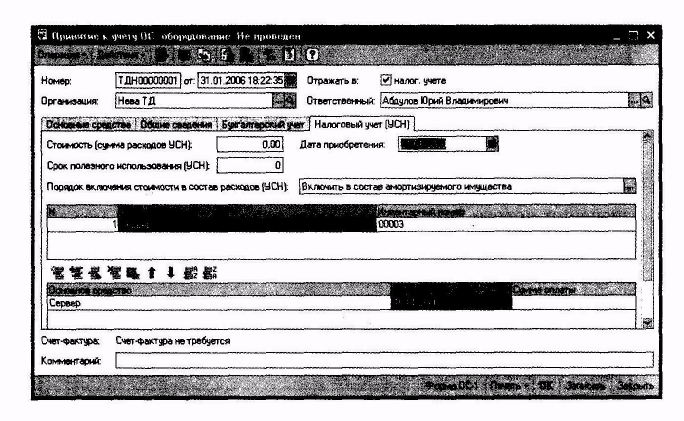
Реквизит "Порядок включения стоимости в состав расходов (УСН)" становится видимым с 1 января 2009 года и может принимать одно из трех значений:
• "Включать в состав амортизируемого имущества" — устанавливается, если основное средство признается амортизируемым имуществом в соответствии с главой 25 НК. Расходы признаются в порядке, предусмотренном п.З ст. 346.16 НКРФ.
• "Включать в состав расходов" — устанавливается, если основное средство не признается амортизируемым имуществом в соответствии с главой 25 НК, но расходы на его приобретение могут быть приняты в соответствии с другими подпунктами п.1 ст. 346.16 .
• "Не включать в состав расходов" — устанавливается, если основное средство не признается амортизируемым имуществом в соответствии с главой 25 НК, и расходы на его приобретение не могут быть признаны уменьшающими налоговую базу по единому налогу.
Признание расходов выполняется по окончании квартала регламентной операцией документа "Закрытие месяца".
Регламентные операции для налогового учета по УСН доступны при условии, что дата документа "Закрытие месяца" - последний день квартала.
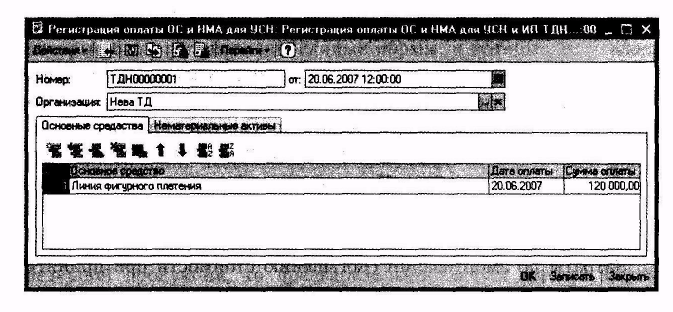
Если же основное средство к моменту ввода в эксплуатацию еще не оплачено, то на закладке "Налоговый учет (УСН)" сведения об оплате указаны быть не могут. Но эти сведения могут быть введены в информационную базу позже, после фактической оплаты основного средства, документом "Регистрация оплаты основных средств для УСН и ИП" (меню "Операции" — "Регистрация оплаты ОС и НМЛ для УСН и ИП").
Заключение
Учёт основных средств – очень важное направления в бухгалтерском учёте. Получение достоверной информации об имуществе предприятия обретает первостепенную важность именно сейчас, на этапе становления и развития рыночных отношений, поскольку именно основные фонды являются основой хозяйственной деятельности любой организации.
В настоящее время предприятия получают возможность проявления инициативы в области постановки и ведения бухгалтерского учёта основных средств, что требует от бухгалтеров больших знаний для оптимизации учёта. Сегодня появляется всё больше и больше фирм, занимающихся разработкой и распространением интегрированных программ автоматизации бухгалтерского учёта в целом, и основных средств в частности, что позволяет избавиться от многих трудностей учёта основных средств.
Так как на предприятии используется большое количество промышленно - производственных основных средств и номенклатура выпускаемой продукции достаточно широка рекомендуется решать поставленные задачи путем механизации и автоматизации аналитических работ. При проведении анализа фондоотдачи целесообразно применять экономико-математические методы и ЭВМ.
Вторым направлением совершенствования анализа эффективности использования основных средств является совершенствование действующей методологии анализа основных средств, что вызывается целым рядом причин. В частности, отбор факторов 2-го и более высоких порядков для проведения анализа фондоотдачи промышленно - производственных основных средств. А также вопрос периодичности проведения анализа и т.д.
Автоматизация учета основных средств отличается тем, что здесь наблюдается стабильность информации. Для автоматизации учета основных средств применяются коды:
синтетических счетов и субсчетов аналитического учета;
структурных подразделений предприятия;
инвентарных объектов;
норм амортизационных отчислений;
бухгалтерских операций и др.
При автоматизации учета основных средств используются типовые межотраслевые формы первичных документов.
Особенностью организации автоматизированного учета является создание постоянного файла (массива) информации, соответствующего картотеке инвентарных объектов. По данным первичных документов фиксируется движение основных средств амортизационного фонда. В результате обработки получают отчетные разработки, ведомости движения основных средств по счетам. На их основе получают оборотную ведомость основных средств по местам нахождения и эксплуатации, расчет амортизационных отчислений, ведомость амортизационных отчислений по кодам производственных затрат и начисления износа основных средств, обеспечивающих проведение инвентаризации, составление баланса и форм периодической и годовой отчетности.
Среди разработчиков прикладного экономического программного обеспечения выделяются следующие: 1С, АйТи, Галактика, Интеллект-Сервис, Информатик, Инэк, Парус, КомТех+ и другие.
"1С: Предприятие 8" является мощной системой, предназначенной для комплексной автоматизации бухгалтерского учета во всех масштабах. Эта система позволяет в каждом индивидуальном случае подобрать оптимальное решение, учитывающее специфику организации.
В ООО "Родничок" воспользовались такой возможностью и перешли на автоматизированную форму учета, применяя программу "1С: Предприятие 8". В связи с переходом на автоматизированный учет, в ООО "Родничок" необходимо тщательно обучить персонал работе с ЭВМ, в частности для работы с программой "1С: Предприятие 8"
Список использованной литературы
1.Федеральный закон РФ "О бухгалтерском учете" от 21 ноября 2003 года от № 129-ФЗ
2. Гражданский кодекс Российской Федерации Часть I и II М.: Проспект, 2000 г.
3.Налоговый кодекс Российской Федерации: части I, II.-М.: ИНФРА-М, 2002.
4. Положение по бухгалтерскому учету "Учет основных средств" ПБУ 6/01
5. Комментарий к Новому плану счетов бухгалтерского учета. Под редакцией А.С. Бакаева. - М.: Информационное агентство "ИПБ-БИНФА", 2009
6.Постановление Госкомстата России "Об утверждении унифицированных форм первичной учетной документации по учету основных средств" от 21.01.2003 № 7.
7. Астахов В.П. Бухгалтерский учет и налогообложение основных средств. Ростов н/Д, издательский центр "Март", 2003.
8. Бабаев Ю.А. Теория бухгалтерского учета: Учебник для вузов. -М.: Аудит, ЮНИТИ, 2008
9.Приказ Минфина РФ от 13 октября 2003 г. № 91 н "Об утверждении Методических указаний по бухгалтерскому учету основных средств".
10. Мордовкин А.В. Бухгалтерский учет и налогообложение основных средств. М., "Главбух", 2003г.
11.Козлова Е.П., Парашутин Н.В., Бабченко Т.Н. Бухгалтерский учет. М., "Финансы и статистика", 2007г.
12.Луговой В.А. Учет основных средств, нематериальных активов, долгосрочных инвестиций. М., "ФБК-ПРЕСС", 2006г.
Кожинов В.Я. Бухгалтерский учет. М., "Экзамен", 2008г.
13 Кондраков Н.П. Бухгалтерский учет: Учебное пособие. - Москва: ИНФРА-М, 2006.
14Лещенко М.И. Основы лизинга: Учебное пособие. - Москва: Финансы и статистика, 2005.
15.Николаева С.А. и др. Бухгалтерский учет основных средств: Справочное и учебно-методическое пособие. - Москва: Аналитика-Пресс, 2006.
16.Пастушкова В.В. Бухгалтерский учет основных средств: Учебное пособие. - Москва: Маркетинг, 2007.
17.Пошерстник Н.В., Пошерстник Е.Б. Документооборот в бухгалтерском учете. - Москва - Санкт-Петербург: Издательский дом Герда, 2004.