Організація та шляхи вдосконалення обліку та контролю наявності та руху основних засобів
Під час перевірки основних засобів ревізійної комісії необхідно звернути увагу на правильність відображення вартості основних засобів в обліку, контролювати відповідність майна якості державним стандартам, технічним паспортам при постачанні. У випадку пошкодження тари, невідповідності кількості і якості супровідним документам оформляти акт, в якому слід зазначити причину і пред’явити претензії постачальнику. Для визначення правильності первісної вартості об’єктів комісії необхідно вивчити записи по рахунках 15,10 та 63 та провести зустрічну перевірку цих записів та даних у постачальників (що в господарстві не практикується). А при перевірці списання основних засобів рекомендуємо ревізії звернути увагу на списання об’єктів культурно-побутового призначення та видачу їх у підзвіт (чи не замінені вони іншими об’єктами так чи не використовуються в особистих цілях). І взагалі при проведенні ревізії основних засобів слід застосовувати всі прийоми фактичного і документального контролю в сукупності, так як саме комплексне їх застосування забезпечить високу ефективність контролю. Так як успішна реалізація результатів ревізій значною мірою залежить від правильності оформлення матеріалів, то пропонуємо в господарстві змінити форму акта проведених ревізій. На нашу думку більш ефективним буде акт ревізії прикладеними до нього проміжними актами, відомостями, контрольно-аналітичними таблицями основних засобів. Цей акт дасть інформацію про результати проведеної ревізії в цілому по господарству, а прикладені додатки – при необхідності виявити конкретні результати проведених перевірок основних засобів за місцями їх збереження.
Для усунення існуючих недоліків в перевірці основних засобів і підвищення ефективності їх контролю в подальшому в господарстві можна провести контрольорську перевірку основних засобів. Контрольор відрізняється від ревізора суттю підходу до перевірки. Його дії консультаційні, він знає не лише бухгалтерський облік і звітність, а й економічні закони, юридичні права. Контрольор не так намагається знайти цифрові і сумарні помилки, як дає огляд методу ведення бухгалтерського обліку підтвердження чи спростування результатів діяльності підприємства. Контрольорську перевірку треба провести загальну за запропонованою схемою, поставивши перед нею наступні завдання:
перевірка стану обліку, наявності зберігання ефективності використання основних засобів;
встановлення обґрунтованості правильності оформлення надходження і вибуття;
перевірка правильного нарахування зносу і віднесення витрат на ремонт основних засобів;
перевірка правомірності реалізації основних засобів, а також їх оцінка при реалізації;
перевірка своєчасності і правомірності віднесення результатів від ліквідації на фінансово-господарську діяльність підприємства;
перевірка достовірності віднесення суми переоцінок на рахунки бухгалтерського обліку.
Згідно наказу керівника підприємства бухгалтерія та всі виробничі підрозділи повинні будуть забезпечувати всебічну допомогу при проведенні перевірки, а на головного бухгалтера буде покладено контроль за своєчасним представлення для перевірки первинних та зведених документів.
При проведенні перевірки необхідно звернути увагу на:
перевірку вибуття основних засобів;
відображення в обліку безоплатно переданих основних засобів;
звіряння залишків по зведеним документам з оборотами в Головній книзі, особливо на оприбуткування основних засобів;
перевірку правильності відображення даних Головної книги в звітності підприємства.
Пропонуємі схеми методів документального і фактичного контролю основних засобів наведені в Додатках Г і Д.
4. Організація інформаційної системи обліку та контролю основних засобів
Введення інформації може бути організовано за допомогою ручного ведення операцій; режиму типових інформацій; режиму автоматичного формування операцій по документах.
Список основних засобів, нематеріальних активів, необігових активів міститься в довіднику Необігові активи. Дані довідника використовуються під час уведення документів і для ведення аналітики на рахунках 10-13, 18, 01. Трирівнева структура довідника дає змогу об’єднувати його елементи в різноманітні групи і підгрупи за різними ознаками.
Діалогове вікно редагування реквізитів елемента довідника має дві закладки. Кожний необіговий актив описують передусім видом, який вибирають у реквізиті Вид необігового активу. Цей реквізит одночасно визначає рахунки та методику обліку активу.
Потрібно також увести значення таких реквізитів: повна назва, первісна вартість, шифр, інвентарний номер, дата введення в експлуатацію, одиниця вимірювання і рахунок обліку. Дата введення в експлуатацію вводиться автоматично під час проведення для цього необігового активу документа Введення в експлуатацію. Одиниця вимірювання для кожного елемента довідника може мати лише одне значення. Рахунки обліку автоматично заповнюються під час вибирання виду не обігового активу.
На закладці Додатково містяться реквізити, що визначають параметри нарахування зносу необігових активів у бухгалтерському і податковому обліку. Для всіх об’єктів (виняток становлять лише інші необоротні активи) потрібно задати метод нарахування зношеності за бухгалтерським обліком. У типовій конфігурації таких методів шість: прямолінійне списання, метод зменшення залишку, метод прискореного зменшення залишку, виробничий (сума одиниць), кумулятивний та податковий. Кожен із методів потребує задання певного набору параметрів. Зокрема, метод прямолінійного списання передбачає визначення ліквідаційної вартості і терміну використання об’єкта, метод зменшення залишку – місячної норми амортизації, а метод суми одиниць – ліквідаційної вартості, розрахункового обсягу виробництва й обсягу виробництва поточного місяця.
У реквізитах Рахунок затрат і Вид затрат треба зазначити рахунок і аналітику затрат, на які будуть зачислені суми нарахованого зношення. У випадку незалежності активу виробничим фондам підприємства, коли нараховують зношення за матеріальним або нематеріальним активом у податковому обліку, треба увімкнути прапорець Виробниче. Для такого об’єкта також необхідно зазначити, до якої групи податкового обліку він належить (для цього є група реквізитів Податковий облік), з метою визначення субрахунку позабалансового рахунка ОЗ (обігових засобів), де обліковуватиметься балансова вартість об’єкта за податковим обліком.
З метою проведення операції надходження необігових активів в організацію можна використати документ "Прибуткова накладна", задавши в реквізиті документа "Що оприбутковуємо" значення ОЗ, НМА та ін. необоротні матеріальні активи або Інші необоротні активи для необоротних активів та ТМЦ для МШП. Решту реквізитів документа заповнюють згідно з накладною постачальника.
Заповнення реквізитів екранної форми Прибуткова накладна треба починати з реквізитів групи Постачальник. Поле Вид постачальника може мати одне з таких значень: Вітчизняний постачальник, Іноземний постачальник, Підзвітна особа або Інше. Залежно від вибору виду відповідно змінюється бухгалтерський рахунок постачальника на закладці Додаткові. Після цього потрібно визначити постачальника з довідника контрагенти або Співробітники (якщо реєструють надходження від підзвітної особи),вибрати валюту, у якій буде виписана накладна, і курс цієї валюти.
Якщо вести облік з конкретним постачальником у розрізі угоди (у довіднику Контрагенти для нього введено угоду за замовчуванням), то ця угода відобразиться в полі Замовлення діалогової форми прибуткової накладної. За допомогою кнопки вибору (кнопка "…"), значення цього реквізиту можна змінити, вибравши інше замовлення в журналі Відбір замовлень контрагента. Якщо ж скористатися кнопкою Х, то цю прибуткову накладну можна зробити документом-замовленням, тобто першим документом у ланцюжку взаєморозрахунків з клієнтом (у цьому випадку поле замовлення відображає рядок Без замовлення).
Під час роботи з прибутковими накладними та іншими документами доцільно використовувати можливості, що їх надає програма. Зокрема в разі оприбуткування передоплаченого товару на підставі попередньо наданого постачальником рахунка обов’язково треба застосувати режим Уведення на підставі і ввести прибуткову накладну на підставі рахунка. У цьому випадку програма автоматично заповнить табличну і реквізити заголовної частини прибуткової накладної. В полі Замовлення відображатимуться назви і реквізити документа, що був першим. Це може бути Угода або Рахунок вхідний.
Необігові активи і МШП не достатньо оприбуткувати за допомогою прибуткової накладної. Їх потрібно ввести в експлуатацію, бо тільки тоді вони будуть зараховані на баланс. Документ "Введення в експлуатацію" (рис.4.1) призначений саме для цього.
Діалогову форму документа Введення в експлуатацію треба заповнювати від заголовної частини; передусім увімкнувши можливість Введення в експлуатацію необігових активів, що в групі реквізитів Облік не введених в експлуатацію ТМЦ. У цій же групі потрібно задати значення реквізиту Місце зберігання відповідно до місця подальшого розміщення необігових активів або вибрати матеріально-відповідальну особу, за якою вони будуть закріплені. У групі реквізитів Параметри введення в експлуатацію обов’язково треба заповнити значення єдиного реквізиту Вид необігових активів.
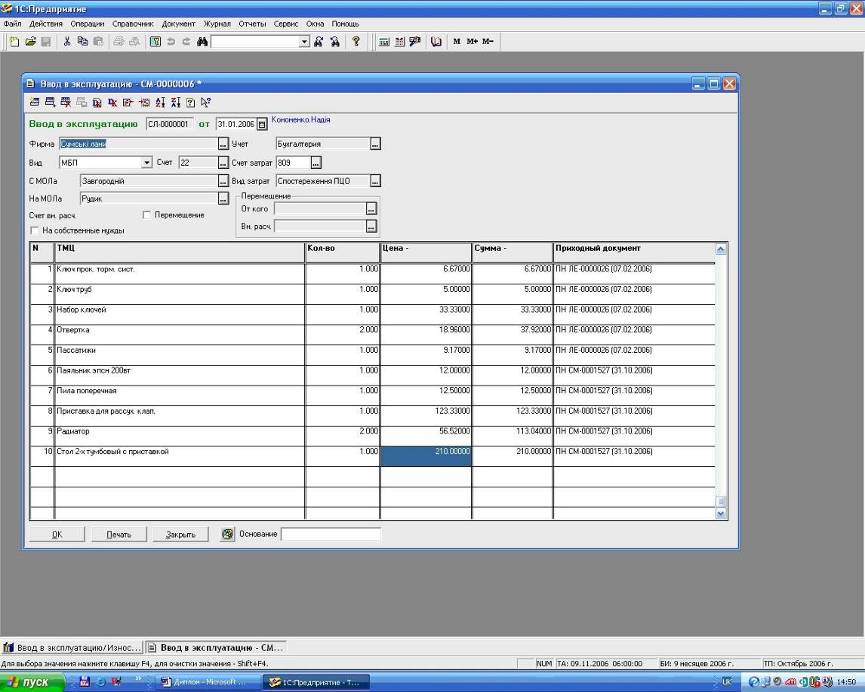
рис.4.1. Документ "Введення в експлуатацію"
Таблична частина містить таку інформацію:
аналітика рахунку капітальних інвестицій, на якому обліковують первісну вартість об’єкта;
назву об’єкта (вибирають з довідника Необігові активи);
кількість об’єктів, які вводяться в експлуатацію;
одиниці вимірювання;
ціну об’єкта без ПДВ;
підсумок за рядком без ПДВ.
Потрібний набір проведень у випадку введення не обігового активу в експлуатацію (прийняття об’єкта на баланс, збільшення балансової вартості основних фондів за податковим обліком та ін.) автоматично формується під час проведення документа Введення в експлуатацію.
Операції пов’язані з переведенням необігових активів та МШП з одного місця зберігання в інше, виконують за допомогою документа Переміщення. Крім формування відповідних бухгалтерських проведень, цей документ дає змогу оформити акт приймання-передавання необігових активів чи накладну на переміщення МШП. Місця зберігання (звідки і кули передають) необігових активів чи МШП задають в однойменних реквізитах діалогової форми документа, шляхом вибирання з довідника Місця зберігання.
У табличній частині є інформація про таке:
- назву об’єкта, який переміщують;
- бухгалтерський рахунок обліку об’єкта (визначений автоматично за типом об’єкта);
- партію, до якої належить переміщуваний об’єкт;
- назву об’єкта після переміщення;
- кількість переміщуваних об’єктів.
Якщо потрібно списати необіговий актив з огляду на моральне або фізичне зношення, ліквідацію його унаслідок надзвичайної ситуації, а також у випадку реалізації необігових активів, то використовують документ Ліквідація необігових активів (рис.4.2). Діалогова форма документа для реквізитів заголовної частини має дві закладки: Основні та Додатково. Документ починають заповнювати з вибору значення реквізиту Вид ліквідації (списання або реалізація). У разі списання або реалізації виробничих активів можливе збільшення виробничих прибутків/видатків і вид (ставку) ПДВ зазначають у відповідних реквізитах закладки Основні.
Вигляд закладки Додатково залежить від вибраного значення реквізиту Вид ліквідації. У випадку списання на закладці Додатково треба вибрати варіант ліквідації. Це забезпечить формування необхідних проведень з податкового обліку відповідно до чинного законодавства України. Тут також потрібно визначити відповідну статтю затрат. Якщо ж для реквізиту Вид ліквідації вибрано значення Реалізація, то реквізити закладки Додатково мають такий самий вигляд, як і в документі Видаткова накладна.
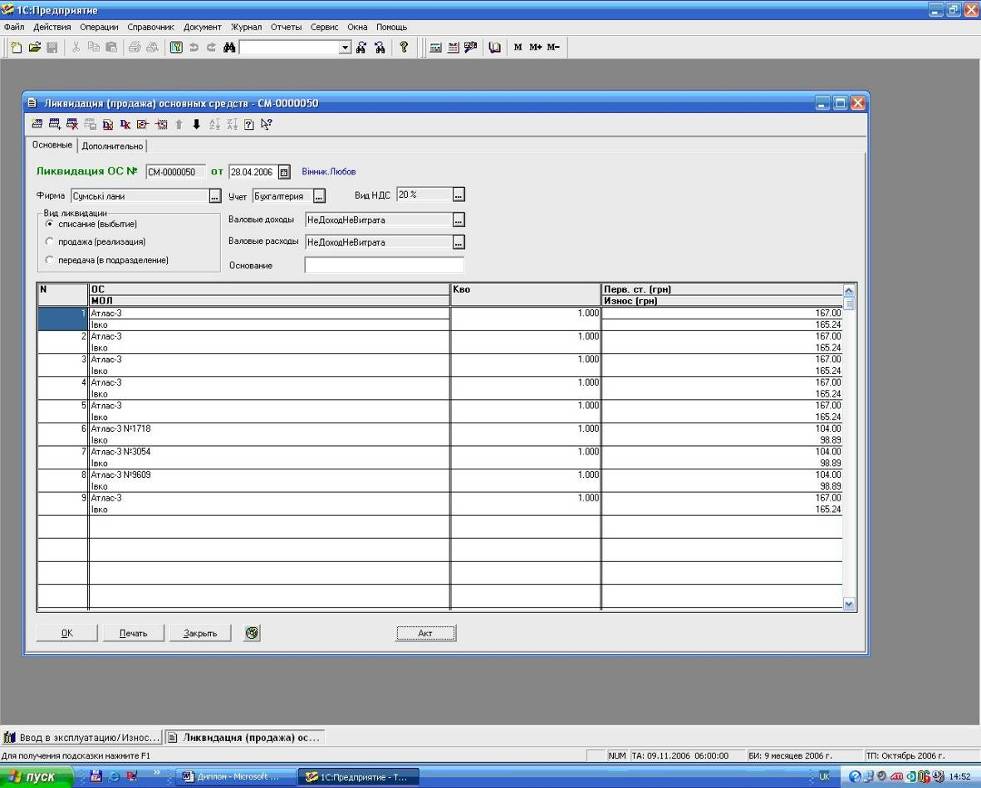
Рис.4.2. Документ "Ліквідація необоротних активів".
У графі необіговий актив табличної частини документа зазначають об’єкт, який підлягає зняттю з обліку (назву не обігового активу вибирають з відповідного довідника). Після вибору об’єкта автоматично будуть заповнені такі реквізити: місце зберігання об’єкта, його первісна вартість, нараховане зношення, кількісні залишки на рахунку обліку. А якщо документом оформляють реалізацію необігових активів, то в табличній частині додатково вводять ціну продажу.
Під час опрацювання документа Ліквідація необігових активів формуються потрібні бухгалтерські проведення. У тих випадках, коли це необхідно, списання балансової вартості виробничого матеріального активу, який ліквідують, виконують "червоним сторно" на відповідному рахунку, на якому облікована його балансова вартість. У разі списання або реалізації необігових активів, що належать групам 2 і 3, відбувається сторнування їхньої кількості на рахунках ОЗ.2, ОЗ.3. Під час списання нематеріального активу, його первісну вартість списують з кредиту рахунка НА.1, а суми нарахованого зношення – з дебету рахунка НА.2.
Зазначимо, що документ Ліквідація необігових активів можна ввести на підставі документів Угода чи Рахунок. Крім того, роботу бухгалтера значно полегшує Помічник "Ліквідація необігових активів, який запускають за допомогою відповідної кнопки на панелі інструментів чи за допомогою головного меню (розділ Сервіс). Переміщення між вікнами помічника відбувається за допомогою кнопок Назад і Далі. Застосування помічника дає змогу створити документ Ліквідація необігових активів, який потім можна відкрити та відредагувати звичайним чином. Також зазначимо, що в будь-який момент роботи з помічником, аж до натискання кнопки Готово в останньому вікні помічника, можна завершити роботу з ним і перервати створення документа. Якщо було задано прапорець Відкрити документ, то документ відразу ж відкриється для перегляду та редагування.
Операції щодо ремонту і модернізації основних засобів відображені в обліку за допомогою документа Модернізація необігового активу (рис.4.3), що дає змогу оформити акт ремонту-модернізації основних засобів.
Кожне підприємство, проводячи господарську діяльність, ремонтує або модернізує необоротні активи для підтримання їх у робочому стані, продовження терміну експлуатації чи поліпшення експлуатаційних характеристик. У практиці переважають два способи ремонту і модернізації основних засобів: господарський (силами підприємства) і підрядний (за допомогою спеціалізованих підприємств і фірм).
Для правильного відображення ремонту і модернізації основних засобів у бухгалтерському обліку важливо виявити обсяг і собівартість виконаних робіт і, відповідно, відобразити зміну балансової вартості основних засобів. Ці завдання дає змогу вирішити документ Модернізація необігових активів.
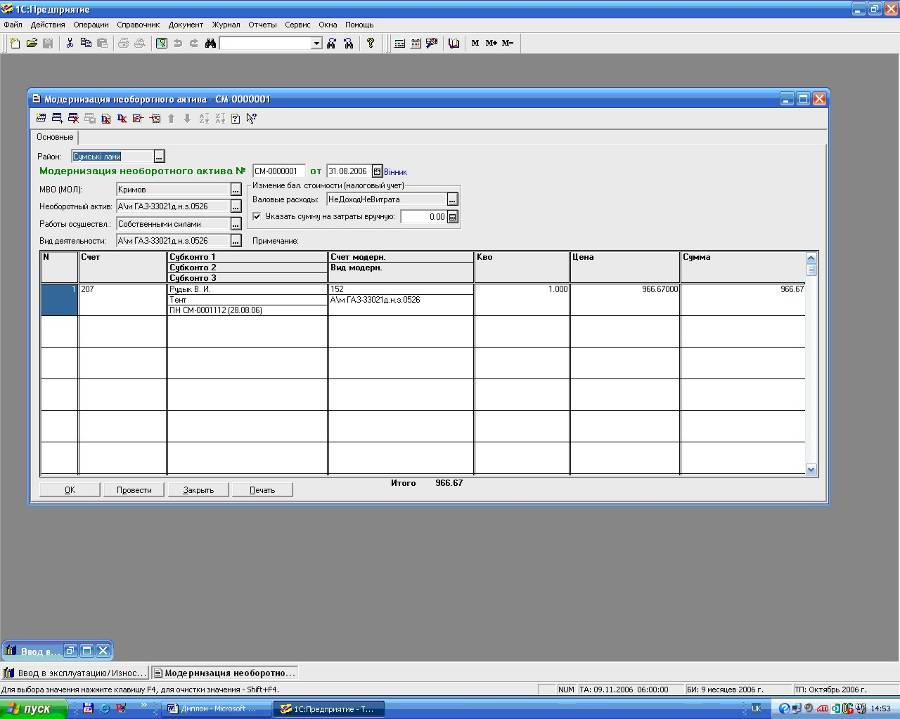
Рис.4.3. Документ "Модернізація необігового активу".
Діалогову форму документа заповнюють так: спочатку вибирають у реквізиті необіговий актив той об’єкт, ремонт або модернізацію якого проводять, а також матеріально-відповідальну особу, за якою він закріплений; потім визначають спосіб виконання робіт над об’єктом (як зазначено вище, є два такі способи). Група реквізитів Зміна балансової вартості (податковий облік) стає доступною у випадку оформлення цим документом ремонту або модернізації не обігового активу, що належить до виробничих фондів підприємства. Увімкнувши прапорець Вказати вручну, можна переглянути і відредагувати суму, у межах якої підприємство може зачислити затрати на ремонт або модернізацію до валових витрат (сьогодні це 10% від сукупної балансової вартості основних виробничих фондів). Затрати, що перевищують цю межу, зачисляють на збільшення балансової вартості відповідної групи основних фондів у податковому обліку. У реквізиті Валові видатки потрібно визначити статтю валових витрат, на яку будуть зачислені суми затрат, що перевищують передбачений законодавством рівень.
У випадку, коли ремонт або модернізацію провадять підрядним способом (через організацію-підрядника), то у діалоговій формі документа буде ще одна закладка – Додатково. Якщо підприємство не має права вводити суму ПДВ, сплачену підряднику за виконані роботи, до складу податкового кредиту, то потрібно увімкнути на цій закладці прапорець ПДВ на затрати. Якщо прапорець вимкнено, то буде застосований звичайний механізм розрахунку сум і формування проведень за першою подією.
Табличну частину документа починають заповнювати з вибору бухгалтерського рахунку в графі Рахунок, що кореспондує за кредитом з рахунком, куди будуть списані затрати з ремонту або модернізації не обігового активу. Зокрема, у випадку проведення ремонту або модернізації господарським способом (силами підприємства) це може бути рахунок обліку матеріалів і запчастин, придбаних для заміни відповідних вузлів об’єкта або додаткового встановлення в ньому. У разі ремонту або модернізації підрядним способом (через організацію-підрядника) цей реквізит визначає рахунок обліку взаєморозрахунків з підрядником. Подальші графи табличної частини Субконто1, Субконто2, Субконто3 відображають конкретні об’єкти аналітичного обліку на вибраному рахунку. У графі Рахунок модернізації визначено рахунок, на який будуть списані затрати з ремонту або модернізації не обігового активу. Здебільшого, це може бути відповідний субрахунок рахунка 15 Капітальні інвестиції. На рахунок 15 списують затрати з ремонту (модернізації), внаслідок якого очікують поліпшення функцій них можливостей об’єкта або появи економічного ефекту від його використання. У такому випадку суми затрат для поточного рядка зачисляють на збільшення балансової вартості об’єкта.
У випадку коли метою ремонту є відновлення первинного ресурсу не обігового активу (відновлення його дієздатності), у графі Рахунок модернізації зазначають один із затратних рахунків, і видаток на ремонт буде відображений у складі затрат поточного періоду. Балансова вартість об’єкта за бухгалтерським обліком у цьому разі не змінюється.
Якщо ремонт проводять господарським способом (власними силами), то у графі Кількість зазначають кількість витрачених на ремонт матеріалів, запчастин тощо, а графи Ціна і Сума недосяжні для редагування (вони будуть обчислені автоматично під час проведення документа). Якщо ж ремонт чи модернізацію не обігового активу виконують підрядним способом, то у графі Сума табличної частини зазначають вартість поточних затрат.
За допомогою кнопки Друкувати можна одержати друковану форму акта приймання-здавання відремонтованого (реконструйованого) об’єкта основних засобів, однак вона стає активною тільки після проведення документа.
У разі потреби операції з обліку необігових активів можна ввести вручну, однак тоді потрібно самостійно задавати необхідну кореспонденцію рахунків, вибирати об’єкти аналітичного обліку і розраховувати суми проведень.
Для нарахування амортизації призначений документ Нарахування зносу (рис.4.4).
Оскільки цей документ використовує для розрахунків реквізити довідника необігові активи, то перед його уведенням довідник повинен бути заповнений, щоб забезпечити правильність розрахунків.
За допомогою цього документа можна щомісячно нараховувати амортизацію для всіх матеріальних і нематеріальних активів у бухгалтерському обліку, а також щоквартально – у податковому обліку. Варіант нарахування амортизації (у бухгалтерському або податковому обліку) визначають шляхом вибору відповідної можливості в діалоговій формі документа.
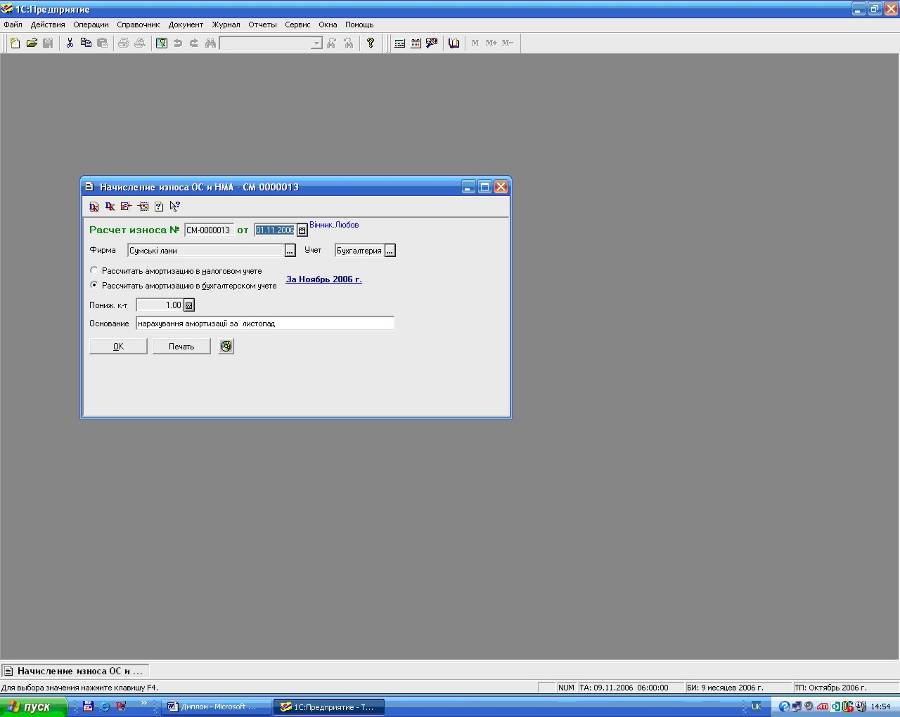
Рис.4.4. Документ "Нарахування зносу".
Метод нарахування амортизації у бухгалтерському обліку для кожного об’єкта задають у реквізиті Метод розрахунку зношення довідника Необігові активи. На підставі даних з довідника, амортизацію у бухгалтерському обліку нараховують одночасно щодо всіх матеріальних і нематеріальних активів. У разі вибору методу прямолінійного списання для розрахунку сум зношення потрібні такі дані, як ліквідаційна вартість (сума, яку очікують отримати за актив після закінчення терміну його використання) і очікувана тривалість використання активу. Метод зменшення залишку передбачає використання для розрахунку сум амортизації щомісячну норму амортизації. Тоді сума амортизаційних відрахувань визначена як добуток залишкової вартості об’єкта на його норму амортизації. Метод суми одиниць для розрахунку суми зношення потребує таких параметрів, як ліквідаційна вартість, розрахунковий обсяг виробництва й обсяг виробництва поточного місяця.
Усі параметри, потрібні для розрахунку зношення кожного з об’єктів тим чи іншим методом, повинні бути задані у довіднику Нематеріальні активи. У цьому ж довіднику визначають рахунок і аналітику затрат, куди буде зачислена сума нарахованого зношення в кореспонденції з субрахунком рахунка 13 Зношення необігових активів.
Амортизацію малоцінних необігових активів можна нараховувати в розмірі 50% від вартості об’єкта, яка підлягає амортизації в момент його введення в експлуатацію та в розмірі решти 50% від вартості в місяць списання з балансу; або в розмірі 100% від вартості об’єкта в момент його введення в експлуатацію.
Провести документ Нарахування зносу, не закриваючи його діалогової форми, дає змогу кнопка провести. Після проведення стає активною кнопка Друкувати, за допомогою якої можна отримати друковану форму відомості нарахування амортизації у бухгалтерському обліку.
Для отримання підсумкових і детальних даних з обліку необігових активів використовують стандартні звіти. Зокрема, для перегляду залишків і обігів на рахунках, де ведуть аналітичний облік за субрахунком Необігові активи, застосовують стандартний звіт Аналіз субконто (додаток Е). У діалоговому вікні введення параметрів звіту треба задати період звітності, а для параметра Вид субконто 1 – значення Необігові активи.
Звіт Картка рахунка (додаток Ж) можна використати для перегляду рухів коштів за конкретними не обіговими активами. Щоб одержати звіт, треба задати період звітності, параметру Вид субконто 1 – значення Необігові активи, а значення параметра Субконто 1 вибрати з довідника необігових активів (це може бути або конкретний елемент довідника, або група).
Звіт про проведення можна використати для одержання проведень між тими рахунками, де ведуть аналітичний облік за необоротними активами.
Стандартний звіт Журнал-ордер по субконто (додаток З) можна використати для одержання інформації про рух основних засобів на рахунку 10. У параметрах звіту потрібно задати період звітності значення рахунка 10.
З метою одержання аналітичної інформації про залишки основних засобів на початок, надходження, видатки і залишки на кінець періоду звітності, можна скористуватися стандартним звітом Оборотньо-сальдова відомість по рахунку (додаток І). Налаштовуючи параметри звіту, треба задати номер рахунка 10.[9]
5. Економічна ефективність заходів з охорони праці при використанні основних засобів
Охорона праці - це система законодавчих актів, соціально-економічних, організаційних, технічних, гігієнічних і лікувально-профілактичних заходів і засобів, що забезпечують безпеку, зберігання здоров'я, працездатності людини в процесі праці.[24]
Мета охорони праці - це зниження і ліквідація травматизму на виробництві, професійних захворювань на основі заходів, що включають систему законодавчих актів, соціально-економічних, організаційно-технічних заходів, що забезпечують безпеку процесу праці, зберігання здоров'я людини і його працездатності.[12]
Впровадження в виробництво нових потужних тракторів, машин, використання мінеральних добрив, ядохімікатів підвищують продуктивність праці і полегшують працю робітників. Невміле використання техніки, недотримання або незнання вимог безпеки праці приводять до виробничого травматизму і професійним захворюванням. Тому одним з головних питань виробництва є створення безпечних умов праці. Це відображено в Конституції України, Законі України "Про охорону праці", Кодексі Законів про Працю, Системі стандартів безпеки праці і інших документах.[47]
Закон України "Про охорону праці" і змінами та доповненнями визначає основні положення по реалізації конституційного права громадян на охорону їх життя і здоров'я в процесі трудової діяльності, регулює за участю відповідних державних органів відношення між власником підприємства або уповноваженим ним органом і робітником по питаннях безпеки, гігієни праці і виробничого середовища та установлює єдиний порядок охорони праці в Україні.[24]
Відповідальним за стан охорони праці є керівник підприємства. Контроль за виконанням робіт по охороні праці покладений на інженера по охороні праці.
Керівник підприємства створює і забезпечує функціонування системи управління охороною праці, для чого він:
• створює відповідні служби, які забезпечують вирішення конкретних питань охорони праці;
• розробляє і реалізує комплексні заходи для досягнення встановлених нормативів та підвищення існуючого рівня охорони праці;
• забезпечує виконання необхідних профілактичних заходів відповідно до обставин, що змінюються;
• впроваджує прогресивні технології, досягнення науки і техніки, засоби механізації та автоматизації, позитивний досвід з охорони праці тощо;
• забезпечує належне утримання будівель і споруд, виробничого обладнання та устаткування, моніторинг за їх технічним станом;
• забезпечує усунення причин, що призводять до нещасних випадків, професійних захворювань;
• організовує проведення контролюохорони праці, лабораторних досліджень умов праці, оцінку технічного стану виробничого обладнання та устаткування, атестацій робочих місць та за їх підсумками вживає заходів до усунення небезпечних і шкідливих для здоров'я виробничих факторів;
• розробляє і затверджує нормативні акти з охорони праці підприємства, забезпечує безоплатно працівників нормативно-правовими актами та нормативними документами підприємства з охорони праці;
• здійснює контроль за додержанням працівниками технологічних процесів, правил поводження з машинами, механізмами, устаткуванням та іншими засобами виробництва, використанням засобів захисту, виконанням робіт відповідно до вимог з охорони праці;
• організовує пропаганду безпечних методів праці та співробітництво з працівниками у галузі охорони праці;
• вживає термінових заходів для допомоги потерпілим, залучає за необхідності професійні аварійно-рятувальні формування у разі виникнення в господарстві аварій та нещасних випадків;
• організувати огляди - конкурси з охорони праці в закладах та установах охорони здоров’я;
• оформити кабінети (куточки, стенди) охорони праці;
• визначити дні прийому працівників керівництвом закладів та установ, головами профспілкових організацій;
• в гаражах, де знаходяться автомашини управління, зробити оглядові ями, обладнати освітленням та допоміжним інвентарем, придбати зимові шини.[52]
За порушення зазначених вимог керівник несе безпосередню відповідальність.
В господарстві на кожній бригаді, фермі є куточки техніки безпеки. Заведена необхідна документація по охороні праці. Є відповідна література, плакати по техніці безпеки, інструкції і методичні вказівки по проведенню занять, затверджені програми для навчання робітників.
Один раз на рік в господарстві проводиться медичний огляд згідно графіку.
Розглянемо показники, які характеризують стан охорони праці в господарстві за 2004 -2006 рр.(таблиця 5.1).
Аналізуючи дані таблиці можна відмітити, що в господарстві середньооблікова чисельність працюючих зменшилась на 71 чол. порівняно з 2004 роком. Коефіцієнт важкості збільшився на 11 %, що свідчить про невисокий рівень травматизму. Розрахувавши коефіцієнт частоти відмітимо, що він зріс на 91 % у 2008 році порівняно з 2006 роком. Коефіцієнт втрат робочого часу збільшився на 256 %.
Все це свідчить про стабільний стан охорони праці, що не призводить до зниження продуктивності праці, травматизму і захворюваності працівників.
Як бачимо, в господарстві стався один нещасний випадок у 2008 році з начальником мехмайстерень Захлебаєвим Олександром Семеновичем. Вік потерпілого – 51 рік; кількість днів непрацездатності- 11 днів; заробітна плата – 1200 грн.
Таблиця 5.1
Показники стану виробничого травматизму у СК "Авангард"за 2006-2008 роки
|
№ п/п |
Показники |
Од.ви- міру |
Роки | ||
| 2006 | 2007 | 2008 | |||
| 1. | Кількість працюючих, Р | чол. | 195 | 196 | 196 |
| 2. | Кількість нещасних випадків, Т | шт. | - | - | 1 |
| В т.ч. зі смертельним випадком, Тсм | - | - | - | ||
| 3. | Кількість днів непрацездатності, Дн | дн. | - | - | 11 |
| 4. |
Матеріальні збитки від травматизму |
грн. | - | - | 643,45 |
| 5. | Коефіцієнт частоти, Кч | % | 0 | 0 | 91 |
| 6. | Коефіцієнт важкості, Кв | % | 0 | 0 | 11 |
| 7. | Коефіцієнт втрат робочого часу, Квч | % | 0 | 0 | 256 |
| 8. | Витрачено коштів на охорону праці | грн. | 1250 | 980 | 1100 |
| 9. | Кількість пожеж | шт. | - | - | - |
| 10. | Матеріальні збитки від пожеж | грн. | - | - | - |
Економічний збиток від даного нещасного випадку розрахуємо за формулою, розробленою на підставі Закона "Про загальнообов'язкове державне соціальне страхування від нещасних випадків в господарстві і професійних захворювань, які спричинили втрату працездатності" №1105 – ХІV від 23.09.99р.[25]
ЕЗ = С1 + С2 + С3 + С4 + С5 + С6 + С7, [52]
де С1- розмір одноразової допомоги в зв’язку з погіршенням стану здоров’я. Він розраховується як добуток заробітної плати і коефіцієнта
С1 = К х Зм,
де Зм – місячна оплата праці, грн.;
К – коефіцієнт, який залежить від тривалості хвороби потерпілого.
Коефіцієнт 0,2 вказує, що потерпілий хворів менше місяця;
С1 = 1200 грн. х 0,2 = 240 грн.
С2- сума виплат по листку непрацездатності:
C2 = Зд х Дн,
де Зд – середньоденна оплата праці, грн.;
Дн – кількість днів непрацездатності по травматизму;
С2 = 47,6 х 11=523,8 грн.
С3 – збиток при наданні першої медичної допомоги
С3=15 грн.
С4= Дн х 2,625,
де 2,625 – середня вартість 1 дня перебування на амбулаторному лікуванні
С4= 2,625 х 11 = 28,8 грн.
С6 – витрати на розслідування
С6= (Зп1+ Зп2 + Зп3 + Зп4 ) х Q,
де Зп1, Зп2, Зп3, Зп4 – денна заробітна плата членів комісії
Q – кількість днів роботи комісії
С6 = (20,40 +10,25+16,25+18,95) х 1 = 65,85 грн.
Загальна сума збитків від травматизму склала :
Ез = 240+523,8+15+28,8+40+65,85 = 643,45 грн.
Для того, щоб уникнути таких витрат, необхідно розробити ряд заходів по зменшенню нещасних випадків, згідно з темою магістерської роботи для робітників мехмайстерень та гаражів:
- придбати вогнегасники та протипожежне устаткування для всіх транспортних засобів;
виконати ремонт та догляд машин і механізмів з метою підтримання їх в робочому стані, безпечному для використання;
забезпечити робітників спецодягом, а при роботі з отрутохімікатами- засобами індивідуального захисту;
обладнати кабінет охорони праці стендами та навчально-методичними матеріалами;
обладнати належним чином приміщення санітарно-побутового призначення;
сприяти повному забезпеченню персоналу засобами індивідуального захисту;
дотримуватися періодичності проведення інструктажів.
Впровадження запропонованих заходів сприятиме підвищенню продуктивності праці робітників.
Ефективність заходів з охорони праці вимірюється показниками приросту продуктивності праці за рахунок підвищення працездатності, зумовленої поліпшеням умов праці.
Розрахуємо приріст продуктивності праці, що може бути отриманий в управлінні охорони здоров’я при підвищенні працездатності за рахунок поліпшення умов праці, за формулою:
Пт= (Р2/Р1 - 1)*100*m, %
де Р1 і Р2 – показники працездатності до і після поліпшення умов праці.
m – коефіцієнт впливу поліпшення функціонального стану організму людини на продуктивність праці. m = 0,2.
Працездатність – величина зворотна втомлюваності.
Р1= 100- ((Uт1- 15,6)/0,64),
Р2= 100- ((Uт2- 15,6)/0,64),
де Uт1 і Uт2 – інтегровані показники важкості праці до та після впровадження заходів з охорони праці, вилучаються після проведення атестації робочих місць та заповнення карти умов праці;
Uт1 = 35,4; Uт2 = 24,1.
Р1= 100- ((35,4- 15,6)/0,64)= 69,07;
Р2= 100- ((24,1- 15,6)/0,64)= 86,72.
Пт= (86,72/69,07 - 1)*100*0,2= 5 %.
Таким чином, можемо стверджувати, що за рахунок підвищення працездатності, зумовленої поліпшенням умов праці, приріст продуктивності праці становить 5 %.
6.Екологічна експертиза
Згідно з Законом України "Про екологічну експертизу" № 45/95-ВР від 9 лютого 1995р. [23] екологічна експертиза в Україні — це вид науково-практичної діяльності спеціально уповноважених державних органів, еколого-експертних формувань та об’єднань громадян, що грунтується на міжгалузевому екологічному дослідженні, аналізі та оцінці передпроектних, проектних та інших матеріалів чи об’єктів, реалізація і дія яких може негативно впливати або впливає на стан навколишнього природного середовища, і спрямована на підготовку висновків про відповідність запланованої чи здійснюваної діяльності нормам і вимогам законодавства про охорону навколишнього природного середовища, раціональне використання і відтворення природних ресурсів, забезпечення екологічної безпеки. Відносини в галузі екологічної експертизи регулюються цим Законом, Законом України "Про охорону навколишнього природного середовища"[21] та іншими актами законодавства України.
Завданням законодавства про екологічну експертизу є регулювання суспільних відносин в галузі екологічної експертизи для забезпечення екологічної безпеки, охорони навколишнього природного середовища, раціонального використання і відтворення природних ресурсів, захисту екологічних прав та інтересів громадян і держави.
Метою екологічної експертизи є запобігання негативному впливу антропогенної діяльності на стан навколишнього природного середовища та здоров’я людей, а також оцінка ступеня екологічної безпеки господарської діяльності та екологічної ситуації на окремих територіях і об’єктах.[22]
В умовах планово-розподільної системи збуту продукції забезпечення агропідприємств матеріально-технічними засобами, а також формування цін, встановлення рівня