Расчеты с поставщиками
Для оплаты поступающих товаров может быть использован счет, содержание которого аналогично счету-фактуре. Счет выписывается поставщиком на поставляемую партию товара и является основанием для оплаты товара.
Оприходование поступивших товаров оформляется путем наложения штампа на сопроводительном документе: товарно-транспортной накладной, счете-фактуре, счете и других документах, удостоверяющих количество или качество поступивших товаров.
Если товары получает материально-ответственное лицо вне склада покупателя, то необходимым документом является доверенность, которая подтверждает право материально ответственного лица на получение товара. Порядок оформления и получения по ним товаров установлен «Инструкцией о порядке выдачи доверенностей на получение товарно-материальных ценностей и отпуска их по доверенности», утвержденной Постановлением Государственного Комитета статистики РФ от 30.10.97 г. № 71а.
Порядок приемки товаров и ее документальное оформление зависят: от места приемки, характера приемки (по количеству, качеству, комплектности), от степени соответствия договора поставки сопроводительными документами (наличие или отсутствие) и т.д.
Приемка товаров по количеству в торговой организации предусматривает проверку соответствия фактического наличия товара данным, содержащимся в транспортных, сопроводительных и/или расчетных документах, а при приемке их по качеству и комплектности – требованиям к качеству товаров, предусмотренных в договоре.
Приемка товара на складе поставщика осуществляется материально ответственным лицом по доверенности. если товар находится в не нарушенной таре, то приемка может проводиться по количеству мест, массе брутто или по количеству товарных единиц и маркировке на таре. Если не проводится проверка фактического наличия товара в таре, то необходимо сделать отметку об этом в сопроводительном документе.
Если количество и качество товара соответствует указанному в товаросопроводительных документах, то на сопроводительные документы (накладная, счет-фактура, товарно-транспортная накладная, качественное удостоверение и другие документы, удостоверяющие количество и качество поступивших товаров) накладывается штамп организации, что подтверждает соответствие принятых товаров данным, указанным в сопроводительных документах. Материально ответственное лицо, осуществляющее приемку товара, ставит свою подпись на товаросопроводительных документах и заверяет ее круглой печатью торговой организации.
При нарушении правил приема и сроков торговые организации лишаются возможности предъявления претензий поставщикам или транспортным организациям при недостаче или снижении качества товаров.
В случае несоответствия фактического наличия товаров или отклонении по качеству, установленному в договоре, или данным, указанным в сопроводительных документах, должен составляться акт, который является юридическим основанием для предъявления претензий поставщику. В сопроводительном документе следует сделать отметку об актировании. Акт составляется комиссией, в состав которой должны входить материально ответственные лица торговой организации, представитель поставщика (возможно составление акта в одностороннем порядке при согласии поставщика или его отсутствии).
При закупке товара или его приемке руководителям торговых организаций необходимо следить за наличием сертификата соответствия на закупаемый товар.
Возврат товара поставщику при обнаружении брака в процессе реализации товара, при несоответствии товара стандарту или согласованному образцу по качеству, некомплектности товаров осуществляется путем оформления расходной накладной. Условия возврата поставщику могут быть различными и оговариваются в договоре поставки.
Учет первичных документов по приходу товаров в ООО "Дальтраст" ведется в «Журнале поступления товаров», в котором указывается название приходного документа, его дата и номер, краткую характеристика документа, дата регистрации документа, сведения о поступивших товарах.
После проверки, приемки и таксировки принятых от материально ответственных лиц отчетов о движении материальных ценностей с приложенными оправдательными документами, на основании которых были сделаны записи в "Журнале поступления товаров", бухгалтер предприятия переносит остатки на конец месяца из отчетов в сальдовые ведомости.
Отчеты о движении материальных ценностей являются регистрами аналитического учета и одновременно оборотными ведомостями. Они составляются материально ответственным лицом в двух экземплярах в количественном выражении на основании первичных документов. Бухгалтер, после проверки отчета и таксировки, второй экземпляр отчета передает на склад материально ответственному лицу с отметкой о дате приема от него отчета и дате окончания его обработки.
Оформленные документы на приемку товаров являются основанием для расчетов ООО "Дальтраст" с поставщиками и их данные не могут быть пересмотрены после приемки товаров в организации (за исключением потерь товаров от естественной убыли и боя при транспортировке).
В ООО "Дальтраст" поступающие товары приходуются в день окончания их приемки по фактическому количеству и сумме.
Для расчетов с поставщиками в ООО "Дальтраст" применяется счет 60. Аналитический учет на предприятии по счету 60 “Расчеты с поставщиками и подрядчиками” ведется по наименованию поставщиков. Для проверки соответствия данных аналитического учета синтетические записи с карточек переносят в оборотную ведомость. Суммы по оборотной ведомости должны соответствовать сальдо по счету 60.
Бухгалтерией ООО "Дальтраст" ведется "журнал учета расчетов с поставщиками". Записи в журнал производят по каждому платежному документы позиционным способом (вне зависимости от того, что расчеты производятся с одним и тем же поставщиком).
Регистром для учета расчетов с поставщиками и подрядчиками является журнал-ордер № 6, в котором совмещается синтетический учет с аналитическим.
Журнал-ордер № 6 открывается на первое число каждого месяца незаконченными расчетами:
по акцептованным платежным документам, срок оплаты которых не наступил, или просроченным – материалы поступили (сальдо на начало месяца по счету 60);
по акцептованным платежным документам оплаченным– материалы не поступили (справочно – “За не прибывший груз”, сальдо нет);
сальдо на начало месяца по неотфактурованным поставкам (материалы поступили, а платежные документы для их оплаты не поступили).
Журнал-ордер ведется линейно-позиционным способом, что позволяет судить о состоянии расчетов с каждым платежным документом каждого поставщика: акцепт и оплата платежных документов, фактическое поступление материалов, неотфактурованные поставки, сумма материалов, находящихся в пути, расчет претензий за некачественную или неполную поставку и другое.
При недостаче материалов комиссией составляется коммерческий акт, акт о приемке материалов, в которых определяется причина недостачи, ее величина, как в количестве, так и в сумме, выносится решение о погашении возникшей недостачи. Это дает возможность предъявить претензию к виновной организации и составить ее расчет: стоимость недостающего имущества, транспортные и другие. расходы. Сумма претензии относится на счет 63 “Расчеты по претензии” и записывается в журнал-ордер № 6 по соответствующей позиции.
Излишне поступившие материалы оформляются актами и отражаются в журнале-ордере № 6 (как неотфактурованные поставки) и ведомости № 7.
Материалами в пути называются такие поставки, по которым предприятие акцептовало платежные документы, а материалы на склад по ним еще не поступили. К учету принимаются акцептованные платежные документы независимо от того, оплачены они банком или нет. В зависимости от сложившихся ситуаций материалы в пути учитываются в сальдо как на начало отчетного месяца, так и на его конец. Если в течение месяца платежные документы регистрируются как “За не прибывший груз”, то по окончании месяца предприятие обязано принять эти ценности на баланс (условно оприходовать). При наличии фактической поставки в следующем отчетном периоде, ранее условно оприходованных ценностей, необходима их сторнировка, т.к. в учете одни и те же документы проведены два раза.
2.2. Синтетический учет расчетов с поставщиками и контроль за выполнением договорных условий
В ООО "Дальтраст" для обобщения информации о расчетах с поставщиками предназначен счет 60 “Расчеты с поставщиками и подрядчиками”. К счету 60 открыты субсчета:
60-1 “Расчеты плановыми платежами”;
60-2 “Векселя выданные”;
60-3 “Импортные поставки”.
На субсчете 60-1 “Расчеты плановыми платежами” учитываются расчеты с поставщиками и подрядчиками при наличии длительных хозяйственных связей с ними.
На субсчете 60-2 “Векселя выданные” учитываются операции, когда задолженность поставщикам и подрядчикам оформляется путем выдачи векселя.
При учете расчетов по импорту используется субсчет 60-3. Он кредитуется на суммы расчетных документов иностранного поставщика. Расчеты с поставщиками осуществляются в валюте, предусмотренной в контракте. Учет импортных операций ведется одновременно в валюте и в рублях, полученных путем пересчета валюты в рубли по курсу ЦБ РФ в день совершения операции. Курсовая разница, возникшая по операциям акцепта платежных документов и их оплаты, списывается на счет 80 “прибыли и убытки”.
Кредитуется счет 60 “Расчеты с поставщиками и подрядчиками” только после того, как на склад покупателя поступили ТМЦ или приняты заказчиком работы, услуги (потреблены электроэнергия, газ, вода и т.п.). Отражение этих операций на счетах затрат на производство возможно, если время выполнения работ, предоставления услуг совпадает с их производством.
В ООО "Дальтраст" действует форма расчетов с поставщиками, основанная на использовании выписываемого счета - фактуры. На предъявленные к оплате счета поставщиков кредитуют счет 60 "Расчеты с поставщиками и подрядчиками" и дебетуют соответствующие материальные счета: 10 "Материалы", 12 "Малоценные и быстроизнашивающиеся предметы", 01 "Основные средства" или счета по учету соответствующих расходов: 20 "Основное производство", 31 "Расходы будущих периодов", 26 "Общехозяйственные расходы".
Задолженность на счете 60 отражают в пределах сумм акцепта. При обнаружении недостач по поступившим товарно-материальным ценностям, несоответствия цен, обусловленных договором и арифметических ошибок, делают запись: дебет счета 63, кредит счета 60 - на соответствующую сумму.
Сумму налога на добавленную стоимость поставщик включает в счета на оплату. В ООО "Дальтраст" налог на добавленную стоимость отражается следующей проводкой: дебет счета 19 "НДС по преобретенным материальным ценностям", кредит счета 60 "Расчеты с поставщиками и подрядчиками". Затраты на оплату процентов по кредитам поставщиков за приобретенные ценности (оказанные услуги) отражают по дебету счетов затрат на производство и кредитуют счет 60.
Если поставщик выставляет счет по авансовым платежам за разного рода услуги, то они относятся на счет 31 “Расходы будущих периодов”. Со счета 31 расходы списывают на счета затрат на производство по периодам, к которым они относятся.
Погашение задолженности перед поставщиками отражают по дебету счета 60 и кредиту счетов учета денежных средств: 50 "Касса", 51 "Расчетный счет", 52 "Валютный счет"
В случае отсутствия средств на счете плательщика оплата пени поставщику за несвоевременный платеж относится на счет 80 “Прибыли и убытки”.
В случае, когда оплата за услуги производится раньше времени их потребности, то их относят на счет 83 “Доходы будущих периодов”, а в отчетный период списывают на счета затрат на производство.
На убытки (счет 60) списывают дебиторскую задолженность, безнадежную к получению из-за пропуска срока исковой давности или по другим причинам (когда не создан резерв по сомнительным долгам).
На счет 84 “Недостачи и потери от порчи материальных ценностей” списывают суммы потерь, превышающие нормы естественной убыли в пути, разницу между ценами и тарифами, несоответствие качества или количества оплаченных ТМЦ спецификации и т.п. до решения судебных органов. Когда судебными органами иски подтверждены, то эти суммы относятся на счет 63 “Расчеты по претензиям”, а если они отклонены, списываются на счет “Прибыли и убытки”.
Когда расчеты производятся с помощью векселей, то покупатель (плательщик) выдает поставщику вексель (в векселе обуславливается порядок расчетов, и он является акцептованным платежным документом), при этом задолженность, обеспеченная векселями, не списывается со счета 60. При наступлении срока оплаты банк списывает со счет векселедателя обозначенную сумму. Следует бухгалтерская проводка: Д60 - К94 ”Краткосрочные займы”. За предоставленные краткосрочные займы предприятие выплачивает банку-кредитору проценты, которые относятся на счета издержек производства или обращения (см. 3).
2.3. Автоматизированная обработка учетной информации
Бухгалтерский учет в ООО “Дальтраст” на сегодняшний момент ведется с использованием средств вычислительной техники на базе электронной версии "1С:Бухгалтерия Проф. 6.0" под Windows. Это универсальная бухгалтерская программа.
Электронная версия 1:С Бухгалтерия ориентирована на обычного бухгалтера, обладающего азами компьютерной грамоты. Программа настраивается на особенности бухгалтерского учета на предприятии, на изменения в законодательстве и формах отчетности. Подобные изменения могут осуществляться самим пользователем.
Основные особенности электронной бухгалтерии “1:С”:
ведение синтетического и аналитического учета применительно к потребностям предприятия;
получение всей необходимой отчетности и разнообразных документов по синтетическому и аналитическому учету;
полная настраиваемость с возможностью изменять и дополнять план счетов, систему типовых проводок , систему аналитического учета, формы первичных документов;
возможность печати первичных документов при вводе проводок.
Исходными данными для программы являются проводки, вносимые в журнал операций. При помощи электронной бухгалтерии, вместе с вводом проводок, формируются первичные документы. Программа дает возможность составлять отчетность и различные вспомогательные документы, в частности:
оборотно - сальдовые ведомость по счетам и/или субсчетам;
анализы счетов, содержащих итоги по корреспонденциям конкретных счетов со всеми счетами;
сводные проводки - итоги по всем используемым корреспонденциям;
анализы счета по датам - остатки, обороты и корреспонденции с другими счетами за каждую дату отчетного периода;
журналы ордера - выборка проводок из журнала операций по определенным счетам, корреспонденциям и другим признакам; карточки счетов - все проводки с данным счетом;
отчеты произвольной формы разработанной пользователем для детального изучения хозяйственных процессов.
Организация аналитического учета позволяет в электронной бухгалтерии “1:С”, отслеживать расчеты с конкретными покупателями и поставщиками, учитывать наличие и движение товарно-материальных ценностей, выполнение договоров, расчеты по заработной плате и с подотчетными лицами и т.д.
Помимо «1С:Бухгалтерия Проф. 6.0» используются и такие прикладные программы как «1С Торговля», «1С Склад». С помощью программы 1С Торговля отслеживается движение товаров и продажи.
Информация о каждом имеющемся в на складе товаре занесена в базу данных. По запросу компьютер анализирует:
количество оставшегося товара;
правила его налогообложения;
юридические ограничения на его продажу и др.
Одновременно с подачей сведений о проданном товаре компьютер производит соответствующую коррекцию (уточнение) товарной ведомости.
Обычно программное обеспечение устроено так, что сводная информация о наличии товаров выдается к концу рабочего дня. Вместе с тем имеется возможность обновлять данные об изменении цен и поступлении новых партий товаров.
1С Склад контролирует наличие товаров на складе, формирует заказ на приобретение новых товаров. 1С Бухгалтерия осуществляет все бухгалтерские операции, включая начисление зарплаты и формирование бухгалтерских отчетов. Автоматизация работы средствами 1С позволила выявить наличие товаров, которые реализуются быстро и медленно и составить рейтинг продажи товаров. Без программных средств эта задача была невыполнима, учитывая большую номенклатуру, с которой работает компания.
На предприятии установлена также справочная компьютерная система “Консультант-бухгалтер”. Справочная система “Консультант Бухгалтер” - это мощное и в то же время простое и удобное средство по работе с правовой информацией. Справочная система “Консультант Бухгалтер” представляет собой удобное справочное средство для работы с текстовой информацией. Информационный Банк системы включает в себя нормативные акты, регламентирующие бухучет и налогообложение, а также консультации квалифицированных специалистов по наиболее часто встречающимся в практике бухгалтеров вопросам налогообложения и бухучета. Информационный Банк системы постоянно пополняется новыми нормативными актами и консультациями, что позволяет пользователям Справочная Система “Консультант Бухгалтер” не заниматься утомительной работой по сбору необходимой им в работе информации. Весь Информационный Банк разбит на две независимые базы. В первую (Нормативные документы) включены документы, представляющие собой нормативные акты различных ведомств, регламентирующие бухгалтерский учет и налогообложение. Во вторую (Вопросы и ответы) - материал, содержащий ответы квалифицированных специалистов на вопросы, часто встречающиеся в бухгалтерской практике.
Информационный Банк поддерживается в актуализированном виде, т.е. в нем отражаются все изменения в нормативных актах (как непосредственно их текстов, так и реквизитов). Это позволяет пользователю при необходимости работать только с последними редакциями всех документов. Многоуровневый рубрикатор, базирующийся на Общеправовом классификаторе отраслей законодательства, облегчает поиск документов в Информационном Банке.
Режим гипертекста или перекрестных ссылок между документами помогает отслеживать их юридическую взаимосвязь. Папки документов позволяют длительно хранить сформированные подборки документов по некоторым тематикам.
Использовании средств вычислительной техники на базе электронной бухгалтерии “1:С” и справочной системы “Консультант Бухгалтер” позволяет добиться в работе бухгалтерии своевременного и качественного составления финансовой отчетности предприятия; строить работу на актуализированной правовой информации и тем самым избежать серьезных ошибок. При использовании средств вычислительной техники экономится огромное количество времени необходимое для рутинных операций и бухгалтер может больше времени уделять аналитической работе.
Глава 3. АНАЛИЗ КРЕДИТОРСКОЙ ЗАДОЛЖЕННОСТИ
3.1. Анализ состава и структуры кредиторской задолженности
Кредиторская задолженность - стоимостное выражение обязательств должника перед своими кредиторами.
Обычно кредиторскую задолженность составляют неосуществленные платежи поставщикам за отгруженные товары, неоплаченные налоги, невыплаченная начисленная заработная плата, невнесенные страховые взносы, неоплаченные долги. Кредиторская задолженность отражается в разделе VI пассива баланса.
Анализируя состояние кредиторской задолженности, необходимо отличать реальную и нереальную (неоправданную) задолженность.
В ходе анализа кредиторской задолженности производят выборку обязательств, сроки погашения которых наступают в отчетном периоде, а также отсроченных и просроченных обязательств.
Проследим изменение кредиторской задолженности за 1999 – 2000 годы на основе Таблицы № 2 (см. Приложение).
В составе обязательств любого предприятия условно можно выделить 2 типа задолженности:
«срочная» (обязательства перед бюджетом, перед банком по полученной ссуде, перед органами социального страхования и обеспечения);
«спокойная» (полученные авансы от покупателей, перед поставщиками и подрядчиками).
Данные Таблицы № 2 показывают, что кредиторская задолженность организации носит краткосрочный характер. В основном эта задолженность длительностью до трех месяцев в сумме 631,99 тыс. руб. на конец 2000 года. Сумма кредиторской задолженности длительностью свыше трех месяцев на конец 2000 года составила 23,03 тыс. руб., на конец 1999 года она остатка не имела.
Далее отразим структуру кредиторской задолженности на основе данных Таблицы № 3 (см. Приложение).
Из данных таблицы следует, что удельный вес кредиторской задолженности в общей сумме пассива снизился с начала года за 2000 год на 11,3% (с 67,4 % до 56,1%) или на 71,8 тыс. руб. Это произошло за счет снижения задолженности по оплате труда с 60,54 тыс. руб. (на конец 1999 года) до 31,03 тыс. руб. (на конец 2000 года) на 29,51 тыс. руб. или на 3,7%. На снижение кредиторской задолженности повлияло и снижение задолженности по социальному страхованию и обеспечению на 27,4 тыс. руб. или на 3,8%. Увеличение кредиторской задолженности произошло по расчетам с бюджетом – на 10,06 тыс. руб. или на 2,3% и по расчетам с прочими кредиторами на 5,3% в относительном изменении, хотя в абсолютном изменении сумма этой задолженности снизилась на 24,95 тыс. руб.
Наибольший удельный вес в общей сумме кредиторской задолженности занимают расчеты с прочими кредиторами, тем более, что на конец 2000 года их доля увеличилась на 5.3% с 81,4% (в 1999 году) до 86,7% (в 2000 году). В целом задолженность носит кратковременный характер (см. Приложение, Рис. 2).
Таким образом, рост срочной кредиторской задолженности (расчеты с бюджетом) по сравнению со "спокойной" (все остальные виды задолженности) говорит о серьезных финансовых затруднениях организации.
Далее на основе данных Таблицы № 4 (см. Приложение) проследим динамику кредиторской задолженности по расчетам основной деятельности и другими платежами, согласно договоров по обслуживанию, по отдельным кредиторам.
Приведенные данные в Таблице № 4 говорят о том, что кредиторская задолженность по расчетам основной деятельности снизилась на 173,91 тыс. руб. (кредитор ООО «Сергеевский леспромхоз»). Задолженность по другим кредиторам (согласно договоров по обслуживанию) увеличилась, это:
с ОАО «Электросвязь» – на 44,98 тыс. руб.;
с отделом охраны – на 8, 63 тыс. руб.;
за коммунальные услуги – на 15,15 тыс. руб.
Задолженность по расчетам с подотчетными лицами снизилась на 23,18 тыс. руб.
Таким образом на основании проведенного анализа кредиторской задолженности можно сделать вывод, что кредиторская задолженность организации составляет больше половины общей суммы пассивов, что отрицательно повлияло на состояние расчетов организации и в целом состояние пассивов организации.
Для оценки оборачиваемости кредиторской задолженности рассчитаем следующую группу показателей:
Среднюю кредиторскую задолженность:
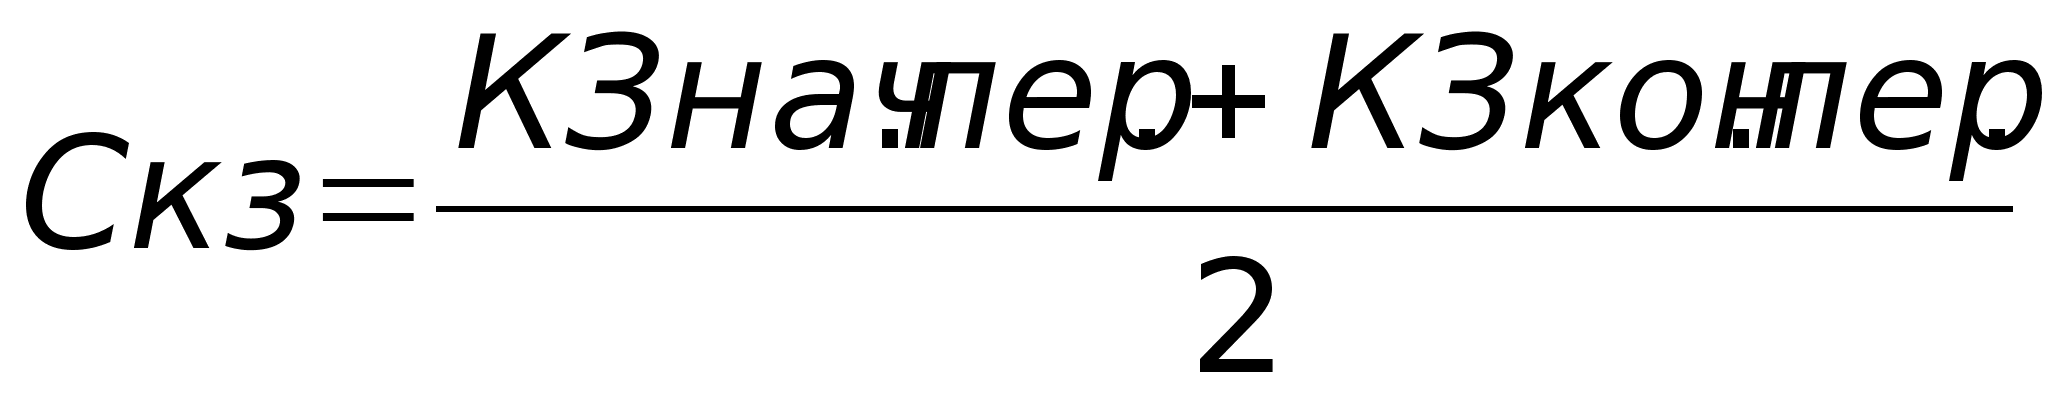 ,
где
КЗ – кредиторская задолженность
Оборачиваемость кредиторской задолженности:
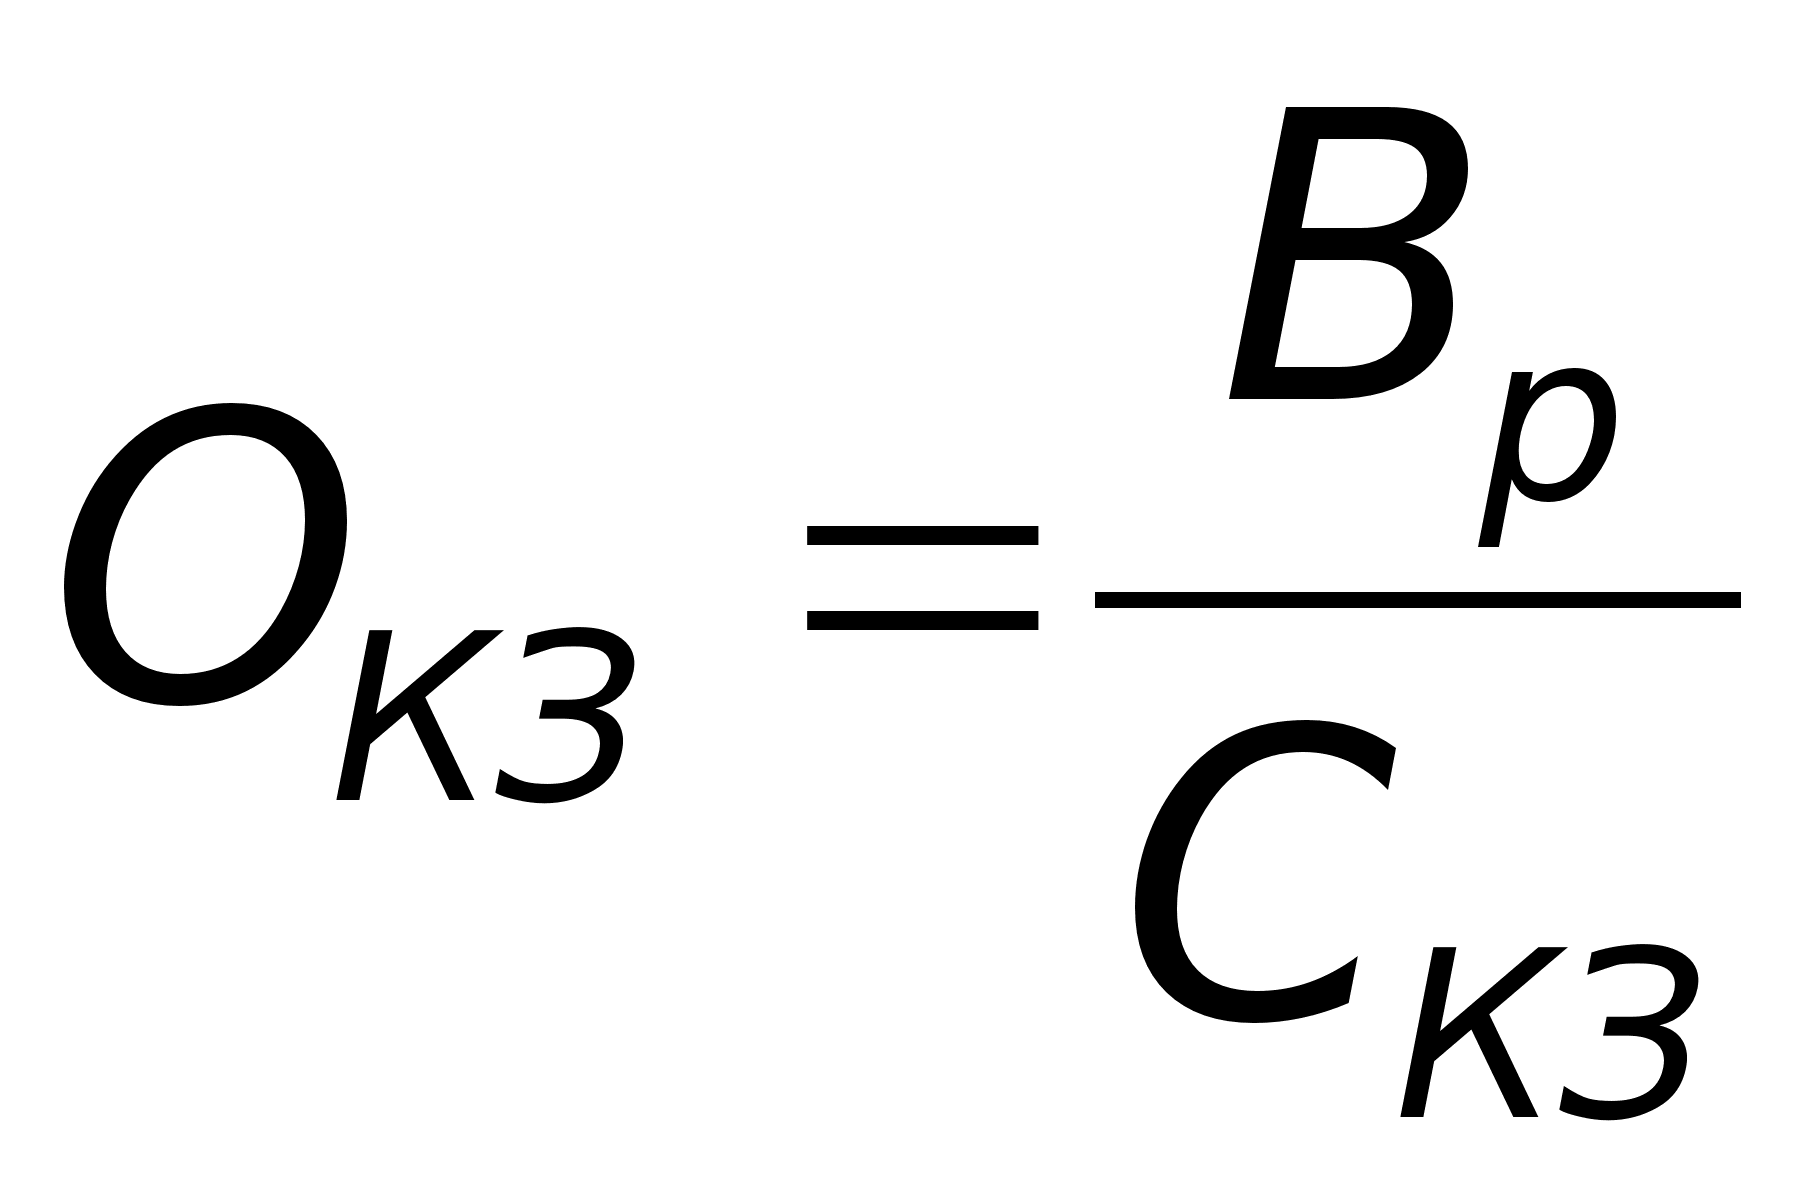 ,
где
Окз – оборачиваемость кредиторской задолженности
Вр – Выручка от реализации продукции
Скз – Средняя кредиторская задолженность
Период погашения кредиторской задолженности:
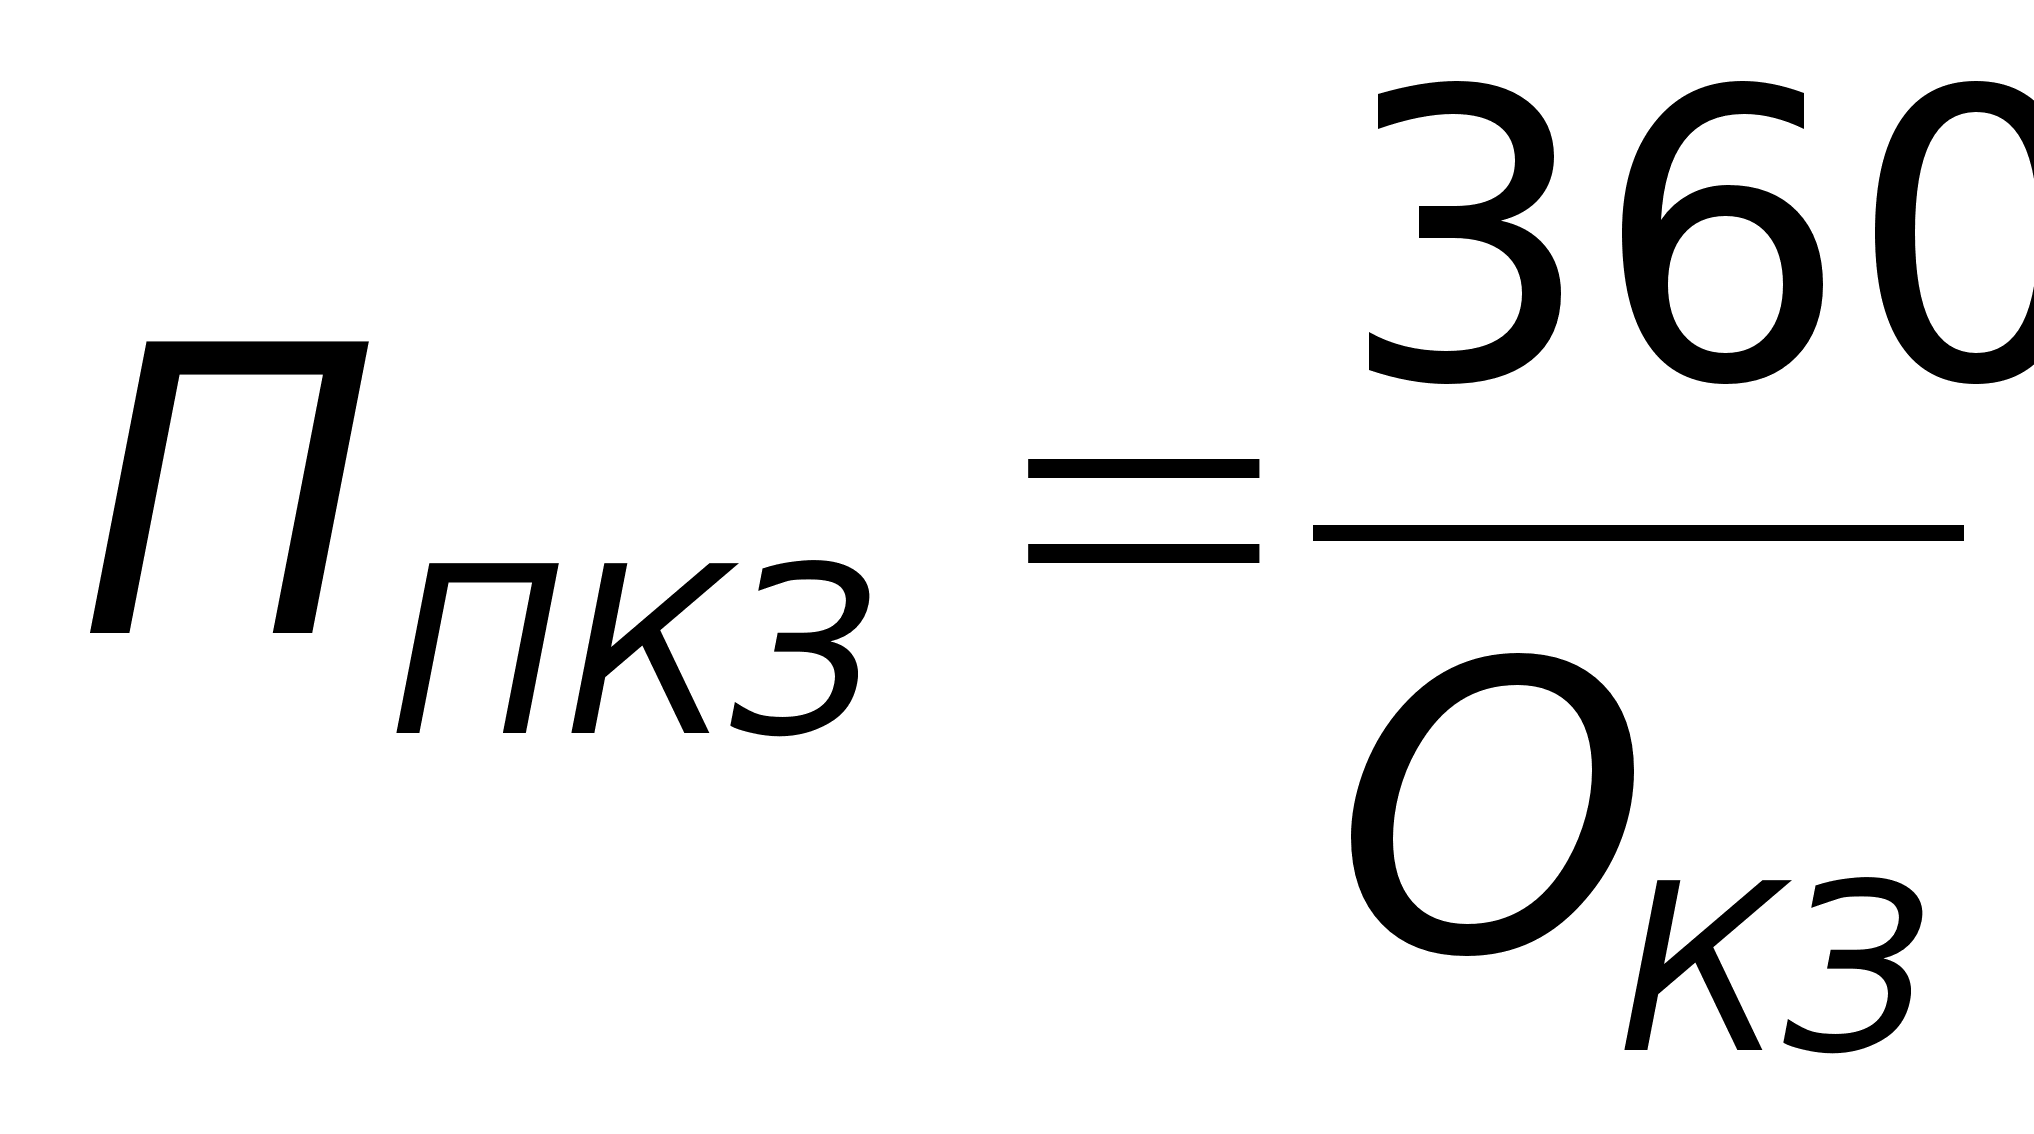 ,
где
ППКЗ – период погашения кредиторской задолженности
Период погашения кредиторской задолженности показывает, сколько оборотов в течение анализируемого периода требуется предприятию для оплаты выставленных ей счетов или сколько дней для этого необходимо.
Анализ оборачиваемости кредиторской задолженности следует проводить в сравнении с предыдущим периодом. Поэтому, используя данные годового баланса предприятия ООО «Дальтраст» за 1999 – 2000 годы и формулы перечисленные выше находим:
Среднюю кредиторскую задолженность, которая в соответствии с расчетом составила в 1999 году 351,9 тыс. руб., в 2000 году - 667,9 тыс. руб. :
Оборачиваемость кредиторской задолженности в 1999 году - 9,97 дней, в 2000 году - 6,06 дней.
Период погашения кредиторской задолженности составлявший 36,1 день в 1999 году и в 2000 году - 59,4 дней.
Доля кредиторской задолженности в текущих пассивах в 1999 году - 67,4 %, а в 2000 году - 56,2%
Рассчитанные показатели кредиторской задолженности сведены в таблице № 4 (см. Приложение).
Данные таблицы показывают, что состояние перед кредиторами по сравнению с 1999 годом несколько ухудшилось. Оборачиваемость кредиторской задолженности уменьшилась на 3,91 оборотов и на конец 2000 года составила 6,06 оборотов. На 23,3 дня увеличился средний срок погашения кредиторской задолженности, который составил 59,39 дня.
Для более детального анализа структуры всей задолженности, целесообразно проанализировать дебиторскую задолженность. После чего рассмотреть соотношение дебиторской и кредиторской задолженностей.
3.2. Анализ дебиторской задолженности
Дебиторская задолженность организации отражается во втором разделе актива баланса.
Анализируя состояние дебиторской задолженности, необходимо отличать нормальную (оправданную) и неоправданную задолженности (которая длительное время не погашается).
При проведении анализа дадим оценку изменения дебиторской задолженности по видам за 1999 – 2000 годы. Данные приведены в Таблице № 2 (см. Приложение).
Приведенные данные говорят о том, что в ООО «Дальтраст» дебиторская задолженность, в основном, носит краткосрочный характер, однако по состоянию на конец 2000 года дебиторская задолженность составила 394,46 тыс. руб., из них 302,36 тыс. руб. платежи, по которым ожидаются через 12 месяцев. Как выяснилось, вышеуказанная задолженность числилась по предъявленной претензии к банку за задержанные платежи в бюджет. Претензия банком признана.
В течение года просроченной долгосрочной задолженности в организации не наблюдалось.
Далее в ходе анализа отразим структуру дебиторской задолженности в Таблице № 3. Из данных таблицы следует, что удельный вес дебиторской задолженности в общей сумме актива баланса увеличился за 2000 год с 23,3% до 35% на 11,7%, или на 150,73 тыс. руб. Это произошло за счет увеличения задолженности по предъявленной претензии к банку за задержанные платежи в бюджет в размере 302,36 тыс. руб. или 76,7% в общей сумме дебиторской задолженности на конец 2000 года. Сумма дебиторской задолженности по расчетам с бюджетом снизилась на 10,?% и составила 50,05 тыс. руб. (54,3%) общей суммы расчетов с прочими дебиторами. Доля дебиторской задолженности по статье «Расчеты с прочими дебиторами и кредиторами» составила 45,7%, т.е. увеличилась на 10,7%.
Для внутреннего анализа дебиторской задолженности следует привлечь сведения аналитического учета. В нашем случае расчетов с прочими дебиторами и кредиторами. Для представления информации о состоянии расчетов с покупателями и заказчиками организация каждый месяц составляет ведомость, которая содержит сведения о состоянии расчетов с покупателями и заказчиками.
Для обобщения результатов анализа состояния с покупателями и заказчиками составим таблицу (Таблица 8, см. Приложение), в которой дебиторская задолженность классифицируется по срокам образования.
По данным таблицы № 8 видно, что дебиторская задолженность организации в целом на конец 2000 года составляет расчеты с прочими дебиторами (394,46 тыс. руб.). Наибольший удельный вес занимает задолженность по предъявленной претензии к банку, который составляет 76,7% и относится к задолженности, срок погашения которой более года. Переплата финансовым органам по отчислениям от прибыли сроком образования до 1 месяца составила 50,05 тыс. руб., или 12,7%. Дебиторская задолженность по расчетам с поставщиками со сроком образования свыше 3 месяцев на конец года составила 24,31 тыс. руб., или 6,1%. Наименьший удельный вес составила дебиторская задолженность по имущественному страхованию – 4,5% или 17,92 тыс. руб. со сроком образования от 1 до 3 месяцев.
Таким образом, вся дебиторская задолженность носит текущий характер.
Далее в процессе анализа для оценки оборачиваемости дебиторской задолженности рассмотрим следующую группу показателей:
Среднюю дебиторскую задолженность:
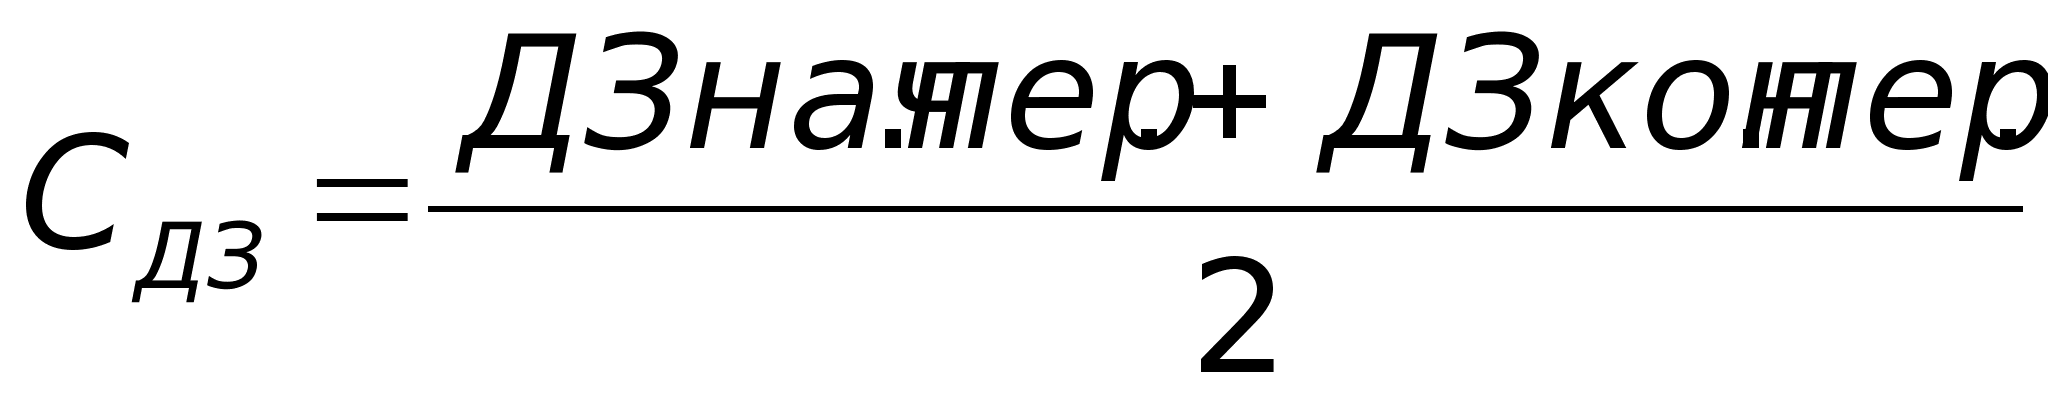 ,
где
ДЗ – кредиторская задолженность
Оборачиваемость дебиторской задолженности:
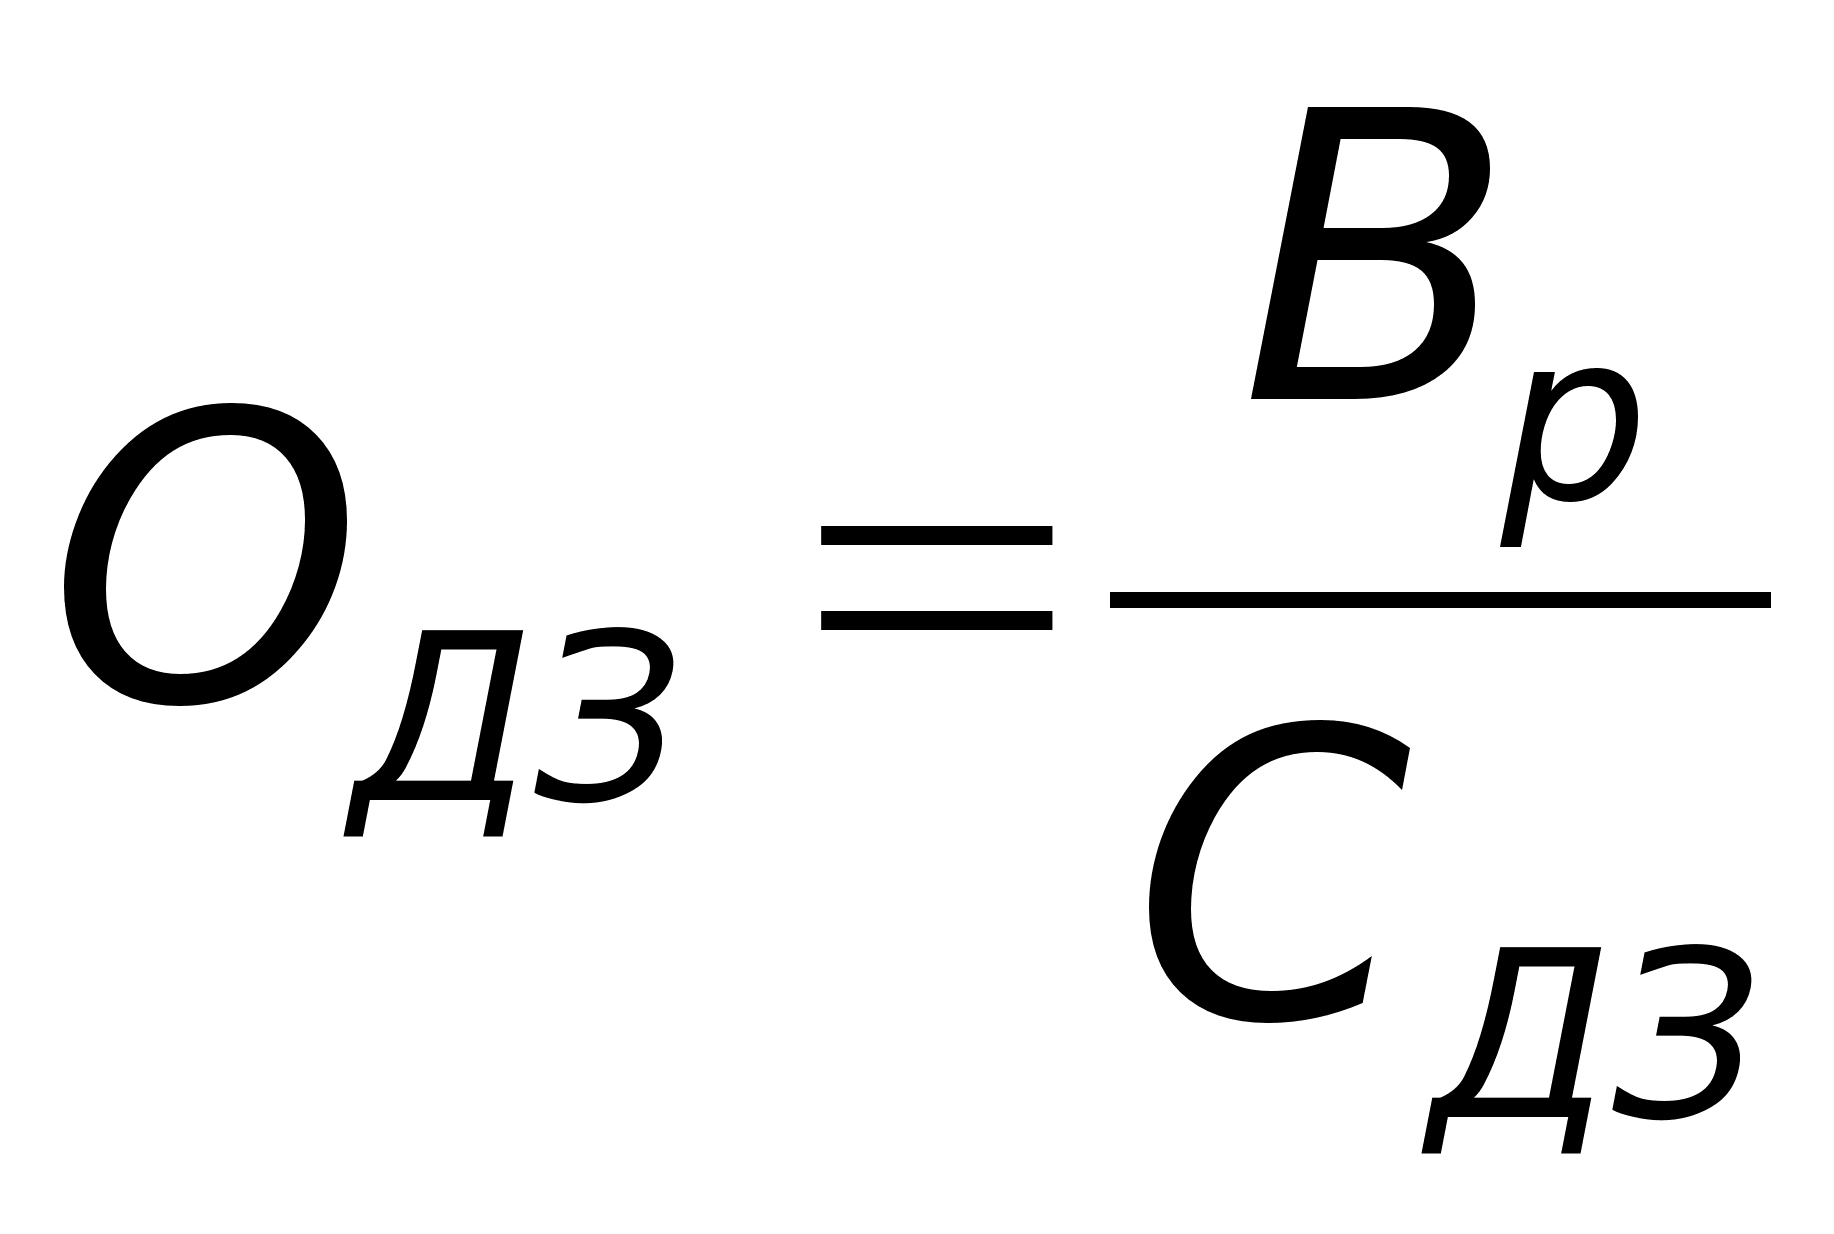 ,
где
ОДЗ – оборачиваемость дебиторской задолженности
Вр – Выручка от реализации продукции
СДЗ – Средняя дебиторской задолженность
Период погашения дебиторской задолженности:
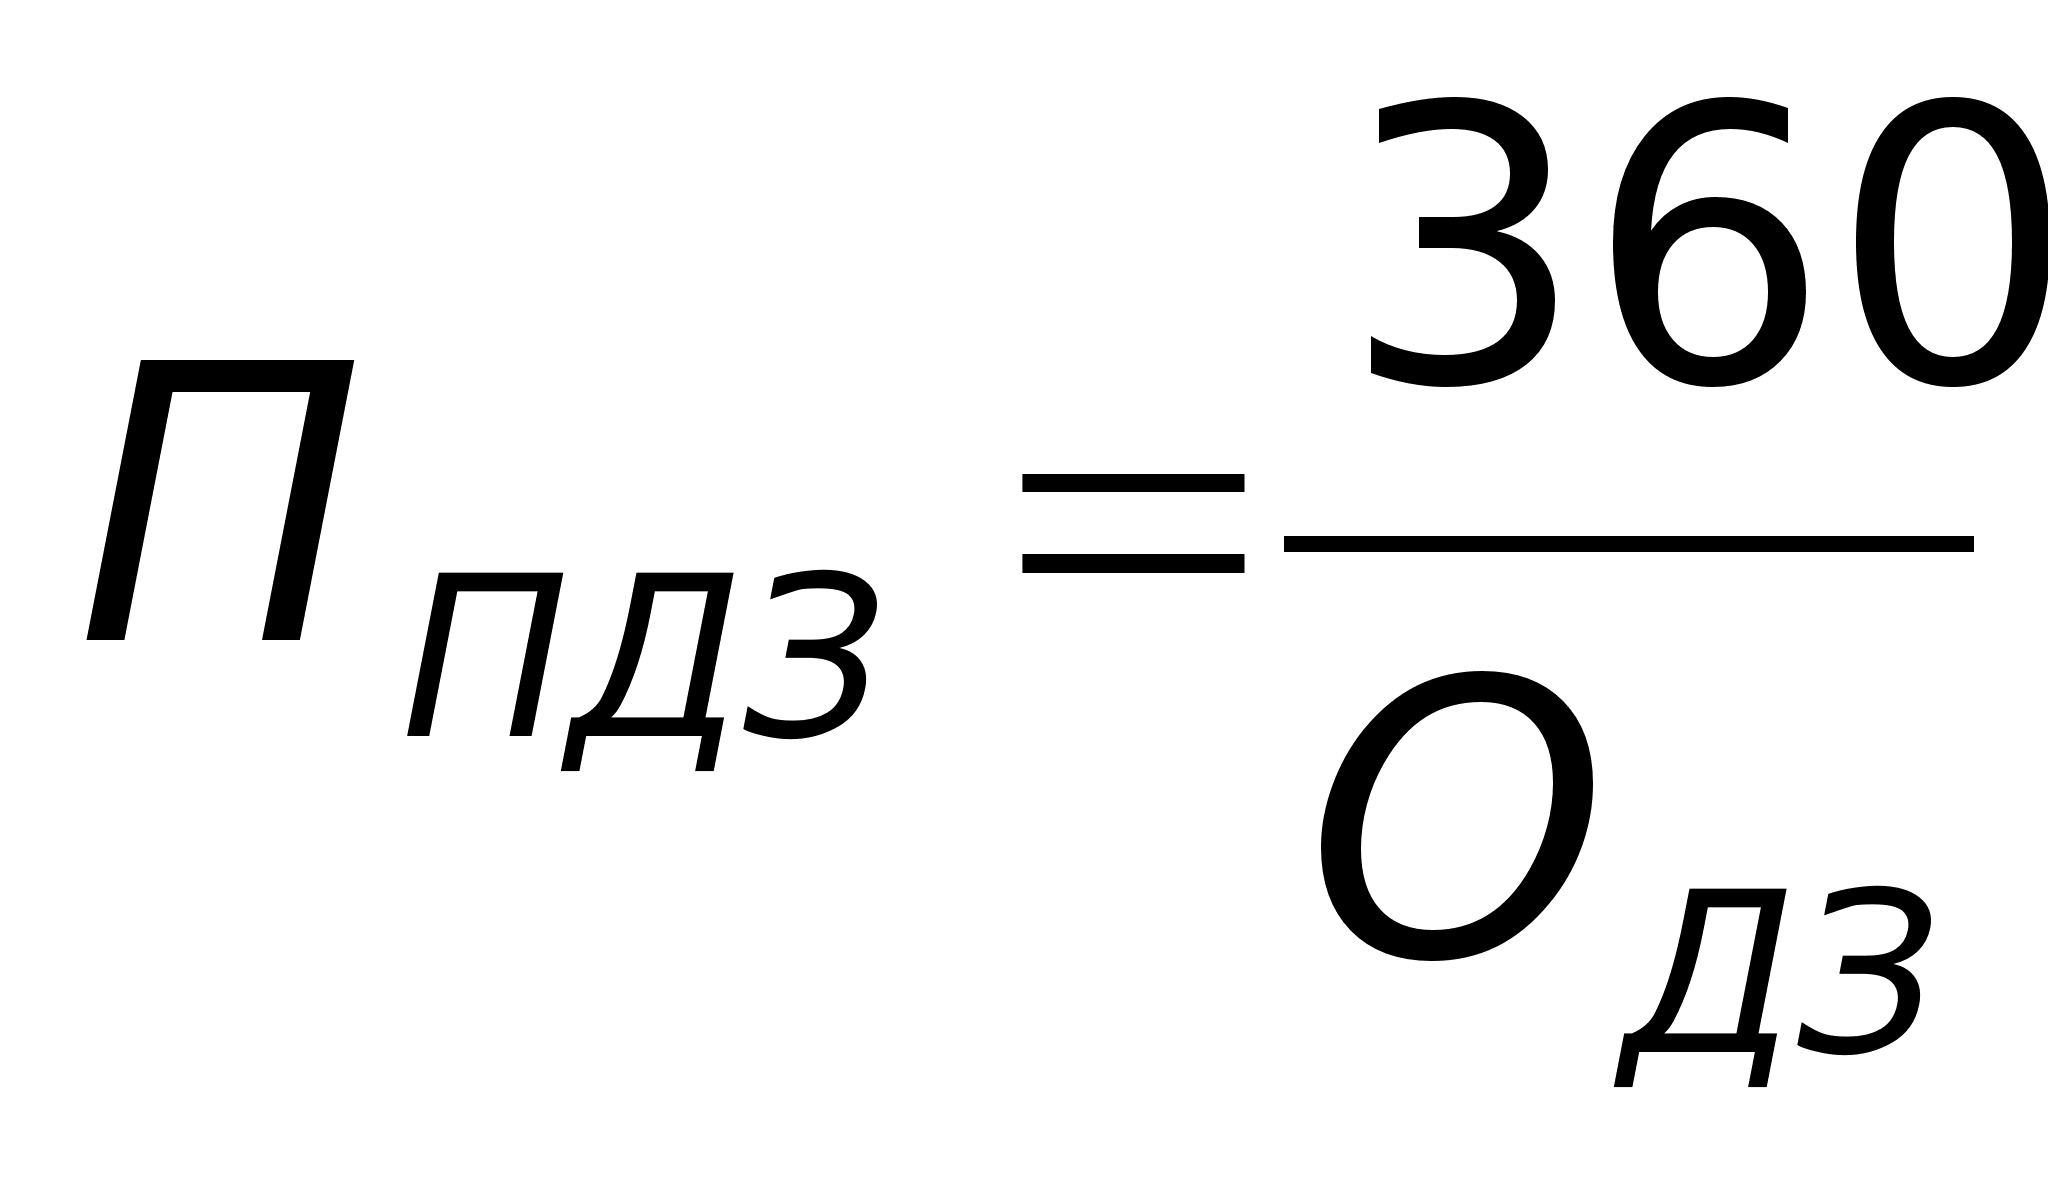 ,
где
ППДЗ – период погашения кредиторской задолженности
Следует иметь в виду, что чем больше срок просрочки, тем выше риск ее непогашения.
Доля дебиторской задолженности в общем объеме текущих активов:
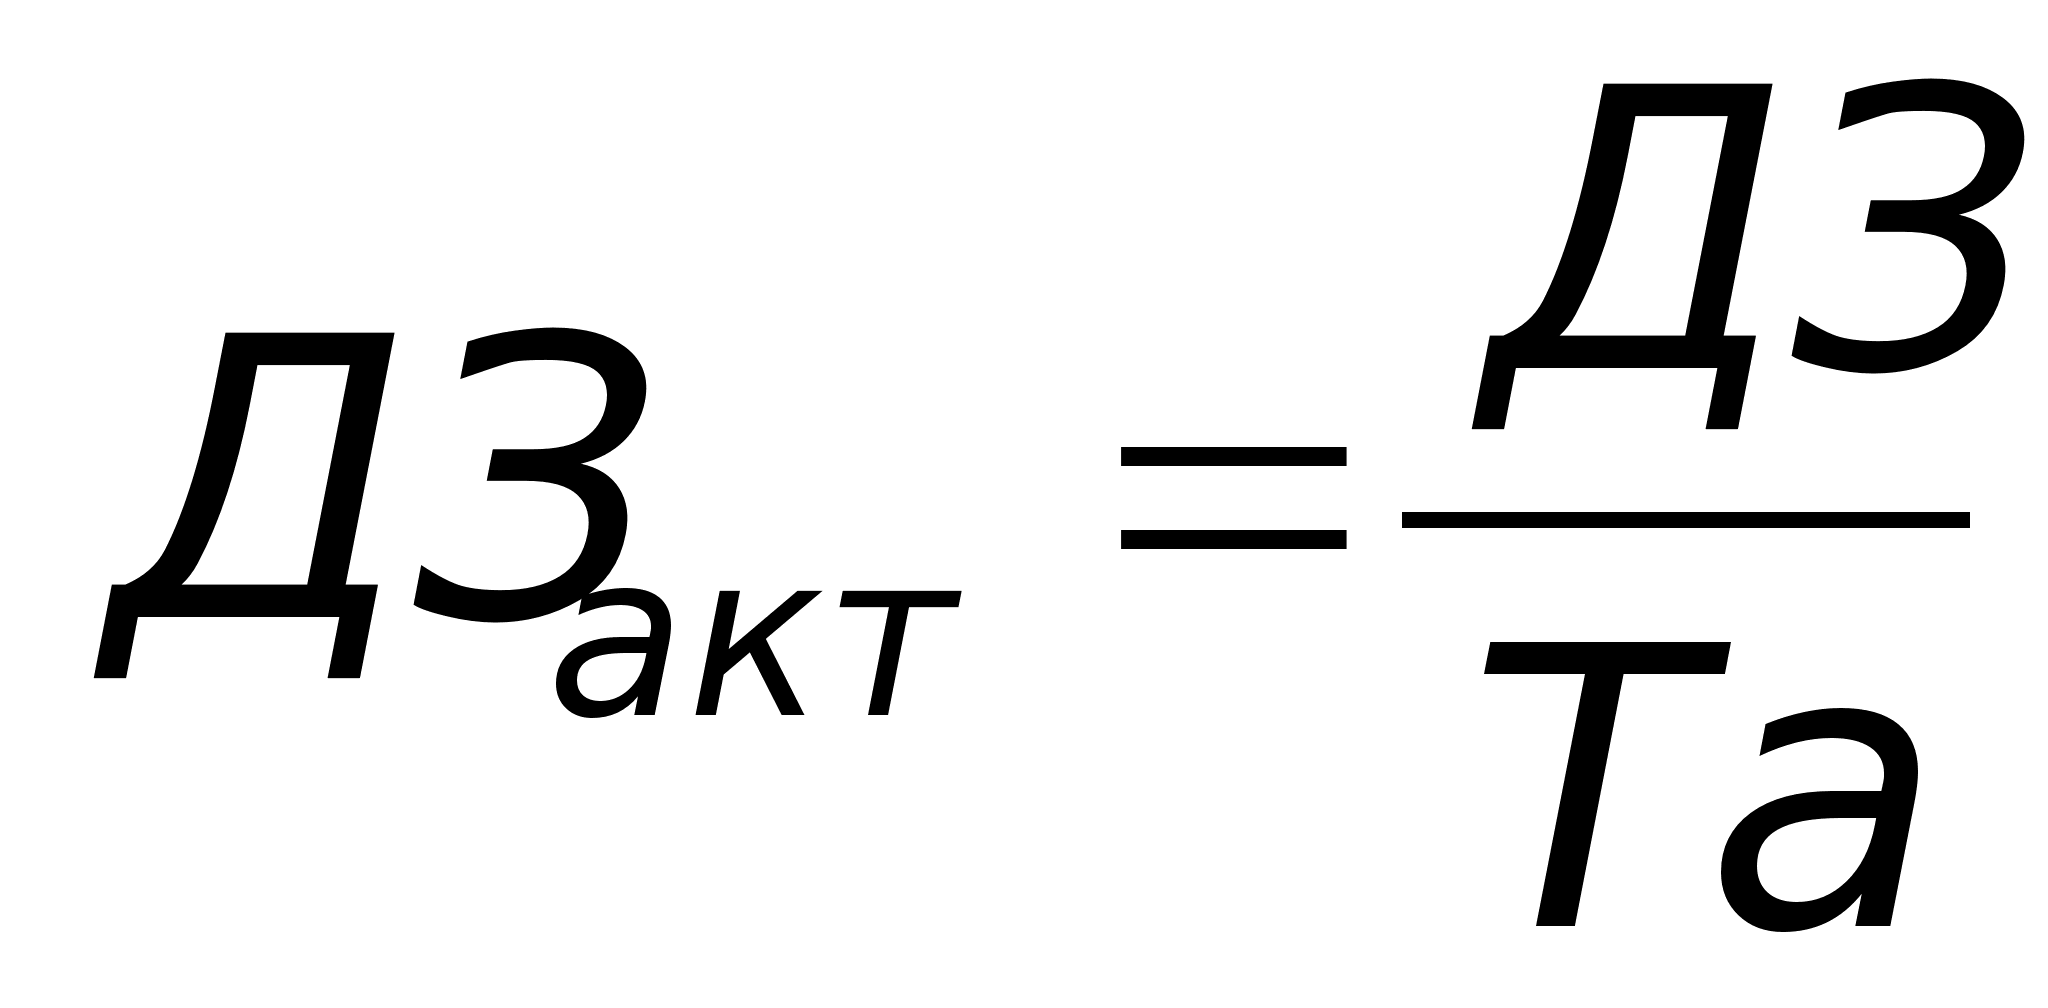 ,
где
ДЗакт – доля дебиторской задолженности в текущих активах
Та – текущие активы
Доля сомнительной дебиторской задолженности в общем объеме текущих активов:
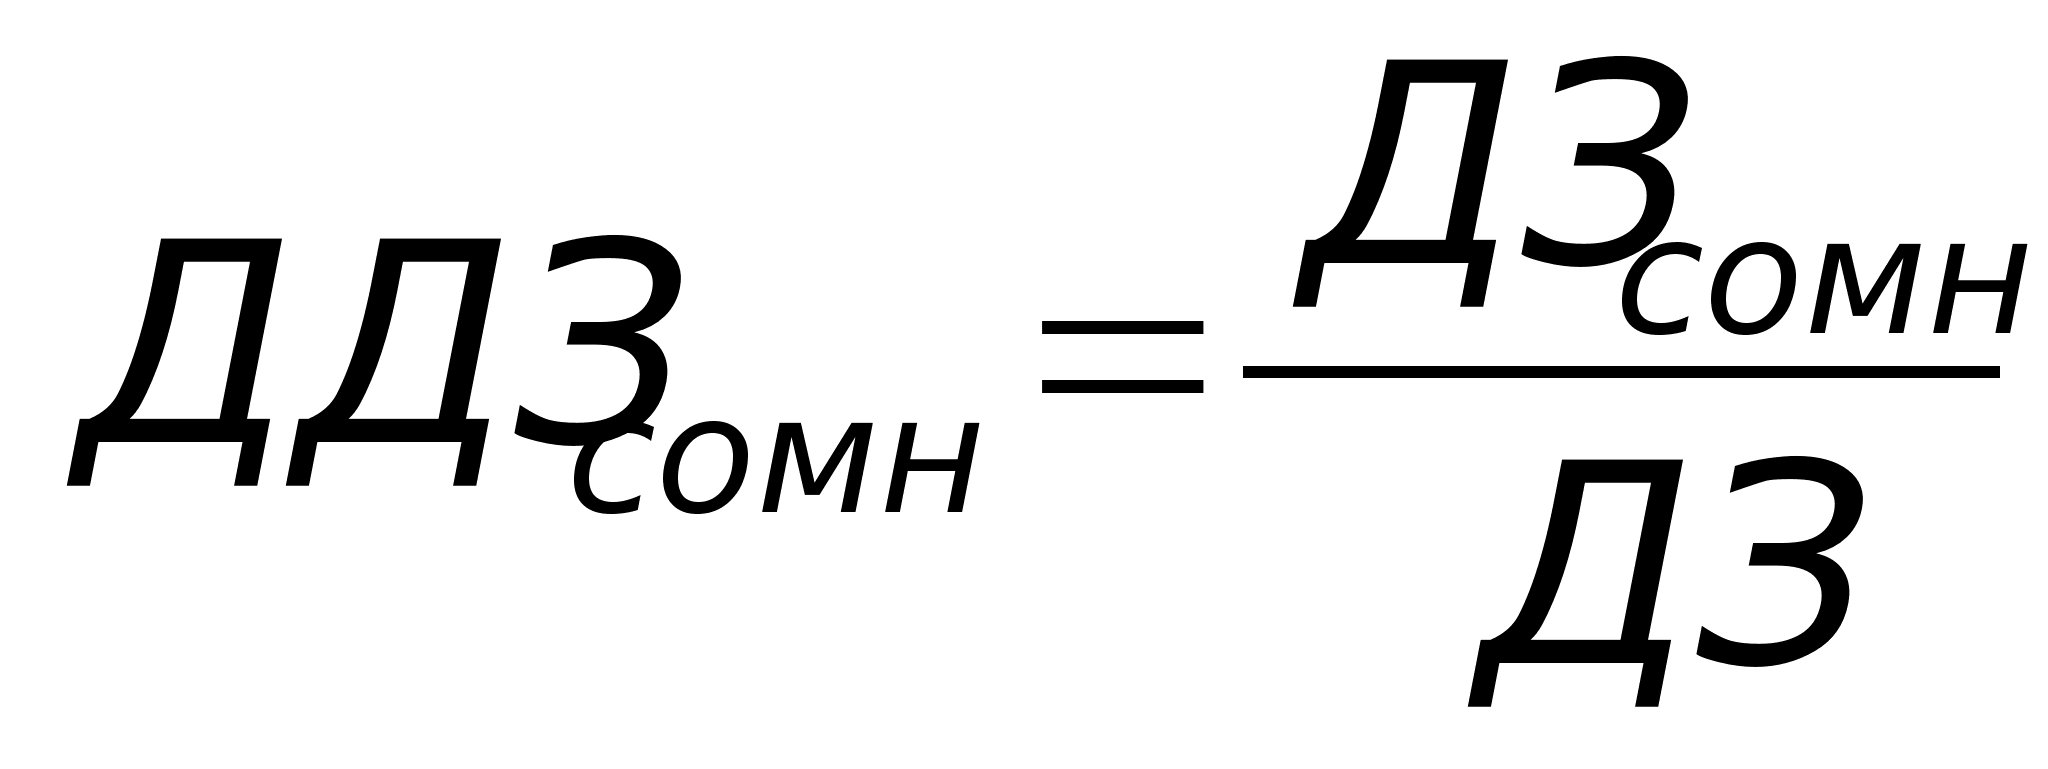 ,
где
ДДЗсомн – доля сомнительной дебиторской задолженности
ДЗсомн – сомнительная дебиторская задолженность
Последний показатель характеризует «качество» дебиторской задолженности. Тенденция к его росту свидетельствует о снижении ликвидности.
Проанализируем оборачиваемость дебиторской задолженности по данным таблицы № 3.
Из расчета показателей оборачиваемости дебиторской задолженности следует, что состояние расчетов с покупателями и заказчиками ухудшилось по сравнению с 1999 годом. Об этом свидетельствует то, что по сравнению с 1999 годом доля сомнительной дебиторской задолженности возросла на 8,79% и составила 50,3% от общей величины дебиторской задолженности. Это произошло за счет нарушения финансовой и платежно-расчетной дисциплины..
Имея в виду, что доля дебиторской задолженности в общем объеме оборотных средств в 2000 году выросла на 23,58% и составила 58,84% от величины текущих активов, можно сделать вывод о снижении ликвидности текущих активов в целом и, следовательно, ухудшении финансового положения организации. Положительным является тот факт, что срок погашения дебиторской задолженности сократился на 69 дней, то есть уменьшился риск ее погашения.
В ходе анализа также определено. что оборачиваемость дебиторской задолженности в 2000 году возросла в 4 раза, что положительно повлияло на финансовое состояние организации.
При сопоставлении дебиторской и кредиторской задолженности (см. данные Таблицы № 2) видно, что кредиторская задолженность на конец 1999 и 2000 гг. превышает дебиторскую, то есть организация перекрыла свои отвлеченные из оборота средства привлечением средств других предприятий. Кроме того, использовала на конец года в своем обороте чужих средств на сумму 237,53 тыс. руб. (631,99-394,46), чем ухудшила финансовое положение других предприятий и улучшила свое финансовое состояние.
Таким образом, на основании проведенного анализа кредиторской и дебиторской задолженности можно сделать вывод, что кредиторская задолженность организации составляет больше половины общей суммы пассивов, что отрицательно повлияло на состояние расчетов организации и в целом на состоянии пассивов организации. Дебиторская задолженность гораздо меньше кредиторской, что также отрицательно сказалось на финансовом положении, поэтому ООО «Дальтраст» необходимо следить за соотношением дебиторской и кредиторской задолженностей.
3.3. Пути снижения кредиторской задолженности
Для дипломной работы наибольший интерес представляет оценка и разработка путей снижения кредиторской задолженности.
Так как в данной организации кредиторская задолженность на конец 2000 года почти в два раза превышает дебиторскую, необходимо регулировать соотношение дебиторской и кредиторской задолженности путем разработки путей снижения кредиторской задолженности (см. рис. 3). К ним относятся:
снижение задолженности по оплате труда;
снижение задолженности по социальному страхованию и обеспечению;
своевременное выполнение обязательств перед бюджетом;
снижение задолженности с прочими кредиторами.
На величину кредиторской задолженности существенное влияние оказывает система безналичных расчетов. Согласно Положению о безналичных расчетах основанием для бесспорного взыскания задолженности по оказанным услугам должны являться только платежные обязательства с фиксированными сроками платежа. Окончательность платежа в основном определяется степенью регулирования договорных отношений между хозяйствующими субъектами.
ВЫВОДЫ И ПРЕДЛОЖЕНИЯ
Данная работа позволила раскрыть состояние учета расчетных операций в организации бухгалтерского учета ООО «Дальтраст».
На основании исследования выявлено, что в учете расчетных операций по расчетам с поставщиками. покупателями и заказчиками, с подотчетными лицами не было обнаружено недостатков, учет соответствует установленным требованиям. В организации учета с дебиторами и кредиторами, а также по авансам полученным, наблюдались незначительные расхождения, которые регулируются с помощью законодательных актов.
В современных условиях хозяйствования ООО «Дальтраст» в виду высокого уровня дебиторской и кредиторской задолженности, следовало бы в своей учетной политике предусмотреть изменение сроков инвентаризации дебиторской и кредиторской задолженности, чтобы выверка расчетов по ним проводилась не в конце года, а ежеквартально.
Вопрос о необходимости формирования резерва по сомнительным долгам (в пассиве), а также сумме сомнительной дебиторской задолженности (актив баланса) должен найти отражение в учетной политике организации на будущий год.
В ходе анализа выявлено, что доля дебиторской задолженности в общем объеме оборотных средств в 2000 году выросла на 23,58% и составила 58,84% от величины текущих активов, это говорит о снижении ликвидности активов в целом и, следовательно, ухудшении финансового положения организации. Также было выявлено, что сумма дебиторской задолженности на