Расчеты с поставщиками
Коэффициент оборачиваемости дебиторской задолженности (12,7) на конец года показал, что дебиторская задолженность почти 13 раз прошла через производственный оборот, что положительно повлияло на финансовое состояние. Однако, доля сомнительной дебиторской задолженности в 2000 году возросла на 8,79% по сравнению с 1999 годом. Это произошло в результате нарушения финансовой и платежно-расчетной дисциплины.
Анализ кредиторской задолженности показал, что она на конец 2000 года снизилась на 71,8 тыс. руб. и составила 631,99 тыс. руб. Это незначительное снижение почти не повлияло на финансовое состояние ООО «Дальтраст», так как основную долю кредиторской задолженности на конец 2000 года составили расчеты с прочими кредиторами в сумме 548,26 тыс. руб.
В ходе анализа кредиторской задолженности было выявлено, что она обусловлена финансовыми затруднениями организации, связанными с тем, что в IV квартале налоговая инспекция арестовала счета ООО «Дальтраст», заставив повторно оплатить налоги в сумме 302,36 тыс. руб., ранее списанные с расчетного счета и задержанные по вине банка.
При сопоставлении дебиторской и кредиторской задолженности было выявлено, что кредиторская задолженность на конец 2000 года превышает дебиторскую почти в 2 раза, то есть организация перекрыла свои отвлеченные из оборота средства привлечением средств других предприятий. Кроме того, использовала на конец года в своем обороте чужих средств на сумму 237,53 тыс. руб., чем ухудшила финансовое положение других организаций и улучшила свое финансовое состояние.
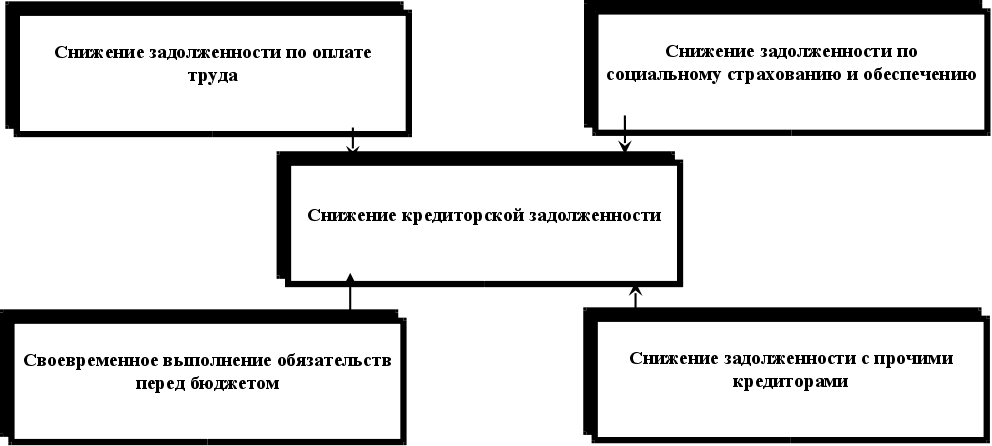
Для улучшения финансового состояния организации необходимо погасить кредиторскую задолженность по расчетам основной деятельности в сумме 213,76 тыс. руб., погасить задолженность с другими кредиторами (согласно договоров по обслуживанию):
с ОАО «Электросвязь» – в сумме 88,98 тыс. руб.;
с отделом охраны – в сумме 67, 53 тыс. руб.;
с подотчетными лицами – в сумме 77,99 тыс. руб.;
за коммунальные услуги – в сумме 75,27 тыс. руб.
Организации также необходимо по возможности иметь большее число заказчиков, чтобы снизить риск неуплаты одним крупным заказчиком и контролировать состояние расчетов с дебиторами и кредиторами по отсроченным и просроченным задолженностям.
СПИСОК ЛИТЕРАТУРЫ
Алексеева М.М. Планирование деятельности фирмы. М.: 1999.
Бабченко Т.Н. Галанина Е.Н., Козлова Е.П. и др. Бухгалтерский учет. - М.: Финансы и статистика, 1998.
Баканов И.И. Шеремет А.Д. Теория экономического анализа. - М.: "Финансы и статистика", 1998.
Балабанов И.Т. Анализ и планирование финансов хозяйствующего субъекта. – М.: - Финансы и статистика, 1998.
Балабанов И.Т. Основы финансового менеджмента. Как управлять капиталом? - М.: ФиС, 1995.
Бухгалтерский учет. Под ред. Безруких П.С. - 2-е изд. Перераб. и доп. М.: Бухгалтерский учет. 1996.
Вакуленко Т.Г. Фомина Л.Ф. Анализ бухгалтерской (финансовой) отчетности для принятия управленческих решений. - М.: С-П., 1999.
Волков Н.Г. Оценка товарно-материальных ценностей в учете и отчетности. //Бухгалтерский учет - 1996 - № 11.
Герасимова А.К., Скапенкер М.С. Счета-фактуры: вопросов больше, чем ответов. //Экономика и жизнь - 1997 - № 3.
Грузинов В.П., Грибов В.Д. "Экономика предприятия": Учеб. Пособие. – М.: Финансы и статистика, 1998.
Друри Колин. Введение в управленческий и производственный учет: Пер. с англ./ Под ред. С.А.Табалиной. - М.: Аудит, ЮНИТИ, 1994.
Данилевский Ю.А. Особенности проведения аудиторской проверки операций с товарно-материальными ценностями. //Главбух - 1996 - № 1.
Ефимова О.В.. «Как анализировать финансовое положение предприятия»; М:1994.
Жминько С.И. Финансовый учет на предприятиях. - Ростов н/Д: изд-во "Феникс", 1998.
Захарова А.В. Расчеты с бюджетом по НДС на основе счетов-фактур. //Бухгалтерский учет - 1997 - специальный выпуск.
Инструкцией о порядке выдачи доверенностей на получение товарно-материальных ценностей и отпуска их по доверенности», утвержденной Постановлением Государственного Комитета статистики РФ от 30.10.97 г. № 71а.
Инструкция Государственной налоговой службы РФ от 11.10.95 № 39 "О порядке исчисления и уплаты налога на добавленную стоимость".
Инструкция по применению плана счетов бухгалтерского учета финансово-хозяйственной деятельности предприятий (утв. Приказом Минфина РФ от 28.12.1994 № 173).
Ковалев В.В. Финансовый анализ: управление капиталом, выбор инвестиций, анализ отчетности. - М.: ФиС, 1996.
Ковалев Н.И.. «Анализ финансового состояния предприятий»; М:1997 .
Кожекин Г. Я., Синица Л. М. Организация производства, - Минск: ИП “Экоперспектива”, - 1998.
Комлев Н.В. Пять лет на рынке бухгалтерских программ. Журн. Бухгалтерский учет № 1, 1996.
Комлев Н.В. Пять лет на рынке бухгалтерских программ. Журн. Бухгалтерский учет № 1, 1996.
Куликов Л.М. "Основы экономических знаний": Учеб. Пособие. - М.: Финансы и статистика, 1998.
Методические положения по оценке финансового состояния предприятий и установлению неудовлетворительной структуры баланса, утв. Распоряжением Федерального управления № 31-р от 12.08.1994 г.
Нидлз Б., Андерсон Х., Колдуэл Д. Принципы бухгалтерского учета: Пер. с англ./ Под ред. Я.В.Соколова. - М.: Финансы и статистика, 1993.
Николаева С.А. Особенности учета затрат в условиях рынка: система «Директ-костинг». Теория и практика. - М.: Финансы и статистика, 1993.
Основы нормативного регулирования бухгалтерского учета в России / Под ред. и с комментариями А.С. Бакаева. – М.: Бухгалтерский учет, 1995. Палий В.Ф., Палий В.В. Финансовый учет Выпуски 1-4. - М.: «Союзаудит», 1996.
Палий В.Ф. Основы калькулирования. - М.: Финансы и статистика, 1987.
Патров В.В., Василевич И.П. Учет товарных потерь Бухгалтерский учет 1996 №10.
План и корреспонденция счетов бухгалтерского учета: Метод. пособие / Руководитель авторск. коллектива А.С. Бакаева. – М.: «Инвест-Фонд», 1995.
Положение о безналичных расчетах в РФ (Центробанк РСФСР от 9 июля 1992 г. №14)
Рахман З., Шеремет А. Бухгалтерский учет в рыночной экономике. М., Инфра-М, 1996. Шалашова Н.Т., Шалашов В.П. Валютные расчеты и бухгалтерский учет валютных операций при экспортно-импортных коммерческих операциях. АО «Бизнес-школа» «Интел-синтез». – М.: 1995.
Стоянова Е. С. Финансовый менеджмент: теория и практика. -М.: Перспектива, 1996.
Стуков С.А. Система производственного учета и контроля. - М.: Финансы и статистика, 1988.
Учет поступления товаров от поставщиков Бухгалтерский учет 1996 №2.
Федеральный закон от 05.08.2000 № 117-ФЗ. Налоговый кодекс Российской Федерации (часть вторая).
Федеральный закон от 31.07.98 № 146-ФЗ. Налоговый кодекс Российской Федерации (часть первая).
Экономическая школа: научно-популярный иллюстрированный журнал выпуск №3, 1993. – 347 стр.
ПРИЛОЖЕНИЯ
Таблица № 1
Технико-экономические показатели деятельности ООО «Дальтраст» за 1999 – 2000 годы
-
Показатели
ед. изм.
1999
2000
темпы роста в %
к 1999
1. Объем реализованных услуг тыс. руб. 3509,74 4048,52 115,4 2. Среднесписочная численность работающих чел. 20 18 90,0 3. Фонд заработной платы тыс. руб. 986,89 952,18 96,5 4. Среднегодовая заработная плата тыс. руб. 49,34 52,90 107,20 5. Производительность труда тыс. руб. 175,49 224,92 128,2 6. Себестоимость услуг тыс. руб. 3087,51 3822,81 123,8 7. Затраты на 1 руб. услуг тыс. руб. 0,88 0,94 106,8 8. Среднегодовая стоимость основных фондов тыс. руб. 228,2 316,67 138,7 9. Фондоотдача тыс. руб. 15,38 12,78 83,1 10. Балансовая прибыль тыс. руб. 422,23 225,71 53,5 11. Рентабельность услуг % 12,0 5,6 46,3
Р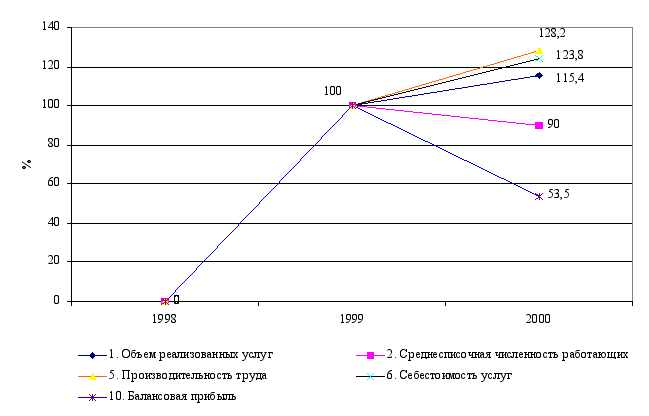
ис.1
Динамика основных технико-экономических показателей ООО «Дальтраст»
Приложение
Образец договора №_________
на поставку продукции (товаров)
г.____________________ "____"_____________200 __г.
_____________________________ , в дальнейшем именуемое Поставщик, в лице _________________________________, действующего на основании _______________,с одной стороны, и ________________________________, в дальнейшем именуемый Покупатель, в лице ____________________________________
действующего на основании ____________________________ с другой стороны, во исполнение _________________________________________________________________
(указывается основание заключения договора соглашение сторон, госзаказ, сложившиеся длительные хозяйственные связи и т.п.)
заключили договор о нижеследующем:
1. Поставщик обязуется поставить, Покупатель принять и оплатить продукцию (товар) по номенклатуре (ассортименту) и в количестве:_________________________________
2. Качество и комплектность продукции (товара) должны соответствовать
___________________________________________________________________________
(указываются номера, индексы, даты утверждения стандартов, технических условий, чертежей; описываются образцы, порядок их представления и хранения; приводятся дополнительные требования, согласованные сторонами).
3. Оплата продукции (товара) производится по ценам:
___________________________________________________________________________
(указываются наименование, дата и орган, утвердивший обязательный для сторон документ о цене, при отсутствии его - цена согласованная сторонами самостоятельно, в случаях , предусмотренных законом, например: при поставке продукции (товара), которая перестала пользоваться спросом, при поставке продукции с изменением ее комплектности и за срочное исполнение заказов; особо модных товаров и т.д.).
4. Поставка продукции (товара) производится в следующие сроки
___________________________________________________________________________
Количество продукции (товара), недопоставленное в период поставки подлежит (не подлежит) восполнению ______________________________________________________
Досрочная поставка продукции (товара) допускается _____________________________
(указать пределы или не допускается вообще).
5. Сумма договора составляет ___________________________________________рублей.
При изменении объема поставки или цен сумма соответственно изменяется.
6. Расчеты за поставленную продукцию (товар) производятся путем: ________________
Покупатель вправе полностью или частично отказаться от оплаты платежных требований Поставщика в случае: ______________________________________________
(приводятся основания отказов)
7. Тара, упаковка и маркировка должны соответствовать __________________________
(указываются стандарты, технические условия, другая техническая документация)
Дополнительные требования к таре, упаковке и маркировке: _______________________
8. Продукция (товар) доставляется Покупателю _________________________________
Покупатель производит выборку продукции (товара) в следующем порядке: ___________________________________________________________________________
(указывается порядок выборки, способ уведомления о готовности продукции (товара).
Расходы по доставке относятся на _____________________________________________
(покупателя, поставщика)
в соответствии с ______________________________________ или соглашением сторон.
(№ прейскурантов)
9. Приемка продукции (товара) по количеству и качеству производится в соответствии с Инструкциями Госарбитража №№ П-6, П-7.
Вызов иногороднего Поставщика для участия в составлении актов приемки обязателен в случаях ________________________________________________________
10. За нарушение сроков поставки Поставщик уплачивает Покупателю неустойку в размере __________% от стоимости недопоставленной продукции (товара).
За необоснованный отказ от оплаты платежных требований Поставщика подлежит уплате штраф в размере _______________%.
11. Прочие условия __________________________________________________________
12. Настоящий договор действует с "____" ____ 200__года по "___"___ 200__года.
13. Во всем остальном, что не предусмотрено настоящим договором, стороны руководствуются Положением о поставках продукции производственно-технического назначения (товаров народного потребления).
14. Юридические адреса и реквизиты сторон:
Поставщик:_________________________________________________________________
Покупатель:________________________________________________________________
15. К договору прилагается ___________________________________________________
(приводится перечень приложений)
16. Подписи сторон:
Поставщик Покупатель
______________________ ______________________
М.П. М.П.
Приложение № 2
Форма 1
Лимитная карта
|
Предприятие |
Отдел снабжения |
Со склада № |
Цеху № (участку) |
Заказ № | Лимитная карта на |
Номенклатурный № __ г. |
|
|
Наименование материала |
Марка | Размер |
Единица измерения |
Предварительный лимит |
Окончательный лимит |
Плановая цена | |
| руб. | |||||||
Материалы но настоящей
карте доверяется получить _____________
подпись которого удостоверяется Начальник отдела снабжения
Начальник цеха (участка)
Руководитель группы
Бухгалтер
_______________________
(подпись доверенного лица)
|
Затребовано |
Отпущено со склада |
Виза ОТК |
|||||
|
Дата |
Количество |
Подпись |
Количество |
Расписка получателя |
Зачет лимита по замене |
Остаток |
|
Всего отпущено Зав. складом
Приложение № 3
Бухгалтерские записи по счету 60 “Расчеты с поставщиками и подрядчиками”
| № |
Содержание операций |
Корреспондирующие счета |
|
|
дебет |
кредит |
||
| 1 | Приняты к оплате счета поставщиков и подрядчиков за поставленные ими материальные ценности и услуги для внутренних подразделений, имеющих отдельные балансы | 79 | 60 |
| 2 | Приняты к оплате счета поставщиков и подрядчиков за услуги, оказанные при ликвидации или предотвращении стихийных бедствий; расходы по доставке возвратной тары | 80 | 60 |
| 3 | Акцептованы счета-фактуры поставщиков за поступившие и оприходованные материалы (без использования счета 15); также за транспортные услуги по неотфактурованным поставкам: излишки по приемке | 10 | 60 |
| 4 | Приняты к оплате счета-фактуры поставщиков за поступившие МБП | 12 | 60 |
| 5 | Приняты к оплате счета поставщиков и подрядчиков за выполненные ими работы и оказанные услуги для капитального строительства | 08 | 60 |
| 6 | Приняты к оплате счета-фактуры за приобретенные ТМЦ (при использовании счета 15) | 15 | 60 |
| 7 | Отражена сумма НДС | 19 | 60 |
| 8 | Акцептованы счета поставщиков за выполненные ими работы и оказанные услуги, в т.ч. предоставление энергии, газа, пара, воды, для цехов основного и вспомогательных производств, общепроизводственных и общехозяйственных нужд | 20, 23, 25, 26 | 60 |
| 9 | Отражены операции по оказанию различных услуг поставщиками в связи с обнаруженным внешним браком: за услуги при его исправлении и по гарантийному ремонту | 28 | 60 |
| 10 | Акцептованы счета поставщиков за выполненные ими работы и оказанные услуги, в т.ч. за электроэнергию, газ и т.п. для нужд обслуживающих производств и хозяйств | 29 | 60 |
| 11 | Акцептованы счета поставщиков и подрядчиков за оказанные ими услуги при производстве некапитальных работ | 30 | 60 |
| 12 | Счета поставщиков и подрядчиков приняты к оплате за выполненные услуги при производстве работ, относящихся к расходам будущих периодов | 31 | 60 |
| 13 | Приняты к оплате счета поставщиков за приобретенные товары, в т.ч. НДС | 41 | 60 |
| 14 | Приняты к оплате счета поставщиков и подрядчиков за оказанные ими услуги и выполненные работы при сбыте продукции (транспорт, энергия) | 43 | 60 |
| 15 | Акцептованы счета поставщиков за оказанные ими услуги и выполненные работы при приобретении товаров (в торговых и т.п. предприятиях) | 44 | 60 |
| 16 | Возврат сумм поставщиками ранее им перечисленных и неиспользованных плановых платежей; возврат сумм перебора тарифов (фрахта) | 50 | 60 |
| 17 | Перечислены поставщиками суммы, ранее отраженные по пересчетам; возврат перебора тарифов (фрахта) | 51, 52 | 60 |
| 18 | Отражен зачет задолженности между поставщиками (подрядчиками) и покупателями (заказчиками) | 62 | 60 |
| 19 | Приняты к оплате счета поставщиков и подрядчиков за поставленные ими материальные ценности и услуги для внутренних подразделений, имеющих отдельные балансы | 79 | 60 |
| 20 | Отражены операции, связанные с транспортным получением, отгрузкой и реализацией грузов (материалов, товаров) в торговле и т.п. | 60 | 46 |
| 21 | При поступлении различных ТМЦ обнаружена их недостача до оприходованная в пределах норм естественной убыли: недостача ТМЦ сверх норм естественной убыли, образовавшаяся по вине предприятия | 84 | 60 |
| 22 | Погашена задолженность перед поставщиками или подрядчиками | 60 |
50, 51, 52, 55 |
| 23 | При оплате счетов-фактур произведены зачеты по предварительно выданным авансам и оплаченным счетам поставщиков и подрядчиков | 60 | 61 |
| 24 | Суммы задолженности покупателей зачтены в погашение долгов перед поставщиками | 60 | 62 |
| 25 | Отражены суммы, зачтенные при взаимных расчетах | 60 | 76 |
| 26 | Задолженность перед поставщиками и подрядчиками погашена дочерними предприятиями | 60 | 78 |
| 27 | Отражены суммы списания кредиторской задолженности с истекшими сроками исковой давности | 60 | 80 |
| 28 | Задолженность перед поставщиками и подрядчиками погашена полученными краткосрочными или долгосрочными кредитами банков (оплата акцептованных платежных документов) | 60 | 90,92 |
Таблица № 2
Изменение кредиторской и дебиторской задолженности за 1999 – 2000 годы
|
Показатели |
Остаток на конец 1999 г. |
Возникновение обязательств в 2000 г. |
Погашено обязательств в 2000 г. |
Остаток на конец 2000 г. |
|
Кредиторская задолженность |
703,79 |
26234,62 |
26406,42 |
631,99 |
| Краткосрочная, в т.ч.: | 703,79 | 26234,62 | 26406,42 | 631,99 |
| просроченная | 0 | 0 | 0 | 0 |
| из нее длительностью свыше 3-х месяцев | 0 | 23,03 | 0 | 23,03 |
|
Дебиторская задолженность |
243,73 |
23618,97 |
23468,24 |
394,46 |
| - краткосрочная | 243,73 | 23618,97 | 23468,24 | 394,46 |
| - долгосрочная | 0 | 302,36 | 0 | 302,36 |
| в т.ч. просроченная | 0 | 0 | 0 | 0 |
| из нее длительностью свыше 3-х месяцев, платежи по которой ожидаются через 12 месяцев | 302,36 | 0 | 302,36 |
Таблица № 3
Структура кредиторской и кредиторской задолженности за 1999 – 2000 годы
|
Показатели |
1999 г. |
уд. вес % |
2000 г. |
уд. вес % |
абсолютное отклонение (+/-) |
относит. отклонение (+/-) |
|
Сумма пассива |
1044,33 |
100 |
1127,45 |
100 |
83,12 |
0,0 |
|
Кредиторская задолженность, всего, в т.ч. |
703,79 |
67,4 |
631,99 |
56,1 |
-71,8 |
-11,3 |
| перед бюджетом | 38,39 | 5,5 | 48,45 | 7,7 | 10,06 | 2,2 |
| по оплате труда | 60,54 | 8,6 | 31,03 | 4,9 | -29,51 | -3,7 |
| по социальному страхованию и обеспечению | 31,65 | 4,5 | 4,25 | 0,7 | -27,4 | -3,8 |
| прочие кредиторы | 573,21 | 81,4 | 548,26 | 86,7 | -24,95 | 5,3 |
|
Сумма актива |
1044,33 |
100 |
1127,45 |
100 |
83,12 |
0,0 |
|
Дебиторская задолженность, всего, в т.ч. |
243,73 |
23,3 |
394,46 |
35,0 |
150,73 |
11,7 |
| по предъявленной претензии к банку | 0 | 0,0 |
302,36 |
76,7 | 302,36 | 76,7 |
| прочие дебиторы, в т.ч.: | 243,73 | 100 | 92,1 | 23,3 | -151,63 | -76,7 |
| с бюджетом | 158,4 | 65 | 50,05 | 54,3 | -108,35 | -10,7 |
| по расчетам с прочими дебиторами и кредиторами | 85,33 | 35 | 42,05 | 45,7 | -43,28 | 10,7 |
Р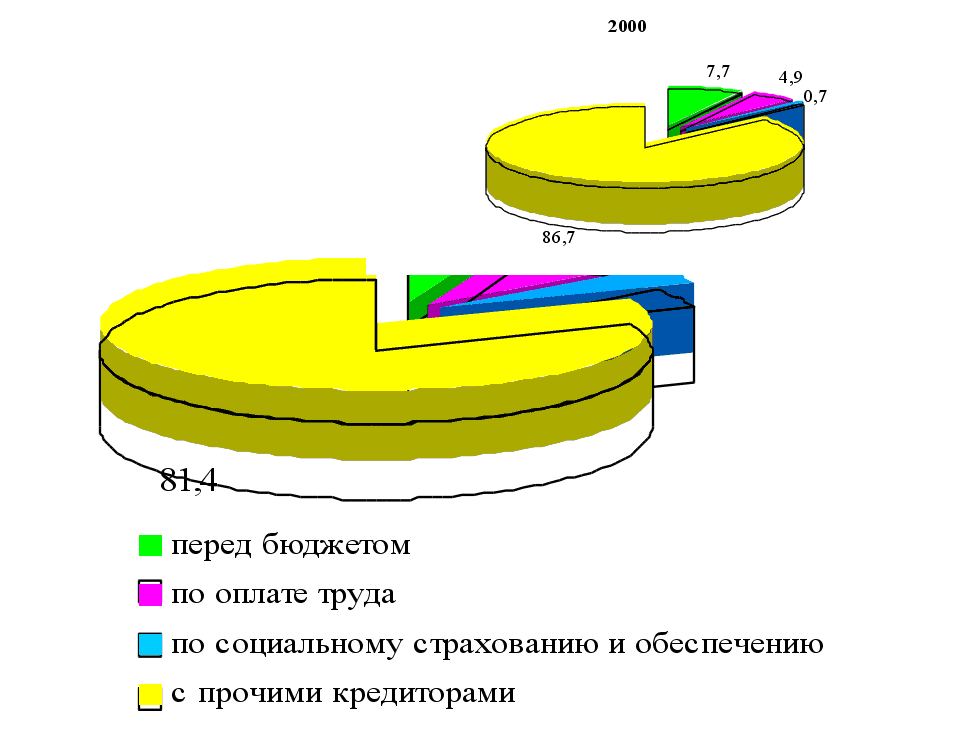
ис.
2
Динамика структуры кредиторской задолженности за 1999 – 2000 годы
Таблица № 4
Динамика кредиторской задолженности по основным кредиторам за 1999 – 2000 годы
|
Показатели |
1999 год |
2000 год |
отклонение (+/-) |
| ООО "Сергеевский леспромхоз" | 387,67 | 213,76 | -173,91 |
| ОАО "Электросвязь" | 44 | 88,98 | 44,98 |
| Отдел охраны при ОВД | 58,9 | 67,53 | 8,63 |
| Расчеты с подотчетными лицами | 101,17 | 77,99 | -23,18 |
| Коммунальные услуги | 60,12 | 75,27 | 15,15 |
| Всего | 651,86 | 523,53 | -128,33 |
Таблица № 5
Показатели оборачиваемости кредиторской задолженности ООО «Дальтраст» за 1999 – 2000 годы
|
Показатели |
1999 г. |
2000 г. |
Отклонение (+/-) |
| Сумма пассива | 1044,33 | 1127,45 | +83,12 |
| Кредиторская задолженность | 703,79 | 631,99 | -71,8 |
| Средняя кредиторская задолженность, тыс. руб. | 351,90 | 667,88 | +315,98 |
| Оборачиваемость кредиторской задолженности, в оборотах | 9,97 | 6,06 | -3,91 |
| Период погашения кредиторской задолженности, дни | 36,1 | 59,39 | 23,29 |
Таблица № 6
Оценка состояния дебиторской задолженности по срокам образования за 2000 год, тыс. руб.
|
Статьи дебиторской задолженности |
Всего на конец года |
уд. вес % |
В том числе по срокам образования |
|||
|
до 1 мес. |
от 1 до 3 мес. |
свыше 3 мес. |
более 1 года |
|||
| Прочие дебиторы, в т.ч.: | 394,46 | 100 | 50,05 | 17,92 | 24,13 | 302,36 |
| - по претензии | 302,36 | 76,7 | 0 | 0 | 0 | 302,36 |
| - переплата финансовым органам | 50,05 | 12,7 | 50,05 | 0 | 0 | 0 |
| - по имущественному страхованию | 17,92 | 4,5 | 0 | 17,92 | 0 | 0 |
| - по расчетам с поставщиками | 24,13 | 6,1 | 0 | 0 | 24,13 | |
| Всего дебиторская задолженность | 394,46 | 100 | 50,05 | 17,92 | 24,13 | 302,36 |
Таблица № 7
Данные для расчета оборачиваемости дебиторской задолженности за 1999 2000 годы
|
Показатели |
Ед. изм. |
Годы |
Отклонение (+/-) |
|
|
1999 |
2000 |
|||
| 1. Выручка от реализации | тыс. руб. | 3509,74** | 4048,52** | +538,78 |
| 2. Средняя дебиторская задолженность | тыс. руб. | 954,18 | 319,1 | -635,08 |
| 3. Сумма текущих активов | тыс. руб. | 695,45*** | 670,39*** | -25,06 |
| 4. Оборачиваемость дебиторской задолженности | кол-во раз | 3,7 | 12,7 | +9 |
| 5. Срок погашения дебиторской задолженности | дни | 97,92 | 28,40 | -69,52 |
| 6. Доля дебиторской задолженности в текущих активах | % | 35,01 | 58,84 | +23,58 |
| 7. Доля сомнительной дебиторской задолженности | % | 41,51 | 50,3 | +8,79 |
| 8. Общая сумма дебиторской задолженности | тыс. руб. | 243,73 | 394,46 | +150,73 |
| 9. Сомнительная дебиторская задолженность | тыс. руб. | 101,18* | 198,4* | +97,22 |
*** - данные взяты из баланса организации за 1999 и 2000 годы
** - показатели взяты из формы № 2 годовой бухгалтерской отчетности ООО «Дальтраст» за 1999 и 2000 годы
- данные взяты из справки бухгалтерии о состоянии активов за 1999 и 2000 годы.
Рис.3
Пути снижения кредиторской задолженности ООО «Дальтраст»