Система "Директ-Костинг"
10

 100
500
5

0 100 200 300 п 0 100 200 300 п
Рис 3.1 Постоянные затраты по отношению Рис. 3.2 Постоянные затраты по
ко всему объему. отношению к единице продукции.
 Зпер. Зпер/шт.
 4
8
6
3
Зпер/шт.
4 2
2 1



1 2 3 1 2 3
Рис. 3.3 Пропорциональные затраты Рис. 3.4 Пропорциональные затраты
На весь объем производства. В расчете на единицу продукции.
К пропорциональным относятся прежде всего прямые затраты, например заработная плата производственных рабочих, основные материалы. Линейную функцию совокупных затрат с блоком постоянных затрат можно представить математически следующим образом:
З = Зпост. + Зпер.
Графически эта зависимость выглядит так:

 З
Зпер.
1000 Зпост.


0
п
Рис. 3.4 Линейная функция поведения совокупных затрат.
Аналогичным образом можно составить уравнение для затрат в расчете на единицу выпускаемой продукции:
В виде графика эту зависимость можно представить так:
 З
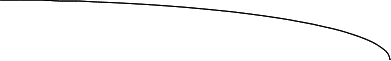
З/шт.
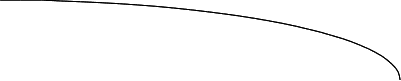
 Зпер./шт.
Зпост./шт.
п
Рис. 3.6 Функция поведения совокупных затрат на единицу продукции.
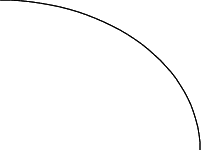
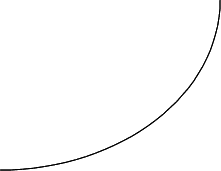
 В том случае,
если относительный
рост затрат
меньше, чем
относительное
увеличение
объема, то говорят
о дегрессивном
поведении
совокупных
затрат. Рис.
3.7 и 3.8
 Зпер. Зпер. Зпер/шт.
10
5 Зпер/шт

 0 100
200 300 п 0 100
200 300 п
Рис. 3.7 Дегрессивные совокупные Рис. 3.8 Дегрессивные затраты
затраты. на единицу продукции.
Коэффициент реагирования затрат при дегрессивном их поведении изменяется в пределах от 0 до 1.
Прогрессивные затраты имеют место тогда, когда относительное увеличение затрат больше объема производства. Коэффициент реагирования затрат в этом случае больше 1. Если объем производства возрастает на 10, а затраты на 15 %, то
Крз – 15/10 = 1,5
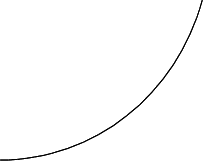 Графически
это можно представить
так:
Зпер. Зпер/шт.

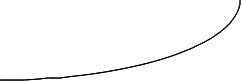
Зпер
Зпер/шт.
0 100 200 300 п 0 100 200 300 п
Рис. 3.9 Поведение прогрессивных Рис. 3.10 Поведение прогрессивных
совокупных затрат. на единицу продукции.
Другим аспектом теории классификации затрат на постоянные – переменные является проблема условности такого из подразделения.
Здесь поднимаются вопросы: есть ли критерии, позволяющие однозначно разделить совокупные затраты на постоянные и переменные; есть ли затраты, которые по их сущности можно отнести к постоянным либо переменным. Эти вопросы достойны отдельного детального рассмотрения, поэтому я не буду рассматривать их в данной работе, а остановлюсь на методах разделения затрат.
3.2 Методы разделения затрат на постоянные и переменные.
Рассмотрим наиболее популярные методы на примере кузовного и автосборочного корпусов автомобильного завода им. И.А. Лихачева.
Метод высшей и низшей точек.
В таблице 3.1 представлена информация о сборке кабин 9шт.) и расходах на содержание и эксплуатацию машин и оборудования (тыс. руб.) кузовного корпуса ЗИЛа за 24 месяца. Из всей совокупности информации выбираем данные за 2 периода с максимальным и минимальным значением объема производства.
Таблица 3.1
Исходные данные для определения уровня затрат методом высшей и низшей точек по кузовному корпусу ЗИЛа.
| Период | Сборка кабин (шт.) | РСЭО тыс. руб. | Период | Сборка кабин (шт.) | РСЭО тыс. руб. | 179 |
| Январь | 17874 | 214 | Январь | 16937 | 200 | |
| Февраль | 17311 | 203 | Февраль | 17486 | 201 | |
| Март | 18582 | 209,05 | Март | 17913 | 208 | |
| Апрель | 17032 | 206 | Апрель | 16662 | 206 | |
| Май | 17088 | 200 | Май | 15414 | 209,05 | |
| Июнь | 16875 | 195 | Июнь | 14177 | 206 | |
| Июль | 15072 | 190 | Июль | 13834 | 194 | |
| Август | 17112 | 193 | Август | 14108 | 195 | |
| Сентябрь | 16201 | 182 | Сентябрь | 12789 | 179,27 | |
| Октябрь | 17726 | 203 | Октябрь | 15789 | 212 | |
| Ноябрь | 15800 | 196 | Ноябрь | 13871 | 201 | |
| Декабрь | 18041 | 211 | Декабрь | 14973 | 201 |
Из таблицы видно, что максимальный объем сборки составил 18582 шт., а минимальный – 12541 шт. расходы на содержание и эксплуатацию машин и оборудования за эти же периоды соответственно равны: 209,05 и 179,27 тыс. руб. разница в уровнях объема производств за эти 2 периода: 18582-12541=6041 шт.; а в уровнях затрат: 209,05-179,27=29,79 тыс. руб. Тогда ставка переменных расходов на 1 кабину составит: 29790/6041=4,93 руб.
Определим абсолютную величину постоянных расходов, которая для любого уровня производства остается неизменной.
Вычислим общую величину переменных расходов для максимального и минимального уровней производства путем умножения ставки переменных расходов на соответствующий объем производства:
18582*4,93=91608 руб.
12541*4,93=61828 руб.
Величина постоянных затрат:
209270-91608=117442 руб.
179270-61828=117442 руб.
Уравнение затрат для данного примера имеет вид:
Y = 117442 + 4.93 X
Y– общая величина расходов на содержание и эксплуатацию машин и оборудования кузовного корпуса; Х – объем сборки кабин.
Подставляя в уравнение различные значения объема производства, можно установит общую величину данного вида затрат.
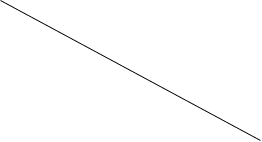
Этот же метод можно представить графически:
РСЭО
209,05
 179,27
117442

0 12541 18582 сборка кабин шт.
Рис. 3.11 Метод высшей и низшей точек.
Точки А и Б – пересечение затрат и объема для минимального и максимально уровней объема производства. Прямая АБ – это линия проведения расходов на содержание и эксплуатацию машин6 и оборудования. Такая точка пересечения этой линии с осью ординат объема показывает величину постоянных расходов
Простота и доступность этого метода послужили причиной его широкого практического применения. Однако необходимо помнить, что его надежность всецело зависит от выбора точек; при этом нужно исключать из расчета случайные, нехарактерные точки.
3.2.2 Метод корреляции.
При использовании этого статистического метода берутся все данные за исследуемый период (табл. 3.1). Все точки наносятся на график, заполняется корреляционное поле. Затем визуально проводится линия совокупных затрат, которая, пересекаясь с осью ординат, также показывает величину постоянных расходов в общей сумме затрат (рис 3.12)
 РСЭО

Сборка кабин
Одной из трудностей в применении директ-костинга является проблема разложения затрат на постоянные – переменные. В этой работе я постаралась показать, что эта трудность устранима. Повсеместное распространение средств вычислительной техники и персональных компьютеров, использование при решении бухгалтерских задач стандартных программ обеспечивает, с одной стороны, оперативное, нетрудоемкое их решение, а с другой – хорошее качество информации, получаемой для анализа, и проведение самого анализа.
Заключение.
В системе директ-костинг все затраты делятся на переменные и постоянные. Постоянные расходы учитывают отдельно, их не распределяют между отдельными видами продукции и не включают в себестоимость продукции, а возмещают общей суммой из выручки.
Основные положения системы директ-костинг – самая точная себестоимость, не так в которой после многочисленных распределений включены все затраты, а та в которую включается затраты, действительно относящиеся к производству данного вида продукции. В системе директ-костинг рассчитывается сумма маржинального дохода, как разница между выручкой от реализации продукции и себестоимостью этой продукции, посчитанной по переменным затратам.
Определяется точка критического объема производства. В этой точке выручка от реализации равна полной себестоимости продукции.
Основными преимуществами директ-костинга являются:
Возможность рассчитывать себестоимость предельной единицы продукции и на основе этого определять точку безубыточности;
Является экономичным методом ведения учета на предприятии, т.к. задача распределения накладных расходов здесь вообще не стоит.
Но есть и свои недостатки:
Не позволяет определить средние затраты на производство продукции, что делает возможным проведение предприятием неоправданно рискованной ценовой политики;
Выводит накладные расходы из сферы контроля над затратами.
Идеальных систем или идеальных методов не бывает. У каждой системы и у каждого метода – свои достоинства и свои недостатки. Главная задача - понять особенности систем и методов с тем, чтобы, нивелируя их негативные стороны, максимально использовать положительные, реализовать заложенные в них преимущества.
Приложение.
Перед составлением смет затрат решают основополагающую для предприятия проблему: подготовка производственной программы в количественном выражении. Первоначально составляют смету использования материалов и только после нее на приобретение основных материалов.
Основной целью сметы является максимальное удовлетворение запросов производства по повышению производственной программы при минимальных затратах на материалы.
Таблица 1
“Годовая смета использования основных материалов”.
| Наименование материалов. | Цех № 1 | Цех № 2 | Всего. | |||||
| Количество, ед. | Цена за ед., руб | Сумма, тыс. руб. | Количество, ед. | Цена за ед., руб | Сумма, тыс. руб. | Количество, ед. | Сумма, тыс. руб. | |
| Материал А, штук | 100000 | 3500 | 350000 | 200000 | 3500 | 700000 | 700000 | 1050000 |
| Материал Б, штук | 5000 | 10000 | 50000 | 10000 | 10000 | 100000 | 100000 | 150000 |
| Итого | 400000 | 800000 | 800000 | 1200000 | ||||
За составление сметы затрат на приобретение основных материалов несет ответственность начальник отдела МТС. Целью сметы является своевременное обеспечение потребностей производства по запланированной для отдела цене материалы. Общий вид сметы представлен в таблице 2.
Таблица 2
“Смета затрат на приобретение материалов”
| Наименование материалов | Материал А | Материал Б |
| Количество единиц материалов по годовой смете, необходимое для удовлетворения спроса производства. | 300000 | 15000 |
| Планируемый запас на конец периода | 30000 | 1500 |
| Итого | 330000 | 16500 |
| Планируемый запас на начало периода | 50000 | 2000 |
| Итого | 280000 | 14500 |
| Планируемая цена за единицу, руб. | 3500 | 10000 |
| Всего расходы на закупки, тыс. руб. | 980000 | 145000 |
Список использованной литературы.
А.С Березной, С. Дубовик “Управленческий учет: вопросы методологии и использования компьютерных информационных систем” / Рынок ценных бумаг 1999 год № 9.
С.А Николаева “Управленческий учет: проблемы адаптации к российской теории и практике”. /Бухгалтерский учет № 1, 2, 3 1996 год.
С.А. Николаева “Учет затрат на производстве: система "директ-костинг", М. 1993 год.
Макальская “Учет на преприятии”, М., 1994г.
Введение в управленческий учет. Под ред. Басовского Л.Е., М. 1996 г.