Учёт, анализ, аудит оплаты труда

 онда
заработной
платы


объём производства структура прямая оплата труда
 продукции
(VВП) производства
(УДi) за
единицу
продукции (УЗП)


удельная трудоёмкость уровень оплаты труда
продукции (УТЕ) за 1 чел-ч. (ОТ)
Рисунок 2 - Схема факторной системы переменного фонда зарплаты
Для определения влияния этих факторов на абсолютное и относительное отклонение заработной платы используем данные таблицы 14.
Таблица 14 - Исходные данные расчёта влияния факторов на абсолютное и относительное отклонение фонда заработной платы за 2001 год
| Данные | Сумма, тыс. руб. |
|
Фонд заработной платы: по плану |
7776 |
| по плану, пересчитанному на фактический объём производства продукции при плановой структуре | 8087 |
| по плану, пересчитанному на фактический объём производства продукции и фактическую структуру | 8281 |
| фактически при фактической удельной трудоёмкости и плановом уровне оплаты труда | 7200 |
| фактически | 7633 |
|
Отклонение от плана: абсолютное |
-143 |
| относительное | -454 |
Исходя из данных таблицы 14, производится расчёт влияния факторов на изменение переменной части фонда заработной платы.
Таблица 15 - Расчёт влияния факторов
| Фактор |
∆ФЗПабс |
∆ФЗПотн |
| Объём производства продукции | + 311 | - |
| Структура производственной продукции | + 194 | + 194 |
| Удельная трудоёмкость продукции | - 1081 | - 1081 |
| Уровень оплаты труда | + 433 | + 433 |
| Итого | -143 | - 454 |
Результаты расчётов свидетельствуют о том, что на ремонтно-механическом заводе имеется недостача переменной заработной платы. Она произошла вследствие того, что планировалось принять на работу на 6 человек рабочих-сдельщиков больше, чем отработало фактически.
Но в целом, анализируя переменную часть фонда заработной платы за три года, можно сделать вывод, что предприятие работает стабильно. Темпы роста производительности труда рабочих-сдельщиков были на уровне темпов роста оплаты их труда.
Затем следует проанализировать причины изменения постоянной части фонда оплаты труда.
3.2. Анализ постоянной части фонда оплаты труда
К постоянной части фонда оплаты труда относят;
зарплата рабочих-повременщиков;
зарплата служащих;
все виды оплат.

Фонд повременной
з

 аработной
платы
 среднесписочная
среднегодовая
зарплата

 численность
(ЧР) одного
рабочего (ГЗП)
количество
отработанных
среднедневная
зарплата


 дней рабочим
в среднем
одного
рабочего (ДЗП)
за год (Д)
средняя
среднечасовая
зарплата
 продолжительность
одного
рабочего (ЧЗП)
смены (П)
Рисунок 3 - Детерминированная факторная система фонда заработной платы рабочих-повременщиков
Как видно из схемы фонд заработной платы этих категорий работников зависит от среднесписочной численности и среднего заработка за соответствующий период времени. Для детерминированного факторного анализа абсолютного отклонения по фонду повременной зарплаты требуется данные, предусмотренные в таблице 16.
Таблица 16 - Исходные данные для анализа повременного фонда
заработной платы
| Показатель | 1999 | 2000 | 2001 | отклонение от плана | |
| план | факт | ||||
| Среднесписочная численность рабочих-повременщиков | 111 |
110 |
106 |
107 |
+1 |
| Количество отработанных дней одним рабочим в среднем за год | 220 |
218 |
222 |
220 |
-2 |
| Средняя продолжительность рабочей смены, ч. | 7,94 |
7,80 |
8,00 |
7,95 |
-0,05 |
| Фонд повременной оплаты труда, тыс. руб. | 1220 |
1404 |
1824 |
1836 |
+12 |
|
Зарплата одного работника, руб.: среднегодовая (ГЗП) |
10990 |
12763 |
17207 |
17159 |
-48 |
| среднедневная (ДЗП) | 49,9 | 58,5 | 77,5 | 78,0 | +0,5 |
| среднечасовая (ЧЗП) | 6,3 | 7,5 | 9,7 | 9,8 | +0,1 |
Расчёт влияния факторов на отклонения по фонду повременной зарплаты можно произвести способом абсолютных разниц, используя данные таблицы 16.
Таблица 17 - Алгоритм расчёта влияния факторов
| Алгоритм расчёта | 1999 | 2000 | 2001 |
|
∆ФЗПир = (ЧРф – ЧРпл) * ГЗПпл |
+10990 | +12763 | +17207 |
|
∆ФЗПгзп = ЧРф * (ГЗПф – ГЗПпл) |
-10545 | -11803 | -5136 |
| Итого: | +445 | +960 | +12071 |
|
в том числе: ∆ФЗПд = ЧРф * (Дф – Дпл) * Ппл * ЧЗПпл |
-12300 |
-15420 |
-12433 |
|
∆ФЗПп = ЧРф * Дф * (Пф – Ппл) * ЧЗПпл |
-10625 | -10503 | -11417 |
|
∆ФЗПчзп = ЧРф * Дф * Пф * (ЧЗПф – ЧЗПпл) |
+12380 | +14120 | +18714 |
| Итого: | -10545 | -11803 | -5136 |
Таким образом, перерасход повременного фонда зарплаты произошёл в основном за счёт увеличения численности рабочих-повременщиков. Снижение среднего заработка, вызвано уменьшением количества отработанного времени одним рабочим за год. Рост среднечасовой оплаты произошёл в результате повышения тарифных ставок в связи с инфляцией.
Фонд заработной платы управленческого персонала также может измениться за счёт его численности и среднегодового заработка. На ремонтно-механическом заводе численность не изменялась, но из-за увеличения должностных окладов фонд зарплаты служащих возрос на +8 тыс. руб. (43 Ч (28,5 – 28,3)).
Важное значение при анализе использования фонда зарплаты имеет изучение данных о среднем заработке работников предприятия, его изменении, а также о факторах, определяющих его уровень. Поэтому последующий анализ должен быть направлен на изучение причин изменения средней зарплаты одного работника по категориям и профессиям, а также в целом по предприятию. При этом необходимо учитывать, что среднегодовая зарплата зависит от количества отработанных дней одним рабочим за год, продолжительности рабочей смены и среднечасовой зарплаты.
Расчёт влияния этих факторов на изменение уровня среднегодовой зарплаты по категориям работников произведён приёмом абсолютных разниц и представлен в таблице 18.
Таблица 18 - Анализ уровня оплаты труда
катего-рия работ-ников |
количество отработанных дней одним рабочим | средняя продолжительность рабочей смены, ч. |
среднечасовая зарплата, руб. |
|||||||||||||||||
| 1999 | 2000 | 2001 | 1999 | 2000 | 2001 | 1999 | 2000 | 2001 | ||||||||||||
| план | факт | план | факт | план | факт | |||||||||||||||
| Рабочие-сдельщики | 220 |
218 |
222 |
220 |
7,94 |
7,80 |
8,00 |
7,95 |
6,9 |
8,5 |
10,1 |
10,3 |
||||||||
| Рабочие-повре-менщики | 220 |
218 |
222 |
220 |
7,94 |
7,80 |
8,00 |
7,95 |
6,3 |
7,5 |
9,7 |
9,8 |
||||||||
категория работников |
среднегодовая заработная плата, руб. | отклонения от плановой среднегодовой зарплаты рабочего, руб. | ||||||||||||||||||
1999 |
2000 |
2001 |
всего |
в том числе за счёт изменения | ||||||||||||||||
план |
факт |
количест-ва отрабо-танных дней | продол-житель-ности смены | средне-часовой заработной платы | ||||||||||||||||
| Рабочие-сдельщики | 12052 |
14453 |
17938 |
18015 |
+77 |
-163 |
-110 |
+350 |
||||||||||||
| Рабочие-повременщики | 10990 |
12763 |
17207 |
17159 |
-48 |
-156 |
-108 |
+216 |
||||||||||||
Из таблицы 18 видно, что рост среднегодовой зарплаты вызван в основном увеличением среднечасовой зарплаты, которая в свою очередь зависит от уровня пересмотра норм выработки и расценок, изменения разрядов работ и тарифных ставок, разными доплатами и премиями.
Следует также установить соответствие между темпами роста средней заработной платы и производительностью труда.
Изменение среднего заработка работающих за тот или иной отрезок времени (год, месяц, день, час) характеризуется его индексом, который рассчитывается по формуле:
I сз =
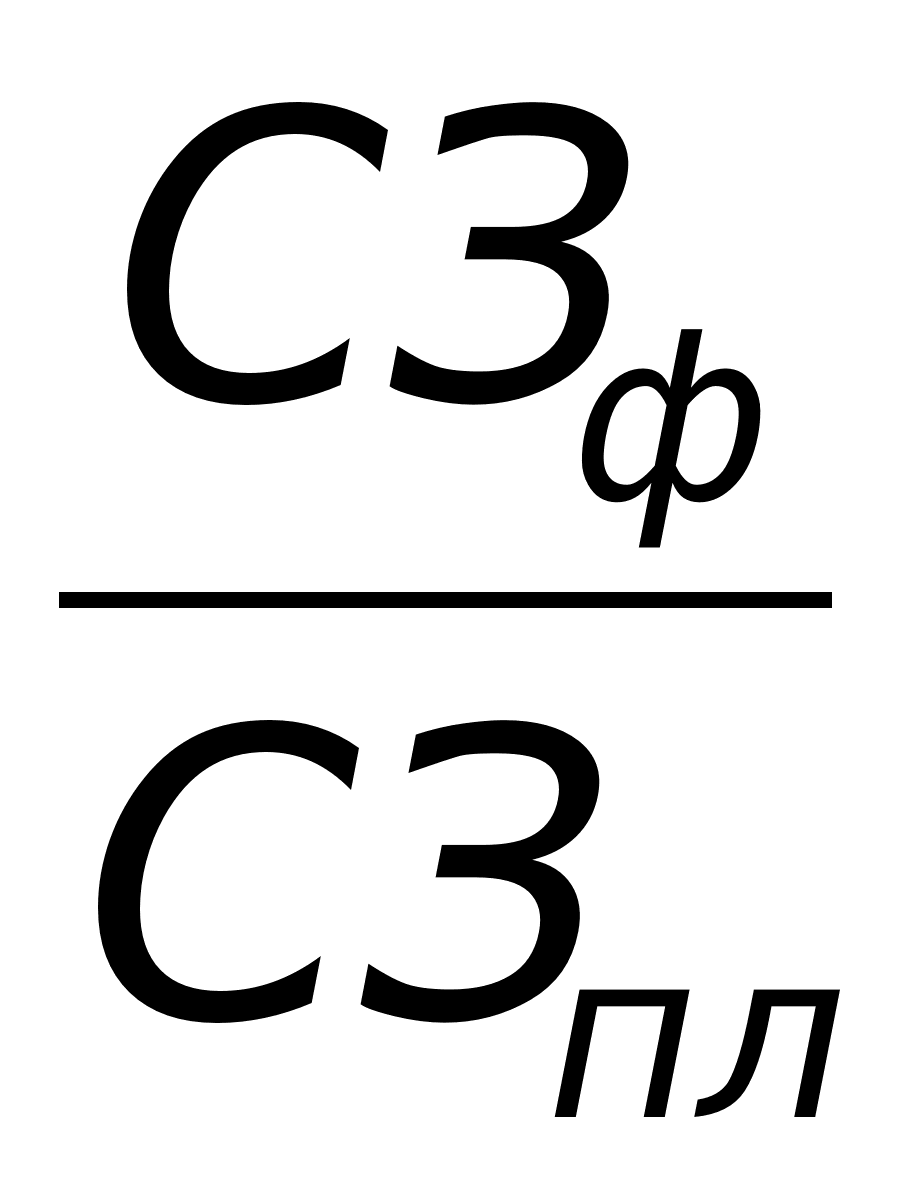 ,
(2)
где I сз - индекс изменения среднего заработка;
СЗф - средняя зарплата фактически;
СЗпл - средняя зарплата по плану.
Аналогичным образом рассчитывается индекс производительности труда (Iгв).
В 2001 году индекс изменения среднего заработка составил 1,004 (18015/17938), индекс производительности труда составил 1,058 (142,9/135,1).
Приведённые данные показывают, что на ремонтно-механическом заводе темпы роста производительности труда опережают темпы роста оплаты труда. Коэффициент опережения (Коп) равен 1,05378.
Для определения суммы экономии или перерасхода фонда зарплаты в связи с изменением соответствий между темпами роста производительности труда и его оплаты можно использовать следующую формулу:
Э = ФЗПф Ч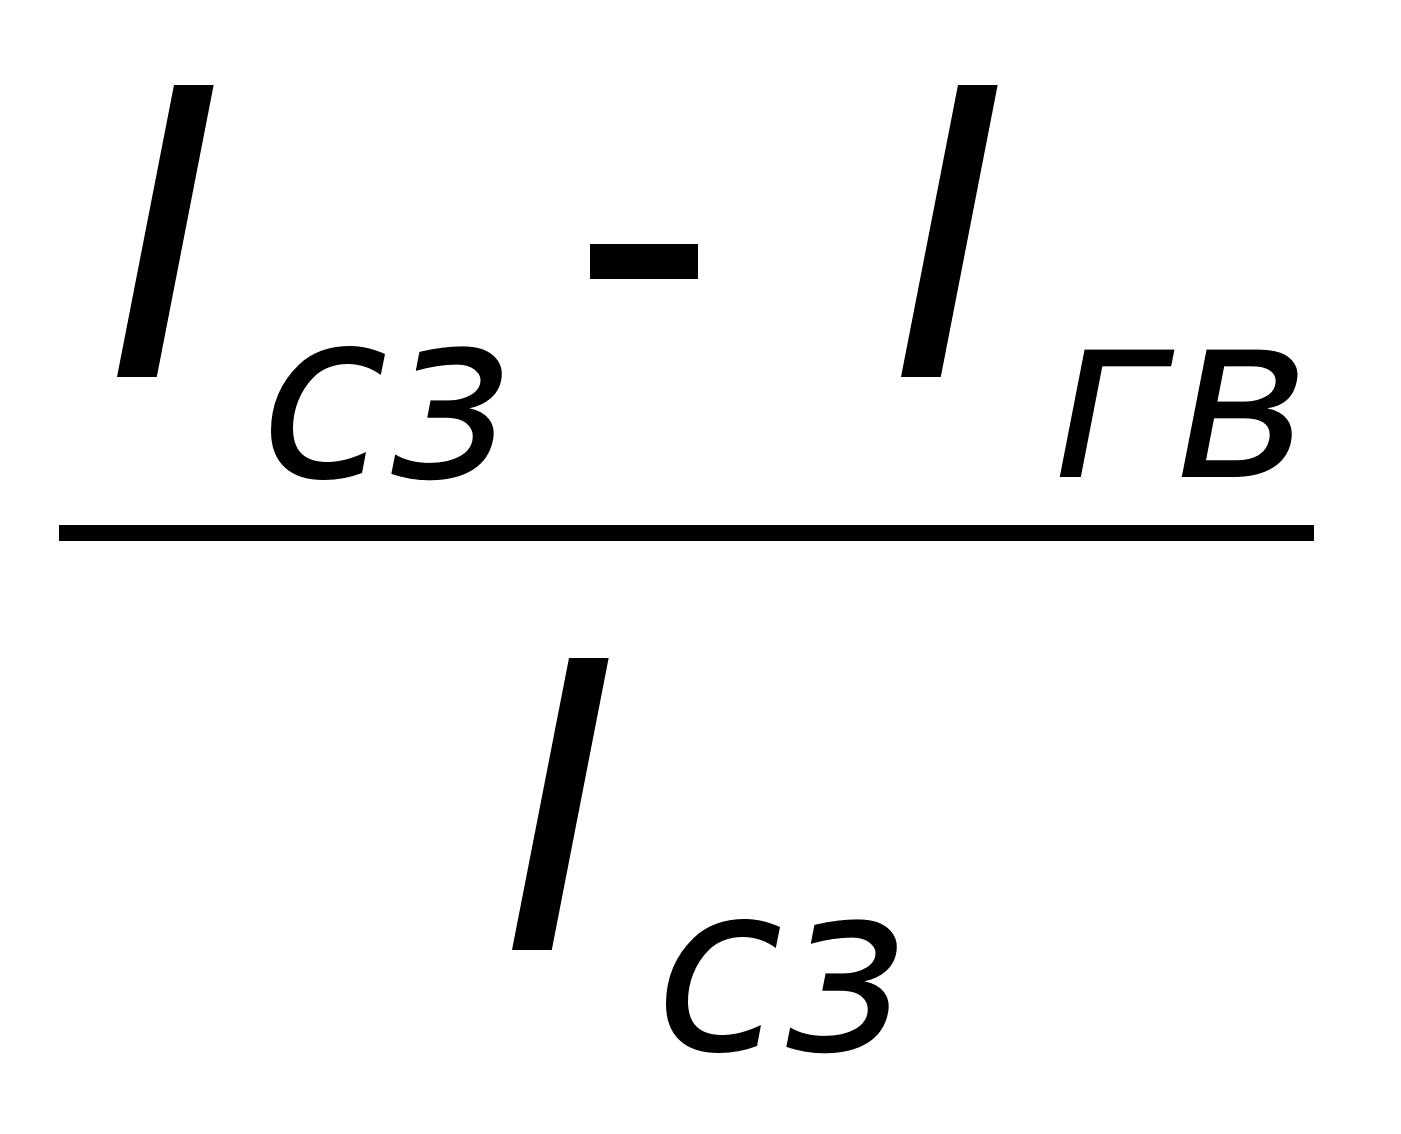 (3)
Э = 11739Ч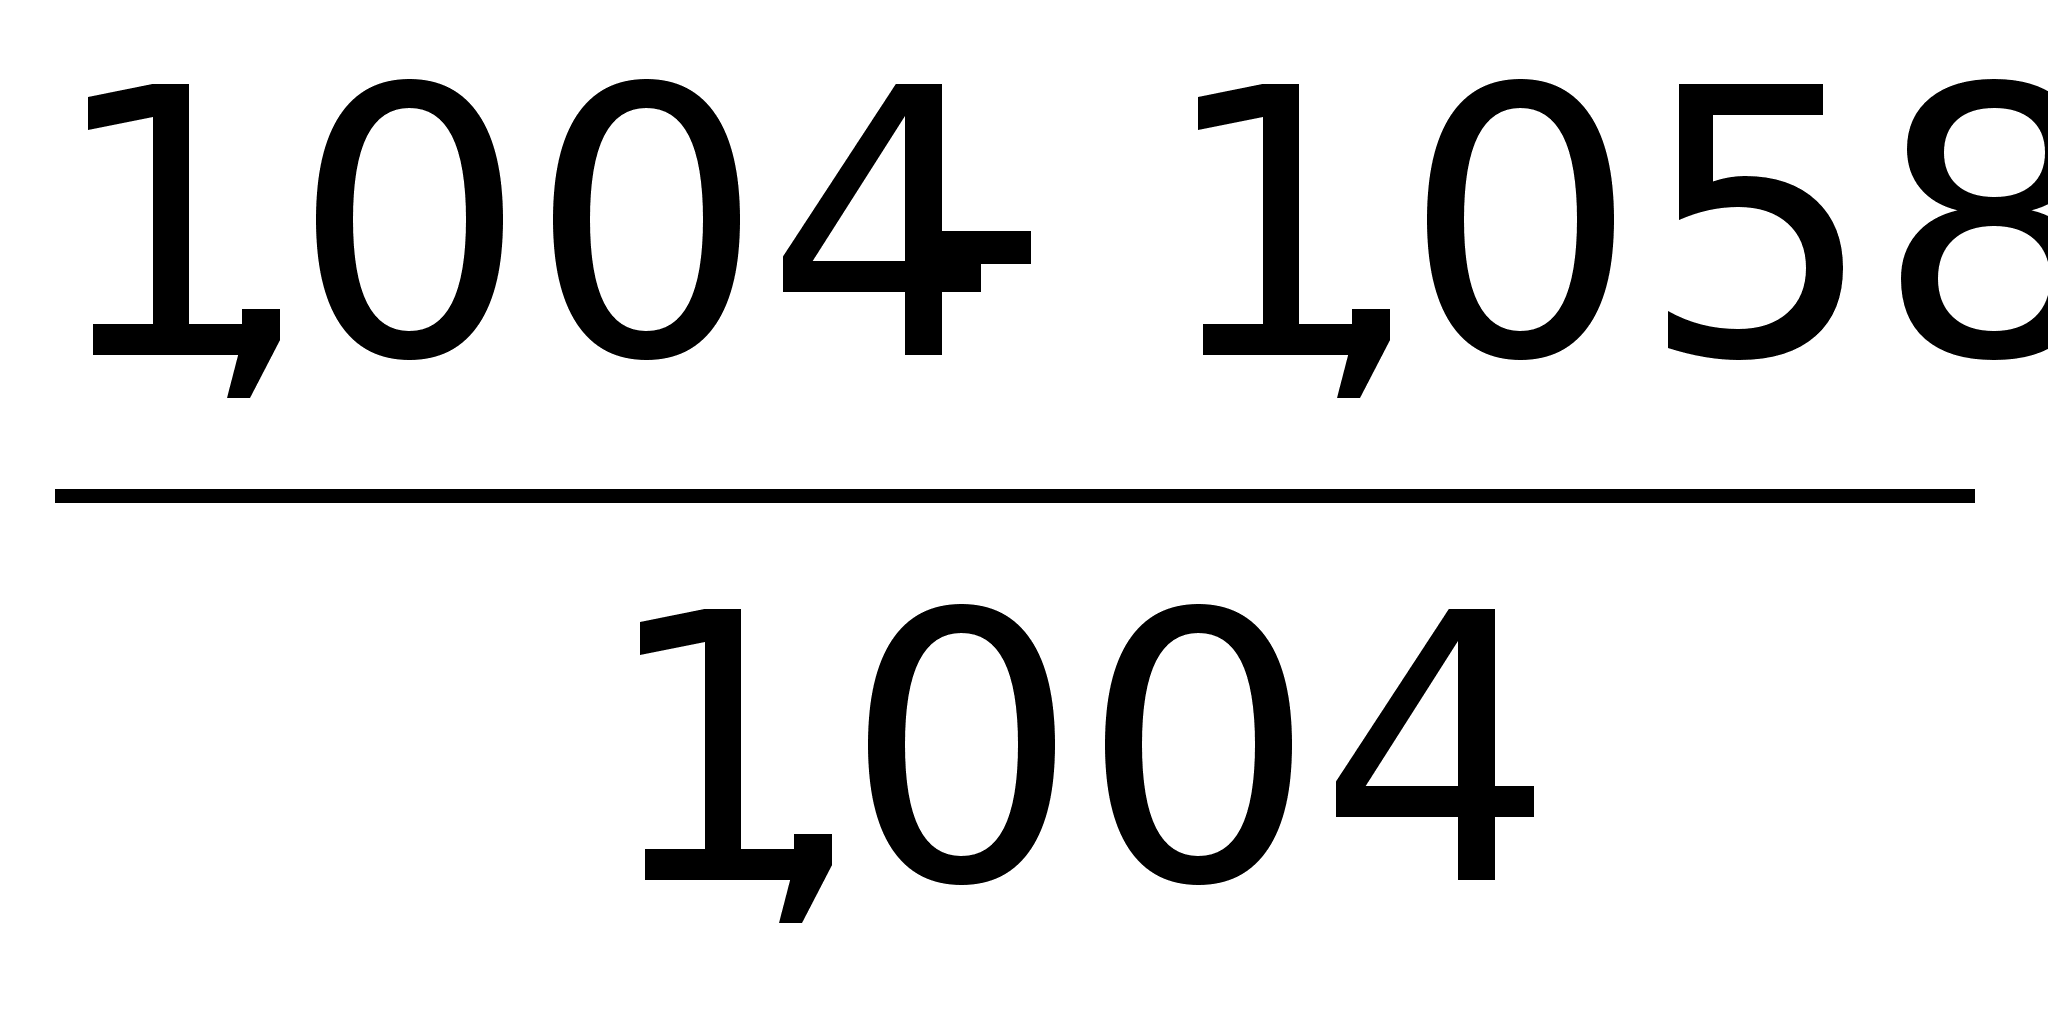 = -631 тыс. руб.
Получаем сумму экономии в 2001 году 631 тыс. руб. Таким образом, более высокие темпы роста производительности труда по сравнению с темпами роста оплаты труда способствовали экономии фонда зарплаты на сумму 613 тыс. руб.
Далее следует провести анализ эффективности использования фонда заработной платы.
Для оценки эффективности использования средств на оплату труда необходимо применять такие показатели, как объём производства продукции в действующих ценах, выручку, сумму валовой, чистой, реинвестированной прибыли на рубль зарплаты.
3.3 Анализ эффективности использования фонда заработной платы

удельный вес количество средняя среднечасовая
рабочих в общей отработанных продолжи- выработка
численности дней одним тельность рабочего
персонала рабочим рабочего дня


среднегодовая выработка среднегодовая зарплата
одного работника одного работника