Учёт, анализ, аудит оплаты труда
стоимость выпущенной коэффициент
продукции на рубль реализуемости
заработной платы продукции



 выручка на
рубль
рентабельность
заработной платы продаж

прибыль на рубль удельный вес чистой
заработной платы прибыли в общей её сумме
 чистая прибыль
на рубль
доля
реинвестированной
заработной платы прибыли в общей сумме
 чистой
прибыли
Реинвестированная прибыль
на рубль заработной платы
Рисунок 4 - Структурно-логическая схема факторного анализа показателей эффективности использования фонда заработной платы
Таблица 19 - Показатели эффективности использования фонда заработной платы
| Показатель | 1998 | 1999 | 2000 | |
| план | факт | |||
|
Производство продукции на рубль заработной платы, руб. Выручка на рубль зарплаты, руб. Сумма валовой прибыли на рубль заработной платы, руб. Сумма чистой прибыли на рубль заработной платы, руб. Сумма реинвестированной прибыли на рубль заработной платы, руб. |
2,7 - - - - |
3,4 - - - - |
3,5 - - - - |
3,7 |
Так как ремонтно-механический завод является одним из подразделений ОАО «Кирово-Чепецкого химкомбината» и не реализующий свою продукцию, то выручка от реализации и прибыль не определяется.
Проведём факторный анализ производства продукции на рубль заработной платы.
Для факторного анализа производства продукции на рубль заработной платы можно использовать следующую модель:
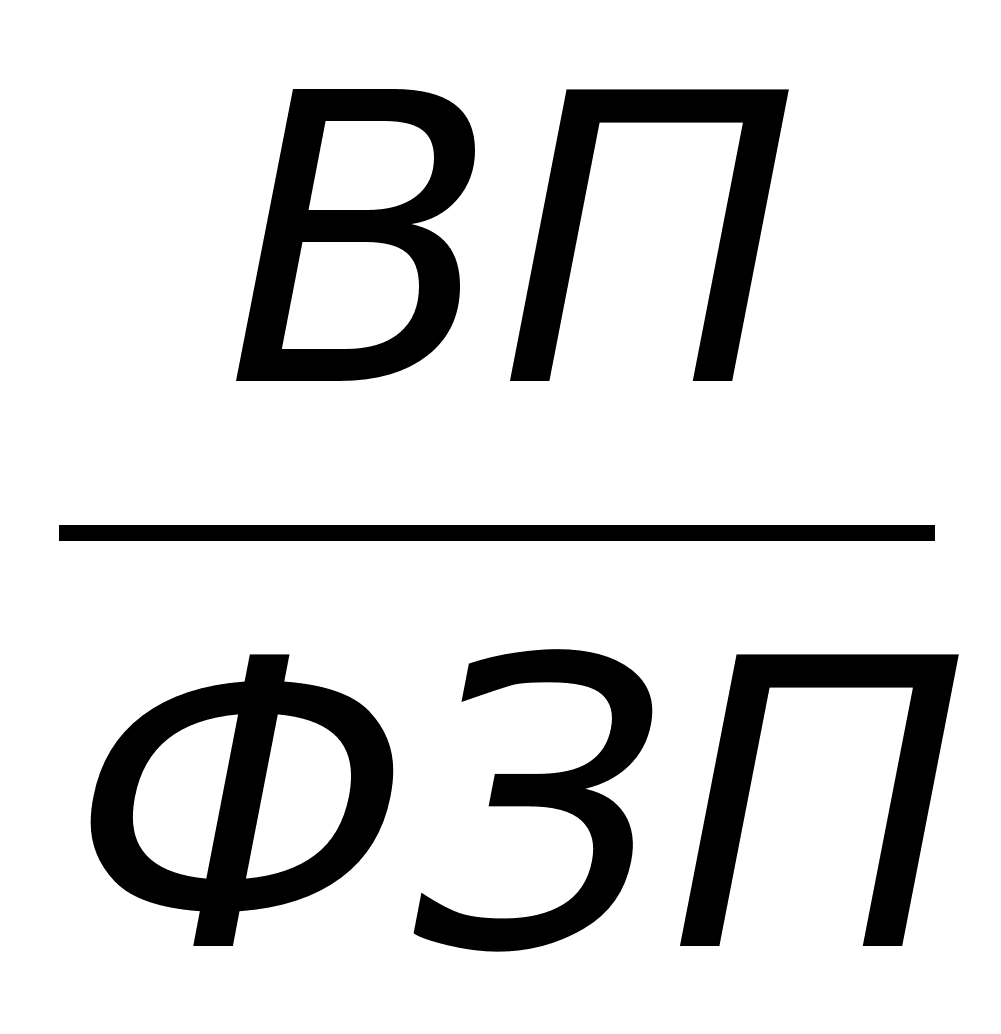 =
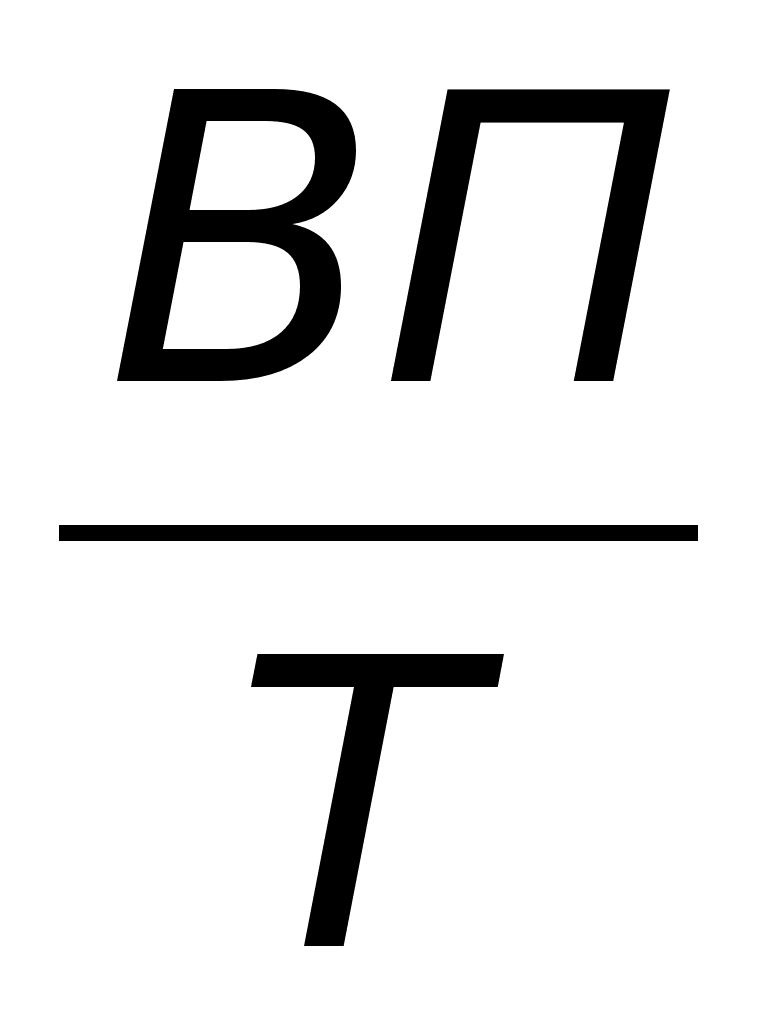 Ч
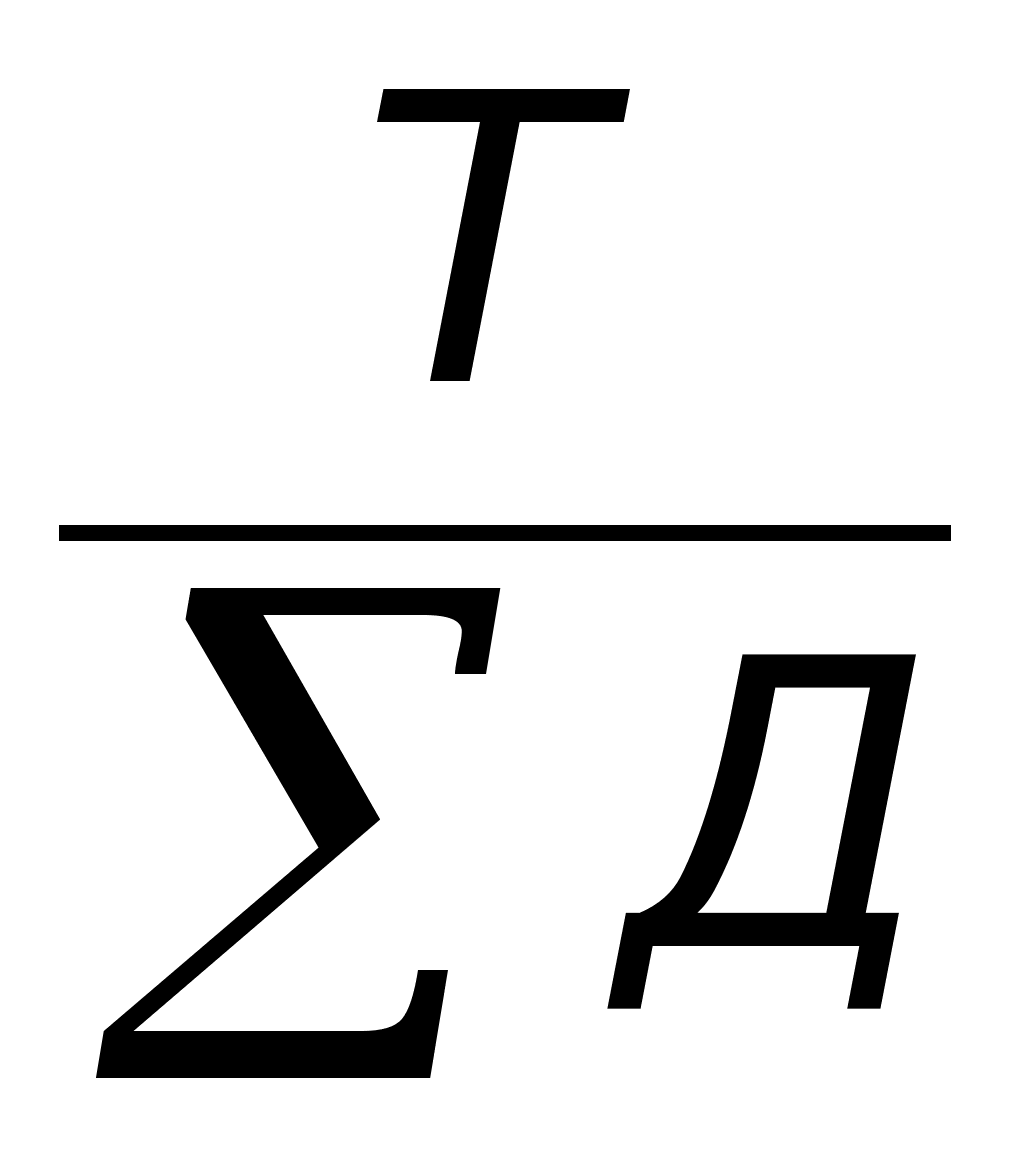 Ч
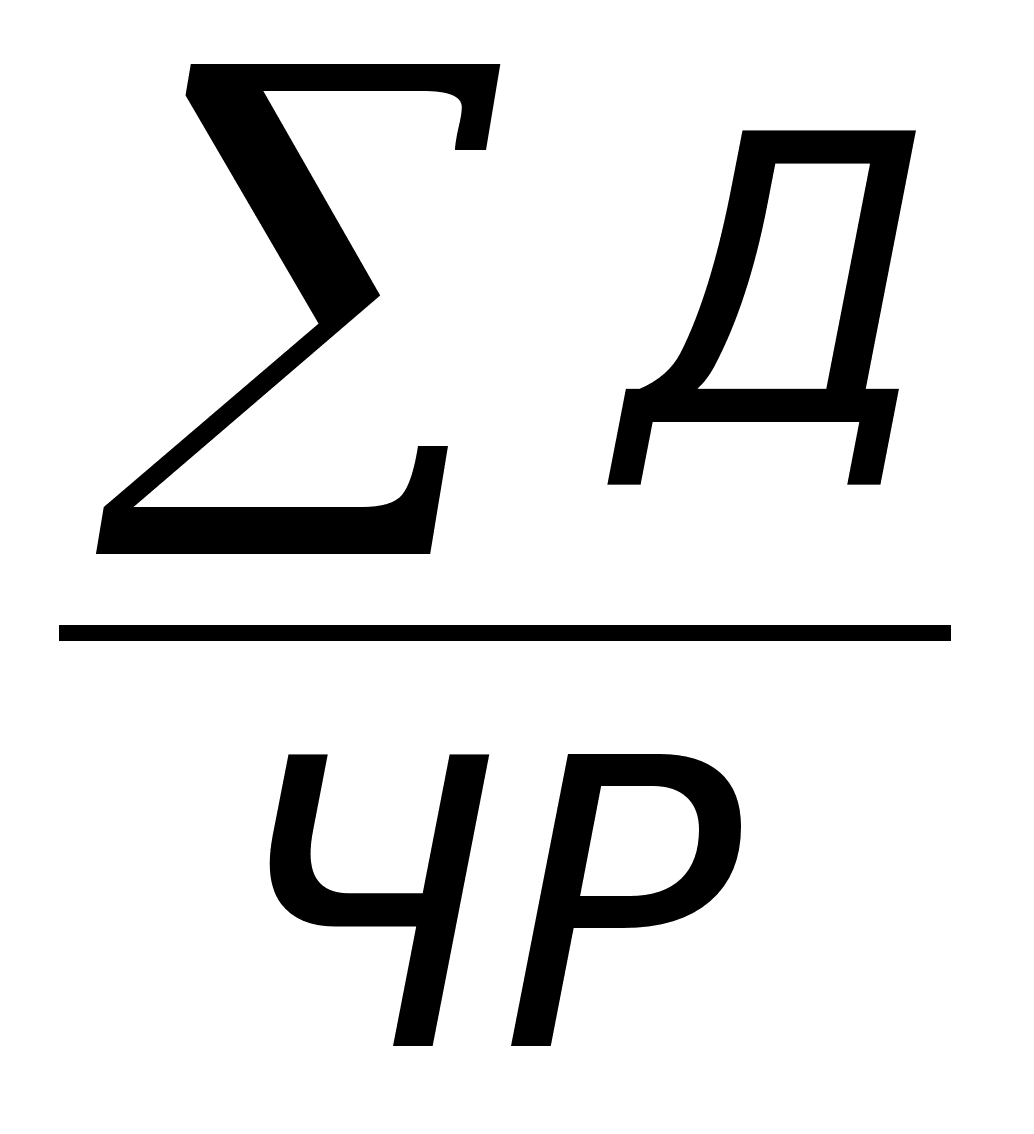 Ч
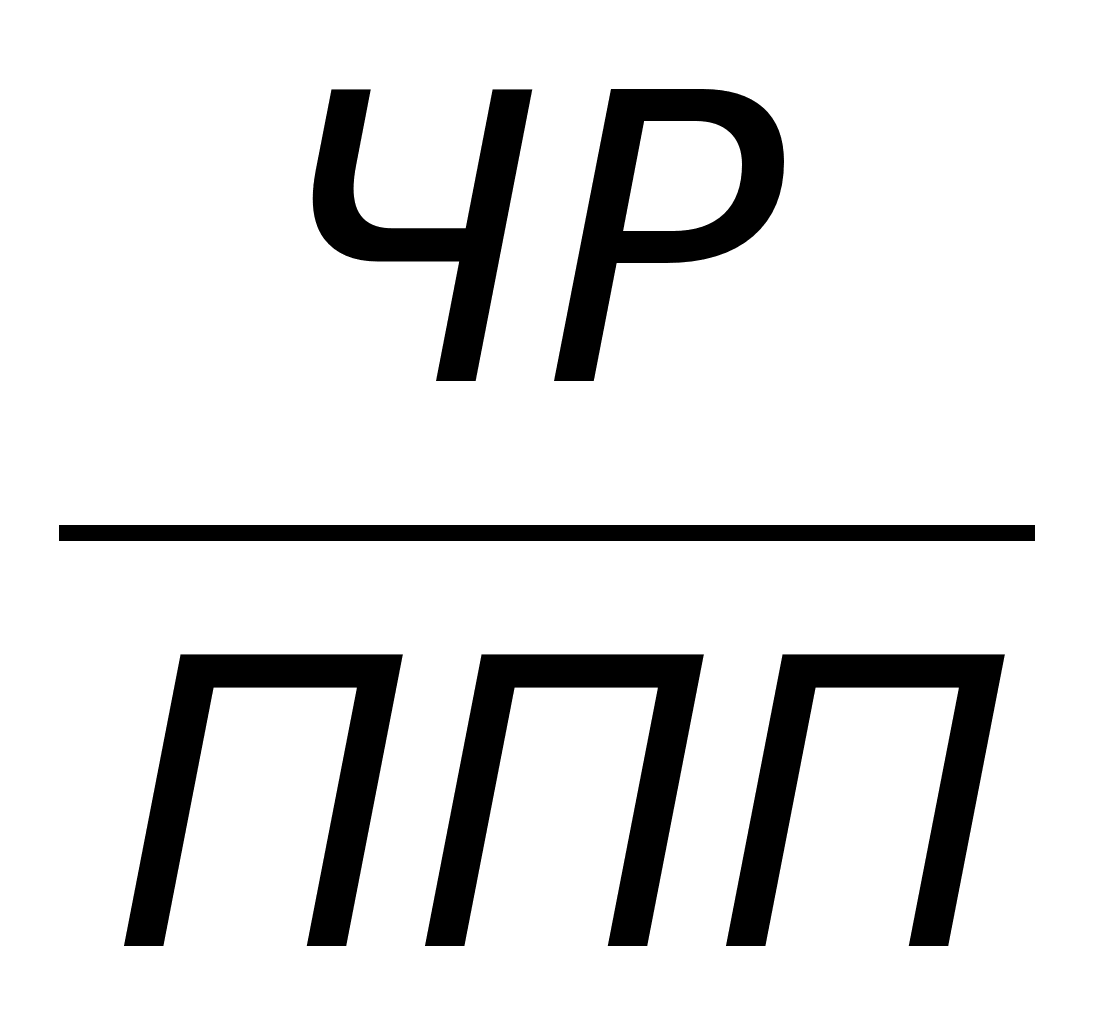 :
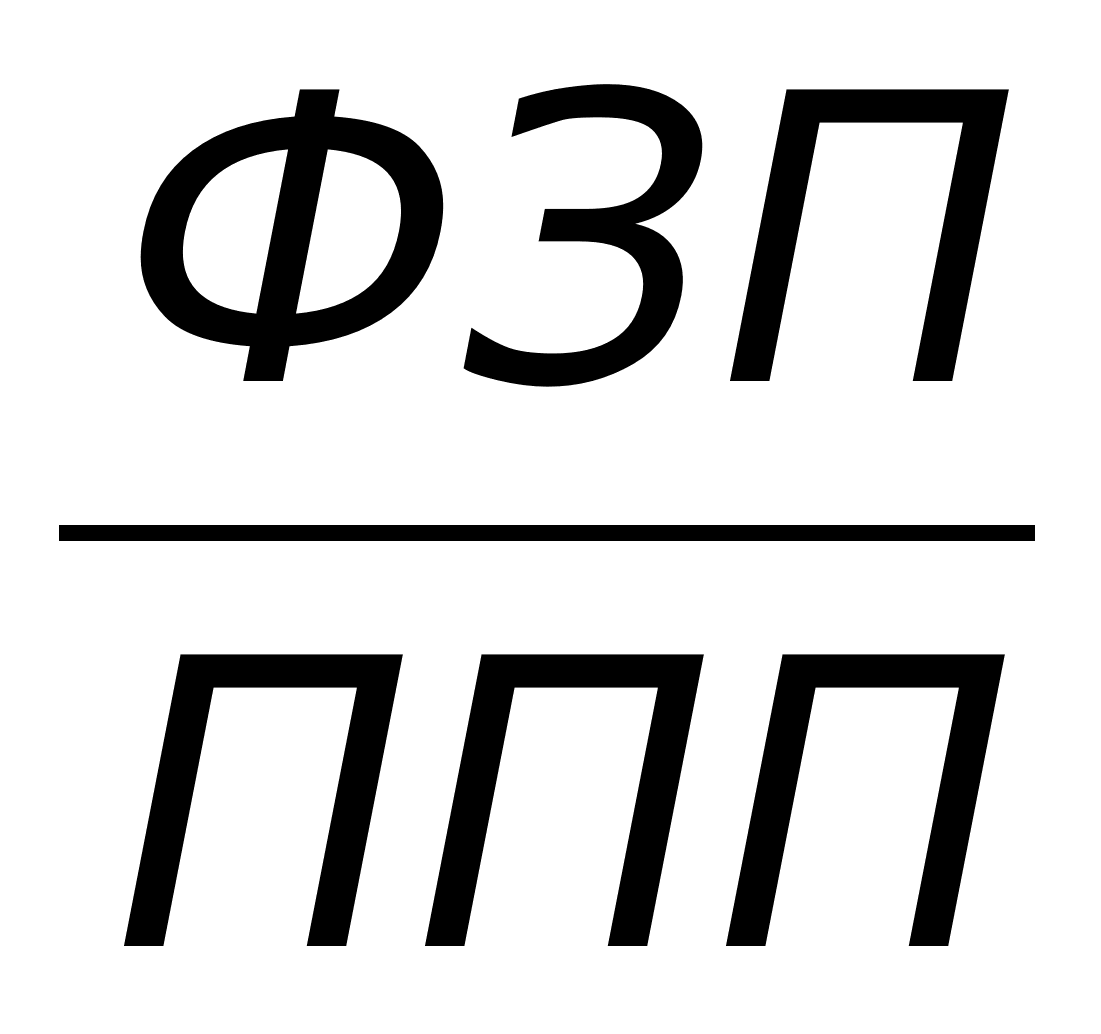 = ЧВ Ч П ЧД ЧУД
: ГЗП, (4)
где ВП – выпуск продукции в действующих ценах;
ФЗП – фонд заработной платы персонала;
Т – количество часов, затраченных на производство продукции;
∑Д и Д – количество отработанных дней соответственно всеми рабочими и одним рабочим за анализируемый период;
ЧР – среднесписочная численность рабочих;
ППП – среднесписочная численность промышленно-производственного персонала;
ЧВ – среднечасовая выработка продукции;
П – средняя продолжительность рабочего дня;
УД – удельный вес рабочих в общей численности персонала;
ГЗП – среднегодовая зарплата одного работника.
Таблица 20 – Данные для факторного анализа производства продукции на рубль зарплаты
Показатель |
1998 |
1999 |
2000 | Отклонение от плана | |
| план | факт | ||||
| Объём производства продукции, тыс. руб. | 19941,50 | 30865,77 | 41892,70 | 43586,80 | +1694,10 |
|
Среднесписочная численность ППП рабочих (ЧР) |
403 290 |
404 293 |
420 310 |
415 305 |
-5 -5 |
|
Удельный вес рабочих в общей численности ППП (УД), в % |
72,0 | 72,5 | 73,8 | 73,5 | -0,3 |
|
Отработано дней одним рабочим за год (Д) |
220 | 218 | 222 | 220 | -2 |
|
Средняя продолжительность рабочего дня (П), ч |
7,94 | 7,80 | 8,00 | 7,95 | -0,05 |
|
Общее количество отработан-ного времени: всеми рабочими за год (Т) в том числе одним рабочим, чел-ч |
506630 1747 |
498100 1700 |
550560 1776 |
533445 1749 |
-17115 -27 |
|
Среднегодовая выработка, т. руб. одного работающего (ГВ) одного рабочего (ГВ1) |
49,5 68,8 |
76,4 105,3 |
99,7 135,1 |
105,0 142,9 |
+5,3 +7,8 |
|
Среднедневная выработка рабочего, руб. (ДВ) |
312,7 | 483,0 | 608,5 | 650,0 | +41,5 |
|
Среднечасовая выработка рабочего, руб. (ЧВ) |
39,4 | 62,0 | 76,0 | 81,8 | +5,8 |
Для расчёта влияния факторов может использоваться способ цепной подстановки. Используя данные таблицы 20, узнаем за счёт каких факторов изменилось производство продукции на рубль заработной платы:
ВП / ФЗПпл = ЧВпл Ч Ппл Ч Дпл Ч УДпл / ГЗПпл = 76,0 Ч 8,0 Ч 222 Ч 0,738 / /17207 = 5,79 коп.
ВП / ФЗПусл 1 = ЧВпл Ч Ппл Ч Дпл Ч УДпл / ГЗПф = 76,0 Ч 8,0 Ч 222 Ч 0,738 / /17159 = 5,81 коп.
ВП / ФЗПусл 2 = ЧВпл Ч Ппл Ч Дпл Ч УДф / ГЗПф = 76,0 Ч 8,0 Ч 222 Ч 0,735 / /17159 = 5,78 коп.
ВП / ФЗПусл 3 = ЧВпл Ч Ппл Ч Дф Ч УДф / ГЗПф = 76,0 Ч 8,0 Ч 220 Ч 0,735 / /17159 = 5,73 коп.
ВП / ФЗПусл 4 = ЧВпл Ч Пф Ч Дф Ч УДф / ГЗПф = 76,0 Ч 7,95 Ч 220 Ч 0,735 / /17159 = 5,69 коп.
ВП / ФЗПф = ЧВф Ч Пф Ч Дф Ч УДф / ГЗПф = 81,8 Ч 7.95 Ч 220 Ч 0,735 / 17159 = 6,13
Изменение производства продукции на рубль заработной платы общее:
6,13 – 5,79 = +0,34 коп. ;
в том числе за счёт изменения:
среднегодового заработка одного работника предприятия
5,81 – 5,79 = +0,02 коп. ;
удельного веса рабочих в общей численности персонала
5,78 – 5,81 = -0,03 коп. ;
количества отработанных дней одним рабочим за год
5,73 – 5,78 = -0,05 коп. ;
средней продолжительности рабочего дня
5,69 – 5,73 = -0,04 коп. ;
среднечасовой выработки рабочего
6,13 – 5,69 = + 0,44 коп.
Проведённый анализ показывает, что положительное влияние на выпуск продукции на рубль заработной платы оказывают среднегодовой заработок одного работника, ввиду повышения тарифных ставок, и среднечасовая выработка.
4. АУДИТ ОПЛАТЫ ТРУДА
4.1 Аудиторская деятельность
Ускоренное развитие предпринимательства, возникновение новых организационно-правовых форм организаций и многообразных форм собственности коренным образом повлияли на механизм системы экономического контроля.
Одним из значимых в настоящее время, а также перспективных и эффективных видов экономического контроля в условиях рынка является независимый контроль. Независимый контроль проводится аудиторами, аудиторскими фирмами, осуществляющими свою деятельность на договорной коммерческой основе за счет заказчика (проверяемого субъекта, в отдельных случаях за счет бюджетных средств) - клиента.
Аудит осуществляется в соответствии с Федеральным законом № 119, вступившим в силу с 7 сентября 2001 года. Согласно этого закона, аудиторская деятельность, аудит – это предпринимательская деятельность по независимой проверке бухгалтерского учёта и финансовой (бухгалтерской) отчётности организаций и индивидуальных предпринимателей.
Целью аудита является выражение мнения о достоверности финансовой (бухгалтерской) отчётности аудируемых лиц и соответствии порядка ведения бухгалтерского учёта законодательству Российской Федерации. Под достоверностью понимается степень точности данных финансовой (бухгалтерской) отчётности, которая позволяет пользователю этой отчётности на основании её данных делать правильные выводы о результатах хозяйственной деятельности, финансовом и имущественном положении аудируемых лиц и принимать базирующиеся на этих выводах обоснованные решения.
Аудит не подменяет государственного контроля достоверности финансовой (бухгалтерской) отчётности, осуществляемого в соответствии с законодательством Российской Федерации уполномоченными органами государственной власти.
Аудиторские организации и предприниматели, осуществляющие свою деятельность без образования юридического лица (индивидуальные аудиторы), могут оказывать сопутствующие аудиту услуги. Под сопутствующими аудиту услугами понимается оказание аудиторскими организациями и индивидуальными аудиторами следующие слуги:
- постановка, восстановление и ведение бухгалтерского учёта, составление финансовой (бухгалтерской) отчётности, бухгалтерское консультирование;
- налоговое консультирование;
- анализ финансово-хозяйственной деятельности организаций и индивидуальных предпринимателей, экономическое и финансовое консультирование;
- управленческое консультирование, в том числе связанное с реструктуризацией организаций;
- правовое консультирование, а также представительство в судебных и налоговых органах по налоговым и таможенным спорам;
- автоматизация бухгалтерского учёта и внедрение информационных технологий;
- оценка стоимости имущества, оценка предприятий как имущественных комплексов, а также предпринимательских рисков;
- разработка и анализ инвестиционных проектов, составление бизнес-планов;
- проведение маркетинговых исследований;
- проведение научно-исследовательских и экспериментальных работ в области, связанной с аудиторской деятельностью, и распространение их результатов, в том числе на бумажных и электронных носителях;
- обучение в установленном законодательством Российской Федерации порядке специалистов в областях, связанных с аудиторской деятельностью;
- оказании услуг, связанных с аудиторской деятельностью.
Аудиторским организациям и индивидуальным аудиторам запрещается заниматься какой-либо иной предпринимательской деятельностью, кроме проведения аудита и оказания сопутствующих ему услуг.
Аудиторская проверка проводится в несколько этапов:
1). Подготовка к проведению аудиторской проверки.
В аудиторской фирме на каждое предприятие-клиента заводится досье с информацией о масштабах её деятельности, видах деятельности, деловых партнёрах, перспектив развития, наличия на предприятии экономических ресурсов.
После составления досье, проводят предварительную оценку предстоящей аудиторской проверки и определяют сроки её проведения.
2). Планирование аудиторской проверки. При планировании аудиторской деятельности фирма обязана:
- определить основные направления деятельности предприятия;
- получить сведения о формах и методах организации управленческого учёта и контроля;
- определиться в выборе формы аудиторского заключения и определить, кому оно будет предоставляться;
- определить основные направления аудита, подготовить необходимые документы. Определить требования, которые будут выдвигаться к лицам, проводящим аудиторскую проверку и составить план расписания ревизий.
3). Оценка системы учёта на предприятии, проведение проверки хозяйственных операций и учётных записей, а так же наличие имущества, находящегося в распоряжении предприятия с данными баланса.
4). Сверка финансовой отчётности с учётными записями, подтверждение того, что балансовый счёт прибылей и убытков отражает истинную картину хозяйственной деятельности предприятия.
5). Проверка соответствия финансовой отчётности требованиям законодательства и нормативам учётной политики.
6). Оценка финансовой отчётности в целом и составление общего вывода о том, что финансовая отчётность составлена на основе объективной и проверенной информации, т.е. она является достоверной.
Аудитор должен планировать свою работу так, чтобы своевременно и качественно провести аудит бухгалтерской (финансовой) отчетности, законности и достоверности хозяйственно-финансовых операций и правильности их отражения на счетах бухгалтерского учета.
Важным элементом аудиторской деятельности при планировании аудита является оценка аудиторского риска и определение информационной базы для проведения проверки.
Аудиторский риск – это оценка риска неэффективности предстоящей проверки аудитором, который в своем заключении сделал вывод о том, что бухгалтерская отчетность у клиента достоверна.
Для того чтобы подготовить наиболее оптимальный план проведения аудита, необходимо при расчете аудиторского риска системно учитывать не только общие основополагающие аспекты контроля, но и предварительно оценить совокупность влияющих на них факторов. Только системный подход и комплексная оценка всех факторов при расчете аудиторского риска позволяет составить приемлемый план аудита.
В соответствии с российскими проектами стандартов аудитору следует дать оценку состоянию бухгалтерского учета и системе внутреннего контроля в проверяемой организации. Это необходимо для установления вероятности возникновения ошибок, влияющих на достоверность показателей финансовой отчетности. На основе такой оценки определяют содержание, масштаб и количество аудиторских процедур.
Эффективно построенная система учета должна: гарантировать, что хозяйственные операции верно отражены во времени; позволить правильно измерить объем операции; помочь составить бухгалтерскую проводку, адекватную содержанию операции; ограничить возможность появления умышленных нарушений и злоупотреблений.
Ключевыми элементами области контроля являются: эффективность организационной структуры; роль руководства; место внутреннего аудита; обоснованность планов и бюджетов; уместность и надежность информации руководства; существование адекватной политики и процедур для контроля за бизнесом; риск того, что руководство может игнорировать систему внутрихозяйственного контроля или преднамеренно привести ложные цифры в финансовой отчетности; эффективность контроля руководства над компьютерными операциями; надежность контроля над операциями, отличными от компьютерных.
В процессе проверок аудиторы должны составлять рабочие документы, являющиеся основными документами, подтверждающими объем и качество выполняемой ими работы. Рабочие документы составляются по произвольной
форме. В них должна, прежде всего, содержаться необходимая справочная информация о клиенте; краткое описание выполненной работы. В частности, необходимо указывать: метод проведения проверки – сплошной или выборочный, либо объем проверенной документации; замечания по результатам проверки; перечень первичных и других документов, не представленных к проверки; иные выявленные несоответствия действующему законодательству; мнение аудитора о способах устранения выявленных недостатков; другие рекомендации по улучшению хозяйственно-финансовой деятельности клиента. Кроме того, в рабочих документах должно найти отражение описание системы внутрихозяйственного контроля у клиента, программа аудита, а также результаты аудита за прошлый год.
На основании записей, произведенных в рабочих документах, составляется аудиторское заключение.
В соответствии с Временными правилами аудиторской деятельности в Российской Федерации результатом аудиторской проверки является заключение аудитора – документ, имеющий юридическое значение для всех юридических и физических лиц, органов государственной власти и управления, органов местного самоуправления и судебных органов.
Аудиторское заключение состоит из трёх частей:
1). Вводная часть.
Здесь указываются юридические адреса, а для аудиторов, являющихся физическими лицами, указывается ФИО, стаж работы в качестве аудитора, дата и номер лицензии, номер аттестационного свидетельства и дата выдачи, а также организация выдавшая лицензию.
2). Аналитическая часть.
Здесь указывается наименование предприятия, период его деятельности, за который проводилась проверка., результаты экспертизы финансового учёта и соответствие отчётности. А также факты выявленных нарушений, в т.ч. факты нарушений, которые принесли ущерб самому предприятию, органам государственной власти, третьим лицам.
3). Заключительная часть.
Содержит запись о подтверждении достоверности бухгалтерской отчётности. Каждая страница аудиторского заключения подписывается аудитором или руководителем аудиторской фирмы, ставится печать.
Различают четыре варианта аудиторского заключения: безусловно положительное, условно положительное, отрицательное и отказ аудиторской фирмы от выражения своего мнения о достоверности бухгалтерской отчетности.
Заключения аудитора по результатам проверки, проведенной по поручению государственных органов, приравнивается к заключению экспертизы, назначенной в соответствии с процессуальным законодательством Российской Федерации.
Контроль за ведением бухгалтерского учёта может быть как внешним, так и внутренним.
Внутренний контроль осуществляется службой внутреннего аудита и направлен на установление правильности ведения бухгалтерского учёта и отчётности на предприятии.
Внешний контроль осуществляется аудиторской службой.
Различают несколько вариантов аудита:
1). Аудит финансовой отчётности – служит для выявления полноты и достоверности финансовой информации.
2). Согласованный (регулирующий) аудит – основной целью является проверка соблюдения конкретных норм и процедур деятельности предприятия. При этом анализируются недостатки в работе предприятия, связанные с принятием управленческих решений.
3). Аудит производственной деятельности состоит в проверке качества производственного процесса и его основной целью является улучшение качества выпускаемой продукции при более низкой себестоимости. Аудитор должен предложить конкретные направления повышения эффективности и производительности работы предприятия.
4). Добровольный аудит – проводится по заказу заинтересованной стороны, при этом объём и характер проверки зависит от желания клиента.
5). Обязательный аудит – ежегодная обязательная аудиторская проверка ведения бухгалтерского учёта и финансовой отчётности организации.
Обязательный аудит осуществляется в случаях, если
- организация имеет организационно-правовую форму открытого акционерного общества;
- организация является кредитной организацией, страховой организацией или обществом взаимного страхования, товарной или фондовой биржей, инвестиционным фондом, государственным внебюджетным фондом, источником образования средств которого являются предусмотренные законодательством РФ обязательные отчисления, производимые физическими и юридическими лицами, фондом, источниками образования средств которого являются добровольные отчисления физических и юридических лиц;
- объём выручки организации от реализации продукции (выполнения работ, оказания услуг) за один год превышает в 500 тысяч раз установленный законодательством РФ минимальный размер оплаты труда или сумма активов баланса превышает на конец отчётного года в 200 тысяч раз установленный законодательством РФ минимальный размер оплаты труда;
- организация является государственным унитарным предприятием, муниципальным унитарным предприятием, основанным на праве хозяйственного ведения;
- обязательный аудит в отношении этих организаций или индивидуальных предпринимателей предусмотрен Федеральным законом.
ОАО «Кирово-Чепецкий химкомбинат им. Б.П.Константинова» подлежит обязательному аудиту.
Аудитор общества – ООО «Пачоли. Аудиторская компания» г. Москва, ул. Матвеевская, д. 6, лицензия Минфина РФ от 23 ноября 1999 года № 002994.
4.2 Контрольно-ревизионный отдел ОАО КЧХК
В целях повышения эффективности контрольно-ревизионной работы, усиления контроля за деятельностью отделов, служб и подразделений комбината и создания необходимых условий независимости и ответственности по данному направлению деятельности на ОАО КЧХК создан контрольно-ревизионный отдел (КРО). С 01.11.2001 года утверждено и введено в действие Положение о контрольно-ревизионном отделе и организационной структуре управления отделом.
Согласно этого положения, контрольно-ревизионный отдел является самостоятельным структурным подразделением ОАО. В своей деятельности отдел руководствуется Уставом ОАО, учётной политикой ОАО, Налоговым Кодексом РФ, Гражданским Кодексом РФ, Федеральными законами «О бухгалтерском учёте», «О лицензировании отдельных видов деятельности» и другими нормативными правовыми документами по бухгалтерскому, налоговому, финансовому учёту, действующим законодательством, нормативами и нормами, регламентирующими хозяйственную деятельность предприятия, указаниями и распоряжениями генерального директора.
Деятельность отдела направлена на решение следующих задач:
- организовывать комплексный контроль за работой ОАО;
- обеспечивать контроль за достоверностью финансовой, налоговой и бухгалтерской отчётности и данных, формируемых в подразделениях ОАО;
- проводить документальные проверки в подразделениях ОАО с целью сохранности собственности, правильного и экономного расходования средств, выявления нарушений, смет расходов и затрат на производство, договорной работы, соблюдения финансовой и платёжной дисциплины, оптимизации налогообложения;
- готовить предложения по устранению выявленных проверками нарушений и совершенствованию работы подразделений ОАО;
- разрабатывать мероприятия по укреплению на ОАО дисциплины в расходовании материальных, финансовых и других ресурсов, осуществлению строжайшего режима экономии, сохранности собственности;
- проводить правовой, экономический (финансовый, бухгалтерский) и технический анализ внутренних документов ОАО;
- проводить согласование внутренних документов ОАО в сфере финансового, налогового и управленческого учёта, наиболее значимых сделок ОАО;
- осуществлять контроль за своевременностью выявления и устранения нарушений.
На отдел возложены функции в области контроля:
- осуществлять контроль за достоверностью, своевременностью, правильностью отражения в бухгалтерском учёте операций, связанных с
движением и расходованием поступающих денежных средств, товароматериальных ценностей и основных фондов;
- осуществлять контроль за порядком составления отчётности на основе первичных документов;
- контролировать правильность отражения хозяйственных операций в учёте, проверять правильность начисления налогов, сборов и платежей;
- осуществлять контроль за расчётно-платёжной дисциплиной, своевременностью расчётов с бюджетом и внебюджетными фондами;
- осуществлять контроль за своевременностью выявления и устранения нарушений в сфере финансово-хозяйственной деятельности.
В области кадров, труда и заработной платы:
- разрабатывать и представлять на утверждение должностные инструкции работников отдела;
- при увеличении объёма работ отдела выходить с предложениями об изменении штатного