Бухгалтерский учёт на предприятии
При передаче материалов в производство в себестоимость готовой продукции они включаются по фактической стоимости, т.е. по цене приобретения с добавлением так называемых ТЗР.
Накопленные по дебету счета 16 «Отклонение в стоимости материальных ценностей» суммы отклонений подлежат списанию с кредита этого счета пропорционально стоимости материалов, отпущенных со склада на нужды производства, по дебету счетов на которых отражен расход соответствующих материалов. Расчет сумм отклонений (ТЗР), подлежащих списанию и присоединению к покупной (фактурной) цене каждого материала, определяется с помощью средневзвешенного процента, который отражает долю транспортно-заготовительных расходов от покупной цены материалов.
Средневзвешенный процент (X) определяется по формуле:
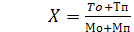 ,
где То – сумма отклонений в стоимости на начало месяца; Тп – сумма отклонений в стоимости за отчетный месяц (обороты по дебету счета 16); Мо – сумма материальных ценностей на начало месяца; Мп – сумма материальных ценностей, поступивших за отчетный месяц (обороты по дебету счета 10).
Фактическая стоимость (Мф), по которой материальные ценности включаются в себестоимость производства продукции, определяется по формуле:
Мф=Мфс+ТЗР.
Материалы отпускаются в производство в пределах установленных лимитов в соответствии с нормами расхода материальных ценностей.
Отпуск товарно-материальных ценностей осуществляется на основании первичных документов.
Если в организации учет движения материальных ценностей организован по второму варианту, с использованием счетов 15 «Заготовление и приобретение материальных ценностей» и 16 «Отклонение в стоимости материальных ценностей», то списание материалов со склада отражается по ценам приобретения (фактурным) и оформляется бухгалтерской записью с кредита счётa 10 «Материалы», в дебет одного из затратных счетов в зависимости от направления использования:
– 20 «Основное производство» – при отпуске материалов на выработку продукции (работ, услуг) цехами основного производства;
– 23 «Вспомогательные производства» – при отпуске материалов во вспомогательное производство;
– 25 «Общепроизводственные расходы» – при отпуске материалов на содержание машин, оборудования производственных цехов и хозяйств, их хозяйственные и другие нужды;
– 26 «Общехозяйственные расходы» – при отпуске материалов на общехозяйственные нужды;
– 28 «Брак в производстве» – при отпуске материалов на устранение брака;
– 29 «Обслуживающие производства и хозяйства» – при отпуске материалов непромышленным производствам и хозяйствам.
Одновременно со списанием со склада материалов по ценам приобретения в бухгалтерии отражается списание соответствующей суммы отклонений (ТЗР) с кредита счета 16 «Отклонение в стоимости материалов» в дебет одного из следующих счетов:
– 20 «Основное производство»;
– 23 «Вспомогательные производства»;
– 25 «Общепроизводственные расходы»;
– 26 «Общехозяйственные расходы»;
– 28 «Брак в производстве»;
– 29 «Обслуживающие производства и хозяйства» и т.д.
Сгруппированные данные первичных документов на дату движения материалов заносятся в ведомость №12 «Учет затрат цехов основного производства (вспомогательных производств)» и в ведомость №15 «Учет общехозяйственных расходов, расходов будущих периодов и платежей», а также отражаются в журнале-ордере №10 – в части расхода материалов на производственные нужды и журнале-ордере №10/1 – в части расхода на непроизводственные нужды.
На ОАО «ММЗ» производственные запасы – сырье, материалы, комплектующие изделия, запасные части и агрегаты, топливо, тару, МБП – учитываются по учетным ценам с отражением транспортно – заготовительных расходов и разницы между фактической себестоимостью поступивших материальных ценностей и их себестоимостью по учетным ценам на сч. 16. Базой для определения учетных цен являются фактически действующие цены.
4.5 Учёт расчётов с поставщиками
Расчётные операции организации с поставщиками складываются из расчётов за приобретаемые ценности и оказываемые услуги. Как правило, они ведутся безналичным порядком, т.е. посредством записей соответствующих сумм на банковских счетах, и осуществляются в обслуживающем банке через расчетный счет. Безналичные расчеты могут осуществляться как за счет имеющихся средств на расчетном счете, так и за счет средств кредитов банка в форме банковского перевода.
Банковский перевод – это последовательность операций, которые в соответствии с расчетными документами осуществляют банки. Банк – отправитель платежа осуществляет перевод денежных средств в банк получателя платежа в пользу лица, указанного в расчетных документах (бенефициара).
В зависимости от порядка поступления ценностей и расчета за них применяют различные формы расчетов. Под формой расчетов понимают совокупность способов осуществления платежей, порядок документооборота и оборота денежных средств между участниками расчетов и учреждениями банков.
Основными формами безналичных расчетов, осуществляемых организациями-плательщиками с поставщиками и подрядчиками, являются:
• акцептная;
• аккредитивная;
• расчетными чеками и чеками из лимитированных чековых книжек.
4.5.1Акцептная форма расчетов
При акцептной форме расчетов поставка материальных ценностей (или оказание услуг) поставщиком предшествует оплате, т.е. оплата осуществляется по факту поставки материалов или оказания услуг. После получения ценностей плательщик обязан перечислить денежные средства на расчетный счет поставщика. Такая форма расчетов является наиболее льготной для покупателей, так как поставщик предоставляет покупателю своего рода беспроцентный кредит в товарной форме.
Поставщик, отгружая материальные ценности, выписывает сопроводительные документы: накладные, товарно-транспортные накладные, счета-фактуры либо счета. В зависимости от того, кто выступает инициатором платежа, расчет может быть кредитовым или дебетовым.
Если инициатором платежа выступает плательщик, банковские расчеты осуществляются кредитовыми переводами и оформляются платежным требованиями-поручениями или платежным поручением.
а) Расчет платежными требованиями-поручениями
Платежное требование-поручение – письменное требование поставщика или подрядчика (бенефициара) к получателю ценностей или услуг (плательщику) оплатить стоимость материальных ценностей или оказанных услуг, отраженных в сопроводительных документах, минуя обслуживающий банк.
Первый экземпляр платежного требования-поручения подписывается директором и главным бухгалтером поставщика (подрядчика) и заверяется печатью.
Платежное требование-поручение представляется непосредственно плательщику, минуя банки, обслуживающие их для акцепта. Акцептом называется согласие на оплату платежного требования-поручения, полученного от поставщика ценностей (бенефициара).
При отказе от акцепта необходимо документально мотивировать отказ и уведомить поставщика в определенные договором порядке и сроки. В случае необоснованного отказа на плательщика может быть наложен штраф (за просрочку платежа) в пользу поставщика.
Акцептованное платежное требование-поручение, т.е. подписанное плательщиком и заверенное оттиском печати на первом экземпляре, представляется в банк плательщика для осуществления расчета.
Основной недостаток такой формы заключается в том, что она не гарантирует своевременного платежа поставщику.
б) Расчет платежными поручениями
Платежное поручение – письменное распоряжение владельца счета о перечислении денежных сумм со своего счета на счет получателя.
Платежное поручение выписывается на специальном бланке и предъявляется в банк в течение 10 дней со дня выписки. Первый экземпляр подписывается должностными лицами организации и заверяется оттиском печати. При расчетах платежными поручениями документы совершают движение лишь в один конец, что существенно сокращает документооборот.
в) Расчет платежными требованиями
Если инициатором платежа выступает получатель платежа (бенефициар), банковские расчеты осуществляются дебетовыми переводами и оформляются платежным требованием.
Платежное требование – письменное требование получателя денежных средств (бенефициара) к плательщику об уплате денежной суммы за отгруженные материальные ценности или оказанные услуги (работы) через банк.
При такой форме расчетов покупатель (плательщик) осуществляет контроль над поставщиком, так как платежное требование исполняется банком на основании полученного от плательщика акцепта.
Акцепт (согласие на оплату) оформляется заявлением на акцепт, которое представляется в банк-отправитель (банк покупателя) в двух экземплярах. Первый экземпляр заявления на акцепт заверяется подписями должностных лиц и оттиском печати. Акцепт может быть предварительным или последующим.
Предварительный акцепт плательщики передают в банк до поступления платежного требования.
Последующий акцепт плательщики передают в банк после поступления в банк платежного требования для оплаты. При такой форме акцепта покупатель следит за поступающими в его адрес платежными требованиями и в случае поставки недоброкачественной, нестандартной продукции, несогласованной цены и т.д. может вовремя отказаться от оплаты. При отказе от акцепта необходимо документально мотивировать отказ и уведомить поставщика в определенные договором порядке и сроки. В случае необоснованного отказа на плательщика может быть наложен штраф в пользу поставщика.
Банк не рассматривает споров между поставщиками и покупателями по существу мотивов отказа от акцепта. Они рассматриваются в установленном порядке арбитражем.
Основной недостаток акцептной формы заключается в том, что она не гарантирует своевременного платежа поставщику.
4.5.2 Аккредитивная форма расчёта
Аккредитивная форма расчётов является наиболее жёсткой и применяется, как правило, к неаккуратным плательщикам или клиентам, не заслуживающим доверия. Эта форма расчётов предусматривает предварительную оплату материальных ценностей (работ или услуг). Передача ценностей поставщиком производится после поступления платежа или получения гарантии этого платежа в виде зарезервированных средств на специальном счете в банке.
Такая форма расчетов является наиболее выгодной для поставщиков и подрядчиков, так как обеспечивает им скорейшее получение денежных средств, а также дисциплинирует плательщиков, задерживающих платежи при акцептной форме оплаты. При расчетах с иногородними поставщиками организация также может использовать аккредитивную форму расчетов.
а) Расчет платежными поручениями
Если при аккредитивной форме расчетов инициатором платежа выступает плательщик, банковские расчеты осуществляются кредитовыми переводами и оформляются платежным поручениями.
Расчет платежными поручениями при аккредитивной форме расчетов предусматривает перечисление поставщику денежных средств за материальные ценности, работы, услуги в виде предоплаты в размере 100%. Платежное поручение – письменное распоряжение покупателя о перечислении денежных средств со своего счета на счет поставщика ценностей или подрядчика. Оно представляется в банк в трех экземплярах, первый из которых заверяется подписями должностных лиц и оттиском печати.
б) Расчет аккредитивами
Если при аккредитивной форме расчет осуществляется аккредитивами, то имеет место дебетовый перевод. Оформляется он заявлением на аккредитив.
Аккредитив открывается банком-эмитентом (банком плательщика) на основании договора, в котором предусмотрена такая форма расчета. Как правило, в договоре определяются условия аккредитива, а также вид аккредитива – отзывной, безотзывный, переводный и т.д.
Для расчетов с поставщиками по выставленным аккредитивам используется счет 55 «Специальные счета в банках», субсчет 55/1 «Аккредитивы». Этот субсчет открывается по поручению организации за счет ее средств или кредитов банка путем депонирования указанной суммы на специальном счете.
Депонирование средств гарантирует поставщику ценностей своевременный платеж за отгруженные товарно-материальные ценности и оказанные услуги. Средства с аккредитива перечисляются на расчетный счет поставщика на основе документов, подтверждающих отгрузку ценностей.
4.5.3 Расчет расчетными чеками
Для ускорения и удобства расчетов покупателя ТМЦ с поставщиком могут быть использованы так называемые лимитированные чековые книжки. Денежные средства перечисляются на указанные чековые книжки либо с расчетного счета предприятия, либо за счет кредитов банка. Чековые книжки называются лимитированными, так как с помощью чеков из указанной книжки можно рассчитаться в пределах сумм, перечисленных на данную книжку, т.е. своего рода установлен лимит.
При расчётах расчётными чеками лимитированные чековые книжки приобретают за счёт собственных средств или кредита банка. При приобретении чековой книжки необходимая сумма средств в размере лимита бронируются для оплаты чеков.
Чек очень удобен для расчетов в тех случаях, когда плательщик боится отдать деньги до того, как получит товар, а постав-шик боится отдать товар до получения гарантий платежа. Иметь чековую книжку удобно при поездках в командировку, когда изначально не известен продавец.
При расчетах чеками следует помнить, что чек должен быть плачен в полной сумме, на которую выписан, без комиссии.
Организация, принимающая чек, обязана убедиться в том, что:
– сумма денежных средств, указанная в чеке, не превышает предельной суммы, обозначенной на его оборотной стороне и в чековой карточке;
– номер счета чекодателя, проставленный в чеке, соответствует указанному в чековой карточке;
– подпись чекодателя, проставленная в чеке в момент его заполнения, идентична подписи, проставленной в чековой карточке.
5. Учёт основных средств и нематериальных активов
5.1 Учёт основных средств
Основные средства – часть имущества, приобретенного или созданного строительным предприятием, используемая в качестве средств труда при производстве продукции, выполнении строительно-монтажных работ или оказании услуг, а также для административно-управленческих целей. Они создают материально-техническую основу и условия производственно-хозяйственной деятельности предприятия (организации).
Источниками формирования основных средств являются: капитальные вложения (инвестиции); денежные и материальные взносы учредителей; доходы, полученные от реализации строительно-монтажных работ, а также от других видов хозяйственной деятельности; доходы от ценных бумаг; кредиты банков и других кредиторов; другие источники, не запрещенные законодательством.
К ним относят: здания, сооружения, включая ведомственные дороги; передаточные устройства, рабочие и силовые машины, механизмы и оборудование; транспортные средства; измерительные и регулирующие приборы и устройства; вычислительную технику, оргтехнику; инструмент; производственный и хозяйственный инвентарь и принадлежности; рабочий скот; многолетние насаждения; буферный газ; объекты жилищного фонда, внешнего благоустройства и другие.
Для целей бухгалтерского учета к основным средствам относятся материальные, то есть имеющие материально-вещественную форму, активы организации, используемые в производстве продукции, выполнении работ или оказании услуг либо для целей управления организацией в течение нормативного срока службы или срока полезного использования продолжительностью свыше двенадцати месяцев.
Независимо от стоимости в состав основных средств включают: библиотечные фонды; сельскохозяйственные машины и орудия; строительный механизированный инструмент; взрослый рабочий и продуктивный скот. Кроме того, к основным средствам относят капитальные вложения на мелиоративные, осушительные и другие работы по улучшению земель.
В литературе встречаются два термина: «основные средства» и «основные фонды».
Они выражают одну и ту же экономическую категорию, но с разных сторон.
Термин «основные фонды» принято употреблять, когда основные фонды характеризуются с учетом источников их образования. Термин «основные средства» применяется при характеристике натурально-вещественного их состава.
Основные средства оказывают непосредственное воздействие на эффективность производства, качество работы и результаты финансово-хозяйственной деятельности предприятия. Сохраняя первоначальную натуральную форму, они переносят свою стоимость на изготовляемую с их участием продукцию, выполняемые услуги частями в сумме начисленной амортизации.
Не относятся к основным средствам:
1) сырье, материалы и другие товары, стоимость которых единовременно переносится на стоимость продукции (работ, услуг), вырабатываемую с их использованием, а также незавершенное производство, готовая продукция и товары для перепродажи, денежные средства, ценные бумаги и другие финансовые вложения;
2) быстроизнашивающиеся предметы, служащие менее одного года, независимо от их стоимости;
3) малоценные предметы – предметы труда, инструменты и приспособления, производственный и хозяйственный инвентарь (в том числе тара для хранения товарно-материальных ценностей на складах или для осуществления технологических процессов), средства защиты работающих от вредных воздействий производственной среды, многократно используемые в хозяйственной деятельности организации, сохраняющие свою натурально-вещественную форму, стоимость единицы которых на момент приобретения не превышает величины, определяемой Министерством финансов в установленном порядке;
4) отдельные предметы, независимо от их стоимости и срока службы;
5) орудия лова (тралы, неводы, сети, мережи, иные орудия);
6) специальная одежда, специальная обувь и постельные принадлежности;
7) форменная одежда и обувь, предназначенная для выдачи работникам в организациях здравоохранения, просвещения, социального обеспечения и других организациях;
8) выставочные стенды, приспособления и устройства, затраты по возведению которых относятся к затратам на осуществление строительно-монтажных работ в составе накладных расходов;
9) молодняк животных и животные на откорме, птица, кролики, пушные звери, семьи пчел, а также собаки, используемые для служебных целей, подопытные животные;
10) многолетние насаждения; выращиваемые в питомниках в качестве посадочного материала;
11) специальные инструменты, специальные приспособления (инструменты и приспособления целевого назначения, предназначенные для серийного и массового производства определенных изделий или для изготовления индивидуального заказа) и сменное оборудование (многократно используемые в производстве приспособления к основным средствам и другие, обусловленные специфическими условиями изготовления продукции устройства), не включенные в действующую классификацию;
12) многооборотная возвратная тара, в том числе контейнеры, поддоны металлические и деревянные;
13) кусторезы, сплавной трос, сезонные дороги, усы и временные ветки лесовозных дорог, временные здания в лесу со сроком эксплуатации до двух лет (передвижные обогревательные домики, котлопункты, пилоточные мастерские, бензозаправки) и иные подобные объекты, не включенные в действующую классификацию;
14) отдельные строительные конструкции и детали, части и агрегаты машин, оборудования и подвижного состава, предназначенные для строительства, ремонтных целей и комплектации, числящиеся в составе материальных запасов (в оборотных активах);
15) оборудование и машины, числящиеся как готовые изделия (товар) на складах организаций;
16) машины и оборудование, требующие монтажа, а также законченные монтажом, но не введенные в эксплуатацию;
17) неоконченные строительством или не оформленные актами ввода в эксплуатацию объекты капитального строительства.
Основными задачами бухгалтерского учета основных средств являются: правильное документальное оформление и своевременное отражение в учетных регистрах поступления основных средств, их внутреннего перемещения и выбытия; правильное исчисление и отражение в учете суммы амортизации основных средств; точное определение результатов при ликвидации основных средств; контроль за затратами на ремонт основных средств, их сохранностью и эффективностью использования.
На ОАО «ММЗ» учет основных средств осуществляется в соответствии с инструкцией о порядке бух. уч. Основных средств и Положению по бух учету основных средств. Лимит к отнесению имущества к основным средствам установлен в размере 30 базовых величин. Сроки полезного использования основных средств определяется по каждой инвентарной единице в соответствии с временным республиканским классификатором амортизируемых основных средств и нормативными сроками их службы.
5.1.1 Оценка основных средств
В бухгалтерском учете основные средства, как и все объекты учета, находят выражение в денежной оценке.
Согласно Международным стандартам финансовой отчетности (МСФО), оценка – это процесс определения денежных сумм, по которым элементы финансовой отчетности должны признаваться и вноситься в баланс и в отчет о прибылях и убытках.
Среди всех активов организации значительный удельный вес занимают основные средства. Экономически обоснованная оценка основных средств имеет большое значение для достоверного отражения их общего объема в балансе и состава по видам и группам, а также для правильного начисления налога на недвижимость, расчета амортизации, анализа эффективности использования фондов. Рассматривая вопросы оценки основных средств, необходимо выделить их первоначальную стоимость (фактическую стоимость приобретения) и последующую оценку.
Первоначальная стоимость – это сумма фактических затрат на строительство или приобретение объекта основных средств, включая расходы по доставке и установке (тариф, погрузочно-разгрузочные работы, строительство фундамента, монтаж, в том числе проценты за кредит, полученный на приобретение основных средств, стоимость пусконаладочных работ), т.е. это фактические затраты организации в момент ввода объекта основных средств в эксплуатацию.
По существующему положению основные средства в бухгалтерском учете и в отчетности (в том числе в балансе) отражаются по первоначальной стоимости (оценке). После первоначальной оценки основные средства подлежат последующей оценке, которая может выступить следствием осуществления последующих затрат и переоценки.
Изменение первоначальной стоимости основных средств, по которой они приняты к бухгалтерскому учету, допускается в случаях их достройки, дооборудования (модернизации, реконструкции), переоценки или частичной ликвидации.
В условиях рыночной экономики необходима реальная оценка активов. В связи с этим периодически проводят переоценку основных средств по восстановительной стоимости, в результате чего достигается единообразие в оценке одинаковых объектов, введенных в действие в разное время. Переоценку основных средств следует проводить в соответствии с указаниями финансовых органов о переоценке основных фондов.
Восстановительная стоимость представляет собой стоимость воспроизводства основных средств в современных условиях (по действующим ценам). Обычно вновь поступающие основные средства, например станки, оборудование, транспортные средства и др., имеют стоимость иную, чем такие же объекты, приобретенные несколько лет назад, поэтому в учете при высоком уровне инфляции одинаковые объекты получают разную оценку. Такой разнобой затрудняет эффективное образование источников финансирования воспроизводства основных средств (начисление амортизации) и в конечном итоге искажает себестоимость продукции, а также результаты анализа их использования.
Восстановительная стоимость – это стоимость основных средств после переоценки.
Остаточная стоимость – фактическая, реальная стоимость основных средств на отчетную дату. В процессе эксплуатации основные средства изнашиваются, их потребительная стоимость постоянно уменьшается, а остаточная стоимость представляет собой первоначальную (восстановительную) стоимость за вычетом сумм износа (амортизации) по объектам основных средств. Амортизацию основных средств отражают в бухгалтерском учете обособленно от их первоначальной стоимости.
5.1.2 Учет поступления основных средств
Процесс расширенного воспроизводства требует непрерывного пополнения и обновления основных средств. Он характеризуется периодическим вводом в действие зданий, сооружений, оборудования и других объектов основных средств.
Основные средства поступают на предприятие в результате (рис. 1.):
внесения учредителями в счет их вкладов в уставный фонд предприятия;
сооружения или изготовления;
приобретение за плату у других субъектов хозяйствования и физических лиц;
получения по договору дарения от других субъектов хозяйствования и физических лиц безвозмездно;
поступление в качестве целевого финансирования.
|
ПОСТУПЛЕНИЕ ОСНОВНЫХ СРЕДСТВ |
|
|

 Первоначальная
стоимость
(дебет счёта
08)


|
Взносы учредителей |
Приобретение за плату |
Целевое поступление |
||
|
Денежная оценка экспертной комиссии |
Сумма расходов на приобретение |
Рыночная стоимость |
|
Сооружение, строительство |
Безвозмездное поступление |
Оприходование излишков |
||
|
Стоимость изготовления |
Рыночная стоимость |
Денежная оценка экспертной комиссии |
Рис. 1. Поступление основных средств.
5.1.3 Документальное оформление поступления основных средств
Поступление основных средств оформляют Актом о приёме-передаче объекта основных средств (ф. №ОС-1), который составляется специальной комиссией на каждый принимаемый объект.
В акте (составляемом в 2 экземплярах) указывают первоначальную стоимость объекта и его основные технические показатели. Общий акт на несколько объектов можно составлять лишь в том случае, если объекты однотипные, имеют одинаковую стоимость и приняты одновременно под ответственность одного и того же лица. К акту прилагают техническую документацию (например, паспорт станка или здания, чертежи), которая содержит полную техническую характеристику объекта.
Приемку законченных работ по достройке и дооборудованию объекта, производимых в порядке капитальных вложений, оформляют Актом о приеме-сдаче отремонтированных, реконструированных, модернизированных объектов основных средств (ф. №ОС-3).
Внутреннее перемещение основных средств из одного цеха (производства, отдела, участка) в другой, а также их передача из запаса (со склада) в эксплуатацию оформляются накладной на внутреннее перемещение основных средств.
Арендованные основные средства (полученные в лизинг), которые на основании договоров учитываются на балансе арендодателя (лизингодателя), в бухгалтерии арендатора (лизингополучателя) в инвентарную книгу не заносятся. Они учитываются на забалансовом счете 001 «Арендованные основные средства», и для их аналитического учета используются выписки из инвентарной книги арендодателя.
На основании перечисленных первичных документов основные средства в бухгалтерии вносят в инвентарную карточку учета основных средств (ф. №ОС-6). В ней отражаются наименование объектов основных средств, все основные реквизиты, характеризующие его, норма амортизационных отчислений, рассчитанная по каждому объекту исходя из выбранной методики расчёта амортизации, а также присвоенный объекту инвентарный номер. В дальнейшем в инвентарной карточке отражают все операции, осуществляемые с данным объектом: перемещения, модернизация, ремонт, начисление амортизации, выбытие.
5.1.4 Учет износа и расчет амортизации основных средств
Любые объекты, входящие в состав основных средств, кроме земли, подвержены износу.
Износ представляет собой потерю потребительских свойств как в процессе эксплуатации основных средств, так и при их бездействии. В экономической литературе износ подразделяют на два вида: моральный и физический. Каждый из них в свою очередь подразделяется на два вида.
Физический износ первого вида происходит под действием основных законов физики (трения, тяготения). Физический износ второго вида происходит под действием агрессивной окружающей среды (даже если объект основных средств не участвует в производственном процессе), т.е. основные средства постепенно утрачивают свои потребительские свойства и приходят в негодность. Фактически изношенные основные средства можно частично восстановить, производя их ремонт, реконструкцию или модернизацию. Однако приходит время, когда затраты на ремонт не окупаются и становятся экономически нецелесообразными.
Моральный износ проявляется иначе, чем физический. Моральный износ первого вида происходит в результате выпуска аналогичных объектов основных средств, таких же по техническим характеристикам, но по более низкой цене. Моральный износ второго вида происходит в том случае, когда выпускаются объекты основных средств по той же цене, выполняющие те же функции, но которые по своей конструкции, производительности, расходам на обслуживание и эксплуатацию превосходят устаревшие образцы. Главное, что они способны выпускать продукцию более высокого качества.
Периодически возникает необходимость заменять основные средства, прежде всего их активную часть, новыми, более современными моделями. При этом физический износ не является главным фактором. В современной экономике необходимость замены определяется моральным износом, экономическими факторами. Денежные средства, необходимые для воспроизводства основных средств, т.е. замены износившихся экземпляров новыми, могут быть получены только из выручки за реализуемую продукцию (товары, работы и услуги). В стоимость товаров, поступающих в обращение, включается и частичное погашение стоимости действующих основных средств в соответствии с новым положением участия объектов в хозяйственной деятельности.
Механизм (процесс) постепенного переноса стоимости основных средств на готовый продукт и накопление денежных средств для замены изношенных внеоборотных активов называется амортизацией. Процесс накопления амортизационных средств отражается на счетах бухгалтерского учета.
В плане счетов для учета амортизационных отчислений и накопления суммы амортизации предназначен счет 02 «Амортизация основных средств». Это регулирующий пассивный (контрактивный) счет, на котором могут открываться субсчета, предусмотренные рабочим планом и закрепленные в учетной политике субъекта хозяйствования:
– 02/1 «Амортизация собственных основных средств»;
– 02/2 «Амортизация долгосрочно арендуемых (полученных по договору лизинга) основных средств» – если по договору аренды (лизинга) они учитываются на балансе арендатора (лизингополучателя).
Кредитовое сальдо по счету 02 «Амортизация основных средств» отражает величину амортизации основных средств, которые числятся на счете 01 «Основные средства».
Организации при принятии объекта основных средств к бухгалтерскому учету самостоятельно определяют нормы амортизации в соответствии с выбранным способом ее начисления в рамках установленных диапазонов сроков полезного использования. Амортизация по объектам основных средств начисляется ежемесячно.
Норма амортизации – доля (в процентах) стоимости объекта, подлежащая включению в издержки производства с установленной периодичностью на протяжении срока полезного использования или отнесению за счет соответствующих источников на протяжении установленного нормативного срока службы (срока полезного использования).
В настоящее время начисление амортизации на предприятиях производится одним из следующих способов (рис. 2):
• линейный способ начисления амортизации;
• нелинейный способ начисления амортизации:
а) суммы чисел лет,
б) уменьшаемого остатка;
• производительный способ начисления амортизации.
|
СПОСОБЫ НАЧИСЛЕНИЯ АМОРТИЗАЦИИ |

|
Линейный способ |
Нелинейный способ |
Производительный способ |

| Суммы чисел лет | Уменьшаемого остатка |
Рис. 2. Методы начисления амортизации
Линейный способ заключается в равномерном (по годам) начислении организацией амортизации в течение всего нормативного срока службы или срока полезного использования объекта основных средств. Сумма амортизационных отчислений за месяц (Амес.) при линейном способе определяется исходя из амортизируемой стоимости объекта и нормы амортизации, начисленной исходя из срока полезного использования этого объекта.
Амес.=АС*На/100*12
где: АС – амортизируемая стоимость объекта основных средств; На – годовая норма амортизации в процентах от амортизируемой стоимости объекта, рассчитывается по формуле исходя из срока полезного использования (расчет приведен ниже); 12 – количество месяцев в году.
Амортизируемая стоимость – это стоимость, по которой объекты основных средств и нематериальных активов (бывшие и не бывшие в эксплуатации) числятся в бухгалтерском учете. Изменение амортизируемой стоимости объектов основных средств производится в случаях:
– завершения модернизации, технического перевооружения, дооборудования, реконструкции, достройки – оформленных актами приема-сдачи выполненных работ;
– проведения переоценки основных средств.
Годовая норма амортизации (На) рассчитывается по формуле
На=1/СПИ*100%
где СПИ – срок полезного использования объекта основных средств в годах.
Срок полезного использования – период, в течение которого использование объекта основных средств должно приносить доход предприятию.
Для отдельных объектов основных средств, амортизация по которым начисляется производительным способом, устанавливается ресурс каждого объекта – количество продукции (работ, услуг) в натуральных показателях, которое в соответствии с технической документацией может быть выпущено на протяжении всего срока эксплуатации объекта. Срок полезного использования таких объектов основных средств – период, в течение которого будет выпушено указанное количество продукции в натуральных показателях.
При отсутствии информации в технической документации или нормативной литературе предприятия самостоятельно устанавливают срок полезного использования объекта, исходя из ожидаемого физического и морального износа (режима эксплуатации, системы проведения ремонтных работ и т.д.). Диапазоны сроков полезного использования устанавливаются в Приложении 1 к Положению о порядке начисления амортизации по основным средствам и нематериальным активам.
Нелинейный способ заключается в неравномерном (по годам) начислении организацией амортизации в течение срока полезного использования объекта основных средств. Объектами применения нелинейного способа являются: передаточные устройства, машины, механизмы, вычислительная техника, оргтехника, транспортные средства и др. Нелинейный способ не распространяется на следующие объекты: оборудование, транспортные средства со сроком службы до трех лет, уникальную технику и оборудование, предметы интерьера, включая офисную мебель. Сумма амортизационных отчислений за месяц (Амес.) при нелинейном способе рассчитывается методом суммы чисел лет или методом уменьшаемого остатка с коэффициентом ускорения до 2,5. Расчет производится от амортизируемой стоимости объекта.
Годовая сумма амортизации (Агод) при использовании метода суммы чисел лет рассчитывается исходя из амортизируемой стоимости объекта основных средств и нормы амортизации по формуле:
Агод=АС*На/100
где АС – амортизируемая стоимость объекта основных средств; На – годовая норма амортизации в процентах от амортизируемой стоимости объекта, рассчитывается ежегодно по формуле:
На=ЧОЛ/СЧЛ*100%
где ЧОЛ – число лет, остающихся до конца срока службы объекта; СЧЛ – сумма чисел лет срока службы объекта.
Сумма чисел лет (СЧЛ) может быть рассчитана двумя путями:
1. Срок полезного использования (СПИ) объекта 4 года. Расчёт суммы чисел лет (СЧЛ):
СЧЛ= 1+2 + 3 + 4= 10.
Срок полезного использования (СПИ) объекта 4 года. Расчет суммы чисел лет (СЧЛ):
СЧЛ=СПИ (СПИ+1)/2=4 (4+1)/2=10
При методе уменьшаемого остатка годовая сумма начисленной амортизации рассчитывается исходя из определяемой на начало отчетного года недоамортизированной стоимости (разности амортизируемой стоимости и суммы, начисленной до начала отчетного года амортизации) и нормы амортизации, исчисленной исходя из срока полезного использования объекта и коэффициента ускорения (до 2,5 раза), принятого организацией.
Амортизационные отчисления за год определяются следующим образом:
А1-й год=АС*На/100;
А2-й год=(АС-А1-й год)*На/100;
А3-й год=(АС-А1-й год-А2-й год)*На/100;
А4-й год=(АС-А1-й год-А2-й год-А3-й год)*На/100,
где AC – амортизируемая стоимость объекта основных средств; На – годовая норма амортизации в процентах от амортизируемой стоимости объекта, рассчитывается исходя