Бухгалтерский учёт на предприятии
На=1/СПИ*100%*k,
где СПИ – срок полезного использования объекта основных средств; k – коэффициент ускорения.
В последний год эксплуатации основных средств величина амортизационных отчислений равна недоамортизированной стоимости основных средств (без умножения на норму амортизации).
Сумма ежемесячных амортизационных отчислений (Амес.) рассчитывается ежегодно исходя из годовой суммы амортизационных отчислений по формулам:
Амес. 1-й год = A1-й год / 12,
Амес.2-й год = А2-й год / 12,
Амес.3-й год = АЗ-й год /12,
Амес.4-й год = А4-й год / 12 и т.д.,
где 12 – количество месяцев в году.
Производительный способ начисления амортизации объекта основных средств заключается в начислении амортизации исходя из амортизируемой стоимости объекта и отношения натуральных показателей объема продукции (работ, услуг), выпущенной в текущем (отчетном) периоде, к ресурсу объекта.
Под ресурсом объекта понимается количество продукции (работ, услуг) в натуральных показателях, которое в соответствии с технической документацией может быть выпущено на протяжении всего срока эксплуатации объекта.
Амортизационные отчисления рассчитываются производительным способом в каждом отчетном периоде по следующей формуле:
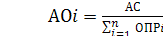 ОПРi,
где АОi – сумма амортизационных отчислений в отчетном периоде; АС – амортизируемая стоимость объекта основных средств; ∑ОПРi – прогнозируемый объем выпуска продукции в течение всего срока эксплуатации; i= 1,…, – годы срока полезного использования объекта; ОПРi – объем выпуска продукции в отчетном периоде.
5.2 Учёт нематериальных активов
5.2.1 Понятие, объекты учета и оценка
Под нематериальными активами понимают объекты долгосрочного пользования, а также долгосрочные затраты, не имеющие физической основы, но имеющие стоимостную оценку. К нематериальным активам относятся: патенты на изобретения, лицензии, торговые марки, товарные знаки, полезные модели, права по использованию научной и производственной информации, земли и природных ресурсов, программные продукты для ЭВМ, созданные на предприятии, селекционные достижения, ноу-хау (секреты производства) и др.
Ноу-хау – это идеи, новые технологии или иные решения, т.е. информация технического, организационного, служебного или коммерческого характера, которая вносится учредителями предприятия в счет вклада в уставный фонд предприятия и представляет секреты производства, которые подтверждаются юридическими документами, но составляют предмет коммерческой тайны. Стоимость ноу-хау определяется экспертным путем.
Патенты на изобретение – исключительное право на техническое решение, закрепляемое за собственником.
Лицензия – право заниматься определенным видом деятельности (торговлей, аудитом и др.).
Товарный знак – обозначения, позволяющие различать соответственно однородные товары и услуги разных юридических и физических лиц.
Право на промышленные образцы – право на использование художественно-конструкторских решений, определяющих внешний вид изделий производственно-технического назначения и товаров народного потребления.
Авторские права – исключительные права на издание, публичное использование или иное использование произведений науки, литературы или искусства.
Право пользования природными ресурсами, т.е. земельными участками и недрами, относится к исключительному праву владельца на соответствующее их хозяйственное или иное использование (например, на добычу полезных ископаемых).
В состав нематериальных активов включаются научно-исследовательские, опытно-конструкторские и технологические работы, результаты которых используются для производственных либо управленческих нужд.
В бухгалтерском учете нематериальные активы оцениваются в сумме всех фактических затрат на приобретение и приведение в состояние готовности к использованию. В любом случае нематериальные активы должны оцениваться экспертным путем, чтобы их стоимость максимально была приближена к действующей рыночной.
5.2.2 Учет поступления нематериальных активов
Нематериальные активы подлежат учету в соответствии с Типовым планом счетов бухгалтерского учета и принимаются к учету по первоначальной стоимости. Если при оплате приобретаемых нематериальных активов условиями договора предусмотрена отсрочка или рассрочка платежа, фактические расходы принимаются к бухгалтерскому учету в полной сумме кредиторской задолженности.
Для отражения информации о наличии и движении нематериальных активов предназначен активный счет 04 «Нематериальные активы», на котором учет ведется по первоначальной стоимости. К счету 04 «Нематериальные активы» могут быть открыты следующие субсчета по видам (группам) нематериальных активов, закрепленных в учетной политике:
– 04/1 «Организационные расходы, связанные с регистрацией нематериальных активов»;
– 04/2 «Права на пользование имуществом»;
– 04/3 «Права на осуществление лицензируемых видов деятельности»;
– 04/4 «Права на объекты интеллектуальной собственности»;
– 04/5 «Товарные знаки, знаки обслуживания и т.п.»;
– 04/6 «Научно-исследовательские, опытно-конструкторские и технологические работы».
Для учета выбытия объектов нематериальных активов (продажа, списание, безвозмездное выбытие и др.) открывается отдельный субсчет, который в рабочем плане может иметь номер:
– 04/9 «Выбытие нематериальных активов».
Фактические расходы по приобретению слагаются из сумм, уплачиваемых в соответствии с договором организациям-поставщикам (продавцам, посредникам, банку, страховой организации), организациям за информационные и консультационные услуги, связанные с приобретением и оценкой нематериальных активов: суммы вознаграждений посредническим организациям, через которые приобретен объект нематериальных активов; таможенных пошлин, регистрационных сборов и других аналогичных платежей, произведенных в связи с приобретением прав на объект нематериальных активов.
При приобретении нематериальных активов могут также возникать дополнительные расходы, связанные с приведением их в состояние, пригодное к использованию в запланированных целях. К таким расходам относятся суммы оплаты привлеченного к данной работе персонала, соответствующие отчисления на социальное страхование и обеспечение, а также налоги на заработную плату, страховые сборы, проценты за пользование кредитом, полученным на приобретение нематериальных активов, прочие материальные и иные расходы.
Дополнительные расходы увеличивают первоначальную стоимость нематериальных активов.
Первоначальная стоимость нематериальных активов, созданных самой организацией, определяется по сумме фактических расходов на их создание, изготовление (расходование материальных ресурсов, оплата труда, услуги сторонних организаций, патентные пошлины, связанные с получением патентов, свидетельств и т.д.).
Оценка объектов нематериальных активов, стоимость которых при приобретении выражена в иностранной валюте, производится в белорусских рублях путем пересчета иностранной валюты по официальному курсу Национального банка Республики Беларусь, действовавшему на момент совершения сделки.
Расходы по приобретению и созданию нематериальных активов (формирование их первоначальной стоимости) относятся к долгосрочным активам и отражаются (собираются) по дебету счета 08 «Вложения во внеоборотные активы», который имеет субсчета для обособленного ведения учета затрат по поступлению нематериальных активов.
– 08/6 «Приобретение и создание нематериальных активов»;
– 08/9 «Выполнение научно-исследовательских, опытно-конструкторских и технологических работ».
После завершения формирования первоначальной стоимости приобретенных или созданных нематериальных активов они приходуются на предприятии бухгалтерской записью:
дебет счета 04 «Нематериальные активы» и кредита счета 08 «Вложения во внеоборотные активы» – в сумме фактических затрат.
Первоначальная стоимость объектов нематериальных активов, в которой они приняты к учету, изменению не подлежит, если иное не установлено законодательством.
Каждый объект нематериальных активов, принятый к учёту, отражается как отдельный инвентарный объект (рис. 3.).
|
УЧЁТ ПОСТУПЛЕНИЯ НЕМАТЕРИАЛЬНЫХ АКТИВОВ |

|
Взносы учредителей |
Создание на предприятии |
Приобретение за плату |
Безвозмездное поступление |
|||
|
Оценка (учредителей) комиссии |
Стоимость создания (изготовления) |
Стоимость приобретения |
Оценка комиссии по рыночной стоимости |
Рис. 3. Поступление нематериальных активов
Нематериальные активы поступают на предприятие различными способами:
в качестве вкладов учредителей в уставный фонд предприятия;
путем приобретения за плату;
путем создания на предприятии;
путем безвозмездного поступления (дарения) от сторонних юридических и физических лиц.
Поступление нематериальных активов, внесенных учредителями в счет их вкладов в уставный фонд организации, оформляется в установленном порядке актом приемки-передачи. Оприходование нематериальных активов производится в денежной оценке на дату подписания учредительных документов. В соответствии с законодательством Республики Беларусь имущественные права, вносимые учредителями в качестве вклада в уставный фонд, должны быть подвергнуты экспертизе специализированными организациями, имеющими лицензию на такой вид оценочной деятельности. Отражаются они в учете по стоимости, определенной экспертами.
При оприходовании нематериальных активов, внесенных учредителями в счет их вкладов в уставный фонд организации, в бухгалтерии составляются записи:
дебет счета 75 «Расчеты с учредителями», субсчет 75/1 «Расчеты по взносам в уставный фонд» и кредит счета 80 «Уставный фонд» – на величину уставного фонда, указанную в учредительных документах;
дебет счета 08 «Вложения во внеоборотные активы» и кредит счета 75 «Расчеты с учредителями», субсчет 75/1 «Расчеты по взносам в уставный фонд» – получен объект нематериальных активов от учредителей (на согласованную стоимость);
дебет счета 04 «Нематериальные активы» и кредит счета 08 «Вложения во внеоборотные активы» – введен в эксплуатацию объект нематериальных активов, полученный от учредителя.
Для объектов нематериальных активов, приобретенных за плату у других организаций и физических лиц, первоначальная стоимость определяется исходя из фактически произведенных затрат по приобретению объектов.
Первоначальной стоимостью объектов нематериальных активов, полученных в обмен на другое имущество, признается стоимость обмениваемых объектов нематериальных активов, по которой они были отражены в бухгалтерском учете, если иное не предусмотрено законодательством.
Поступление нематериальных активов от сторонних организаций и лиц за плату, а также в порядке бартера (обмена) отражается в бухгалтерии следующими записями:
дебет счета 08 «Вложения во внеоборотные активы» и кредит счета 60 «Расчеты с поставщиками и подрядчиками» – поступление объекта нематериальных активов от поставщика или по бартеру;
дебет счета 04 «Нематериальные активы» и кредит счета 08 «Вложения во внеоборотные активы» – введен в эксплуатацию объект нематериальных активов.
Принятие к учету (оприходование) нематериальных активов, приобретенных за плату, производится на основании накладной или иного товаросопроводительного документа.
Первоначальной стоимостью объектов нематериальных активов, полученных от других организаций и физических лиц по договорам дарения и в иных случаях безвозмездного получения, признается их рыночная стоимость на дату оприходования. Данные о цене, действующей на дату поступления и оприходования объектов нематериальных активов, должны быть подтверждены документально. Такими документами могут быть акты приемки-передачи, акты оценки экспертов и др.
Поступление нематериальных активов от сторонних организаций и лиц безвозмездно отражается следующими бухгалтерскими записями:
дебет счета 08 «Вложения во внеоборотные активы» и кредит счета 98 «Доходы будущих периодов», субсчет 98/2 «Безвозмездные поступления» – на сумму рыночной стоимости поступивших нематериальных активов;
дебет счета 04 «Нематериальные активы» и кредит счета 08 «Вложения во внеоборотные активы» – оприходование объектов нематериальных активов;
дебет счета 20 «Основное производство» (26…) и кредит счета 05 «Амортизация нематериальных активов» – начисление амортизации по объектам нематериальных активов, поступившим безвозмездно;
дебет счета 98 «Доходы будущих периодов», субсчет 98/2 «Безвозмездные поступления» и кредит счета 92 «Внереализационные доходы и расходы», субсчет 92/1 «Внереализационные доходы» – списание в состав внереализационных доходов стоимости безвозмездно полученных нематериальных активов по мере начисления амортизации по ним.
5.2.3 Учет выбытия нематериальных активов
Выбытие нематериальных активов в организации имеет место при продаже, списании по причине морального износа или недостач, внесении в качестве вклада в уставный фонд другой организации и безвозмездной передаче (рис. 4).
|
|


|
Продажа (91) |
Передача в качестве вклада в уставный фонд (58/1) |
Списание недостач (92, 94) |
||
|
По цене реализации |
По оценке комиссии |
При инвентаризациях |
|
Списание (91) |
Безвозмездная передача (92) |
|
| В случаях морального износа |
По оценке комиссии |
Рис. 4. Виды выбытия нематериальных активов
Нематериальные активы, которые не используются для производства продукции, выполнения работ и оказания услуг либо для управленческих нужд, подлежат списанию с баланса субъекта хозяйствования.
Для обобщения информации о процессе реализации и списания нематериальных активов, принадлежащих организации, предусмотрен счет 91 «Операционные доходы и расходы», который имеет субсчета для обособленного отражения доходов, расходов, налогов и финансовых результатов:
– 91/1 «Операционные доходы» – пассивный;
– 91/2 «Операционные расходы» – активный;
– 91/3 «Налог на добавленную стоимость» – активный;
– 91/4 «Прочие налоги и сборы из операционных доходов» – активный;
– 91/9 «Сальдо операционных доходов и расходов» – активно-пассивный.
К счету 04 «Нематериальные активы» вводится специальный субсчет 04/9 «Выбытие нематериальных активов», предусмотренный Инструкцией по применению Типового плана счетов, на котором отражается формирование остаточной стоимости нематериальных активов, выводимых из эксплуатации.
Выбытие нематериальных активов в бухгалтерском учете отражается следующими записями:
дебет субсчета 04/9 «Выбытие нематериальных активов» и кредит счета 04 «Нематериальные активы» – списание первоначальной стоимости выбывающего объекта нематериальных активов на специальный субсчет;
дебет счета 05 «Амортизация нематериальных активов» и кредит субсчета 04/9 «Выбытие нематериальных активов» – списание накопленной амортизации по выбывающему объекту на уменьшение первоначальной стоимости нематериальных активов.
При реализации и списании объектов нематериальных активов в бухгалтерском учете отражаются следующие записи:
дебет субсчета 91/2 «Операционные расходы» и кредит субсчета 04/9 «Выбытие нематериальных активов» – списание остаточной стоимости выбывающего объекта нематериальных активов при реализации и списании вследствие морального износа.
Списание результатов научно-исследовательских, опытно-конструкторских и технологических работ, результаты которых были признаны нематериальными активами и использовались для производственных либо управленческих целей субъекта хозяйствования, при прекращении их использования отражается в бухгалтерии записями:
дебет субсчета 91/2 «Операционные расходы» и кредит субсчета 04/6 «Научно-исследовательские, опытно-конструкторские и технологические работы» – списание сумм расходов, не отнесенных на расходы по основным видам деятельности;
дебет счета 99 «Прибыли и убытки» и кредит субсчета 91/9 «Сальдо операционных доходов и расходов» – отражение убытков в части расходов научно-исследовательских, опытно-конструкторских и технологических работ, не отнесенных на расходы по основным видам деятельности.
При безвозмездной передаче объектов нематериальных активов в учете используется счет 92 «Внереализационные доходы и расходы», который имеет следующие субсчета:
– 92/1 «Внереализационные доходы»;
– 92/2 «Внереализационные расходы»;
– 92/3 «Налог на добавленную стоимость»;
– 92/4 «Прочие налоги и сборы из внереализационных доходов»;
– 92/9 «Сальдо внереализационных доходов и расходов».
Отражение операций на субсчетах 92 счета аналогично отражению операций на субсчетах счета 91.
При безвозмездной передаче остаточная стоимость нематериальных активов списывается бухгалтерской записью:
дебет субсчета 92/2 «Внереализационные расходы» и кредит субсчета 04/9 «Выбытие нематериальных активов».
Начисление НДС производится в случаях, предусмотренных законодательством Республики Беларусь, и отражается бухгалтерской записью:
дебет субсчета 92/3 «Налог на добавленную стоимость» и кредит счета 68 «Расчеты по налогам и сборам», субсчет 68/2 «Налоги, уплачиваемые из выручки от реализации.
5.2.4 Учет амортизации
Нематериальные активы в течение срока полезного использования (расчетного срока действия) переносят свою стоимость на вновь созданную продукцию (работы или услуги) посредством начисления амортизации. Величина амортизации по нематериальным активам начисляется ежемесячно и рассчитывается по нормам амортизации, устанавливаемым самой организацией исходя из амортизируемой стоимости объектов нематериальных активов и срока полезного их использования или предполагаемого ресурса. Субъекты хозяйствования самостоятельно определяют амортизационную политику с применением различных способов и методов начисления амортизации, определяют сроки использования объектов нематериальных активов и отражают их в учетной политике.
Сроки полезного использования нематериальных активов определяются исходя из:
срока действия лицензии или патента;
ожидаемого срока использования, в течение которого организация может получать выгоды.
При невозможности определения нормативных сроков службы по некоторым объектам нематериальных активов, которые не подвержены моральному износу, нормы амортизации по ним устанавливаются на срок:
20 лет – по товарным знакам (знакам обслуживания), в сочетании с наименованием организации, фирменным наименованиям и другим обозначениям, подтвержденным свидетельствами о регистрации (амортизация по ним начисляется только линейным методом – п. 21 и 41 Положения);
10 лет – по другим объектам (но не более срока деятельности организации);
определяется экспертным путем.
По окончании срока полезного использования начисление амортизации по ним прекращается.
Для начисления амортизации по нематериальным активам применяется в соответствии с Положением один из следующих методов:
линейный метод, когда в основу расчета берутся нормы, на-
численные организацией на основе срока полезного использования нематериальных активов;
нелинейный метод заключается в неравномерном (по годам) начислении организацией амортизации в течение срока полезного использования объекта нематериальных активов;
производительный метод, когда списание стоимости нематериальных активов производится пропорционально объему продукции (работ, услуг).
Для учёта амортизации нематериальных активов предназначен пассивный счёт 05 «Амортизация нематериальных активов». По его кредиту отражается начисление амортизации, а по дебету – списание амортизации при выбытии нематериальных активов.
Начисление амортизации по нематериальным активам, используемым в предпринимательской деятельности, производится ежемесячно с включением сумм амортизации в затраты производства (издержки) в зависимости от направления использования объектов. В бухгалтерии начисление амортизации отражается проводкой по кредиту счета 05 «Амортизация нематериальных активов» с одновременным включением этих сумм в дебет счетов по учету затрат:
– 20 «Основное производство»;
– 23 «Вспомогательное производство»;
– 26 «Общехозяйственные расходы»;
– 29 «Обслуживающие производства и хозяйства»;
– 44 «Расходы на реализацию» и др.
Начисление амортизации по нематериальным активам, не используемым в предпринимательской деятельности, производится за счет собственных источников, что в бухгалтерии отражается записью:
дебет субсчета 92/2 «Внереализационные расходы» и кредит счета 05 «Амортизация нематериальных активов».
Начисление амортизации начинается с первого числа месяца, следующего за месяцем принятия объекта нематериальных активов к бухгалтерскому учету, и прекращается с первого числа месяца, следующего за месяцем полного погашения стоимости объекта либо списания этого объекта с бухгалтерского учета.
Амортизация нематериальных активов начисляется независимо от результатов деятельности организации и отражается в бухгалтерском учете того отчетного периода, к которому она относится. Если объект нематериальных активов, предназначенный для использования в предпринимательской деятельности, в отчетном периоде не эксплуатировался, то сумма начисленной по нему амортизации относится на внереализационные расходы.
6. Учёт затрат на производство и калькулирование себестоимости продукции
6.1 Задачи учета затрат на производство продукции
Основными задачами учета затрат на производство являются:
определение фактической себестоимости выпускаемой продукции;
обоснование и точное исчисление всех фактических затрат на производство, а также себестоимости единицы выпускаемой продукции и определение отклонений от плановых затрат;
осуществление контроля над рациональным использованием материальных, трудовых и денежных ресурсов в процессе производства продукции; выявление неиспользованных резервов производства;
контроль над потерями от брака и простоев;
выявление фактических затрат по структурным подразделениям (как основа для внутреннего хозрасчета);
осуществление контроля над выполнением заданий по себестоимости продукции, для выявления резервов дальнейшего снижения затрат на производство.
В связи с различным порядком налогообложения по видам деятельности обеспечен раздельный учет операций, связанных с производством продукции и торговой деятельностью. Учет затрат на производство и калькулирование фактической себестоимости продукции ведется нормативным методом. При исчислении себестоимости готовой продукции затраты цехов принимающих участие в ее изготовлении, суммируются с учетом остатков незавершенного производства. Калькулирование себестоимости продукции производится в соответствии с отраслевыми рекомендациями по учету затрат и исчисления себестоимости.
6.2 Учет и распределение расходов на управление
Общепроизводственные и общехозяйственные расходы являются накладными расходами и образуются в связи с организацией и обслуживанием производства и управлением им. Эти расходы чаще всего представляют почти постоянную величину и могут изменяться при изменении деловой активности организации. К накладным расходам относятся:
расходы по управлению организацией (административно-хозяйственные расходы);
расходы общепроизводственного характера;
непроизводственные (незапланированные) расходы.
Общепроизводственные и общехозяйственные расходы значительно различаются.
Общепроизводственные расходы связаны непосредственно с обслуживанием именно производственных подразделений и могут быть соотнесены с продукцией (работами), изготавливаемой этими подразделениями.
Расходы общепроизводственного характера отражаются по дебету активного счета 25 «Общепроизводственные расходы» и включают в себя:
затраты, связанные с ремонтом и содержанием основных средств, зданий и сооружений производственного назначения:
начисление амортизации по данным основным средствам;
содержание транспорта общепроизводственного назначения;
расходы на отопление, освещение и содержание производственных помещений;
зарплату работников, занятых обслуживанием производства;
услуги сторонних организаций;
другие аналогичные по назначению расходы.
Счет 25 «Общепроизводственные расходы» используют в основном производственные организации с цеховой структурой управления. Организации с бесцеховой структурой управления общепроизводственные расходы могут учитывать на счете 26 «Общехозяйственные расходы».
Общая сумма расходов общепроизводственного назначения, отраженная по дебету активного счета 25 «Общепроизводственные расходы», в конце отчетного периода распределяется между видами выпускаемой продукции, работ, услуг и списывается бухгалтерской записью:
дебет счета 20 «Основное производство» и кредит счета 25 «Общепроизводственные расходы».
Общехозяйственные расходы невозможно соотнести с производством какой-либо группы продукции, они включают в себя расходы, связанные непосредственно с управлением организацией и всеми производственными процессами, аккумулируются по дебету активного счета 26 «Общехозяйственные расходы» и включают в себя:
заработную плату работников управления (администрации);
отчисления по социальному страхованию работников управления, налоги и взносы от фонда заработной платы;
затраты на служебные командировки;
почтовые, телеграфные, телефонные и канцелярские расходы;
расходы по оплате информационных, консультационных и аудиторских услуг;
услуги связи;
амортизацию по административным зданиям и управленческому оборудованию;
затраты по повышению квалификации персонала;
затраты по эксплуатации транспорта, обслуживающего управленческий аппарат;
арендную плату за имущество общехозяйственного назначения;
расходы на содержание охраны и прочие управленческие расходы.
Расходы на управление, накапливающиеся в течение месяца по дебету активного счета 26 «Общехозяйственные расходы», в конце отчетного периода списываются и включаются в себестоимость выпускаемой продукции (работ, услуг). При этом формируется бухгалтерская запись:
дебет счета 20 «Основное производство» и кредит счета 26 «Общехозяйственные расходы».
Общая сумма административных расходов распределяется по видам продукции, работ и услуг согласно методике, оговоренной в учетной политике организации:
либо пропорционально заработной плате основных производственных рабочих;
либо пропорционально стоимости сырья и материалов, использованных в основном производстве;
либо пропорционально производственной себестоимости изготовленной продукции.
Согласно учетной политике организации, общехозяйственные расходы могут списываться непосредственно на счет реализации бухгалтерской записью:
дебет субсчета 90/2 «Себестоимость реализации» и кредит счета 26 «Общехозяйственные расходы» – списание общехозяйственных расходов в себестоимость реализации продукции (работ, услуг).
6.3 Учет производственных потерь или брака
При производстве продукции, выполнении работ, оказании услуг возможны случаи производственного брака, как непосредственно произведенного в организации, так и возникшего из-за поступивших от поставщиков бракованных материалов.
Браком в производстве считается продукция, полуфабрикаты, узлы, детали, имеющие дефекты, не соответствующие по качеству установленным стандартам и техническим условиям (договорам), не подлежащие использованию по прямому назначению или используемые лишь после дополнительных затрат на устранение выявленных дефектов.
Различают брак внутренний и внешний, исправимый и неисправимый (окончательный). Независимо от приведенной классификации брака для его отражения в бухгалтерском учете необходимо правильно и в полном объеме оформить документы.
Для оформления брака может быть проведено административное расследование. Как правило, такое расследование проводится комиссией, назначаемой руководителем организации. Комиссия может быть постоянно действующей либо создаваться единовременно по приказу (распоряжению) руководителя организации. В состав комиссии могут включаться работник или ответственное лицо производственного участка, по которому выявлен брак, работник технической службы (в зависимости от специфики производства – технолог, инженер, конструктор и т.п.). службы технического контроля (ОТК) и учетные работники (нормировщики, экономисты цехов, бухгалтеры). Оговариваются сроки, в течение которых должно быть проведено административное расследование, и материалы расследования представлены руководству на рассмотрение. К числу материалов расследования относятся служебные, докладные и пояснительные записки, рекламации и др.
Выявленный в производстве брак документально оформляется актом о браке.
Акт о браке является одним из основных документов, которыми оформляются операции по бракованной продукции (работам, услугам). Этот документ должен содержать следующие обязательные реквизиты:
наименование, номер документа, дату и место составления;
должности лиц, ответственных за совершение хозяйственной операции и правильность ее оформления, их фамилии, инициалы и личные подписи;
наименование забракованного изделия, детали, узла, полуфабриката;
номенклатурный, технический или учетный номер забракованного изделия;
номер операции согласно операционно-технологическим картам или конкретное содержание работ, при которых выявлен брак;
виды и причины брака (кодификацию, если имеется подобный кодификатор);
калькуляцию (расценку) брака по статьям затрат, которая определяется исходя из затрат по всем статьям расходов, установленным для калькулирования производственной себестоимости продукции.
Решение о наличии или отсутствии виновных в возникновении брака лиц, а также о порядке списания расходов по устранению брака принимает руководитель на основании представленных комиссией документов.
Возмещение потерь от брака может осуществляться виновником брака. Таким виновником могут быть (рис. 5):
поставщик сырья, материалов, комплектующих или подрядчик, выполняющий работы, услуги по договору подряда (партнер по бизнесу). Взаимоотношения между партнерами регулируются договором, оформленным в соответствии с требованиями Гражданского кодекса Республики Беларусь для договора поставки, купли-продажи и т.п. В этом случае возмещение потерь будет производиться в соответствии с условиями договора;
работник, допустивший брак. В этом случае отношения регулируются Трудовым кодексом Республики Беларусь. Работник несет материальную ответственность за причиненный работодателю прямой действительный ущерб. Материальная ответственность работника может быть полной и ограниченной.
|
ВОЗМЕЩЕНИЕ ПОТЕРЬ ВИНОВНИКОМ БРАКА |



|
Поставщиком материалов
|
Физическим лицом
|
 (согласно
условиям договора)
 (работником)



Рис. 5.
Возмещение
потерь виновником
брака
Если работник несет ограниченную материальную ответственность, то взыскание с виновного работника суммы причиненного ущерба, не превышающей среднего месячного заработка, производится по распоряжению нанимателя путем удержания из заработной платы. Распоряжение может быть сделано не позднее двух недель со дня обнаружения брака и обращено к исполнению не ранее 10 дней со дня сообщения об этом работнику.
Полная материальная ответственность наступает, когда:
ущерб причинен в состоянии алкогольного или наркотического опьянения;
ущерб причинен умышленной порчей изделий при их изготовлении.
Возмещение ущерба производится независимо от привлечения работника к дисциплинарной ответственности.
Если работник не согласен с размером вычетов, трудовой спор по его заявлению рассматривается в порядке, предусмотренном законодательством. Суд может уменьшить размер, подлежащий возмещению.
Работник, виновный в причинении ущерба нанимателю, может добровольно возместить его полностью или частично. По соглашению сторон трудового договора допускается возмещение ущерба с рассрочкой платежа. В этом случае работник представляет нанимателю письменное обязательство о возмещении ущерба с указанием конкретных сроков платежей. В случае увольнения работника, который дал письменное обязательство о добровольном возмещении ущерба, но отказался возместить вышеуказанный ущерб, непогашенная задолженность взыскивается в судебном порядке.
Бракованная продукция часто подвергается воздействию с целью устранения брака. Это приводит к дополнительным затратам. Для аккумулирования и обобщения информации, связанной с учетом расходов по устранению брака и списанием этих расходов, предназначен синтетический калькуляционный счет 28 «Брак в производстве».
В дебет этого счета списывается цеховая себестоимость забракованной продукции. По дебету счета 28 «Брак в производстве» собираются также расходы по исправлению брака, в корреспонденции с кредитом счетов учета производственных запасов, расчетов с персоналом по оплате труда и др., а также себестоимость окончательного брака. В бухгалтерии при этом формируются следующие записи:
дебет счета 28 «Брак в производстве» и кредит счета 20 «Основное производство», 23 «Вспомогательные производства» – списание фактической себестоимости бракованных изделий (продукции, работ), выявленных в основном или вспомогательном производстве;
дебет счета 28 «Брак в производстве» и кредит счета 70 «Расчеты по оплате труда», субсчетов 69/1 «Расчеты по социальному страхованию», 68/1 «Налоги и отчисления, включаемые в себестоимость продукции, работ, услуг», 76/2 «Расчеты по имущественному и личному страхованию» – включение в затраты по устранению брака расходов по оплате труда и сопутствующих расходов;
дебет счета 28 «Брак в производстве» и кредит счета 10 «Материалы» – включение в расходы по устранению брака стоимости используемых сырья, материалов;
дебет счета 28 «Брак в производстве» и кредит счета 02 «Амортизация основных средств», 05 «Амортизация нематериальных активов» – включение в расходы по устранению брака амортизации внеоборотных активов;
дебет счета 28 «Брак в производстве» и кредит счета 60 «Расчеты с поставщиками и подрядчиками» – включение в расходы по устранению брака услуг сторонних организаций (без НДС);
дебет счета 28 «Брак в производстве» и кредит счета 71 «Расчеты с подотчетными лицами» – включение в расходы по устранению брака расходов подотчетных лиц.
Собранные на счете 28 «Брак в производстве» расходы распределяются по источникам списания в зависимости от причин возникновения брака и порядка возмещения потерь следующим образом:
приходуются материалы (возвратные отходы – металлолом, дрова, ветошь) по цене возможного использования (оставшиеся в процессе устранения брака);
приходуется забракованная продукция по цене возможного использования;
отражаются суммы, подлежащие удержанию с конкретных виновников брака;
отражаются суммы, подлежащие взысканию с поставщиков за поставку недоброкачественных материалов и полуфабрикатов, в результате использования которых был допущен брак;
списываются суммы невозмещенных потерь от брака, которые определяются как разница между дебетовыми и кредитовыми оборотами по счету 28 «Брак в производстве» в себестоимость продукции (работ, услуг).
Оприходование материалов и продукции на складах (после устранения брака) по цене возможного использования отражается бухгалтерской записью:
дебет счета 10 «Материалы» и кредит счета 28 «Брак в производстве».
Планом счетов бухгалтерского учета для отражения операций, связанных с возмещением потерь от брака, относимых на виновного работника, предусмотрен счет 73 «Расчеты с персоналом по прочим операциям», субсчет 73/2 «Расчеты по возмещению материального ущерба». Расчеты с физическими лицами по возмещению сумм потерь от брака отражаются бухгалтерскими записями:
дебет субсчета 73/2 «Расчеты по возмещению материального ущерба» и кредит счета 28 «Брак в производстве» – списание сумм расходов по устранению брака, подлежащих взысканию;
дебет счета 50 «Касса» или 70 «Расчеты с персоналом по оплате труда» и кредит субсчета 73/2 «Расчеты по возмещению материального ущерба» – погашение виновниками сумм расходов по устранению брака путем внесения денежных средств в кассу организации или путем удержания из заработной платы.
Для отражения расчетов по претензиям с поставщиками по качеству поступающего сырья и материалов Типовым планом счетов предусмотрен счет 76 «Расчеты с разными дебиторами и кредиторами», субсчет 76/3 «Расчеты по претензиям». Суммы потерь от брака, которые выставляются в претензию поставщикам за поставку некачественного сырья, отражаются бухгалтерскими записями:
дебет
субсчета
76/3