Сравнительный анализ современных методов учета себестоимости
Предприятие специализированное, поэтому четкой кооперации нет.
Предприятие строит свои отношения с другими юридическими и физическими лицами во всех сферах деятельности исключительно на основе договоров.
На своем балансе ООО «Экспресс» имеет два асфальтобетонных завода (эксплуатируется один), одну камнедробильную установку, 11 карьеров грунта камня. Асфальтобетонный завод (АБЗ) расположен на 719 + 4 км вправо от автодороги. На АБЗ выпускаются горячие асфальтированные смеси и черный щебень в общем объеме 16 тыс. тонн в год.
Камнедробильная установка расположена на 723 км автодороги, выпускает дробленый щебень в объеме 40 тыс. мі в год. Карьеры грунта и каменных материалов расположены на 723, 728, 734, 749, 771, 765, 779, 792, 801, 807, 813 км автодороги. Возможный объем добычи грунта составляет 200 тыс. мі в год.
Потребность в дорожных машинах и механизмах определена на основании норм, утвержденных Федеральной дорожной дирекцией на 1000 км обслуживаемых автодорог с учетом местных условий эксплуатации.
Бухгалтерский учет в ООО «Экспресс» осуществляется бухгалтерией, которая представлена одним человеком -главным бухгалтером. Основными функциями бухгалтерии ООО «Экспресс» являются:
- учет финансово хозяйственной деятельности:
- ведение бухгалтерского учета и отчетности;
- контроль за проведением инвентаризации;
- контроль за сохранностью товарно-материальных ценностей, правильным расходованием денежных средств;
- проведение анализа финансово-хозяйственной деятельности предприятия.
Основные показатели деятельности ООО «Экспресс» по данным бухгалтерской отчетности представлены в таблице 1.4.
Таблица 1.4 - Основные показатели деятельности ООО «Экспресс»
| Показатели | 2008 г. | 2009 г. | Изменение (+,-) | Темп роста, % |
| 1. Выручка от продажи товаров, тыс. руб. | 99654 | 122088 | 22434 | 122,51 |
| 2. Себестоимость проданных товаров, тыс. руб. | 82738 | 105658 | 22920 | 127,70 |
| 3.Управленческие и коммерческие расходы, тыс. руб. | 944 | 2 | -942 | 0,21 |
| 4. Прибыль от продажи, тыс. руб. | 15972 | 16428 | 456 | 102,85 |
|
5. Прибыль до налогообложения, тыс. руб. |
14894 | 12878 | -2016 | 86,46 |
| 6. Чистая прибыль, тыс. руб. | 10552 | 8223 | -2329 | 77,93 |
|
7. Стоимость основных средств, тыс. руб. |
268 407 | 262 262 | -6 145 | 97,71 |
| 8. Стоимость активов, тыс. руб. | 362478 | 370370 | 7892 | 102,18 |
| 9. Собственный капитал, тыс. руб. | 292 887 | 301 110 | 8 223 | 102,81 |
| 10. Заемный капитал, тыс. руб. | 69 591 | 69 260 | 331 | 99,52 |
| 11. Численность ППП, чел. | 125 | 130 | 5 | 104,00 |
| 12.Производительность труда, тыс.руб. (1/11) | 797 | 939 | 142 | 117,81 |
| 13. Фондоотдача, руб. (1/7) | 0,37 | 0,47 | 0,10 | 127,03 |
| 14. Оборачиваемость активов, раз (1/8) | 0,28 | 0,33 | 0,05 | 117,86 |
| 15. Рентабельность собственного капитала по чистой прибыли, % (6/9*100%) | 3,61 | 2,73 | -0,88 | 75,62 |
| 16. Рентабельность продаж, % (4/1*100%) | 16,03 | 13,46 | -2,57 | 83,97 |
| 17. Рентабельность капитала по прибыли до налогообложения, % (5/(9+10) | 0,04 | 0,03 | -0,01 | 75 |
| 18. Затраты на рубль выручки от продажи, ((2+3)/1*100 коп.) | 83,97 | 86,54 | 2,57 | 103,06 |
Данные таблицы 1.4 свидетельствуют о том, что выручка от продажи продукции уменьшился в 2008 году по сравнению с 2009 годом на 22,5 % и составил в 2009 году 122088 тыс. руб. В связи с увеличением объема продажи продукции и услуг, их себестоимость в 2009 году составила 127,7 % уровня 2008 года (82 738).
В результате финансово-хозяйственной деятельности прибыль от продаж ООО «Экспресс» в 2009 году по сравнению с 2008 годом увеличилась на 2,9 %. Но увеличение закупочных цен на материалы, повлияло на уменьшение чистой прибыли предприятия на 22,1%.
В изменении абсолютной величины собственного капитала наибольшая доля нераспределенной прибыли. Это говорит о том, что предприятие начинает капитализировать прибыль.
Бухгалтерский учет на предприятии ООО «Экспресс» ведется бухгалтерией в соответствии с учетной политикой которая представляет собой совокупность способов ведения бухгалтерского учета - первичного наблюдения, стоимостного измерения, текущей группировки и итогового обобщения факторов хозяйственной деятельности.
Итоговый продажи продукции проводится по результатам отчетного периода. В процессе его дается заключительная оценка объема продаж, а также финансовых последствий или влияние объема продаж на финансовый результат. Итоговый анализ проводится в 3 этапа. Рассмотрим наиболее важный, третий этап: «Золотое правило экономики» по методике В.В. Ковалева и О.В. Волковой.
Используя данные формы №1 «Бухгалтерский баланс» (Приложение В) и формы № 2 «Отчет о прибылях и убытках» (Приложение Г), определим соотношение темпов роста капитала, выручки от продаж, прибыли от продаж:
100% <Тк<ТN<Tp(1)
Где: Тк – темп роста капитала; ТN – темп роста выручки от продажи;
Tp – темп роста прибыли от продажи.
Определим темп роста капитала:
370370 /362478 *100% = 102,18%
100%<102,18%. Данное неравенство означает, что валюта баланса больше на конец периода, чем 100%. ООО «Экспресс» продолжает развиваться и наращивать темпы роста деятельности.
Определим темп роста выручки от продаж:
122088 / 99654 * 100% =122,51%.
102,18%<122,51%. Данное неравенство означает эффективность использования капитала. Таким образом, на каждый вложенный рубль собственного и заемного капитала оборачиваемость капитала возрастает, т.е. получаем больше выручки от продаж продукции.
Для подтверждения этого неравенства рассчитаем оборачиваемость капитала:
Ok0 = N0 / K0 = 99 654 / 362 478 = 0,27 раза
Ok1 = N1 / K1 = 122088 / 370370 = 0,33 раза
Расчеты показывают, что оборачиваемость капитала увеличилась на 0,06, это увеличение не значительно.
Определим темп роста прибыли от продаж:
16428 / 15972 *100% = 102,85%
122,51%> 102,85%. На предприятии темп роста прибыли от продаж меньше, чем темп роста выручки от продажи, т.е. «Золотое правило экономики » не выполняется. Это свидетельствует об относительном росте затрат на производство и продажу продукции в отчетном периоде по сравнению с предыдущим.
2. Фактический и нормативный методы учета затрат
2.1 Метод учета фактических затрат и калькулирования фактической себестоимости
Независимо от множества объектов учета затраты можно исследовать двумя методами — фактическим и методом учета нормативных затрат.
Учет фактических затрат — это метод последовательного накопления данных о фактически произведенных издержках без отражения в учете данных об их величине по действующим нормам.
Нормативный метод учета предполагает предварительное определение нормативных затрат по операциям, процессам, объектам с выявлением в ходе производства отклонений от нормативных затрат. Фактические затраты определяются алгебраическим сложением затрат по нормам и отклонений от них. Пользуясь этим методом, бухгалтер имеет дело с нормативной себестоимостью и отклонениями от нее.
Оба метода направлены на выявление и отражение в конечном счете фактической себестоимости продукции, но первый — путем непосредственного учета затрат, а второй — через отклонения от норм.
Метод учета фактических затрат и калькулирования фактической себестоимости, как правило, является традиционным и наиболее распространенным на отечественных предприятиях.
Учет фактических затрат на производство строится на таких принципах, как: полное и документально оформленное отражение первичных затрат на производство в системе счетов бухгалтерского учета; учетная регистрация их в момент возникновения в процессе производства; локализация затрат по видам производств, характеру расхода, местам возникновения, объектам учета и носителям затрат; отнесение фактически произведенных затрат на объекты их учета и калькулирования; сравнение фактических показателей с плановыми. Применение этого метода позволяет в конечном счете определить фактическую (или «историческую») себестоимость.
Еще в начале XX в. данный метод начал подвергаться критике со стороны ученых-экономистов. Так, Г. Эмерсон затрагивал этот вопрос в своей книге «Производительность труда как основа оперативной работы и заработной платы». В главе, касающейся учета себестоимости, автор подчеркивал медлительность учета при такой системе, а также ошибочность получаемых цифровых данных о себестоимости как следствие «смешения производственных затрат с привходящими (случайными) расходами, которые не имеют даже самого отдаленного отношения к себестоимости». По мнению экономиста, основной недостаток учета фактической себестоимости состоит в том, что этот учет почти не имеет никакой ценности в качестве орудия для устранения потерь.
Другими недостатками учета фактической себестоимости являются:
• неоперативное обеспечение управляющего персонала бухгалтерской
информацией. Данные о стоимости изделий предоставляются лишь спустя известное время по окончании периода, в течение которого выполнялся заказ;
• в отсутствие стандартов (норм) единственный способ использования
бухгалтерских данных для анализа эффективности производства состоит в
сопоставлении себестоимости каждой последующей операции с аналогичной предыдущей. При этом обычно трудно определить, была ли себестоимость предыдущей операции высока или нет;
• данная система не создает никаких предпосылок для четкого выявления основных факторов производства и не сосредоточивает внимание управляющих на его главных недостатках. Управляющие же не могут вникать во все производственные подробности и разбираться в соотношениях отдельных цифр;
• учет фактической себестоимости трудоемок, создает много лишней работы по регистрации хозяйственных фактов, а потому оказывается более дорогостоящим.
Однако основной недостаток этого метода в том, что, применяя его, невозможно оперативно сигнализировать администрации о непроизводительных расходах труда и материалов, которые можно было бы устранить путем принятия экстренных мер.
Таким образом, учет фактических затрат исключает возможность оперативного контроля за использованием ресурсов, выявления и устранения причин перерасхода и недостатков в организации производства, нарушений технологических процессов, изыскания и мобилизации внутри производственных резервов. Ценностное выражение результатов производственной деятельности искажается влиянием разнообразных конъюнктурных колебаний, которые мешают точно определить в каждом конкретном случае, насколько то или иное изменение себестоимости обусловлено успешностью работы самого предприятия и его отдельных подразделений и насколько оно вызвано объективными причинами—удорожанием материалов или ростом других расходов, не зависящих от предприятия. Все это предопределяет ограниченность использования данного варианта учета для принятия управленческих решений, осуществления оперативного внутри хозяйственного бухгалтерского контроля.
Поэтому наиболее прогрессивными оказываются варианты учета нормативных затрат, особенно в условиях рыночных отношений и конкуренции.
2.2 Понятие нормативного метода учета затрат
Нормативный метод учета и калькулирования себестоимости продукции обычно характеризуется тем, что на предприятии по каждому изделию на основе действующих норм и смет расходов составляется предварительная калькуляция нормативной себестоимости изделия. В идеале, если бы в течение месяца все затраты на предприятии соответствовали действующим нормам, нормативам и сметам, а объём производства соответствовал запланированному, фактическая себестоимость изделия была бы равна нормативной. Исходя из этого учет организуют таким образом, чтобы все текущие затраты подразделить на расход по нормам и отклонениям от норм. Данные о выявленных отклонениях позволяют руководителям всех уровней производственного процесса управлять себестоимостью продукции и вместе с тем бухгалтерии калькулировать фактическую себестоимость изделия путем прибавления к нормативной себестоимости изделия (вычитания из неё) соответствующей доли отклонений от норм по каждой статье.
Нормативный метод учета и калькулирования себестоимости продукции в его идеальном виде предусматривает соблюдение следующих принципов:
предварительное составление калькуляции нормативной себестоимости по каждому изделию на основе действующих на предприятии текущих норм и смет;
ведение в течение месяца учета изменений действующих норм для корректировки нормативной себестоимости определения влияния этих изменений на себестоимость продукции и эффективности мероприятий, послуживших причиной изменения норм;
учет фактических затрат в течение месяца с подразделением их на расходы по нормам и отклонениям от норм;
установление и анализ причин, а также условий появления отклонений от норм по местам их возникновения;
определение фактической себестоимости выпущенной продукции как суммы нормативной себестоимости, отклонений от норм и изменений норм.
Осуществление этих принципов в полном объёме и идеальном виде позволяет укрупнить объекты учета затрат, вести аналитический учет не по изделиям, а по группам однородных изделий. Совокупность учетной группы изделий определяется самим предприятием. Важнейшим условием выделения групп является однородность изделий, включаемых в группу, по конструкции и технологии изготовления.
При соблюдении такой последовательности составления калькуляции фактической себестоимости обычно достигаются достоверные результаты о затратах для ценообразования и контроля затрат. Но это наиболее трудоёмкий вариант. Менее трудоёмкими являются варианты, при которых:
в нормативный сбор включают только прямые затраты и, следовательно, нормативную калькуляцию составляют только по прямым затратам;
остатки незавершенного производства при изменении норм не пересчитывают, а все изменения норм и отклонения от них относят на товарный выпуск;
при незначительности изменений в течение отчетного периода норм отдельный учет их не организуют, а рассматривают их вместе с отклонениями норм.
Рассмотрим схему бухгалтерских записей при использовании нормативного метода учета затрат и калькулирования на ООО «Экспресс» за 2 квартал 2009 года (рисунок 2). На нем задействован счет 40 «Выпуск продукции». По дебету счета отражается фактическая себестоимость выпущенной из производства продукции (в корреспонденции со счетом 20 «Основное производство»). По кредиту отражается нормативная себестоимость произведенной продукции (в корреспонденции со счетами 43 «Готовая продукция», 90 «Продажи»). Как уже отмечалось, учет затрат ведется по установленным нормативам, отклонение фактических затрат от нормативных фиксируется отдельно. В данном случае нормативная себестоимость готовой продукции, изготовленной за выбранный период, составила 60 тыс.руб. (проводка 1). В этой же оценке списана себестоимость проданной продукции (проводка 2). Остатков готовой продукции на складе нет. Выручка от продажи продукции — 100 тыс. руб. (проводка 3), следовательно, предварительно выявленный финансовый результат составляет 40 тыс. руб. (проводка 4). Отклонения фактических затрат от нормативных учитываются отдельно и относятся на себестоимость продукции.
Информация о фактической себестоимости готовой продукции собирается по дебету счета 40 (проводка 5). В данном случае сумма фактических затрат составила 50 тыс. руб.
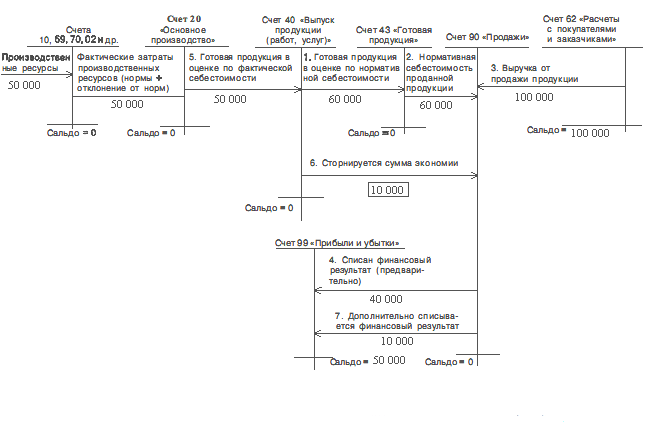
Рисунок 2 - Схема бухгалтерских записей при использовании нормативного метода учета затрат и калькулирования (экономия).
Первого числа каждого квартала на счете 40 определяется отклонение фактической себестоимости от нормативной. На сумму выявленной экономии (фактическая себестоимость ниже нормативной) сторнируется себестоимость проданной продукции. В случае перерасхода (фактическая себестоимость больше нормативной) делается дополнительная запись:
Дебет счета 90 «Продажи», субсчет «Себестоимость продаж»
Кредит счета 40 «Выпуск продукции (работ, услуг)».
В данном случае достигнута экономия в сумме 10 тыс. руб. Поэтому сделана сторнировочная запись (проводка 6):
Дебет счета 90 «Продажи», субсчет «Себестоимость продаж»
Кредит счета 40 «Выпуск продукции, работ, услуг» 10 тыс руб.
и скорректирован финансовый результат (проводка 7):
Дебет счета 90 «Продажи», субсчет «Прибыль/убыток от продаж»
Кредит счета 99 «Прибыли и убытки» 10 тыс руб.
На рисунке 3 рассмотрена обратная ситуация: по результатам работы за месяц установлен перерасход производственных ресурсов против их нормативной величины. Нормативная себестоимость — 60. тыс. руб. (проводка 1), в этой же оценке отражена себестоимость проданной продукции (проводка 2). Фактическая себестоимость составила 75 тыс. руб. (проводка 3). Выручка от продажи продукции — 100 тыс. руб. (проводка 4). Предварительно (до окончания рассматриваемого периода), исходя из нормативных затрат, выведен финансовый результат — 40 тыс.руб. (проводка 5). По окончании отчетного периода на сумму перерасхода сделана дополнительная запись (проводка 6):
Дебет счета 90 «Продажи», субсчет «Себестоимость продаж»
Кредит счета 40 «Выпуск продукции (работ, услуг)» 15 тыс. руб.
и скорректирован финансовый результат (проводка 7):
Дебет счета 90 «Продажи», субсчет «Прибыль/убыток от продаж»
Кредит счета 99 «Прибыли и убытки» 15 тыс. руб.
Счет 40 может применяться при обоих вариантах учета затрат и калькулирования себестоимости продукции: по полной себестоимости или по ограниченной («усеченной») себестоимости.
Особенность счета 40 заключается не только в выявлении отклонений фактической себестоимости готовой продукции от нормативной (эти отклонения и ранее выделялись без выведения их на уровень синтетического учета), но и в том, что отклонения сразу списываются на себестоимость проданной продукции. Как следствие, готовая продукция на складе также оценивается по нормативной себестоимости. Такой порядок ведения счета 40 «Выпуск продукции (работ, услуг)» создает реальные предпосылки для практического использования в российском учете системы «стандарт-кост».
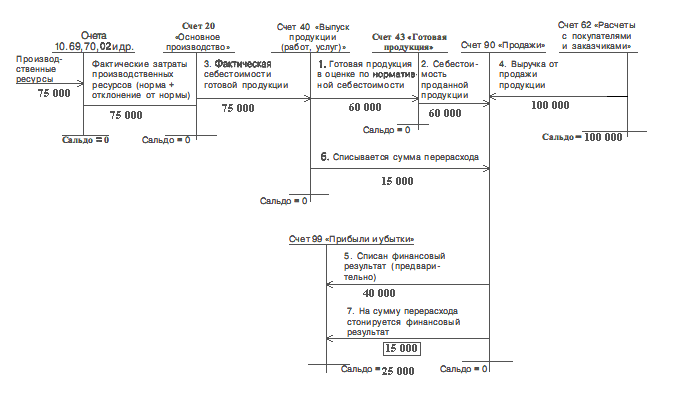
Рисунок 3 - Схема бухгалтерских записей при использовании нормативного метода учета затрат и калькулирования (перерасход)
Норма - это заранее установленное числовое выражение результатов хозяйственной деятельности в условиях прогрессивной технологии и организации производства.
Норма реально рассчитывается на основе технически обоснованных норм расхода материалов и прочих ресурсов, которая, в свою очередь, устанавливается в соответствии с технической документацией на производство продукции. Норматив калькулирования используется для определения фактической себестоимости продукции, оценки брака в производстве и размеров незавершенного производства.
Нормативы должны непрерывно поддерживаться на уровне последних достижений науки и техники, путем их систематического пересмотра, совершенствования методов определения потребности предприятия в средствах производства и разработки технически обоснованных норм расхода сырья, материалов, топлива, электроэнергии, времени. Нормативы расхода производственных ресурсов включают нормативы, определяющие использование живого труда, предметов труда и средств труда.
Нормативами живого труда являются затраты труда рабочего времени, расценки для сдельщиков и тарифные ставки повременщиков, нормы обслуживания рабочих мест и оборудования, нормативы бюджета рабочего времени работников, нормативы численности служащих и др.
По предметам труда разрабатываются нормы расхода сырья и основных материалов на производство единицы продукции (работ) или их слагаемых (г, кг, т), нормы расхода электроэнергии, пара, сжатого воздуха и других видов энергии для технологических целей и хозяйственных нужд, нормы расхода вспомогательных материалов на одно изделие, один машинокомплект, на 1000 руб. выпуска запасных частей и др.
По
средствам труда
устанавливают
нормы амортизационных
отчислений,
нормы съема
продукции с
единицы оборудования
и с 1 производственной
площади, нормативы
часовой, сменной
и суточной
производительности
станков, установок
и агрегатов,
режимы работы
оборудования
в плановом
периоде, нормативные
коэффициенты
использования
оборудования
во времени и
мощности и др.
Нормы и нормативы использования производственных ресурсов разрабатываются совместно работниками технических служб, планового отдела и бухгалтерии. При разработке этих норм: либо используют данные предыдущего периода, либо заново разрабатывают технически обоснованные нормы.
В первом случае, по существу, нормы и нормативы не разрабатываются, а используются фактически сложившиеся в организации нормы расхода производственных ресурсов со всеми потерями и недостачами.
Разработка технически обоснованных норм и нормативов осуществляется на основе паспортных данных оборудования, отраслевых справочников, экспертных оценок, экспериментов, использования новейшей науки и техники.
При планировании общепроизводственных и общехозяйственных расходов целесообразно использовать нормативные коэффициенты этих расходов. Следует иметь в виду, что для общепроизводственных расходов нормативный коэффициент должен исчисляться отдельно для переменных и постоянных затрат. Нормативный коэффициент переменных общепроизводственных расходов исчисляют делением планируемых переменных общепроизводственных затрат на планируемое количество машиночасов, нормачасов, трудозатрат или другое планируемое количественное выражение определенной базы.
Нормативный коэффициент постоянных общепроизводственных расходов определяют отношением их планируемой величины к планируемому количественному выражению определенной базы (нормочасы трудозатрат или др.).
2.3 Выявление отклонений от норм, определение фактической себестоимости продукции
Отклонения от норм – это выявленная разница между фактическими и нормативными затратами. По содержанию отклонения делят на отрицательные (перерасход) и положительные (экономия).
Отрицательные отклонения возникают при нарушении технологического процесса производства продукции, недостатков в организации и управлении производством (при порче сырья и материалов, наличии брака, при сверхурочных работах и т.п.).
Положительные отклонения, как правило, являются следствием мер, направленных на повышение эффективности производства (при рациональном использовании отходов, устранении брака, совершенствовании технологии производства и т.п.). Положительные отклонения могут возникать при использовании заниженных норм, поэтому нормы периодически пересматривают и при необходимости – повышают.
Для учета отклонений от норм используют следующие способы: документирования, инвентарный, расчетный. Способы документирования и инвентарный используют для учета отклонений по прямым переменным затратам. Расчетный способ применяется, как правило, для учета отклонений по косвенным переменным расходам.
Аналитический учет отклонений от норм осуществляется по местам возникновения затрат, причинам, видам выкупаемой продукции, статьям калькуляции.
Вновь разработанные нормы утверждаются руководителем организации или уполномоченными им лицами. На основе распорядительных документов соответствующие службы выписывают извещения об изменении норм и передают их в цехи, в отдел снабжения и экономические службы. В извещениях указывают нормы до и после изменения, основания для внесения изменений, дату введения новых норм, шифры структурных подразделений, использующих измененные нормы, шифры изделий, по которым изменены нормы, и другие данные. С изменениями, оказывающими влияние на оплату труда рабочих (норм времени и расценок), рабочие должны быть ознакомлены до введения новых норм.
Новые нормы обычно вводят с начала месяца, но они могут вводится и в течение месяца. При значительном количестве изменений норм данные извещений целесообразно записать в карточки (ведомости) учета изменений норм, открываемые на каждое изделие. Итоговые месячные данные по изменению норм используются для корректировки нормативной калькуляции изделий. Кроме того, данные указанных карточек используют для контроля за эффективностью произведенных изменений норм по основным направлениям технического процесса, структурным подразделениям, вида продукции и т.п.
Для контроля за эффективностью мероприятий, обусловивших изменение норм, целесообразно составить классификатор причин изменений норм (таблица 2.1).
Таблица 2.1 - Классификатор причин изменений норм
| Шифр | Наименование причины |
| Внедрение прогрессивной технологии, механизации и автоматизации производства | |
| 01 | Внедрение новых технологических процессов |
| 02 | Механизация процесса производства |
| 03 | Автоматизация процесса производства |
| 04 | Модернизация оборудования и других средств труда |
| 05 | Совершенствование систем технического контроля |
| 2. Улучшение использования предметов труда | |
| 11 | Изменение рецептуры и раскроя материалов |
| 12 | Замена материалов |
| 13 | Использование отходов |
| 14 | Изменение цен на сырье, материалы, полуфабрикаты |
| 3. Совершенствование планирования, организации производства и управления | |
| 21 | Совершенствование системы материально - технического снабжения |
| 22 | Специализация подразделений |
| 23 | Кооперирование с другими организациями |
| и т.д. |
Имея нормативные калькуляции, документы на отклонения от норм и их изменения, бухгалтер рассчитывает фактические затраты отчетного месяца. Фактическая себестоимость продукции определяется алгебраическим сложением суммы затрат по текущим нормам с величиной отклонений от норм и величиной изменений норм.
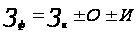 ,
(2)
где
 -
фактические
затраты;
 -
нормативные
затраты;
О - величина отклонений от норм;
И – величина изменений норм.
Полная себестоимость продукции, планируемой к выпуску в предстоящем периоде, определяется в обобщенном документе - смете затрат на производство и продажу продукции. Для определения производственной себестоимости из общей суммы затрат на производство прежде всего исключаются затраты, относимые на непроизводственные счета, стоимость работ по капитальному строительству и капитальному ремонту, которые выполнялись для своего предприятия; транспортные услуги, оказываемые сторонним организациям, непромышленным хозяйствам предприятия; стоимость научно-исследовательских работ, выполняемых для сторонних организаций, и т. п.
2.4 Анализ структуры и динамики себестоимости продукции ООО «Экспресс»
Анализ занимает важное место в системе управленческого учета. Проведение анализа позволяет выявлять отклонения показателей в работе предприятия и причины, вызвавшие эти изменения. На основании результатов анализа (в частности показателей затрат на производство) принимаются различные управленческие решения, поэтому немаловажно провести точный, достоверный анализ, позволяющий понять реальную ситуацию на предприятии.
Задачами анализа себестоимости продукции являются:
оценка обоснованности и напряженности плана по себестоимости продукции, издержкам производства и обращения на основе анализа поведения затрат;
установление динамики и степени выполнения плана по себестоимости;
определение факторов, повлиявших на динамику показателей себестоимости и выполнения плана по ним, величины и причины отклонений фактических затрат от плановых;
анализ себестоимости отдельных видов продукции;
выявление резервов дальнейшего снижения себестоимости продукции.
Анализ себестоимости продукции направлен на выявление возможностей повышения эффективности использования материальных, трудовых и денежных ресурсов в процессе производства, снабжения и сбыта продукции.
Анализ фактической себестоимости продукции предприятия заключается в установлении степени ее соответствия нормативным и плановым величинам, изучении причин изменения уровня себестоимости, в выявлении резервов дальнейшего ее снижения.
Анализ себестоимости единицы важнейших видов продукций позволяет определить, за счет чего именно произошло повышение или понижение плановых затрат. Для глубокого анализа себестоимости продукции следует проанализировать себестоимость товарной продукции по калькуляционным статьям расходов.
Использование системы калькуляции себестоимости по нормативным издержкам делает возможным подробный анализ отклонений по каждому центру ответственности.
Нормативные затраты определяются заранее. Они являются плановыми. Нормативные затраты - это не то же самое, что и сметные затраты. Смета относится ко всей деятельности или операции; норма дает ту же информацию о единице продукции. Норма обеспечивает оценку затрат на единицу производства, а смета - оценку затрат на весь объем деятельности.
Чтобы установить нормативные затраты на продукт, необходимо оценить плановые затраты труда, материалов и накладные расходы. Затем они суммируются, образуя нормативные затраты на производство продукта.
Нормативные затраты на продукт определяются посредством технического анализа следующим образом.
Нормы на материалы. Они основаны на спецификациях изделий, которые определяются после исследования количества вводимых материалов, необходимых для изготовления каждой единицы продукции. Затем нормативные расходы умножаются на цены.
Нормы трудозатрат. Чтобы установить нормы трудозатрат, необходимо проанализировать все виды деятельности по различным операциям. Каждую операцию анализируют и вычисляют допустимое время, которое требуется среднему рабочему для выполнения работы.
Нормы накладных расходов. Процесс установления нормативных ставок распределения накладных расходов для системы калькуляции себестоимости по нормативным издержкам. Основное отличие заключается в том, что накладные расходы рассчитываются по почасовым ставкам, умноженным на нормо-часы (т. е. время, которое должно быть затрачено), а не на фактически отработанное время.
Далее проанализируем себестоимость продукции, которая является важнейшим показателем экономической эффективности ее производства. В ней отражаются все стороны хозяйственной деятельности, аккумулируются результаты использования всех производственных ресурсов. От ее уровня зависят финансовые результаты деятельности предприятий, темпы расширенного воспроизводства, финансовое состояние субъектов хозяйствования, конкурентоспособность продукции.
Анализ себестоимости продукции, работ и услуг является важным инструментом в системе управления затратами. Он позволяет изучить тенденции изменения ее уровня, установить отклонение фактических затрат отнормативных (плановых) и их причины, выявить резервы снижения себестоимости продукции и выработать мероприятия по их освоению.
На предприятии ООО «Экспресс» планированием и анализом себестоимости занимается планово-экономический отдел. Работники отдела составляют нормативные калькуляции и плановые сметы затрат. Планово-экономический отдел также проводит анализ себестоимости по видам выпускаемой продукции, выявляет отклонения от норм и нормативов. Этот анализ особенно важен для изучения наиболее рентабельной продукции и убыточных позиций, так как цель любого предприятия – получение прибыли.
Анализ и причины отклонений передаются руководству для принятия обоснованных управленческих решений.
Объектами анализа себестоимости продукции являются следующие показатели:
- абсолютная сумма затрат в целом по элементам, в т.ч. динамика и структура затрат, выполнение плановых и нормативных показателей, а также факторный анализ изменения себестоимости продукции;
- издержкоемкость продукции, характеризующая затраты на 1 руб. товарной продукции и факторный анализ изменения этого показателя;
- себестоимость изделий отдельных видов продукции, в т.ч. отклонения от нормативных показателей, выявление причин отклонений, а также анализ влияния факторов на изменение себестоимости основных видов продукции.
Очень важное значение в процессе управления затратами имеет деление на постоянные и переменные в зависимости от объема деятельности организации.
Переменные затраты зависят от объема производства продукции. В основном это прямые затраты ресурсов на производство продукции (прямая заработная плата, расход сырья, материалов, топлива, электроэнергии и др.).
Постоянные затраты не зависят от динамики объема производства. Это амортизация, заработная плата обслуживающего персонала, расходы, связанные с управлением и организацией производства и т.д.
ООО «Экспресс» более выгодно, если на единицу продукции приходится меньшая сумма постоянных затрат, что возможно при достижении максимума объема производства продукции на имеющихся производственных мощностях. Если при спаде производства продукции переменные затраты сокращаются пропорционально, то сумма постоянных затрат не изменяется, что приводит к росту себестоимости продукции и уменьшению суммы прибыли.
Анализ себестоимости продукции обычно начинают с изучения структуры и динамики общей суммы затрат в целом по предприятию и по основным элементам.
На отклонение себестоимости продаж в отчетном периоде по сравнению с бизнес планом или уровнем предыдущего периода влияют следующие факторы: изменение объема и структуры произведенной и проданной продукции; изменение себестоимости отдельных изделий; изменение продажных цен.
Для предприятия ООО «Экспресс» факторный анализ себестоимости продаж проводится способом цепных подстановок.
Обобщающим показателем себестоимости являются затраты на рубль продукции (Z), который рассчитывается в копейках по следующей формуле:
Z0 = S / N0 * 100 копеек = ((Sпер.0 + Sком.р. 0) / N0 ) * 100 коп. (3)
где: S – себестоимость продукции;
Sпер – переменные затраты;
Sком.р– коммерческие расходы
Z0 = ((82 738 + 944) / 99 654) * 100 = 83,97 коп.
Z1 = S / N1 * 100 копеек = ((Sпер.1 + Sком.р. 1) / N1 ) * 100 коп. (4)
Z1 = (( 105 658 + 2) / 122 088) *100 = 86,54 коп.
ΔZ = Z1 - Z0 = 86,54 – 83,97 = 2,57 коп.
Zусл. 1 = ((Sпер1 + Sком.р. 0) / N0 ) * 100 коп. (5)
4. Zусл. 1 = (( 105 658 + 944) / 99 654) * 100 = 106,97 коп.
Δ Z1 = 106,97 – 83,97 = 23 коп. – рост затрат на рубль продукции в результате увеличения переменных расходов.
Zусл.= ((Sпер1 + Sком.р. 1) / N0 ) * 100 коп. (6)
5. Zусл. 2 = (( 105 658 + 4 ) / 99 654) * 100 = 106,03 коп.
Δ Z2 = 106,03 – 106,97 = - 0,94 коп. – снижение затрат на рубль продукции в результате снижения коммерческих расходов.
6. Δ Z3 = 86,54 – 106,03 = - 19,49 – снижение затрат на рубль продукции в результате роста выручки от продажи.
Составим баланс факторов:
86,54 - 83,97 = 23 + (- 0,94 ) + (- 19,49 )
2,57 = 2,57
Вывод: на увеличение затрат на рубль продукции в размере 2,57 коп.в отчетном периоде по сравнению с предыдущим рост