Сравнительный анализ современных методов учета себестоимости
нормо-часах и нормативной ставки заработной платы.
Нормочас— это время, которое необходимо затратить на производство единицы продукции в условиях наиболее эффективной работы предприятия. Производство в нормо-часах рассчитано следующим образом. Из сметы видно, что производство 1000 плит требует 9000 ч трудозатрат, т.е. норма времени на выпуск одного изделия составляет 9,0 ч (9000 :1000). Фактический выпуск продукции — 800 балконных плит, что составляет 7200
нормо-часов (9,0 х 800).
Таким образом, бухгалтерская проводка
Дебет счета 20 «Основное производство»
Кредит счета 70 «Расчеты с персоналом по оплате труда», исходя из приведенного примера, сделана на 81 000 руб. Неблагоприятные отклонения обособлены на дебете счета 16, причем каждый фактор учитывается на отдельном субсчете. По дебету счета 16 субсчет «Отклонение по ставке заработной платы» в корреспонденции с кредитом счета 70 «Расчеты с персоналом по оплате труда» учтена сумма 8500 руб. По дебету счета 16 субсчет «Отклонение по производительности труда» в корреспонденции с кредитом счета 70 записано 13 000 руб. В конечном счете кредитовый оборот по сч. 70 характеризует общую сумму начисленной заработной платы (72 000 + 8500 + 13000 = 93 500 руб.) и представляет собой алгебраическую сумму начислений по норме и возникших отклонений фактических начислений от норм.
В системе «Стандарт-кост» отклонения фактических прямых затрат от нормативных могут выявляться не расчетным, а документальным путем. Документация отклонений по использованию материалов организуется следующим образом. На ООО «Экспресс» существуют нормативные карты расхода материалов. Стандарты, установленные в них, являются основанием для выписки требования на отпуск. Для получения дополнительных материалов выписывается дополнительное требование на отпуск, имеющую специальную форму. Суммированием требований на дополнительный отпуск материалов формируется информация об общем неблагоприятном отклонении фактических затрат от стандартных. Если достигнута экономия норм, специальным образом документируется возврат материалов на склад. Суммированием этих документов определяется размер благоприятного отклонения.
Документирование отклонений по прямым трудозатратам осуществляется при помощи нарядов. Отклонения специальным образом кодируются, классифицируются по центрам ответственности, операциям, заказам, причинам (недостатки производства, поломка оборудования и т.д).
На третьем этапе рассчитываются отклонения от норм фактических общепроизводственных расходов (ОПР). С этой целью рассчитывается нормативная ставка распределения общепроизводственных расходов (Таблица 3.4).
Таблица 3.4 – Сметные и фактические общепроизводственные расходы
| № строки | Показатели | По смете, руб. | Фактически, руб. |
| 1 | Постоянные общепроизводственные расходы | 63 000 | 59 500 |
| 2 | Переменные общепроизводственные расходы | 36 000 | 32 000 |
| 3 | Производство внорма часах | 9 000 | 8 100 |
| 4 | Нормативная ставка распределения постоянных ОПР на нормочас (стр. 1/ стр.3) | 7 | - |
| 5 | Нормативная ставка распределения переменных ОПР на нормочас (стр. 2/ стр.3) | 4 | - |
ОПР разделим на постоянную и переменную части (Таблица 3.2 и 3.3).
Нормативная ставка распределения постоянных расходов — это частное отделения сметных постоянных накладных расходов на производство в нормо-часах: 63 000 : 9000 = 7 руб. Это означает, что на один нормо-час приходится 7 руб. постоянных общепроизводственных расходов.
Аналогично рассчитывается нормативная ставка распределения переменных ОПР: 36 000 : 9000 = 4 руб., т.е. одному нормо-часу соответствует 4 руб. переменных общепроизводственных расходов.
Эти ставки нужны для того, чтобы в дальнейшем скорректировать сметные ОПР с учетом фактически достигнутого объема производства.
Отклонение по общепроизводственным постоянным расходам (ΔОПРп) определяется аналогично предыдущим расчетам — как разница между фактическими ОПР и их сметной величиной, скорректированной на фактический выпуск. Фактическое значение постоянных ОПР - 59 500 руб.
Далее вычисляют то значение постоянных ОПР, которое по норме должно было соответствовать фактически достигнутому объему производства. Для этого фактический объем производства в нормо-часах умножают на ставку распределения накладных расходов:
8100x7 = 56700 руб.
Отсюда отклонение фактических постоянных накладных расходов от сметных составляет:
ΔОПРП = 59 500 - 56 700 = +2800 руб. (Н)
Это отклонение формируется под воздействием двух факторов:
1) за счет отклонений в объеме производства (Δq);
2) за счет отклонений фактических постоянных расходов от сметных (Δs).
Влияние первого фактора оценивается по формуле:
Δq = (Сметный выпуск продукции в нормо-часах - Фактический выпуск продукции в нормо-часах) х Нормативная ставка распределения постоянных ОПР.
В цифровом выражении это составит:
Δq = (9000 - 8100) х 4 = + 6300 руб. (Н)
Второй фактор оценивается как разность между фактическими и сметными постоянными общепроизводственными расходами:
Δs = 59 500 - 63 000 = -3500 руб. (Б)
На схеме (рисунок 3) к счету 25 «Общепроизводственные расходы» открыты два субсчета: 25-А и 25-В. Постоянные ОПР учитываются по счету 25-В. Списание их на основное производство в учете осуществляется по нормам, т.е. бухгалтерская проводка
Дебет счета 20 «Основное производство»
Кредит счета 25-В «Постоянные общепроизводственные расходы» составляется на сумму 56 700 руб.
Отдельно на счете 16 «Отклонение постоянных ОПР» учтены благоприятное отклонение (-3500 руб.) и неблагоприятное отклонение (+ 6300 руб.).
Аналогичные расчеты выполняются по переменным общепроизводственным расходам (ΔОПРПер)- Для этого используется следующая информация (Таблица 3.4):
фактический выпуск в нормо-часах — 8100;
ставка распределения переменных ОПР — 4;
фактические переменные ОПР — 32 000.
Следовательно, отклонение составит:
ΔОПРпер = 32 000 - 8100 х 4 = - 400 руб. (Б).
Каковы же возможные причины отклонений фактических ОПР от сметных? Установлено, что переменные ОПР находятся в зависимости от времени труда основных производственных рабочих.
Таким образом, первой причиной может явиться отклонение фактического времени труда основных рабочих от сметного (АВТ). Размер данного отклонения определяется по формуле:
ΔВТ = Фактические переменные общепроизводственные расходы - Сметные переменные общепроизводственные расходы, скорректированные на фактический выпуск продукции.
Фактические переменные накладные расходы —32 000 руб., фактическое время труда основных производственных рабочих — 8500 ч (Таблица 3.2). Согласно смете, одному часу труда основных производственных рабочих соответствует 4 руб. переменных накладных расходов. Следовательно, размер отклонения составит:
ΔВТ = 32 000 - 4 х 8500 = - 2000 руб. (Б).
Для выяснения причин возникшего отклонения необходим анализ по каждой статье переменных расходов.
Второй причиной отклонения является то, что фактические общепроизводственные расходы отличаются от сметных. Это отклонение называют отклонением переменных ОПР расходов по эффективности (ΔОПРЭ) и рассчитывают по формуле:
ΔОПРэ = (Фактическое время труда - Время труда по норме, скорректированное на фактический выпуск продукции) х Нормативная ставка переменных общепроизводственных расходов.
В рассматриваемом примере отклонение переменных общепроизводственных расходов по эффективности составит:
ΔОПРэ = (8500 - 8100)х 4 = + 1600 руб. (Н).
Таким образом, рассчитанное выше неблагоприятное совокупное отклонение фактических переменных накладных расходов от сметных (ΔОПРпер) сложилось под воздействием двух факторов:
отклонения по переменным накладным расходам (ΔВТ) -2000 (Б)
отклонения по эффективности накладных расходов (ΔНрэ) + 1600 (Н)
- 400 (Б)
Возвращаясь к технике учетных записей, стоит отметить, что переменные ОПР учитываются на счете 25-А «Переменные общепроизводственные расходы». Списание их на основное производство осуществляется с учетом нормативной ставки (4 руб.) и фактического выпуска продукции, рассчитанного в нормо-часах (8100 нормо-часов), т.е. бухгалтерская проводка
Дебет счета 20 «Основное производство»
Кредит счета 25-А «Общепроизводственные переменные расходы» составлена на сумму 4 х 8100 = 32 400 руб.
Для учета отклонений к счету 16 открыто два субсчета: 16/25 «Отклонения по переменным общепроизводственным расходам» и 16/25 «Отклонения переменных общепроизводственных расходов по эффективности». Благоприятное отклонение отражено записью:
Дебет счета 25-А «Общепроизводственные переменные расходы»
Кредит счета 16/25 «Отклонения по переменным общепроизводственным расходам» 2000 руб.
Неблагоприятное отклонение зафиксировано отдельно:
Дебет счета 16/25 «Отклонения по переменным общепроизводственным расходам»
Кредит счета 25-А «Общепроизводственные переменные расходы» 1600 руб.
Целью расчетов, выполненных выше, были анализ и контроль работы цеха, ответственного за выпуск продукции. Однако фактическая прибыль отклоняется от сметной не только в связи с изменениями запланированных (стандартных) затрат. Фактическая прибыль зависит и от успехов работы другого центра ответственности — отдела продаж. Продать можно больше запланированных сметой объемов продукции (первый фактор, влияющий на прибыль) и по более высоким ценам (второй фактор). Поэтому расчеты заканчиваются анализом отклонений фактической прибыли от сметной, явившихся следствием двух этих факторов.
Совокупное отклонение этого показателя (ΔП) рассчитывается как разность между фактической прибылью, определенной на базе нормативных издержек (ФП), и сметной прибылью, также рассчитанной на основе нормативных издержек (СП).
Цена продажи одной балконной плиты по смете составляла 450 руб. (таблица 3.2). Удачно проведенная рекламная кампания позволила предприятию повысить отпускную цену до 600 руб. (таблица 3.3). С учетом данных таблицы 6 вычитаемая СП будет равна:
450 * 1000 - (99 600 + 90 000 + 36 000 + 63 000) = 242 400 руб.
Остается определить размер фактической прибыли, пересчитанной с учетом нормативных издержек. Эта процедура выполняется потому, что отдел продаж отвечает лишь за количество проданной продукции и ее цену, но не за производственные затраты.
Фактическая выручка от продажи продукции составила:
800 * 600 = 480 000 руб.
Затем по данным сметы (таблица 3.2) рассчитывается нормативная себестоимость единицы продукции. Для этого все запланированные затраты делят на ожидаемое количество продукции в натуральном выражении:
288 600 /1000 = 288,6 руб.
Фактически произведено и продано 800 балконных плит, следовательно, нормативная себестоимость фактического объема продажи составляет:
288,6 х 800 = 230 880 руб.
Отсюда ФП равна:
480 000 – 230 880 = 249 120 руб.
Отклонение показателя прибыли от его сметного значения составляет:
ΔП = 249 120 - 242 400 = + 6 720 руб. (Б).
Это отклонение является благоприятным, так как речь уже идет о доход ной, а не о расходной части сметы.
Вычисленное совокупное отклонение может вызываться двумя причинами. От сметы могут отклоняться:
1) фактическая цена продаж (ΔПц);
2) фактический объем продаж (ΔПр).
Отклонение по цене продаж ΔПЦ рассчитывается по формуле
ΔПЦ = (Фактическая прибыль, рассчитанная на базе нормативной себестоимости единицы продукции - Нормативная прибыль, рассчитанная на базе нормативной себестоимости единицы продукции) х х Фактический объем продаж.
В цифровом выражении это составит:
Пц = [(600 - 288,6) - (450 - 288,6)] х 800 = + 120 000 руб. (Б),
где 600 руб. — фактическая цена одной балконной плиты;
288,6 руб. — нормативная себестоимость одной плиты;
450 руб. — нормативная цена одной балконной плиты.
Отклонение по объему продаж: ΔПр вычисляется по формуле:
ΔПР = (Фактический объем продаж - Сметный объем продаж) х Нормативная прибыль на единицу продукции.
Нормативная прибыль на единицу продукции рассчитывается как разность между нормативной ценой и нормативной себестоимостью одной балконной плиты:
450 - 288,6 = 161,4 руб.
Тогда отклонение по объему продаж составит:
ΔПР = (800 - 1000) х 161,4 = - 32 280 руб. (Н)
Итак, благоприятное совокупное отклонение прибыли (ΔП), составившее 87 720 руб., сформировалось под воздействием двух факторов:
цены за единицу продукции (ΔПц) +120 000 (Б)
объема продаж (ΔПр) - 32 280 (Н)
+ 87 720 (Б)
Обращаясь к схеме учетных записей, отметим, что списание затрат на готовую продукцию (Дебет счета 43 Кредит счета 20) и себестоимость проданной продукции (Дебет счета 90 Кредит счета 43) отражаются по нормативным издержкам. Выполненные выше расчеты показали, что исходя из фактического объема продажи 1000 ед. совокупные нормативные затраты составили 288 600 руб. (1000 х 288,6). Выручка от продажи продукции достигла 450 000 руб.
Следовательно, прибыль, рассчитанная исходя из нормативных затрат, составляет:
450 000 - 288 600= 161 400 руб.
В виде самостоятельного фрагмента на схеме (рисунок 4) представлен счет 16 «Отклонения в стоимости материальных ценностей». Конечное сальдо этого счета (39 900 руб.) списывается в конце отчетного периода заключительным оборотом на счет прибылей и убытков. В результате выходим на конечный финансовый результат (прибыль) в размере
249 120- 39 900 = 209 220 руб.
Цикл выполненных расчетов иллюстрируется на рисунке 5.
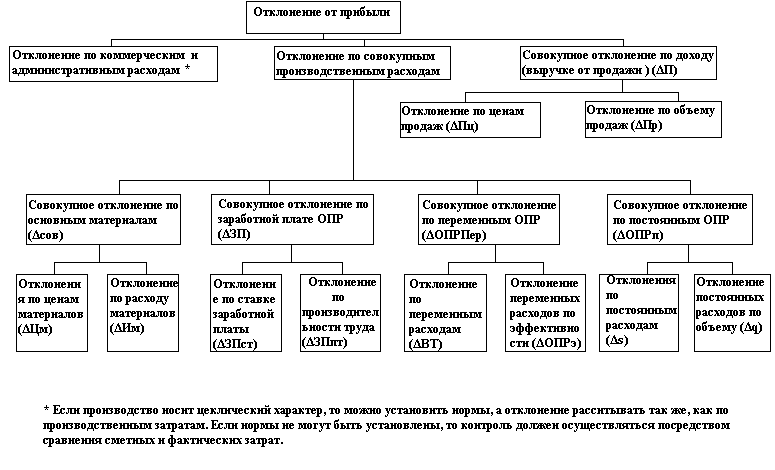
Рисунок 5 – Анализ отклонений фактических расходов и доходов от сметы
Полученную информацию бухгалтер-аналитик может представить руководству в виде итоговой таблицы (таблица 3.5). Данная информация позволяет увязать ожидаемую прибыль с фактически достигнутой, оперативно устранять причины и компенсировать последствия неблагоприятных отклонений, т.е. эффективно управлять издержками.
Таблица 3.5 – Взаимосвязь сметной и фактической прибыли
| № строки | Показатели | Сумма, руб. |
| 1 | Сметная прибыль | 161 400 |
| 2 |
Отклонения по продажам: по цене (ΔПЦ) по объему (ΔПр) |
120 000(Б) 32 280 (Н) |
| 2а | Итого отклонение по продажам (ΔП) | 87 720(Б) |
| 3 |
Отклонения по прямым материальным затратам: по цене материала А (ΔЦмА) по цене материала Б (ΔЦмБ) |
2 000(Н) 2 000(Н) |
| 3а |
Итого отклонение по цене материалов (ΔЦМ) по использованию материала А (ΔИмА) по использованию материала Б (ΔИМБ) |
4 000(Н) 8 400(Н) 3 600(Н) |
| 3б | Итого отклонение по использованию материалов (Δсов) | 14 400(Н) |
| 4 |
Отклонения по прямой заработной плате по ставке (ΔЗПСТ) по производительности труда (ΔЗППт) |
8 500(Н) 13 000(Н) |
| 4а | Итого отклонение по прямым трудозатратам (ΔЗП) | 21 500(Н) |
| 5 |
Отклонения по постоянным общепроизводственным расходам: за счет отклонения фактических накладных расходов от сметных (Δs) за счет отклонения в объеме производства (Δq) |
3 500(Н) 6 300(Б) |
| 5а | Итого отклонение по постоянным общепроизводственным накладным расходам (ΔОПРП) | 2 800(Н) |
| 6 |
Отклонения по переменным производственным накладным расходам: за счет отклонения фактического времени труда от сметного (ΔВТ) за счет отклонения по эффективности общепроизводственных расходов (ΔОПРЭ) |
2 000(Б) 1 600(Н) |
| 6а | Итого отклонение по переменным общепроизводственным расходам (ΔОПРПер) | 400(Б) |
| 7 | Фактическая прибыль (стр. 1 + стр. 2а + стр. 6а - стр. За - - стр. 36 - стр. 4а - стр. 5а) | 205 000 |
Следовательно, система «Стандарт-кост» позволяет оптимизировать запасы материальных ценностей.
Одно из основных преимуществ данной системы состоит в том, что при правильной ее постановке требуется меньший бухгалтерский штат, чем при учете прошлых затрат, ведь в рамках этой системы учет ведется по принципу исключений, т.е. учитываются лишь отклонения от стандартов. Чем стабильнее работает предприятие и чем более стандартизированы производственные процессы, тем менее трудоемким становится учет и калькулирование.
Если предприятие имеет массовое или крупносерийное производство, спецификации на материалы для всех деталей, использует сдельную оплату труда и стандартизацию всех производственных процессов, то в условиях системы «Стандарт-кост» бухгалтерская работа сводится к учету и выявлению незначительных отклонений от стандартов.
Предприятие, где все производственные операции оплачиваются по сдельной форме, а все материалы отпускаются исключительно по спецификациям, наиболее приспособлено для практического применения системы «Стандарт-кост». При этом необходимость учета заработной платы основных производственных рабочих утрачивается, поскольку сдельная работа сама по себе уже стандартизирована. Процедура учета затрат и калькулирования в этом случае сводится к:
- записи отклонений от стандартных цен на поступающие материалы;
- определению стоимости брака;
- сопоставлению действительных общепроизводственных расходов со
стандартными.
При этом все расходы сверх установленных норм относятся на виновных лиц и никогда не включаются в счета, отражающие затраты.
На идеальном предприятии (не имеющем отклонений) трудозатраты по учету и калькулированию будут близки к нулю.
Таким образом, можно утверждать, что учет «исторической» (ретроспективной) себестоимости на предприятии со сложной и стандартизированной продукцией не может дать такой эффект, какой достигается при применении системы «Стандарт-кост».
Система учета себестоимости может влиять на повышение доходности предприятия по таким трем направлениям, как:
1) выявление устранимых потерь (неблагоприятных отклонений), снижающих прибыль предприятия;
2) предоставление менеджерам точных данных о себестоимости производства, на основании которых отдел сбыта может планировать объем продаж и устанавливать оптимальные цены;
3) минимизация учетной работы, связанной с калькулированием.
С решением всех трех задач система «Стандарт-кост» справляется успешнее, чем система учета прошлых затрат. В конечном счете эта система
стимулирует работу всего коллектива организации.
Наиболее существенные различия между традиционным для отечественного учета нормативным методом и системой «Стандарт-кост» представлены в таблице 3.6.
Таблица 3.6 – Основные отличия нормативного метода учета от системы «Стандарт-кост»
| Область сравнения | «Стандарт-кост» | Нормативный метод |
| Цель учета | Бухгалтерское отражение отклонений на специальных счетах с подразделением по факторам | Выявление отклонений от норм в процессе расходования средств |
| Базовое уравнение, описывающее содержание учетной системы |
Δс=Сф - Сст , где Δс– отклонение от стандарта; Сф – фактическая себестоимость; Сст – стандартная себестоимость |
Сф=Сн +/- Ин +/- Δн , где Сф - нормативная себестоимость; Ин – изменения действующих норм; Δн – отклонения от действующих норм |
| Степень охвата производственных параметров и нормирования | Разработка стандартов для всех затратных и доходных показателей производства | Нормирование прямых затрат. Распределение косвенных расходов между объектами калькулирования индексным методом |
| Учет изменения норм | Текущий учет изменений норм не ведется | Ведется в разрезе причин и инициаторов |
| Учет отклонений от норм прямых расходов | Отклонения документируются и относятся на виновных лиц и финансовые результаты | Отклонения документируются и включаются в фактическую себестоимость объектов калькулирования пропорционально их нормативной себестоимости |
| Учет отклонений от норм косвенных расходов | Косвенные расходы относятся на себестоимость в пределах норм, отклонения выявляются с учетом объема производства и относятся на результаты финансовой деятельности | Косвенные расходы в сумме фактических затрат распределяются между объектами калькулирования индексным методом |
| Степень регламентации | Нерегламентирован, не имеет единой методики установления стандартов и ведения учетных регистров | Регламентирован, разработаны общие и отраслевые стандарты и нормы |
|
Варианты ведения учета |
Учет затрат, выпуска продукции и незавершенного производства ведется по нормативам. Затраты на производство учитываются по фактическим расходам, выпуск продукции — по нормативным, остаток незавершенного производства — по стандартам с учетом отклонений |
Незавершенное производство и выпуск продукции оцениваются по нормам на начало года, в текущем учете выделяются отклонения от норм. Незавершенное производство и выпуск продукции оцениваются по нормам на начало года, в текущем учете выявляются отклонения от плана. Все издержки учитываются как алгебраическая сумма двух слагаемых — нормы и отклонения |
Сравнение данных методов позволяет сделать следующие выводы:
1. Оба метода учитывают затраты в пределах норм.
2. Оба метода предполагают учет полных затрат.
3. В учете по методу «Стандарт-кост» расходы сверх установленных норм относятся на виновных лиц или на результаты финансово-хозяйственной деятельности и не включаются в затраты на производство, как при нормативном методе.
В условиях «Стандарт-кост» изменение норм в текущем порядке не предполагается. При нормативном методе это возможно.
В отличие от «Стандарт-кост» система нормативного учета не сориентирована на процесс продажи (сосредоточена на производстве), а потому не позволяет обосновывать цены.
При нормативном методе учета в общем объеме отклонений на учтенные приходится 5-10%, на неучтенные — 90-95%. Анализ себестоимости проводится по сконструированным показателям, не подтвержденным данными бухгалтерского учета. Он лишен какого бы то ни было оперативного значения и носит характер последующего исторического обзора. Метод документации затрат и доходов не позволяет детально и оперативно анализировать финансовые результаты.
Для раскрытия причин изменения какого-либо интегрального показателя необходимо знать причины изменений частных показателей. Это возможно только тогда, когда документация, оформляющая, к примеру, все произведенные затраты, прямо отвечает на вопрос о причинно-следственных связях и факторах, определяющих произведенные затраты. Информационная база бухгалтерского учета и по сей день не обеспечивает надлежащее выполнение аналитической функции системы бухгалтерского учета.
3.2 Особенности учета затрат в рамках системы "Директ-костинг"
В бухгалтерском управленческом учете одним из альтернативных традиционному отечественному подходу к калькулированию является подход, когда по носителям затрат планируется и учитывается неполная, ограниченная себестоимость. Эта себестоимость может включать только прямые затраты, она может калькулироваться на основе только производственных расходов, т.е. расходов, непосредственно связанных с производством продукции, работ, услуг, даже если они косвенные. В каждом случае полнота включения затрат в себестоимость разная. Однако общим для этого подхода является то, что некоторые виды издержек, имеющие отношение к производству и продажи продукции, не включаются в калькуляцию, а возмещаются общей суммой из выручки. В этом состоит сущность системы учета неполной себестоимости.
Одной из модификаций данной системы является система «Директ-костинг». Ее суть состоит в том, что себестоимость учитывается и планируется только в части переменных затрат, т.е. лишь переменные расходы распределяются по носителям затрат. Оставшуюся часть издержек (постоянные расходы) собирают на отдельном счете, в калькуляцию не включают и периодически списывают на финансовые результаты, т.е. учитывают при расчете прибылей и убытков за отчетный период. По переменным расходам оцениваются также запасы — остатки готовой продукции на складах и незавершенное производство.
Основные идеи этой системы были сформулированы в 1936 г. американским экономистом Д.Ч. Гаррисоном. Начало практического применения «Директ-костинг» в США связано с 1953 годом, когда Американская ассоциация бухгалтеров опубликовала описание этого метода.
На первых этапах практического применения системы «Директ-костинг» в себестоимость включались лишь прямые расходы, а все виды косвенных расходов списывались непосредственно на финансовые результаты. Отсюда и название системы — Direct-Costing-System (система учета прямых затрат).
Позднее «Директ-костинг» трансформировался в такую учетную систему, когда себестоимость рассчитывается не только в части прямых переменных расходов, но и в части переменных косвенных затрат. Отсюда следует некоторая условность в названии.
Таким образом, принципиальное отличие системы «Директ-костинг» от калькулирования полной себестоимости состоит в отношении к постоянным общепроизводственным расходам. При калькулировании полной себестоимости постоянные общепроизводственные расходы участвуют в расчетах, при калькулировании по переменным издержкам они из расчетов исключаются.
Общехозяйственные расходы также исключаются из калькулирования. Они являются периодическими и полностью включаются в себестоимость проданной продукции общей суммой без подразделения на виды изделий. В конце отчетного периода такие расходы списываются непосредственно на уменьшение выручки от продаж:
Дебет счета 90 «Продажи», субсчет «Себестоимость продаж»
Кредит счета 26 «Общехозяйственные расходы».
Однако в соответствии с Международными стандартами бухгалтерского учета метод «Директ-костинг» не используется для составления внешней отчетности и расчета налогов. Он применяется во внутреннем учете для проведения технико-экономического анализа и для принятия оперативных управленческих решений.
«Директ-костинг» является предметом полемики среди бухгалтеров. Его сторонники утверждают, что постоянные расходы присутствуют независимо от того, загружены мощности предприятия или нет, какая продукция на них выпускается. Они в большей степени содействуют производству, чем участвуют в нем. Поэтому эти расходы не зависят от объема производства и имеют более тесную связь с временным периодом. Следовательно, делают вывод сторонники, постоянные затраты являются периодическими и их следует сразу списывать на продажи без внесения в себестоимость продукции.
Сторонники этой теории не утверждают, что постоянные расходы не важны. Они лишь подчеркивают, что различия в поведении постоянных и переменных издержек являются основными при принятии многих управленческих решений.
Оппоненты метода учета переменных затрат доказывают, что без постоянных издержек производство не сможет функционировать, а потому в оценке запасов должна участвовать и постоянная компонента производственных затрат. Таким образом, и переменные, и постоянные издержки должны рассматриваться как запасоемкие.
Рассмотрим порядок отражения операций на бухгалтерских счетах в условиях системы «Директ-костинг». Прямые производственные затраты с кредита счетов 10, 70,69 собираются по дебету счета 20 «Основное производство» или 23 «Вспомогательные производства». Переменная часть общепроизводственных расходов с одноименного счета 25 также списывается на счет 20 (23). Затраты, используя какую-либо базу распределения, в дальнейшем будут отнесены на соответствующие носители затрат, т.е. будут участвовать в калькулировании.
Постоянная часть общепроизводственных издержек вместе с коммерческими и общехозяйственными расходами, рассматриваемыми как периодические, при этом варианте не включаются в себестоимость объектов калькулирования (носителей затрат), а списываются на уменьшение выручки от продажи продукции.
Таким образом, применение системы «Директ-костинг» на практике предполагает дифференцированный учет общепроизводственных расходов. Их следует разделить на постоянную и переменную части. К счету 25 создаются два субсчета: 25-1 «Общепроизводственные переменные расходы» и 25-2 «Общепроизводственные постоянные расходы». Оборот счета 25-1 в конце отчетного периода, распределяясь по носителям затрат, списывается на счет 20 «Основное производство». Счет 25-2 закрывается счетом 90 «Продажи» (субсчет «Себестоимость продаж»).
Порядок учетных записей на счетах при учете затрат по системе «Директ-костинг» проиллюстрирован на рисунке 6. Необходимо обратить внимание на то, что остатки незавершенного производства и готовой продукции, т.е. запасы, оцениваются в этом случае по неполной (переменной) себестоимости. Использование системы «Директ-костинг» кардинально меняет не только отечественную концепцию калькулирования, но и подходы к учету и расчету финансовых результатов. Применяемая в рамках этого метода схема построения отчета о доходах (как правило, двухступенчатая) содержит два финансовых показателя: маржинальный доход (сумма покрытия) и прибыль.
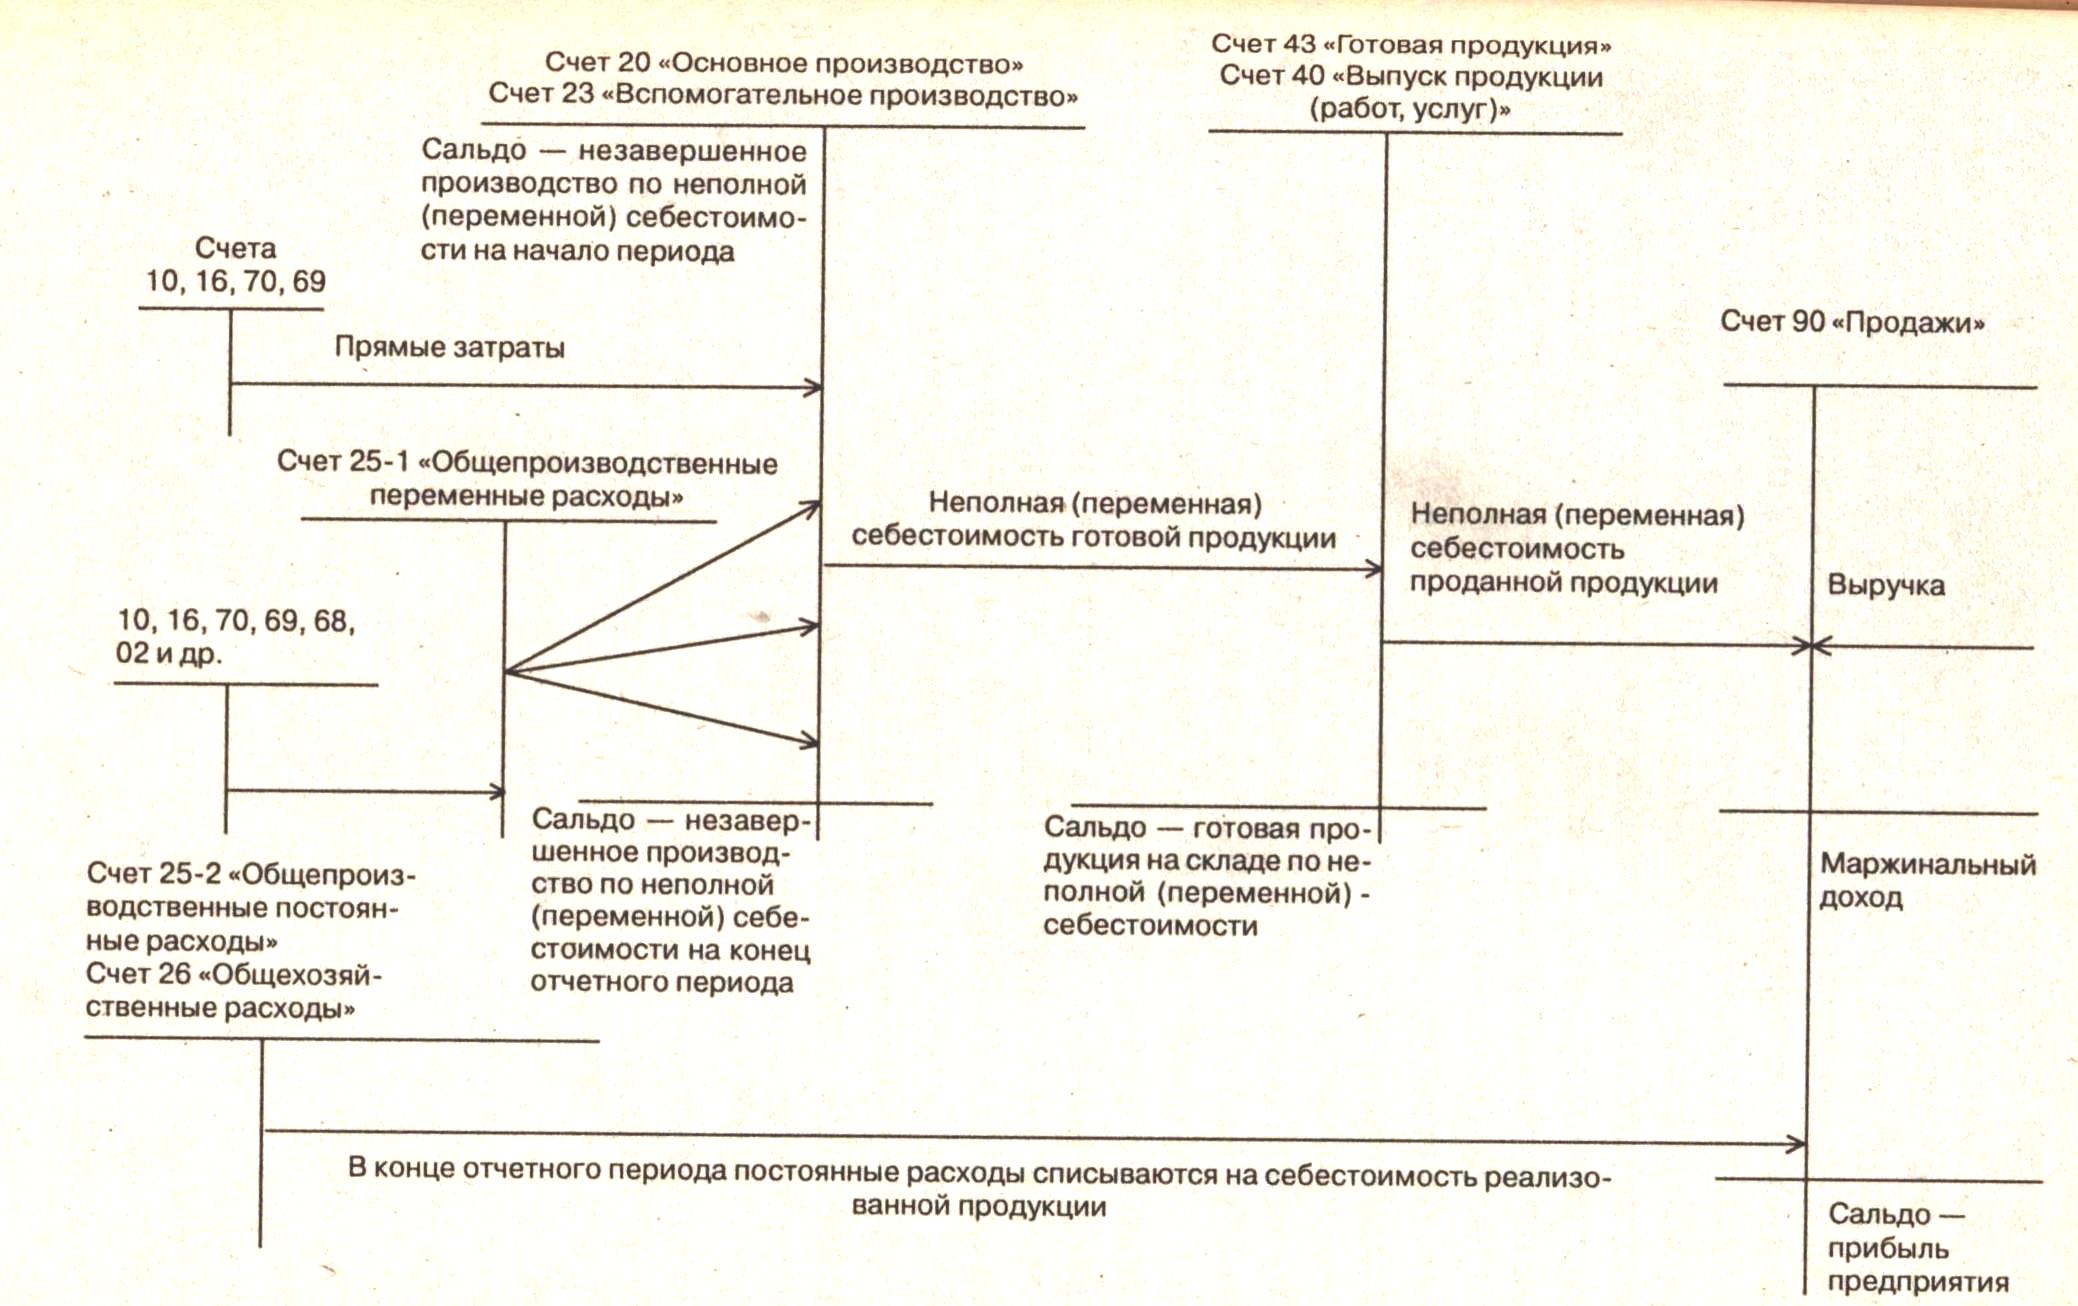
Рисунок 6 – Схема учета записей при калькулирование неполной себестоимости по методу «Директ-костинг»
Маржинальный доход — это разница между выручкой от продажи продукции и ее неполной себестоимостью, рассчитанной по переменным расходам. В состав маржинального дохода входят прибыль и постоянные затраты предприятия. После вычитания из маржинального дохода постоянных издержек формируется показатель операционной прибыли.
Как же влияет выбранный метод учета на величину себестоимости продукции, оценку запасов и прибыли предприятия? Рассмотрим следующий пример.
ООО «Экспресс» производятся два вида продукции — ленты перекрытий (изделие А) и балконные плиты (изделие Б). Прямые затраты на производство лент перекрытий составляют 300 руб., в том числе прямая заработная плата— 100 руб. Прямые затраты на производство продукции бетонной плиты — 500 руб., из них заработная плата — 200 руб. За отчетный период дебетовый оборот по счету 25 «Общепроизводственные расходы» составляет 180 руб., по счету 26 «Общехозяйственные расходы» — 240 руб. Для упрощения расчета предположим, что общепроизводственные расходы состоят только из переменной части. Допустим также, что: а) половина всех произведенных за отчетный период затрат материализовалась в готовой продукции, а вторая часть осталась в виде незавершенного производства, причем за отчетный период произведено 10 ед. ленты перекрытий и 15 ед. Бетонных плит; б) вся произведенная продукция продана. Выручка от продаж составила 5 000 руб.
Учет затрат по методу «директ-костин» показан на рисунке 7. К счету 20 открыты два субсчета — для калькулирования себестоимости каждого вида продукции — 20-А и 20-Б. Прямые затраты отнесены непосредственно на носители затрат: 3 00 руб. — на продукцию А и 500 руб. — на продукцию Б. Затраты, собранные на счете 25, распределяются между продуктами А и Б пропорционально прямой заработной плате, т.е. в пропорции 1 : 2. Таким образом, из общей суммы общепроизводственных затрат в 180 руб. 60 руб. отнесено на продукцию А, 120 руб. — на продукцию Б.
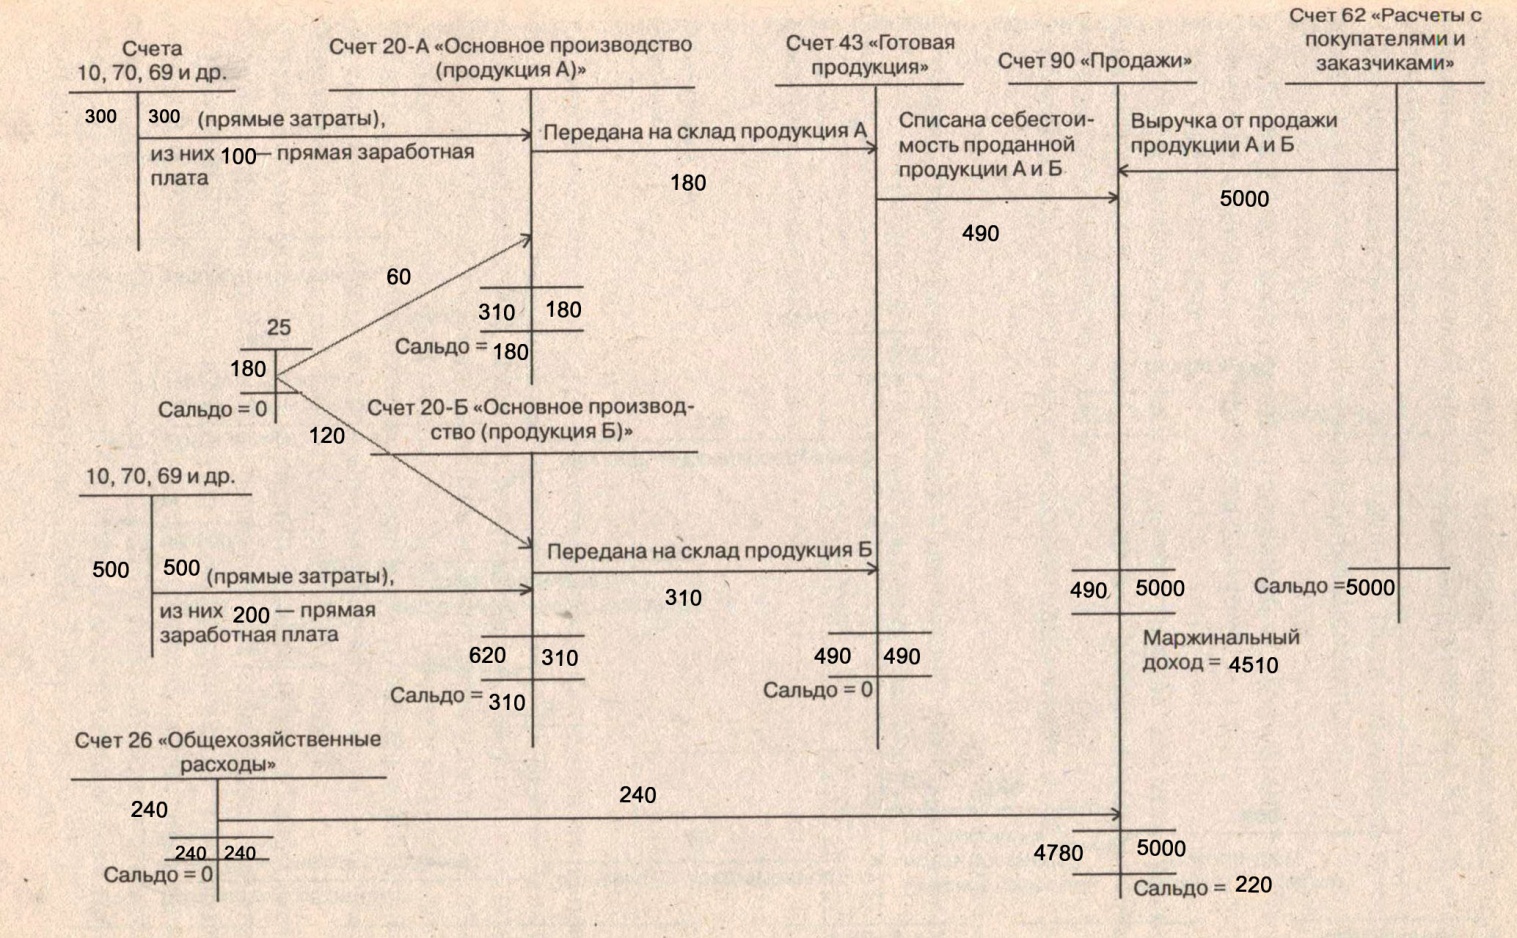
Рисунок 7 - Пример учетных записей при калькулировании неполной себестоимости по методу «Директ-костинг»
Общехозяйственные расходы как периодические в сумме 240 руб. прямо списаны на себестоимость проданной продукции.
Видно, что на производство продукции А в отчетном периоде затрачено 360 руб. Половина из них (180 руб.) — себестоимость готовой продукции. По условию за отчетный период произведено 10 ед. продукции А. Следовательно, себестоимость одной единицы — 18 руб. В незавершенном производстве останется продукции А на сумму 180 руб.
Аналогичные расчеты по изделию Б позволяют оценить готовую продукцию (15 ед.) в 310 руб. Следовательно, себестоимость единицы изделия Б составляет 310 : 15 = 20,67 руб. Незавершенное производство по изделиям Б оценивается в 310 руб.
Себестоимость всей готовой продукции — 490 руб. (180 + 310). Это переменная себестоимость. На счете 90 формируется первый финансовый показатель — маржинальный доход; в данном случае он равен 4 510 руб. (5 000 - 490). После списания общехозяйственных расходов на счете 90 выводится второй показатель — прибыль, т.е. разница между маржинальным доходом и постоянными издержками. В приведенном примере операционная прибыль равна:
4 510 – 240 = 4 270 руб.
Поскольку готовой продукции на складе нет, запасы будут представлены лишь незавершенным производством. Его общий размер составляет: 180 + 360 = 540 руб.
На рисунке 8 представлен порядок учетных записей при калькулировании полной себестоимости. Отличие от предыдущей схемы состоит в том, что в калькулировании участвуют все расходы, включая и постоянные. Таким образом, между продуктами А и Б помимо общепроизводственных будут распределяться и общехозяйственные расходы. База распределения — прямая заработная плата, пропорция распределения, как и прежде, составляет 1:2.