Учёт и анализ доходов и расходов коммерческого предприятия на примере ООО "СуперСтрой-Уфа"
Внеучетные источники информации – это документы, регулирующие хозяйственную деятельность, а также данные, характеризующие изменение внешней среды функционирования предприятия. К ним относятся следующие документы:
1) Официальные документы, которыми обязано пользоваться предприятие в своей деятельности: законы государства, указы президента, постановления правительства, приказы вышестоящих органов управления, акты ревизий и проверок, приказы и распоряжения руководителей предприятия, решения совета директоров, собраний акционеров и т.д.
2) Хозяйственно-правовые документы: договоры, соглашения, решения арбитража и судебных органов, рекламации.
3) Научно-техническая информация (публикации, отчеты по результатам научно-исследовательской работы и др.).
4) Техническая и технологическая документация.
5) Материалы специальных обследований состояния производства на отдельных рабочих местах – хронометраж, фотография и т.п.
6) Информация об основных контрагентах предприятия – поставщиках и покупателях. Данные о поставщиках необходимы для прогнозирования их надежности и ценовой политики. Сведения о покупателях требуются для характеристики их текущей и долгосрочной платежеспособности.
7) Данные об основных конкурентах, полученные из разных источников информации – Интернета, радио, телевидения, газет, журналов, информационных бюллетеней и др.
8) Данные о состоянии рынка материальных ресурсов (объемы рынков, уровень и динамика цен на отдельные виды ресурсов).
9) Сведения о состоянии рынка капитала (ставки рефинансирования, официальные курсы иностранных валют, ставки коммерческих банков по кредитам и депозитам и др.).
10) Данные о состоянии фондового рынка (цены спроса и предложения по основным видам ценных бумаг, объемы и цены сделок по основным видам фондовых инструментов, сводный индекс динамики цен на фондовом рынке).
11) Данные Госкомстата об изменениях макроэкономической ситуации в стране и др.
Документальную информацию для проведения анализа доходов и расходов предприятия можно также классифицировать по ряду признаков в соответствии с рис.1.3.
По отношению к объекту исследования информация бывает внутренней и внешней. Система внутренней информации – это данные статистического» бухгалтерского, оперативного учета и отчетности, плановые данные, нормативные данные, разработанные на предприятии, и т.д. Система внешней информации – это данные статистических сборников, периодических и специальных изданий, конференций, деловых встреч, официальные, хозяйственно-правовые документы и т.д.




Рис.1.3. Классификация документальной информации
По отношению к предмету исследования информация делится на основную и вспомогательную, необходимую для более полной характеристики изучаемой предметной области.
По периодичности поступления аналитическая информация подразделяется на регулярную и эпизодическую. К источникам регулярной информации относятся плановые и учетные данные. Эпизодическая информация формируется по мере необходимости, например сведения о новом конкуренте.
Регулярная информация, в свою очередь, классифицируется на постоянную, сохраняющую свое значение длительное время (коды, шифры, план счетов бухгалтерского учета и др.), условно-постоянную, сохраняющую свое значение в течение определенного периода времени (показатели плана, нормативы), и переменную, характеризующую частую сменяемость событий (отчетные данные о состоянии анализируемого объекта на определенную дату).
По отношению к процессу обработки информацию можно отнести к первичной (данные первичного учета, инвентаризаций, обследований) и вторичной, прошедшей определенную стадию обработки и преобразований (отчетность, конъюнктурные обзоры и т.д.).
2. Учет и анализ доходов и расходов предприятия (на примере ООО СуперСтрой-Уфа»
2.1 Организационно-экономическая характеристика ООО «СуперСтрой –Уфа»
Общество с ограниченной ответственностью «СуперСтрой-Уфа» (далее по тексту ООО «СуперСтрой-Уфа» или предприятие) создано на основании Решения № 1 единственного Учредителя Хамматовой Р.З. и зарегистрировано ИФНС России по Кировскому району г.Уфы в 2000 г. Предприятие является юридическим лицом, состоит на хозяйственном расчете, имеет самостоятельный баланс, расчетный счет в Башкирском ОСБ № 8598. Карточка клиента ООО «СуперСтрой-Уфа» приведена в приложении А.
Главной целью ООО «СуперСтрой-Уфа», согласно его учредительных документов, является хозяйственная деятельность, направленная на получение прибыли для удовлетворения экономических интересов членов трудового коллектива Общества и интересов Учредителя.
Основной вид деятельности ООО «СуперСтрой-Уфа» – оптово-розничная торговля строительными материалами. Ассортимент предлагаемой предприятием продукции приведен в табл. 2.1.
Таблица 2.1
Основной ассортимент продукции ООО «СуперСтрой-Уфа».
| Наименование группы товара | Некоторые строительные материалы, входящие в группу |
| 1 | 2 |
| Кирпич | Кирпич силикатный, кирпич полнотелый, облицовочный, керамические и др. |
| Бетон, ЖБИ, Стеновые материалы | Фундаментные блоки, перекрытия, стеновые пенобетонные блоки, блоки стеновые песко-цементные и др. |
| Клеи, Изоляционные материалы | Клей плиточный, старатели, бетонные клеи, гидроизоляционные составы, литые составы для ремонта, усиления и защиты железобетонных сооружений и др. |
| Плитка, Гранит, Мрамор, Камень | Плитка. Настенная, керамическая, мозаика, напольная плитка |
| Сыпучие и вяжущие материалы и смеси | Добавки, затирки, мел, побелка, цемент, штукатурка, сухие смеси, ровнители |
| Стекло, Поликарбонат | Оконное стекло, поликарбонат, полистирол, ПВХ |
| Пиломатериалы, лесоматериалы | Круглые лесоматериалы, вагонка, доски, брус, ДСП, мебельные щиты |
К приведенному перечню ассортимента поставляемой предприятием продукции необходимо добавить, что основной специализацией ООО «СуперСтрой-Уфа» является оптовая продажа кирпича и плитки тротуарной производства ООО «Давлекановский кирзавод» филиала ОАО «ВНПС», который расположен в г. Давлеканово Республики Башкортостан.
ООО «СуперСтрой-Уфа» располагает собственной оптовой базой с офисными и складскими помещениями общей площадью 1300 м2, которая расположена по ул. Ст. Кувыкина д.18.
Рассмотрим организационную структуру управления предприятия и основные функции отдельных подразделений. Организационная структура ООО «СуперСтрой-Уфа» приведена в приложении Б.
Организационная структура образуется в результате построения аппарата управления и взаимоподчиняемых подразделений в виде иерархической лестницы /16/. Во главе каждого подразделения находится вышестоящий руководитель, наделенный всеми полномочиями по всем функциям управления. Сам руководитель подчиняется вышестоящему директору.
Как видно, предприятие имеет линейно-функциональную организационную структуру, при которой четко выражено разделение труда и специализация. Преимущества данного типа структуры заключается в следующем:
а) единство и четкость руководства;
б) согласованность действий и четкая система взаимосвязей между директором и подчиненными;
в) быстрота реакций на любые указания и оперативность принятия решений;
г) четкая система взаимных связей между руководителем и исполнителем;
Недостатки:
а) высокие требования, предъявляемые к руководителю, который должен иметь разнообразные знания по всем сферам деятельности подразделения и по всем функциям управления;
б) загруженность директора, а вследствие этого частичное невыполнение своих прямых обязанностей.
Общая численность сотрудников ООО «СуперСтрой-Уфа» в период 2006-2008 гг. составляет 25 человек с общим годовым фондом заработной платы около 5,472 млн.руб. Штатное расписание предприятия приведено в приложении В. Рассмотрим основные функции подразделений предприятия.
Директор организует всю работу предприятия и несет полную ответственность за его состояние и хозяйственную деятельность перед государством, трудовым коллективом и учредителями Общества
Отдел снабжения предприятия занимается обеспечением бесперебойных поставок основного ассортимента товаров на склад предприятия, организует связи с поставщиками (производителями) строительных материалов.
Отдел реализации организует реализацию товаров, обеспечивает связи с покупателями, и проводит всестороннюю работу с ними, занимается маркетинговой деятельностью, организует продвижение товаров на рынок, обеспечивает доставку приобретенных товаров на склад и доставку товаров со склада покупателям.
Финансовая служба предприятия, во главе финансового директора занимается ведением бухгалтерского и финансового учета, обеспечивает контроль за финансовой деятельностью предприятия.
Свою хозяйственную деятельность предприятие осуществляет на основании Федерального закона Российской Федерации № 14-ФЗ от 08.02.1998 г. «Об обществах с ограниченной ответственностью», который действует в настоящий момент в редакции ФЗ № 58-ФЗ от 29.04.2008 г.
Основные покупатели ООО «СуперСтрой-Уфа», с которыми у предприятия заключены длительные договора поставки строительных материалов представлены в табл.2.2.
Таблица 2.2
Основные покупатели ООО «СуперСтрой-Уфа»
| Наименование контрагента | Среднегодовой объем работ | Доля в общем объеме, % | Условия оплаты |
| ООО «АгроГрад» | 39226180 | 8,3 | Отсрочка 30 к.д. |
| ООО Торговый Дом «Аксион» | 44284726 | 9,4 | Отсрочка 30 к.д. |
| ООО «Балтметалл» | 37115000 | 7,8 | Отсрочка 30 к.д. |
| ООО Торговый Дом «Пальмира» | 32875000 | 6,9 | Отсрочка 30 к.д. |
| ООО «Компания Рудпром» | 24378056 | 5 | Отсрочка 30 к.д. |
| ООО «Сибирские нефтепродукты» | 22056150 | 4,6 | Отсрочка 14 к.д. |
| ООО «Югторгефть» | 14228190 | 3 | Отсрочка 30 к.д. |
| ООО «Сигма» | 52115000 | 11 | Отсрочка 15 к.д. |
| ЗАО «Артур» | 43761556 | 9,2 | Отсрочка 7 к.д. |
| ТПК ТТС | 22810000 | 4,8 | Отсрочка 30 к.д. |
| ООО «Орхидея» | 17681000 | 3,7 | Отсрочка 30 к.д. |
| ЗАО «ТЭКОС» | 38618390 | 8,2 | Отсрочка 10 к.д. |
| Прочие | 82369334 | 18,1 | Отсрочка 15 к.д. |
| Итого | 471518582 | 100 | - |
Данные табл. 2.2 показывают, что наибольший объем строительных материалов поставляется таким предприятиям как ООО «Сигма» (11%), ТД «Аксион» - (9,4 %), ЗАО «Артур» (9,2 %), ООО «АгроГрад» - (8,3 %), ЗАО «ТЭКОС» (8,2%) и ООО «Балтметалл» (7,8 %). Графически доля каждого из данных предприятий в общем объеме поставляемых строительных материалов ООО «СуперСтрой-Уфа» приведена на рис.2.1.
Сгруппируем предприятия по условиям оплаты:
I группа – 30 к.д. (ООО «АгроГрад», ООО Торговый Дом «Аксион», ООО «Балтметалл»);
II группа – 15 к.д. (ООО «Сигма»);
III группа – 10 к.д. и менее (ЗАО «Артур», ЗАО «ТЭКОС»).
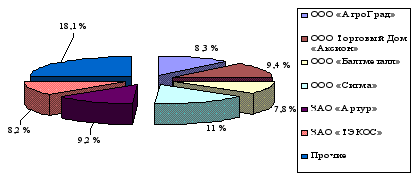
Рис.2.1. Доля предприятий в общем объеме поставляемых строительных материалов
Условия оплаты поставляемых товаров является наиболее важным пунктом заключаемого договора. Используются следующие условия оплаты поставки строительных материалов:
1) предоплата 100% с момента выставления счета на предоплату путем перечисления денег на расчетный счет;
2) оплата в течение 30 календарных дней с момента поставки товара, путем перечисления денежных средств на расчетный счет или векселями СБ РФ согласно договора;
3) оплата в течение 15 календарных дней с момента поставки товара, путем перечисления денежных средств на расчетный счет или векселями СБ РФ согласно договора.
4) оплата в течение 10 (и менее) календарных дней с момента поставки товара, путем перечисления денежных средств на расчетный счет или векселями СБ РФ согласно договора.
Таким образом, на предприятии установлена предоплата за установленный в договоре объем поставляемых товаров и оплата по факту их поставки. При предоплате возможны 2 варианта: предоплата в размере 50% и предоплата в размере 100% стоимости строительных материалов. При оплате по факту возможны различные варианты, наиболее приемлемые для поставщика и покупателя в момент заключения сделки, чаще таким критериев выступает общая стоимость поставляемого товара (чем меньше срок отсрочки оплаты строительных материалов, тем меньше их общая стоимость).
Для того чтобы оценить финансовое состояние ООО «СуперСтрой-Уфа» необходимо проанализировать основные показатели его хозяйственной деятельности, которые приведены в бухгалтерской отчетности предприятия за 2007-2008 гг. - форма №1 «Бухгалтерский баланс», который представлен в приложении Г и форма № 2 «Отчет о прибылях и убытках», который приведен в приложении Д. Сгруппируем основные показатели хозяйственной деятельности предприятия и сведем данные в табл.2.3.
Из табл.2.3. видно, что на формирование а также динамику чистой прибыли (конечного результата) предприятия влияет изменение многих показателей хозяйственной деятельности предприятия.
Товарооборот предприятия (выручка от продажи товаров) в течение всего анализируемого периода возрастает. Наибольший рост наблюдается в 2007 г. (39%), что примерно в 4 раза больше прироста 2008 г.
Себестоимость реализуемых товаров соответственно также возрастает, однако темп ее прироста в 2007 г. (56%) превышает темп прироста товарооборота в этом же году что приводит к более низкому темпу прироста валовой прибыли предприятия (20%). Аналогичная ситуация складывается и в 2008 г. Коммерческие расходы предприятия являются основным регулятором прибыли от продаж. Коммерческие расходы (издержки обращения) предприятия включают: расходы на оплату труда, отчисления на социальные нужды, расходы на аренду, транспортные расходы, амортизацию основных средств, расходы на ремонт, электроэнергию, рекламу, тару и прочее.
По сравнению с уровнем валовой прибыли предприятия (оборотов), его коммерческие расходы находятся на низком уровне и в период 2006-2007 гг. также как и предыдущие рассмотренные показатели возрастаю, но незначительно (2%), а далее снижаются всего на 0,6% (56 тыс.руб.). Также из табл.2.3. видно, что предприятие имеет высокий уровень прочих расходов, которые включают в себя также показываемые в предыдущих отчетных
Таблица 2.3
Основные показатели деятельности ООО «СуперСтрой-Уфа» в период 2006-2008 гг.
| Наименование показателя | Обозна-чение | Ед.изм. | Источник информации или формула | Анализируемый период, г. |
Абс.изм. 2008 г. от, (±) |
Темп прироста 2008 г. к, % |
||||
| 2006 | 2007 | 2008 | 2006 | 2007 | 2006 | 2007 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| Выручка от реализации | В | тыс.руб. | Форма № 2 | 1951882 | 2713015 | 2978772 | +1026890 | +265757 | +52,61 | +9,80 |
| Себестоимость | С | тыс.руб. | Форма № 2 | 1030253 | 1607231 | 1789100 | +758847 | +181869 | +73,66 | +11,32 |
|
Валовая прибыль |
ПВ | Форма № 2 | 921629 | 1105784 | 1189672 | +268043 | +83888 | +29,08 | +7,59 | |
| Рентабельность по баланс. прибыли | РБП | % |
|
189 | 168 | 166 | -22,961 | -2,305 | -12,12 | -1,37 |
| Издержки обращения | ИОБ | тыс.руб. | Форма № 2 | 18153 | 18309 | 18252 | +99 | -57 | +1,21 | -0,69 |
|
Прибыль от продаж |
ПП | тыс.руб. | Форма № 2 | 913476 | 1097475 | 1181420 | +267944 | +83945 | +29,33 | +7,65 |
| Рентабельность продаж | РП | % |
|
0,47 | 0,4 | 0,39 | -0,08 | -0,01 | -17,02 | -2,50 |
|
Прочие расходы |
РПРОЧ | тыс.руб. | Форма № 2 | 654082 | 812200 | 565784 | -88298 | -246416 | -13,50 | -30,34 |
| Текущий налог на прибыль | НП | тыс.руб. | Форма № 2 | 220089 | 161533 | 193596 | -26493 | +32063 | -12,04 | +19,85 |
| Чистая прибыль, убыток | ПЧ | Форма № 2 | 696948 | 511523 | 613052 | -83896 | +101529 | -12,04 | +19,85 | |
| Чистая рентабельность | РЧ | % |
|
0,36 | 0,19 | 0,2 | -0,16 | +0,01 | -44,44 | +5,26 |
| Численность работников | Ч | чел. | Штатное расписание | 25 | 25 | 25 | - | - | - | - |
| Производительность труда | ПТР |
|
|
78075 | 108520 | 119150 | +41075 | +10630 | +52,6 | +9,8 |
| Фонд заработной платы | ФЗП | тыс.руб. | Штатное расписание | 2600 | 2900 | 3500 | +900 | +600 | +34,62 | +20,69 |
| Оборотные средства | ОС | тыс.руб. | Форма № 2 | 69551 | 680920 | 456355 | +386804 | -224565 | +556,14 | -32,98 |
| Коэффициент оборачиваемости оборотных средств |
|
оборот |
|
28,06 | 3,9 | 6,5 | -21,56 | +2,6 | -76,84 | +66,67 |
| Длительность одного оборота | Д | дни |
|
13 | 94 | 56 | +43 | -38 | +330,77 | -40,43 |
| Дебиторская задолженность | ДЗ | тыс.руб. | Форма № 2 | 16867 | 72817 | 48307 | +31440 | -24510 | +186,4 | -33,66 |
| Кредиторская задолженность | КЗ | тыс.руб. | Форма № 2 | 13769 | 46049 | 28915 | +15146 | -17134 | +110 | -37,21 |
| Стоимость основных фондов | ОФ | тыс.руб. | Форма № 2 | 9120 | 7922 | 6735 | -2385 | -1187 | -26,15 | -14,98 |
| Средняя сумма основных фондов | ОФСР | тыс.руб. |
|
9375 | 8521 | 7328,5 | -2046,5 | -1192,5 | -21,83 | -13,99 |
| Фондоотдача | ФО | тыс.руб. |
|
208,201 | 318,392 | 406,464 | +198 | +88 | +95,2 | +27,6 |
| Фондоемкость | ФЕ | тыс.руб. |
|
0,005 | 0,003 | 0,002 | -0,0023 | -0,0007 | -48,7 | -21,6 |

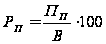
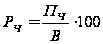


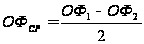


периодах формы № 2 операционные, внереализационные и чрезвычайные расходы предприятия.
Актив и пассив являются неотъемлемой частью баланса любого предприятия. Абсолютная величина и доля каждого составляющего в структуре активов и пассивов влияют на эффективность работы и на финансовую устойчивость предприятия. Укрупненные статьи баланса ООО «СуперСтрой-Уфа» приведены табл. 2.4.
Таблица 2.4
Состав и структура баланса по укрупненным статьям
|
Наименование статьи |
2006 г., тыс.руб. |
Доля в валюте баланса, (%) |
2007 г., тыс.руб. |
Доля в валюте баланса, (%) |
2008 г., тыс.руб. |
Доля в валюте баланса, (%) |
| Внеоборотные активы | 9120 | 12 | 7922 | 1 | 6735 | 1,5 |
| Оборотные активы | 69551 | 88 | 680920 | 98,3 | 456355 | 98,5 |
| Капитал и резервы | 23507 | 30 | 370911 | 53,8 | 243140 | 52,5 |
| Долгосрочные обязательства | - | - | - | - | - | - |
| Краткосрочные обязательства | 55164 | 70 | 317931 | 46 | 219950 | 47,5 |
| Собственные оборотные средства | 46044 | 58,5 | 409038 | 59,4 | 265320 | 57,3 |
| Доля собственных оборотных средств в оборотных активах, % (п.6/п.2) | 66 | 0 | 60 | 0 | 58 | 0 |
| Валюта баланса | 78671 | 100 | 688842 | 100 | 463090 | 100 |
Анализируя актив баланса, представленный в таблице внеоборотными и оборотными средствами можно сказать, что в период 2006-2008 гг. доля оборотных активов предприятия превышает долю внеоборотных: в 2006 г. в 7,3 раза, в 2007 г. в 98 раз и в 2008 г. примерно в 65,5 раза. Это объясняется тем, что в течение анализируемого периода внеоборотные активы предприятия значительно сократились и соответственно доля их, в общей валюте баланса, снизилась примерно на 11%. Доля оборотных активов предприятия, следовательно, за весь период возросла с 88 до 98,5%. Рост доли оборотных активов предприятия положительно влияет на его деятельность, поскольку его благополучие в большей степени зависит от количества и структуры оборотных средств.
Мы также можем проследить стратегию предприятия по финансированию оборотных средств. Для этого сравним внеоборотные активы с одной стороны и капитал с долгосрочными обязательствами с другой стороны, либо оборотные активы с одной стороны и краткосрочные обязательства с другой. Их разность представляет собой собственные оборотные средства предприятия. Из таблицы видно, что в течение исследуемого периода они имеют положительное значение - т.е. предприятие обладает таковыми.
Пассив баланса предприятия в период 2006-2008 гг. неоднороден. В 2006 г. наибольшую долю составляют краткосрочные обязательства (70%), на долю капитала предприятия приходится около 30%. В 2007-2008 гг. ситуация резко меняется: капитал и резервы предприятия составляют наибольшую часть пассива баланса (около 53-54%), а доля краткосрочных обязательств сокращается до 46-47%.
Графически состав и структура баланса ООО «СуперСтрой-Уфа» по укрупненным статьям приведены на рис.2.2.
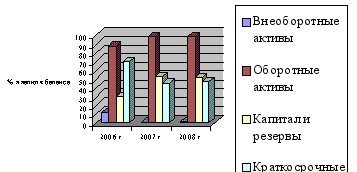
Рис.2.2. Состав и структура баланса за 2006-2008 гг.
Далее дадим характеристику платежеспособности и финансовой устойчивости ООО «СуперСтрой-Уфа» в период 2006-2008 гг.
Внешне финансовая устойчивость предприятия проявляется через его платежеспособность. Предприятие считается платежеспособным, если имеющиеся у него денежные средства, краткосрочные финансовые вложения и активные расчеты (расчеты с дебиторами) покрывают его краткосрочные обязательства.
Для анализа финансовой устойчивости предприятия рассчитаем излишек (недостаток) средств для формирования запасов, который определяется как разность между размерами источников средств и запасов. Поэтому для анализа, прежде всего, необходимо определить размеры источников средств, имеющихся у предприятия для формирования его запасов. В целях характеристики источников средств для формирования запасов используются показатели, отражающие различную степень охвата видов источников. Рассчитаем общую величину основных источников формирования запасов и сведем результаты расчетом в табл. 2.5.
Таблица 2.5
Расчет величины основных источников формирования запасов
| Показатель |
2006 г. тыс.руб |
2007 г. тыс.руб |
Абс.изм. (±) |
Темп прироста % |
2008 г. тыс.руб |
Абс.изм. (±) |
Темп прироста % |
| Величина основных источников формирования запасов | 87439 | 680920 | +593481 | +678,7 | 456355 | -224565 | -33 |
|
Краткосрочные кредиты и займы |
41395 | 271882 | +230487 | +556,7 | 191035 | -80847 | -30 |
| Собственные оборотные средства | 46044 | 409038 | +362994 | +788 | 265320 | -143718 | -35 |
Данные табл.1.5 показывают, что рассчитанная нами величина основных источников формирования запасов в период 2006-2007 гг. возрастает довольно значительно (примерно в 7,7 раза) вследствие роста краткосрочных обязательств и собственных оборотных средств предприятия также примерно в 7-8 раз. В период 2007-2008 гг. величина основных источников формирования запасов снижается на 33%, вследствие сокращения краткосрочных обязательств предприятия на 30% и собственных оборотных средств на 35%.
Далее рассчитаем показатели обеспеченности запасов источниками их формирования. Расчет излишка (недостатка) собственных оборотных средств предприятия представим в виде табл.2.6.
Таблица 2.6
Расчет излишка (недостатка) собственных средств в 2006-2008 гг.
| Показатель |
2006 г. тыс.руб |
2007 г. тыс.руб |
Абс.изм. (±) |
Темп прироста % |
2008 г. тыс.руб |
Абс.изм. (±) |
Темп прироста % |
| Собственные оборотные средства | 46044 | 409038 | +362994 | 788 | 265320 | -143718 | -35 |
| Запасы | 312 | 58783 | +58471 | 18740 | 141784 | +83001 | 141 |
| Излишек (недостаток), собственных средств, (±) | (+45732) | (+350255) | +304523 | 666 | (+123536) | -226719 | -64,7 |
Из табл.1.5 видно, что в течение всего анализируемого периода на предприятии наблюдается значительный излишек собственных оборотных средств. В 2006 г. излишек собственных оборотных средств составляет 45732 тыс.руб., а к 2007 г. он возрастает до 350255 тыс.руб. (примерно в 7,6 раза), что говорит о нерациональном их использовании. В период 2007-2008 гг. излишек собственных оборотных средств снижается до 123536 тыс.руб. Излишки собственных средств образуются вследствие опережающего роста в соответствующем году оборотных средств, по сравнению с ростом запасов.
Расчет излишка (недостатка) общей величины основных источников формирования запасов приведен в табл.2.7.
Таблица 2.7
Расчет излишка (недостатка) источников формирования запасов
| Показатель |
2006 г. тыс.руб |
2007 г. тыс.руб |
Абс.изм. (±) |
Темп прироста % |
2008 г. тыс.руб |
Абс.изм. (±) |
Темп прироста % |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Величина ист-в форм. запасов | 87439 | 680920 | 593481 | +678 | 456355 | -224565 | -33 |
| Запасы | 312 | 58783 | 58471 | +18740 | 141784 | 83001 | +141 |
| Излишек (недостаток), величины источников формирования запасов, (±) | (+87127) | (+622137) | +535010 | +614 | (+314571) | -307566 | -49 |
Данные произведенных расчетов показывают, что в течение всего анализируемого периода на предприятии наблюдается излишек величины источников формирования запасов. Наибольший излишек выявлен в 2007 г. и составляет 622137 тыс.руб. Далее рассчитаем коэффициенты, характеризующие платежеспособности и финансовую устойчивость ООО «СуперСтрой-Уфа», результаты расчетов представлены в табл.2.8.
Таблица 2.8
Расчет коэффициентов платежеспособности и финансовой устойчивости
| Показатель | 2006 г. | 2007 г. |
Абс.изм. (±) |
Темп прироста % |
2008 г. |
Абс.изм. (±) |
Темп прироста % |
| Коэффициент автономии | 0,29 | 0,54 | +0,23 | +80 | 0,52 | -0,01 | -2,5 |
| Коэффициент финансирования | 0,56 | 1,4 | +0,79 | +140 | 1,3 | -0,01 | -6,7 |
| Коэффициент обеспеченности | 0,66 | 0,6 | -0,06 | -9 | 0,5 | -0,01 | -3,2 |
| Коэффициент маневренности | 1,9 | 1,1 | -0,8 | -43,6 | 1,09 | -0,01 | -1 |
Результаты расчетов показывают, что коэффициент автономии