Учёт и анализ доходов и расходов коммерческого предприятия на примере ООО "СуперСтрой-Уфа"
14) учет транспортных и иных расходов по приобретению товаров производится непосредственно на счете 41 «Товары». В случаях, когда предприятие выступает в роли агента по организации перевозки для покупателя, учет таких транспортных и иных расходов в интересах комитента производится с применением счета 76 «Расчеты с прочими дебиторами и кредиторами» в порядке, предусмотренном для учета таких операций у агента.
15) списание расходов по выполненной научно-исследовательской, опытно-конструкторской, технологической работе производится линейным способом, либо способом списания расходов пропорционально объему продукции по каждой конкретной работе согласно отдельному распоряжению (приказу).
Открытые на ООО «СуперСтрой-Уфа» счета и субсчета для ведения бухгалтерского учета представлены в приложении М.
2.4 Учет доходов и расходов ООО «СуперСтрой-Уфа»
Счет 44 «Расходы на продажу» предназначен для обобщения информации о расходах, связанных с продажей продукции, товаров, работ и услуг.
В ООО «СуперСтрой-Уфа» на счете 44 «Расходы на продажу» отражаются следующие расходы (издержки обращения):
- на оплату труда;
- на аренду;
- на содержание зданий, сооружений, помещений и инвентаря;
- по хранению и подработке товаров;
- на рекламу;
- на представительские расходы;
- другие аналогичные по назначению расходы.
По дебету счета 44 «Расходы на продажу» накапливаются суммы произведенных предприятием расходов, связанных с продажей продукции, товаров, работ и услуг. Эти суммы, согласно учетной политике предприятия, списываются полностью в дебет счета 90 «Продажи».
Расходы на транспортировку (между проданным товаром и остатком товара на конец каждого месяца) подлежат распределению и учитываются на счете 41 «Товары». Все остальные расходы, связанные с продажей продукции, товаров, работ, услуг, ежемесячно относятся на себестоимость проданной продукции (товаров, работ, услуг).
Аналитический учет по счету 44 «Расходы на продажу» ведется по видам и статьям расходов.
Рассмотрим особенности учета расходов на оплату труда.
Заработная плата работников ООО «СуперСтрой-Уфа» является расходом по обычным видам деятельности. Начисление заработной платы отражается по дебету счета 44 «Расходы на продажу» в корреспонденции с кредитом счета 70 «Расчеты по оплате труда».
Например, сотруднику ООО «СуперСтрой-Уфа» за сентябрь 2008 г. начислена заработная плата в размере 22720 руб.
Сумма заработной платы является объектом налогообложения по ЕСН. Соответственно, на нее также начисляются страховые взносы на обязательное пенсионное страхование.
Сумма заработной платы учитывается в составе расходов на оплату труда, которые признаются ежемесячно. Суммы начисленных ЕСН и страховых взносов учитываются в составе прочих расходов, связанных с реализацией продукции.
Заработная плата работника является его доходом, подлежащим обложению НДФЛ, исчисление которого производится заместителем главного бухгалтера по ставке 13% в момент выплаты дохода работнику.
Сведем все произведенные проводки при начислении заработной платы сотруднику ССС «СуперСтрой-Уфа» в табл. 2.20.
Таблица 2.20
Основные проводки при начислении заработной платы
| Содержание операций | Дебет | Кредит | Сумма, руб. | Первичный документ |
| 1 | 2 | 3 | 4 | 5 |
|
Начислена
заработная
плата |
44 | 70 | 22 720 |
Расчетно-
платежная
|
|
Начислен
ЕСН на сумму
|
44 | 69.1,69.2.1,69.3.1,69.3.2 | 5 907,2 | Бухгалтерская справка-расчет |
|
Сумма
авансового
платежа по |
69.2.1 |
69.2.2, 69.2.3 |
3 180,8 | Бухгалтерская справка-расчет |
|
Удержан
НДФЛ с суммы
дохода |
70 | 68.1 | 2 954 | Налоговая карточка |
|
Выплачена
заработная
плата |
70 | 50 | 19 766 |
Расчетно-
платежная
|
В табл.2.20 используются следующие субсчета:
К балансовому счету 69 «Расчеты по социальному страхованию и обеспечению»:
69.1 - «ЕСН в части, зачисляемой в ФСС РФ»;
69.2.1 - «ЕСН в части, зачисляемой в федеральный бюджет»;
69.2.2 - «Страховые взносы на обязательное пенсионное страхование на финансирование страховой части трудовой пенсии»;
69.2.3 - «Страховые взносы на обязательное пенсионное страхование на финансирование накопительной части трудовой пенсии»;
69.3.1 - «ЕСН в части, зачисляемой в ФФОМС»;
69.3.2 - ЕСН в части, зачисляемой в ТФОМС».
Рассмотрим организацию учета прочих расходов на ООО «СуперСтрой-Уфа».
Следует отметить, что для отражения прочих расходов Планом счетов бухгалтерского учета ООО «СуперСтрой-Уфа» предназначен счет 91 «Прочие доходы и расходы», к которому открыты субсчета (см. приложение М):
- 91.1 «Прочие доходы»;
- 91.2 «Прочие расходы»;
- 91.9 «Сальдо прочих доходов и расходов».
Счет 91 «Прочие доходы и расходы» сальдо на отчетную дату не имеет, т.е. ежемесячно определяется сальдо прочих доходов и расходов за отчетный месяц, которое списывается с субсчета 91.9 «Сальдо прочих доходов и расходов» на счет 99 «Прибыли и убытки».
Рассмотрим некоторые особенности учета прочих расходов предприятия.
Расходы от списания с бухгалтерского учета объектов основных средств отражаются в учете в отчетном периоде, к которому они относятся, и подлежат зачислению на счет прибылей и убытков в качестве прочих расходов.
Расходы, связанные с выбытием основных средств, складываются из остаточной стоимости выбывающего объекта, затрат на демонтаж в случае необходимости его проведения, транспортных расходов по доставке объекта покупателю и других расходов.
Работы, связанные с выбытием объекта основных средств, могут быть выполнены работниками организации или с привлечением сторонних организаций.
Если работы выполняются силами организации, то расходы отражаются по дебету счета 91, субсчет 91.2 «Прочие расходы» и кредиту счета 44 «Расходы на продажу». Если же работы, связанные с выбытием, выполняются силами сторонних организаций, расходы отражаются по кредиту счетов 60 «Расчеты с поставщиками и подрядчиками», 76 «Расчеты с разными дебиторами и кредиторами».
Остаточная стоимость основного средства оформляется на отдельном субсчете, 01.2 «Выбытие основных средств». По дебету этого субсчета отражается первоначальная стоимость выбывающего объекта, по кредиту - сумма начисленной амортизации. Суммы начисленной амортизации учитываются на счете 02 «Амортизация основных средств».
Приведем конкретный пример.
ООО «СуперСтрой-Уфа» в январе продало автомобиль. Договорная стоимость автомобиля - 172 280 руб., в том числе НДС - 26 280 руб. Первоначальная стоимость автомобиля - 336 960 руб. Срок полезного использования, установленный предприятием при принятии автомобиля к учету - 5 лет, фактический срок эксплуатации до момента продажи - 3 года. Амортизация, согласно учетной политике предприятия, начислялась линейным способом, сумма начисленной амортизации - 202 176 руб. Остаточная стоимость автомобиля - 134 784 руб.
В бухгалтерском учете ООО «СуперСтрой-Уфа» сделаны следующие записи:
Д-т сч. 76 «Расчеты с разными дебиторами и кредиторами» К-т сч. 91.1 «Прочие доходы» на сумму 172 280 руб. - учтена задолженность покупателя за проданный автомобиль;
Д-т сч. 91.2 «Прочие расходы» К-т сч. 68 «Расчеты по налогам и сборам» на сумму 26 280 руб. - начислен НДС с суммы реализации;
Д-т сч. 01.2 «Выбытие основных средств» К-т сч. 01.1 «Основные средства в организации» на сумму 336 960 руб. - отражено выбытие автомобиля в результате продажи;
Д-т сч. 02 «Амортизация основных средств» К-т сч. 01.2 «Выбытие основных средств» на сумму 202 176 руб. - списана сумма амортизации, начисленной за время эксплуатации автомобиля;
Д-т сч. 91.2 «Прочие расходы» К-т сч. 01.2 «Выбытие основных средств» на сумму 134 784 руб. - списана остаточная стоимость проданного автомобиля;
Д-т сч. 51 «Расчетные счета» К-т сч. 76 «Расчеты с разными дебиторами и кредиторами» на сумму 172 280 руб. - поступили денежные средства от покупателя автомобиля;
Д-т сч. 91.9 «Сальдо прочих доходов и расходов» К-т сч. 99 «Прибыли и убытки» на сумму 11 216 руб. - отражена прибыль от продажи автомобиля.
ООО «СуперСтрой-Уфа» нередко при осуществлении хозяйственной деятельности пользуется кредитными и заемными средствами, которые необходимы предприятию для пополнения оборотных средств или оплаты кредиторской задолженности.
Планом счетов бухгалтерского учета ООО «СуперСтрой-Уфа» для обобщения информации о состоянии краткосрочных кредитов и займов, полученных предприятием, предназначен счет 66 «Расчеты по краткосрочным кредитам». Счете 67 «Расчеты по долгосрочным кредитам и займам» - неактивный.
Проценты, причитающиеся к уплате по полученным кредитам и займам, отражаются по дебету субсчета 91.2 «Прочие расходы» в корреспонденции со счетом 66 «Расчеты по краткосрочным кредитам». Начисленные суммы процентов учитываются обособленно.
На суммы погашенных кредитов и займов дебетуется счет 66 «Расчеты по краткосрочным кредитам» в корреспонденции со счетом 51 «Расчетные счета».
Рассмотрим конкретный пример. ООО «СуперСтрой-Уфа» 01.08.2008 г. кредитной организацией предоставлен кредит сроком на 2 месяца. Срок возврата кредита - 01.10.2008 г.. Сумма кредита – 8 млн.руб., процентная ставка по кредиту 12% годовых. По условиям кредитного договора проценты за пользование кредитными средствами организация уплачивает ежемесячно не позднее 10 числа следующего месяца.
Для отражения операций на счетах бухгалтерского учета бухгалтерия предприятия использует следующие субсчета:
- 66.1 «Краткосрочные кредиты в рублях»;
- 66.2 «Проценты по краткосрочным кредитам в рублях»;
- 91.1 «Прочие расходы».
01.08.2008 г. сделана запись:
Д-т сч. 51 «Расчетные счета» К-т сч. 66.1 «Краткосрочные кредиты в рублях» на сумму 8 млн.руб. - зачислена на расчетный счет организации сумма кредита;
31.08.2008 г. сделана следующая запись:
Д-т
сч. 91.2 «Прочие
расходы» К-т
сч. 66.2 «Проценты
по краткосрочным
кредитам в
рублях» на
сумму 81534,2 руб. -
начислена сумма
процентов за
июль
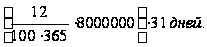
10.09.2008 г. сделана запись:
Д-т сч. 66.2 «Проценты краткосрочным кредитам в рублях» К-т сч. 51 «Расчетные счета» на сумму 81534,2 руб. - перечислены кредитной организации проценты по кредиту за август;
30.09.2008 г. сделана запись:
Д-т
сч. 91.2 «Прочие
расходы» К-т
сч. 66.2 «Проценты
по краткосрочному
кредиту в рублях»
на сумму 78904,1 руб.
- начислена
сумма процентов
за июль
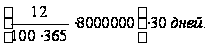
01.10.2008 г.:
Д-т сч. 66.2 «Проценты по краткосрочным кредитам в рублях» К-т сч. 51 «Расчетные счета» на сумму 78904,1 руб. - перечислены кредитной организации проценты по кредиту за сентябрь;
Д-т сч. 66.1 «Краткосрочные кредиты в рублях» К-т сч. 51 «Расчетные счета» на сумму 8 млн.руб. - возвращена сумма кредита.
Расходы по оплате услуг кредитных организаций также входят в состав прочих расходов ООО «СуперСтрой-Уфа».
Предприятие имеет несколько расчетных счетов, открытых в разных банках, поэтому для ведения аналитического учета расчеты по оплате услуг банка отражаются с применением счета 76 «Расчеты с разными дебиторами и кредиторами», поскольку банк, как и прочие организации, является для ООО «СуперСтрой-Уфа» контрагентом. Расходы по оплате услуг банку первоначально отражаются по дебету счета 76 «Расчеты с разными дебиторами и кредиторами» в корреспонденции с кредитом счета 51 «Расчетные счета», а затем учитываются в составе прочих расходов, что отражается по дебету субсчета 91.2 «Прочие расходы» и кредиту счета 76 «Расчеты с разными дебиторами и кредиторами».
Далее проанализируем организацию учета доходов на ООО «СуперСтрой-Уфа».
Отражение в бухгалтерском учете ООО «СуперСтрой-Уфа» выручки от продажи производится строго на основании первичный документации, которая подтверждает переход права собственности на эту продукции к покупателю. Первичной документаций являются:
- выставленные в адрес покупателя счета-фактуры и товарно-транспортные накладные формы ТОРГ12;
- выставленные на суммы транспортных расходов акты выполненных работ.
Пример выставленной в адрес покупателя ООО «Сигма» счет-фактуры и накладной формы ТОРГ 12 представлен в приложении Н, П настоящей работы.
Рассмотрим, как отражается выручка от продажи строительных материалов на счетах ООО «СуперСтрой-Уфа». Согласно учетной политике предприятие отражает выручку с использованием метода начисления (допущение временной определенности).
Для обобщения информации о доходах и расходах, связанных с обычными видами деятельности предназначен счет 90 «Продажи». На данном счете отражается, в частности, выручка и себестоимость по:
- покупным изделиям (приобретенным для комплектации);
- строительным, монтажным, проектно-изыскательским, геолого-разведочным, научно-исследовательским и т.п. работам;
- товарам;
- услугам по перевозке грузов и пассажиров;
- транспортно-экспедиционным и погрузочно-разгрузочным операциям;
- услугам связи.
При признании в бухгалтерском учете сумма выручки отражается по кредиту счета 90 «Продажи» и дебету счета 62 «Расчеты с покупателями и заказчиками».
По дебету счета 90 одновременно отражается себестоимость оказанных услуг. К счету 90 «Продажи» на ООО «СуперСтрой-Уфа» открыты следующие субсчета:
- 90.1 «Выручка»;
- 90.2 «Себестоимость продаж»;
- 90.3 «НДС»;
- 90.7 «Расходы на продажу»;
- 90.9 «Прибыль (убыток) от продаж».
На субсчете 90.1 учитываются поступления, признаваемые выручкой, на субсчете 90.2 - себестоимость продаж, относящихся к признанной выручке, на субсчете 90.3 - суммы НДС, на субсчете 90.7 - суммы расходов на продажу. Субсчет 90.9 предназначен для выявления финансового результата от продаж за отчетный месяц.
Выручка от продажи отражается в момент ее признания (т.е. в момент передачи, отгрузки, подписания ТОРГ12, акта выполненных работ, оказания услуг). Для отражения выручки в бухгалтерском учете используются записи, представленные в таблице 2.21.
Таблица 2.21
Проводки при отражении выручки от продажи продукции
| Корреспонденциясчетов | Содержание операции | |
| Дебет | Кредит | |
| 62 | 90.1 |
Отражена
выручка от
продажи продукции
|
| 90.2 | 41 | Списана себестоимость проданной продукции |
Как уже было установлено ранее учет прочих доходов ведется на предприятии на субсчете 91.1. На субсчете 91.2 учитываются прочие расходы. Субсчет 91.9 предназначен для выявления сальдо прочих доходов и расходов за отчетный месяц. Аналитический учет по счету 91 «Прочие доходы и расходы» ведется на предприятии по каждому виду прочих доходов и расходов.
Прочими доходами ООО «СуперСтрой-Уфа» являются поступления, связанные со следующими видами деятельности, не являющимися предметом деятельности предприятия:
- арендная плата - поступления, связанные с предоставлением за плату во временное пользование (временное владение и пользование) активов организации;
- поступления, связанные с участием в уставных капиталах других организаций (включая проценты и иные доходы по ценным бумагам);
- прибыль, полученная организацией в результате совместной деятельности (по договору простого товарищества);
- поступления от продажи основных средств и иных активов, отличных от денежных средств (кроме иностранной валюты), продукции, товаров;
- проценты, полученные за предоставление в пользование денежных средств организации, а также проценты за использование банком денежных средств, находящихся на счете организации в этом банке;
- штрафы, пени, неустойки за нарушение условий договоров;
- активы, полученные безвозмездно, в том числе по договору дарения;
- поступления в возмещение причиненных организации убытков;
- прибыль прошлых лет, выявленная в отчетном году;
- суммы кредиторской и депонентской задолженности, по которым истек срок исковой давности;
- курсовые разницы;
- сумма дооценки активов;
- прочие доходы.
3. Мероприятия по совершенствованию учета доходов и расходов ООО «СуперСтрой-Уфа»
3.1 Проблемы учета доходов и расходов ООО «СуперСтрой-Уфа» и пути его улучшения
Анализ учета доходов и расходов ООО «СуперСтрой-Уфа», проведенный в предыдущей части показал, что на предприятии в обязательном порядке со всеми покупателями и заказчиками заключаются договора и приложения на каждую совершаемую сделку, выставляются счета-фактуры и товарно-транспортные накладные, акты выполненных работ, заключаются договора с банками на открытие кредитных линий, ведутся табеля учета рабочего времени, штатные расписания и т.д. Данные документы служат первичными учетными документами, на основании которых ведется учет доходов и расходов предприятия.
Однако в ходе проведения анализа учета доходов и расходов, а также в ходе работы с первичной документацией предприятия были выявлены различные нарушения, касающиеся неправильного оформления вышеперечисленных документов: в некоторых документах не заполнены все необходимые реквизиты, использованы лишние, неверные или не надлежащие реквизиты покупателей, имеются грубые грамматические ошибки, возникают путаницы с наименованием отгруженных товаров и прочее.
Это обстоятельство является особенно важным, поскольку выручка от продажи строительных материалов принимается к учету строго на основании первичный документации, которая подтверждает переход права собственности на эту продукции к покупателю.
Все первичные документы по реализации строительных материалов имеются в наличии, однако составлены не в полном соответствии с предъявляемыми к ним требованиями: отсутствие заполнения графы «К платежно-расчетному документу» в выставляемой счет-фактуре при авансовой оплате покупателем товара, неверно указанные адрес грузополучателя, оформление счетов-фактур визуально некорректно, не везде на счетах-фактурах проставлены номера доверенностей, на основании которых ответственные лица их подписывают.
Были также зафиксированы случаи присутствия копий товарных накладных формы ТОРГ 12 и актов выполненных работ, на предприятии не в полной мере ведется журнал регистрации счетов – фактур.
Кроме неумышленных ошибок работников бухгалтерии предприятия, основной причиной появления ошибок в учете является неудовлетворительная автоматизация бухгалтерского учета предприятия, а именно неудовлетворительное программное обеспечение деятельности финансовой службы.
Используемая в бухгалтерском, финансовом и управленческом учете предприятия программа «1С: Предприятие 7.7.» настроенная силами предприятия на выполнение первоочередных задач больше управленческого и финансового учета, не учитывает важность ведения бухгалтерского учета, специфику деятельности предприятия – продажи строительных материалов, быстрого роста этого сегмента рынка, постоянного обновления номенклатуры товаров и появления новых более совершенных разработок.
Самый существенный недостаток программы – это отсутствие стандартного обновления и переплетение всех видов учета в одной программе. Решение напрашивается самом собой - необходимо изолировать бухгалтерский учет от управленческого. Сделать это можно, использовав две независимые конфигурации в одной программе - одну для ведения бухгалтерского учета, другую - для управленческого. Это может быть 1С:Торговля и склад или специализированная или индивидуально созданная конфигурация.
Внедрение в настоящее время новейших информационных технологий позволяет улучшить организацию учета доходов и расходов. Широкое распространение персональных компьютеров во всех сферах деятельности предприятий привело к широкому внедрению в практику различных специализированных учетных программ, настроенных на специфику деятельности предприятий: предприятия-трейдеры, предприятия общественного питания, предприятия АПК, аптеки и конечно же предприятия занимающиеся продажей строительной продукции.
Использование в бухгалтерском учете ООО «СуперСтрой-Уфа» специализированной учетной программы, настроенной согласно специфике деятельности предприятия, позволит:
- механизировать составление договорной и прочей сопутствующей продажам документации;
- исключить вероятность ошибок при перенесении информации из первичных документов в регистры бухгалтерского учета при учете расчетов с покупателями и заказчиками;
- сократить количество первичной учетной документации, что, в свою очередь, будет способствовать повышению точности и оперативности учета.
Таким образом, основным мероприятием, позволяющим совершенствовать организацию и ведение учета доходов и расходов является более совершенная автоматизация бухгалтерского учета предприятия посредством учетной программы, отвечающей специфике деятельности предприятия по продаже строительных материалов.
В настоящее время рынок программных продуктов для предприятий торговли более чем насыщен. Различными предприятиями-разработчиками в области компьютерных технологий представлены десятки программных продуктов, позволяющих как частично так и полностью автоматизировать бухгалтерский учет предприятия любого масштаба и специализации благодаря встроенным в них конфигурациям.
Наиболее приемлемым для ООО «СуперСтрой-Уфа» программным решением является программа «1С-Рарус: Магазин строительных и отделочных материалов редакция 2.5», являющаяся совместным решением фирм «1С» и «1С-Рарус». Основными критериями выбора этой системы являются:
1) соответствие программы постоянно изменяющемуся законодательству и требованиям к получению аналитической отчетности;
2) возможность раздельного ведения управленческого финансового и бухгалтерского учета;
3) постоянное обновление программного решения, в том числе по номенклатурам товаров;
4) достаточно невысокая в сравнении с другими учетными программами стоимость.
Одним из важнейших преимуществ этой системы является то, что программа разработана и постоянно совершенствуется с привлечением методолога при Министерстве торговли, поэтому изменения, принятые в законодательстве, своевременно вносятся в конфигурацию.
Кроме этого, решение разработано на платформе «1С: Предприятие 7.7», которое уже установлено на предприятии.
3.2 Краткое описание типового решения «1С-Рарус: Магазин строительных и отделочных материалов, редакция 2.5»
Типовое решение «1С-Рарус: Магазин строительных и отделочных материалов, редакция 2.5» предназначено для автоматизации деятельности как розничных, так и оптовых непродовольственных предприятий, ориентированных на продажу строительных и отделочных материалов, сантехники, инструментов, тканей, штор, покрытий.
Основу решения составляет конфигурация для платформы «1С:Предприятие 7.7».
Помимо стандартных возможностей программных продуктов семейства программ «1С-Рарус», решение использует широкий спектр номенклатуры товаров, единиц измерения и ориентировано на специфику деятельности предприятий.
Программный продукт может применяться для автоматизации как одиночных магазинов, оптовых баз, так и розничных точек торговых сетей, складов.
Типовое решение имеет гибкую систему настроек, позволяющую в широких пределах изменять объем хранимой учетной информации:
- порулонный (мерный) учет позиций номенклатуры, количества, себестоимости, оптовой и розничной стоимости товаров на складах;
- учет количества, себестоимости, оптовой и розничной стоимости товаров на складах;
- учет количества, оптовой и розничной стоимости товаров на складах;
- учет количества и себестоимости товаров на складах;
- учет только количества товаров на складах.
Типовое решение «1С-Рарус: Магазин строительных и отделочных материалов, редакция 2.5» поддерживает весь функционал типового отраслевого решения «1С-Рарус: Торговля, редакция 2» и дополнено некоторыми функциями и удобными механизмами, которые используются на предприятиях торговли, реализующих строительные и отделочные материалы, оборудование и инструменты:
- учет поступления и продажи материалов в рулонах (кусках) с получением информации по остатку товара в каждом рулоне (куске);
- предоставление скидок на обрезки (минимальные остатки рулонов или кусков);
- переоценка мерных товаров;
- формирование в момент продажи набора товаров и назначение цены на набор, отличной от суммы цен товаров, составляющих набор;
- комплектация и разукомплектация - создание комплектов с указанием количества комплектующих и учет остатков по комплектам на складе;
- оформление отгрузки товара со склада, который удален от магазина или места расчета с покупателем (удаленная отгрузка);
- планирование доставки оплаченного товара клиенту и формирование реестра заявок на доставку;
- возможность корректировки транспортных расходов и т.д.
В зависимости от организационной структуры автоматизируемого предприятия возможна одна из перечисленных ниже схем работы типового решения «1С-Рарус: Магазин строительных и отделочных материалов, редакция 2.5»:
1) Типовое решение используется в качестве программы автоматизированного рабочего места кассира или продавца на кассовом терминале (локальная версия) или на линейке кассовых терминалов (сетевая версия).
2) Типовое решение используется в качестве программы управления всей работой отдельного магазина или оптовой базы с регламентной выгрузкой данных (справочников и документов) в программу «1С:Бухгалтерия» для формирования регламентной отчетности торгового предприятия.
3) Типовое решение используется в качестве программы управления работой обособленного предприятия, занимающегося посреднической деятельности с регламентной выгрузкой данных (справочников и документов) в программу консолидированного учета «1С:Предприятие». В этом режиме такой комплекс программ позволяет автоматизировать работу и документооборот всего предприятия.
4) Типовое решение используется в качестве товароучетной программы в обособленной торговой точке под управлением программы «1С: Предприятие». Справочная информация и документы автоматически загружаются в типовое решение из программы «1С: Предприятие». В этом режиме такой комплекс программ позволяет автоматизировать работу централизованной торговой сети.
3.3 Финансовый план внедрения специализированной учетной программы на ООО «СуперСтрой-Уфа»
Рассмотрим подробнее статьи расходов ООО «СуперСтрой-Уфа», связанные с внедрением учетной программы, которые условно можно подразделить на:
- затраты, связанные с приобретением лицензионного продукта (программы «1С-Рарус: Магазин строительных и отделочных материалов, редакция 2.5»);
- затраты на дополнительное приобретение компьютерной и оргтехники предприятия, поскольку внедрение данной программы подразумевает соответствующее ей техническое обеспечение АРМ бухгалтеров и других сотрудников;
- затраты на обучение работников основным навыкам работы с программой «1С-Рарус: Магазин строительных и отделочных материалов, редакция 2.5».
Рассмотрим каждый из приведенных видов затрат подробнее.
Стоимость лицензионного продукта зависит от количества рабочих мест и чем больше расчетное количество рабочих мест, тем дешевле предприятию обходится приобретение лицензионного продукта.
Фактическое число работников ООО «СуперСтрой-Уфа», которых необходимо обучить работе с учетной программой «1С-Рарус: Магазин строительных и отделочных материалов, редакция 2.5» составляет 13 человек, следовательно, для приобретения лицензионного продукта необходимо 338 тыс.руб. Данная сумма указана в прайсе предприятия-разработчика программы. Предлагаемый лицензионный пакет рассчитан на 8-15 пользователей.
Далее рассмотрим категорию расходов на приобретение дополнительной компьютерной и оргтехники, которая приведена в табл.3.1.
Таблица 3.1
Расходы на приобретение компьютерной и оргтехники на склад.
| Наименование | Необходимое количество, шт. | Стоимость единицы, руб. |
Общая сумма, руб. |
| Компьютер «Кламас Ультра C1110AB 006» A-64 X2 6000+ 3.0/nForce 520/2*1Gb/SVGA 256Mb GF8600GT/320Gb SATA-II/DVD±RW/FDD/ATX/WinVista Home RUS | 2 | 23 860 | 47720 |
| Принтер лазерный Canon LBP-1120 | 1 | 6600 | 16600 |
| Вспомогательное оборудование | по 2 комплекта | 5000 | 5000 |
| (шнуры, сетевые фильтры и прочее) | |||
| Клавиатура Genius KB-200 Black <PS/2> 107КЛ+6КЛ М/Мед | 2 | 280 | 560 |
| Мышь Genius NetScroll Eye Optical Metallic 3btn Roll USB | 2 | 240 | 480 |
| Итого: | 70360 |
Из табл.3.1 видно, что затраты на приобретение и установку 2 компьютеров со всем необходимым и принтера составят около 70360 руб.
Рассмотрим категорию расходов на обучение сотрудников предприятия основным навыкам работе с учетной программой.
Среди всего спектра услуг, предоставляемых фирмой-продавцом учетной программы, обучение клиентов (покупателей) является не бесплатным. Стоимость обучения зависит от количества лекций и практических занятий, а также общего количества обучаемых. Обучение проходит на предприятии, по окончании рабочего дня, что безусловно является положительным моментом. Как мы уже выяснили ранее для работы с учетной программой необходимо обучить 13 сотрудников ООО «СуперСтрой-Уфа». Стоимость услуги (для проведения максимального количества занятий) может составить в среднем от 20 до 30 тыс. руб. Для расчетов примем максимальную цифру – 30 тыс.руб.
Составим общую структуру расходов ООО «СуперСтрой-Уфа», связанных с внедрением в работу учетной программы.
Структура расходов предприятия приведена в табл.3.2.
Таблица 3.2
Планируемая структура расходов ООО «СуперСтрой-Уфа».
| Наименование статьи | Общая сумма, руб. | Доля в общей сумме затрат, % |
| Учетная программа «1С: Сельскохозяйственное предприятие. Бухгалтерский учет» на 8-13 рабочих мест | 338 000 | 77,11 |
| Компьютерная и оргтехника | 70 360 | 16,05 |
| Курс обучения 13 сотрудников работе с программой «1С: Сельскохозяйственное предприятие. Бухгалтерский учет» | 30 000 | 6,84 |
| Итого: | 438 360 | 100 |
Данные табл.3.2 показывают, что в общей структуре расходов наибольшую долю имеют расходы на приобретение лицензионной программы (77,1%), далее расходы на приобретение двух компьютеров и оргтехники (16%), затраты предприятия обучение сотрудников составляют 6,84% в общей структуре затрат.
Внедрение в рабочий процесс предприятия учетной программы «1С-Рарус: Магазин строительных и отделочных материалов, редакция 2.5» безусловно, позволит значительно повысить производительность работников финансовой службы предприятия, поскольку сократит объем первичной документации и время на их обработку, позволит оперативно получать любую информацию касаемую поставок, движения материалов и отгрузок строительных материалов покупателям и многое другое. Следовательно, внедрение в рабочий процесс данной программы позволяет предприятию сократить штатную численность работников, например, финансовой службы и отдела реализации.
Рассчитаем планируемую окупаемость внедрения учетной программы «1С-Рарус: Магазин строительных и отделочных материалов, редакция 2.5» в связи с частичным сокращением штата предприятия на 2 человека.
Данные об оплате труда (содержании) предлагаемых к сокращению штатных единиц приведены в табл. 3.3.
Таблица 3.3
Оплата труда штатных единиц подлежащих сокращению
| Наименование штатной единицы подлежащей сокращению | Численность, чел. | Оплата труда за месяц, руб. | Оплата труда в год, руб. |
| Бухгалтер-кассир | 1 | 15000 | 180000 |
| Экономист | 1 | 15000 | 180000 |
| Менеджер | 1 | 20000 | 240000 |
| Итого | 3 | 50000 | 600000 |
Из табл.3.3 видно, что даже если сократить как минимум 2 штатные единицы предприятия, затраты на внедрение учетной программы «1С-Рарус: Магазин строительных и отделочных материалов, редакция 2.5» окупятся уже в течение года. Следовательно, внедрение учетной программы «1С-Рарус: Магазин строительных и отделочных материалов, редакция 2.5» является экономически выгодным.
Заключение
Исследование комплексной проблемы учета и анализа доходов и расходов предприятия, которое было проведено в выпускной квалификационной работе, позволило сформулировать следующие основные выводы.
Правила формирования в бухгалтерском учете информации о доходах и расходах прописаны в Положении по бухгалтерскому учету «Доходы организации» ПБУ 9/99, утвержденному Приказом Минфина России от 06.05.1999 № 32н и в Положении по бухгалтерскому учету «Расходы организации» ПБУ 10/99, утвержденному Приказом Минфина России от 06.05.1999 № 33н. В данных положениях прописаны условия признания доходов.
Доходы и расходы бывают от обычных видов деятельности (счет 90 «Продажи») и прочие (счет 91 «Прочие доходы и расходы»).
Согласно п. 12 ПБУ 9/99 выручка признается в бухгалтерском учете при наличии следующих условий:
- организация имеет право на получение этой выручки;
- сумма выручки может быть определена;
- имеется уверенность в том, что в результате конкретной операции произойдет увеличение экономических выгод организации;
- право собственности (владения, пользования и распоряжения) на продукцию (товар) перешло от организации к покупателю или работа принята заказчиком (услуга оказана);
- расходы, которые произведены или будут произведены в связи с этой операцией, могут быть определены.
В свою очередь, расходы признают в бухгалтерском учете, если:
- расход производится в соответствии с конкретным договором, требованием законодательных и нормативных актов, обычаями делового оборота;
- сумма расхода может быть определена;
- имеется уверенность в том, что в результате конкретной операции произойдет уменьшение экономических выгод организации.
Если же в отношении расходов не исполнено хотя бы одно из вышеназванных условий, то в бухгалтерском учете организации признается дебиторская задолженность. Причем в соответствии с п. 17 ПБУ 10/99 расходы подлежат признанию вне зависимости от намерения получить выручку. В случае неправильного отражения хозяйственных операций на счетах бухгалтерского учета в прошлом году прибыль (убыток), выявленная в отчетном году, включается в прочие доходы (расходы) именно отчетного года.
Бухгалтерский учет в России организуется исходя из сложившейся системы нормативного регулирования в рыночной экономике, которая определяет установленную государством совокупность обязательных правил и норм организации и ведения бухгалтерского учета, составления бухгалтерской отчетности в хозяйствующих субъектах (организациях, предприятиях). Совокупность действующих правил и норм в учете, обязательных к применению, позволяет рассматривать бухгалтерский учет как систему, организуемую в каждом хозяйствующем субъекте и выполняющую определенные функции. Выделяют четыре уровня нормативного регулирования бухгалтерского учета.
Все источники данных для проведения анализа делятся на: нормативно-плановые, учетные и внеучетные. К источникам информации нормативно-планового характера относятся все типы планов, которые разрабатываются на предприятии (перспективные, текущие, оперативные, технологические карты), а также нормативные материалы, сметы, ценники, проектные задания и др. Источники информации учетного характера - это все данные, которые содержат документы бухгалтерского, статистического и оперативного учета, а также все виды отчетности, первичная учетная документация.
Внеучетные источники информации - это документы, регулирующие хозяйственную деятельность, а также данные, характеризующие изменение внешней среды функционирования предприятия.
Проведенный во второй части выпускной квалификационной работы экономический анализ доходов и расходов ООО «СуперСтрой-Уфа» позволил сделать вывод о том, что в целом предприятие ООО «СуперСтрой-Уфа» является прибыльным, постепенно наращивает оборотные средства. Выручка предприятия от продажи строительных материалов возрастает.
В анализируемый период предприятие имеет абсолютную финансовую независимость (автономию), его