Бухгалтерський облік та аудит фінансових результатів
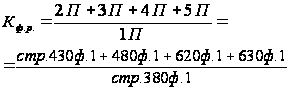
Коефіцієнт фінансової стійкості (незалежності, автономії) визначає частку коштів власників підприємства в загальній сумі коштів, вкладених в майно підприємства. Чим вище значення цього коефіцієнта, тим більш стійко, стабільно і незалежно від кредиторів підприємство (оптимальне значення 0,5 і більш).
На протязі 2004-2006рр. значення коефіцієнта зросло до 0,94, за 2007рік зменшилось до 0,91. Тобто у 2007р. фінансова стійкість осталась в межах оптимального значення, але стала гірше.
Коефіцієнт покриття зобов’язань власним капіталом характеризує співвідношення власних і позикових коштів, та вказує залежність підприємства від залучених засобів (теоретичне значення менше 1). Чим вище цей показник, тим менше заборгованість підприємства, тим стійкіше його положення. За 2004-2006 рр. значення цього показника зменшилося до 1,07, за 2007р. коефіцієнт збільшився до 1,1. Тобто фінансова незалежність підприємства погіршилась, рівень залежності від залучених засобів збільшився.
Ділова активність у фінансовому аспекті проявляється перш за все в швидкості обороту засобів. Прискорення оборотності оборотних коштів знижує потребу в них, дозволяє підприємству вивільняти частину оборотних коштів. Швидкість обороту засобів - комплексний показник організаційно-технічного рівня підприємства.
Загальна оборотність всіх оборотних коштів складається з приватної оборотності окремих елементів оборотних коштів. Швидкість обороту (як загальна так і приватна) характеризується наступними показниками (табл. 1.6.)
Таблиця 1.6 Коефіцієнти ділової активності
| Найменування коефіцієнту | Формула розрахунку | Рік | На початок періоду | На кінець періоду | Зміна | |||
| 1 | 2 | 3 | 4 | 5 | 6 | |||
| Коефіцієнт оборотності активів |
|
2007 | 2,1 | 1,8 | -0,3 | |||
| 2006 | 1,9 | 2,3 | 0,4 | |||||
| 2005 | 1,6 | 2,3 | 0,8 | |||||
| Коефіцієнт оборотності дебіторської заборгованості |
|
2007 | 281,0 | 236,8 | -44,2 | |||
| 2006 | 59,1 | 71,5 | 12,4 | |||||
| 2005 | 25,0 | 37,4 | 12,4 | |||||
| Тривалість обороту дебіторської заборгованості |
|
2007 | 1,3 | 1,5 | 0,2 | |||
| 2006 | 6,2 | 5,1 | -1,1 | |||||
| 2005 | 14,6 | 9,8 | -4,9 | |||||
| Коефіцієнт оборотності кредиторської заборгованості |
|
2007 | 0,0 | 0,2 | 0,2 | |||
| 2006 | 0,0 | 0,0 | 0,0 | |||||
| 2005 | 0,0 | 0,0 | 0,0 | |||||
| Тривалість обороту кредиторської заборгованості |
|
2007 | - | 1805,8 | - | |||
| 2006 | - | - | - | |||||
| 2005 | - | - | - | |||||
| Коефіцієнт оборотності запасів |
|
2007 | 7,2 | 7,6 | 0,4 | |||
| 2006 | 7,7 | 8,5 | 0,7 | |||||
| 2005 | 6,6 | 9,7 | 3,1 | |||||
| Тривалість обороту запасів |
|
2007 | 50,7 | 48,0 | -2,7 | |||
| 2006 | 47,1 | 43,2 | -3,9 | |||||
| 2005 | 54,9 | 37,6 | -17,3 | |||||
| Тривалість операційного циклу | То.ц. = То.з. + То.д.з. | 2007 | 52,0 | 49,5 | -2,4 | |||
| 2006 | 53,3 | 48,3 | -5,0 | |||||
| 2005 | 69,5 | 47,4 | -22,1 | |||||
| Тривалість оборотності оборотного капіталу | То.о.к. = То.з. + То.д.з. - То.к.з. | 2007 | - | 1756,3 | - | |||
| 2006 | - | - | - | |||||
| 2005 | - | - | - | |||||
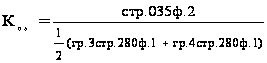
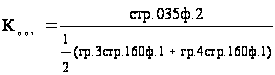
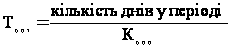
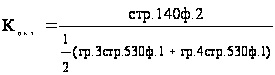
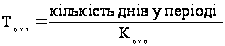
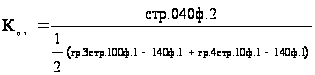
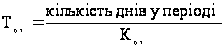
У період з 2005 по 2007 р. відбуваються позитивні тенденції зниження тривалості оборотності та ріст коефіцієнтів ділової активності підприємства.
Показники рентабельності характеризують ефективність роботи підприємства в цілому, прибутковість різних напрямів діяльності (виробничою, комерційною, інвестиційною), окупність витрат і так далі.
Вони більш повно, чим прибуток, відображають остаточні результати господарювання, тому що їх величина показує співвідношення ефекту з наявними або використаними ресурсами.
Їх використовують для оцінки діяльності підприємства і як інструмент в інвестиційній політиці і ціноутворенні (див. табл. 1.7).
Таблиця 1.7 Коефіцієнти рентабельності
| Найменування коефіцієнту | Формула розрахунку | Рік | На початок періоду (%) | На кінець періоду (%) | Зміна (%) |
| Рентабельність сукупного капіталу |
|
2007 | 39,2 | 0,0 | -39,2 |
| 2006 | 28,0 | 39,2 | 11,3 | ||
| 2005 | 14,5 | 28,0 | 13,5 | ||
| Рентабельність власного капіталу |
|
2007 | 28,3 | 0,0 | -28,3 |
| 2006 | 12,0 | 28,3 | 16,3 | ||
| 2005 | 2,6 | 12,0 | 9,4 | ||
| Валова рентабельність продаж |
|
2007 | 26,5 | 8,0 | -18,6 |
| 2006 | 20,1 | 26,5 | 6,4 | ||
| 2005 | 16,2 | 20,1 | 3,9 | ||
| Операційна рентабельність продаж |
|
2007 | 19,4 | 0,0 | -19,4 |
| 2006 | 11,6 | 19,4 | 7,8 | ||
| 2005 | 7,8 | 11,6 | 3,8 | ||
| Чиста рентабельність продаж |
|
2007 | 13,2 | 0,0 | -13,2 |
| 2006 | 4,9 | 13,2 | 8,4 | ||
| 2005 | 1,4 | 4,9 | 3,5 |
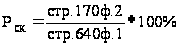
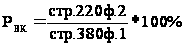
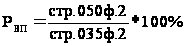
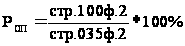
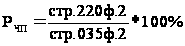
Зниження показників рентабельності у період з 2006 р. по 2007 р. до -0 обумовлене підвищенням собівартості продукції, також тим, що підприємство не впоралось покриттям витрат. Витрати зростали, а політика підприємства не була досить ефективною, щоб покрити їх, тому на кінець періоду підприємство має замість прибутку чисті збитки.
Проаналізувавши показники фінансового стану Підприємства, можливо зробити висновок, що підприємство станом на 31.12.2007р. має відносно ліквідний баланс і достатній рівень фінансової стійкості та платоспроможності, але є збитковим підприємством.
Усі коефіцієнти у звітному періоді погіршились, але деякі залишились в межах оптимального значення. Загалом підприємство сировиною і матеріалами забезпечене, зарплату виплачує своєчасно. Ознаки банкрутства відсутні.
Підвищення рівня ліквідності та рентабельності можливе через раціоналізацію організації використання фінансових ресурсів, поліпшення результатів виробничої і комерційної діяльності.
2. методика обліку і аудиту фінансових результатів та використання прибутку підприємства (на прикладі ДП «Трансгарант-Україна»
2.1 Особливості обліку фінансових результатів в сучасних умовах
Формування доходів і витрат за видами діяльності і функціями. Фінансові результати за видами діяльності, в результаті яких вони виникають, поділяються на прибуток (збиток) від звичайної діяльності та від надзвичайних подій. Під звичайною діяльністю розуміють будь-яку діяльність підприємства, а також операції, які забезпечують її або які виникають внаслідок здійснення такої діяльності. Прикладом звичайної діяльності є виробництво і реалізація продукції (робіт, послуг), розрахунки з постачальниками і покупцями, працівниками, банківськими установами тощо. Як супровідні до звичайної діяльності належать такі операції, як переоцінка активів, списання знецінених запасів, курсові різниці, які виникають по валютних операціях, економічні санкції за порушення договірних зобов'язань або податкового законодавства тощо. Звичайна діяльність поділяється на операційну та іншу (інвестиційну і фінансову). Під операційною діяльністю розуміють основну діяльність підприємства, а також інші види діяльності, які не належать до інвестиційної або фінансової діяльності. Основна діяльність — це діяльність, пов'язана з виробництвом або реалізацією продукції (товарів, робіт, послуг), яка є визначальною метою створення підприємства і забезпечує основну частину його доходу. Так, для виробничих підприємств такою діяльністю є придбання виробничих запасів (сировини, матеріалів, комплектуючих виробів тощо), виготовлення і реалізація готової продукції; для торговельного підприємства — придбання і реалізація товарів і т.д. Витрати, пов'язані з основною діяльністю, розрізняють за функціями: виробництво, збут, реалізація. Вони відображаються, як відомо, на таких рахунках, як 23 «Виробництво», 92 «Адміністративні витрати», 93 «Витрати на збут», 94 «Інші витрати операційної діяльності». Під інвестиційною діяльністю розуміють придбання і реалізацію тих необоротних активів, а також фінансових інвестицій, які не становлять еквівалент грошових коштів (наприклад, інвестиції в асоційовані або дочірні підприємства, сумісна діяльність тощо). Під фінансовою діяльністю розуміють діяльність, яка приводить до зміни величини і складу власного і позикового капіталу. Надзвичайна діяльність — це операції і події, які відрізняються від звичайних і не відбуваються часто або регулярно. До них належать техногенні аварії, стихійне лихо, пожежі тощо. Втрати внаслідок таких подій, покриті за рахунок страхових відшкодувань та інших джерел, враховуються при розрахунку фінансових результатів від надзвичайної діяльності. Виходячи із класифікації доходів і витрат за видами діяльності і функціями і побудована система рахунків бухгалтерського обліку для відображення формування фінансових результатів діяльності підприємства та визначення чистого доходу (прибутку) чи збитку звітного періоду, а також для складання Звіту про фінансові результати. Для узагальнення інформації про фінансові результати від звичайної діяльності і надзвичайних подій Планом рахунків передбачено рахунок 79 «Фінансові результати», який ведеться за субрахунками: 791 «Результат основної діяльності», 792 «Результат фінансових операцій», 793 «Результат іншої звичайної діяльності», 794 «Результат надзвичайних подій». По кредиту рахунка 79 «Фінансові результати» та його субрахунків відображаються суми в порядку закриття рахунків обліку доходів, а по дебету — суми в порядку закриття рахунків обліку витрат, а також належна сума нарахованого податку на прибуток. По кредиту субрахунка 791 «Результат операційної діяльності» підприємства відображають суму доходів від реалізації готової продукції, товарів, робіт, послуг та іншої операційної діяльності в кореспонденції з дебетом рахунків: 70 «Доходи від реалізації» та 71 «Інший операційний доход». На дебет субрахунка 791 «Результат операційної діяльності» наприкінці звітного періоду в порядку закриття рахунків списують: — собівартість реалізованої готової продукції, товарів, послуг (з кредита рахунка 90 «Собівартість реалізації); — адміністративні витрати (з кредита рахунка 92 «Адміністративні витрати»); — витрати на збут (з кредита рахунка 93 «Витрати на збут»); — належну за даними бухгалтерського обліку суму податку на прибуток від звичайної діяльності (з кредита рахунка 981 «Податки на прибуток від звичайної діяльності»). Шляхом порівняння на субрахунку 791 «Результат операційної діяльності» кредитового обороту (загальна сума одержаних доходів від реалізації та інших операційний доход) з дебетовим оборотом (загальна сума операційних витрат з урахуванням суми податку на прибуток від звичайної діяльності) визначають фінансовий результат (прибуток, збиток) від основної діяльності підприємства. Визначену суму фінансового результату від основної діяльності списують на фінансово-результатний активно-пасивний рахунок 44 «Нерозподілені прибутки (непокриті збитки)» записом: — на суму одержаного прибутку:
Д-т рах. 791 «Результат операційної діяльності»
К-т рах. 441 «Прибуток нерозподілений»;
на суму збитку:
Д-т рах. 442 «Непокриті збитки»
К-т рах. 791 «Результат операційної діяльності». Формування фінансових результатів основної діяльності підприємства в системі рахунків можна відобразити за такою схемою: Субрахунок 792 «Результат фінансових операцій» призначений для визначення фінансових результатів (прибутку, збитку) від фінансових операцій підприємства за звітний період. На кредит субрахунка 792 «Результат фінансових операцій» наприкінці звітного періоду списують: а) в кореспонденції з дебетом рахунка 72 «Доход від участі в капіталі»; — доход від участі в капіталі (доход від інвестицій в асоційовані підприємства, в дочірні підприємства, від спільної діяльності); — в кореспонденції з дебетом рахунка 73 «Інші фінансові доходи» — інші фінансові доходи (дивіденди, одержані від інших підприємств; відсотки, одержані за облігаціями чи іншими цінними паперами, інші доходи від фінансових операцій). На дебет субрахунка 792 «Результат фінансових операцій» наприкінці звітного періоду списують: а) в кореспонденції з кредитом рахунка 95 «Фінансові витрати» — фінансові витрати (нараховані відсотки за користування кредитами банків, за договорами кредитування, фінансового лізингу; витрати, пов'язані з випуском, утриманням і обігом власних цінних паперів та ін.); б) в кореспонденції з кредитом рахунка 96 «Втрати від участі в капіталі» — втрати від Інвестицій в асоційовані підприємства, від спільної діяльності, від інвестицій в дочірні підприємства тощо. Фінансовий результат (прибуток, збиток), визначений за даним субрахунка 792 «Результат фінансових операцій» (порівнянням кредитового і дебетового обороту), списується відповідними записами на рахунок 44 «Нероз поділені прибутки (непокриті збитки)». Субрахунок 793 «Результат іншої звичайної діяльності призначений для визначення фінансових результатів іншої звичайної діяльності. На кредит субрахунка 793 в кореспонденції з дебетом рахунка 74 «Інші доходи» списують доходи від реалізації фінансових інвестицій, необоротних активів, майнових комплексів, від неопераційної курсової різниці, від безоплатно одержаних активів та від іншої звичайної діяльності (зокрема, від списання кредиторської заборгованості по закінченні строку позовної давності, від вартості негативного гудвілу, яка визнана доходом, та ін.). На дебеті субрахунка 793 «Результат іншої звичайної діяльності» в кореспонденції з кредитом рахунка 97 «Інші витрати» списують витрати, які виникли в процесі звичайної діяльності (крім фінансових витрат), але які не пов'язані з виробництвом або реалізацією основної продукції (товарів) та послуг (зокрема, собівартість реалізованих фінансових інвестицій, необоротних активів, майнових комплексів, втрати від неопераційних курсових різниць і від уцінки необоротних активів і фінансових інвестицій та інші витрати звичайної діяльності). Фінансовий результат (прибуток, збиток), визначений за даними субрахунка 793 «Результат іншої звичайної діяльності», відповідними запасами списується на рахунок 44 «Нерозподілені прибутки (непокриті збитки)». За даними субрахунка 794 «Результат надзвичайних подій» визначають прибуток (збиток) від надзвичайних подій. На кредит цього субрахунка в кореспонденції з дебетом рахунка 75 «Надзвичайні доходи» списують доходи, одержані від надзвичайних подій (суми відшкодованих збитків від надзвичайних подій), а на дебет (у кореспонденції з кредитом рахунка 99 «Надзвичайні витрати») — втрати від надзвичайних подій (втрати від стихійного лиха, техногенних катастроф, аварій, пожежі тощо). Сальдо субрахунка 794 «Результат надзвичайних подій» наприкінці звітного періоду списують відповідним записами на рахунок 44 «Нерозподілені прибутки (непокриті збитки)». Таким чином на рахунку 44 «Нерозподілені прибутки (непокриті збитки)» формуються фінансові результати від усіх видів діяльності підприємства за звітний період — основної діяльності, фінансових операцій та надзвичайних подій.
На підприємстві ДП «Трансгарант-Україна» бухгалтерський облік ведеться відповідно до засад організації, ведення бухгалтерського обліку та складання фінансової звітності, які передбачені чинним Законом України "Про бухгалтерський облік та фінансову звітність в Україні". Отже, метою ведення бухгалтерського обліку та складання фінансової звітності підприємства є надання внутрішнім та зовнішнім користувачам для прийняття рішень повної, правдивої та упередженої інформації про діяльність підприємства, його фінансовий стан, результати діяльності та рух грошових коштів.
Відповідальність за організацію бухгалтерського обліку та забезпечення фіксування фактів здійснення всіх господарських операцій у первинних документах, збереження оброблених документів, регістрів і звітності несе директор підприємства.
Для ведення бухгалтерський обліку на підприємстві ДП «Трансгарант-Україна» використовується журнально-ордерна форма обліку.
Під формою бухгалтерського обліку розуміють визначену систему взаємозв'язаних між собою облікових регістрів встановленої форми та змісту, які обумовлюють послідовність та способи облікових записів. Основними відокремлюючими ознаками, які визначають особливості окремих форм бухгалтерського обліку, виступають: зовнішній вигляд і побудова облікових регістрів, взаємозв'язок регістрів синтетичного та аналітичного обліку, послідовність та техніка облікової організації.
Облікові регістри - це облікові документи (книги, відомості, журнали тощо), призначені для хронологічного, систематичного або комбінованого накопичення, групування та узагальнення інформації про господарські операції, що міститься у прийнятих до обліку первинних документах.
Сутність журнально-ордерної (або журнальної) форми обліку заключається у використанні для накопичення облікової інформації спеціальних облікових регістрів: журналів-ордерів* та допоміжних відомостей.
Журнали уявляють собою багатографні регістри, які призначені для відображення кредитових зворотів одного або декількох рахунків, за кредитом яких відкривається журнал, при цьому сума кредитового обороту вказується в тій графі, в якій наведений рахунок, що кореспондує з головним рахунком за дебетом.
Те що, журнали побудовані за кредитовою ознакою, відповідно до окремих синтетичних рахунків, спрощує визначення кредитового обороту рахунків. Загальний дебетовий оборот за синтетичним рахунком розраховуються як сума дебетових зворотів за цим рахунком з кількох журналів. Всі записи у журналах здійснюються в хронологічному порядку.
Відповідно до Методологічних рекомендацій по застосуванню регістрів бухгалтерського обліку, які затверджені Наказом Міністерства фінансів України 29.12.2001 р., журнально-ордерна (або журнальна) форма обліку містить наступні облікові регістри:
Журнал № 1 використовується для обліку грошових коштів, ведеться за кредитом рахунків 30, 31, 33.
До журналу № 1 ведуться допоміжні відомості:
відомість № 1.1 за дебетом рахунку 30;
відомість № 1.2 за дебетом рахунку 31;
відомість № 1.3 за дебетом рахунку 33;
Журнал № 2 використовується для обліку довгострокових та короткострокових банківських позик, цей журнал ведеться за кредитом рахунків 50, 60;
Журнал № 3 використовується для загального обліку розрахунків, довгострокових та короткострокових зобов'язань, ведеться за кредитом рахунків 16, 17, 34, 36, 37, 38, 51, 52, 53, 54, 55, 61, 62, 63, 64, 67, 68, 69.
Розділ І Журналу № 3 "Облік розрахунків за товари, роботи, послуги, інших розрахунків та резерву сумнівних боргів" ведеться за кредитом рахунків 16, 34, 36, 37, 38, 51, 62, 63, 68;
Розділ ІІ Журналу № 3 "Облік розрахунків з бюджетом, облік довгострокових та поточних зобов'язань" ведеться за кредитом рахунків 17, 52, 53, 54, 55, 61, 64, 67, 69.
До журналу № 3 ведуться допоміжні відомості:
відомість № 3.1 "Відомість аналітичного обліку розрахунків з покупцями і замовниками";
відомість № 3.2 "Відомість аналітичного обліку розрахунків з різними дебіторами";
відомість № 3.3 "Відомість аналітичного обліку розрахунків з постачальниками та підрядниками";
відомість № 3.4 "Відомість аналітичного обліку виданих та отриманих векселів";
відомість № 3.5 "Відомість аналітичного обліку розрахунків за іншими операціями";
відомість № 3.6 "Відомість аналітичного обліку розрахунків з бюджетом";
Журнал № 4 використовується для обліку необоротних активів та фінансових інвестицій, ведеться за кредитом рахунків 10, 11, 12, 13, 14, 15, 18, 19, 35.
Розділ І Журналу № 4 "Облік основних засобів, інших необоротних матеріальних активів, нематеріальних активів та зносу необоротних активів" ведеться за кредитом рахунків 10, 11, 12, 13, 19;
Розділ ІІ Журналу № 4 "Облік капітальних та фінансових інвестицій та інших необоротних активів" ведеться за кредитом рахунків 14, 15, 18, 35.
До журналу № 4 ведуться допоміжні відомості:
відомість № 4.1 "Відомість аналітичного обліку капітальних інвестицій";
відомість № 4.2 "Відомість аналітичного обліку фінансових інвестицій";
відомість № 4.3 "Відомість аналітичного обліку нематеріальних активів";
Журнали № 5, № 5А використовуються для обліку витрат.
Розділ І Журналів № 5, № 5А ведеться за кредитом рахунків 90, 92, 93, 94, 95, 96, 97, 98, 99;
Розділ ІІ Журналів № 5, № 5А ведеться за кредитом рахунків з Журналів № 1, № 2, № 3, № 4, № 6;
Розділ ІІІ Журналу № 5 ведеться за кредитом рахунків 20, 22, 23, 24, 25, 26, 28, 39, 65, 66, 91;
Розділ ІІІ А Журналу № 5А ведеться за кредитом рахунків 20, 22, 23, 24, 25, 26, 28, 39, 65, 66, 80, 81, 82, 83, 84, 91;
Розділ ІІІ Б Журналу № 5А ведеться за кредитом рахунків 20, 22, 39, 65, 66;
Розділ ІV Журналів № 5, № 5А ведеться за аналітичними даними до рахунку 28.
До Журналів № 5, № 5А ведеться допоміжна відомість № 5.1 "Відомість аналітичного обліку запасів";
Журнал № 6 використовується для обліку доходів та результатів діяльності, ведеться за кредитом рахунків 70, 71, 72, 73, 74, 75, 76, 79. Аналітичні відомості про доходи містяться у розділі ІІ "Аналітичні дані про доходи";
Журнал № 7 використовується для обліку власного капіталу та забезпечення зобов'язань, ведеться за кредитом рахунків 40, 41, 42, 43, 44, 45, 46, 47, 48, 49.
До журналу № 7 ведуться допоміжні відомості:
відомість № 7.1 "Відомість аналітичних даних рахунку 42 (Додатковий капітал)";
відомість № 7.2 "Відомість аналітичних даних рахунку 44 (Нерозподілені прибутки, непокриті збитки)";
відомість № 7.3 "Відомість аналітичних даних рахунку 47 (Забезпечення наступних витрат та платежів)";
Відомість 8 "Відомість позабалансового обліку";
Головна книга.
Крім того, дана форма обліку передбачає ведення реєстру депонованої заробітної платні, бухгалтерської довідки та аркушу-розшифровки.
Ведення облікових регістрів та контирування документів первинного обліку здійснюються із застосуванням, що найменше, коду класу рахунків й коду синтетичного рахунку.
Формування аналітичних даних здійснюється групуванням однакових за економічним змістом даних первинних документів у відомостях, з яких підсумки переносяться до відповідних журналів. Розріз (деталізація) аналітичної інформації у регістрах бухгалтерського обліку підприємством може розширюватися та змінюватися. У випадках, коли потрібну аналітичну деталізацію показників за об'єктами обліку на окремих рахунках (запасів, витрат, доходів тощо) безпосередньо у журналах забезпечити неможливо, то попередньо дані первинних документів у потрібному аналітичному розрізі групуються у допоміжних відомостях (аркушах-розшифровках), з яких підсумки записуються до журналів. При цьому аналітичні дані в облікових регістрах мають узгоджуватися з даними синтетичного обліку на останнє число місяця. Господарські операції відображаються в облікових регістрах під час надходження первинних документів або підсумками за місяць, в залежності від характеру і змісту операцій. Інформація до облікових регістрів переноситься після перевірки первинних документів за формою та змістом.
Підсумкові записи в журналах звіряються з даними первинних документів, які були підставою для записів, та з відомостями. На документах, дані яких включені до облікових регістрів, зазначають номери відповідних облікових регістрів і порядкові номери записів в них (номер рядка). За документами, дані яких відображені в облікових регістрах загальним підсумком, номер регістру і номер запису вказують на окремому аркуші, який додається до зброшурованих документів.
В облікових регістрах, показники яких переносять в Головну книгу або в інші облікові регістри, роблять відповідну позначку про це у відповідному рядку регістру.
В облікових регістрах підчистки і необумовлені виправлення тексту та цифрових даних не допускаються. Помилки в облікових регістрах виправляються коректурним способом, тобто неправильний текст або цифри закреслюються і над закресленим наводиться правильний текст або цифри. Закреслення здійснюється однією рискою так, щоб можна було прочитати виправлене. Виправлення помилки повинно бути обумовлено надписом "виправлено" та підтверджено підписами осіб, що підписали цей регістр, із зазначенням дати виправлення. Помилки в облікових регістрах за звітний рік, що виявлені після записів підсумків облікових регістрів у Головну книгу, виправляються способом сторно. Цей спосіб передбачає складання Бухгалтерської довідки, в яку помилка (сума, кореспонденція рахунків) заноситься червоним чорнилом, пастою кулькових ручок тощо або у дужках, а правильний запис (сума, кореспонденція рахунків) заноситься чорнилом, пастою кулькових ручок тощо темного кольору. Внесенням цих даних до регістру бухгалтерського обліку і Головної книги у місяці, в якому виявлено помилку, ліквідується неправильний запис та відображається правильна сума та відповідна кореспонденція рахунків бухгалтерського обліку.
Виправлення помилок, які відносяться до минулих років, оформлюється Бухгалтерською довідкою, де наводиться зміст помилки, відповідна сума та кореспонденція рахунків бухгалтерського обліку, якою виправляється помилка. У місяці складання бухгалтерської довідки її дані записуються до відповідного регістру бухгалтерського обліку і Головної книги.
Головна книга використовується для узагальнення даних журналів, взаємної перевірки правильності записів за окремими рахунками і складання фінансової звітності. До Головної книги заносяться із журналів підсумки оборотів з кредиту рахунків.
У Головній книзі відображаються: сальдо на початок і кінець поточного місяця; обороти за поточний місяць за кредитом цього рахунку, які наводяться однією сумою; обороти за поточний місяць за дебетом цього рахунку, які наводяться сумою за кореспондуючими рахунками із журналів. Головна книга ведеться протягом календарного року. На кожний синтетичний рахунок у Головній книзі відводять окрему сторінку.
Перевірку правильності записів у Головній книзі здійснюють підрахунком суми оборотів і сальдо за усіма рахунками. Суми дебетових і кредитових оборотів, а також сальдо за дебетом і кредитом повинні бути відповідно рівні.
Підсумкові записи з журналів після підписання їх головним бухгалтером або особою, на яку покладено ведення бухгалтерського обліку, переносяться до Головної книги за кожним рахунком окремо. Сума підсумків Журналу за горизонтальним підрахунком (сума рядків) дорівнює сумі підсумків цього самого Журналу за вертикальним підрахунком (сума граф).
Регістри бухгалтерського обліку (журнали, відомості, таблиці аналітичних даних, аркуші-розшифровки) за всіма господарськими операціями заповнюються в гривнях і копійках, а регістри, що, крім того, ведуться окремо за операціями в іноземних валютах, - у відповідних вимірниках іноземної валюти. Відомості аналітичних даних заповнюються, як правило, після складання Журналу.
Інформація про господарські операції підприємства за звітний період (місяць, квартал, рік) з облікових регістрів використовується для складання фінансової звітності.
2.2 Методика проведення аудиту фінансових результатів
Одним з найбільш складних та відповідальних видів аудиторських перевірок є перевірка фінансових результатів і реального фінансового стану суб'єкта господарської діяльності. Складність та відповідальність аудиторської перевірки фінансових результатів також підкреслюється й тим, що за даним видом перевірки встановлюється найвища ступінь аудиторського ризику. Крім того, від повноти виконаної аудиторської роботи, об'єктивності висновку залежать правильність і повнота не менш важливого напрямку аудиторської діяльності – визначення подальшої фінансової стратегії суб'єкта господарської діяльності.
Виконання аудиторської роботи щодо перевірки фінансових результатів вимагає глибоких знань та відповідного досвіду. Отже, виконання комплексу робіт з аудиторської перевірки фінансових результатів доручається, як правило, лише висококваліфікованим та досвідченим аудитор.
Основною метою аудиту фінансових результатів є збір, обробка та перевірка достовірності облікової інформації щодо визначення фінансових результатів діяльності, а також підрахунок позитивного чи негативного впливу на кінцевий фінансовий результат усіх факторів, які визначаються підчас аудиторської перевірки.
При здійсненні аудиторської перевірки фінансових результатів необхідно виходити насамперед з того, що діяльність будь-якого об'єкта підприємництва включає дві взаємозалежні сторони – господарську і фінансову. Перша визначає залучені до виробничої діяльності виробничі активи (основний капітал), друга – вибір та величину використаних фінансових пасивів (ресурсів). Від їхньої збалансованої взаємодії в господарському процесі і залежить фінансовий результат. При цьому слід враховувати, що визначення й органічне з'єднання капіталу і ресурсів – процес динамічний. У зв'язку з цим зростання, наприклад, активу завжди необхідно переконатися у збільшенні відповідного пасиву або зменшенні іншого активу.
Отже, розпочинаючи аудит фінансових результатів відповідно до замовлення клієнта, аудитор, насамперед, повинний з'ясувати, яку мету ставив перед собою його клієнт (суб'єкт господарської діяльності) – одержати максимум прибутку, завоювати ринок, утримати свої позиції на ринку і т.д. Лише після цього можна буде здійснити відповідний обгрунтований аналіз та підготувати достовірні висновки.
Основними джерелами інформації, які необхідні аудитору для зазначеного аналізу виступають: баланс; звіт про фінансові результати і їхнє використання; декларація про дохід підприємства та податкові декларації; бухгалтерські регістри по обліку виробничих витрат, реалізації, фінансових результатів (журнали № 3, № 5, № 5А, № 6, №7, відомості № 7.1, № 7.2, № 7.3 та інші, якщо суб'єкт господарської діяльності використовує журнальну форму обліку, або регістри аналогічного призначення при використанні підприємством інших форм бухгалтерського обліку).
Аудитор насамперед повинний оцінити стан бухгалтерського обліку на підприємстві, оскільки від ступеня довіри до облікової інформації залежать як обсяг аудиторської роботи, так і якість аудиторського висновку, а також ступінь аудиторського ризику. Розпочинаючи перевірку фінансових результатів підприємства аудитор повинний у першу чергу ознайомитися з порядком обліку виробничих витрат, собівартості, реалізації продукції та фінансових результатів.
Підчас перевірки аудитор з'ясовує, які витрати виробництва (обігу) включаються до виробничої собівартості, а які зараховуються до складу витрат періоду і безпосередньо списуються на фінансовий результат. Порядок формування собівартості готової продукції (робіт, послуг) є обов'язковим для всіх підприємств, що здійснюють виробничу діяльність. Цей порядок встановлений Положенням (стандартом) бухгалтерського обліку 16 "Витрати" [14].
Особливої увагу аудитор приділяє обліку витрат за рахунком 90 "Собівартість реалізації". Відповідно до П(С)БО 16 "Витрати" до виробничої собівартості з 01.01.2000 р. включаються: прямі матеріальні витрати, прямі витрати на оплату праці, інші прямі витрати, виробничі накладні витрати. Такі витрати, як адміністративні, збутові та інші операційні , згідно стандарту не включаються до складу виробничої собівартості продукції. Отже, рахунок 90 "Собівартість реалізації" призначений для відображення лише виробничої собівартості готової продукції (придбаних товарів), що була реалізована. Зіставлення чистих доходів від реалізації і собівартості реалізованої продукції дозволяє визначити валовий фінансовий результат (прибуток, збиток).
Відповідно до національних стандартів бухгалтерського обліку собівартість незавершеного виробництва, готової і реалізованої продукції, яка відображається відповідно на рахунках 23 "Виробництво", 26 "Готова продукція і 90 "Собівартість реалізації", визначається як виробнича собівартість, у яку включаються витрати основних цехів і інших підрозділів, що відповідно забезпечують процес виробництва (склади виробничих запасів, відділ постачання і т.д.). Як зазначалося вище, значна частина загальногосподарських витрат не включається до складу виробничої собівартості продукції. Для обліку таких витрат виділені рахунки 92 "Адміністративні витрати", 93 "Витрати на з побут", 94 "Інші операційні витрати".
Аудитор перевіряє обороти за рахунком 70 "Доходи від реалізації", який призначений для відображення доходу