Учет финансовых результатов
Полученное страховое возмещение отражается записью:
Д-т 76 «Расчеты с разными дебиторами и кредиторами», субсчет «Расчеты по имущественному и личному страхованию»
К-т 99 «Прибыли и убытки».
На стоимость принятых материальных ценностей, полученных от списания непригодных к использованию активов, делается проводка:
Д-т 10 «Материалы»
К-т 99 « Прибыли и убытки ».
В состав чрезвычайных расходов включаются потери от стихийных бедствий, забастовок, национализации, мятежей, террористических актов и других аналогичных событий.
Внереализационные и чрезвычайные доходы принимаются к бухгалтерскому учету в следующем порядке:
- штрафы, пени, неустойки за нарушение условий договоров, а также возмещения причиненных организации убытков - в суммах, присужденных судом или признанных должником, в том отчетном периоде, в котором вынесено решение судом об их взыскании или они признаны должником;
- суммы кредиторской и депонентской задолженности, по которой срок исковой давности истек - в отчетном периоде, в котором срок исковой давности истек;
- суммы дооценки активов - в том отчетном периоде, когда была произведена переоценка;
- другие поступления - по мере образования.
Расходы признаются в том отчетном периоде, в котором они имели место, независимо от времени фактической оплаты.
2.6 Учет расчетов по налогу на прибыль
Объектом обложения налогом на прибыль является валовая прибыль, уменьшенная (увеличенная) в соответствии с положениями, предусмотренными действующим законодательством.
Ставка налога на прибыль в настоящее время установлена в размере 24 %, в том числе в части, зачисляемой в федеральный бюджет, - 11%; в части, зачисляемой в бюджеты субъектов Российской Федерации, устанавливается законодательными органами субъектов Российской Федерации, но не свыше 19%, а по прибыли, полученной от посреднических операций и сделок, бирж, брокерских контор, банков, - не свыше 27%. В местные бюджеты зачисляется налог на прибыль организаций по ставкам, устанавливаемым представительными органами местного самоуправления в размере не выше 5%. В городах федерального значения Москве и Санкт-Петербурге решения об установлении ставки налога на прибыль организаций в пределах сумм налога, подлежащих зачислению в местные бюджеты, принимаются законодательными органами указанных субъектов РФ.
Сумма налога на прибыль определяется плательщиком самостоятельно на основе бухгалтерской отчетности нарастающим итогом с начала года.
Расчет годовой суммы налога на прибыль производится по формуле:
(2.1)
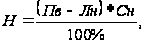
где Н - годовая сумма налога на прибыль;
Пв - валовая прибыль, уменьшенная (увеличенная) на суммы, предусмотренные законодательством;
Лн - налоговые льготы;
Сн - ставка налога на прибыль.
Учет расчетов по налогу на прибыль ведется на счете 68 «Расчеты по налогам и сборам», к которому открывается субсчет «Расчеты по налогу на прибыль».
Действующим законодательством установлены два варианта расчетов с бюджетом по налогу на прибыль. Организация самостоятельно определяет порядок уплаты налога, о чем в письменном виде сообщает в налоговый орган по месту своей регистрации.
Организация ООО «Эксперт» уплачивает в бюджет в течение квартала авансовые платежи налога на прибыль, определяемые исходя из предполагаемой суммы прибыли за налогооблагаемый период и ставки налога. До начала квартала организация представляют налоговым органам справки о предполагаемых суммах налога на прибыль. Уплата авансовых взносов в бюджет производится не позднее 15-го числа каждого месяца равными долями в размере одной трети квартальной суммы налога.
Ежемесячные перечисления авансовых платежей налога на прибыль отражаются бухгалтерской записью:
Д-т 68 «Расчеты по налогам и сборам», субсчет «Расчеты по налогу на прибыль» К-т 51 «Расчетные счета».
Суммы фактически причитающихся платежей налога на прибыль за отчетный период (согласно расчетам) отражаются в учете записью:
Д-т 99 «Прибыли и убытки»
К-т 68 «Расчеты по налогам и сборам», субсчет «Расчеты по налогу на прибыль».
Разница между суммой, подлежащей внесению в бюджет по фактически полученной прибыли, и фактическими авансовыми взносами налога на прибыль за истекший квартал, определенная путем сопоставления дебетового и кредитового оборотов по счету 68 «Расчеты по налогам и сборам», субсчет «Расчеты по налогу на прибыль», подлежит уточнению на сумму, рассчитанную исходя из ставки рефинансирования Банка России, действовавшей на 15-е число второго месяца истекшего квартала, деленную на четыре.
Дополнительные платежи в бюджет (возврат из бюджета) относятся на финансовые результаты деятельности организации в виде прибыли или убытка.
При этом делаются записи:
начислены дополнительные платежи к уплате в бюджет -
Д-т 99 «Прибыли и убытки»
К-т 68 «Расчеты по налогам и сборам»;
перечислены платежи в бюджет -
Д-т 68 «Расчеты по налогам и сборам»
К-т 51 «Расчетные счета»;
начислены дополнительные платежи, подлежащие возврату из бюджета, -
Д-т 68 «Расчеты по налогам и сборам»
К-т 99 « Прибыли и убытки »;
получены платежи из бюджета -
Д-т 51 «Расчетные счета»
К-т 68 «Расчеты по налогам и сборам».
Суммы налога на прибыль и дополнительных платежей по квартальным расчетам вносятся в бюджет в пятидневный срок со дня, установленного для представления бухгалтерского отчета за квартал, а по годовым расчетам - в десятидневный срок со дня, установленного для представления бухгалтерского отчета за истекший год.
2.7 Учет нераспределенной прибыли
По окончании отчетного года заключительными записями декабря сумма чистой прибыли (убытка), выявленная путем сопоставления оборота дебета и оборота кредита на счете 99 «Прибыли и убытки», переносится на счет 84 «Нераспределенная прибыль (непокрытый убыток)». Счет 99 «Прибыли и убытки» закрывается и по состоянию на 1 января года, следующего за отчетным, сальдо не имеет.
Сумма чистой прибыли отчетного года списывается:
Д-т 99 «Прибыли и убытки»
К-т 84 «Нераспределенная прибыль (непокрытый убыток)».
Сумма чистого убытка отчетного года отражается проводкой:
Д-т 84 «Нераспределенная прибыль (непокрытый убыток)» К-т 99 «Прибыли и убытки».
В следующем за отчетным году на основании решения общего собрания участников производится распределение чистой прибыли. Чистая прибыль на ООО «Эксперт» направляется на возмещение убытков предыдущих отчетных периодов. При формировании резервного фонда за счет чистой прибыли делается запись:
Д-т 84 «Нераспределенная прибыль (непокрытый убыток)» К-т 82 «Резервный капитал».
По невыплаченным и неполученным дивидендам проценты и пени не начисляются. Не полученные в течение трех лет дивиденды учитываются в составе прочих доходов акционерного общества:
Д-т 75 «Расчеты с учредителями», субсчет «Расчеты по выплате доходов», 76 «Расчеты с разными дебиторами и кредиторами», субсчет «Депоненты»
К-т 91 « Прочие доходы и расходы ».
ГЛАВА 3АНАЛИЗ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ ДЕЯТЕЛЬНОСТИ ОРГАНИЗАЦИИ
3.1 Цели и методы финансового анализа
Финансовая деятельность - это рабочий язык бизнеса, и практически невозможно анализировать операции или результаты работы предприятия иначе, чем через финансовые показатели.
Одной из главных задач предприятия является оценка финансового положения организации, которая возможна при совокупности методов, позволяющих определить состояние дел предприятия в результате анализа его деятельности на конечном интервале времени.
Цель этого анализа – оценка прошлой деятельности и положения предприятия на данный момент, а также оценка будущего потенциала предприятия.
На первом этапе следует определить подход или направления анализа: следует ли сравнивать показатели предприятия со средними показателями народного хозяйства или отрасли, или показатели с показателями данного предприятия за прошедшие периоды времени, или показатели с показателями других предприятий- конкурентов. Каждый подход требует своих методов анализа, подбора соответствующей ему информации.
На втором этапе финансового анализа оценивается качество информации, качество доходов, т.е. влияние способов и методов учета на формирование прибыли и других финансовых результатов. Так, чистая прибыль – «сердцевина» всех финансовых показателей. На «качество» чистой прибыли могут воздействовать методы учета и расчетов прибыли от реализации продукции, работ и услуг, характер результатов прочей реализации и внереализационных результатов, налоговые условия и льготы по налогам и т.д. Размер прибыли от реализации продукции зависит от методов списания безнадежных долгов, от принятой оценки товарно-материальных ценностей, методов начисления износа как основных фондов, так и нематериальных активов.
На третьем этапе проводится сам анализ с использованием следующих основных методов:
горизонтального - сравнение каждой позиции баланса или другой формы отчетности с данными предшествующего периода. Горизонтальный анализ дает характеристику изменений показателей отчетности за отчетный период или их динамику за ряд отчетных периодов.
вертикального - определение структуры слагаемых показателя, влияния каждой позиции на результат в целом. Вертикальный анализ показывает структуру средств экономического субъекта и их источников.
Преимущество вертикального анализа заключается в том, что в условиях инфляции относительные величины показателей бухгалтерского баланса на начало и конец года лучше поддаются сравнению, чем абсолютные величины этих показателей.
трендового - анализ показателя за ряд лет и определение тренда с помощью математической обработки ряда динамики.
Стремясь решить конкретные вопросы и получить квалифицированную оценку финансового положения, руководители предприятий все чаще начинают прибегать к помощи финансового анализа, значение отвлеченных данных баланса или отчета о финансовых результатах весьма невелико, если их рассматривать в отрыве друг от друга. Поэтому для объективной оценки финансового положения необходимо перейти к определенным ценностным соотношениям основных факторов - финансовым показателям или коэффициентам.
Финансовые коэффициенты характеризуют пропорции между различными статьями отчетности. Достоинствами финансовых коэффициентов являются простота расчетов и элиминирования влияния инфляции.
Считается, что если уровень фактических финансовых коэффициентов хуже базы сравнения, то это указывает на наиболее болезненные места в деятельности предприятия, нуждающиеся в дополнительном анализе. Правда, дополнительный анализ может не подтвердить негативную оценку в силу специфичности конкретных условий и особенностей деловой политики предприятия. Финансовые коэффициенты не улавливают различий в методах бухгалтерского учёта, не отражают качества составляющих компонентов. Наконец, они имеют статичный характер. Необходимо понимать ограничения, которые накладывают их использование, и относятся к ним как к инструменту анализа.
Для финансового менеджера финансовые коэффициенты имеют особое значение, поскольку являются основой для оценки его деятельности внешними пользователями отчётности, акционерами и кредиторами. Целевые ориентиры проводимого финансового анализа зависят от того, кто его проводит: управляющие, налоговые органы, владельцы предприятия или его кредиторы.
Налоговому органу важен ответ на вопрос способно ли предприятие к уплате налогов. Поэтому с точки зрения налоговых органов финансовое положение характеризируется следующими показателями:
- балансовая прибыль;
- рентабельность активов = балансовая прибыль в % к стоимости активов
- рентабельность реализации = балансовая прибыль в % к выручке от реализации;
- балансовая прибыль на 1 рубль средств на оплату труда.
Исходя из этих показателей, налоговые органы могут определить и поступление платежей в бюджет на перспективу.
Банки должны получить ответ на вопрос о платёжеспособности предприятия, т. е. о его готовности возвращать заемные средства, ликвидации его активов.
Управляющие предприятием главным образом интересуются эффективностью использования ресурсов и прибыльностью предприятия.
В конечном итоге после анализа руководство предприятия получает картину его действительного состояния, а лицам непосредственно не работающим на предприятии, но заинтересованным в его финансовом состоянии (например: кредиторам, которые должны быть уверены, что им заплатят; аудиторам, которым необходимо распознавать финансовые хитрости своих клиентов, вкладчикам и другим) – сведения, необходимые для беспристрастного суждения о рациональности использования вложенных в организацию дополнительных инвестиций и т.п.
Анализ может вестись как по абсолютным, так и по относительным показателям. Особое значение имеет расчет относительных показателей ликвидности и рыночной устойчивости, а также рентабельности предприятия.
Прибыль и рентабельность являются важными показателями эффективности производства. Прибыль - это, с одной стороны, основной источник фондов предприятий, а с другой - источник доходов государственного и местного бюджетов. Важно при этом учитывать не только размеры и прирост прибыли, но и уровень рентабельности; знать, сколько прибыли получено на каждый рубль производственных фондов. На величину прибыли и уровень рентабельности оказывают влияние многие факторы. Прибыль и рентабельность предприятия являются обобщающими показателями интенсификации производственной и маркетинговой деятельности.
Источником анализа финансового положения организации являются бухгалтерский баланс4, отчет о прибылях и убытках5 и приложения к ним6, а так же сведения из самого учета, если анализ проводится внутри предприятия.
В ходе анализа показателей бухгалтерского баланса и отчета о прибылях и убытках будут рассчитаны аналитические коэффициенты финансового положения предприятия.
Устойчивость финансового положения экономического субъекта в значительной степени зависит от целесообразности и правильности вложения финансовых ресурсов в активы.
В процессе функционирования экономического субъекта его активы и их структура претерпевают постоянные изменения. Наиболее общее представление об имевших место качественных изменениях в структуре активного и пассивного капиталов, а так же динамике этих изменений можно получить с помощью вертикального и горизонтального анализа показателей отчетности.
По данным таблицы 17 можно сделать вывод, что в структуре баланса в течение года произошли некоторые изменения.
Как положительную тенденцию следует рассматривать увеличение денежных средств на 18,851 тыс. руб. Удельный вес оборотных активов увеличился по сравнению с началом года на 6,25 %, а внеоборотных уменьшился – 6,25 %. Отрицательной тенденцией можно считать увеличение дебиторской задолженности на 297,159 тыс. руб., что составляет 46,17 % и увеличение кредиторской задолженности на 458,347 тыс. руб., что составляет 44,24 %.
За анализируемый период стоимость имущества организации возросла на 317,476 тыс. руб., в основном за счет увеличения незавершённого строительства, дебиторской задолженности и денежных средств, основных средств на 73,81 %, но произошло уменьшение запасов и затрат на - 53,52 %.
Доля собственных средств организации сократилась на 251,84 % в основном за счет непокрытого убытка прошлых и отчётного года, но общая стоимость источников финансирования увеличилась на 110,31 % по сравнению с началом изучаемого периода за счет увеличения кредиторской задолженности.
3.2 Оценка ликвидности и платежеспособности предприятия
В условиях рыночных отношений у экономических субъектов могут возникать финансовые трудности, связанные с погашением в оговоренные сроки полученных банковских кредитов, займов других организаций, коммерческих кредитов поставщиков товарно-материальных ценностей и других обязательств. Поэтому возникает необходимость в анализе ликвидности баланса экономического субъекта с целью оценки его кредитоспособности и платежеспособности.
Ликвидность баланса определяется как степень покрытия обязательств организации ее активами, срок превращения которых в денежную форму стоимости соответствует сроку погашения обязательств.
Ликвидность активов – это величина, обратная ликвидности баланса по времени превращения активов в денежные средства. Чем меньше времени потребуется для превращения активов в денежную форму стоимости, тем они ликвиднее, т.е. выше их ликвидность.
Ликвидность баланса - одно из важных условий устойчивого финансового состояния предприятия. Ликвидность баланса является одним из критериев оценки финансового состояния предприятия акционерами, банками, поставщиками и другими партнерами.
Высоколиквидными средствами предприятия являются денежные средства в кассе и на расчетном счете в банке, так как они в любое время могут быть использованы на оплату задолженности.
Следующими по степени ликвидности активами являются ценные бумаги и срочная дебиторская задолженность по отгруженным товарам и оказанным услугам.
Менее ликвидной является просроченная задолженность по отгруженным товарам, не оплаченным в срок покупателями по расчетным документам, поскольку по такой задолженности неизвестен срок поступления оплаты.
Еще мене ликвидными следует считать стоимость готовой продукции, которую еще предстоит реализовать, и стоимость запасов материальных ценностей.
Ликвидные средства используются предприятием на погашение первоочередных обязательств по заработной плате, банковских кредитов и процентов по ним, для расчетов с поставщиками, финансовыми органами по налогам и другими платежам.
По степени ликвидности, средства предприятия можно разделить на четыре группы:
- наиболее ликвидные активы (денежные средства и краткосрочные финансовые вложения);
- быстро реализуемые активы (дебиторская задолженность, готовая продукция и товары);
- медленно реализуемые активы (производственные запасы, незавершённое производство, издержки обращения);
- труднореализуемые активы или неликвидные активы (нематериальные активы, основные средства и оборудование к установке, капитальные долгосрочные финансовые вложения).
Ликвидность баланса оценивают с помощью специальных показателей, выражающих соотношений определённых статей актива и пассива баланса или структуру актива баланса. При исчислении всех этих показателей используют общий знаменатель – краткосрочные обязательства, которые исчисляются как совокупная величина краткосрочных кредитов, краткосрочных займов, кредиторской задолженности.
Ликвидность баланса предприятия тесно связана с его платёжеспособностью, под которой понимают способность в должные сроки и в полной мере отвечать по своим обязательствам.
В условиях рыночных отношений платежеспособность предприятия считается важнейшим условием его хозяйственной деятельности. Этот показатель характеризует его возможности осуществлять очередные платежи и выполнять денежные обязательства за счет наличных денег, легкомобилизуемых денежных средств и активов. К платежным средствам относятся суммы по таким статьям баланса, как денежные средства, ценные бумаги, товары отгруженные, готовая продукция, расчеты с покупателями и другие легкореализуемые активы из третьего раздела баланса. В состав платежей и обязательств входят задолженность по оплате труда, краткосрочные и просроченные кредиты банка, поставщики и другие кредиторы, первоочередные платежи.
Уровень платежеспособности предприятия оценивают по данным баланса об основных характеристиках ликвидности оборотных средств, т.е. с учетом времени, необходимого для перевода их в денежную наличность. Наиболее мобильной частью оборотных средств являются денежные средства и ценные бумаги. Менее мобильны средства в расчетах, готовой продукции, товарах отгруженных и пр. Наибольшего времени ликвидности требуют производственные запасы и затраты. Исходя из этого в экономической литературе определяют три уровня платежеспособности предприятия, которые оценивают соответственно с помощью трех коэффициентов: денежной, расчетной и ликвидной платежеспособности. Наиболее обобщающим показателем платежеспособности предприятия является коэффициент ликвидной платежеспособности, в числителе которого отражаются все оборотные средства, а в знаменателе - заемные и собственные источники их формирования. Значение коэффициента ликвидной платежеспособности меньше 1 свидетельствует о том, что предприятие имеет задолженность, превышающую уровень его оборотных средств. Иначе говоря, оно является банкротом и может быть ликвидировано, а его имущество реализовано.
Все три коэффициента платежеспособности свидетельствуют о том, что платежеспособность предприятия заметно повысилась и является реально обеспеченной. Предприятие отвечает параметрам, необходимым для осуществления с ним кредитных и других финансовых взаимоотношений.
Повышение уровня платежеспособности предприятия зависит прежде всего от улучшения результатов его производственной и коммерческой деятельности. Вместе с тем надежное финансовое состояние определяется также рациональной организацией и использованием финансовых ресурсов. В связи с этим в условиях рыночной экономики важное значение имеют не только оценка активов и пассивов баланса, но и углубленный ежедневный анализ состояния и использования хозяйственных средств. Такой анализ производится по данным управленческого учета.
Различают текущую и ожидаемую платёжеспособность. Текущая платёжеспособность определяется на дату составления баланса. Предприятие считается платёжеспособным, если у него нет просроченной задолженности поставщикам, по банковским ссудам и другим расчётам. Ожидаемая платёжеспособность определяется на определённую предстоящую дату сопоставлением платёжных средств и первоочередных обязательств на эту дату.
Платёжеспособность предприятия сильно зависит от ликвидности баланса. Вместе с тем на платёжеспособность предприятия значительное влияния оказывают и другие факторы – политическая и экономическая ситуация в стране, состояние денежного рынка, наличие и совершенство залогового и банковского законодательства, обеспеченность собственным капиталом, финансовое состояние предприятий – дебиторов и другие.
При оценке ликвидности баланса предприятия используют такие показатели:
Величина собственных оборотных средств (функционирующего капитала) – характеризирует ту часть собственного капитала предприятия, которая является источником покрытия текущих активов (т.е. активов, имеющих оборачиваемость менее одного года). Величина собственных оборотных средств численно равна превышению текущих активов над текущими обязательствами. Рост этого показателя в динамике рассматривается положительно.
Манёвренность функционирующего капитала – характеризирует ту часть собственных оборотных средств, которая находится в форме денежных средств. Для нормального функционирования предприятия этот показатель меняется в пределах от 0 до 1. Его рост является положительной тенденцией.
Коэффициент текущей ликвидности – даёт общую оценку ликвидности активов, показывая, сколько рублей текущих активов предприятия приходится на один рубль текущих обязательств. Если текущие активы превышают размер текущих обязательств, то это предприятие может рассматриваться как успешно функционирующее. Рост этого показателя в динамике обычно оценивается положительно, а ориентировочное критическое значение- 2.
Коэффициент быстрой ликвидности по смыслу аналогичен «коэффициенту текущей ликвидности», однако из расчёта исключены производственные запасы. В западной литературе он ориентировочно принимается ниже 1, но это условно.
Коэффициент абсолютной ликвидности (платёжеспособности) – рассчитывается делением сумм денежных средств предприятия и краткосрочных финансовых вложений (без расчетов с дебиторами) на величину краткосрочных обязательств (3.1). Он характеризует немедленную готовность предприятия погасить свою задолженность.
(3.1)
Ка.л. = Денежные средства + Ценные бумаги + счета к оплате;
Краткосрочные обязательства
В мировой практике оптимальное значение этого коэффициента принято в пределах 0,25-0,35 , так как сроки платежа не приходятся на один день. Это подтверждается и тем, что предприятие может разместить свои активы (денежные средства) в другие денежные активы.
Доля собственных оборотных средств в покрытии запасов – характеризирует ту часть стоимости запасов, которая покрывается собственными оборотными средствами, рекомендуется нижняя граница 50%.
Коэффициент покрытия – Кп. (3.2), рассчитываемый по формуле:
(3.2)
Кп = Оборотные активы
Краткосрочные обязательства
Это наиболее общий показатель ликвидности. Он характеризует соотношение между всеми текущими активами и краткосрочными обязательствами, т.е. достаточность оборотных средств для погашения долгов на протяжении года. Мировой опыт показывает, что значение этого показателя оптимально в пределах 2-2,5.
Коэффициент зависимости от материальных запасов (3.3), равный:
(3.3)
Кз.м.з = Материально-производственные запасы
Краткосрочные обязательства
Коэффициент свободных материальных средств Кс.м.с характеризует долю чистых оборотных активов, которые связаны в непроданных материальных запасах (3.4):
(3.4)
Кс.м.с = Материально-производственные запасы
Чистые оборотные активы
Коэффициент работоспособности с наличными активами Кр.н.а показывает период, в течение которого предприятие может осуществлять текущую хозяйственную деятельность на базе имеющихся наличных ликвидных активов без дополнительных источников (3.5).
(3.5)
Кр.н.а = Денежные средства + Ценные бумаги + Счета к оплате
Ежедневные денежные расходы за вычетом расходов, для которых не нужны деньги
Анализ ликвидности и платёжеспособности на примере ООО «Эксперт»:
При анализе ликвидности баланса необходимо сопоставить статьи баланса по активу со статьями баланса по пассиву.
Из таблицы 2 следует, что за отчетный период увеличился платежный недостаток наиболее ликвидных активов, так как увеличение денежных средств было незначительным, и составил 583,276 тыс. руб.
Таблица 2 Анализ ликвидности баланса организации
тыс. руб.
| Активы | на начало 2007 года | на конец 2007 года | Пассивы | на начало 2007 года | на конец 2007 года | Платежный излишек или недостаток (+,-) | |
| на начало года | на конец года | ||||||
| А 1 | 28,957 | 47,808 | П 1 | 172, 737 | 631,084 | - 143,78 | - 583,276 |
| А 2 | 19,889 | 314,452 | П 2 | 88,021 | 69,336 | - 68,132 | 245,116 |
| А 3 | 82,937 | 62,900 | П 3 | - | - | 82,937 | 62,900 |
| А 4 | 103,624 | 180,120 | П 4 | - 25,351 | - 95,140 | 128,975 | 275,26 |
| БАЛАНС | 235,407 | 605,28 | БАЛАНС | 235,407 | 605,28 | х | х |
А 1 – наиболее ликвидные активы, к которым относятся денежные средства и краткосрочные финансовые вложения,
А 2 – быстро реализуемые активы, к которым относятся дебиторская задолженность и прочие активы,
А 3 – медленно реализуемые активы, к которым относятся запасы, за исключением расходов будущих периодов и долгосрочные финансовые вложения,
А 4 – труднореализуемые активы, к которым относятся внеоборотные активы, за исключением долгосрочных финансовых вложений
П 1 – срочные обязательства, к которым относится кредиторская задолженность
П 2 – текущие обязательства, к которым относятся краткосрочные кредиты и займы и прочие обязательства
П 3 – долгосрочные пассивы, к которым относятся долгосрочные кредиты и займы
П 4 – собственный капитал – расходы будущих периодов.
Для определения ликвидности баланса следует сопоставить итоги приведенных групп по активу и пассиву. Баланс считается абсолютно ликвидным, если имеют место следующие соотношения:
А-1 > П-1; А-2 > П-2; А-3 > П-3; А-4 < П-4.
Исходя из расчётов, приведенных в таблице 2, можно сделать выводы, что у хозяйствующего субъекта очень низкая текущая ликвидность, т.е. низкая платёжеспособность. Данный вывод можно сделать, сравнивая наиболее ликвидные средства и быстрореализуемые активы с наиболее срочными обязательствами и краткосрочными пассивами. На начало года активы (наиболее ликвидные средства) меньше пассивов (наиболее срочные обязательства) на 143,78 тыс. руб., на конец года уже на 583,276 тыс. руб.
Сравнение медленно реализуемых активов с долгосрочными и среднесрочными пассивами отражает перспективную ликвидность.
На начало и конец года активы превышают пассивы, соответственно на 82,937 тыс. руб. и 62,900 тыс. руб. это свидетельствует о том, что с учётом будущих поступлений и платежей хозяйствующий субъект сможет обеспечить свою платежеспособность и ликвидность.
Организация в отчетном периоде не имела долгосрочных обязательств, поэтому вся величина запасов и долгосрочных финансовых вложений – резерв ее перспективной платежеспособности.
Если встанет вопрос о банкротстве и ликвидации организации, то с помощью своих внеоборотных активов организация сможет погасить долги, но это займет довольно продолжительное время.
Проводимый по изложенной схеме анализ ликвидности баланса является приближенным. Он не дает представления о возможностях организации погашать наиболее срочные обязательства. Поэтому для оценки платежеспособности организации используют ряд коэффициентов ликвидности, представленных в таблице 3.
Таблица 3 Динамика показателей ликвидности
| Показатель | на начало года | на конец года |
нормальное ограничение |
| Коэффициент абсолютной ликвидности | 0,111 | 0,068 | >= 0,2- 0,3 |
| Коэффициент покрытия | 0,706 | 0,607 | >= 2 |
| Коэффициент быстрой ликвидности | 0,187 | 0,517 | >= 1 |
Коэффициент абсолютной ликвидности на конец периода составил 0,068 при нормальном ограничении 0,2, поэтому организация не сможет погасить срочные обязательства перед кредиторами.
Коэффициент покрытия (текущей ликвидности) более чем в два раза ниже нормального значения и составил на конец периода 0,607, поэтому организация не сможет погасить текущие обязательства даже за счет реализации оборотных активов.
Коэффициент быстрой ликвидности далек от нормального значения и составил 0,517, но по сравнению с началом периода он повысился на 0,33.
В динамике эти коэффициенты практически не изменились, вдобавок к этому коэффициенты абсолютной ликвидности и покрытия снизились соответственно на 0,043 и 0,099 пункта.
Это дает полное основание сделать вывод о низкой платежеспособности и не ликвидности баланса ООО «Эксперт» за анализируемый период.
3.3 Оценка рентабельности деятельности организации
Рентабельность показывает, какое количество рублей приходится на один рубль авансированного (собственного) капитала.
К основным показателям этого блока относятся рентабельность авансированного капитала и рентабельность собственного капитала. Они показывают, сколько рублей прибыли приходиться на один рубль авансированного (собственного) капитала. При расчёте можно использовать либо балансовою прибыль, либо чистую.
Анализируя рентабельность, в пространственно-временном аспекте, следует принимать во внимание три ключевых особенности этих показателей:
- временный аспект, когда предприятие делает переход на новые перспективные технологии и виды продукций;
- проблема риска;
- проблема оценки, т.к. прибыль оценивается в динамике, а собственный капитал складывается в течение ряда лет.
Однако далеко не всё может быть отражено в балансе, например, торговая марка, суперсовременные технологии, чудесный слаженный персонал не имеют денежной оценки, поэтому при выборе решений финансового характера необходимо принимать во внимание рыночную стоимость фирмы.
Для оценки конечных финансовых результатов экономического субъекта кроме абсолютных показателей необходимо использовать показатели рентабельности.
Анализ рентабельности работы ООО «Эксперт»:
По всем рассчитанным показателям рентабельности, приведенным в таблице 48, предприятие является рентабельным, все показатели кроме рентабельности собственного капитала повысились.
Прибыль от реализации продукции (работ, услуг) на один вкладываемый рубль составила 8,17 коп., но по сравнению с прошлым годом прибыль на один рубль повысилась на 165,07 коп. Один рубль вложенный в активы предприятия принес 11,85 коп. прибыли. Показатель повысился на 38,17 коп. по сравнению с прошлым годом, по внеоборотным активам так же произошло повышение на 112,9 коп, при начальном показателе - 73,09 коп., т.е. оборотные и внеоборотные активы используются очень эффективно.
Снижение показателя рентабельности собственного капитала произошло за счет сокращения собственного капитала и прибыли. Стоимость внеоборотных активов, оборотных активов, повысилась по сравнению с началом года.
3.4 Факторный анализ динамики изменения структуры формирования финансовых результатов и анализ прибыли от финансово-хозяйственной деятельности предприятия
Приступая к анализу финансовых результатов, необходимо прежде всего выявить, в соответствии ли с установленным порядком рассчитана балансовая прибыль (убыток) и все исходные составляющие для ее формирования, в частности такие, как выручка от реализации товаров, продукции, работ, услуг; себестоимость реализации товаров, продукции, работ, услуг; коммерческие и управленческие расходы; проценты к получению и уплате; прочие операционные и внереализационные доходы и расходы.
На основе представленных в форме №2 «Отчет о движении денежных средств» за 2007 год ООО «Эксперт» необходимо оценить состав, структуру и динамику факторов формирования финансовых результатов организации (таблица.5)9.
Как свидетельствует представленная в таблице 5 бухгалтерская и аналитическая информация, балансовая прибыль в 2007 году по сравнению с предыдущим годом уменьшилась в 5,3 раза, в то время как прибыль от продаж - в 00,3 раза, прибыль от финансово-хозяйственной деятельности возросла - в 1,69 раза. Рост прибыли от реализации и финансово-хозяйственной деятельности сопровождался ростом выручки от продажи в 1,6 раза; себестоимости реализации товаров, продукции, работ, услуг - в 1,87 раза. Следует также отметить отсутствие операционных доходов в этом периоде, а также увеличение операционных расходов - в 127,4 раза.
Особое внимание в процессе анализа и оценки финансовых результатов следует обратить на наиболее значимую статью их формирования – прибыль (убыток) от продаж товаров, продукции, работ, услуг как важнейшую составляющую балансовой прибыли и зачастую по своему объему превышающую ее. Так данные таблицы 5 свидетельствуют о том, что если в предыдущем периоде прибыль от реализации составляла -97,93 % в балансовой прибыли, то в 2007 году – только 5,68 %, т.е. балансовая прибыль (убыток) ранее формировалась преимущественно из прибыли от реализации и тех объективных и субъективных факторов, которые воздействуют на ее величину, в этом отчётном году наибольшую долю составляют прочие операционные и внереализационные расходы . В этих целях рекомендуется проводить многофакторный анализ изменения прибыли от реализации продукции в отчетном