Бухгалтерский учет движения денежных средств
Расчеты по акредитиву представляют собой условное денежное обязательство, принимаемое банком (банк-эмитент) по поручению плательщика, произвести платежи в пользу получателя средств по предъявлении последним документов, соответствующих условиям аккредитива, или предоставить полномочия другому банку произвести такие платежи.
Банк покупателя открывает аккредитив и называется банком-эмитентом, а банк поставщика исполняет аккредитив и называется исполняющим банком.
Последовательность документооборота при аккредитивной форме расчетов представлена на рисунке 3.
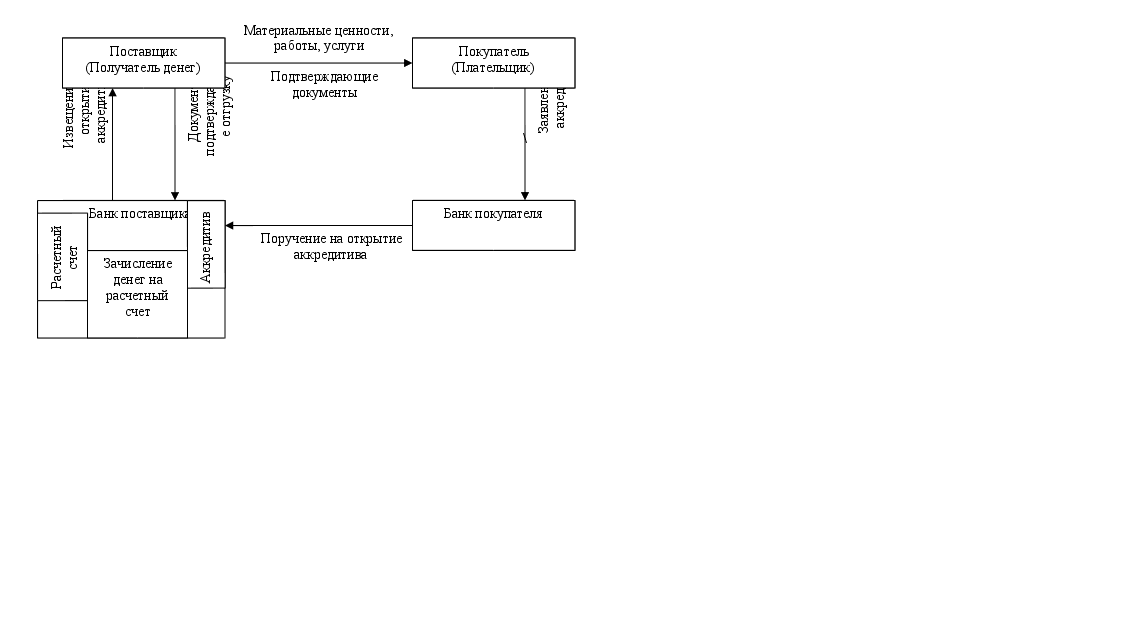
Рис.3. Схема документооборота при аккредитивной форме расчетов
1. Заключение между продавцом и покупателем договора купли-продажи товара, предусматривающего платеж по документарному аккредитиву.
2. Покупатель направляет своему банку (банку-эмитенту) инструкцию об открытии документарного аккредитива в пользу продавца (бенефициара).
3. Банк-эмитент, в свою очередь, открывает документарный аккредитив и информирует исполняющий банк об открытии документарного аккредитива.
4. Исполняющий банк продавца информирует поставщика об условиях документарного аккредитива.
5. Продавец, получив документарный аккредитив, должен убедиться в том, что аккредитив соответствует условиям договора купли – продажи товара, а также в том, что сам продавец может выполнить условия и положения документарного аккредитива. Только после этого продавец может дать разрешение на отгрузку товара в адрес покупателя.
6. После отгрузки товара продавец посылает в банк (исполняющий банк) все необходимые для исполнения документарного аккредитива документы.
7. Банк изучает документы на соответствие условиям документарного аккредитива. Если документы отвечают требованиям документарного аккредитива, то банк платит, акцептует или негоциирует (негоциация означает стоимостное определение документов) в зависимости от условий исполнения аккредитива. После этого исполняющий банк отсылает документы банку-эмитенту.
8. Банк-эмитент изучает документы, и если они соответствуют условиям аккредитива, то он заранее оговоренным способом переводит возмещение исполняющему банку, который произвел платеж, акцепт или негоциацию в соответствии с документарным аккредитивом.
9. После того как банк-эмитент изучил полученные документы и пришел к мнению, что они соответствуют условиям документарного аккредитива, он передает эти документы покупателю. Одновременно с этим банк-эмитент получает от покупателя заранее оговоренным способом денежное возмещение.
Порядок расчетов по аккредитиву устанавливается в основном договоре, в котором отражаются следующие условия:
наименование банка - эмитента;
наименование банка, обслуживающего получателя средств;
наименование получателя средств;
сумма аккредитива;
вид аккредитива;
способ извещения получателя средств об открытии аккредитива;
способ извещения плательщика о номере счета для депонирования средств открытого исполняющим банком;
полный перечень и точная характеристика документов, представляемых получателем средств;
сроки действия аккредитива, представления документов, подтверждающих поставку товаров (выполнение работ, оказание услуг), и требования к оформлению указанных документов;
условие оплаты;
ответственность за неисполнение (ненадлежащее исполнение) обязательств.
В основной договор могут быть включены иные условия, касающиеся порядка расчетов по аккредитиву.
Каждый аккредитив должен содержать указание на его вид. Банками могут открываться следующие виды аккредитивов:
покрытые (депонированные) и непокрытые (гарантированные);
отзывные и безотзывные (могут быть подтвержденными).
При открытии покрытого (депонированного) аккредитива банк-эмитент перечисляет за счет средств плательщика или предоставленного ему кредита сумму кредитива (покрытие) в распоряжение исполняющего банка на весь срок действа аккредитива.
При открытии непокрытого (гарантированного) аккредитива банк-эмита предоставляет исполняющему банку право списывать средства с ведущегося у ней корреспондентского счета в пределах суммы аккредитива. Порядок списания денежных средств с корреспондентского счета банка-эмитента по гарантированному аккредитиву определяется по соглашению между банками.
Отзывным является аккредитив, который может быть изменен или отменён банком-эмитентом на основании письменного распоряжения плательщика без предварительного согласования с получателем средств и без каких-либо обязательств банка-эмитента перед получателем средств после отзыва аккредитива. Аккредитив назыется отзывным, если в его тексте прямо не установлено иное. Отзывной аккредитв не обеспечивает интересы поставщика и поэтому на практике встречается редко.
Безотзывным признается аккредитив, который может быть отменен только с согласия получателя средств. По просьбе банка – эмитента исполняющий банк может подтвердить безотзывный аккредитив (подтвержденный аккредитив). Порядок предоставления подтверждения по безотзывному подтвержденному аккредитиву определяется по соглашению между банками. При оформлении договора продавец стремится оговорить безотзывность аккредитива, так как это дает поставщику уверенность в том, что поставленная им продукция будет оплачена, как только он выполнит условия аккредитива.
Условиями аккредитива может быть предусмотрен акцепт уполномоченного плательщиком лица. Получатель средств может отказаться от использования аккредитива до истечения срока его действия, если возможность такого отказа предусмотрен в условиях аккредитива.
Допускаются частичные платежи по аккредитиву.
За нарушения, допущенные при исполнении аккредитивной формы расчетов, банки несут ответственность в соответствии с действующим законодательством,
Расчеты с поставщиком исполняющий банк может произвести только в течение срока действия аккредитива и только при представлении поставщиком всего комплекта документов, указанных в аккредитиве и оформленных в соответствии с требованиями аккредитива, а также при соблюдении других условий аккредитива. При несоблюдении хотя бы одного из условий выплата по аккредитиву не может быть произведена.
По истечении срока действия аккредитив закрывается. Основанием для закрытия аккредитива является также отказ получателя денежных средств от дальнейшего использования аккредитива или отзыв аккредитива плательщиком. Неиспользованная сумма аккредитива перечисляется банку плательщика, который зачисляет ее на тот счет, с которого она перечислялась. Своевременное извещение банка – эмитента о закрытии аккредитива обязательно.
Расчеты аккредитивами относятся к расчетным операциям по специальным счетам в банке. Бухгалтерский учет расчетов аккредитивами осуществляется на счете «Специальные счета в банках».
Для поставщика аккредитивная форма расчетов предподчительнее других. Она гарантирует ему оплату при исполнении им своих обязательств по поставке и защищает его от ненадежных и недобросовестных плательщиков, так как при этой форме деньги для расчетов зарезервированы в банке поставщика еще до осуществления им поставки материальных ценностей, работ, услуг. Кроме того, поставщик имеет возможность сразу после отгрузки материальных ценностей, выполнения работ, оказания услуг получить деньги, сдав расчетные документы в банк по месту своего нахождения.
Для покупателя - плательщика, наоборот, эта форма расчетов невыгодна, поскольку фактически это предоплата и его денежные средства всегда замораживаются, а иногда и на длительный срок (если по условиям договора, например, аккредитив должен быть открыт до начала изготовления заказа).
Безналичной формой расчетов для получателей средств являются расчеты по чекам из лимитированной чековой книжки.
Чек представляет собой письменное поручение владельца чека банку, который его обслуживает, на перечисление определенной суммы денег, указанной в чеке, с его счета на счет получателя денежных средств.
Порядок и условия использования чеков в платежном обороте регулируется Гражданским кодексом РФ.
Прежде, чем получить чековую книжку, предприятие вместе с заявлением о выдаче чековой книжки представляет платежное поручение на сумму лимита, и в нижней части поручения делается надпись: «За чековую книжку для расчетов с предприятиями».
Чеки из лимитированных книжек подписываются руководителем учреждения и главным бухгалтером. При выборке товаров на месте разрешается подписывать чеки должностному лицу учреждения, которому выдается доверенность на получение товаров. В доверенности должны быть оговорены право на подписание чека должностным лицом и сумма, на которую разрешается приобрести товары. Если чек подписывается на основании доверенности должностным лицом учреждения, то оно должно на чеке перед подписью сделать надпись «По доверенности».
Чек из лимитированной книжки выдается поставщику одновременно с отпуском товаров или предоставлением услуг. В чеке обязательно указывается, какой организации и в уплату по какому счету или другому заменяющему его документу должна быть перечислена сумма по чеку.
Представление чека в банк, обслуживающий чекодержателя, для получения платежа считается предъявлением чека к оплате. Чекодатель не вправе отозвать чек после истечения установленного срока для его предъявления к оплате. Чеки действитеельны в течение 10 дней, не считая дня их выписки.
Отношения сторон в процессе расчетов чеками представлены в виде схемы на рисунке 4.
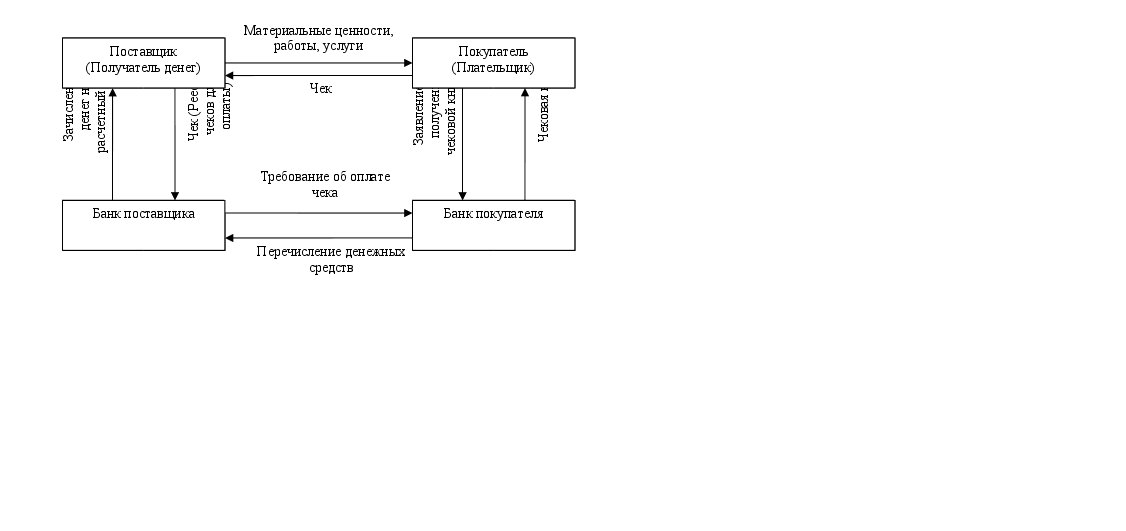
Рис.4.