Бухгалтерский учет движения денежных средств
1. Для получения чековой книжки покупателем в банк представляются: заявление и л тежное поручение о депонировании определенной суммы.
2. Банк выдает чековую книжку с депонированием суммы лимита.
3. Поставщик передает товар покупателю (отгружает продукцию, выполняет работы).
4. Покупатель передает чек поставщику в оплату товара или выполненных работ.
5. Поставщик передает чек в банк для оплаты.
6. Банк поставщика пересылает банку покупателя документы на оплату.
7. Банк покупателя перечисляет денежные средства на расчетный счет поставщика.
По окончании срока действия чековые книжки сдаются в банк.
Чек должен содержать следующие обязательные реквизиты:
наименование «чек», включенное в текст документа;
поручение плательщику выплатить определенную денежную сумму;
наименование плательщика и указание счета, с которого должен быть произведен платеж;
указание валюты платежа;
указание даты и места составления чека;
подпись лица, выписавшего чек, чекодателя.
Чек, не содержащий указание места его составления, рассматривается как подписанный в месте нахождения чекодателя.
Отсутствие в документе какого-либо из указанных реквизитов лишает его силы.
Форма чека и порядок его заполнения определяются законом и установленными в соответствии с ним банковскими правилами.
Данная форма расчетов чаще всего используется при одногородних расчетах, особенно для расчетов с транспортными организациями.
Расчеты по инкассо представляют собой банковскую операцию, посредством которой банк (банк-эмитент) осуществляет действия по получению от плательщика платежа на основании:
платежных требований, оплата которых может производиться по распоряжению плательщика (с акцептом) или без его распоряжения (в безакцептном порядке);
инкассовых поручений, оплата которых производится без распоряжения плательщика (в бесспорном порядке).
Платежное требование представляет собой расчетный документ, в котором содержится требование поставщика к покупателю об уплате ему определенной денежной суммы через банк за поставленные материальные ценности, выполненные работы, оказанные услуги, а также в иных случаях, предусмотренных договором.
Схема расчетов платежными требованиями представлена на рисунке 5.
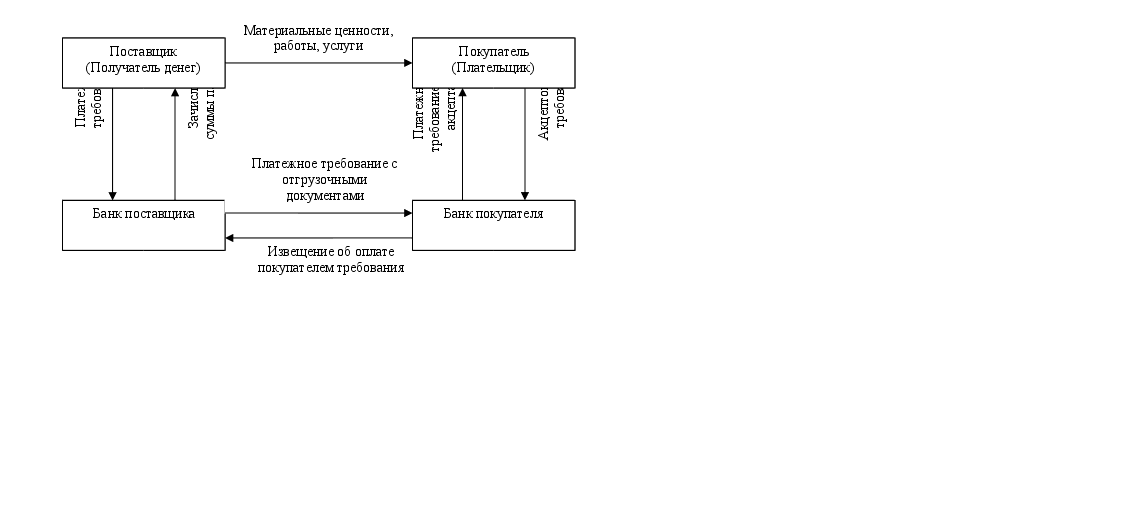
Рис.5. Схема расчетов платежными требованиями
1. Между поставщиком и покупателем заключается договор-соглашение с указам формы расчетов платежными требованиями.
2. Поставщик отгружает продукцию покупателю или выполняет работы либо оказывает услуги.
3. Поставщик отсылает (вручает) плательщику предусмотренные договором документов.
4. Поставщик отсылает в банк платежное требование.
5. Платежное требование направляется в исполняющий банк.
6. Банк передает покупателю выписку с расчетного счета о списании денежных средств.
7. В случае отказа плательщика от оплаты платежного требования оформляется заявление об отказе от акцепта формы № 0401004.
8. Банк плательщика перечисляет денежные средства на расчетный счет поставщий .
9. Банк поставщика передает выписку из расчетного счета о зачислении суммы платильщика.
Платежное требование составляется на бланке формы 0401061. Кроме реквизитов, которые должны содержать все расчетные документы, в платежном требовании указываются:
условие оплаты;
срок для акцепта;
дата отсылки (вручения) плательщику;
наименование товара (выполненных работ, оказанных услуг), номер договора, номера документов, подтверждающих поставку товара (выполнение работ, оказание услуг), дата поставки товара (выполнения работ, оказания услуг), способ поставки товара и другие реквизиты.
Расчеты посредством платежных требований могут осуществляться с предварительным акцептом и без акцепта плательщика.
Срок для акцепта платежных требований определяется сторонами по основному договору. При этом срок для акцепта должен быть не менее пяти рабочих дней.
Последний экземпляр платежного требования используется для извещения плательщика о поступлении платежного требования. Этот экземпляр расчетного документа передается плательщику для акцепта не позже следующего рабочего дня соли поступления в банк платежного требования. Передача платежных требований плательщику осуществляется исполняющим банком в порядке, предусмотренном долговором банковского счета.
Без акцепта плательщика расчеты платежными требованиями осуществляются в случаях:
установленных законодательством;
предусмотренных сторонами по основному договору при условии предоставления банку, обслуживающему плательщика, права на списание денежных средств со счета плательщика без его распоряжения.
Плательщик обязан предоставить в обслуживающий банк сведения о кредиторе (получателе средств), который имеет право выставлять платежные требования на какие денежных средств в безакцептном порядке, наименовании товаров, работ, услуг, за которые будут производиться платежи.
Отсутствие условия о безакцептном списании денежных средств в договоре банковского счета либо дополнительного соглашения к договору банковского счета, а же отсутствие сведений о кредиторе (получателе средств) и иных вышеуказанных пояснений является основанием для отказа банком в оплате платежного требования без акцепта. Данное платежное требование оплачивается в порядке предварительного акцепта со сроком для акцепта пять рабочих дней.
Все возникающие между плательщиком и получателем средств разногласия решаются в порядке, предусмотренном законодательством.
Достоинством акцептной формы расчетов платежными требованиями является то, что она позволяет платильщику контролировать соблюдение поставщиком условий, предусмотренных договором. Такие расчеты для поставщика надежнее, но они возможны только при наличии денег на счете платильщика.
Инкассовое поручение является расчетным документом, на основании которого производится списание денежных средств со счетов плательщиков в бесспорном порядке.
Инкассовые поручения применяются:
в случаях, когда бесспорный порядок взыскания денежных средств установлен законодательством, в том числе для взыскания денежных средств органами, выполняющими контрольные функции;
для взыскания по исполнительным документам;
в случаях, предусмотренных сторонами по основному договору, при условии предоставления банку, обслуживающему плательщика, права на списание денежных средств со счета плательщика без его распоряжения.
При взыскании денежных средств со счетов в бесспорном порядке в случаях, установленных законом, в инкассовом поручении в поле «Назначение платежа» должна быть сделана ссылка на соответствующий закон (с указанием его номера, даты принятия).
При взыскании денежных средств на основании исполнительных документов весовое поручение должно содержать ссылку на дату и номер исполнительного документа, а также наименование органа, вынесшего решение, подлежащее принудительному исполнению.
Инкассовые поручения на взыскание денежных средств со счетов, выставленных на основании исполнительных документов, принимаются банком взыскателя с приложением подлинника исполнительного документа либо его дубликата.
Существуют также формы наличных расчетов с банками.
Наличные денежные средства, поступающие в кассу предприятия, подлежат сдаче в банк для последующего зачисления на счет.
Прием денежной наличности учреждениями банков от обслуживаемых предприятий осуществляется в порядке, установленном Инструкцией по эмиссионной работе в учреждениях Банка России от 16 ноября 1995 года № 31 и Положением «О проведения кассовых операций в кредитных организациях на территории Россий Федерации» от 25 марта 1997 года № 56.
При операциях с наличными средствами используются:
объявление на взнос наличными;
чек денежный.
ООО Пушкинская ДСПМКП сдает денежную наличность по объявлениям на взнос наличными ( Приложение 19).
Прядок и сроки сдачи наличных денег устанавливаются обслуживающими учереждениями банков каждому предприятию по согласованию с их руководителями из необходимости ускорения оборачиваемости денег и своевременного поступлению их в кассы в дни работы учреждений банков, при этом могут устанавливаться следующие сроки сдачи предприятиями наличных денежных средств:
для предприятий, расположенных в населенном пункте, где имеются учреждения банков или предприятия Госкомсвязи России, - ежедневно в день поступления наличных денег в кассы предприятий;
для предприятий, которые в силу специфики своей деятельност и режима работы, а также при отсутствии вечерней инкассации или вечерней кассы учреждения банка не могут ежедневно в конце рабочего дня сдавать наличные денежные средства в учреждения банков или предприятия Госкомсвязи России, - на следующий день;
для предприятий, расположенных в населенном пункте, где нет учреждений банков или предприятий Госкомсвязи России, а также находящихся от них на отдаленном расстоянии, - 1 раз в несколько дней.
Причем организации могут вносить наличные деньги только на свой рассчетый (текущий) счет.
Объявление на взнос наличными представляет собой комплект документов, состоящий из объявления, ордера и квитанции.
В объявлении на взнос наличными должна быть указана дата их фактического представления в банк. Они должны быть обязательно заполнены одновременно вручную или на ЭВМ с сохранением всех реквизитов бланка. Наименование владельца, номер счета и наименование кредитной организации в объявлениях могут обозначаться штампами.
При приеме наличных денежных средств от юридических лиц операционный работник банка проверяет правильность заполнения объявления на взнос наличными, оформляет его и передает объявление на взнос наличными в кассу. Кассовый работник, получив объявление на взнос наличными, проверяет заполнение объявления, сличает соответствие сумм цифрами и прописью, вызывает вносителя денег и принимает от него деньги. После приема денег кассовый работник сверяет сумму данную в объявлении на взнос наличными, с суммой, фактически оказавшейся при пересчете. При соответствии сумм кассовый работник подписывает объявление, квитанцию и ордер, ставит печать на квитанции и выдает ее вносителю денег. Квитанция, затем прикладывается к расходному ордеру и является оправдательным денежным документом.
В тех случаях, когда кассовым работником установлено расхождение между сдаваемых клиентом денег и суммой, указанной в объявлении на взнос наличными, объявление на взнос наличными переоформляется клиентом на фактическиую сумму денег.
Кроме того, прием в кассу кредитной организации и зачисление денежной наличности на счет клиента - юридического лица может производиться также по препроводительной ведомости приложенной к сумке с рублевой денежной наличностью.
От организаций может приниматься денежная наличность, упакованная в инкасаторские сумки, специальные мешки, кейсы, другие средства для упаковки денег, обеспечивающие их сохранность при доставке и не позволяющие осуществить их открытие без видимых следов нарушения целости.
В кредитной организации ведется список организаций, сдающих денежную наличность в сумках, с указанием в нем наименования организаций, количества и номерах закрепленных за каждой организацией сумок. При этом организации, сдающие нежную наличность в сумках, представляют в кассовое подразделение кредитной инизации образцы оттисков пломбиров, которыми будут опломбировываться сумки. Оттиск пломбы должен содержать номер и сокращенное наименование организации ее фирменный