Бухгалтерский учет и аудит кредитов и займов и анализ кредитоспособности организации
По этой же формуле могут рассчитываться проценты и при выдаче займа. Но при желании стороны могут установить в договоре займа и иные правила расчета процентов.
При этом следует учитывать, что согласно ст. 809 ГК РФ договор займа считается исполненным с момента передачи денег или вещей.
Таким образом, при выдаче займа проценты начнут считаться со дня списания денежных средств с расчетного счета заимодателя.
При получении кредита, в соответствии с п. 3.5 Положения №39-П проценты по выданному кредиту начисляются банком на остаток задолженности по основному долгу, учитываемой на соответствующем лицевом счете, на начало операционного дня.
Следовательно, день выдачи кредита при расчете величины процентов учитываться не будет.
На практике чаще всего используется способ начисления простых процентов с использованием фиксированной процентной ставки. Он также применяется, если в кредитном договоре не указан способ начисления процентов.
В соответствии с положениями статьи 821 ГК РФ, и кредитор, и заемщик имеют право в одностороннем порядке отказаться от исполнения договора.
Кредитор имеет право отказаться от исполнения договора в следующих случаях:
– если имеются обстоятельства, свидетельствующие о том, что предоставленная заемщику сумма не будет возвращена в срок;
– если заемщик нарушает условия использования целевого кредита, который предоставляется по частям;
– в иных случаях по договоренности сторон.
Заемщику же для отказа от исполнения договора не требуется вообще никаких оснований. Правда, отказ потенциального заемщика возможен только до момента предоставления кредита. При этом на заемщике лежит обязанность уведомить о своем отказе кредитора до срока предоставления кредита в письменном виде.
В то же самое время кредитор может подстраховаться и включить в кредитный договор условие о невозможности отказа в одностороннем порядке от исполнения договора заемщиком.
Для расчета суммы процентов учитываются фактическое количество дней пользования кредитом, сумма кредита, ставка процента и число календарных дней в году.
Подробнее о способах начисления процентов будет рассмотрено в следующей главе.
Всякая экономическая, в том числе кредитная, сделка требует документального оформления.
Устные переговоры, которые ведет клиент с банком на начальном этапе, заканчиваются представлением в кредитное учреждение письменного ходатайства.
Комплект документов, представляемых клиентами в банк, определен Положением Банка России от 31.08.1998 №54-П «О порядке предоставления кредитными организациями денежных средств и их возврата».
Согласно Положению документы распределяются на три группы:
– группа I – документация, подтверждающая юридическую правомочность заемщика:
• учредительный договор,
• устав,
• свидетельство о регистрации,
• сведения о руководстве предприятия,
• контракт на поставку продукции,
• лицензия на экспортную поставку;
– группа II – документация, характеризующая экономическое состояние клиента и материальную гарантированность возврата кредита:
• баланс и некоторые расшифровки и приложения к нему,
• отчетность по прибылям и убыткам,
• прогноз денежных потоков,
• выписки из лицевых счетов,
• бизнес-план,
• план маркетинга производства и управления,
• технико-экономическое обоснование,
• договор на аренду складских помещений,
• накладные на поставку товаров,
• кредитные договоры с другими банками,
• гарантии, поручительства, страховые полисы;
– группа III – документация по оформлению кредитов:
• срочные обязательства,
• кредитный договор,
• договор о залоге,
• карточка образцов подписей и печати.
Позитивная оценка субъекта и объекта, качества обеспечения кредита, заключение кредитного договора, определившего экономические и юридические параметры, служат основанием для выдачи кредита.
Предоставляемые кредиты обеспечиваются залогом имущества, ценных бумаг, имущественными правами, а также поручительствами. Указанные формы обеспечения возврата кредита могут использоваться как порознь, так и в сочетании. При этом размер обеспечения возврата кредита должен быть не менее суммы основного долга и причитающихся за его пользование процентов.
Залог является одним из способов обеспечения исполнения обязательств. Положения о залоге регулируются параграфом 3 гл. 23 Гражданского кодекса. Залог возникает в силу договора. Как правило, договор залога является неотъемлемой частью кредитного договора. В договоре залога две стороны: залогодатель и залогодержатель.
В соответствии с п. 1 ст. 334 Гражданского кодекса в силу залога кредитор по обеспеченному залогом обязательству имеет право в случае неисполнения должником этого обязательства получить удовлетворение из стоимости заложенного имущества.
Залогодателем может быть как сам должник, так и третье лицо. Заложенное имущество может быть передано залогодержателю или оставлено у залогодателя. Если иное не предусмотрено договором, заложенное имущество остается у залогодателя. Залогодатель или залогодержатель, в зависимости от того, у кого из них находится заложенное имущество, обязан принимать меры, необходимые для обеспечения сохранности заложенного имущества.
Залогодатель вправе пользоваться переданным в залог имуществом в соответствии с его назначением, в том числе извлекать из него плоды и доходы. Но при этом залогодатель вправе отчуждать предмет залога, передавать его в аренду или безвозмездное пользование другому лицу либо иным образом распоряжаться им только с согласия залогодержателя.
Если у вновь созданной организации нет имущества, которое может служить предметом залога, есть другой способ обеспечения обязательств заемщика перед кредитором. Это поручительство.
Положения о поручительстве содержатся в параграфе 5 гл. 23 Гражданского кодекса. По договору поручительства поручитель обязывается перед кредитором другого лица отвечать за исполнение последним его обязательства. В соответствии со ст. 363 Кодекса поручитель отвечает перед кредитором за неисполнение обязательств заемщика по кредитному договору.
1.3 Учетная политика и отражение в бухгалтерском учете кредитов и займов
Порядок бухгалтерского учета кредитов и займов, а также затрат по их обслуживанию регулируется Положением по бухгалтерскому учету «Учет расходов по займам и кредитам» ПБУ 152008 исходя из заложенного в Положении по бухгалтерскому учету «Учетная политика организации» ПБУ 12008 отдельно устанавливает правила бухгалтерского учета для основной суммы долга по договору, процентов по заемным долговым обязательствам и дополнительных затрат, связанных с получением заемных средств.
Согласно п. 3 и 4 ПБУ 152008:
– срочной задолженностью считается задолженность по полученным займам и кредитам, срок погашения которой по условиям договора не наступил или продлен в установленном порядке;
– просроченной задолженностью считается задолженность
по полученным займам и кредитам с истекшим согласно условиям договора сроком погашения.
Планом счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкцией по его применению, утвержденными приказом Минфина России от 31.10.2000 №94н, для отражения информации по полученным краткосрочным кредитам и займам предназначен счет 66 «Расчеты по краткосрочным кредитам и займам», а для отражения информации по долгосрочным кредитам и займам – счет 67 «Расчеты по долгосрочным кредитам и займам».
Аналитический учет задолженности по кредитам и займам ведется отдельно по видам кредитов и займов, по кредитным организациям и другим заимодавцам, по отдельным кредитам и займам.
В бухгалтерском учете организации-заемщика отражение задолженности по поступившим заемным средствам осуществляется следующим образом:
Учет срочной и просроченной задолженности ведется раздельно на отдельных субсчетах, открываемых к счетам 66 и 67.
Организация, получившая заемные средства, обязана по истечении срока платежа осуществить перевод срочной задолженности в просроченную, причем этот перевод производится организацией-заемщиком в день, следующий за днем, когда по условиям договора займа или кредита заемщик должен был осуществить возврат основной суммы долга.
Перевод срочной задолженности в просроченную отражается в бухгалтерском учете организации-заемщика следующим образом:
Дебет 66, субсчет «Учет срочной задолженности», – Кредит 66, субсчет «Расчеты по просроченным кредитам и займам», – отражена сумма задолженности, переводимой в состав просроченной задолженности;
Дебет 67, субсчет «Учет срочной задолженности», Кредит 67, субсчет «Расчеты по просроченным кредитам и займам», – отражена сумма задолженности, переводимой в состав просроченной задолженности.
Пункт 6 ПБУ 152006. утвержденным приказом Минфина России от 27.11.2006 №154н.
Согласно п. 10 ПБУ 152008 в момент фактического зачисления денежных средств на банковский счет организации основная сумма долга по кредиту учитывается организацией-заемщиком в сумме предоставленных денежных средств и отражается в составе кредиторской задолженности.
Согласно ПБУ 152008 затратами, связанными с получением и использованием займов и кредитов, признаются:
– проценты, причитающиеся к оплате заимодавцам и кредиторам по полученным от них займам и кредитам;
– проценты, дисконт по причитающимся к оплате векселям и облигациям;
– дополнительные затраты, произведенные в связи с получением займов и кредитов, выпуском и размещением заемных обязательств.
Плата за пользование заемными средствами устанавливается в процентах годовых с указанием срока их уплаты.
Проценты на размещение денежных средств начисляют на остаток задолженности по основному долгу по состоянию на начало операционного дня. Основание – п. 3.5 Положения о порядке начисления процентов по операциям, связанным с привлечением и размещением денежных средств банками, и отражения указанных операций по счетам бухгалтерского учета.
На начало дня выдачи кредита на лицевом счете организации задолженность перед банком еще не отражена. Поэтому проценты за этот день банк не начисляет. А вот на начало операционного дня, когда организация погасила кредит, остаток задолженности еще числится. В связи с этим последний день кредитования включается в период начисления процентов.
Таким образом, отсчет срока начисления процентов начинается со дня, следующего за днем получения кредита, и заканчивается днем погашения задолженности по кредиту включительно. Этот период является временем фактического пользования заемными средствами.
В общем случае начисленные проценты по полученным займам и кредитам должны включаться заемщиком в состав текущих расходов как прочие расходы. В бухгалтерском учете вышеуказанная операция отражается записью:
Дебет 91 «Прочие доходы и расходы» – Кредит 66, субсчет «Проценты по кредитам и займам», – в зависимости от видов и сроков предоставленных кредитов и займов.
Из данного правила ПБУ 152008 под инвестиционным активом понимается объект имущества, подготовка которого к предполагаемому использованию требует значительного времени. К инвестиционным активам относятся объекты основных средств, имущественные комплексы и другие аналогичные активы, требующие большого времени и затрат на приобретение и строительство. Указанные объекты, приобретаемые непосредственно для перепродажи, учитываются как товары и к инвестиционным активам не относятся.
Если основное средство можно использовать в производстве непосредственно сразу после покупки, то для целей ПБУ 152008 определено, с какого момента прекращается включение затрат по полученным займам или кредитам в первоначальную стоимость инвестиционного актива. Необходимость прекращения возникает на более раннюю из двух возможных дат:
с 1-го числа месяца, следующего за месяцем принятия актива к бухгалтерскому учету в качестве объекта основных средств или имущественного комплекса;
с 1-го числа месяца, следующего за месяцем фактического начала эксплуатации объекта.
С момента прекращения включения затрат по займу или кредиту в стоимость инвестиционного актива они включаются в состав прочих расходов заемщика.
Важная особенность учета процентов в стоимости инвестиционного актива указана в п. 26 ПБУ 152008, где отмечено, что если для приобретения инвестиционного актива израсходованы заемные средства, полученные на цели, не связанные с его приобретением, то начисление процентов за использование указанных заемных средств производится по средневзвешенной ставке. Она равна отношению затрат по кредитам и займам, не связанным с приобретением инвестиционного актива, к средневзвешенной сумме таких кредитов и займов, не погашенных в течение отчетного периода.
Средневзвешенная сумма займов и кредитов, не погашенных в течение отчетного периода, определяется путем суммирования остатков непогашенных займов и кредитов на 1-е число каждого календарного месяца отчетного периода и деления полученной суммы на число календарных месяцев в отчетном периоде. При расчете средневзвешенной ставки из всей суммы непогашенных займов и кредитов исключаются суммы, полученные специально для финансирования инвестиционного актива.
2. Бухгалтерский учет кредитов и займов в ООО «ГрупМонтэнь»
2.1 Организационно-экономическая характеристика предприятия
ЗАО «ГрупМонтэнь» было создано в 2005 году и занималось производством женских и детских колготок. ООО «Эгрис» было создано в 2005 году и занималось импортом и реализацией на Российском рынке женских колготок. С 2006 года ООО «Эгрис» являлось Генеральным дистрибьютором продукции, производимой ООО «ГрупМонтэнь»
В настоящий момент группа компаний «ГрупМонтэнь» состоит из:
1. Общество с ограниченной ответственностью «Эгрис».
ИНН 7717098909.
ОКПО 18450962.
Юридический адрес: 129085, г. Москва, ул. Годовикова, д. 9, стр. 2.
2. Общество с ограниченной ответственностью «ГрупМонтэнь».
ИНН 7725589026.
ОКПО 17303615.
Юридический адрес: 127051, г. Москва, 2-ой Колобовский пер, д. 11.
– Дата, место и орган регистрации, номер свидетельства о регистрации:
1) Свидетельство серия 77 №010297013, выдано 17 сентября 2005 г. Межрайонной инспекцией Федеральной налоговой службы №46 по г. Москвы, ИНН 7717098909.
2) Свидетельство серия 77 №009521863, выдано 5 мая 2005 г. Межрайонной инспекцией Федеральной налоговой службы №46 по г. Москвы, ИНН 7725589026.
Руководители организации, Ф.И.О., должность, полномочия:
1) Кузнецов Максим Александрович. Генеральный директор.
2) Леонова Евгения Александровна. Генеральный директор.
Основные учредители фирм Группы:
1) Кузнецов Максим Александрович – 50%, Савченко Александр Георгиевич – 50%.
Уставной капитал – 10 840.9 рублей, оплачен полностью.
2) Кузнецов Максим Александрович – 33.3%. Савченко Александр Георгиевич – 33,3%, Сурмелин Дмитрий Михайлович – 33,3%.
Уставной капитал – 10 000 рублей, оплачен полностью.
Цель Общества – производство товаров для максимально возможного удовлетворения потребностей предприятий и населения в товарах народного потребления, рост материального благосостояния своих работников, обеспечение занятости населения, участие в благотворительных акциях.
Общество является юридическим лицом, может иметь товарный знак, осуществлять от своего имени все действия для достижения своих целей, предусмотренные законом.
Основной вид деятельности предприятий ООО «ГрупМонтэнь» – производство и реализация чулочно-носочных изделий на внутреннем рынке России. Группа компаний образована в августе 2006 года путем фактического объединения производственного предприятия ЗАО «ГрупМонтэнь» и торгового предприятия ООО «Эгрис».
Таблица 9. Динамика реализации товара и готовой продукции ООО «ГрупМонтэнь» за исследуемый период, тыс. руб.
|
Месяц |
2008 г. |
2009 г. |
Отклонение |
| январь | 325 | 596 | 271 |
| февраль | 412 | 849 | 437 |
| март | 788 | 1465 | 677 |
| апрель | 594 | 2079 | 1485 |
| май | 1132 | 2547 | 1415 |
| июнь | 2910 | 3201 | 291 |
| июль | 3468 | 4046 | 578 |
| август | 3179 | 4624 | 1445 |
| сентябрь | 1430 | 4290 | 2860 |
| октябрь | 1788 | 4768 | 2980 |
| ноябрь | 2312 | 5202 | 2890 |
| декабрь | 2870 | 5166 | 2296 |
| Итого | 19386 | 37725 | 19150 |
Конечно, гораздо нагляднее представить себе эту динамику в виде диаграммы.
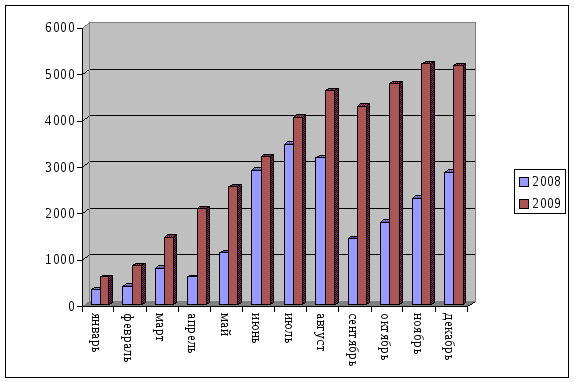
Рис. 1. Динамика продаж ООО «ГрупМонтэнь» за исследуемый период
За последние 6 месяцев 2009 года среднее число партий трикотажа, продаваемых за месяц составляет – 16 единиц, а средняя месячная выручка за 6 месяцев от продаваемых трикотажа составляла – 3. 861,8 тыс. рублей. Однако, такое положение сложилось именно во второе полугодие 2009 года, а первом полугодии торговля шла более вяло, поскольку маркетинговые усилия были недостаточны. А потом произошел эффект саморекламы, когда те кто уже купил трикотаж, рекомендовали сделать покупку своим знакомым. Тем более, что начиная с июня предприятие стало практиковать оптовые продажи с отсрочкой платежа. Таким образом, мы можем убедиться в скачке продаж в течении 2009 года.
Штатная численность работников в ООО «ГрупМонтэнь» по стоянию на 1.01.2010 г. составляет 24 человека.
Таблица 9. Штатное расписание ООО «ГрупМонтэнь», чел.
|
Должность, разряд класс квалификации |
Количество штатных единиц |
|
|
в 2008 году |
2009 году |
|
| Директор | 1 | 1 |
| Экономист-аналитик | 1 | 1 |
| Главный бухгалтер | 1 | 1 |
| Бухгалтер-кассир | 1 | 1 |
| Менеджер по закупкам | 1 | 1 |
| Маркетолог | 1 | 1 |
| Слесарь по эл. обор. – мастер | 1 | 1 |
| Технолог-дизайнер | 2 | |
| Раскройщик-упаковщик | 1 | 1 |
| Вышивальщица | 2 | |
| Заведующая складом | 1 | 1 |
| Оператор трикотажного станка | 2 | 3 |
| Экспедитор | 1 | |
| Шофер | 1 | 1 |
| Уборщица | 1 | 1 |
| Программист | 1 | 2 |
| Швея | 1 | 3 |
| Итого | 15 | 24 |
Таблица 9. Анализ трудовых показателей ООО «ГрупМонтэнь»
|
Показатель |
2008 |
2009 |
| Численность | 15 | 24 |
| Производительность труда | 1292,40 | 1571,88 |
| Рентабельность трудовых ресурсов | 256,67 | 434,03 |
В таблице 3 мы наблюдаем рост численности, вместе с тем, производительность их труда так же увеличилась. А рентабельность трудовых ресурсов увеличилась почти вдвое и это при том, что средняя заработная плата сотрудников так же выросла.
В настоящий момент ООО «ГрупМонтэнь» работает в следующем режиме: 9.00 до 18.00 перерыв с 13.00 до 14.00. Выходной суббота и воскресенье.
На наш взгляд, для привлечения большего количества клиентов и удобства покупателей, а так же в связи с тем, что по нашему мнению предприятие должно начать в 2010 году оказывать дополнительные услуги предлагается изменить время работы: удлинить рабочий день, сделать выходные частично рабочими. При этом, это можно осуществить с тем же составом работников, введя работу посменно по аналогии со сторожами.
Для целей дальнейшего анализа представим бухгалтерский баланс исследуемого предприятия в агрегированном виде.
Таблица 9. Агрегированный баланс ООО «ГрупМонтэнь» за исследуемый период, тыс. руб.
|
Актив |
01.01.2008 |
01.01.2009 |
01.01.2010 |
Анализ тенденций |
|
1 |
2 |
3 |
4 |
5 |
| Постоянные Активы | 3270 | 3966 | 10176 | рост |
| Дебиторская задолженность | - | 801 | 2157 | рост |
| Запасы | - | 441 | 3883 | рост |
| Прочие текущие Активы | 227 | - | - | |
| Денежные средства и прочие, приравненные к ним активы | 5 | 384 | 3957 | рост |
|
Итого Активов |
3502 |
5592 |
20173 |
рост |
|
Пассив |
||||
| Собственные средства | 2102 | 2737 | 6349 | рост |
| Краткосрочные займы и кредиты | - | - | - | |
| Краткосрочные обязательства | - | 2455 | 13824 | рост |
| Прочие текущие обязательства | - | - | - | |
| Долгосрочные заемные средства | 1400 | 400 | - | снижение |
|
Итого Пассивов |
3502 |
5592 |
20173 |
рост |
По данным таблицы 4 можно сделать выводы об итогах и перспективах данного бизнеса:
Наблюдается активный рост общих масштабов бизнеса. Наиболее активно предприятие развивало бизнес именно в 2009 году;
Резкий рост Запасов объясняется тем, что предприятие имеет так называемые «запасы на складе»: то есть имеется некоторый запас трикотажа, предназначенных для продажи.;
Резкий рост и Дебиторской задолженности объясняется специфической маркетинговой политикой фирмы: предоставление скидок, отсрочек, продажа в кредит без посредничества банка. На наш взгляд это весьма рисковая политика, которая может повлиять на финансовую устойчивость и ликвидность;
Рост величины внеоборотных активов объясняется формированием основных фондов предприятия, в составе которых имеется в настоящее время и объекты недвижимости;
Рост собственного капитала произошел за счет появления в составе позиции «Нераспределенная прибыль»;
Положительной тенденцией можно было бы назвать снижение долгосрочной задолженности, однако резкий рост кредиторской задолженности позволяет нам предполагать, что с ликвидностью у предприятия должны быть проблемы. А сам размер краткосрочной задолженности объясняется тем, что предприятие получает трикотаж из Беларуси в основном «под реализацию», то есть на условиях коммерческого кредита с поставщиками.
Более подробно анализ баланса был произведен при помощи «таблицы покрытия», представленной ниже.
Таблица 9. Анализ структуры активов баланса ООО «ГрупМонтэнь» за исследуемый период
|
Наименование статей |
01.01.2008 |
01.01.2009 |
01.01.2010 |
Вывод о тенденциях |
| 1 | 2 | 3 | 4 | 5 |
| Актив | ||||
| Текущие активы | ||||
| Денежные средства | 0,14 | 6,87 | 19,62 | рост |
| Дебиторская задолженность | - | 14,32 | 10,69 | снижение |
| покупатели и заказчики | - | - | - | |
| Запасы | - | 7,89 | 19,25 | рост |
| в т. ч. готовая продукция | - | 7,10 | 17,82 | |
| материалы | - | 0,79 | 1,43 | |
| незавершенное произв-во | - | - | - | |
| НДС | 6,48 | - | - | |
| Итого текущих активов | 6,62 | 29,08 | 49,56 | рост |
| Постоянные активы | ||||
| основные средства | 93,38 | 70,92 | 50,44 | снижение |
| нематериальные активы | - | - | - | |
| незавершенное строительство | - | - | - | |
| Итого постоянных активов | 93,38 | 70,92 | 50,44 | снижение |
|
Итого активов |
100,00 |
100,00 |
100,00 |
|
| Пассив | ||||
| Заемные средства | ||||
| Текущие обязательства | ||||
| Краткосрочные кредиты и займы | - | - | - | |
| Кредиторская задолженность | - | 43,90 | 68,53 | рост |
| поставщикам и подрядчикам | - | 38,23 | 53,74 | |
| персоналу предприятия | - | - | 0,21 | |
| перед бюджетом | - | - | 0,28 | |
| прочие кредиторы | - | 5,67 | 14,30 | |
| Прочие текущие пассивы | - | - | - | |
| Итого текущие обязательства | - | 43,90 | 68,53 | |
| Долгосрочные обязательства | ||||
| долгосрочные кредиты и займы | - | - | - | |
| прочая долгосрочная кредиторская задолженность | 39,98 | 7,15 | - | |
| Итого долгосрочных обязательств | 39,98 | 7,15 | - | |
| Итого заемных средств | 39,98 | 51,06 | 68,53 | рост |
| Собственные средства | ||||
| уставный капитал | 0,29 | 0,18 | 0,05 | |
| добавочный капитал | 59,74 | 41,88 | 23,32 | |
| реинвестированная прибыль | - | 6,88 | 8,10 | |
| Итого собственных средств | 60,02 | 48,94 | 31,47 | снижение |
|
Итого пассивов |
100,00 |
100,00 |
100,00 |
По итогам анализа, проведенного в таблице 5 можно сделать некоторые выводы о динамики структуры показателей баланса исследуемого предприятия. В активах наблюдается увеличение доли оборотных активов и снижение доли внеоборотных активов. В пассивной части баланса наблюдается рост заемных средств и снижение удельного веса собственных финансовых ресурсов.
Исследование сбыта товаров и готовой продукции показали, что реализация происходит в основном оптом и партиями методом самовывоза.
На основании Отчета о прибылях и убытках проведем анализ динамики финансовых результатов предприятия.
Таблица 9. Анализ динамики финансовых результатов ООО «ГрупМонтэнь» за исследуемый период
|
Показатель |
01.01.2009 |
01.01.2010 |
Отклонения |
|
|
Абсол. |
Относит |
|||
|
1 |
2 |
3 |
4 | 5 |
|
Выручка от реализации товаров, продукции, работ, услуг |
19386 |
37725 |
18339 | 94,60 |
| Себестоимость проданных товаров, продукции, работ, услуг | 18596 | 32522 | 13926 | 74,89 |
|
Валовая прибыль |
790 |
5203 |
4413 | 558,61 |
| Коммерческие расходы | 283 | 3912 | 3629 | 1282,33 |
| Управленческие расходы | - | |||
|
Прибыль от продажи |
507 |
1291 |
784 | 154,64 |
| Прочие доходы | 159 | 300 | 141 | 88,68 |
| Прочие расходы | 159 | 294 | 135 | 84,91 |
|
Прибыль до налогообложения |
507 |
1297 |
790 | 155,82 |
| Текущий налог на прибыль | 122 | 47 | -75 | -61,48 |
|
Прибыль от обычной деятельности |
385 |
1250 |
865 | 224,68 |
|
Чистая прибыль) |
385 |
1250 |
865 | 224,68 |
Можно сделать следующие выводы о степени эффективности работы исследуемого предприятия:
Темпы роста прибыли значительно опережают темпы роста выручки;
Темпы роста себестоимости отстают от темпов роста выручки;
Опережающий рост коммерческих расходов объясняется ростом заработной платы персоналу и возросшими маркетинговыми усилиями, что в целом можно отметить как положительную сторону менеджмента, поскольку рост этих расходов судя по всему окупается
Прочие доходы и прочие расходы в целом прибыли не дают, что может стать пищей для дальнейших размышлений для совершенствования управления предприятием.
Таблица 9. Анализ финансовых результатов и оценка элементов операционного рычага, тыс. руб.
|
Показатель |
2008 |
2009 |
Выводы о тенденциях |
| Выручка от реализации | 19386 | 37725 | |
| Производственная себестоимость товара | 18596 | 32522 | |
| Полная себестоимость | 18879 | 36434 | |
| Чистая прибыль | 385 | 1250 | |
| Себестоимость/выручка | 0,96 | 0,86 | благоприятно |
| Управленческие расходы / выручка | 0,00 | 0,00 | |
| /выручка | 0,01 | 0,10 | неблагоприятно |
| Прочие расходы / Прочие доходы | 1,00 | 0,98 | неблагоприятно |
| Операционный рычаг | 1,56 | 4,03 | высокий риск |
| КВМ | 0,04 | 0,14 | |
| Порог рентабельности | 6945 | 28364 | благоприятно |
дает возможность наглядно проследить тенденцию роста выручки от продаж и прибыли. Кроме того, укрепляется финансовое положение предприятия : показатель эффекта операционного рычага вырос, а так же резко возрос показатель порога рентабельности. Все это свидетельствует о том, что у предприятия в целом благополучное соотношение между условно-постоянными и условно-переменными издержками. Таким образом, мы видимо, что операционный риск у предприятия так же велик, но соотношение между ценой, объемом продаж и себестоимостью благоприятное.
Одновременно видно, что хотя предприятие и неплохо сработало с элементами полной себестоимости, но по прочим доходам и расходам состояние дел не вполне удовлетворительное. Основная причина здесь неправильное управление арендованным имуществом и небольшие доходы по имуществу предоставляемому в аренду.
Таблица 9. Показатели рентабельности ООО «ГрупМонтэнь» за исследуемый период
|
Наименование показателя |
01.01.2009 |
01.01.2010 |
Вывод |
|
1 |
2 |
3 |
4 |
| Рентабельность активов по прибыли до налогообложения | 90,6 | 64,2 | снижается |
| Рентабельность активов | 68,8 | 61,9 | снижается |
| Рентабельность собственных средств | 185,2 | 204,2 | рост |
| Рентабельность издержек | 26,8 | 35,4 | рост |
| Рентабельность продаж | 26,1 | 34,2 | рост |
| Рентабельность осн. фондов | 127,8 | 126,8 | снижается |
| Рентабельность оборотн. фондов | 311,8 | 129,1 | снижается |
| Рентабельность заемного капитала | 177,5 | 93,3 | снижается |
| Эффект финансового рычага | 116,3 | 142,3 | рост |
Мы видим, что не все гладко складывается с показателями рентабельности: где-то рост, где-то падение. Но, тем не менее, по самым важным видам рентабельности имеется рост.
Рост эффекта финансового рычага, показывает, что предприятие вполне успешно может использовать долгосрочные кредитные ресурсы.
Таким образом, не смотря на некоторые проблемы с рентабельностью, предприятие в целом неплохо управляет своими финансовыми результатами.
представляет нам состав производственной себестоимости товара и готовой продукции.
Таблица 9. Состав производственной себестоимости, тыс. руб.
|
Элементы затрат |
2008 |
2009 |
| Материальные затраты | 14877 | 25692 |
| Затраты на оплату труда | 150 | 288 |
| Отчисления на социальные нужды | 39 | 75 |
| Амортизация | 262 | 1417 |
| Прочие затраты | 3268 | 5050 |
| Итого: | 18596 | 32522 |
Видно, что себестоимость выросла и выросли все ее составные элементы в абсолютном выражении. Удельный вес заработной платы и отчислений на социальные нужды является незначительным, и львиная доля затрат падает на материальные затраты.
2.2 Особенности организации бухгалтерского учета в ООО «ГрупМонтэнь»
Ответственность за организацию бухгалтерского учета в организации, соблюдение законодательства при выполнении хозяйственных операций несет руководитель организации.
Главный бухгалтер назначается на должность и освобождается от должности руководителем организации.
Бухгалтерия подчиняется непосредственно руководителю организации и несет ответственность за формирование учетной политики, ведение бухгалтерского учета, своевременное представление полной и достоверной бухгалтерской отчетности.
Бухгалтерия обеспечивает соответствие осуществляемых хозяйственных операций законодательству Российской Федерации, контроль над движением имущества и выполнением обязательств.
Требования бухгалтерии по документальному оформлению хозяйственных операций и представлению в бухгалтерию необходимых документов и сведений обязательны для всех работников организации.
Без подписи главного бухгалтера денежные и расчетные документы, финансовые и кредитные обязательства считаются недействительными и не должны приниматься к исполнению.
При организации и ведении бухгалтерского учета в организациях, являющихся субъектами малого предпринимательства, следует руководствоваться общими требованиями бухгалтерского и налогового законодательства. Ответственность за организацию бухгалтерского учета на малых предприятиях, соблюдение законодательства при выполнении хозяйственных операций несут их руководители.
Начальным этапом бухгалтерского учета является сплошное документирование всех хозяйственных операций путем составления определенных носителей первичной учетной информации.
К обязательным реквизитам первичных учетных документов относятся: наименование документа, дата составления, наименование организации, от имени которой составлен документ, содержание хозяйственной операции, измерители хозяйственной операции в натуральном и стоимостном выражении, наименование должностей лиц, ответственных за совершение хозяйственной операции и правильность ее оформления, личные подписи указанных лиц.
Первичные документы, по которым данные принимаются к бухгалтерскому учету, проверяются по форме и по содержанию.
Для обобщения, классификации и накопления информации, содержащейся в принятых к бухгалтерскому учету первичных учетных документах, и отражения ее на счетах бухгалтерского учета и в бухгалтерской отчетности предназначены регистры бухгалтерского учета.
ООО «ГрупМонтэнь» применяет для учета финансово-хозяйственных операций следующие регистры бухгалтерского учета:
1) Ведомость учета основных средств, начисленных амортизационных отчислений – форма N В-1;
Ведомость по форме N В-1 является регистром аналитического и синтетического учета наличия и движения основных средств, а также расчета сумм амортизационных отчислений.
Данные по основным средствам записываются в ведомости позиционным способом по каждому объекту отдельно.
Ежемесячно при наличии движения основных средств подсчитываются суммы их оборотов и выводится остаток основных средств на 1-е число следующего за отчетным месяца.
Перемещение основных средств внутри предприятия в ведомости не отражается.
Для контроля над суммами начисленной амортизации ускоренным методом и с начала эксплуатации основных средств по всем основным средствам в ведомости предусмотрены соответствующие графы учета амортизации с нарастающим итогом.
Учет основного средства ведется с использованием первичной формы №ОС-6 «Инвентарная карточка учета основных средств».
2) Ведомость учета денежных средств и фондов – форма N В-4;
Ведомость по форме N В-4 применяется малым предприятием для учета денежных средств и фондов, учет которых ведется на следующих бухгалтерских счетах: 02 «Износ основных средств», 50 «Касса», 51 «Расчетный счет», 52 «Валютный счет», 99 «Прибыли и убытки», 80 «Уставный капитал» и 84 «Нераспределенная прибыль».
Ведомость учета расчетов и прочих операций – форма N В-5;
Ведомость по форме N В-5 используется для учета операций на счетах бухгалтерского учета, подразделяющихся на субсчета и требующих учета нарастающим итогом остатков средств или задолженности по субсчетам и их видам: 55 «Прочие счета в банках», 58 «Финансовые вложения», 76 «Расчеты с разными дебиторами и кредиторами», 68 «Расчеты с бюджетом», 69 «Расчеты по страхованию», 66, 67 «Кредиты и другие заемные средства».
Прием и выдача денежных средств, оформление приходных и расходных документов, ведение кассовой книги, составление отчета о кассовых операциях осуществляются в общеустановленном порядке.
Записи в ведомость по учету денежных средств операций по расчетному счету и другим счетам в банке производятся на основании выписок банка и приложенных к ним документов.
3) Ведомость учета расчетов с поставщиками – форма N В-7;
Ведомость по форме N В-7 применяется для учета расчетов с поставщиками, учитываемых на счете 60 «Расчеты с поставщиками и подрядчиками». Ведомость открывается путем перенесения остатков задолженности предприятия в разрезе счетов поставщиков из ведомости за прошлый месяц.
В ведомость по кредиту счета 60 «Расчеты с поставщиками и подрядчиками» позиционным способом записываются данные счетов поставщиков и подрядчиков за выполненные работы и услуги, а также за полученные материальные ценности.
4) Ведомость учета оплаты труда – форма N В-8;
Ведомость по форме N В-8 предназначена для учета расчетов с работниками малого предприятия по оплате труда, учитываемых на счете 70 «Расчеты по оплате труда». В разделе ведомости «Кредит» отражаются начисленные работникам малого предприятия суммы по оплате труда за выполненную работу, исчисленные исходя из принятых на предприятии систем и форм оплаты труда, надбавки, доплаты и другие выплаты, предусмотренные действующим законодательством. Оплата труда группируется в ведомости по категориям работников, объектам учета, видам производств.
Одновременно производится расчет всех удержаний из начисленных сумм по оплате труда работников в разделе «Дебет» в соответствии с действующим законодательством и определяется сумма, подлежащая выдаче на руки работникам.
При наличии не выданных работникам малого предприятия сумм по оплате труда в графе этой ведомости «Расписка в получении» делается запись: «Депонировано», и указанная сумма переносится по каждому работнику в ведомость следующего месяца в графу 4 «Остаток сумм на оплату труда на начало месяца».
ООО «ГрупМонтэнь» ведет учет начисленных сумм оплаты труда и удержаний из нее в расчетных ведомостях по типовым формам N Т-49 «Расчетно-платежная ведомость» и Т-51 «Расчетная ведомость».
5) Ведомость – форма N В-9.
Учет хозяйственных операций на малом предприятии, применяющем форму учета, основанную на использовании регистров бухгалтерского учета имущества малого предприятия, завершается по истечении месяца подсчетом итогов по оборотам в применяемых ведомостях и обязательным переносом их в ведомость по форме N В-9.
Ведомость по форме N В-9 является регистром синтетического учета и предназначена для обобщения данных текущего учета и взаимной проверке правильности произведенных записей по счетам бухгалтерского учета.
Ведомость открывается на каждый месяц и служит для записей данных по дебету и кредиту каждого счета в отдельности.
Ведомость по форме N В-9 заполняется сначала путем переноса кредитовых оборотов из применяемых ведомостей с разноской их в дебет соответствующих счетов.
По завершении разноски подсчитывается сумма дебетового оборота по каждому счету, который должен быть равен дебетовому обороту, отраженному по данному счету в соответствующей ведомости.
Выявленные суммы по дебету каждого счета суммируются, и их общий итог должен быть равен общей сумме оборотов по кредиту счетов.
Дебетовые и кредитовые обороты по каждому применяемому счету переносятся в оборотную ведомость, в которой подсчитывается сальдо по каждому счету по состоянию на первое число следующего за отчетным месяца.
Сумма по любой операции записывается одновременно в двух ведомостях: в одной – по дебету счета с указанием номера кредитуемого счета, в другой – по кредиту корреспондирующего счета и аналогичной записью номера дебетуемого счета. В обеих ведомостях в графах «Содержание операции» делается запись на основании форм первичной учетной документации о сути совершенной операции либо пояснения, шифры и др.
Остатки средств в