Бухгалтерский учет и аудит кредитов и займов и анализ кредитоспособности организации
Обобщение месячных итогов финансово – хозяйственной деятельности малого предприятия, отраженных в ведомостях, производится в ведомости по форме N В-9, на основании которой составляется оборотная ведомость.
2.3 Бухгалтерский учет кредитов и займов и затрат по их обслуживанию на предприятии
2.3.1 Учет операций при овердрафтном кредитовании
Кредитный договор об овердрафте №1–190 или невыполнении обязательств по уплате процентов в установленный срок в размере удвоенной процентной ставки по данному кредитному договору с момента нарушения и до полного погашения просроченной задолженности.
Кредит погашается посредством зачисления поступающих денежных средств клиента в кредит ссудного счета при условии соблюдения очередности платежей, установленной действующим законодательством и соглашением о кредитовании расчетного счета.
Суммы, перечисленные Заемщиком в счет погашения задолженности по настоящему договору, направляются вне зависимости от назначения платежа, указанного в платежном документе, в следующей очередности:
1) на уплату неустойки;
2) на уплату просроченных процентов;
3) на уплату срочных процентов;
4) на погашение просроченной задолженности по кредиту:
5) на погашение срочной задолженности по кредиту.
Учитывая вышеизложенное, можно сделать вывод, что расходы по овердрафтному кредитованию необходимо учитывать в бухгалтерском учете в качестве затрат, связанных с выполнением обязательств по полученным займам и кредитам.
Как было изложено в предыдущей части данного исследования правила формирования информации о затратах, связанных с выполнением обязательств по полученным кредитам и займам, в бухгалтерском учете установлены Положением по бухгалтерскому учету «Учет кредитов и займов и затрат по их обслуживанию» ПБУ 152008 учитывается организацией-заемщиком в соответствии с условиями договора займа или кредитного договора в сумме фактически поступивших денежных средств. Организация-заемщик принимает к бухгалтерскому учету указанную задолженность в момент фактической передачи денег и отражает ее в составе кредиторской задолженности.
Бухгалтерский учет операций по получению овердрафтного кредита может осуществляться одним из ниже предложенных способов:
– первый способ применяется, если кредитование производится без открытия ссудного счета.
В этом случае производится учетная запись:
Дебет 51 «Расчетные счета» – Кредит 66 «Расчеты по краткосрочным кредитам и займам» – на расчетный счет поступили заемные средства;
– второй способ применяется, если банк для овердрафтного кредитования открывает ссудный счет. При этом делается следующая запись:
Дебет 55 «Специальные счета в банках» – Кредит 66 «Расчеты по краткосрочным кредитам и займам» – отражено поступление заемных средств на ссудный счет.
Бухгалтерией ООО «ГрупМонтэнь» произведены следующие учетные записи.
3.3.2 Учет операций в виде кредитной линии
Кредитная линия – это юридически оформленное обязательство банка перед заемщиком предоставлять ему в течение определенного периода кредиты в пределах согласованного лимита.
Кредитная линия может быть выгодна, если предприятие оплачивает частями дорогостоящую покупку, а собственных средств на оплату не хватает. Или, как чаще бывает, организация оплачивает услуги подрядчиков, которые могут быть последовательно выполнять разные этапы строительных работ, и каждый этап оплачивается отдельно после его завершения и приемки.
В Гражданском кодексе РФ нет понятия «кредитная линия». В специальном Письме ЦБ РФ от 05.05.98 г. №18–2–62008 в составе информации об учетной политике организации для целей бухгалтерского учета необходимо наличие данных:
о переводе долгосрочной задолженности в краткосрочную:
о составе и порядке списания дополнительных затрат по займам;
о выборе способов начисления и распределения причитающихся доходов по заемным обязательствам;
о порядке учета доходов от временного вложения заемных средств.
– первичные документы:
выписки банка, если проценты снимаются с расчетного счета;
платежные поручения, если проценты начисляются в другой банк;
мемориальные номера;
выписки банка по ссудному счету;
кредитные договоры;
договоры займа;
договоры залога;
договора страхования невозврата кредитов;
дополнительные соглашения к кредитным договорам и др.
– регистры аналитического учета.
Аналитический учет по кредитам и займам на предприятии должен быть организован по видам кредитов и займов; банкам и прочим организациям и физическим лицам, у которых он был получен; целевому назначению; срокам; участию в расчете налогооблагаемой прибыли.
Тщательно продуманный и хорошо поставленный аналитический учет кредитов и займов у экономического субъекта поможет не только бухгалтеру предприятия, но и проверяющим лицам установить правильность начисления процентов по этим кредитам.
– регистры синтетического учета:
журнал-ордер по счету;
карточка по счету;
анализ счета;
обороты по счету на определенную дату.
– бухгалтерская отчетность.
официальная бухгалтерская отчетность;
отчетность, предоставляемую в соответствии с законодательством в органы Федеральной службы государственной статистики;
расчеты по налогам и сборам;
регистры налогового учета.
Аудиторская проверка кредитов и займов регулируется следующими основными законодательными и нормативными актами:
Гражданский кодекс РФ, ч. 2, гл. 42, п. 2;
Налоговый кодекс РФ, ч. 2, гл. 25;
Федеральный закон «О бухгалтерском учете» №129-ФЗ от 21.11.1996 г.;
Федеральный закон от «Об аудиторской деятельности» от №119-ФЗ от 07.08.2001 г.;
Закон РФ №129-ФЗ от 21.11.96 «О бухгалтерском учете»;
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации:
ПБУ 15/2008 «Учет расходов по займам и кредитам»;
Федеральные правила аудиторской деятельности;
План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций:
Методические указания по инвентаризации имущества и финансовых обязательств, утвержденные приказом Минфина России от 13.06.95 г. №49.
3.2 Планирование аудиторской проверки кредитов и займов в ООО «ГрупМонтэнь»
Планирование аудиторской проверки – это подготовительный этап, в ходе которого создаются необходимые предпосылки планирования процесса проверки. Предварительное планирование базируется, прежде всего, на принятии решения о начале или продолжении сотрудничества с клиентом и, системе подбора квалифицированных кадров, имеющих необходимые знания и опыт проведения аудиторских проверок. Упомянутые аспекты – важная составляющая качественной оценки деятельности аудиторской фирмы.
Большое значение имеет правильный подбор персонала, проводящего проверку. Назначая аудитора па конкретную операцию, целесообразно учитывать сложность работы, наличие специальных навыков, необходимость привлечения дополнительной экспертизы и т.д. Персонал должен быть ознакомлен с общим планом проверки, целями и сроками работы, кругом своих обязанностей.
1. Сбор общих сведений о клиенте. Этот этап планирования необходим для адекватного проведения проверки. Лишь обладая достаточными знаниями о бизнесе клиента, отрасли в целом и его положении в отрасли, можно эффективно спланировать и провести аудиторскую проверку. Аудиторам важно иметь представление об экономических условиях функционирования компании. Знание основных экономических факторов, под воздействием которых находится бизнес клиента, позволяет делать различного рода прогнозы, объяснять те или иные поступки клиента.
Детальное ознакомление с бизнесом клиента и положением в отрасли помогает выделить наиболее важные области аудиторской проверки – опенку степени риска и выявление природы ошибок, определение возможных проблем и нетипичных операций и т.д. Для этого необходима информация как о внешних факторах, находящихся вне контроля руководства компании-клиента, так и о внутренних.
2. Оценка системы внутреннего контроля
Основной целью оценки системы внутреннего контроля – создание основы для планирования аудиторской проверки, а также для определения вида, времени проведения, объема аудиторских процедур, которые находят свое отражение в аудиторской программе. Следовательно, характер и качество проверки во многом будут зависеть от того, насколько грамотно и достоверно аудитор изучит систему внутреннего контроля.
Система внутреннего контроля может считаться эффективной, если она своевременно предупреждает о возникновении недостоверной информации, и выявляет ее. Оценивая эффективность системы внутреннего контроля, аудиторская организация должна собрать достаточное количество аудиторских доказательств. Если аудиторская организация решает положиться на систему внутреннего контроля и систему бухгалтерского учета для получения достаточной степени уверенности в достоверности бухгалтерской отчетности, она должна соответствующим образом скорректировать объем предстоящей аудиторской проверки.
На основании результатов проверки системы внутреннего контроля составляются план и программа аудиторской проверки учета кредитов, займов и затрат по их обслуживанию. В них указываются основные направления проверки:
– правовая оценка договоров займа и кредитных договоров с позиции действующего законодательства;
– организация первичного учета операций по займам, кредитам и затрат по их обслуживанию;
– организация бухгалтерского учета займов, кредитов и затрат по их обслуживанию;
– организация налогового учета займов, кредитов и затрат по их обслуживанию.
Содержание плана аудиторской проверки учета займов, кредитов и затрат по их обслуживанию приведено в таблице 10.
Таблица 10. План аудиторской проверки учета займов, кредитов и затрат по их обслуживанию
| № |
Планируемые виды работ |
Примечания |
| 1 | Правовая основа договоров займа, кредитных договоров | |
| 2 | Проверка организации первичного учета займов, кредитов и затрат по их обслуживанию. | |
| 3 | Проверка состояния задолженности по займам, кредитам. | |
| 4 | Проверка правильности отражения в бухгалтерском учете операций по учету кредитов, займов и затрат по их обслуживанию. | |
| 5 | Проверка соответствия данных аналитического учета по операциям по займам, кредитам и затратам по их обслуживанию с данными синтетического учета. | |
| 6 | Проверка организации налогового учета по займам, кредитам, и затратам по их обслуживанию. |
В соответствии с Правилом аудиторской деятельности «Существенность и аудиторский риск» на этапе планирования аудиторской проверки должен быть определен уровень существенности.
Значение уровня существенности для аудиторской проверки должно быть определено по завершении этапа планирования.
Под уровнем существенности понимается то предельное значение ошибки бухгалтерской отчетности, начиная с которой квалифицированный пользователь этой отчетности с большей степенью вероятности перестанет быть в состоянии делать на ее основе правильные выводы и принимать правильные экономические решения.
При нахождении абсолютного значения уровня существенности аудитор должен принимать за основу наиболее важные показатели, которые характеризуют достоверность отчетности экономического субъекта. Уровень существенности должен быть выражен в той валюте, в которой ведется бухгалтерский учет и готовится отчетность.
Уровень существенности равен 5900 тыс. рублей.
В соответствии с Правилом аудиторской деятельности «Существенность и риск» аудитор должен дать оценку внутрихозяйственному риску проверяемого экономического субъекта на этапе планирования. Под внутрихозяйственным риском понимают субъективно определяемую аудитором вероятность появления существенных искажений в данном бухгалтерском счете, статье баланса, однотипной группе хозяйственной операций, отчетности экономического субъекта в целом до того, как такие искажения будут выявлены средствами внутреннего контроля или при условии допущения отсутствия таких средств.
Внутрихозяйственный риск характеризует степень подверженности существенным нарушениям счета бухгалтерского учета, статьи баланса, однотипной группы операций и отчетности.
Таблица 11. Оценка внутрихозяйственного риска в ООО «ГрупМонтэнь»
| № п/п | Фактор оценки внутрихозяйственного риска | Оценка внутрихозяйственного риска в целом | ||
| Высокий | Средний | Низкий | ||
| 1 | Особенности функционирования и текущего экономического положения отрасли, в котором действует п/п | 0,1 | 0,05 | 0,01 |
| 2 | Специфические особенности деятельности, осуществляемой п/п | 0,1 | 0,05 | 0,01 |
| 3 | Честность персонала, осуществляющего руководство и ответственного за ведение учета и подготовку отчетности | 0,2 | 0,1 | 0,02 |
| 4 | Опыт и квалификация работников, ответственных за ведение учета | 0,2 | 0,1 | 0,02 |
| 5 | Возможность наличия внешнего давления на руководителей и персонал экономического субъекта с целью любой ценой достичь определенных показателей бухгалтерской отчетности | 0,2 | 0,1 | 0,02 |
| 6 | Возможность контроля за деятельностью предприятия со стороны его собственников | 0,2 | 0,1 | 0,02 |
| ИТОГО | 1,0 | 0,5 | 0,1 | |
На основании этой методики произведен расчет оценки внутрихозяйственного риска. Для оценки внутрихозяйственного риска в отношении баланса и отчетности были приняты во внимание следующие факторы:
Таблица 12. Факторы оценки внутрихозяйственного риска
| № п/п | Фактор оценки внутрихозяйственного риска | Оценка | Качественная оценка | Оценка рисках в долях |
| 1 | Особенности функционирования и текущего экономического положения отрасли, в котором действует п/п | Отрасль интенсивно развивается | Низкий | 0,01 |
| 2 | Специфические особенности деятельности, осуществляемой п/п | Отсутствуют | Низкий | 0,01 |
| 3 | Честность персонала, осуществляющего руководство и ответственного за ведение учета и подготовку отчетности | В процессе ознакомления сомнений не вызывает | Низкий | 0,02 |
| 4 | Опыт и квалификация работников, ответственных за ведение учета | Опыт большой | Средний | 0,1 |
| 5 | Возможность наличия внешнего давления на руководителей и персонал экономического субъекта с целью любой ценой достичь определенных показателей бухгалтерской отчетности | Ежемесячная премия работникам оплачивается при условии достижения определенной нормы рентабельности | Высокий | 0,2 |
| 6 | Возможность контроля за деятельностью предприятия со стороны его собственников | Отсутствует | Высокий | 0,2 |
| ИТОГО | 0,54 |
После составления общего плана аудита стандартом предписывается составление программы аудита. Аудиторская программа представляет собой перечень процедур, направленных на получение подтверждения достоверности информации, содержащейся в финансовых отчетах. Для каждой процедуры определены вид, время и масштаб проведения, она непосредственно связана с одним или несколькими показателями финансовой отчетности.
Составим программу аудита для ООО «ГрупМонтэнь».
Схема выполнения аудиторских процедур по проверке кредитов включает три группы процедур, позволяющих аудитору составить свое мнение о правильности отражения в учете и отчетности процентов по кредитам.
Выполнение первой группы процедур имеет своей целью сбор информации о кредитах, полученных предприятием.
В первую группу входят четыре процедуры. По результатам выполнения этих процедур аудитор не делает окончательных выводов, он лишь определяет круг кредитных договоров, отражение которых требует более тщательного изучения. По выполнении данных процедур составляется набор таблиц или единая таблица, объединяющая результаты всех процедур, в которой представлены основные характеристики заключенных кредитных договоров. Отличительной чертой выполнения этих процедур является то, что им подвергаются все без исключения кредитные договоры, заключенные проверяемым экономическим субъектом в проверяемом отчетном периоде.
Таблица 13. Программа аудита кредитов и займов ООО «ГрупМонтэнь»
| № процедуры | Перечень аудиторских процедур по разделам аудита | Примечание |
| Кредит. 1.1.1 | Определение источников получения кредита. |
Цель – установить наличие договоров, оформляющих кредитные взаимоотношения, а также источники получения этих средств. Для выполнения данной процедуры необходимы все кредитные договоры, заключенные предприятием в проверяемом году, а также заключенные в предыдущие годы, но действие, которых продолжается в проверяемом году. |
| Кредит. 1.1.6 | Проверка суммы процентов за кредит на соответствие условиям кредитного договора. | Цель – установить, соответствует ли начисленная и уплаченная сумма процентов по кредиту условиям кредитного договора. |
| Кредит. 1.1.7 | Проверка соблюдения срочности кредита | Цель – установить, соблюдались ли сроки возврата кредита. Необходимо знать даты фактического погашения кредитов. Проверяются все кредитные договора и соглашения к ним на предмет сверки даты перечисления последнего платежа по кредиту с датой окончания кредитного договора. |
| Кредит 1.1.8 | Проверка соблюдения целевого назначения кредитов | Цель – проверить наличие раздельно ведения учета кредитов, полученных на текущую, финансовую, инвестиционную и прочую деятельность. |
| Кредит 3.1.1 | Проверка правильности включения процентов по кредитам в стоимость имущества в зависимости от даты принятия имущества к учету. | Цель – установить, правильно ли отнесены проценты за кредит на увеличение инвентарной стоимости объектов основных средств в зависимости от момента их принятия на учет. |
| Кредит 3.2.1 | Проверка правильности включения процентов за кредит в пределах норм в стоимость имущества. | Целью выполнения данной процедуры является проверка правильности отнесения процентов за кредит на увеличение инвентарной стоимости объекта в пределах установленных норм. |
| Кредит 3.5.1 | Проверка соблюдения принципов учетной политики предприятия при оценке имущества | Эта процедура необходима для установления правильного формирования первоначальной стоимости основных средств при отражении в учете сумм процентов. |
| Кредит 4.1.1 | Проверка правильности применения льготы по налогу на прибыль, связанной с финансированием капитальных вложений. | Цель – установить, правильно ли применяет предприятие льготу по налогу на прибыль, связанную с финансированием капитальных вложений |
| Кредит 4.1.2 | Составление аудиторского заключения | |
| Кредит 4.1.3 | Дополнительная информация руководству клиента |
После выполнения процедур, направленных на сбор информации о кредитах, все кредитные договоры разделяются на следующие группы:
• кредиты, полученные на текущую деятельность, проценты по которым могут быть включены в себестоимость продукции;
• кредиты, полученные на финансовую, инвестиционную и при' чую деятельность, проценты по которым не могут быть включены в себестоимость продукции, а также имеют особенности их включения в стоимость имущества предприятия.
К каждой из этих групп кредитных договоров применяется отдельный набор аудиторских процедур, в котором учитываются типичные ошибки при отражении в учете процентов по кредитам, полученным на текущую деятельность, и по кредитам, полученным на финансовую, инвестиционную и прочую деятельность.
Во вторую группу входят аудиторские процедуры по выявлению нарушений в учете кредитов, полученных на текущую деятельность.
В третью группу входят аудиторские процедуры по выявлению нарушений в учете кредитов, полученных на финансовую и инвестиционную деятельность.
Структура внутреннего контроля подразделена на три составляющих:
– контрольная среда – набор характеристик, которые определяют служебные взаимоотношения, благоприятные для контроля на предприятии,
– система бухгалтерского учета предприятия – политика и процедуры, касающиеся соответствующей записи хозяйственных операций,
– процедуры контроля – специальные проверки, выполняемые персоналом предприятия.
Эти три составляющие во взаимосвязи обеспечивают предотвращение, выявление и исправление существенных ошибок информации и ее искажения.
Направления контроля могут быть детализированными и специфическими, но они подразделяются на семь групп, показанных в таблице 14. Оценим внутренний контроль на основе данных предприятия ООО «ГрупМонтэнь», занимающегося торговой деятельностью.
Таблица 14. Направления контроля общие и на ООО «ГрупМонтэнь»
|
Направления контроля |
Общие |
ООО «ГрупМонтэнь» |
| Реальность | Зафиксированные операции действительны и подтверждены данными документов | Получение кредитов и займов подтверждено договорами и банковскими документами |
| Полнота | Все фактически совершенные операции записаны, ни одна не пропущена | За анализируемый период получено два кредита, которые отражены в бухгалтерском учете |
| Разрешение | Операции санкционированы в соответствии с политикой предприятия |
Подтверждены приказами предприятия |
| Точность | Все суммы должным образом исчислены | В банковских документах нет ошибок, в целях бух учета расчет процентов по кредитам составлен правильно, в целях исчисления налога на прибыль были допущены ошибки |
| Классификация | Операции отнесены на соответствующие счета | Все операции отнесены на соответствующие счета бухгалтерского учета |
| Учет | Учет операций полностью завершен | Все проценты начислены, погашение кредита отражено в документах |
| Периодизация | Операции записаны в соответствующем периоде | Погашение кредита и начисление процентов в текущем месяце отражено на счетах текущего месяца |
Для оценки системы внутреннего контроля и принятия решения – можно ли на нее полагаться, аудитор должен использовать соответствующие методики и приемы. К ним относятся специальные проверочные листы и тесты, блок-схемы, перечни типовых вопросов к специалистам предприятия и др. Проведу тестирование по изучению системы бухгалтерского учета и внутреннего контроля на ООО «ГрупМонтэнь».
Таблица 15. Оценка внутреннего контроля ООО «ГрупМонтэнь»
|
Вопрос |
Ответ |
|||
|
Нет ответа |
Да |
Нет |
Примечание |
|
| Контрольная среда | ||||
| 1. Учреждена ли система доведения финансовой политики и процедур внутреннего контроля до персонала? | + | На общем собрании коллектива | ||
| 2. Осуществляет ли руководство предприятия проверки систем внутреннего контроля? | + | Еженедельно | ||
| Учет и отчетность | ||||
| 1. Проверяются ли итоговые записи в журналах до их переноса в Главную книгу? | + | Ежемесячно | ||
| 2. Составляется ли промежуточная бухгалтерская отчетность? | + | Никогда | ||
| 3. Соблюдается ли распределение обязанностей при отсутствии кого-либо из персонала из-за болезни, отпуска и т.д.? | + | Система взаимозаменяемости | ||
| 4. Соблюдается ли график представления отчетности? | + | Всегда | ||
| 5. Имеется ли приказ об учетной политике? | + | Ежегодно составляется | ||
| Реальность | ||||
| 1. Ограничен ли доступ к бухгалтерским бланкам? | + | Ограничен | ||
| 2. Подготавливает ли отделы, пронумерованные бланки либо другие документы? | + | Только в момент совершения операции | ||
| Полнота регистрации операций | ||||
| 1. Пронумеровываются ли бланки? | + | По мере выписки | ||
| 2. Проверяется ли последовательность номеров документов с целью обнаружить факт утери документов? | + | По мере выписки | ||
| Управленческие ошибки | ||||
| 1. Оценивается ли риск совершения ошибок руководством как значительный? | + | Не оценивается | ||
| 2. Отражают ли следующие факторы компетентность персонала: редкие внутренние ошибки, малое число ошибок, требующих вмешательства руководства, невысокий процент аудиторских корректировок, внесенных при проведении проверок в предыдущие годы? | + | Прямая зависимость | ||
После проведения процедуры оценки системы внутреннего контроля можно сказать, что она не достаточно надежна. Далее проведем аудит кредитов и займов ООО «ГрупМонтэнь».
3.3 Проведение аудита кредитов и займов и анализ полученных результатов
ООО «ГрупМонтэнь» в течение 2008 года заключило два договора по привлечению заемных средств.
Таблица 16. Выдержки из кредитных договоров ООО «ГрупМонтэнь»
| № п/п | Сумма, руб. | Дата начала действия кредитного договора | Дата окончания | Ставка процентов | Учетная ставка ЦБ РФ на дату начала действия договора | Порядок уплаты % | Целевое назначение |
| 1 | 5000000 | 21.06.08 | 21.08.08 | 16 | 10 | Ежемесячно | Оплата поставщикам |
| 2 | 3000000 | 23.06.08 | 23.06.09 | 15 | 10 | Ежемесячно | На реконструкцию цеха |
Кредитный договор №1.
1. Сумма уплаченных по договору процентов:
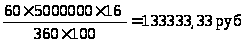 .
2. Сумма уплаченных по договору процентов в пределах норм:
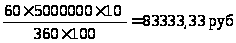 .
3. Сумма уплаченных по договору процентов сверх норм:
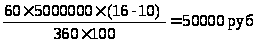 .
4. Хозяйственные операции отражены в учете следующим образом:
91 – 51 – 133333,33 руб.
Кредитный договор №2.
1. Сумма уплаченных процентов:
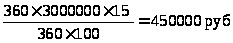
2. Сумма уплаченных по договору процентов в пределах норм: 360x3000000x10
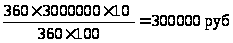
3. Сумма уплаченных по договору процентов сверх норм:
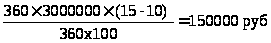
4. Хозяйственные операции отражены в учете следующим образом:
08–51 -450000,00
5. Средства кредита использованы на реконструкцию цеха.
Аудит будем производить согласно процедурам, разработанным в программе аудита.
Процедура «Кредит 1.1.1.» Определение источников получения кредита.
Для выполнения данной процедуры необходимы все кредитные договоры, заключенные предприятием в проверяемом году, а также заключенные в предыдущие годы, но действие которых продолжается в проверяемом году. В результате выполнения данной процедуры я убедилась в наличии всех кредитных договоров.
Процедура «Кредит. 1.1.6». Проверка суммы процентов за кредит на соответствие условиям кредитного договора.
Таблица 17. Проверка соответствия процентов по договору
| № | Дата |
Сумма кредита |
Сумма возврата |
Кол-во дней пользования |
Ставка % по кредиту |
Сумма % |
| 1 | 21.06.08 | 5000000 | ||||
| 5000000 | 60 | 16 | 133333,33 | |||
| 2 | 21.05.08 | 3000000 | ||||
| 3000000 | 360 | 15 | 450000,00 |
По результатам процедуры можно сделать вывод, что проценты по обоим кредитным договорам соответствуют условиям договора.
Процедура «Кредит 1.1.7». Проверка соблюдения срочности кредита.
Таблица 18. Проверка даты перечисления платежа по кредитам
| № | Дата начала кредитного договора | Дата окончания договора | Дата фактического погашения кредита с | Наличие штрафных санкций |
| 1 | 21.06.08 | 21.08.07 | 21.08.07 | Нет |
| 2 | 21.05.08 | 21.05.08 | 23.06.08 | Нет |
Из таблицы видно, что нарушений в сроках нет.
Процедура «Кредит 1.1.8». Проверка соблюдения целевого назначения кредитов. Заполним таблицу, просматривая содержание каждого кредитного договора.
Таблица 19. Аудит банковских процентов
| № | Формулировка кредитного договора | Проценты по данному кредитному договору могут быть включены в себестоимость | |
| Да | Нет | ||
| 1 | На приобретение товара | + | |
| 2 | На реконструкцию цеха | + | |
Процедура «Кредит 3.1.1». Проверка правильности включения процентов по кредитам в стоимость имущества в зависимости от даты принятия имущества к учету.
Для выполнения данной процедуры необходимо изучить все кредитные договора, проценты по которым в соответствии с их целевым назначением не могут быть включены в себестоимость продукции.
По результатам данной процедуры выявил, что проценты, уплаченные по второму кредитному договору, правомерно включены в первоначальную стоимость объекта основных средств. ООО «ГрупМонтэнь» ввело в действие объект, и уплатило проценты по кредиту, т.е. правомерно отнесло проценты на увеличение стоимости ОС.
Процедура «Кредит 3.2.1» Проверка правильности включения процентов за кредит в пределах норм в стоимость имущества.
На основании данных учета по оплате процентов по кредитам, а также приказов о введении объектов основных средств, заполняется следующая таблица.
Таблица 20. Проверка о превышении ставки над учетной
| № договора | Дата ввода в действие объектов ОС | Срок последней уплаты процентов по кредиту | Наличие превышения ставки процентов по кредитному договору над учетной ставки ЦБ на дату начала кредитного договора | |
| признак наличия | количество процентов превышения | |||
| 1 | 21.06.08 | 21.08.08 | Да | 6 |
| 2 | 23.06.08 | 23.06.09 | Да | 5 |
Все выявленные результаты проведения проверки учета займов, кредитов и затрат их обслуживанию оформлено письменно в Аудиторском заключении.
Заключение
Представленный материал дает возможность проанализировать особенности учета кредитных операций и процесса управления затрат по обслуживанию кредитов, оценить приемлемость возможных способов минимизации расхода для той или иной организации и для различных видов кредитных операций, а также использовать данную информацию для разработки инструктивных материалов и непосредственно в практической работе.
Вместе с тем, необходимо отметить важность правильного и своевременного осуществления проводок по отражению операций по получению кредитов и займов, по погашению процентов по кредиту, переносу их в расходы организации. По этим бухгалтерским операциям можно судить об организации бухгалтерского учета в организации, о соблюдении порядка погашения кредитов и процентов по ним, правильности отражения в учете отложенных налоговых обязательств.
Хотелось бы отметить, что кредит – это, как ни странно на первый взгляд, довольно выгодно.
Во-первых, в настоящее время просто очень дорого держать на складе излишний запас товарно-материальных ценностей: аренда, затраты на содержание помещений, оплата труда дополнительного складского персонала.
Во-вторых, лежащие мертвым грузом «до необходимости» имущество не приносит его владельцу никакой выгоды. Соответственно, если бы это были деньги, а не товарно-материальные ценности, их можно было бы разместить со значительно большей пользой.
В-третьих, накопление собственных средств на капитальное строительство, скорее всего, приведет к значительному отставанию от конкурентов. И наоборот, более ранее техническое перевооружение производства за счет долгосрочных кредитов, вполне возможно, позволит получить преимущество над соперниками.
Т.о., экономические потери от наличия излишних запасов или недостатка свободных денежных средств могут многократно перекрыть расходы на уплату процентов и обслуживание полученных кредитов и займов.
Критериями выбора способов кредитования являются:
– оперативность полученных средств;
– стоимость кредита;
– налоговые последствия заимствования.
В заключении хотелось бы привести ряд доводов в подтверждении актуальности факторинговых сделок.
Как показывает практика, большинство организаций-продавцов реализует товары, предоставляя своим фактическим покупателям товар на условиях отсрочки платежа. В целях расширения рынка и привлечения покупателей из регионов организации-продавцы предлагают и потенциальным покупателям договорные отношения на выгодных для последних условиях. Предлагая выгодные условия покупателям, продавцы увеличивают свою дебиторскую задолженность, тем самым, ухудшая показатели оборачиваемости своих оборотных средств, в частности, средств в расчетах. Не имея возможности привлечь кредитные ресурсы для пополнения своих оборотных средств, организации начинают использовать источники ликвидных ресурсов, имеющихся у каждой организации в свободном доступе, но предназначенные по их экономической сути абсолютно на иные цели. Такой финансовый инструмент как факторинг, позволяет организациям увеличить оборотный капитал и обеспечить расширение рынка сбыта своих товаров.
Использование факторинговых схем не только приводит к пополнению оборонных ресурсов организации, но и снижает расходную составляющую организации, тем самым, высвобождая денежные ресурсы. Факторинговые услуги привлекают своей гибкостью и возможностью выбора перечня услуг по усмотрению клиента. Организация имеет право выбрать и указать в договоре с финансовым агентом, какие услуги ей необходимы.
С появлением факторинга появилась альтернатива кредитованию и возможность сбыта продукции с отсрочкой платежа.
В рамках данной темы была описана методика аудита кредитов и займов, раскрыты вопросы относительно источников информации: первичных документов, регистров аналитического и синтетического учета по разделу учета, бухгалтерской отчетности; учетной политики где необходимо было указать сведения: о составе и порядке списания дополнительных затрат на займы; способе начисления и распределения процентов по заемным обязательствам.
Библиографический список
1. Гражданский кодекс Российской Федерации часть первая от 30 ноября 1994 г.
2. №51-ФЗ, часть вторая от 26 января 1996 г. №14-ФЗ, часть третья от 26 ноября 2001 г. №146-ФЗ
3. Налоговый кодекс Российской Федерации часть первая от 31 июля 1998 г. №146-ФЗ и часть вторая от 5 августа 2000 г. №117-ФЗ
4. Федеральный закон «Об акционерный обществах» от 26.12.1995 №208-ФЗ
5. Федеральный закон «Об обществах с ограниченной ответственностью» от 08.02.1998 №14-ФЗ
6. Федеральный закон «О рынке ценных бумаг» от 22 апреля 1996 г. №39-ФЗ
7. Федеральный закон от 21.11.96 г. №129-ФЗ «О бухгалтерском учете»;
8. Федеральный закон от 07.08.01 г. №119-ФЗ «Об аудиторской деятельности»;
9. Положение по бухгалтерскому учету «Учетная политика организации» 12008
11. Положение по бухгалтерскому учету «Бухгалтерская отчетность организации» ПБУ 499
13. Положение по бухгалтерскому учету «Расходы организации» ПБУ 1002
15. Федеральные правила аудиторской деятельности.;
16. Приказ Министерства финансов РФ от 31.10.2000 г. №94н «Об утверждении Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкции по его применению».
17. Положением Банка России от 31.08.1998 №54-П «О порядке предоставления кредитными организациями денежных средств и их возврата».
18. Положение по ведению бухгалтерского учета №34н.
19. Письмо МНС России от 13 сентября 2004 г. №02–5–11101216
21. Письмо Минфина России от 30 августа 2004 г. №07–05–14105
23. Письмо Управления ФНС по г. Москве от 5 мая 2005 г. №20–121 под ред. В.И. Подольского. – 4-с изд., перераб. и доп. – М: ЮНИТИЛАНА: Аудит, 2008. – 744 с. –.
26. Адибеков М.Г. Кредитные операции: классификация, порядок привлечения и учет Н.К. Муравицкая, Г.И. Лукьяненко. – М.: КНОРУС, 2005.-528 с.
29. Бабаев Ю.А., Петров А.М. «Бухгалтерский финансовый учет». – М.: Вузовский учебник, 2007.
30. Данилевский Ю.А., Шапигузов С.М., Ремизов Н.А., Старовойтова Е.В., Аудит: Учебное пособие. – 2-е изд., перераб. и доп. – М.: ИД ФБК-ПРЕСС, 2002. – 544 с.
31. Ендовицкий ДА. Учет ценных бумаг: учебное пособие Под ред. Г.Ю. Касьяновой. – М.: АБАК, 2006.-56 с.
35. Натепрова Т.Я. Учет ценных бумаг и финансовых вложений: Учебное пособие. – 3-е изд., перераб и доп. – М.: Издательско-торговая корпорация «Дашков и К», 2008. – 224 с.
36. Панченко Т.М. Займы и кредиты: бухгалтерский учет и налогообложение. – М.: Налоговый вестник, 2008. – 272 с.
37. Соколинская Н.Э. Особенности применения и учета отдельных кредитных инструментов в современных условиях Налогообложение, учет и отчетность в коммерческом банке. – 2001. – №11. – С. 96–115
38. Сотникова Л.В. Бухгалтерская отчетность организации Под ред. проф. В.П. Суйца. – 2-е изд. – М: ИНФРА-М, 2005. – 671 с. –.
40. Иванов А.П. Банковский кредит как форма инвестирования предприятий. Финансовый вестник 2005 – №6
41. Косурииа Л.Г. Кредиты и займы «Экономико-правовой бюллетень», 2008, – №4
Размещено на