Анализ затрат на производство
a – коэффициент переменных затрат на единицу продукта;
b – сумма постоянных затрат за определенный преиод;
x – объем производства продукции;
y – общая величина затрат на производство.
Рис. 1.1. Виды затрат на производство.
Существует три вида зависимости переменных затрат от объемов производства.
1 .
Пропорциональная
зависимость:
a
= 1
x
Как только пропорциональные затраты превысят величину затрат, связанных с эксплуатацией производственных мощностей (величину b), их сумма будет
Поведение пропорциональных затрат на рис. 1.2. и 1.3.
 Затраты
п еременные
переменные
1 шт.
 2
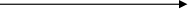
Выпуск продукции Количество
Рис. 1.2. Пропорциональные Рис. 1.3. Пропорциональные
затраты на весь объем затраты в расчете на
производства. единицу продукции.
2.
Дегрессивная
зависимость:
a
<
1
x
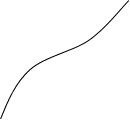
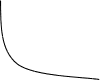
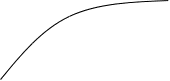
Как только пропорциональные затраты превысят величину "b", их сумма будет нарастать, но в меньшей пропорции, чем объем производства. Например, если коэффициент эластичности затрат от объемов использования топлива составляет 0,2, то это означает, что общая сумма затрат на топливо состоит из переменных на 20% и на 80% из постоянных затрат. Поэтому дегрессивные затраты часто называют смешанными.
 Затраты
смешанные смешанные
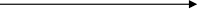
Количество
Рис. 1.4. Дегрессивные затраты Рис. 1.5. Дегрессивные затраты
на весь объем производства. на единицу продукции.
3.
Прогрессивная
зависимость:
a
>
1
x
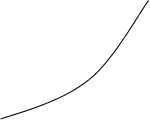
Как только пропорциональные затраты превысят величину "b", их сумма будет нарастать в большей пропорции, чем объем производства. Например, если расценки за выработанную продукцию постоянно увеличиваются, то затраты на заработную плату будут расти быстрее объемов производства.
З
 атраты
Затраты
п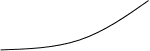 еременные
переменные
Выпуск Количество
Рис. 1.6. Прогрессивные затраты Рис. 1.7. Прогрессивные затраты
на весь объем производства. на единицу продукции.
 Для
постоянных
затрат характерно
отсутствие
зависимости:
b
= 0,
x
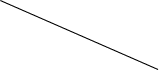
то есть между приростом объема производства и изменением постоянных расходов нет никакой связи.
З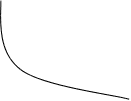 атраты
Затраты
постоянные постоянные
 2
Выпуск Количество
Рис. 1.8. Постоянные затраты Рис. 1.9. Постоянные затраты
на весь объем производства. на единицу продукции.
Постоянные затраты обусловлены производственно-экономическим
Потенциалом предприятия. Чем полнее используется потенциал, тем больше отдача от израсходованных средств, тем быстрее окупаются постоянные затраты.
Неиспользованный потенциал увеличивает неэффективность постоянных затрат, средства расходуются без пользы, а значит затраты можно квалифицировать как бесполезные.
З



 атраты
Полезные
Fn FH
Бесполезные
Производственные мощности (x)
Рис. 1.10. Разделение постоянных расходов на полезные и бесполезные
Бесполезные (Fn) и полезные (FH) затраты можно рассчитать следующим образом:
Fn (x) = (0-x) * F/О;
FH (x) = x * F/О; где
F – общая величина постоянных затрат;
О – оптимальное использование производственных мощностей;
X – плановый уровень использования производственных мощностей.
Данное деление затрат позволяет выявить неиспользованное оборудование и приняв меры по его устранению снизить постоянные расходы.
Подразделение затрат на постоянные и переменные незначительно использовалось до сих пор в отечественной учетной практике. Однако она имеет большое значение, так как является основой создания систем учета затрат, которые целесообразно использовать в настоящее время.
Характеристика различных систем учета затрат.
Развитие отечественного производственного учета, приближение его к международным стандартам предлагает изучение и анализ опыта организации учета затрат в странах с развитой рыночной экономикой.
В данной работе предложены к рассмотрению следующие системы учета затрат:
1.абзорпшен-костинг (Absorption costing);
2.система ABC (Activity – Boscol – Costing);
3.директ-костинг (Direct – Costing – Sistem).
абзорпшен-костинг (absorption costing);
Система абзорпшен-костинг предназначена для исчисления полных затрат. Она предпологает распределение всех затрат между реализованной продукцией и остатками продукции. При этом расходы подразделяются в зависимости от их функциональной роли на производственные, реализованные и административные.
Расчет финансового результата при этом методе выглядит следующим образом:
Выручка
Вычитаются производственные затраты на реализованную продукцию (включая постоянные производственные расходы).
Валовая прибыль или валовая маржа
Вычитается коммерческие и административные расходы.
Чистая прибыль
Метод абзорпшен-костинг имеет несколько вариантов, сравнительная характеристика которых представлена в таблице 1.1.