Анализ затрат на производство
выбор наиболее эффективных технологий производства;
принятие оптимального производственного плана.
Отсюда совершенно очевидно, что анализ безубыточности является одним из методов анализа спроса в условиях рыночной экономики.
Рассматриваются два подхода к анализу безубыточности: экономический и бухгалтерский.
Экономическая модель безубыточности.
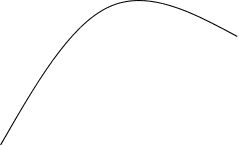
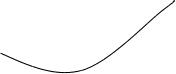
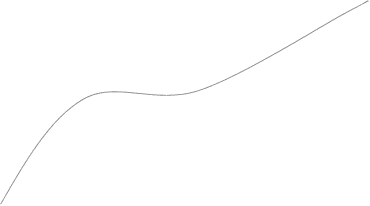
Для увеличения объема реализованной продукции предприятие должно снизить цену единицы продукции. Это причина того, что выручка от реализации не возрастает пропорционально общему объему продаж. Более того, в какой-то момент положительный эффект от увеличения объема продаж окажется ниже отрицательного влияния снижения цен. Экономическая модель поведения затрат, объема производства и прибыли графически выглядит так, то линия совокупного дохода (ОE), возрастающая в начале, постепенно замедляет подъем, а затем опускается вниз. D
Затраты и выручка B С
о т
реализации,
DE
E
A F
 Объем
производства
и реализации
 O
продукции,
натуральных
единиц
Рис. 1.14. экономическая модель поведения затрат и выручки от реализации
AD – поведение совокупных затрат;
AB – на начальном этапе производство и совокупные затраты резко возрастают. Это происходит за счет "давления" большей массы постоянных затрат на незначительный объем производства;
BC – крутизна линии совокупных затрат уменьшается, поскольку постоянные затраты в составе совокупных при росте объема производства занимают меньший удельный вес. В это период оборудование эксплуатируется на уровне проектной мощности, используется преимущества организации труда: непрерывные графики основного производства, специализация, массовый или серийный выпуск продукции.
В точка C и D линия совокупных затрат опять круто возрастает. Это происходит потому, что при эксплуатации оборудования выше проектного уровня возникают его непредвиденные обстановки. Одновременно усложняются графики работы основного производства, возникают сбои в материально-техническом снабжении и нехватка ресурсов и, как следствие всего того, кризисные ситуации. В результате увеличиваются удельные затраты на единицу продукции и линия совокупных затрат стремится вверх.
Линия AF отражает поведение суммарных постоянных затрат предприятия.
Бухгалтерская модель безубыточности.
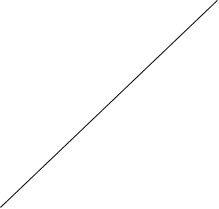
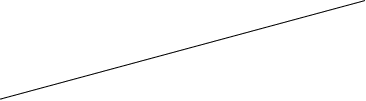
При построении бухгалтерской модели делается допущение о неизменности переменных издержек и цены реализации единицы продукции, в результате чего зависимость выручки от реализации и совокупных затрат от изменения объемов производства и реализации носит линейный характер.

Выручка от реали- Выручка от реализации по Совокупные затраты по экономической
зации, сов.затраты, бухгалтерской модели модели
DE
Совокупные затраты по бухгалтерской модели
Постоянные затраты по бухгалтерской модели
0 Q1 Q2 Объем производства и реализации продукции,
натуральные единицы
Рис. 1.15. Бухгалтерская модель поведения затрат и выручки от реализации.
Отличие бухгалтерской модели безубыточности от экономической: в первой лишь одна точка безубыточности, а не две, как в экономической модели. Значит, с увеличением объема производства зона прибыли увеличивается и наиболее выгодным становится производство при максимальной загрузке производственных мощностей.
Бухгалтерская модель отражает совокупные затраты и выручку от реализации не для всех уровней производства, а лишь для того, который предприятие предпологает достичь или который она обычно обеспечивала в прошлом. Для этих уровней производства оно имеет информацию о затратах. На рис. 1.15. предпологаемый уровень представлен отрезком Q1Q2. В бухгалтерской модели линия совокупных затрат показывает лишь достаточное точное соответствие в определенном диапозоне производства. При этом допускается, что удельные переменные затраты на единицу продукции в этом диапозоне постоянны, поэтому линия совокупных затрат прямая.
Сравним выручку от реализации в экономической и бухгалтерской моделях. Очевидно, что при построении линии выручки от реализации в бухгалтерской модели было сделано допущение, что в предпологаемом диапозоне объемов производства цена единицы продукции неизменна. Отсюда линия выручки прямая. С точки зрения адекватности действительности такое допущение приемлемо в краткосрочном периоде для предприятий, спрос на продукцию которых неэластичен по ценам или если основными факторами спроса является неценовые, например потребительские предпочтения, реклама и т.д. Более того, в длительном периоде уменьшить объем реализации можно, как правило, только при помощи цены, считая ее уровень. Поскольку область применения анализа безубыточности ограничивается краткосрочным периодом, допущение о неизменности цен в бухгалтерской модели не вступает в противоречие с действительностью.
Точка безубыточности.
При анализе безубыточности используют не только графический, но и математический подход к отражению о обработке исходной информации о затратах и результатах производственно-коммерческой деятельности предприятия. При разработке и применени математических формул следует иметь в виду, что постоянные затраты являются постоянной совокупной (суммарной, общей) величиной для всего объема производства, а переменные отражают затраты на единицу продукции и изменяются в зависимости от изменения объема производства. значит, удельная прибыль в расчете на единицу продукции также будет изменяться в зависимости от уровня производства.
Математическая зависимость между прибылью, объемом производства и затратами будет такой:
NP = pq – ( c + vq); формула 1
NP – чистая прибыль;
q - количество проданных единиц продукции, натуральные единицы;
p – цена реализации единицы продукции, DE;
v – переменные затраты на единицу продукции, DE;
c – совокупные, постоянные затраты, DE.
На чистую прибыль влияют факторы:
объем производенной или реализованной продукции;
цена единицы реализованной продукции;
переменные затраты на производство, реализацию и управление;
постоянные затраты, связанные с производством, реализацией и управлением предприятием.
Прежде всего необходимо определить объем производства и реализации, при котором предприятие обеспечивает возмещение всех затрат.
Точка безубыточности- это такой объем продукции, при реализации которого выручка покрывает совокупные затраты. В этой точке выручка не позволяет предприятию получить прибыль, но и убытки тоже отсутствуют. В соответствии с чем согласно формуле 1 точка безубыточности будет на уровне производства, на котором
c + vq = pq – NP формула 2
поскольку NP = O,
pq = c + vq формула 3
Для определения точки безубыточности можно также использовать показатель валовой, или марженальной прибыли (MR). К определению того показателя приводятся различные подходы: "разница между продажной ценой и удельными переменными затратами называется валовой прибылью на единицу продукции" или "из цены продажи продукции вычитаются переменные расходы или частичная себестоимость продукции (ЧС) и определяется маржинальная прибыль". Во всех случаях его расчет и использование основаны на том, что в предпологаемом диапозоне производства цена продукции и удельные переменные затраты постоянны. Следовательно, и разница между продажной ценой и переменными затратами на единицу продукции должна быть постоянна. Для обеспечения безубыточности производства эта разница, или маржинальная прибыль, должна покрыть постоянные затраты.
Цена единицы = Удельные постоянные + Удельные переменные
продукции затраты затраты
Или в точке безубыточности маржинальная прибыль равна удельным постоянным затратам, так как в этом случае:
Цена единицы – Удельные переменные = Удельные постоянные
продукции затраты затраты
При соблюдении этого правила каждая единица продукции не приносит ни прибыли, ни убытка.
Тогда:
Точка безубыточности = Совокупные постоянные затраты
Удельные постоянные затраты
Или:
Точка безубыточности = Совокупные постоянные затраты
Маржинальная прибыль
Формула безубыточности:
Qкр. = С
MR
Qкр. – критический объем продаж, или точка безубыточности, натур.ед.;
MR – маржинальная прибыль, DE, MR = p – v;
Целевая прибыль и планирование объемов производства.
Метод маржинальной прибыли позволяет быстро определить, какой объем продцукции предприятию необходимо произвести и реализовать для получения желаемой величины прибыли в планируемом периоде. Очевидно, что выручка от реализации продукции должна быть достаточно высокой и обеспечивать покрытие всех затрат и получение запланированной прибыли. Так как прибыль равна разности между выручкой от реализации продукции и затратами, выручка будет равна сумме прибыли и совокупных затрат, которые складываются из постоянных и общих переменных затрат, или
pq = np + c + vq;
но
pq – vq = np + c.
E MR = np + c – совокупная (общая, суммарная) маржинальная прибыль должна, во-первых, покрывать постоянные затраты и, во-вторых, быть достаточной для получения запланированной прибыли. Но так как MR = p – v, плановое количество продукции (Qпл.), которая предприятие должно произвести для получения необходимой прибыли, можно рассчитать по формуле:
Qпл. = np + c
MR
Определение цены в анализе безубыточности.
Анализ безубыточности позволяет определить, по какой цене нужно продавать продукцию, чтобы обеспечить спрос на нее и получить запланированную прибыль.
Если предприятие приступает к производству новой продукции, оно должно прежде всего определить минимально допустимую цену, по которой ее можно продать, чтобы покрыть затраты на производство, реализацию и управление. Исходя из формулы расчета точки безубыточности (формула 3) минимально допустимая цена (Pmin) будет определяться следующим образом:
Pmin = c + vq , формула 4
q
или
Pmin = c + v , формула 5
q
где с - удельные постоянные затраты.
q
В разделе "Точка безубыточности" мы отмечали нецелесообразность расчета постоянных затрат на единицу продукции. Однако, формула 5 служит отправной для расчета цены, которую требуется установить, если спрос на продукцию неэластичен, а предприятие в краткосрочном периоде планирует получить прибыль, не снижая объем продаж и устанавливает норму прибыли на изделие. Тогда:
Pпл. = с + v + np , формула 6
q q
где np - норма прибыли на одно изделие, DE
q
В общем виде плановая цена будет определяться по формуле:
Pпл. = c + v + np формула 7
q
Рассчитанная по формуле 7 цена позволяет покрыть издержки предприятия и получить запланированную прибыль.
II Глава
Анализ себестоимости промышленной продукции ОАО "Электромашина".
2.1.Краткая социально-экономическая характеристика ОАО "Электромашина".
ОАО "Улан-Удэнский завод Электромашина" был создан 15 апреля 1903г. и является правоприемником Улан-Удэнского завода "Электромашина".
Завод является специализированным предприятием по выпуску электродвигателей, а также занимается выпуском бытовой техники, такой как электрокипятильники, электрочайники, тэны и другие виды продукции.
За достижение больших успехов, за научно-исследовательские работы завод "Электромашина" награжден орденом "Знак почета".
Основными потребителями являются предприятия лесопромышленного комплекса, горнодобывающей промышленности, машиностроения.
Общее падение производства в промышленности отразилось и на заводских показателях.
Таблица 2.1.
Основные технико-экономические показатели.
|
Показатели |
Единица |
1998 |
1999 |
Темп |
|
изм. |
роста,% |
|||
|
Объем выпущенной продукции |
||||
|
в сопоставимых ценах |
т.руб. |
28764,6 |
22428,5 |
77,9 |
|
Объем реализованной продукции |
||||
|
в сопоставимых ценах |
т.руб. |
26567,8 |
21270,4 |
80,1 |
|
Электрочайники |
т.шт. |
44,2 |
30,0 |
74,6 |
|
Элеуктрокипятильники |
т.шт. |
105,4 |
142,0 |
134,6 |
|
Электродвигатели |
шт. |
1972,0 |
1455,0 |
73,7 |
Данные таблицы 2.1. показывают снижение объемов производства электродвигателей, что указывает на продолжение финансового кризиса промышленности.
Выпуск товаров народного потребления был обусловен наличия сырья. Однако