Облік у закордонних країнах
Після того як визначена вартість (собівартість) конкретної величини запасів, вона повинна бути відбита в балансі. Компанії повинні відбивати її, відповідно до правила нижчої оцінки. Суть його полягає в тому, що в силу дії принципу обачності запаси оцінюються й відбиваються по найменшій з можливих стоимостей: ринковій ціні або собівартості (low of cost market - LCM). Оскільки по різних причинах ринкова ціна запасів може бути нижче їхньої собівартості, то виникає потенційний збиток, що повинен бути відбитий у даному періоді списанням запасів до ринкової ціни.
Різниця між собівартістю запасів і їхньою ринковою ціною списується двома методами: прямим (direct) і непрямим (indirect).
У першому випадку ринкова вартість запасів просто заміщає їхня собівартість і різниця прямо списується на собівартість реалізованої продукції; у другому - створюється контрактивный коригувальний рахунок «Знижки в результаті зниження ринкової вартості запасів» («Allowance to reduce inventory»). Використання прямого методу являє собою нормальну практику, непрямий звичайно використовується при істотній величині збитку. Списання на собівартість різниці між ринковою вартістю й собівартістю є безповоротним ( non-recoverable) і не реверсируется.
4.4.Облік короткострокових інвестицій
Короткострокові інвестиції ( short-term investments; marketable se-curities) – це інвестиції компанії в легкореалізовані ринкові цінні папери з метою приміщення тимчасово вільних коштів на строк менш одного року або операційного циклу (залежно від того, що триваліше). У балансі короткострокові інвестиції відбиваються в складі поточних (оборотних) активів.
У різних країнах до складу короткострокових інвестицій включаються різні види цінних паперів. Міжнародні стандарти їх не специфицируют, даючи загальне визначення легкореализуемости й продажу протягом одного року.
У США прийнята наступна класифікація інвестицій у цінні папери:
інвестиції в акції;
інвестиції в облігації.
У різних країнах прийняті різні види оцінки й правила відбиття у звітності короткострокових інвестицій. Міжнародні стандарти (стандарт № 25) рекомендують оцінювати й відбивати їх у балансі або по ринковій вартості, або за правилом нижчої із двох оцінок.
У другому випадку нижча оцінка вибирається або в цілому по профілі інвестицій, або по основних категоріях, або на індивідуальній основі.
Як і будь-який інший вид активів, при придбанні короткострокові інвестиції записуються за собівартістю. Собівартість включає покупну ціну, брокерську комісію, інші збори. У звітності весь портфель інвестицій у цінні папери, що дають право власності, відбивається відповідно до правила нижчої оцінки.
Різниця між сумарною собівартістю й сумарною ринковою ціною відбивається проводкою:
д-т Нереалізований збиток від оцінки ринкових цінних паперів, що дають право власності
до-т Оцінна знижка на перевищення собівартості над ринковою ціною.
Нереалізований збиток відбивається у звіті про прибутки й збитки в складі статті «Інші витрати й збитки» («Other expenses and losses»). Оцінна знижка з'явиться в балансі як коригувальна стаття (віднімається) до статті короткострокових інвестицій.
Однак прибуток від позареалізаційних операцій не відображається в обліку за той період, коли ринкова вартість більше собівартості інвестицій. Це обумовлено принципом консерватизму.
Компанія може ухвалити рішення щодо перекласифікації ( reclas-sification) інвестицій в акції й перевести їх з категорії короткострокових інвестицій у категорію довгострокових інвестицій і навпаки. У цьому випадку переклад робиться по нижчій із двох стоимостей (собівартості й ринкової ціни) на дату перекладу. Якщо ринкова вартість менше, вона стає новою собівартістю, а різниця враховується як реалізований збиток.
При виникненні потреби в коштах або при необхідності зміни структури портфеля цінних паперів вони можуть бути продані. Продавець платить брокерську комісію, установлені податки й збори. Різниця між сумою, отриманої від продажу, і собівартістю продаваних паперів становить реалізований прибуток або реалізований збиток. У момент продажу не робиться ніяких коректувань оцінної знижки й нереалізованого збитку, тому що вони розраховуються на базі загальної величини портфеля.
При продажі із прибутком робиться наступна проводка (на дату продажу):
д-т Кошти Сума, отримана від реалізації
до-т Акції Собівартість
до-т Реалізований прибуток Різниця
від продажу
ТЕМА 5. ОБЛІК НЕОБОРОТНИХ АКТИВІВ
5.1. Поняття й класифікація необоротних активів.
5.2. Облік матеріальних і нематеріальних активів.
5.3. Облік довгострокових фінансових інвестицій.
5.1. Поняття й класифікація необоротних активів
Необоротні активи ( long-term assets or fixed assets) являють собою засобу, які:
мають термін корисної служби більше одного року;
використовуються в діяльності підприємства;
не підлягають перепродажу покупцям.
Якщо які-небудь цінності призначені для перепродажу покупцям, їх необхідно віднести до матеріально-виробничих запасів, тобто до оборотних коштів.
Необоротні активи можна розділити на види по наступних категоріях:
по ознаці матеріальності на:
матеріальні (основні засоби, земля, природні ресурси);
нематеріальні (права використання майнової й інтелектуальної власності й т.д.);
по ознаці амортизації на:
необоротні активи, які підлягають амортизації (основні засоби, нематеріальні активи, природні ресурси);
необоротні активи, які не амортизуються (земля);
по ознаці відтворення на:
ті, які відтворюються (основні засоби, нематеріальні активи, земля);
ті, які не відтворюються (природні ресурси);
Матеріальні активи (tangible assets) мають фізичну натуральну форму. Сюди, наприклад, відносять землю. Оскільки строк її використання практично необмежений, це єдиний з матеріальних активів, по якому не нараховується амортизація. Будинку, спорудження, устаткування підлягають амортизації - зношування ( depre-ciation), що представляє собою розподіл вартості активів протягом строку їхньої експлуатації.
Природні ресурси (паtиrаl resources) в економічному змісті відрізняються від землі тим, що добуваються й переробляються як вихідну сировину для виробництва товарів. Відмінна риса природних ресурсів складається ще й у тім, що вони піддані не зношування, а виснаженню, що означає їхнє поступове спустошення, убування внаслідок видобутку, вирубки й т.п.
Нематеріальні активи (intangible assets) являють собою засобу тривалого користування, що не мають фізичної натуральної природи, і в більшості випадків служать легалізацією прав власників або підтримкою їхніх переваг, що випливають із права власності. До них ставляться патенти, авторські права, торговельні знаки, монопольні права й привілеї, мистецтво керування, користування на правах оренди, репутація фірми й т.д.
Недоамортизована частина необоротних активів представляє їхню залишкову вартість. Вона визначається як різниця між первісною вартістю й накопиченим зношуванням.
5.2. Облік матеріальних і нематеріальних активів
У первісну вартість основних засобів і нематеріальних активів входять всі необхідні витрати, пов'язані з доставкою, монтажем і запуском в експлуатацію, тобто ціна придбання плюс витрати на перевезення, страхування (якщо здійснюється перевезення), монтаж і інші необхідні витрати.
Якщо основні засоби здобуваються в кредит, сплачені відсотки не включаються в їхню вартість, а є поточними витратами. Виключенням із цього принципу є положення, по якому витрати по відсотках за кредит, отримана під будівництво об'єкта, варто включати у вартість цього об'єкта.
За правилом відповідності нарахування витрати на придбання розподіляються на весь строк експлуатації основних засобів, а не відносять на витрати поточного періоду.
У закордонних країнах для обліку придбання основних засобів застосовується таке поняття як «паушальний платіж (вартість)».
Паушальний платіж (group purchases) - це сума, сплачена не за якийсь окремий об'єкт, а за їхній комплекс, при цьому з документів не випливає ціна кожного об'єкта, що входить у цей придбаний комплекс.
Наприклад, будинок і земельна ділянка, на якому воно коштує, придбані по паушальній вартості за 85 000 дол. Пропорційно розподілити цю суму можна шляхом визначення ціни кожного із цих двох об'єктів, якби вони купуються окремо, а потім розрахувати відповідні відсотки від паушальної вартості. Припустимо, що земля оцінювалася б в 90 000 дол., а будинок - в 10 000 дол., якби їх здобували окремо. Тоді 10% від паушальної ціни, або 8 500 дол., будуть віднесені на вартість будинку, а 90%, або 76 500 дол., будуть доводитися на вартість землі.
Залежно від способу придбання об'єкта оцінка основних засобів і нематеріальних активів може здійснюватися по різній вартості (див. табл. 5.1).
Вартість необоротних активів повинна рівномірно розподілятися протягом передбачуваного строку їхньої експлуатації шляхом списання на витрати звітних періодів. Цей процес називається амортизацією.
Таблиця 5.1
Оцінка основних засобів і нематеріальних активів
| Спосіб придбання активів | Вартість |
| За кошти | Первісна вартість |
| За рахунок кредитів банку | Первісна вартість без включення в неї відсотків за кредит |
| Безкоштовно отримані | Справедлива вартість на дату одержання |
| Виготовлені власними силами | Первісна вартість, що утворить сума прямих і накладних витрат, пов'язаних зі створенням активу |
| Обмін на подібні активи | Залишкова вартість переданого об'єкта. Якщо вона більше його справедливої вартості, то первісною вартістю буде справедлива вартість із включенням різниці у витрати звітного періоду |
| Обмін на неподібні активи | Справедлива вартість переданого об'єкта, скоректована на суму коштів, отриманих (переданих) у процесі обміну |
Фактори, що впливають на вирахування величини амортизації. Визначення суми амортизації за звітний період залежить від:
1) первісної вартості об'єктів; 2) їхньої ліквідаційної вартості; 3) амортизируемой вартості; 4) передбачуваного терміну корисної служби.
Первісна вартість (acquisition cost) – нетто-ціна придбання плюс всі необхідні витрати по доставці, установці й підготовці об'єкта до роботи.
Ліквідаційна вартість (residual value) – вартість скрапу, лома й інших відходів, що виникли при ліквідації й після їхнього передбачуваного продажу.
Амортизируемая вартість (depreciable cost) – різниця між первісною й ліквідаційною вартістю.
Передбачуваний термін корисної служби (estimated useful life) -може вимірятися в літах, протягом яких буде використовуватися об'єкт, у кількості одиниць зробленої продукції, у пробігу, якщо мова йде про автомобілі й т.д. При визначенні цього показника бухгалтер повинен ураховувати наступну інформацію: 1) накопичений досвід роботи з подібними активами; 2) сучасний стан об'єкта; 3) питання ремонту й догляду за встаткуванням; 4) сучасні тенденції в області технологій і виробництв; 5) місцеві погодні умови.
Существуют різні методи списання вартості основних засобів і нематеріальних активів шляхом амортизації.
Метод рівномірного (прямолінійного) списання ( straight-line me-thod). Відповідно до цього методу амортизируемая вартість об'єкта рівномірно списується (розподіляється) протягом строку його служби. Сума амортизаційних відрахувань для кожного періоду розраховується шляхом розподілу амортизируемой вартості на строк експлуатації об'єкта. Норма амортизації є постійною.
Метод нарахування зношування пропорційно обсягу виконаних робіт (виробничий – production method) заснований на тім, що -амортизація (зношування) є тільки результатом експлуатації й строк корисного використання не має ніякого значення в процесі її нарахування. Амортизаційні відрахування (АТ) будуть визначені в такий спосіб:

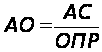 , (5.1)
де АС – амортизируемая вартість;
ОПР - обсяг передбачуваної роботи.
Прискорені методи (accelerated methods) полягають у тім, що суми на початку експлуатації основних засобів, нараховані амортизації, значно перевищують амортизаційні суми, нараховані наприкінці терміну служби об'єкта. Використовуючи ці методи, виходять із того, що багато видів основних засобів виробничого призначення діють більш ефективно, поки вони ще нові (тобто в перші роки їхньої експлуатації) і мають високі продуктивні здатності. Це відповідає правилу відповідності, по якому відбувається списання більшої частини зношування на початку експлуатації основних засобів, якщо їхня корисність і продуктивна здатність значно більше в перші роки, чим у наступні. Прискорені методи пояснюються, зокрема, тим, що у зв'язку з удосконалюванням технологій багато видів устаткування швидко втрачають свою вартість (застарівають морально).
Метод списання вартості по сумі чисел – кумулятивний метод ( the-years-digits method) – визначається сумою років терміну служби якогось об'єкта, що є знаменником у розрахунковому коефіцієнті. У чисельнику цього коефіцієнта перебуває кількість років, що залишається до кінця терміну служби об'єкта (у зворотному порядку). Наприклад, передбачуваний термін корисної служби вантажівки - 5 років. Сума чисел - років експлуатації - складе 15 (кумулятивне число):
1+2+3+4+5=15.
Потім шляхом множення кожного дробу на амортизируемую вартість визначають щорічну суму амортизації.
Кумулятивне число (Ч) може бути швидко розраховане по наступній формулі:
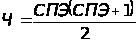 , (5.2)
де СПЭ – передбачуваний строк корисної експлуатації об'єкта.
Метод зменшуваного залишку ( declining-balance method) заснований на тім же принципі, що й метод суми чисел. Хоча при цьому методі може застосовуватися будь-яка тверда ставка, але найчастіше береться подвоєна норма амортизації в порівнянні з нормальної, котра використовується при прямолінійному методі. Цей процес звичайно називається методом зменшуваного залишку при подвоєній нормі амортизації ( double-declining-balance method). Однак у країнах Європи існують інші коефіцієнти залежно від терміну служби об'єкта (до чотирьох років - 1,5; до шести років - 2,0; понад шість років - 2,5). Передбачувана ліквідаційна вартість не приймається в розрахунок при підрахунку амортизації, за винятком останнього року, коли сума амортизації обмежена величиною, необхідної для зменшення залишкової вартості предмета до ліквідаційної.
Існує кілька способів вибуття необоротних активів: обмін активу на подібна або неподібний, реалізація активу за де-ніжні засоби, безоплатна передача активу, ліквідація активу.
Фінансовий результат від списання основних засобів рассчиты-вается як різниця між балансовою вартістю об'єкта й ожи-даемой чистою сумою надходжень від його продажу або ліквідації. Прибуток або збиток від вибуття основних засобів відбивають у звіті про прибутки й збитки в статті «Інші доходи або витрати від звичайної діяльності».
МСБО № 16 дозволяє здійснювати переоцінку основних засобів і нематеріальних активів виходячи з їхньої справедливої вартості на дату переоцінки. Справедливою вартістю є їхня ринкова вартість, певна експертною оцінкою.
Варто пам'ятати, що, коли переоцінюється певний об'єкт необоротних активів, необхідно переоцінити весь клас активів, до якого належить цей об'єкт.
Сума дооцінки залишкової вартості об'єкта (перша переоцінка) включається до складу додаткового капіталу компанії.
Сума уцінки залишкової вартості об'єктів (перша переоцінка) включається до складу витрат компанії. Наступна уцінка дооцененного об'єкта ставиться спершу на зменшення додаткового капіталу (на суму раніше зробленої дооцінки), а потім, що залишилася сума, - на витрати періоду.
5.3. Облік довгострокових фінансових інвестицій
Довгострокові інвестиції ( long-terms investments) являють собою розміщення засобів на строк більше одного року або з метою одержання додаткового прибутку, або з метою придбання впливу на компанію.
Довгострокові інвестиції відбиваються в балансі окремим рядком або включаються до складу необоротних активів. До них ставляться:
інвестиції в ринкові цінні папери (акції);
інвестиції в боргові зобов'язання (облігації);
інвестиції в матеріальні необоротні активи;
інвестиції в дочірні компанії, філії, спільні підприємства, якщо дані про їхню діяльність не входять у консолідовану звітність;
інвестиції, відвернені в спеціальні фонди (фонд для погашення облігацій, фонд для викупу акцій, пенсійний фонд).
Методи оцінки довгострокових інвестицій варіюються й неоднакові в різних країнах. Міжнародні стандарти пропонують оцінювати їх за собівартістю, переоціненій вартості або правилу нижчої оцінки на базі портфеля інвестицій для акцій. Відповідно до європейських директив можлива оцінка за собівартістю або по переоціненій вартості з нарахуванням зношування. Американські облікові принципи пропонують оцінку за собівартістю, по методу участі в капіталі або по методу консолідації для різних видів інвестицій.
Розглянемо методи оцінки довгострокових інвестицій в акції й облігації.
Метод оцінки за собівартістю використовується, якщо компанія володіє менш 20% акцій инвестируемой компанії, тобто не робить істотного впливу й не має контролю над її діяльністю. При відбитті в балансі таких інвестицій обов'язковим до виконання є правило нижчої оцінки.
Метод оцінки по частці участі в капіталі використовується, коли компанія-інвестор впливає, але не здійснює контролю над діяльністю инвестируемой компанії, володіючи від 20% до 50% її власності. Спочатку інвестиції включаються в баланс за собівартістю, а згодом збільшуються (зменшуються) на частку інвестора в чистому прибутку (збитках) инвестируемой компанії й зменшуються на частку дивідендів.
Метод консолідації, при якому компанія-інвестор здійснює контроль над діяльністю инвестируемой компанії, володіючи більше 50% її власності, припускає складання консолідованої звітності. При цьому підсумуються активи, зобов'язання, доходи й витрати й віднімаються дублюючі статті (інвестиції, взаєморозрахунки).
Облігації можуть бути придбані по номінальній вартості, вище номінальної вартості (із премією) або нижче (з дисконтом). При цьому ринкова ціна являє собою наведену вартість (present value, PV) облігації, розраховану на базі ринкової ставки відсотка й числа виплат відсотків. Дисконт (премія) на інвестиції в облігації розподіляється й списується в період дії облігації.
Існує два методи амортизації дисконту (премії):
Метод прямолінійного списання полягає в тому, що дисконт (премія) списується рівними частками протягом терміну дії облігації.
Метод ринкових відсотків полягає в тому, що постійна ринкова ставка відсотка (ринкова ставка на момент випуску облігацій) застосовується до поточної вартості облігації на початок періоду виплати відсотків (множиться). Частка амортизації дисконту (премії) розраховується як різниця між отриманою величиною й реальною сумою відсотків, виплачуваних власникові облігації.
Загальна схема відбиття в обліку операцій по придбанню облігацій і списанню дисконту (премії) має такий вигляд.
Придбання облігацій:
д-т Інвестиції в облігації Собівартість
д-т Дохід у вигляді відсотків Сума накопичених відсотків
до-т Кошти Сума сплачених засобів
Одержання відсотків і списання
а) премії:
д-т Кошти Сума отриманих відсотків
до-т Інвестиції в облігації Частка списується премии
до-т Дохід у вигляді відсотків Різниця між отриманими відсотками й списується долей, що, премії
б) дисконту:
д-т Кошти Сума отриманих відсотків
д-т Інвестиції в облігації Частка дисконту, що списується
до-т Дохід у вигляді відсотків Сума отриманих відсотків і списується доли, що, дисконту
Погашення облігацій:
д-т Кошти Номінальна вартість
до-т Інвестиції в облігації облігації
ТЕМА 6. ОБЛІК ЗОБОВ'ЯЗАНЬ
Оцінка й облік поточних зобов'язань.
Облік заборгованості по заробітній платі й обов'язкових утриманнях.
Довгострокові зобов'язання.
Облік векселів.
Облік умовних зобов'язань.
Облік лізингових зобов'язань.
Облік пенсійних зобов'язань.
Оцінка й облік поточних зобов'язань
Визначення поточних зобов'язань представлене в МСБО № 13 «Надання у звітності поточних активів і поточних зобов'язань» (“Presentation of Current Assets and Current Liabilities”), що визначає поточні зобов'язання як «зобов'язання, що підлягають оплаті на вимогу кредитора, або ліквідація (погашення) яким очікується протягом одного року з дати складання балансу». У їхній склад включені:
кредити банків і інші позики;
частина довгострокової заборгованості, що підлягає погашенню протягом року з дати складання балансу (якщо не існує наміру рефінансувати борг на довгостроковій основі);
торговельна кредиторська заборгованість і інші нараховані зобов'язання (витрати);
нараховані податки;
дивіденди до виплати;
доходи майбутніх періодів і аванси отримані;
нараховані непередбачені (потенційні) зобов'язання.
Як правило, зобов'язання пов'язані з оплатою двох сум:
основний (або первісної) суми боргу;
відсотків, нарахованих на основну суму.
Оцінюються зобов'язання відповідно до принципу собівартості. Тому в більшості випадків зобов'язання оцінюються й відбиваються в обліку й звітності по їх основний (первісної) сумі.
Поточні зобов'язання повинні бути погашені за рахунок активів, що підтверджується рівністю:
Робочий капітал = Поточні активи - Поточні зобов'язання.
Взаємозв'язок
між величинами
Поточних активів
(ТА) і Поточних
зобов'язань
(ТЕ) оцінюють
також за допомогою
поточного
коефіцієнта
(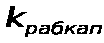 ):
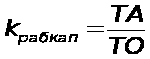 . (6.1)
Цей коефіцієнт часто допомагає кредиторам оцінити здатність підприємства оплачувати поточні зобов'язання. У випадку, коли ТА > ТЕ, підприємство є платоспроможним, у противному випадку - неплатоспроможним.
Облік заборгованості по заробітній платі й обов'язкових утриманнях
Значну частину витрат більшості фірм становить заробітна плата. У деяких галузях, таких, як банківська справа й авіаперевезення, вартість робочої сили досягає більше половини витрат.
Значення обліку заробітної плати полягає в тому, що роботодавець зобов'язаний вести звітність, що підтверджує зобов'язання по нарахуванню заробітної плати й утримань із її.
Система обліку заробітної плати має потребу в строгому контролі й ефективній обробці даних, а також у регулярному інформуванні відповідних фінансових органів.
Існують три види зобов'язань, пов'язаних з обліком заробітної плати:
заборгованість по виплаті заробітної плати;
заборгованість по податках, що стягується із заробітної плати;
заборгованість по прочим утриманнях із заробітної плати.
Важливо розрізняти постійних (штатних) співробітників і працівників, що виконують роботу за договором-підряду, - сумісників. Правила обліку заробітної плати ставляться до працівників фірми. Сумісники не є працівниками даної фірми й тому система обліку заробітної плати на них не поширюється. Вони пропонують послуги фірмі за винагороду, але не перебувають під її прямим спостереженням або контролем.
Зобов'язання по заробітній платі (liabilities for employee compensation). Підприємець є відповідальним за виплату заробітної плати робітникам та службовцям. Заробітна плата робітників розраховується виходячи з погодинної ставки або відрядного вироблення. Для службовців установлюються місячні або річні оклади. Як правило, до цієї категорії відносять управлінський апарат.
Крім визначення мінімального рівня заробітної плати федеральний Закон про справедливі умови праці (іноді його називають Законом про заробітну плату й робочий час) упорядковує виплати за понаднормові роботи. Власник промислового, торговельного або транспортного підприємства, діяльність якого виходить за межі одного штату, відповідно до федерального законодавства оплачує, щогодини понаднормових робіт. При цьому відпрацьовані годинники понад 40 у тиждень і 8 у день уважаються понаднормовими. Понаднормові роботи повинні оплачуватися, принаймні, у півтора разу регулярної ставки.
Роботи у вихідні й святкові дні можуть бути також оплачені як понаднормові у відповідності зі спеціальними угодами по оплаті праці. У виплатах за понаднормовий час, відпрацьований за колективним договором (за згодою із профспілками) або по інших контрактах про роботу з наймання, установлений мінімум може бути перевищений.
Розглядаючи облік нарахувань і втримань, необхідно розрізняти: 1) відрахування й податки, які повинен сплачувати працівник; 2) обов'язкові нарахування, пов'язані з фондом заробітної плати, які підлягають сплаті роботодавцем.
Зобов'язання по втриманнях і відрахуванням із заробітної плати робітників та службовців (liabilities for employee payroll withholdings) – це податки до фонду соціального страхування, федеральний прибутковий податок і прибутковий податок, установлений урядом штату (для США). Певні втримання роблять також в інтересах самих робітників та службовців і нерідко на їхнє прохання. До цієї групи належать утримання в пенсійний фонд, страхові внески органам охорони здоров'я, внески осіб, що уклали договір страхування життя, профспілкові внески й благодійні податки. Поза залежністю від того, з якою метою виробляються втримання із заробітної плати робітників та службовців, власник підприємства зобов'язаний перелічити ці суми на користь відповідних державних органів, фондів або організацій.
Розміри внесків у фонди соціального страхування визначаються законодавством відповідної країни.
Наприклад, у США заробітна плата робітників та службовців обкладається податком лише до певного рівня. На даний момент межа для оподатковування заробітної плати становить 87 000 дол. по ставці 7,65%. Заробіток понад цей рівень податком не обкладається.
Федеральний прибутковий податок (federal inсоте tах). На федеральний прибутковий податок доводиться більша частина втримань із заробітної плати робітників та службовців. Федеральний прибутковий податок стягується пропорційно сумі заробітної плати. Утриманий із заробітку податок перераховується підприємцем у Податкове керування. Сума податку залежить від заробітку й наявності в працівника пільг по сплаті того або іншого податку. Відповідно до діючого законодавства не оподатковуваний прибутковим податком мінімум становить 2 900 дол. США в рік, ставка податку коливається від 15% до 39,1% річного доходу. Кожний працівник має право на звільнення від сплати якого-небудь одного внеску (наприклад, податок на нерухомість, податку на автотранспорт, внесків на благодійні цілі й т.п.) від свого ім'я й від кожної особи, що перебуває на його втриманні. Податкове керування надає кожному підприємцеві спеціальні таблиці розрахунку сум утримань.
Прибутковий податок штату (state income tax). У більшості штатів стягується свій прибутковий податок, і порядок його втримання, як правило, той же, що й для федерального прибуткового податку.
У європейських країнах прибутковий податок стягується протягом року по прогресивній шкалі, але остаточний розрахунок виробляється наприкінці року. Ставки податку коливаються від 10,5% до 70%.
У Японії прибутковий податок з фізичних осіб становить від 10 до 50%. Понад цього кожний, незалежно від величини доходу, сплачує податок на жителя в розмірі 3 200 йен у рік. Але існує досить значний неоподатковуваний мінімум і надаються пільги. Так, наприклад, від сплати податку звільняються засоби, витрачені на лікування, додаткові податкові пільги мають багатодітні родини.
Зобов'язання підприємців по втриманню податків із заробітної плати. У США існують три основних податки на заробітну плату, які підприємець повинен сплатити. Це податок на соціальне страхування, федеральний податок на страхування по безробіттю й податок на страхування по безробіттю, установлений урядом штату. Ці податки відносять до загальфірмового (оперативним) витратам.
Податок на соціальне страхування підприємець сплачує в розмірі 7,65% з 87 000 дол. (дорівнює сумі відповідного податку, утримуваного із заробітної плати його працівників).
Федеральний податок на страхування по безробіттю. Відповідно до діючого законодавства ставка становить 3,54%. Як правило, із загальної суми відрахувань тільки 2,7% доводиться на частку штату.
Розрахунок відпускних. Припустимо, що працівник може одержати двотижневу оплачувану відпустку за кожні 50 тижнів роботи. Таким чином, він або вона одержує 52-тижневу платню за 50 тижнів роботи. Теоретично вартість двох тижнів відпустки повинна бути розподілена у вигляді витрат на весь рік. Таким чином, оплата відпустки становить 4% ( 2-тижнева відпустка розділити на 50 тижнів) заробітної плати працівника. Кожний відпрацьований тиждень співробітник заробляє невелику частку (4%) своєї відпускної платні.
Припустимо, що компанія, що керується вищевикладеними засадами, виплачує щотижня у вигляді заробітної плати 20 000 дол. Тому що не всі працівники в компаніях одержують плату за відпустку через плинність робочої сили й у зв'язку із правилами, що регулюють умови наймання, припустимо, що тільки 75% працівників одержать оплачувану відпустку. Підрахунок витрат по оплаті відпусток здійснюється в такий спосіб:
20 000 х 4% х 75% - 600 дол.
Запис для обліку витрат по створенню резерву на оплату відпусток за тиждень буде наступною:
д-т Витрати по оплаті відпусток 600
до-т Резерв по оплаті майбутніх відпусток 600
Коли службовець одержує плату за відпустку, дебетують рахунок «Резерв по оплаті майбутніх відпусток» і кредитують рахунок «Кошти» або рахунок «Заборгованість по заробітній платі»:
д-т Резерв по оплаті майбутніх відпусток 600
до-т Кошти
(Заборгованість по заробітній платі) 600
Довгострокові зобов'язанняМіжнародного стандарту, спеціально присвяченого питанням обліку й відбиття у звітності довгострокових зобов'язань, не існує. Опосередковано основні положення, що стосуються таких зобов'язань, випливають із МСБО № 13 «Подання у звітності поточних активів і поточних зобов'язань», № 17 «Облік лізингу», № 19 «Витрати на пенсійне забезпечення», №№ 32, 39 «Фінансові інструменти».
До довгострокового ставиться заборгованість (creditors due after one year), що повинна бути погашена протягом більш ніж одного року з дати складання балансу. У звітності вона повинна бути представлена в тих же розділах, що й короткострокова.
У Великобританії, як правило, це такі види заборгованості: забезпечені позики, кредити від банків і овердрафти, аванси отримані, торговельні кредитори, перекладні векселі до оплати, заборгованість перед іншими компаніями групи, заборгованість перед компаніями, у яких є частка участі, інші кредити, у тому числі заборгованість по податках і соціальному страхуванні, доходи майбутніх періодів і ін.
У США основними типами довгострокових зобов'язань є:
облігації до виплати (bonds payable);
векселя до оплати (notes payable);
заставні до оплати (mortgages payable);
лізингові зобов'язання (lease liabilities);
пенсійні зобов'язання (pension liabilities).
Загальним правилом оцінки довгострокових зобов'язань у балансі компанії є їхня оцінка по наведеній вартості (present value), що розраховується за допомогою спеціальних таблиць. У більшості випадків отримана величина дорівнює ринкової вартості зобов'язань, однак існують і іншого правила розрахунку.
Облік векселівВекселя до оплати - це формальні документи, тобто зобов'язання оплатити певну суму на певний термін. Вони бувають процентними й безпроцентними. Довгострокові векселі до оплати