Облік виробничих запасів
У лімітно-забірних картках зазначається місячний ліміт відпуску даному цеху матеріалів певного номенклатурного номера.
Ліміт визначається виходячи з виробничої програми цеху та діючих норм витрат матеріалів з урахуванням існуючих у цехах залишків невикористаних матеріалів на початок місяця. Ліміт може встановлюватися на кожне замовлення окремо.
Лімітно-забірні картки виписують у двох примірниках: один до початку місяця передається цеху-споживачу, другий – складу. Бажано друкувати їх на папері різного кольору, щоб чіткіше відрізняти примірник цеху від примірника складу.
Завідуючий складом робить відмітку про кількість відпущеного матеріалу в обох примірниках лімітно-забірної картки і визначає залишок невикористаного ліміту. Факт відпуску підтверджується двома підписами: завідуючого складом і одержувача матеріалів.
По закінченню місяця або використання ліміту лімітно-забірні картки здають до бухгалтерії.
Відпуск матеріалів на сторону виконується на підставі договорів, нарядів та інших документів і письмового розпорядження керівника підприємства.
Внутрішнє переміщення матеріалів зі складу на склад оформлюється також накладною вимогою, як і здачу відходів виробництва на склад і повернення не використаних у виробництві матеріалів.
У відділі постачання підприємства-покупця проводять оперативний облік виконання договорів постачальниками і покупцями матеріалів. У цьому разі відкривають спеціальний журнал обліку надходження вантажів, в якому відділ постачання зобов’язаний: зареєструвати всі документи вантажів, що надходять; перевірити відповідність даних документів постачальника договору; передати уповноваженій особі розпорядження на одержання і доставку вантажу; передати первинні документи до бухгалтерії або фінансового відділу.
Таким чином, постачання кожного підприємства матеріальними ресурсами являє собою єдність двох процесів:
а) транспортування і доставку на підприємство замовлених і закуплених матеріальних ресурсів на підставі відповідної первинної документації;
б) оформлення заборгованості й оплати постачальникам одержаних від них матеріальних цінностей.
Підприємство-покупець зобов’язане проконтролювати доставку вантажу, організувати його приймання і вивантаження, відповідне зберігання на складі або в інших місцях. Відповідальність за доставку вантажу та його зберігання в дорозі несе організація, що перевозить вантаж на підставі належно оформлених транспортних документів.
Покупець приймає вантаж за кількістю і якістю на своєму складі. Можливе також одержання вантажу само вивозом, коли представник покупця одержує вантаж на складі постачальника за довіреністю, вивозить його своїм транспортом. Відповідальність покупця за одержані матеріальні цінності виникає з моменту підписання його представником товарних документів на одержання вантажу.
Придбання матеріальних цінностей в натурі завершується після їх надходження і оприбуткування на склад покупця.
2.2 Облік надходження та наявності виробничих запасів, їх оцінка
Синтетичний облік наявності і руху виробничих запасів ведеться на рахунку 20 «Виробничі запаси» за субрахунками:
201 «Сировина й матеріали»;
202 «Купівельні напівфабрикати та комплектуючі вироби»;
203 «Паливо»;
204 «Тара й тарні матеріали»;
205 «Будівельні матеріали»;
206 «Матеріали, передані в переробку»;
207 «Запасні частини»;
208 «Матеріали сільськогосподарського призначення»,
209 «Інші матеріали».
По дебету рахунка 20 «Виробничі запаси» та його субрахунків відображають надходження відповідних запасів на підприємство та збільшення їх вартості в результаті дооцінки, по кредиту — витрати на виробництво, відпуск в переробку, на сторону, а також зменшення вартості запасів внаслідок уцінки.
Переважну більшість виробничих запасів підприємства придбають у постачальників на підставі укладених договорів (контрактів, угод). На відвантажені (відпущені) матеріальні цінності постачальник виписує рахунок-фактуру та інші розрахунково-платіжні документи (у яких вказуються назва, номенклатурний номер, одиниця виміру, кількість, сорт, ціна кожного виду матеріальних цінностей, що відпускаються, ставка і сума ПДВ, загальна сума, що підлягає до сплати), а також податкову накладну (додаток Л). Податкова накладна надає право покупцеві, зареєстрованому як платник ПДВ, на включення до податкового кредиту суми ПДВ, сплачену постачальнику при придбанні матеріальних цінностей (робіт, послуг).
На субрахунку 201 «Сировина й матеріали» ведеться облік наявності і руху сировини та основних матеріалів, які входять до складу продукції, що виготовляється, або є необхідними компонентами при її виготовленні, а також допоміжні матеріали, які використовуються при виготовленні продукції або для господарських потреб (забудовники облік будівельних матеріалів ведуть на субрахунку 205 “Будівельні матеріали”).
На субрахунку 202 «Купівельні напівфабрикати та комплектуючі вироби» ведуть облік наявності і руху купованих напівфабрикатів і комплектуючих виробів, придбаних підприємствами для виробництва продукції; конструкцій і деталей (металевих, дерев'яних, залізобетонних тощо), що використовуються підрядними будівельними організаціями під час виконання будівельно-монтажних та ремонтних робіт; спеціальне обладнання, інструменти, пристрої тощо, які використовують науково-дослідні та конструкторські організації та ін.
Вироби, придбані для додаткового комплектування готової продукції, не включаються до її собівартості і обліковуються на рахунку 28 «Товари». Обладнання і пристрої загального призначення обліковуються на рахунках 10 «Основні засоби», «Інші необоротні матеріальні активи» або 22 «Малоцінні і швидкозношувані предмети».
Субрахунок 203 «Паливо» призначений для обліку твердого і рідкого палива (нафтопродукти), що використовується для технологічних потреб виробництва, роботи автотранспорту, опалення приміщень тощо, а також оплачених талонів на нафтопродукти і газ.
На субрахунку 204 «Тара й тарні матеріали» ведуть облік усіх видів тари, а також тарних матеріалів, які використовуються для виготовлення тари та її ремонту (за винятком матеріалів, які використовуються для обладнання вагонів, суден, барж з метою забезпечення збереження вантажу при перевезенні, облік яких ведеться на субрахунку 201 «Сировина й матеріали».
На субрахунку 205 «Будівельні матеріали» підприємства-забудовники ведуть облік будівельних матеріалів, конструкцій і деталей, а також обладнання, що потребує монтажу.
Витрати на придбання обладнання, що не потребує монтажу, транспортних засобів, вільно розміщених верстатів, будівельних машин і механізмів, сільськогосподарських машин та інвентарю, виробничого інвентарю та інструментів відображаються на рахунку 15 «Капітальні інвестиції».
Устаткування і будівельні матеріали, передані підрядній організації для виконання робіт, після підтвердження їх використання списуються з кредиту цього субрахунку на дебет рахунка 15 «Капітальні інвестиції».
На субрахунку 206 «Матеріали, передані в переробку» підприємства ведуть облік матеріалів, які передані підприємствам-переробникам для виготовлення продукції і включаються до її собівартості.
На субрахунку 207 «Запасні частини» ведуть облік придбаних і виготовлених запасних частин, вузлів і деталей, призначених для проведення ремонту, заміни зношених частин обладнання і транспортних засобів, а також автомобільних шин, обмінного фонду двигунів, вузлів і агрегатів, що створюються в ремонтних підприємствах та підрозділах.
Автомобільні шини, що є на колесах та в запасі при автомобілі, які враховані в ціні автомобіля і включені в його інвентарну вартість, обліковуються в складі основних засобів. Аналітичний облік обмінного фонду машин, вузлів та агрегатів ведеться за групами: придатні для експлуатації (нові та відновлені); що підлягають відновленню (на складі); що знаходяться в ремонті.
На субрахунку 208 «Матеріали сільськогосподарського призначення» ведуть облік мінеральних добрив; отруто-хімікатів для боротьби зі шкідниками сільськогосподарських рослин, біопрепаратів та медикаментів для тварин; кормів тварин (власного виробництва і купованих); насіння і саджанців для посіву і висаджування.
На субрахунку 209 «Інші матеріали» ведуть облік відходів виробництва, не поправного браку, зношених шин, металобрухту та інших матеріальних цінностей, оприбуткованих за ціною можливого використання або реалізації.
Приймання матеріалів, що надійшли на склад підприємства, здійснюється на підставі накладної на відпуск товарно-матеріальних цінностей або оформляється прибутковим ордером, якщо під час приймання виявлені розходження між фактичною кількістю матеріальних цінностей, що надійшли, і кількістю, вказаною у накладній. При цьому недостача матеріальних цінностей, виявлена при прийманні їх від залізниці (порту), оформляється комерційним актом, а при прийманні їх на складі - приймальним актом. Ці акти є підставою для пред'явлення претензії винуватцю недостачі (або псування) матеріальних цінностей (транспортній організації) постачальнику - у разі недовантаження або неправильної упаковки, псування при перевезені продукції (затарення).
Матеріали, доставлені автотранспортом, прибуткуються на підставі товарно-транспортних накладних. Приймання матеріалів від своїх цехів та інших підрозділів (невикористані матеріали, відходи виробництва (обрубки, обрізки, стружка тощо), не поправний брак, матеріальні цінності від списання основних засобів або малоцінних і швидкозношуваних предметів, зношені шини та утильна гума тощо) здійснюється за накладною, яка виписується цехом-здавальником або іншим підрозділом.
Синтетичний облік придбаних запасів на рахунку 20 «Виробничі запаси» та його субрахунках підприємства обліковують за фактичною собівартістю їх придбання (заготівлі), яка включає: покупну вартість і транспортно-заготівельні витрати (витрати по транспортуванню, навантаженню, розвантаженню, доставці до складів підприємства, включаючи націнки постачальницьких і посередницьких організацій, вартість послуг товарних бірж і брокерських контор, мито і митні збори тощо). Ця собівартість виявляється, як правило, тільки наприкінці місяця - після відображення всіх заготівельних операцій і розподілу їх між окремими видами запасів. Документи ж на оприбуткування і списання витрачених матеріалів, що надходять до бухгалтерії, вимагають їх систематичного опрацювання і відображення в облікових регістрах, що неможливо робити без попередньої оцінки матеріалів. Тому аналітичний облік запасів протягом місяця ведуть за прийнятими обліковими цінами: покупними (з відокремленим обліком транспортно-заготівельних витрат) або за розрахунково-плановою собівартістю (з відокремленим обліком відхилення від фактичної собівартості).
Наприкінці місяця вартість використаних у виробництві запасів і списаних за обліковими цінами, а також вартість залишку запасів на складах коригують до фактичної собівартості (шляхом списання транспортно-заготівельних витрат або відхилення планової собівартості запасів від фактичної).
Виходячи з вимог Закону України «Про податок на додану вартість» та інструкції з бухгалтерського обліку податку на додану вартість при оприбуткуванні товарно-матеріальних цінностей, одержаних від постачальників, до оплати їх вартості, а також у разі їх одержання за бартерним контрактом, у бухгалтерському обліку роблять відповідні записи:
1) на покупну вартість запасів (без ПДВ):
Д-т рах. 20 «Виробничі запаси» (відповідний субрахунок), 22 «Малоцінні і швидкозношувані предмети» та ін.
К-т рах. 63 «Розрахунки з постачальниками і підрядчиками»;
2) на суму податкового кредиту по ПДВ, на яку підприємство набуло право зменшити податкове зобов'язання:
Д-т рах. 641 «Розрахунки за податками»
К-т рах. 63 «Розрахунки з постачальниками і підрядчиками»;
3) на суму, перераховану постачальникам в оплату вартості за придбані запаси (включаючи ПДВ):
Д-т рах. 63 «Розрахунки з постачальниками і підрядчиками)
К-т рах. 31 «Рахунки в банках».
Якщо договором передбачена попередня оплата постачальникам виробничих запасів, що підлягають поставці, то в бухгалтерському обліку підприємства роблять записи:
на суму, перераховану постачальнику в оплату відпускної вартості виробничих запасів, що підлягають поставці (без ПДВ):
Д-т рах. 63 «Розрахунки з постачальниками і підрядчиками): К-т рах. 31 «Рахунки в банках»;
на суму сплаченого ПДВ:
Д-т рах. 641 «Розрахунки за податками»
К-т рах. 31 «Рахунки в банках»;
одночасно на суму податкового кредиту по ПДВ:
Д-т рах. 63 “Розрахунки з постачальниками і підрядчиками”
К-т рах. 644 «Податковий кредит»на оприбуткування одержаних від постачальників попередньо оплачених запасів за покупною вартістю:
Д-т рах. 20 «Виробничі запаси» (відповідний субрахунок) 22 «Малоцінні швидкозношувані предмети» та ін.
К-т рах. 63 «Розрахунки з постачальниками і підрядчиками» одночасно — на суму податкового кредиту по ПДВ:
Д-т рах. 644 «Податковий кредит»
К-т рах. 63 «Розрахунки з постачальниками і підрядчиками»
Запаси, які надійшли на підприємство без товаросупровідних документів постачальника (невідфактуровані поставки), приймаються на облік за приймальними актами і оформляються записом по дебету рахунка 20 «Виробничі запаси» (відповідні субрахунки) в кореспонденції і кредитом рахунка 63 «Розрахунки з постачальниками і підрядчиками». Після одержання від постачальника рахунків-фактур та інших товаросупровідних документів раніше зроблений запис (у цій же кореспонденції рахунків) сторнується і робиться звичайний запис на суму, яка значиться в одержаних документах.
Якщо при прийманні вантажу виявлена недостача матеріальних цінностей, то на дебет рахунка 20 «Виробничі запаси» прибуткують тільки фактично одержані цінності; на вартість недостачі матеріалів, що виникла при перевезенні, на підставі належно оформлених актів пред'являть претензію (передають до судового органу) винуватцю (транспортній організації тощо) і в бухгалтерському обліку відображають по дебету рахунка 374 «Розрахунки за претензіями» в кореспонденції з кредитом рахунка 63 «Розрахунки з постачальниками і підрядниками».
Транспортно-заготівельні витрати, пов'язані з придбанням (заготівлею) виробничих запасів (оплата залізничного тарифу, водного фрахту, навантажувально-розвантажувальних робіт тощо), обліковуються на аналітичному рахунку «Транспортно-заготівельні витрати», який відкривається в складі рахунка 20 «Виробничі запаси». На суму транспортних та інших витрат, які підлягають оплаті постачальникам та іншим стороннім організаціям, у бухгалтерському обліку підприємства роблять запис по дебету рахунка 20 «Виробничі запаси», аналітичний рахунок «Транспортно-заготівельні витрати», і кредиту відповідних рахунків (63, 685 тощо).
Таким чином на дебеті синтетичного рахунка 20 «Виробничі запаси» (відповідний субрахунок) відображається покупна вартість запасів і транспортно-заготівельні витрати, що в сукупності становлять їх фактичну собівартість.
Облік розрахунків з постачальниками і підрядчиками (транспортними та іншими сторонніми організаціями) за надані послуги по перевезенню вантажу здійснюється в журналі-ордері № 6, а при спрощеній формі обліку - у відомості ф. № В-7 «Відомість обліку розрахунків з постачальниками» яка за своїм змістом аналогічна журналу-ордеру № 6).
Оприбуткування виробничих запасів, одержаних з інших джерел, відображається записом по дебету рахунка 20 «Виробничі запаси» (відповідний субрахунок) у кореспонденції з кредитом рахунків:
40 «Статутний капітал» (на вартість запасів, внесених засновниками (учасниками) до статутного капіталу підприємства);
719 «Інші доходи від операційної діяльності» на вартість безоплатно одержаних запасів від інших юридичних осіб, а також оприбуткованих раніше, не взятих на облік цінностей);
742 «Доход від реалізації необоротних активів» (на вартість придбаних запасів у результаті обміну на необоротні активи).
Наприклад, придбання запасів на ВП «Старинська птахофабрика Нова» планується відділом постачання. Цей відділ веде спеціальну відомість, в якій записуються дані про виконання договорів постачання, а також дані про асортимент запасів, їх кількість, ціну.
Придбання запасів на ВП «Старинська птахофабрика Нова» у постачальників здійснюється виключно на договірних засадах, шляхом укладення договорів.
ВП «Старинська птахофабрика Нова» має широке коло постачальників, які забезпечують підприємство базою для виробництва продукції. При виборі постачальників підприємство враховує : ціну запасів, якість запасів, надійність постачальника, можливість отримання знижок та можливість відстрочення оплати за них.
Для обліку та контролю за надходженням та оприбуткуванням виробничих запасів, що надійшли на ВП «Старинська птахофабрика Нова» використовується журнал обліку вантажів, що надійшли. Записи в журналі здійснюються відділом постачання в міру надходження виробничих запасів на склад підприємства на основі товарно-транспортних накладних, прибуткових ордерів, актів приймання матеріалів.
Розглянемо приклад. ВП «Старинська птахофабрика Нова» придбало у ТОВ «Агро-Союз-Київ» щиток приладів у зборі в кількості 1 шт. на суму 240,00 грн, в тому числі ПДВ – 40,00. За перевезення транспортній організації сплачено 100 грн ( в тому числі ПДВ – 20,00), витрати на навантаження – розвантаження та складування запасів склали 60 грн. Записи зроблені бухгалтером підприємства по цій операції наведено у таблиці 2.2.1.
Таблиця 2.2.1
Відображення господарської операції
| № п/п | Зміст господарської операції | Кореспонденція рахунків | Сума | |
| Дебет | Кредит | |||
| 1. | Оприбутковано отриманий щиток | 207 | 631 | 200,00 |
| 2. | Відображено суму ПДВ | 641 | 631 | 40,00 |
| 3. | Відображено витрати на перевезення | 207 | 631 | 80,00 |
| 4. | Відображено суму ПДВ | 641 | 631 | 20,00 |
| 5. | Відображено витрати на навантаження – розвантаження щитка та його складуванна | 207 | 661 | 60,00 |
| 6. | Нарахування на соціальне страхування | 207 | 65 | 23,00 |
Собівартість придбаного щитку складає:
200,00 + 80,00 + 60,00 + 23,00 = 363,00 грн.
Відповідно облікової політики ВП «Старинська птахофабрика Нова» транспортно-заготівельні витрати відносяться до складу первісної вартості запасів методом середнього відсотка.
Сума транспортно – заготівельних витрат щомісяця розподіляється між сумою залишку запасів на кінець звітного періоду і сумою запасів, що вибули. Сума транспортно – заготівельних витрат, яка відноситься до запасів, що вибули, визначається як добуток середнього відсотка транспортно – заготівельних витрат і вартості запасів, що вибули. Середній відсоток транспортно – заготівельних витрат визначається діленням суми залишків транспортно – заготівельних витрат на початок звітного місяця і транспортно – заготівельних витрат звітного місяця на суму залишків запасів на початок звітного місяця і запасів, що надійшли у звітному місяці.
Таким чином здійснюється бухгалтерський облік виробничих запасів на підприємстві ВП «Старинська птахофабрика Нова».
2.3 Облік вибуття виробничих запасів, оцінка при вибутті
Оцінка вибуття запасів. Згідно з П(С)БО 9 виділяють такі головні причини списання (вибуття) виробничих запасів із балансу:
відпуск у виробництво;
списання за невідповідності критеріям активу;
списання у зв'язку з псуванням, крадіжкою тощо;
реалізація на сторону.
Під час відпуску виробничих запасів у виробництво їх оцінюють одним із таких методів: ідентифікаційної собівартості відповідної одиниці запасів, середньозваженої собівартості, собівартості перших за часом надходжень запасів ФІФО, нормативних витрат, ціни продажу. Крім цих методів, до недавнього часу використовувався метод ЛІФО, який ґрунтувався на припущенні, що першими вибувають останні за часом надходження запаси. Але використання ЛІФО призводить до прискорення інфляції внаслідок стимулювання росту цін.
Метод ідентифікаційної собівартості відповідної одиниці запасів. Цей метод застосовують для тих видів виробничих запасів, що використовуються для виконання спеціальних замовлень та проектів, а також для видів запасів, які не замінюють один одного, оскільки він передбачає ведення індивідуального обліку з кожного виду запасів. Метод ідентифікаційної собівартості дає найточніші результати, якщо є певність, що собівартість ідентифікується правильно. За неперервної системи обліку він забезпечує оперативне й точне визначення вартості активів, собівартості продукції (робіт, послуг), фінансового результату. Однак цей метод потребує значних витрат на складський облік, а тому застосовується лише у складних дорогих виробництвах (судно - і авіабудуванні).
Метод середньозваженої собівартості. Для визначення собівартості цим методом треба обчислити середньозважену вартість одиниці запасів: загальну вартість запасів (залишок на початок звітного періоду і придбані протягом цього періоду запаси) поділити на кількість одиниць цих запасів.
Метод собівартості перших за часом, надходжень запасів (ФІФО). Використання цього методу ґрунтується на припущенні, що одиниці запасів, які надійшли першими, і вибувають першими. Отже, вартість запасів на кінець звітного періоду відображається фактично за вартістю останніх за часом придбання. Згідно з методом ФІФО вартість запасів, придбаних першими, відносять на собівартість реалізованої продукції, а вартість запасів, придбаних останніми, відображають на рахунках обліку запасів на кінець звітного періоду.
Метод нормативних витрат. Оцінка за нормативними витратами передбачає застосування норм витрат на одиницю продукції, які підприємство встановлює з урахуванням нормальних рівнів використання запасів, праці, виробничих потужностей і діючих цін.
Норма витрат — максимально допустима кількість сировини, матеріалів, палива, яка витрачається на виготовлення одиниці продукції встановленої якості.
Норми витрат запасів класифікують, зокрема, за ступенем деталізації, обсягом нормування та ін. У загальному вигляді норми витрат визначають як суму чистої ваги виробу і величини відходів виробництва та інших втрат.
Метод ціни продажу. Для забезпечення максимального наближення нормативних витрат до фактичних норм витрат ціни регулярно переглядають. Цей метод застосовують промислові підприємства, які з технічних причин не можуть достовірно визначити фактичне витрачання запасів (передусім рідких, газоподібних, сипких матеріалів).
Виробничі запаси можуть бути списані з балансу внаслідок їх крадіжки або псування, а також вони можуть вибувати у виробництво або вибувати на сторону (продаж).
На рахунках бухгалтерського обліку вибуття у виробництво, продаж, крадіжку або псування виробничих засобів відображають такими проводками (табл. 2.3.1):
Таблиця 2.3.1
| № п/п | Зміст операції | Кореспонденція рахунків | |
| Дебет | Кредит | ||
| 1. | Було відвантажено покупцеві готову продукцію | 901 | 26 |
| 2. | На виробництво продукції зі складу було відпущено виробничи запаси | 361 | 701 |
| 3. | Списано облікову вартість запасів, яких не вистачає | 947 | 20-28 |
| 4. | Відображено в позабалансовому обліку невідшкодовані нестачі | 072 | |
| 5. | Відображено виникнення дебіторської заборгованості й доходу після встановлення винної особи на загальну суму відшкодування втрат | 375 | 716 |
| 6. | Списано з позабалансового обліку суму нестачі | — | 072 |
| 7. | Відображено утримання суми відшкодування втрат із заробітної плати винної особи | 661 | 375 |
| 8. | Відображено суму, що належить до перерахування до бюджету | 716 | 641 |
| 9. | Перераховано до бюджету належну частину суми відшкодування | 641 | 311 |
| 10. | Відображено закриття рахунків обліку доходів і витрат | 791 716 | 947 791 |
Списання виробничих запасів з балансу через невідповідність критеріям активу. Згідно з дефініцією активів, яка міститься в П(С)БО 1, до них належать ресурси, які контролює підприємство й використання яких, як очікується, забезпечить одержання у майбутньому економічних вигід. Відповідно до П(С)БО 2 запаси відображають у балансі за умови, що їх оцінку можна достовірно визначити і очікуються в майбутньому економічні вигоди від їх використання. Витрати на придбання і створення запасу, які не можна відобразити в балансі через невідповідність вищезазначеним вимогам, включають до витрат періоду і відображають у Звіті про фінансові результати. Таким чином, списання виробничого запасу з балансу здійснюють у разі неможливості одержання в майбутньому економічних вигод від його використання.
У реєстрах бухгалтерського обліку цю операцію відображають такими проводками (табл. 2.3.2):
Таблиця 2.3.2
| № п/п | Зміст операції | Кореспонденція рахунків | |
| Дебет | Кредит | ||
| 1. | Списано на витрати вартість деревини | 946 | 201 |
| 2. | Списано суму відображеного раніше податкового кредиту з ПДВ за деревиною методом «сторно » | 641 | 946 |
| 3. | Відображено у складі фінансових результатів вартість списаної деревини | 791 | 946 |
| 4- | Відображено у складі фінансових результатів суму списаного податкового кредиту з ПДВ | 791 | 949 |
Виробничі запаси також списують з балансу у зв'язку з їх реалізацією.
Приклад
Підприємство А через припинення виробництва гончарних виробів реалізує залишок глини обліковою вартістю 600 грн. за Ціною 480 грн. (у т. ч. ПДВ — 80 грн.).
У реєстрах бухгалтерського обліку цю операцію відображають такими проводками (табл. 2.3.3):
Таблиця 2.3.3
| № п/п | Зміст операції | Кореспонденція рахунків | Сума, грн. | |
| Дебет | Кредит | |||
| 1 | 2 | 3 | 4 | 5 |
| Оплата глини здійснюється до відвантаження | ||||
| 1. | Одержано передоплату глини | 311 | 681 | 480 |
| 2. | Відображено податкові зобов'язання з ПДВ | 643 | 641 | 80 |
| 3. | Відображено відвантаження глини та дохід від реалізації | 377 | 712 | 480 |
| 4. | Відображено нараховані раніше податкові зобов'язання з ПДВ | 712 | 643 | 80 |
| 5. | Списано облікову вартість реалізованої глини | 943 | 201 | 600 |
| 6. | Списано дохід від реалізації глини на фінансовий результат | 712 | 791 | 400 |
| 7. | Списано вартість реалізованої глини на рахунок фінансових результатів | 791 | 943 | 600 |
| 8. | Визначено фінансовий результат (збиток) | 442 | 791 | 200 |
| 9. | Відображено залік заборгованостей | 681 | 377 | 480 |
| Оплата глини здійснюється після відвантаження | ||||
| 10. | Відображено відвантаження глини | 377 | 712 | 480 |
| 11. | Відображено податкові зобов'язання з ПДВ | 712 | 641 | 80 |
| 12. | Списано облікову вартість реалізованої глини | 943 | 201 | 600 |
| 13. | Списано дохід від реалізації на рахунок фінансових результатів | 712 | 791 | 400 |
| 14. | Відображено вартість реалізованої глини у фінансових результатах | 791 | 943 | 600 |
| 15. | Визначено фінансовий результат (збиток) | 442 | 791 | 200 |
| 16. | Одержано оплату реалізованої глини | 311 | 377 | 480 |
Списання запасів унаслідок надзвичайних подій. Запаси можуть бути списані з балансу внаслідок надзвичайних подій (стихійних лих, пожеж, техногенних катастроф та ін.). Збитки від надзвичайних подій обліковують на окремому рахунку 99 «Надзвичайні витрати» (таблиця 2.3.4).
Таблиця 2.3.4
| № п/п | Зміст | Кореспонденція рахунків | |
| Дебет | Кредит | ||
| 1. | Відображено в обліку списання запасів унаслідок аварії | 99 | 20 |
| 2. | У разі майбутнього відшкодування вартості запасів страховою організацією сума страхового відшкодування може бути віднесена на доходи від надзвичайних подій | 654 | 75 |
2.4 Узагальнення інформації про операції з виробничими запасами в реєстрах бухгалтерського обліку і звітності
Форми бухгалтерського обліку – це певна система взаємопов’язаних облікових регістрів установленої форми і змісту для відображення наявності та руху активів, капіталу, зобов’язань і процесів господарської діяльності, а також способів і технічних засобів запису операцій в облікових регістрах.
Ознаками форм бухгалтерського обліку є:
Зовнішній вигляд і будова регістрів хронологічного і систематичного (синтетичного і аналітичного) обліку:
взаємозв’язок облікових регістрів;
способи і технічні засоби запису господарських операцій в облікових регістрах.
За час існування бухгалтерський облік пройшов довгий шлях розвитку і при цьому на кожному його етапі застосовувалися різні форми, за якими можна простежити історію розвитку господарської діяльності й бухгалтерського обліку.
Розвиток форм обліку прогресує на принципах послідовного вдосконалення староіталійської форми бухгалтерського обліку, яку було викладено у 1494 р. італійським ученим-математиком Лукою Пачолі у праці «Трактат про рахунки і записи», виданий у Венеції. Ця форма складалася із трьох книг: Пам’ятної книги (меморіалу), в якій фіксуються господарські операції на момент їхнього здійснення; Журналу, куди переносяться операції із Пам’ятної книги з позначенням кореспондуючих рахунків; Головної книги, куди щоденно записували з журналу господарські операції для систематизації за рахунками.
У зв’язку зі зростанням обсягу діяльності, збільшенням кількості господарських операцій виникла потреба розмежувати синтетичний і аналітичний облік.
У ХІІІ столітті почали застосовувати меморіально-касову або німецьку форму обліку, за якої суворо розмежовувалися касові й некасові операції. Ця форма використовувалася і в Росії.
На початку ХХ століття на зміну книжним формам прийшли карткові та копіювальні, в яких для обліку використовували картки і листи.
Отже, сучасними формами бухгалтерського обліку, що використовуються на підприємствах, організаціях і установах України є: меморіально-ордерна, журнально-ордерна, спрощена, автоматизована (комп’ютерна) (остання більш розповсюджена в Україні та світі).
Суть меморіально-ордерної форми полягає в тому, що на підставі первинних документів складають меморіальні ордери, в яких указують кореспонденцію рахунків за здійсненою операцією та її суму з обов’язковим посиланням на документ, що служить підставою для записів. Меморіальні ордери складають на спеціальних бланках або безпосередньо в документі, якщо на ньому відтворено форму ордера.
Ця форма обліку передбачає подальшу реєстрацію меморіальних ордерів у реєстраційному журналі, де ведеться хронологічний облік господарських операцій. Аналітичний облік ведеться в регістрах аналітичного обліку, за даними яких складається оборотна відомість за аналітичними рахунками. Синтетичний облік ведеться у Головній книзі, на основі якої складається оборотна відомість за синтетичними рахунками, бухгалтерський баланс та інші звітні форми.
Схему меморіально-ордерної форми бухгалтерського обліку подано на рис. 2.4.1.
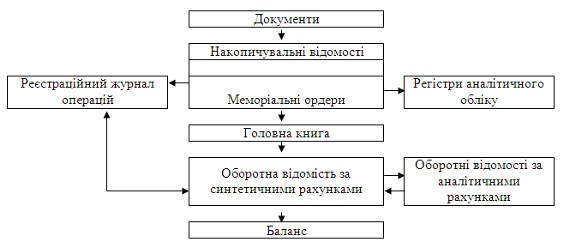
Рис. 2.4.1. Схема меморіально-ордерної форми бухгалтерського обліку
На підприємствах і в організаціях, що мають невелику кількість синтетичних рахунків, може застосовуватись один із спрощених варіантів меморіально-ордерної форми обліку, який прийнято називати формою «Журнал-Головна».
Журнально-ордерна форма бухгалтерського обліку базується на застосуванні журналів-ордерів і відомостей аналітичного обліку, які є основними обліковими регістрами та основою обліку, охоплюють увесь процес господарської діяльності. Кожний регістр виконує певну функцію, а всі регістри тісно пов’язані між собою.
Основними обліковими регістрами за журнально-ордерною формою є журнали, відомості аналітичного обліку та Головна книга. Кожен із цих регістрів є своєрідним нагромаджувальним регістром, в якому накопичуються певні господарські операції у передбачених розрізах (за рахунками, статтями витрат тощо).
Усі журнали-ордери мають контрольно-шахову форму і побудовані за кредитовим принципом, тобто рахунок, до якого ведеться даний журнал-ордер, кредитується із зазначенням в окремих графах рахунків, що дебетуються в кореспонденції з ним.
У разі застосування журнально-ордерної форми бухгалтерського обліку меморіальних ордерів не складають і реєстраційного журналу не ведуть, а кореспондуючі рахунки зазначають безпосередньо на самих документах. Господарські операції записують безпосередньо до відповідного журналу в хронологічному порядку в міру надходження виправдних документів. Якщо за операціями є значна кількість документів, їхні дані попередньо групують у допоміжних відомостях, місячні підсумки яких переносять потім до відповідних журналів-ордерів. Підсумки журналів-ордерів переносяться до Головної книги, побудованої на відміну від журналів-ордерів за дебетовою ознакою, в якій знаходяться кінцеві залишки за всіма рахунками, необхідні для складання балансу за звітний період.
Журнали відкриваються за кредитом низки бухгалтерських рахунків (наприклад журнал 1 – за кредитом рахунків 30, 31, 33; журнал 2 – за кредитом рахунків 50, 60).
За деякими рахунками з метою посилення контрольних функцій поряд із журнальними записами кредитових оборотів одночасно ведуть відомості дебетових оборотів. Так, відомість 1.1 ведеться за дебетом рахунка 30, відомість 1.2 – за дебетом рахунка 31, а 1.3 – за дебетом рахунка 33. У випадках, коли потрібну аналітичну інформацію за об’єктами обліку на окремих рахунках (запасів, витрат, доходів тощо) безпосередньо в журналах відобразити неможливо, то попередньо дані первинних документів у потрібному аналітичному розрізі групуються у допоміжних відомостях, з яких підсумки записуються до журналів.
Господарські операції відображаються в облікових регістрах під час надходження первинних документів або підсумками за місяць, залежно від характеру і змісту операцій. Інформація до облікових регістрів переноситься після перевірки первинних документів за формою і змістом.
На документах, дані яких включені до облікових регістрів, зазначають номери відповідних облікових регістрів і порядкові номери записів у них. За документами, дані яких відображені в облікових регістрах загальним підсумком, номер регістру і номер запису вказують на окремому аркуші, який додається до зброшурованих документів.
В облікових регістрах, показники яких переносять до Головної книги або до інших облікових регістрів, роблять позначку про це у відповідному рядку регістру.
Головна книга використовується для узагальнення даних журналів, взаємної перевірки правильності записів за окремими рахунками і складання фінансової звітності. До Головної книги заносяться із журналів підсумки оборотів із кредиту рахунків.
Головна книга ведеться протягом календарного року. На кожний синтетичний рахунок у Головній книзі відводять окрему сторінку. Для перевірки правильності складання облікових регістрів застосовують оборотну відомість за рахунками бухгалтерського обліку, яка складається з даних оборотів на рахунках Головної книги після занесення до неї оборотів з усіх журналів.
Інформація облікових регістрів використовується для складання фінансової звітності.
Нижче розглянемо порядок ведення облікових регістрів журнальної форми.
Облік операцій про наявність і рух грошових коштів, грошових документів та коштів у дорозі здійснюється в Журналі 1 за кредитом рахунків 30 «Каса», 31 «Рахунки в банках», 33 «Інші кошти» і відомостях 1.1, 1.2, 1.3 до цього журналу. Записи у Журналі 1 та відомостях здійснюється на підставі звітів касира, виписок банку і доданих до них документів.
Облік розрахункових операцій за кредитом рахунків 18 «Довгострокова дебіторська заборгованість та інші необоротні активи», 34 «Короткострокові векселі одержані», 36 «Розрахунки з покупцями та замовниками», 37 «Розрахунки з різними дебіторами», 38 «Резерв сумнівних боргів», 51 «Довгострокові векселі видані», 62 «Короткострокові векселі видані», 63 «Розрахунки з