Облік виробничих запасів
Облік операцій про наявність та рух основних засобів, інших необоротних матеріальних активів, а також капітальних та фінансових інвестицій здійснюється в Журналі 4 за кредитом рахунків 10, 11, 12, 13, 19 (розділ І), 14, 15, 18, 35 (розділ ІІ). Аналітичний облік фінансових інвестицій ведеться у відомості 4.2. Для довгострокових і короткострокових фінансових інвестицій ведуться окремі відомості.
2.5 Удосконалення ведення обліку виробничих запасів на підприємстві ВП «Старинська птахофабрика Нова» ВАТ МХП
Виробничі запаси складають значну частину вартості майна підприємства, а витрати матеріальних ресурсів в деяких галузях досягають 90% і більш в собівартості продукції. Тому посилення ролі бухгалтерського обліку в контролі за станом виробничих запасів і раціональним їх використанням робить істотний вплив на рентабельність підприємства і його фінансового положення.
Основним напрямом підвищення ефективності використання виробничих запасів є впровадження ресурсозберігаючих, маловідходних і безвідходних технологій. Раціональне використання запасів залежить також від повноти збору і використання відходів і обгрунтованої їх оцінки.
Істотне значення для збереження виробничих запасів має наявність технічно оснащених складських приміщень з сучасними високо вимірювальними приладами і пристроями, що дозволяють механізувати і автоматизувати складські операції і складський облік.
Істотно поліпшити облік виробничих запасів можна, удосконалюючи вживані документи і облікові регістри, тобто ширше використовуючи накопичувальні документи (лімітно-забірні і комплектування карти, відомості і ін.), попередню виписку документів по руху матеріалів і оперативних документів на ЕОМ, картки складського обліку як витратний документ по відпущених матеріалах (без документальну систему оформлення витрати матеріалів).
Розглянувши систему обліку матеріально-виробничих запасів ВП «Старинська птахофабрика Нова» можна прийти до висновку, що в підприємства існує потреба в конструктивних пропозиціях по вдосконаленню систем аудиту, обліку і внутрішнього контролю використання запасів. Слід зауважити, що найефективнішим способом вирішення даної проблеми є комплексна автоматизація підприємства на всіх напрямках: діловодство, кадри, виробничий і бухгалтерський облік і так далі. В цьому випадку всі бізнес процеси на стадії постановки технічного завдання на впровадження автоматизованої системи і на стадії власного впровадження неминуче будуть формалізовані, уніфіковані і стандартизовані, що якісно підвищить рівень організації обліку матеріально-виробничих запасів.
Загальні рекомендації організаційного характеру.
Збір і реєстрація оперативних фактів, матеріально-виробничих запасів, що підлягають обліку. Щоб уникнути помилок і порушень, властивих даній підсистемі, в управлінні доцільно давати детальні інструкції конкретним виконавцям (у вигляді посадових інструкцій, виписок з графіків документообігу і інш.) про порядок і терміни реєстрації даних на носієві. Доцільно використовувати систему заохочень і покарань за належного виконання виконавцями своїх обов'язків. Контрольні заходи (ревізії, звірки, інвентаризації і інш.) також знижують ризик неефективної системи збору і реєстрації оперативного факту.
Масив первинної облікової документації. Вдосконалення даної підсистеми має на увазі досягнення наступної мети: всі документи, підтверджуючі здійснення господарської операції, повинні мати юридичну силу. Серед заходів, сприяючих підвищенню ефективності цієї підсистеми, слід виділити наступне. В першу чергу – використання на всіх ділянках обліку уніфікованих форм документації. Крім того:
створення графіків документообігу і доведення до виконавців їх функцій при створенні і перевірці первинного документа;
видання розпорядливої документації за визначенням кола осіб, що відповідають за здійснення тієї або іншої господарської операції і мають право підпису первинних документів;
контроль з боку працівників бухгалтерії за правильністю оформлення первинної документації (ставлення в обов'язок бухгалтера, що робить обробку документа, цій функції через посадові інструкції і встановлення відповідальності за її недотримання);
перевірка службами внутрішнього контролю дотримання вимог законодавства в частині оформлення документації.
Організація роботи з документацією. Як і у всіх інших підсистемах, створення графіків документообігу і доведення їх до виконавців – істотний крок в плані оптимізації системи організації роботи з документами.
Велика кількість порушень в роботі з документами, отриманими від інших підприємств, вимагає здійснення низки заходів щодо їх запобігання. Зокрема, службам, відповідальним за здійснення господарських операцій з іншими підприємствами, необхідно давати чіткі інструкції на те, якою має бути документація, що приймається ними від інших організацій. Це можна зробити, видавши розпорядження головного бухгалтера для кожного підрозділу організації, що співпрацює із сторонніми фірмами або має справу з документами, що поступають, в якому мають бути прописані:
комплектність документації (правильність оформлення документів);
терміни надання документації;
відповідальність за невчасне або неповне представлення первинної документації.
На стадії реєстрації документів в облікових регістрах, щоб уникнути помилок і порушень доцільно використовувати метод «службових записок» - свого роду інструктивний матеріал для конкретної бухгалтерської служби, що описує порядок бухгалтерської обробки того або іншого документа. У службовій записці повинно бути визначено:
який оперативний факт відображає той або інший оброблюваний первинний документ;
яка інформація повинна міститися в правильно заповненому документі;
яку бухгалтерську проводку, в якому обліковому регістрі і в який термін слід виконати на підставі цього документа.
Крім того, ризик неповного віддзеркалення документів в облікових регістрах знижують крізна нумерація (переважно попередня або автоматична) і централізована реєстрація документів, що поступають.
У плані організації зберігання документів доцільне використання графіків документообігу і посадових інструкцій, а також підвищення статусу архівної служби при організації роботи з переданими в архів документами (шляхом видання відповідних положень про організацію архівної служби на підприємстві).
При використанні документів в поточній роботі керівництву підприємства слід забезпечити правильну організацію доступу до первинних документів. Оскільки на підприємстві існує автоматизована система обробки даних, то правильний доступ до даних буде через систему паролів.
Середовище функціонування обліку матеріально-виробничих запасів. Середовище, в якому працює облік матеріально-виробничих запасів, - чинник об'єктивний, проте в підприємства є реальні можливості удосконалити деякі внутрішні чинники, що впливають на організацію обліку матеріально-виробничих запасів. Для цього удосконалення обліку має бути встановлено проблемою, що вимагає рішення. Керівництво може реально вплинути на оптимізацію обліку матеріально-виробничих запасів через побудову автоматизованої системи обліку (у тому числі первинного). Повністю автоматизована система обліку практично усуває ризик помилок при прийнятті, вибутті і інвентаризації матеріальних цінностей. В результаті проведення аудиту матеріально-виробничих запасів можна зробити наступні висновки:
Розробку плану і програми перевірки доцільно передувати складанням робочого документа, в якому зводиться і узагальнюється вся раніше зібрана інформація про стан обліку матеріально-виробничих запасів по розділах і остаточно визначаються об'єми аудиторської вибірки по кожному з позначених розділів обліку.
План аудиту матеріально-виробничих запасів – це попереднє групування комплексів завдань в розрізі перевірки функціонування системи бухгалтерського обліку.
Програма проведення перевірки обліку матеріально-виробничих запасів складається з тих розділів, де необхідний попередній аудит досліджуваної системи. Крім того, в програму включені окремі питання організації обліку матеріально-виробничих запасів, що підлягають з'ясуванню в ході подальшій перевірці по ділянках, попередній аудит на яких недоцільний.
Аудит обліку матеріально-виробничих запасів будь-якого розділу обліку будується по однаковій системі і включає процедури перевірки трьох підсистем обліку. В рамках перевірки організації збору і реєстрації фактів, що підлягають обліку матеріально-виробничих запасів, перевіряються достовірність фіксації оперативних фактів і своєчасність їх реєстрації на носієві інформації. В рамках перевірки системи обліку матеріально-виробничих запасів перевіряється законність облікової документації по оформленню господарських операцій в рамках перевірки системи організації роботи з документами – дотримання графіків документообігу, повнота і точність реєстрації документів в облікових регістрах, організація зберігання матеріально-виробничих запасів і доступу до них.
Типові помилки і порушення, властиві неефективно функціонуючій системі організації обліку матеріально-виробничих запасів, дозволяє зробити висновок про те, що більшість порушень неможливо виправити «непомітно», і оптимальним способом їх виправлення є переоформлення документації або внесення виправлення в первинний документ.
Кращий спосіб уникнути помилок і порушень – здійснення організаційних заходів, направлених на підвищення достовірності і оперативності обліку матеріально-виробничих запасів. При цьому, найефективнішим заходом є комплексна автоматизація підприємства, при якій всі бізнес процеси неминуче формалізуються, уніфікуються і стандартизуються, що якісно підвищує рівень організації обліку матеріально-виробничих запасів.
Вдосконалення обліку і контролю наявності і руху матеріальних ресурсів на підприємстві повинне здійснюватися по декількох напрямах.
Необхідно спрощувати оформлення операцій з оприбуткування і витрачання товарно-матеріальних цінностей. Відпустка матеріалів у виробництво, де це доцільно, можна оформляти на підставі встановленого ліміту безпосередньо в картках складського обліку, передбачивши в них підпис особи, одержуючої цінності. Також можна на картках складського обліку виробляти і внутрішнє переміщення матеріалів. Спрощує облік і підвищує контроль за використанням матеріалів відпустка їх по відомостях комплектувань.
В умовах використання сучасної обчислювальної техніки можна відмовитися від ведення карток складського обліку, замінивши їх машинограмою – сортовою оборотною відомістю або дискетою. При веденні карток за допомогою технічних засобів всі дані про рух матеріалів на складі одночасно фіксуються на технічних носіях інформації. На їх підставі обчислювальною установкою видаються відповідні машинограми по руху цінностей.
Виходячи з вимог ринкової економіки, необхідно удосконалювати методологію організації бухгалтерського обліку матеріальних ресурсів. До теперішнього часу немає єдиної думки про класифікацію виробничих запасів, їх оцінку в поточному обліку, складі відхилень у вартості матеріалів (транспортно-заготівельних витратах) і так далі. Важливо класифікувати матеріали так, щоб можна було точніше розподіляти відхилення в їх вартості по напрямах витрат. При цьому, враховуючи, що велика частина відхилень (транспортно-заготівельних витрат) залежить від об'єму або від маси вантажів, що перевозяться, розподіл їх доцільно здійснювати пропорційно натуральним показникам.
До теперішнього часу серед економістів відсутня єдина думка по організації обліку тари. Вона залежно від вартості може враховуватися або у складі виробничих запасів, або – основних засобів. При такій організації обліку не дотримується принцип класифікації засобів за призначенням.
Важливе значення в збереженні матеріалів має ретельне і своєчасне проведення інвентаризацій, контрольних і вибіркових перевірок.
Вирішення цих проблем допоможе налагодити дієвіший, стандартизований і менш трудомісткий облік і контроль за наявністю, рухом і використанням матеріальних ресурсів, а також досягти їх економії.
Напрями аудиту в області зберігання запасів. Переважні напрями контролю зберігання запасів полягають в наступному:
застосовуються заходи що знижують вірогідність втрат, розкрадань і неефективного використання запасів;
існують гарантії, що запаси не можуть використовуватися або не можуть бути переміщені без належного віддзеркалення в обліку;
забезпечено правильне формування собівартості запасів;
у бухгалтерській звітності наявні запаси відбиті в правильній оцінці;
досягнута відповідність облікових залишків, показаних в регістрах аналітичного обліку, результатам інвентаризації.
Оцінка стану контролю аудитором на ВП "Старинська птахофабрика Нова"
Для оцінки стану внутрішнього контролю в області зберігання запасів необхідно відповісти на наступні питання:
Можливість розкрадання і необгрунтовані втрати на підприємстві.
Розкрадання запасів можливе, лише в дуже окремих випадках, оскільки всі склади охороняються і тим більше вони оснащені сигналізацією. Необгрунтовані втрати запасів практично виключені, оскільки підприємство використовує такі матеріали, які не псуються і за правильної умови зберігання не втрачають своїх властивостей. Винятки становить цемент і пісок. Вони володіють такими властивостями, що може вивітрюватися. Тому вони періодично списується в межах норм.
Надійність приміщення на яких зберігається готова продукція.
Склади на яких зберігаються товари надійні. Вони оснащені сигналізацією, а всі останні стихії їм не підвладні по тому, що продукція може зберігається навіть на відкритому повітрі.
Можливість використання запасів без належного віддзеркалення в обліку.
Запаси можуть бути використані без належного віддзеркалення в облікових регістрах, оскільки це таке виробництво де не можна виробити контрольний запуск сировини і матеріалів.
Перебування внутрішнього контролю на ВП «Старинська птахофабрика Нова» можна оцінити як середнє, оскільки підприємство займається таким видом діяльності, що прослідити за збереження матеріалів до деталей не можливо.
Пропозиції і рекомендації щодо вдосконалення контролю в області зберігання запасів на ВП «Старинська птахофабрика Нова»
Система внутрішнього контролю на ВП «Старинська птахофабрика Нова» недостатньо ефективна, оскільки контролюються не всі ділянки зберігання запасів. До таких ділянок відносяться:
неможливість виробляти контрольний запуск сировини і матеріалів;
відсутність методів боротьби з розкраданням сировини.
Дані недоліки пов'язані з тим, що система внутрішнього контролю не відповідає масштабам діяльності підприємства. Це пов'язано з тим, що на підприємстві немає спеціально набраного персоналу, який повинен займатися охороною. Охоронці – чергові робочі цехи. З ними не укладено договір про матеріальну відповідальність, і можна сказати, що вони ні за що не відповідають.
На ВП «Старинська птахофабрика Нова» всього один комірник. Для такого підприємства комірників повинно бути більше. Це гальмує швидкий відпуск продукції, оскільки комірник займається ще і прийомом і відпусткою матеріалів із складу. Комірник складає не лише матеріальний звіт, але і звіт по відвантаженню продукції. Отже, на комірника покладено багато обов'язків і звітності.
Тому незручність представляє те, що виробничий склад знаходиться в будівлі цеху, і можна сказати, що як тільки матеріал поступив у виробничий цех, він вже може витрачатися. А по документах він спочатку поступає на підзвітну суму комірника, а потім на підзвітну суму начальника цеху. З цього виходить, що простежити за необгрунтованим використанням матеріалів неможливо.
Головною рекомендація для підприємства є те, що в штат необхідно узяти ще одного комірника. Даний комірник повинен займатися роботою в цеху по відпуску готової продукції із складу і прийому продукції з виробництва. Один комірник не здатний справлятися зі всіма обов'язками і по прийому і відпустці матеріалів і готової продукції. Прийняття нового комірника скоротить час вантаження товарів і відпустку їх з підприємства, а також швидше прийматимуться матеріали на склад.
Окрім комірника необхідно ввести в штат службу охорони, оскільки на підприємстві цю функцію виконують робочі цехи. Вони чергують по черзі і з ними не укладено договори про матеріальну відповідальність. Отже, по суті вони ні за що не відповідають.
А також рекомендується збільшити штат бухгалтерії, оскільки дана кількість бухгалтерів не здатна обробити той об’єм інформації, яких надходе до бухгалтерії, у робочий час.
Розділ ІІІ. Аналіз ефективності використання виробничих запасів на підприємстві ВП «Старинська птахофабрика Нова» ВАТ МХП
3.1 Аналіз забезпеченості виробничих запасів на підприємстві
Важливим фактором розвитку виробництва є стабільна забезпеченість підприємства матеріальними ресурсами та їх ефективне використання. Враховуючи те, що витрати сировини, матеріалів, палива, напівфабрикатів займають 80-90% серед всіх витрат на виробництво нової продукції, то головною метою аналізу є визначення забезпеченості підприємства різними видами матеріальних ресурсів та пошук резервів раціонального їх використання. Цими питаннями на ВП «Старинська птахофабрика Нова» займається відділ матеріально-технічного постачання та планово-економічний відділ. Служба матеріально-технічного постачання складає графіки укладання договорів з підприємствами-постачальниками з урахуванням розрахунків планово-економічного відділу.
Важливим фактором забезпеченості підприємства виробничими запасами є правильність розрахунку потреби в них. Планування потреб у виробничих запасах здійснюється на основі наукових методів залежно від специфіки технологічних процесів виробництва продукції, призначення запасів та інших особливостей.
Загальна потреба підприємства у виробничих запасах в тому чи іншому виді можна визначити за формулою:
Пз=Пп+Пе+Пр+Пзв-Зо ,
де Пз – загальна потреба; Пп –потреба на виробництво продукції; Пе – потреба на експериментально – дослідні роботи; Пр – потреба на ремонт; Пзв – потреба на утворення нормативних залишків на кінець періоду; Зо– запас на початок періоду.
В основу розрахунку потреби підприємства в виробничих запасах покладено нормативи та норми їх витрачання, норми складських запасів. Норма – це завдання, яке фіксує гранично допустимі витати конкретного виду матеріального ресурсу на виробництво одиниці продукції. Норми встановлюються виходячи з того, що вони повинні враховувати зростання якості продукції, її конкурентноспроможність. Стан нормативної бази на даний час ще не повністю відповідає вимогам підвищення ефективності виробництва. Більшість норм встановлюється за фактичними витратами за попередній період. Тому на практиці застосовуються застарілі та завищені норми витрат.
Враховуючи те, що на ВП «Старинська птахофабрика Нова» є велика номенклатура виробничих запасів то оцінюють обґрунтованість потреб у запасах, які мають найбільшу питому вагу у собівартості продукції.
За даними таблиці 3.1.1 визначимо повноту забезпеченості потреби у виробничих запасах.
Таблиця 3.1.1
Аналіз забезпеченості підприємства за окремими видами лісопродукції
| Назва матеріалу | Потреба, тис.грн | Потреба, встановлена в процесі аналізу, тис.грн. | Відхилення, тис.грн. | Випуск продукції тис.грн. | Ремонтно-експлуатаційні потреби, тис.грн |
| Технологічна тріска. | 26450,00 | 20775,00 | 5675,00 | 26000,0 | -450,00 |
| Пиломатеріал реквізитний | 14765,00 | 10555,00 | 4210,00 | 15372,00 | +607,00 |
| Пиловник хвойний. | 76745,00 | 61370,00 | 15375,00 | 78179,00 | +1434,00 |
| Баланси хвойні. | 48727,00 | 36330,00 | 12397,00 | 48998,00 | +271,00 |
| Ліс будівельний. | 27050,00 | 19409,00 | 7641,00 | 25372,00 | -1678,00 |
| Разом | 193737,00 | 148439,00 | 45298,00 | 193921,00 | +184,00 |
З даними табл.3.1.1 можна зробити висновок, що розрахункова потреба була завищена на 184,00 тис.грн. Потреба на технологічну тріску була занижена на 450,00 тис.грн., а на пиломатеріали реквізитні, пилових хвойних та баланси хвойні завищена на 607,00 тис.грн; 1434 тис.грн. та 271 тис.грн. відповідно. Потреба на ліс будівельний була занижена на 1678 тис.грн.
Перевіряючи розрахунки потреб, необхідно з’ясувати чи враховані:
– зміни у номенклатурі та асортименті призначеної для випуску продукції;
– зміни норм витрат на одиницю продукції;
– заходи, спрямовані на підвищення технічного рівня виробництва та удосконалення організації праці.
Для аналізу виконання програми матеріально-технічного забезпечення підприємства доцільно провести розрахунки наведені в табл.3.1.2.
Таблиця 3.1.2
Забезпеченість підприємства лісопродукцією
| Назва матеріалу | Потреба, встановлена в процесі аналізу | Фактичне надходження 2008 | % виконання | Відхилення+/- | Фактичне надходження2009 | % виконання | Відхилення+/- |
| Технологічна тріска, м3 | 325,0 | 315,0 | 96,9 | -10,0 | 347,4 | 106,8 | 23,6 |
| Пиломатеріал реквізитний, м3 | 1274,0 | 1250,0 | 98,1 | -24 | 1274,0 | 100,0 | 0 |
| Пиловник хвойний, м3 | 1600,00 | 1731,5 | 108,2 | 142,00 | 1718,55 | 107,4 | 127,2 |
| Баланси букові, м3 | 900,00 | 950,0 | 105,5 | 52,3 | 873,3 | 97,0 | -26,2 |
| Баланси хвойні, м3 | 1100,0 | 1058,0 | 96,2 | -40,2 | 1301,7 | 118,3 | 238,2 |
| Пиловник буковий, м3 | 1470,0 | 1500,0 | 102,0 | 30,0 | 1569,0 | 106,7 | 105,1 |
| Будівельний ліс, м3 | 160,00 | 187,0 | 116,9 | 31,6 | 178,7 | 111,69 | 21,4 |
Як показують дані табл.3.1.2 забезпеченість ВП «Старинська птахофабрика Нова» лісопродукцією в 2009 році покращилась порівняно з 2008 роком і перевищує 100% це перевищення складає 6-8 %, балансами буковими в 2009 році підприємство не було забезпечене на 3% (100-97%). Та в цілому на забезпеченість це не мало великого впливу.
Аналогічні розрахунки доцільно провести по групах: сировина й матеріали, паливо, тара й тарні матеріали, матеріали передані в переробку, запасні частини, та інші матеріали. Після цього складається узагальнююча таблиця, яка узагальнює оцінку роботи підприємства з матеріально- технічного забезпечення, такі розрахунки наведені в табл.3.1.3.
Таблиця 3.1.3
Стан матеріально-технічного забезпечення ВП «Старинська птахофабрика Нова»
| Група матеріально-технічного забезпечення | Фактичне надходження, тис.грн. 2008 р. | Фактичне надходження, тис.грн 2009 р. | Відхилення, +/- | % виконання |
| Сировина і матеріали | 1215370,12 | 1255809,07 | +40438,95 | 103,3 |
| Паливо | 33012,50 | 35167,0 | +2154,5 | 106,5 |
| Тара й тарні матеріали | 5325,62 | 5477,52 | +151,9 | 102,9 |
| Матеріали передані в переробку | 837420,00 | 812741,55 | -24678,45 | 97,0 |
| Запасні частини | 62251,60 | 61286,3 | -965,3 | 98,4 |
| Інші матеріали | 5679,75 | 4378,30 | -1301,45 | 77,1 |
| Разом | 2159059,59 | 2174859,74 | 15800,15 | 100,7 |
Дані табл.3.1.3 свідчать про те, що служба матеріально-технічного забезпечення в 2009 році не спромоглася забезпечити підприємство запасними частинами, матеріалами переданими в переробку та іншими матеріалами відповідно на 1,6%; 3% та 23%. Але в цілому забезпеченість підприємства виробничими запасами складає 100,7%, що свідчить про хороший рівень роботи відділу матеріально-технічного забезпечення підприємства.
За даними бухгалтерського обліку необхідно також оцінити ритмічність надходження на підприємство конкретних видів сировини, напівфабрикатів і комплектуючих та інших матеріальних ресурсів.
Так визначимо ритмічність постачання пиловника хвойного за 2009 рік, з врахуванням того, якщо планове надходження 1600 м3.
Таблиця 3.1.4
Аналіз ритмічності постачання пиловника хвойного за 2009 рік на ВП «Старинська птахофабрика Нова»
| № | Період | Одиниці виміру | Фактичне надходження | Фактичне надходження в межах планового |
| 1 | На 01.01 | М3 | 1500,00 | 1500,00 |
| 2 | На 01.02 | М3 | 1670,00 | 1600,00 |
| 3 | На 01.03 | М3 | 1873,00 | 1600,00 |
| 4 | На 01.04 | М3 | 1857,00 | 1600,00 |
| 5 | На 01.05 | М3 | 1897,00 | 1600,00 |
| 6 | На 01.06 | М3 | 1792,00 | 1600,00 |
| 7 | На 01.07 | М3 | 1897,00 | 1600,00 |
| 8 | На 01.08 | М3 | 1903,00 | 1600,00 |
| 9 | На 01.09 | М3 | 1757,00 | 1600,00 |
| 10 | На 01.10 | М3 | 1600,00 | 1600,00 |
| 11 | На 01.11 | М3 | 1590,00 | 1590,00 |
| 12 | На 01.12 | М3 | 1544,00 | 1544,00 |
| 13 | ВСЬОГО | 20880,00 | 19034,00 | |
Приймаючи в розрахунок ритмічності постачання пиловника хвойного підприємству фактичне надходження на початок кожного місяця (але не більше планового), можна визначати коефіцієнт, який дасть уявлення про стан постачання пиловника хвойного за формулою:
Крп= ∑Фн / и * Пн
де Крп - коефіцієнт ритмічності поставок; и – кількість періодів, на які розбито аналізований період; Пн – планове надходження; Фн – фактичний запас (у межах нормативного).
Таким чином:
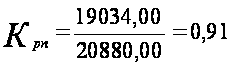
Отже, при виконанні плану постачання пиловника хвойного на 107,4% (табл. 3.1.2) постачання відбувалось на протязі року не ритмічно, оскільки коефіцієнт ритмічності 0,91, це свідчить про те, що у виробництві могли виникати простої.
На основі проведеного аналізу забезпеченості ВП «Старинська птахофабрика Нова» виробничими запасами можна стверджувати, що забезпеченість по основних видах запасів складає 100 %, але перед планово-економічним відділом постає завдання покращити норми витрачання, оскільки вони в 2009 році були завищені на 184,00 тис.гривень. Крім того постачання запасами відбувалось в 2009 році не ритмічно. Неритмічність поставок сировини та інших матеріалів зумовлює простої, втрати робочого часу, необхідність понаднормових робіт.
Все це збільшує собівартість продукції, що випускається, і відповідно зменшує прибуток підприємства.
З метою покращення забезпеченості ВП «Старинська птахофабрика Нова» запасами доцільно визначити оптимальний розмір поставок, застосувавши модель “економічного обгрунтування розміру поставки”. Ця модель базується на виборі розміру поставки, яка мінімізує витрати на доставку та зберігання, крім того дана модель дозволяє:
- прискорити оборотність запасів;
- забезпечити безперебійність виробництва;
- знизити ризик старіння та псування запасів.
Для обчислення оптимального розміру поставки використовують формулу:
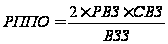
де РППО – оптимальний розмір партії поставки; РВЗ – розмір використаних запасів в звітному періоді; СВЗ – середня вартість одного замовлення; ВЗЗ – вартість зберігання одиниці запасів в звітному періоді.
На основі зведених даних бухгалтерського обліку можна визначити: оптимальний розмір партії поставок пиловника хвойного, кількість поставок в рік та тривалість між партіями.
Таблиця 3.1.5
Визначення оптимального розміру партії поставок
| №п/п | Назва витрат | Сума |
| 1 | Матеріальні затрати пиловника хвойного за рік, мі | 20880,00 |
| 2 | Витрати на доставку: | 1510,00 |
| 2.1 | Оплата АТП за перевезення | 400,00 |
| 2.2 | Витрати на навантаження, розвантаження і складування | 290,00 |
| 2.3 | Витрати на страхування | 170,00 |
| 2.4 | Послуги брокерам | 500,00 |
| 2.5 | Інші витрати на доставку | 150,00 |
| 3 | Витрати на зберігання: | |
| 3.1 | Витрати на утримання запасів на складах підприємства за 1 день | 35,00 |
| 3.2 | Інші витрати на зберігання | 6,00 |
| 4 | Оптимальний розмір партії, мі | 1240,2 |
| 5 | Кількість поставок в рік (р.1/р.4) | 16 |
| 6 | Тривалість між поставками, днів (360/р.5) | 22 |
Отже, згідно моделі “економічного обгрунтування розміру поставки” постачання повинно відбуватися 16 разів в рік кожні 22 дні в розмірі 1240,2 мі. При таких умовах витрати на доставку і зберігання будуть мінімальними, а забезпеченість буде достатньою.
Такі розрахунки необхідно проводити по тих видах виробничих запасів, які займають основну частину у виробництві, а також по тих запасах, забезпеченість яких не є оптимальною.
3.2 Аналіз ефективності використання виробничих запасів
Недоліки в постачанні, зменшення обсягів матеріалів у поточних запасах та перевитрати матеріалів при їх використанні може певною мірою компенсуватися економією їх у виробничому процесі, але для цього необхідно провести оцінку ефективності використання матеріальних ресурсів за допомогою системи різноманітних показників, зокрема таких як: матеріаломісткість продукції, матеріаловіддача, коефіцієнт використання матеріалів; швидкість оборотності (тривалість обороту), коефіцієнт оборотності (кількість оборотів).
Коефіцієнт оборотності запасів (коефіцієнт інтенсивності використання) розраховується діленням собівартості реалізованої за звітний період продукції на вартість виробничих запасів.
Рівень оборотності виробничих запасів значною мірою залежить від галузевих особливостей і підвищення його в 2009 році означає покращення організації взаємозв’язків з клієнтами.
Тривалість обороту виробничих запасів представляє собою кількість днів, яка необхідна для перетворення виробничих запасів в грошову форму і є величиною оберненою до коефіцієнта оборотності.
Матеріаломісткість продукції є узагальнюючим вартісним показником і визначається як співвідношення суми матеріальних витрат до вартості виготовленої продукції і показує, скільки матеріальних витрат припадає на кожну гривню виготовленої продукції.
Аналіз матеріаломісткості проводиться у наступному порядку:
- визначається загальна оцінка матеріаломісткості продукції;
- аналізується зміна матеріаломісткості за окремими елементами витрат;
- визначається вплив зміни факторів на матеріаломісткість продукції;
- визначається вплив факторів на матеріаломісткість.
Аналіз матеріаломісткості продукції дає можливість пошуку резервів скорочення матеріальних витрат на виробництво продукції та сприяє зниженню собівартості.
Аналіз матеріаломісткості проводиться за структурно-логічною, адактивною, краткою або мультиплікаційною факторними моделями.
Структурно-логічна факторна модель матеріальних витрат відображає зміну матеріаломісткості залежно від зміни загальної матеріаломісткості продукції, на які, у свою чергу, впливають фактори другого і третього рівнів.
Матеріаломісткість залежить від обсягу валової (товарної) продукції та суми матеріальних витрат на її виробництво. У свою чергу обсяг валової продукції у вартісному вираженні може змінюватися за рахунок кількості виготовленої продукції, її структури та рівня відпускних цін. Сума матеріальних витрат також залежить від обсягу виготовленої продукції, її структури, витрачання матеріалів на одиницю продукції і вартості матеріалів.
Структурно-логічна факторна модель дає лише загальну картину факторів впливу на матеріаломісткість, їх можна визначити на підставі табл.3.2.1, використовуючи метод ланцюгових підстановок.
Таблиця 3.2.1
Аналіз матеріаломісткості за прямими витратами
| № | Показник | Умовні позначення | 2008 рік, тис.грн. | 2009 рік, тис.грн. | Відхилення +/- | % |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. | Обсяг випущеної продукції (без ПДВ) | ВП | 31760,5 | 55174,0 | +23413,5 | 73,72 |
| 2. | Прямі матеріальні витрати | М | 20173,3 | 36782,7 | 16609,4 | 82,33 |
| 2.1. | Сировина і матеріали | 15320,0 | 29139,5 | 13819,5 | 90,21 | |
| 2.2. | Паливно-мастильні матеріали | 1291,4 | 1379,4 | 88,0 | 6,81 | |
| 2.3. | Електроенергія | 2267,3 | 2347,8 | 80,5 | 3,55 | |
| 2.4. | Комплектуючі вироби, запасні частини і допоміжні матеріали | 1036,5 | 1884,7 | 848,2 | 81,83 | |
| 2.5. | Інші матеріальні затрати | 258,1 | 1401,3 | 1143,2 | - | |
| 3. | Матеріаломісткість за прямими витратами | Мм | 0,64 | 0,67 | 0,03 | 4,69 |
| 4. | Прямі матеріальні затрати на підставі планової калькуляції виходячи з фактичного обсягу | Мк | 19329,4 | 36941,3 | 17611,9 | 91,11 |
| 5. | Відхилення цін на матеріальні ресурси | ∆Цр | – | 11030,0 | - | - |
| 6. | Відхилення відпускних цін на продукцію | ∆Ц | - | 5600,0 | - | - |
Відповідно до даних табл.3.2.1 матеріаломісткість продукції в 2009 році збільшилась на 0,03 і складає 0,67. Збільшення матеріаломісткості відбулось за рахунок наступних факторів:
при збільшенні обсягу продукції у фактичних цінах змінилася структура продукції. Прямі матеріальні витрати на підставі планової калькуляції та обсягу продукції у 2009 році мали бути 36941,3 тис.грн., фактично склали 36782,7 тис.грн., тобто підвищилась частка менш матеріаломістких видів продукції;
оскільки загальне відхилення обсягу продукції 23413,5 тис.грн. то воно виникає за рахунок зміни цін на продукцію, або на підставі планової калькуляції, або дії обох факторів.
На основі табл.3.2.1 методом ланцюгових підстановок можна розрахувати зміну матеріаломісткості за прямими матеріальними витратами.
1. Розраховується вплив зміни структури продукції: матеріаломісткість оцінюється як відношення витрат на підставі калькуляції, фактичного обсягу до фактичного випуску продукції без урахування впливу зміни ціни на продукцію:
Мцм1=Мк/(ВП2005-ВЦ)=36941,3/(55174,0-5600,0)=0,745
Вплив зміни структури продукції на матеріаломісткість за прямими матеріальними витратами складає:
∆Ммпв=Мцмі-Мм2008=0,745-0,64=0,105
Отриманий результат свідчить, про те, що у випуску продукції збільшилась частка матеріаломістких виробів.
2. Визначається зміна рівня матеріальних витрат за окремими виробами:
Мцм2=(М2009-∆Цр)/(ВП2008-∆Ц)=(36782,7-11030,0)/(55174,0-5600,0)=0,519
∆Ммп=Ммп-Ммпв=0,519-0,745=-0,226
Отриманий результат свідчить про те, що в 2009 році на ВП «Старинська птахофабрика Нова» скоротився рівень матеріальних витрат на окремі вироби.
3.Вплив цін на матеріальні ресурси на показник матеріаломісткості:
Мцм3=М2009/(ВП-∆Ц)=36782,7/(55174,0-5600,0)=0,742
∆Ммц=Ммц-Мп=0,742-0,519=0,223
У результаті зростання цін на матеріальні ресурси матеріаломісткість збільшилась на 23грн.
4. Вплив зміни відпускних цін на продукцію на результативний показник:
∆Ммо=Мм-Ммц=0,67-0,742=-0,072
Отриманий результат свідчить свідчить про те, що матеріаломісткість знизилась на 72 грн. за рахунок збільшення відпускних цін на продукцію.
За даними проведених розрахунків можна зробити висновок, що найбільший вплив на зміну матеріаломісткості спричинила зміна структури на 0,105. Позитивний вплив на матеріаломісткість мала зміна рівня матеріальних витрат на окремі вироби, що зменшило матеріаломісткість на 0,226.
Іншим узагальнюючим показником, є ефективність використання матеріалів, який визначається як співвідношення суми фактичних матеріальних витрат до величини матеріальних витрат виходячи з планової калькуляції і фактичного обсягу випуску продукції. Цей показник можна визначити за формулою:
Квм=Мф/Мпм,
де Квм – коефіцієнт використання матеріалів; Мф – сума фактичних матеріальних витрат, тис.грн; Мпм – сума матеріальних витрат виходячи з планової калькуляції і фактичного випуску продукції.
Квм2008= 20173,3 / 19329,4=1,04
Квм2009=36782,7 / 36941,3= 0,99
Цей показник відображає рівень ефективності використання матеріалів, так в 2008 році цей коефіцієнт більше одиниці (1,04) і свідчить про перевитрачання матеріалів, але в 2009 році він дорівнює 0,99 і свідчить про економію на підприємстві матеріальних ресурсів.
Аналізуючи ефективність використання виробничих запасів на основі узагальнюючих показників матеріалоємності та коефіцієнту корисного використання матеріалів можна зробити висновки:
ВП «Старинська птахофабрика Нова» в 2009 році збільшила матеріалоємність продукції, тобто сума матеріальних витрат у виробництво продукції збільшилось, але це не слід розглядати як негативне явище, оскільки на окремі види продукції рівень матеріаломісткості зменшився, про що свідчить коефіцієнт використання матеріалів. Тому підприємству необхідно і в майбутньому знизити матеріаломісткість продукції це можливо за рахунок: скорочення частки відходів і браку у виробництві; прегляду норм витрачання матеріалів у виробництво; заміна матеріалів, та інше.
3.3 Особливості проведення інвентаризації виробничих запасів
Проведення й оформлення результатів інвентаризації залишків виробничих запасів здійснюється підприємствами відповідно до вимог інструкції по інвентаризації основних засобів, нематеріальних активів, товарно-матеріальних цінностей, грошових коштів, документів, розрахунків та інших активів, затвердженою наказом Мінфіну України від 11.08.94 № 69.
Інвентаризація виробничих запасів здійснюється інвентаризаційною комісією, призначеною наказом керівника підприємства, по місцях зберігання матеріальних цінностей у присутності матеріально відповідальних осіб.
Дані інвентаризації кожного виду матеріальних цінностей заносяться в інвентаризаційний опис, який складається в двох примірниках і підписується всіма членами комісії. Один примірник опису залишається у матеріально відповідальної особи, а другий - передається до бухгалтерії. В бухгалтерії фактичні залишки матеріальних цінностей, зафіксовані в описах, звіряють з даними бухгалтерського обліку. Матеріальні цінності, по яких виявлені розходження (залишки, недостача), записують в порівняльну відомість, а матеріально відповідальна особа повинна давати інвентаризаційній комісії письмове пояснення про причини їх виникнення.
Свої висновки і пропозиції щодо врегулювання інвентаризаційних різниць комісія оформляє протоколом і подає на затвердження керівнику підприємства. Керівник повинен прийняти рішення про оприбуткування лишків