Організація та методика бухгалтерського обліку і аналізу основних засобів
Отже, нарахування амортизації за весь період експлуатації обладнання характеризується даними, що наведені у табл. 2.2.2.
При використанні виробничого методу сума амортизації, яка визнається витратами звітного періоду, та балансова вартість об’єкту при використанні цього методу змінюється у зрівнянні з попереднім періодом прямо пропорційно об’єму виробленої продукції (робіт, послуг).
Таблиця 2.2.2. Нарахування амортизації обладнання (потокової лінії для виготовлення солодкої мінеральної води) ДП «Шишацький завод мінеральних вод» виробничим методом (грн.)
| Залишкова вартість на кінець року | Рік експлу-атації | Фактичний обсяг виготов-леної продукції, тис од | Амортизація за рік | Накопичена амортизація (знос) на кінець року |
| 20 000 | 0 | - | - | - |
| 16 294 | 1 | 14000 | 14000 х 1,265 = 3705,9 | 3705,9 |
| 12 588 | 2 | 14000 | 14000 х 1,265 = 3705,9 | 7411,8 |
| 8 882 | 3 | 14000 | 14000 х 1,265 = 3705,9 | 11117,6 |
| 5 176 | 4 | 14000 | 14000 х 1,265 = 3705,9 | 14823,5 |
| 2 000 | 5 | 12000 | 12000 х 1,265 = 3176,5 | 18000,0 |
В основі цього методу лежить припущення, що фактично отриманий прибуток від експлуатації відповідного нематеріального активу у кожному звітному періоді пов’язаний з випуском одиниць продукції, вироблених з його участю у цих звітних періодах. Існує точка зору, що на такий вид обладнання, як верстат, амортизація повинна нараховуватися в облікових цінах пропорційно одиницям виробленої на ньому продукції у кожному звітному періоді (на основі первісно визначеного загального випуску продукції), а не просто пропорційно часу с початку експлуатації (як передбачає прямолінійний метод). При цьому стверджується, більшість виробничих активів приймають участь у створені прибутку (та відповідно зношуються) лише тоді, коли вони використовуються у виробництві.
Метод нарахування зносу пропорційно випуску продукції також дуже простий, раціональний та систематичний. Краще за все його використовувати у тому випадку, коли відносно активу, на який нараховується знос, можна визначити фактичний об’єм виробленої продукції. Його використання також доцільно, коли економічна користь того чи іншого необоротного активу зменшується у зв’язку з експлуатацією його у виробництві, а не у зв’язку з впливом на нього часу. Цей метод забезпечує також відповідність суми амортизації, яка визнається витратами поточного періоду, отриманням прибутку, у випадку, якщо використання відповідного необоротного активу у різні періоди неоднакові. Але, не дивлячись на позитивні сторони, цей метод у закордонній практиці не знайшов широкого застосування, оскільки дуже складно визначити фактичний об’єм продукції, виробленої з використанням того чи іншого необоротного активу.
Сутність методу зменшення залишкової вартості полягає у визначенні річної суми амортизації об’єкту основних засобів виходячи з основної вартості такого об’єкту на початок звітного року. Сума амортизаційних відрахувань визначається шляхом перемноження залишкової вартості об’єкту основних засобів на норму річної амортизації.
А = ЗВ х НА (2.4)
де ЗВ – залишкова вартість об’єкту основних засобів.
Норму річної амортизації підприємство визначає самостійно по наступній формулі:
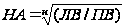 (2.5)
де Н – строк корисного використання об’єкту основних засобів, років;
ЛВ – ліквідаційна вартість об’єкту основних засобів, що визначається підприємством самостійно, грн.;
ПВ – первісна вартість об’єкту основних засобів, грн.
Використання методу зменшення залишкової вартості при нарахуванні амортизації передбачає наявність ліквідаційної вартості амортизуємого об’єкту основних засобів.
Зазначимо, що відповідно до П(С)БО 7 базою для нарахування амортизації при використанні наданого методу є залишкова вартість на початок звітного року або первісна вартість на дату початку нарахування амортизації. З цього слідує, що, починаючи з дати вводу в експлуатацію об’єкту основних засобів до кінця звітного року, у якому був введений такий об’єкт, базою для нарахування амортизації буде його первісна вартість. Іншими словами, якщо об’єкт основних засобів був введений в експлуатацію у вересні, то починаючи з жовтня по лютий (включно) сума амортизаційних відрахувань буде визначатися шляхом множення первісної вартості об’єкту на норму амортизації. Починаючи з березня наступного звітного року, сума амортизації об’єкту основних засобів буде визначатися шляхом множення залишкової вартості такого об’єкту на норму амортизації.
При використанні наданого методу нарахування амортизації можлива ситуація, при якій остаточна вартість об’єкту наприкінці запланованого строку експлуатації не буде рівна ліквідаційній вартості. Такі розходження будуть виникати у випадку, якщо об’єкт основних засобів був введений в експлуатацію у середині звітного періоду. Але ж це не повинно стати причиною сумнівів, так як нарахування амортизації було не з початку звітного року, а з середини, та по усім правилам математики така різниця повинна була виникнути. У зв’язку з цим підприємство може прийняти рішення про зміну строку амортизації та доамортизувати залишкову частину вартості або вважати залишкову вартість об’єкту ліквідаційною вартістю.
За формулою (2.5)
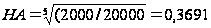 (табл.
2.2.3).
Метод прискореного зменшення залишкової вартості є різновидом методу зменшення залишкової вартості. При такому методі річна сума амортизації визначається виходячи з залишкової вартості об’єкту на початок звітного періоду або первісної вартості на дату початку нарахування амортизації по введених протягом року об’єктах та подвоєння річної норми амортизації, що розраховується виходячи зі строку корисного використання об’єкту.
Таблиця 2.2.3. Нарахування амортизації обладнання (потокової лінії для виготовлення солодкої мінеральної води) ДП «Шишацький завод мінеральних вод» методом зменшення залишкової вартості (грн.)
| Рік експлу-атації | Амортизаційні відрахування за рік | Накопичена амортизація (знос) на кінець року | Залишкова вартість на кінець року |
| 0 | - | - | 20 000 |
| 1 | 20 000 х 0.3691 = 7382 | 7382 | 12 618 |
| 2 | 12 861 х 0.3691 = 4657 | 12 039 | 7961 |
| 3 | 7961 х 0.3691 = 2938 | 14 977 | 5023 |
| 4 | 5023 х 0.3691 = 1854 | 16 831 | 3169 |
| 5 | 3169 х 0.3691 = 1169 | 18 000 | 2000 |
Норма амортизації у даному випадку розраховується аналогічно нормі амортизації при застосуванні прямолінійного методу нарахування амортизації, тобто використовується подвоєна ставка амортизаційних відрахувань, що розрахована методом прямолінійного списання.
Переробивши формулу норма амортизації при прямолінійному методі, отримаємо норму амортизації для даного методу:
НА = 2 * (А / АВ) = 2 * ( АВ / Т) / АВ = 2 / Т (2.6)
Даний метод нарахування амортизації, а саме при розрахунку норми річної амортизації, не передбачає обов’язкової наявності ліквідаційної вартості об’єкту основних засобів. При цьому виконується правило, при якому сума амортизації останнього року розраховується таким чином, щоб залишкова вартість об’єкту наприкінці періоду його експлуатації була не менше, ніж його ліквідаційна вартість (табл. 2.2.4).
Річна сума амортизації за кумулятивним методом визначається як перемноження амортизуємої вартості та кумулятивного коефіцієнта.
Кумулятивний коефіцієнт розраховується діленням кількості років, що залишилися до кінця очікуваного строку служби об’єкту основних засобів, на суму чисел років його корисного використання.
Сума чисел років – це результат суми порядкових номерів тих років, протягом яких функціонує об’єкт.
У нашому прикладі сума чисел років корисної експлуатації обладнання дорівнює 15 (1+2+3+4+5).
Таблиця 2.2.4. Нарахування амортизації обладнання (потокової лінії для виготовлення солодкої мінеральної води) ДП «Шишацький завод мінеральних вод» методом прискореного зменшення залишкової вартості (грн.)
| Рік експлу-атації | Амортизаційні відрахування за рік | Накопичена амортизація (знос) на кінець року | Залишкова вартість на кінець року |
| 0 | - | - | 20 000 |
| 1 | 2 х 20% х 20 000 = 8 000 | 8000 | 12 000 |
| 2 | 2 х 20% х 12 000 = 4 800 | 12 800 | 7200 |
| 3 | 2 х 20% х 7 200 = 2 880 | 15 680 | 4320 |
| 4 | 2 х 20% х 4 320 = 1728 | 17 408 | 2592 |
| 5 | 20 000 – 2000 – 17408 =592 | 18 000 | 2000 |
Річна норма амортизації визначається як співвідношення залишеного строку служби ( на початок звітного періоду) та суми чисел років.
У нашому прикладі ця норма встановить:
У 1-й рік експлуатації – 5/15
У 2-й рік експлуатації – 4/15
У 3-й рік експлуатації – 3/15
У 4-й рік експлуатації – 2/15
У 5-й рік експлуатації – 1/15
Для визначення річної суми амортизаційних відрахувань норму амортизації відповідного року множимо на різницю між первинною вартістю об’єкту та його ліквідаційною вартістю, тобто на амортизуєму вартість.
А = НА х (ПВ – ЛВ) (2.7)
Нарахування амортизації кумулятивним методом показано у табл. 2.2.5.
Якщо строк експлуатації об’єкта достатньо тривалий, то сума чисел років визначається за формулою кумулятивного числа:
[( Т + 1) * Т] / 2 (2.8)
Таблиця 2.2.5. Нарахування амортизації обладнання (потокової лінії для виготовлення солодкої мінеральної води) ДП «Шишацький завод мінеральних вод» кумулятивним методом (грн.)
| Рік експлу-атації | Амортизаційні відрахування за рік | Накопичена амортизація (знос) на кінець року | Залишкова вартість на кінець року |
| 0 | - | - | 20 000 |
| 1 | 5/15 х 18 000 = 6000 | 6000 | 14 000 |
| 2 | 4/15 х 18 000 = 4800 | 10 800 | 9200 |
| 3 | 3/15 х 18 000= 3600 | 14 400 | 5600 |
| 4 | 2/15 х 18 000 = 2400 | 16 800 | 3200 |
| 5 | 1/15 х 18 000 = 1200 | 18 000 | 2000 |
Треба зазначити, що застосування методу залишкової вартості, а також кумулятивного методу визначення сум амортизації є найбільш прогресивним з точки зору методології бухгалтерського обліку. Доцільність використання цих методів пояснюється наступним:
найбільша ефективність використання основних засобів приходиться на перші роки їх експлуатації, коли вони фізично та морально ще нові;
накопичуються грошові кошти для заміни об’єкта у випадку його морального старіння та інфляції;
забезпечується можливість збільшення частини витрат на ремонт амортизуємих об’єктів, що приходяться на останні роки використання таких об’єктів без відповідного збільшення витрат виробництва за рахунок того, що сума нарахованої амортизації у ці роки зменшується.
Крім розглянутих норм та методів нарахування амортизації; підприємство має право застосовувати норми та методи нарахування амортизації основних засобів, що передбачені податковим законодавством: ст.8 Закону України «Про оподаткування прибутку підприємств».
У бухгалтерському обліку на відміну від податкового нарахування амортизації робиться не в цілому по групі; а по окремому об’єкту основних засобів щомісячно.
Крім того, різниця у бухгалтерському обліку від податкового буде на суму:
амортизації невиробничих основних фондів;
поточних ремонтів більш 10% балансової вартості основних фондів на початок року;
вартості вибувших об’єктів; що відносяться у податковому обліку до 2; 3 груп;
вартості безкоштовно отриманих основних засобів.
У податковому обліку норми амортизації встановлюються у відсотках до балансової вартості кожної групи основних фондів на початок звітного (податкового) періоду у наступних розмірах (у розрахунку на календарний період):
- група 1: квартальна норма 1,25%, річна – 5%;
- група 2: квартальна норма 6,25%, річна – 25%;
- група 3: квартальна норма 3,75%, річна – 15%;
- група 4: квартальна норма 15%, річна – 60%.
У податковому обліку окремий об’єкт основних фондів групи 1 амортизується до досягнення вартості такого об’єкту 100 мінімумів доходів громадян, що не оподатковуються – 1700 грн.
При досягненні об’єктом залишкової вартості – 1700 грн., відповідно до пп. 8.3.7, п. 8.3 ст. Закону „Про оподаткування прибутку підприємств”, його залишкова вартість дорівнюється до нуля, а сума 1700 грн. відноситься до складу витрат відповідного звітного кварталу.
Амортизація основних фондів груп 2,3 виконується до досягнення такою групою нульової вартості.
Крім того у податковому обліку облік основних засобів ведеться:
групи 1 по кожній окремій будові, споруді або їх структурному компоненту, та у цілому по групі як сума вартості окремих об’єктів,
групи 2 ведеться по їх сукупній вартості незалежно від часу введення в експлуатацію таких основних фондів,
групи 3 ведеться по їх сукупній вартості, або пооб’єктне, у випадку застосування прискореної амортизації,
групи 4 ведеться по сукупній вартості.
Розглянемо на нашому прикладі податкові методи нарахування амортизації. Придбане ДП «Шишацький завод мінеральних вод» обладнання відноситься до 2 групи. Тоді квартальна норма амортизації буде дорівнювати 6,25% (табл. 2.2.6).
Таблиця 2.2.6. Нарахування амортизації обладнання (потокової лінії для виготовлення солодкої мінеральної води) ДП «Шишацький завод мінеральних вод» податковим методом (грн.)
| Рік експлуа-тації | Квартал | Амортизаційні відрахування за квартал / рік | Накопичена амортизація (знос) на кінець кварталу / року | Залишкова вартість на початок звітного кварталу |
| 1 | 2 | 3 | 4 | 5 |
| 1 | 1 | 20000 х 6,25% = 1250,0 | 1250,0 | 20000,0 |
| 2 | 18750,0 х 6,25% = 1171,9 | 2421,9 | 18750,0 | |
| 3 | 17578,1 х 6,25% = 1098,6 | 3520,5 | 17578,1 | |
| 4 | 16479,5 х 6,25% = 1030,0 | 4550,5 | 16479,5 | |
| Усього | 4550,5 | 4550,5 | ||
| 2 | 1 | 965,6 | 5516,1 | 15449,5 |
| 2 | 905,2 | 6421,3 | 14483,9 | |
| 3 | 848,7 | 7270,0 | 13578,7 | |
| 4 | 795,6 | 8065,6 | 12730,0 | |
| Усього | 3515,1 | 8065,6 | ||
| 3 | 1 | 745,9 | 8811,5 | 11934,4 |
| 2 | 699,3 | 9510,8 | 11188,5 | |
| 3 | 655,6 | 10166,4 | 10489,2 | |
| 4 | 614,6 | 10781,0 | 9833,6 | |
| Усього | 2715,4 | 10781,0 | ||
| 4 | 1 | 576,2 | 11357,2 | 9219,0 |
| 2 | 540,2 | 11897,3 | 8642,8 | |
| 3 | 506,4 | 12403,8 | 8102,7 | |
| 4 | 474,8 | 12878,5 | 7596,2 | |
| Усього | 2097,5 | 12878,5 | ||
| 5 | 1 | 445,1 | 13323,6 | 7121,5 |
| 2 | 417,3 | 13740,9 | 6676,4 | |
| 3 | 391,2 | 14132,1 | 6259,1 | |
| 4 | 366,7 | 14498,8 | 5867,9 | |
| Усього | 1620,3 | 14498,8 |
Як бачимо, накопичена амортизація (знос) за 5 років становить всього 72,5% первісної вартості об’єкту.
Треба зазначити, що використання дозволених П(Б)О 7 «Основні засоби» методів нарахування амортизації основних засобів веде до невідповідності понять, що використовуються у бухгалтерському та податковому обліку. Це стосується основ для збільшення первісної вартості основних засобів, визнання їх груп, а також залишкової вартості (балансової), переоцінка якої не передбачена податковим законодавством.
Отже, основним питанням амортизаційної політики – який метод амортизаційних відрахувань обрати. Щоб відповісти на це питання треба детально розглянути усі існуючи методи та визначити фактори, що пов’язані з експлуатацією об’єктів основних засобів (рис 2.2.1). Обраний метод нарахування амортизації закріплюється приказом та відображається у обліковій політиці підприємства.
У бухгалтерському обліку відповідно до Плану рахунків амортизація основних засобів відображається на рахунку 131 “Знос необоротних матеріальних активів” субрахунок 131 “Знос основних засобів”.
На даному рахунку відображається інформація про нараховану амортизації у пооб’єктному розрізі.
Рахунок 13 (субрахунок 131) відноситься до пасивних рахунків. Нарахування зносу робиться по кредиту рахунку у кореспонденції з рахунками обліку витрат на господарську діяльність (табл. 2.2.7).
По Дт 131 відображається знос по основних засобах, що вибули, у кореспонденції з відповідними рахунками.
Для розрахунку сум амортизаційних відрахувань використовується типова форма № ОЗ-14 “Розрахунок амортизації основних засобів”. Вона складається з 4 розділів:
по основних засобах у запасі (резерві);
по основних засобах в експлуатації;
контрольні дані;
розрахунок амортизації (зносу)основних засобів.
Показники типової форми № ОЗ-14 служать основою для відображення на відповідних рахунках сум нарахованої амортизації за звітний місяць та суми зносу основних засобів.
Важливим питанням обліку основних засобів, що стосується як бухгалтерського так і податкового обліку є облік ремонту основних засобів.
Таблиця 2.2.7. Відображення амортизації на рахунках бухгалтерського обліку
| № | Зміст господарської операції | Бухгалтерський облік з застосуванням класу 9 | Бухгалтерський облік з застосуванням класу 9,8 | ||
| Дт | Кт | Дт | Кт | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Нарахована амортизація основних засобів, що експлуатуються у капітальному будівництві | 151 | 131 |
831, 151 |
131 831 |
| 2 | Нарахована амортизація обладнання, що безпосередньо використовується у процесі виробництва продукції (технологічне обладнання) | 23 | 131 |
831 23 |
131 831 |
| 3 | Нараховується амортизація вартості основних засобів, що використовуються у роботах, що пов’язані з освоєнням нових виробництв, а також підготовкою робіт сезонного характеру | 39 | 131 |
831 39 |
131 831 |
| 4 | Збільшується сума зносу об’єкту основних засобів у зв’язку з його до оцінкою (збільшення первісної вартості об’єкту основних засобів у частині його зносу). | 423 | 131 |
831 423 |
131 831 |
| 5 | Нарахована амортизація основних засобів загально виробничого характеру | 91 | 131 |
831 91 |
131 831 |
| 6 | Нарахована амортизація основних засобів загальногосподарського характеру | 92 | 131 |
831 92 |
131 831 |
| 7 | Нарахована амортизація основних засобів, що використовуються при реалізації продукції | 93 | 131 |
831 93 |
131 831 |
| 8 | Нарахована амортизація основних засобів, що використовуються у дослідженнях та розробках | 941 | 131 |
831 941 |
131 831 |
| 9 | Нараховується амортизація вартості основних засобів, що експлуатуються у сфері обслуговування виробництва та житлово-комунальній сфері. | 949 | 131 |
831 949 |
131 831 |
| 10 | Нараховується амортизація вартості основних засобів, що використовуються для усунення результатів надзвичайних результатів. | 99 | 131 |
831 99 |
131 831 |
| 11 | Списується сума зносу об’єктів основних засобів у зв’язку з його вибуттям. Зменшується сума зносу об’єкту основних засобів у зв’язку з його уцінкою при умові, що раніше наданий об’єкт не дооцінувався | 131 | 10 |
131 831 |
831 10 |
| 12 | Зменшення суми зносу раніше до оцінених об’єктів основних засобів. | 131 | 423 |
131 831 |
831 423 |
Після надходження основних засобів підприємство може мати витрати, пов’язані з їх експлуатацією або поліпшенням їх стану. Підхід до відображення таких витрат у бухгалтерському обліку залежить від їх впливу на майбутні економічні вигоди, що очікуються від використання об’єкта
З позицій правильності відображення операцій з ремонту основних засобів в обліку важливим є вид ремонту (поточний або капітальний) та спосіб ремонту (господарський чи підрядний).
Витрати на ремонт і обслуговування основних засобів звичайно здійснюються для відновлення або підтримання очікуваних від них майбутніх економічних вигід. Через це такі видатки списуються на витрати в момент їх здійснення.
При цьому дебетуються відповідні рахунки витрат (23, 91, 92, 93, 94, інші) та кредитуються рахунки витрачених коштів (чи інших активів) або зобов’язань.
Витрати, пов’язані з поліпшенням стану основних засобів, що призводять до збільшення очікуваних майбутніх економічних вигід, включають до балансової вартості основних засобів. Прикладами такого поліпшення є:
- модифікація об’єкта основних засобів з метою подовження строку корисної експлуатації або збільшення його виробничої потужності;
- заміна окремих частин об’єкта для підвищення його якісних характеристик;
- впровадження більш ефективного технологічного процесу, що дає зменшити первісно оцінені виробничі витрати.
Такі витрати накопичуються по дебету рахунка 15 «Капітальні інвестиції» після завершення робіт списуються з кредиту цього рахунка в дебет рахунку 10 «Основні засоби» (табл. 2.2.8).
Таблиця 2.2.8. Кореспонденція рахунків з обліку ремонту основних засобів ДП «Шишацький завод мінеральних вод»
| № з/п | Зміст господарської операції | Дебет | Кредит |
| Відображення витрат на поточний ремонт основних засобів | |||
| 1 | Списання вартості матеріалів, що були використані для ремонту (відновленню первісного ресурсу об’єкта) | 23, 91, 92, 93, 94 | 20 |
| 2 | Відображення нарахування заробітної плати працівників, що займалися ремонтом об’єкта | 23, 91, 92, 93, 94 | 661 |
| 3 | Відображення нарахувань на заробітну плату працівників, що займалися ремонтом об’єкта | 23, 91, 92, 93, 94 | 65 |
| Поліпшення об’єкта основних засобів господарським способом | |||
| 4 | Відображення фактично понесених витрат на суму: | ||
| використаних виробничих запасів | 15 | 20 | |
| нарахованої заробітної плати | 15 | 661 | |
| нарахувань на заробітну плату | 15 | 65 | |
| інших витрат | 15 | 63 | |
| 5 | Віднесення зазначених витрат на збільшення первісної вартості об’єкта | 10 | 15 |
| Поліпшення об’єкта основних засобів підрядним способом | |||
| 6 | Відображення витрат на реконструкцію, модернізацію, добудування, дообладнання | 15 | 63 |
| 7 | Відображення податкового кредиту по ПДВ | 641 | 63 |
| 8 | Віднесення зазначених витрат на збільшення первісної вартості об’єкта основних засобів | 10 | 15 |
Документально передача активу у ремонт (отримання з ремонту) оформляється актом прийому-передачі відремонтованих, реконструйованих і модернізованих об’єктів.
Щодо податкового обліку, то Законом «Про оподаткування прибутку підприємства» не розрізняються витрати на ремонт на поточні та капітальні. Відповідно до підпункту 8.7.1 ст. 8 Закону «Про оподаткування прибутку підприємства», платники податку мають право протягом звітного року віднести до валових витрат будь-які витрати, пов’язані з поліпшенням основних фондів, у сумі, що не перевищує десять відсотків сукупної балансової вартості груп основних фондів на початок звітного року.
Витрати, що перевищують зазначену суму, відносяться на збільшення балансової вартості груп 2, 3 та 4, балансової вартості окремого об’єкта основних фондів групи 1 та підлягають амортизації за нормами, передбаченими для відповідних основних фондів.
Таким чином, правильність обліку амортизації основних засобів та ремонту мають важливе знання для формування достовірної інформації про основні засоби в обліку та звітності.
2.3 Відображення інформації про основні засоби у фінансовій звітності
Відповідно до ст. 3 Закону України “Про бухгалтерський облік та фінансову звітність в Україні” [4] та п. 4 П (С)БО „Загальні вимоги до фінансової звітності” [5], метою складання фінансової звітності є надання користувачам для прийняття рішень повної, правдивої та неупередженої інформації про фінансовий стан, результати діяльності та рух грошових коштів підприємства. Одним із завдань складання і подання фінансової звітності ДП «Шишацький завод мінеральних вод» є надання інформації про стан та рух основних засобів підприємства.
Фінансова звітність підприємства України (крім бюджетних установ, представництв іноземних суб’єктів господарської діяльності та суб’єктів малого підприємництва, визначених такими відповідно до чинного законодавства) включає: ф. № 1 “Баланс”; ф. № 2 “Звіт про фінансові результати”; ф. № 3 “Звіт про рух грошових коштів”; ф. № 4 “Звіт про власний капітал”; ф. № 5 “Примітки до річної фінансової звітності”; ф. №6 „Інформація за сегментами” (додаток до приміток до річної фінансової звітності).
Основною формою фінансової звітності, що надає інформацію про стан майна підприємства та джерела його утворення, є баланс. Визначення Балансу та вимог до нього, як елементу фінансової звітності, наведено у П(С)БО 1 „Загальні вимоги до фінансової звітності” та П(С)БО 2 „Баланс”.
Інформація про основні засоби підприємства у балансі представлена за статтею «Основні засоби» трьома рядками: 030 залишкова вартість, 031 первісна вартість, 032 знос.
Відповідно до П(С)БО 2 „Баланс” (з урахуванням змін внесених згідно з наказами Міністерства фінансів України від 19.12.2006 р. № 1213, від 05.03.2008 р. № 353) у статті «Основні засоби» наводиться вартість власних та отриманих на умовах фінансового лізингу об'єктів і орендованих цілісних майнових комплексів, які віднесені до складу основних засобів згідно з відповідними положеннями, державні (казенні) та комунальні підприємства - вартість майна, отриманого на праві господарського відання чи праві оперативного управління. У цій статті також наводиться вартість інших необоротних матеріальних активів.
У статті наводяться окремо первісна (переоцінена) вартість – рядок 031, сума зносу основних засобів (у дужках) – рядок 032, та їх залишкова вартість – рядок 030. До підсумку балансу включається залишкова вартість, яка визначається як різниця між первісною (переоціненою) вартістю основних засобів і сумою їх зносу на дату балансу.
За інформацією балансу, станом на 31.12.2007 р. ДП «Шишацький завод мінеральних вод» володіє основними засобами в обсязі 1284,9 тис грн. за первісною вартістю. Знос на кінець року становить 1215,0 тис грн. Відповідно залишкова вартість основних засобів підприємства становить 69,9 тис грн. (табл. 2.3.1).
Таблиця 2.3.1. Відображення інформації про основні засоби у балансі ДП «Шишацький завод мінеральних вод» на 31.12.2008 р.
| Стаття балансу | Код рядка | На 31.12.2008 р. |
| Основні засоби: | ||
| залишкова вартість | 030 | 69,9 |
| первісна вартість | 031 | 1284,9 |
| знос | 032 | 1215,0 |
Щодо Звіту про фінансові результати та Звіту про рух грошових коштів, то ці звітні форми не містять пряму інформацію про рух основних засобів, оскільки основою їх складання є класифікація видів діяльності.
Наприклад, у Звіті про фінансові результати у ІІ розділі «Елементи операційних витрат» за рядком 260 «Амортизація» показується інформація про величину нарахованої амортизації необоротних активів, що відноситься до операційної діяльності (додатки А, Б, В). Рух основних засобів характеризує отримання доходів та здійснення витрат за відповідними видами діяльності.
У Звіті про рух грошових коштів за рядком 020 здійснюється коригування прибутку (збитку) від звичайної діяльності до оподаткування на амортизацію необоротних активів (додатки Н, П, Р). У розділі ІІ розшифровано за напрямками рух коштів у результаті інвестиційної діяльності, у т.ч. внаслідок реалізації та придбання необоротних активів (рядки 190 та 250 відповідно).
Стан основних засобів прямо впливає на власний капітал суб’єкта господарювання. У Звіті про власний капітал за рядками 060-070 відображено зміни власного капіталу внаслідок дооцінки або уцінки основних засобів. Протягом досліджуваного періоду переоцінка основних засобів ДП «Шишацький завод мінеральних вод» не здійснювалась (додатки К, Л, М).
За принципом повного висвітлення фінансова звітність повинна містити всю інформацію про фактичні та потенційні наслідки операцій та подій, яка може вплинути на рішення, що приймаються на її основі. Інформація, що підлягає розкриттю наводиться у Примітках до них.
Примітки до фінансових звітів – це сукупність показників і пояснень. Яка забезпечує деталізацію та обґрунтованість статей фінансової звітності, а також інша інформація, розкриття якої передбачене відповідними положеннями (стандартами).
Примітки до річної звітності є особливою формою фінансових звітів, у якій найбільш повно розкривається зміст облікової політики, прийнятої на підприємстві.
Питання стану та руху основних засобів у Примітках до річної звітності представлено достатньо широко. Щодо кожної групи основних засобів ДП «Шишацький завод мінеральних вод» наводиться така інформація (додатки С, Т, У).
1. Вартість (первісна або переоцінена), за якою основні засоби відображені у балансі.
2. Методи амортизації, що застосовуються підприємством та діапазон термінів корисного використання (експлуатації) об’єктів основних засобів.
3. Наявність та рух основних засобів у звітному році за показниками:
первісна (переоцінена)вартість та сума зносу на початок звітного року;
первісна вартість основних засобів, які визнані активом, з виділенням вартості основних засобів, отриманих у результаті об’єднання підприємств;
сума зміни первісної (переоціненої) вартості та зносу основних засобів у результаті переоцінки;
первісна (переоцінена) вартість та сума зносу основних засобів, які вибули;
сума нарахованої амортизації;
сума втрат від зменшення корисності, відображена у Звіті про фінансові результати у звітному періоді;
інші зміни первісної (переоціненої) вартості та сума зносу основних засобів;
первісна (переоцінена) вартість та сума зносу на кінець звітного року.
У Примітках до фінансової звітності також наводиться така інформація:
Вартість основних засобів, щодо яких існує обмеження прав власності.
Вартість переданих у заставу основних засобів.
Сума капітальних вкладень на придбання і будівництво основних засобів за звітний рік.
Сума укладених угод на придбання у майбутньому основних засобів.
Залишкова вартість основних засобів, що тимчасово не використовуються (знаходяться на консервації, реконструкції тощо).
Первісна (переоцінена) вартість повністю амортизованих основних засобів, які продовжують використовуватися.
Залишкова вартість основних засобів, вилучених з експлуатації для продажу.
Первісна вартість, залишкова вартість та метод оцінки основних засобів, отриманих за рахунок цільових асигнувань.
Щодо орендованих основних засобів, то орендар повинен розкривати таку інформацію щодо фінансової оренди первісну (переоцінену)вартість і знос кожної групи орендованих активів.
Таким чином, основними формами звітності про стан та рух основних засобів ДП «Шишацький завод мінеральних вод» є баланс та Примітки до річної звітності. Одночасно Звіт про фінансові результати, Звіт про рух грошових коштів, Звіт про власний капітал характеризують вплив операцій з руху основних засобів на діяльність підприємства.
2.4 Удосконалення обліку основних засобів в умовах використання комп’ютерних технологій
Комп'ютерні системи обліку пройшли великий історичний путь становлення та розвитку. У теперішній час існує велика кількість програмних засобів автоматизації обліку: від засобів автоматизації локальної задачі бухгалтерського обліку до повнофункціональних систем у складі інформаційної системи підприємства.
Незважаючи на те, що необхідність автоматизації обліку очевидна, зазвичай важко вирішити це питання.
Як показують сучасні дослідження, більшість поширених програм обліку не вирішує в повній мірі всіх проблем, що пов'язані з обліком. У свою чергу ті програмні продукти, які найбільше відповідають вимогам, тобто реалізують системний підхід до автоматизації обліку, мають занадто високу ціну. Автором проаналізовано найпоширеніші програмні продукти (табл. 2.4.1).
З метою формування достовірної інформації в обліку і звітності ДП «Шишацький завод мінеральних вод» про стан та рух основних засобів найбільш придатною є 1С: Бухгалтерія 8.0. Ця програма не має макромови, однак у ній наявна вбудована об’єктно-орієнтована мова програмування і розвинуте інтерактивне середовище, що дає змогу змінювати типові конфігурації для своїх потреб чи навіть повністю переписати їх.
В даний час упроваджено такі її версії, як: 1C: Бухгалтерія базова для DOS; 1C: Бухгалтерія проф. для DOS; 1C: Бухгалтерія проф. мережна для DOS; 1C: Бухгалтерія базова для Windows; 1C: Бухгалтерія проф. для
Таблиця 2.4.1. Рівень вирішення проблем обліку автоматизованими системами
|
№ з/п |
Найменування програми | Стисла характеристика |
| 1. | BEST-ПРО | Професійна програма класу MRP-11 для торгівлі Здійснює планування, облік продажу, облік витрат, управління персоналом, фінансове планування та облік. |
| 2. |
1C: Бухгалтерія 8.0 |
Універсальна бухгалтерська програма, використовується на підприємствах різних видів діяльності, у тому числі - в виробництві. Автоматизація всіх ланок бухгалтерського обліку, облік витрат у розрізі бухгалтерських рахунків/субрахунків, фінансова звітність, фінансовий аналіз. |
| 3. | Ітератор | Автоматизація
всіх ланок
бухгалтерського
обліку,
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |