Організація та методика бухгалтерського обліку і аналізу основних засобів
ЛокОФФІС,
підсистема
«виробництво»
Табл. 2.4.1
|
№ з/п |
Найменування програми | Стисла характеристика |
| 11. | Platinum SQL | Інтегрована система управління підприємством. Має модуль „Виробництво", який вирішує завдання бухгалтерського та оперативного обліку, фінансового та економічного аналізу |
| 12. | Моноліт | Інтегрована система управління підприємством. Має модуль "Виробництво" |
| 13. | Парус | Інтегрована система управління підприємством. Має додаток "Виробництво" |
| 14 | Турбо-бухгалтер (Windows) | Гнучка бухгалтерська програма для малих і середніх підприємств. Має найрізноманітніші можливості настройок |
| 15. | Інфін-бухгалтерія (DOS) | Програма для підприємств з будь-якими обсягами товарообігу |
| 16. | БЗСТ 2+ DOS | Простий в експлуатації програмний продукт для бухгалтерського та складського обліку малих та середніх підприємств |
| 17. |
Инотек- Бухгалтер (Windows) |
Комплексна система для ведення бухгалтерського обліку на малих та середніх підприємствах |
| 18. | Система управління бізнесом Hansa Financials | Інтегрована система управління підприємством. Вирішує завдання бухгалтерського та оперативного обліку, фінансового та економічного аналізу |
Windows; 1C: Бухгалтерія проф. мережна для Windows; 1C: Бухгалтерія проф. мережна для Windows-95; 1C: Бухгалтерія проф. мережна Клієнт-Сервер для Windows; 1C: Бухгалтерія проф. для Windows-95.
Система має ряд переваг, а саме:
· простота інсталяції і використання;
· можливість гнучкого настроювання конфігурації;
· можливість швидко виконувати різноманітні операції;
· низька ціна і т.п.
Інтерактивне середовище дозволяє змінювати типові конфігурації для своїх потреб або навіть цілком переписувати їх.
Недоліком систем є обов'язкове настроювання її фахівцем, однак вони більш орієнтовані на кінцевого користувача і надають останньому більше можливостей під час роботи.
1C: Підприємство - це універсальна комп'ютерна система, призначена для автоматизації діяльності підприємств різних видів і форм, що використовується на різноманітних об'єктах господарювання для автоматизації функцій оперативного керування і господарського обліку. Від інших інформаційних систем подібного класу ця система відрізняється своєю конфігурацією. Тобто конкретний набір об'єктів, структури інформаційних масивів, алгоритми обробки облікової інформації визначає конкретна конфігурація системи, під якою розуміють сукупність механізмів, призначених для маніпулювання різними типами об'єктів предметної області.
Інформаційна система „1C: Підприємство” має компонентну структуру. Одні операції, виконувані системою в процесі автоматизованого рішення задач, є типовими, тобто присутні в будь-якому варіанті системи. Це насамперед механізми підтримки довідників і документів.
Кожен компонент має свій механізм обробки інформації, що розширює можливості системи в цілому. У свою чергу, кожен механізм обробки інформації має чітку спрямованість, що визначає вибір складу необхідних компонентів для створення конкретної конфігурації.
Компонента „Бухгалтерський облік для України” призначена для відображення господарських операцій, здійснюваних на підприємстві. Вона дає можливість здійснювати на об'єкті синтетичний облік паралельно: багатомірний і багаторівневий кількісно-вартісний аналітичний облік і валютний облік.
Компонента „Оперативний облік” призначена для автоматизації оперативного обліку наявності і руху коштів, дає можливість реєструвати й одержувати інформацію про рух і залишки основних засобів підприємства в реальному часі і різних розрізах.
Обраний програмний продукт є цілком інтегрованою системою, що містить усі функції, необхідні для обліку господарських процесів. Компонента „Облік основних засобів” використовується для управління і спостереження за основними засобами за допомогою інтегрованої системи, конкретні задачі якої наведено в табл. 2.4.2. Періодичність виконання може бути різною та встановлюється підприємством самостійно.
Таблиця 2.4.2. Класифікація задач бухгалтерського обліку для вирішення на АРМ бухгалтера обліку основних засобів ДП «Шишацький завод мінеральних вод»
| № п/п | Постановка задачі обліку | Призначення задачі | Режим виконання | Періодичність виконання |
|
1. |
Облік постачання основних засобів згідно із укладеними договорами на поставку |
Для контролю за виконанням договорів |
Регламентний | Систематично |
| 2. | Облік надходження основних засобів | Для контролю за операціями надходження основних засобів | Регламентний | За періодич-ністю надходження |
| 3. | Облік нестач та надлишків основних засобів за місцями знаходження | Для контролю за збереженням основних засобів | Регламентний | У міру виконання |
| 4. | Облік руху основних засобів | Для контролю за рухом основних засобів | Регламентний | Систематично |
| 5. | Облік дооцінок основних засобів | Для приведення до справедливої вартості основних засобів | Регламентний | У строки, визначені нормативними актами |
| 6. | Облік продажу основних засобів іншим підприємствам |
Для контролю за реалізацією основних засобів |
Регламентний | За часом відвантаження |
| 7. | Проведення інвентаризацій основних засобів | Для контролю за збереженням основних засобів | Регламентний | За графіком |
|
8. |
Визначення ефективності використання основних засобів | Для прийняття управлінських рішень | Регламентний | Систематично |
Автоматизоване рішення задач з обліку основних засобів базується на створенні і веденні інформаційної бази про наявність основних засобів, сформованої на підставі інвентарної картотеки. При веденні інвентарної картотеки на АРМ бухгалтера ручна обробка інформації відсутня.
Призначення АРМ бухгалтера з обліку основних засобів полягає у виконанні системних обліково-контрольних операцій:
- автоматизації документування первинної інформації;
- оперативного управління, контролю за наявністю і рухом основних засобів;
- видачі на запит необхідної інформації до друку чи екран дисплея.
Для обробки інформації з обліку основних засобів доцільно використовувати трирівневу систему АРМ. Управління роботою кожним АРМ і вибір функції здійснюються автономно в діалоговому режимі через головний модуль. Інформаційний взаємозв'язок різних АРМ залежить від способу організації обліку основних засобів, територіального розташування АРМ, потужності технічних засобів і інформаційних потоків. Причому, на одному персональному комп'ютері може функціонувати одне АРМ.
Таким чином, правильно побудований облік основних засобів і, як наслідок, різнобічне використання наданої інформації, повинно сприяти ефективному управлінню виробничою діяльністю підприємства, а також проведення обґрунтованої зваженої інвестиційної політики щодо них.
Розділ 3. Аналіз основних засобів ДП «Шишацький завод мінеральних вод»
3.1 Аналіз наявності, стану та руху основних засобів підприємства
Аналіз наявності, стану та руху основних засобів включає основні IV етапи:
аналіз обсягів та динаміки основних засобів;
аналіз складу та стану основних засобів;
аналіз ступеня зносу основних засобів;
аналіз інтенсивності відновлення основних засобів.
При аналізі обсягів та динаміки активів визначається загальний обсяг у вартісному вираженні та визначається динаміка показника порівняно з попередніми періодами. Якщо протягом аналізованого періоду відбулися переоцінки вартості основних фондів, то вивченню динаміки повинна передувати процедура приведення обсягу фондів у співставлений вигляд. Для цього проводиться зменшення обсягу переоцінених основних фондів на індекс переоцінки або до оцінки вартості основних фондів в попередніх періодах. Співставлений динамічний ряд дозволяє визначити реальну зміну обсягу основних фондів підприємства. Темп зростання обсягу основних засобів слід порівняти з темпом зростання обсягу товарообороту підприємства, та темпу зростання загального обсягу активів підприємства.
На етапі аналізу стану та складу основних засобів вивчається їх склад і динаміка окремих видів (об’єктів) та груп. У процесі аналізу вони групуються за ознаками класифікації. Спрямування висновків за результатами аналізу основних засобів за окремими ознаками класифікації відображено у табл. 3.2.1.
У процесі аналізу визначають та вивчають раціональність розподілу основних засобів між окремими структурними підрозділами підприємства. З цією метою виявляють відповідність виробничих потужностей основних та допоміжних цехів, перевіряють відповідність наявного обладнання потребам виробництва, профілю спеціалізації підрозділів. При аналізу виробничої потужності визначають вплив на неї таких коефіцієнтів як: інтенсивного, екстенсивного та інтегрального.
Таблиця 3.2.1. Напрямки діагностики показників складу основних засобів підприємства
| Питома вага в загальному обсязі основних засобів | Спрямування діагностичного висновку |
| 1. Основних виробничих фондів | Ступінь орієнтації основних фондів на господарську діяльність підприємства. |
| 2. Основних невиробничих фондів | Ступінь розвитку соціальної інфраструктури підприємства |
| 3. Активної частини | Ступінь технічного оснащення господарської діяльності підприємства |
| 4. Пасивної частини | Ступінь забезпечення матеріальних умов для діяльності підприємства |
| 5. Власних основних фондів | Ступінь господарської незалежності |
| 6. Орендованих основних фондів | Ступінь залежності підприємства від орендарів |
| 7. Фондів, що фактично використовуються в господарській діяльності | Ступінь освоєння можливостей наявного матеріального потенціалу підприємства |
| 8. Фондів, що передані в оренду. | Ступінь відволікання основних фондів для обслуговування виробничих потреб інших суб’єктів господарювання |
| 9. Фондів, що не використовуються (тимчасово або постійно) | Ступінь безгосподарності підприємства. |
Заключними етапами аналізу є оцінка ефективності використання необоротних активів (основних засобів зокрема) та розробка основних напрямів її поліпшення.
Оцінка фінансово-господарської діяльності ДП «Шишацький завод мінеральних вод» дозволила встановити, що необоротні активи становлять основну частку майна підприємства. Вартість основних засобів за первісною вартістю на кінець 2008 р. становить 2379,3 тис грн.., що на 167,6 тис грн.. більше, ніж у 2005 р. та на 141,6 тис грн.. більше, ніж у 2007 р. (табл. 3.2.2). Одночасно на кожні 100 грн.. валюти балансу у 2008 р. припадає 159,6 грн.. основних засобів за первісною вартістю, що на 11,6 грн.. більше, ніж у 2006 р. та на 3,8 грн.. більше, ніж у 2007 р.
Таблиця 3.2.2. Частка основних засобів у валюті балансу ДП «Шишацький завод мінеральних вод» за 2005-2007 роки
| Показники | на 31.12.2006 р. | на 31.12.2007 р. | на 31.12.2008 р. | Відхилення по сумі, тис. грн. | Відхилення за часткою у валюті балансу, в.п. | |||||
| сума, тис грн.. | у % до валюти балансу | сума, тис грн.. | у % до валюти балансу | сума, тис грн. | у % до валюти балансу | 2008 р. до 2006 р. | 2008 р. до 2007 р. | 2008 р. до 2006 р. |
2008 р. до 2007 р. |
|
| Основні засоби | ||||||||||
| за первісною вартістю | 2211,7 | 148,0 | 2237,7 | 155,8 | 2379,3 | 159,6 | 167,6 | 141,6 | 11,6 | 3,8 |
| за залишковою вартістю | 1138,9 | 76,2 | 1094,4 | 76,2 | 1164,3 | 78,1 | 25,4 | 69,9 | 1,9 | 1,9 |
| Валюта балансу | 1494,4 | 100,0 | 1436,4 | 100,0 | 1490,7 | 100,0 | -3,7 | 54,3 | 0,0 | 0,0 |
Однак оцінка частки основних засобів у валюті балансу за первісною вартістю не надає достатньої уяви про реальну вартість активів у майні підприємства. З аналітичної точки, зору більшу цінність має розрахунок частки основних засобів у валюті балансу за залишковою вартістю.
Така структура активів є цілком природною для виробничого підприємства. Однак ефективності діяльності суб’єкта господарювання сприятиме оптимальна структура необоротних активів, основу яких становлять основні засоби. Так, станом на 31.12.2008 р. основні засоби за залишковою вартістю становлять 1164,3 тис грн. або 78,1% до валюти балансу. У порівнянні з 2006 р. вартість основних засобів зросла на 25,4 тис грн.., а проти 2007 р. – на 69,9 тис грн.. Частка основних засобів у валюті балансу в порівнянні з 2006-2008 рр. збільшилась на 1,9 в.п.
У цілому частка основних засобів підприємства за залишковою вартістю виходить за межі рекомендованого фахівцями значення (30-50%). Це зумовлено передусім діяльністю ДП «Шишацький завод мінеральних вод»: виробництво мінеральної води є цілком механізованим та автоматизованим.
Специфіка діяльності ДП «Шишацький завод мінеральних вод» зумовлює особливості структури основних засобів. Найбільшу питому вагу займають будинки, споруди, передавальні пристрої (рис.3.2.1).
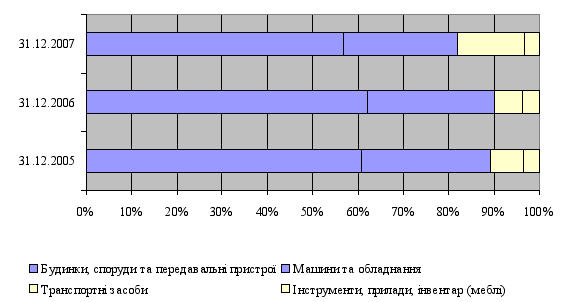
Рис. 3.2.1. Структура основних засобів ДП «Шишацький завод мінеральних вод» за 2006-2008 роки
За табл. 3.2.3, складеною за інформацією Приміток до річної звітності, видно, що основні засоби підприємства на кінець 2008 р. становлять 1164,3 тис грн.., що більше показника 2006 р. на 25,4 тис грн.. або н 2,0% та більше, ніж у минулому році на 69,9 тис грн.. або на 6,4%. Станом на кінець 2008 р. будинки, споруди та передавальні пристрої складають 660,6 тис грн.. та 56,7% за питомою вагою. Цей показник менше, ніж у 2006 р. на 31,3 тис. грн.. (або на 4,5%) та на 4,0 в.п. за питомою вагою і менше, ніж у 2007 р. на 16,8 тис. грн.. (на 2,5%) та за питомою вагою на 5,2 в.п.
Машини та обладнання на кінець звітного року становлять 292,9 тис. грн.. (25,2% за питомою вагою). Це в порівнянні з 2006 р. – менше на 31,5 тис. грн.. (або на 9,7%) та на 3,3 в.п. по питомій вазі, а в порівнянні з 2007 р. – менше на 13,8 тис. грн.. (або на 4,5%) та на 2,9 в.п. по питомій вазі.
Частка транспортних засобів на кінець 2007 р. – 14,9%, що становить 173,7 тис. грн.. У порівнянні з минулими роками їх вартість збільшилась на 91,4 тис. грн.. (у 2,1 рази) та на 102,8 тис. грн.. (у 2,4 рази) відповідно.
Інструменти, прилади, інвентар (меблі) становлять 37,1 тис. грн.. на 31.12.2008 р., що на 3,2 тис грн.. або на 7,9% менше, ніж у 2006 р. та на 2,3 тис грн.. або на 5,8 тис грн.. в порівнянні з 2007 р. Інструменти, прилади, інвентар (меблі) зменшились також і за часткою у сукупній варті ост основних засобів. У 2008 р. їх питома вага становила 3,2%, що на 0,4 в.п. менше, ніж протягом 2006-2008 рр.
Отже, структура основних засобів відповідає специфіці діяльності ДП «Шишацький завод мінеральних вод» і суттєвих змін протягом 2006-2008 рр. не мала. Однак для достовірної оцінки стану основних засобів, що склався, необхідним є аналіз їх руху.
Аналіз руху основних засобів показав, що у 2006 р. було введено нових основних засобів на суму 61,0 тис. грн.. (табл. 3.2.4).
Вартість вибулих об'єктів склала 38,9 тис. грн.. На кінець 2008 р. залишок основних засобів становить 2211,7 тис. грн.. за первісною вартістю і 1138,9 тис. грн.. за залишковою вартістю.
Таблиця 3.2.3. Структура та динаміка основних засобів ДП «Шишацький завод мінеральних вод» за 2006-2008 роки (за залишковою вартістю)
| Основні засоби | на 31.12.06 р | на 31.12.07 р | на 31.12.08 р |
Відхилення 2008 р від 2006 р |
Відхилення 2008 р від 2007 р |
Динаміка 2008 р до | ||||||
| сума, тис грн. | питома вага, % | сума, тис грн. | питома вага, % | сума, тис грн. | питома вага, % | по сумі, тис грн. | по питомій вазі, в п | по сумі, тис грн. | по питомій вазі, в п |
2005р, % |
2006 р, % |
|
| Будинки, споруди та передавальні пристрої | 691,9 | 60,8 | 677,4 | 61,9 | 660,6 | 56,7 | -31,3 | -4,0 | -16,8 | -5,2 | 95,5 | 97,5 |
| Машини та обладнання | 324,4 | 28,5 | 306,7 | 28,0 | 292,9 | 25,2 | -31,5 | -3,3 | -13,8 | -2,9 | 90,3 | 95,5 |
| Транспортні засоби | 82,3 | 7,2 | 70,9 | 6,5 | 173,7 | 14,9 | 91,4 | 7,7 | 102,8 | 8,4 | 211,0 | 245,0 |
| Інструменти, прилади, інвентар (меблі) | 40,3 | 3,5 | 39,4 | 3,6 | 37,1 | 3,2 | -3,2 | -0,4 | -2,3 | -0,4 | 92,1 | 94,2 |
| РАЗОМ: | 1138,9 | 100,0 | 1094,4 | 100,0 | 1164,3 | 100,0 | 25,4 | 0,0 | 69,9 | 0,0 | 102,0 | 106,4 |
Таблиця 3.2.4. Динаміка руху основних засобів ДП «Шишацький завод мінеральних вод» за 2006-2008 роки (тис. грн.)
| Роки | Залишок на початок року | Надійшло у звітному періоді |
Вибуло у звітному періоді (в т.ч. сума уцінки) |
Залишок на кінець періоду | Залишок на кінець періоду за мінусом зносу | Сума зносу основних засобів | |
| усього | у т. ч. введені в дію нові основні засоби | ||||||
| 2006 | 2189,6 | 61,0 | 61,0 | 38,9 | 2211,7 | 1138,9 | 1072,8 |
| 2007 | 2211,7 | 26,0 | 26,0 | 70,5 | 2167,2 | 1023,9 | 1143,3 |
| 2008 | 1143,3 | 148,7 | 148,7 | 7,1 | 1284,9 | 69,9 | 1215,0 |
Оновлення матеріальної бази у 2007 р. становило 26,0 тис. грн.., а вибуття - 70,5 тис. грн.. Відповідно залишок основних засобів на кінець періоду становить 2167,2 тис. грн.. за первісною вартістю і 1023,9 тис. грн.. за залишковою вартістю.
У 2008 р. надійшло нових основних засобів на суму 148,7 тис. грн.., вибуло – 7,1 тис. грн.. Залишок основних засобів на кінець періоду становить 1284,9 тис. грн.. за первісною вартістю і 69,9 тис. грн.. за залишковою вартістю.
Таким чином, протягом 2006-2008 рр. спостерігається збільшення вартості основних засобів. Для більш глибокої оцінки руху основних засобів розрахуємо часткові показники стану та руху основних засобів (табл. 3.2.5).
Первісна вартість введених в експлуатацію основних засобів у 2008 р. становить 148,7 тис. грн.., що на 87,7 тис. грн.. або у 2,4 рази більше 2007 р. і на 122,7 тис. грн.. більше 2006 р. або у 5,7 рази). Первісна вартість активів на кінець 2008 р. складає 1284,9 тис. грн.., що у 1,7 рази менше, ніж у 2006-2007 рр.
Як наслідок – коефіцієнт оновлення свідчить, що у 2006р. основні засоби ДП «Шишацький завод мінеральних вод» було оновлено на 2,8%, у 2007 р. – на 1,2%, у 2008 р. – на 11,6%, що є незадовільним для діяльності виробничого підприємства.
Таблиця 3.2.5. Показники стану і руху основних засобів ДП «Шишацький завод мінеральних вод» за 2006-2008 роки
| Показники | 2006 р | 2007 р | 2008 р. |
Відхилення 2008 р. |
Динаміка 2008 р (%) до | ||
| від (+,-) | |||||||
| 2006 р | 2007 р. | 2006 р. | 2007 р. | ||||
| Вартість введених у дію нових основних засобів, | 61,0 | 26,0 | 148,7 | 87,7 | 122,7 | 243,8 | 571,9 |
| Первісна вартість основних засобів на кінець року, тис.грн.. | 2211,7 | 2167,2 | 1284,9 | -926,8 | -882,3 | 58,1 | 59,3 |
| Коефіцієнт оновлення основних засобів | 0,028 | 0,012 | 0,116 | 0,088 | 0,104 | 419,6 | 964,6 |
| Вартість вибулих основних засобів, тис.грн.. | 38,9 | 70,5 | 7,1 | -31,8 | -63,4 | 18,3 | 10,1 |
| Первісна вартість основних засобів на початок року, тис.грн.. | 2189,6 | 2211,7 | 2167,2 | -22,4 | -44,5 | 99,0 | 98,0 |
| Коефіцієнт вибуття основних засобів | 0,018 | 0,032 | 0,003 | -0,014 | -0,029 | 18,4 | 10,3 |
| Сума нарахованого зносу на початок року, тис.грн.. | 1036,1 | 1072,8 | 1143,3 | 107,2 | 70,5 | 110,3 | 106,6 |
| Сума нарахованого зносу на кінець року, тис.грн.. | 1072,8 | 1143,3 | 1215,0 | 142,2 | 71,7 | 113,3 | 106,3 |
| Коефіцієнт зносу основних засобів на початок року, % | 47,3 | 48,5 | 52,8 | 5,4 | 4,2 | 111,5 | 108,8 |
| Коефіцієнт зносу основних засобів на кінець року, % | 48,5 | 52,8 | 94,6 | 46,1 | 41,8 | 194,9 | 179,2 |
| Коефіцієнт придатності основних засобів на початок року, % | 52,7 | 51,5 | 47,2 | 5,4 | -4,2 | 89,7 | 91,7 |
| Коефіцієнт придатності основних засобів на кінець року, % | 51,5 | 47,2 | 5,4 | -46,1 | -41,8 | 10,6 | 11,5 |
Вартість вибулих основних засобів у 2008 р. становить 7,1 тис. грн.., що на 31,8 тис. грн.. (у 5,5 рази) менше, ніж у 2006 р. та на 63,4 тис. грн.. (у 9,9 рази) більше, ніж у 2007 р.
Первісна вартість основних засобів на початок року у 2008 р. становить 2167,2 тис. грн.., що на 22,4 тис грн.. або на 1,0% менше, ніж у 2006 р. та на 44,5 тис грн.. або на 2,0% менше, ніж у 2007 р.
Відповідно коефіцієнт вибуття основних засобів показує, що протягом періоду вибуло основних засобів 1,8% вартості активів на початок 2006 р., 3,2% - на початок 2007 р., 0,3% - на початок 2008 р.
Сума нарахованого за рік зносу зберігає динаміку зростання: показник на початок 2008 р. більше за 2006 р. та 2007 р. відповідно на 10,3% та 6,6%. Знос на кінець 2007 р. становить 1215,0 тис. грн.., що більше 2006 р. на 142,2 тис. грн.. (на 13,3%) та більше 2007 р. на 1215,0 тис. грн.. (на 6,3%).
Відповідно коефіцієнт зносу показує, що на початок 2006 р. зношені основні засоби складають 47,3%, 2007 р. – 48,5%, 2008 р. – 52,8%. На кінець 2006 р. – 48,5%, 2007 р. – 52,8%, 2008 р. – 94,6%.
Отже, основні засоби ДП «Шишацький завод мінеральних вод» є придатними на початок 2006 р. на 52,7%, 2007 р. – на 51,5%, 2007 р. – на 477,2%. На кінець 2006 р. – на 51,5%, 2007 р. – 47,2%, 2008 р. – 5,4%.
Таким чином, протягом 2006-2008 рр. спостерігається поступове оновлення матеріально технічної бази ДП «Шишацький завод мінеральних вод». Однак проведений аналіз свідчить про незадовільний стан основних засобів підприємства: рівень придатності активів на кінець 2008 р. становить всього 5,4%, що є недопустимим для ефективності діяльності виробничого підприємства. Керівництву підприємства необхідно приділити увагу оптимізації структури основних засобів, пошуку джерел оновлення матеріальної бази, яка створює умови для здійснення основної діяльності.
3.2 Аналіз ефективності використання основних засобів підприємства
Важливим етапом аналізу необоротних активів є оцінка ефективності використання основних засобів в розрізі узагальнюючих та часткових показників ДП «Шишацький завод мінеральних вод» .
За табл. 3.3.1 видно, що виручка від реалізації у 2008 р. складає 3863,7 тис. грн.., що на 1019,6 тис. грн.. більше показника 2006 р. та на 317,8 тис. грн.. більше показника 2007 р. Чистий прибуток діяльності у звітному році становить 3,1 тис. грн.., що більше 2006 р. на 0,9 тис. грн.. та відповідає значенню 2007 р. Середня вартість основних засобів основного виду діяльності у 2008 р. становить 2308,5 тис. грн.., що більше 2006 р. на 107,9 тис. грн.., а 2007 р. – на 83,3 тис. грн..
Таблиця 3.3.1. Розрахунок узагальнюючих показників ефективності використання основних засобів ДП «Шишацький завод мінеральних вод» за 2006-2008 роки
| Показники | 2006 рік | 2007 рік | 2008 рік | Відхилення 2008 р від (+, -) | |
| 2006 р | 2007 р. | ||||
| Чистий дохід від реалізації, тис.грн.. | 2844,1 | 3545,9 | 3863,7 | 1019,6 | 317,8 |
| Чистий прибуток, тис. грн.. | 2,2 | 3,1 | 3,1 | 0,9 | 0,0 |
| Середня вартість основних засобів основного виду діяльності, тис.грн.. | 2200,7 | 2224,7 | 2308,5 | 107,9 | 83,8 |
| Середньооблікова чисельність робітників, чол. | 70 | 72 | 72 | 2,0 | 0,0 |
| Фондовіддача, грн. | 1,292 | 1,594 | 1,674 | 0,381 | 0,080 |
| Рентабельність основних засобів, % | 0,10 | 0,14 | 0,13 | 0,03 | -0,01 |
| Продуктивність праці, тис грн. | 40,6 | 49,2 | 53,7 | 13,0 | 4,4 |
| Рівень ефективності використання основних засобів, % | 1,85 | 2,21 | 2,32 | 0,48 | 0,11 |
| Перший інтегральний показник ефективності використання основних засобів, грн.. | 0,036 | 0,047 | 0,047 | 0,011 | 0,000 |
| Другий інтегральний показник ефективності використання основних засобів, грн.. | 0,029 | 0,037 | 0,037 | 0,008 | 0,000 |
Середньооблікова чисельність працівників підприємства у 2007-2008 рр. становить 72 особи, що на 2 особи більше, ніж у 2006 р.
Про ефективність використання основних засобів свідчать показники фондовіддачі, рентабельності, рівень ефективності використання основних засобів, перший та другий показники ефективності використання основних засобів. Фондовіддача основних засобів у 2008 р. становить 1,674 грн., що на 0,381 грн. більше, ніж у 2006 р., та на 0,080 грн. більше, ніж у 2007 р. Рентабельність основних засобів у 2008 р. становить 0,13%, що на 0,03 в.п. більше показника 2006 р., але на 0,01 в.п. менше, ніж у минулому році.
Продуктивність праці працівників підприємства у 2008 р. складає 53,7 тис. грн.., що на 13,0 тис. грн.. більше показника продуктивності праці у 2006 р. та на 4,4 тис грн.. більше, ніж у 2007 р. Враховуючи динаміку вищезазначених показників, рівень ефективності використання основних засобів за першим інтегральним показником становить у 2008 р. 0,047, що перевищує значення 2006р. на 0,011 та відповідає рівню 2007 р. Другий інтегральний показник становить 0,037, що перевищує значення 2006р. на 0,008 та відповідає рівню 2007 р. Отже, основні засоби ДП «Шишацький завод мінеральних вод» використовувалися ефективно.
Аналізуючи часткові показники ефективності використання основних засобів за табл. 3.3.2 необхідно зазначити наступне. Розмір виручки від реалізації у 2008 р. в розрахунку на одне робоче місце становить 53,7 тис грн.., що перевищує чинник 2006 р. на 13,1 тис грн.. та 2007 р. – на 4,5 тис грн..
Чистий прибуток на одне робоче місце у звітному році склав 0,04 тис грн., що краще показника 2006 р. на 0,01 тис грн.. та відповідає значенню 2007 р. Врахування впливу обох зазначених показників дозволяє оцінити інтегральний показник ефективності використання робочих місць у 2008 р. – 1,466, що на 0,362 більше, ніж у 2006 р. та на 0,063 більше, ніж у минулому році.
Таблиця 3.3.2. Часткові показники ефективності використання основних засобів ДП «Шишацький завод мінеральних вод» за 2006-2008 роки
| Показники | 2006 рік | 2007 рік | 2008 рік | Відхилення 2008 р. (+,-) до | |
| 2006 р | 2007 р | ||||
| Виручка від реалізації, тис.грн.. | 2844,1 | 3545,9 | 3863,7 | 1019,6 | 317,8 |
| Чистий прибуток, тис. грн.. | 2,2 | 3,1 | 3,1 | 0,9 | 0,0 |
| Кількість робочих місць | 70 | 72 | 72 | 2 | 0 |
| Виручка у розрахунку на одне робоче місце, тис.грн.. | 40,6 | 49,2 | 53,7 | 13,1 | 4,5 |
| Прибуток у розрахунку на одне робоче місце, тис.грн.. | 0,03 | 0,04 | 0,04 | 0,01 | 0,00 |
| Інтегральний показник ефективності використання робочих місць, тис.грн.. | 1,104 | 1,403 | 1,466 | 0,362 | 0,063 |
Отже, аналіз часткових показників ефективності використання основних засобів підтверджують поліпшення ефективності використання активів підприємством протягом 2006-2008 рр. Однак, проведені розрахунки дозволили встановити, що досягнутий рівень ефективності для ДП «Шишацький завод мінеральних вод» не є задовільним. Зокрема, протягом досліджуваного періоду незадовільними для діяльності заводу є показники рентабельності основних засобів.
Важливим етапом аналізу є проведення факторного аналізу впливу зміни середньорічної вартості основних засобів на ключові чинники діяльності товариства.
 На
основі факторної
моделі
(3.1)
де Фвід – фондовіддача,
ПП – продуктивність праці,
Фоб - фондоозброєність
та інформації табл. 3.3.3 можна стверджувати, що фондовіддача основних засобів у 2007 р. склала 1,594 грн., що більше минулого року на 0,302 грн..
Таблиця 3.3.3. Розрахунок впливу факторів на фондовіддачу основних засобів ДП «Шишацький завод мінеральних вод» за 2007 р
| Показники | 2006 рік | 2007 рік |
Скориго- ваний показник |
Відхилення | ||
| Всього | у т. ч. за рахунок зміни | |||||
|
продук-тивності праці |
фондо-озбро- єності |
|||||
| Виручка від реалізації, тис.грн.. | 2844,1 | 3545,9 | - | 701,8 | - | - |
| Середня вартість основних засобів, | 2200,7 | 2224,7 | - | 24,0 | - | - |
| Середньооблікова чисельність робітників, чол. | 70 | 72 | - | 2 | - | - |
| Продуктивність праці, тис.грн.. | 40,6 | 49,2 | 49,2 | 8,6 | - | - |
| Фондоозброєність, грн.. | 0,031 | 0,031 | 0,031 | 0,0 | - | - |
| Фондовіддача, грн. | 1,292 | 1,594 | 1,587 | 0,302 | 0,295 | 0,007 |
Така зміна показника склалася за рахунок впливу факторів: внаслідок покращення продуктивності праці на 8,6 тис грн.. – фондовіддача збільшилась на 0,295 грн..; внаслідок постійного значення фондоозброєності (0,031 грн. протягом 2006-2008 рр.) фондовіддача збільшилась на 0,07 грн..
У 2008 р. фондовіддача склала 1,674 грн., що більше минулого року на 0,080 грн.. (табл. 3.3.4).
Зміна показника відбулась за рахунок таких факторів: зростання продуктивності праці на 4,4 тис грн.. зумовило зростання фондовіддачі на 0,138 грн., а збільшення фондоозброєності на 0,001 грн. зумовила зменшення результативного показника на 0,058 грн..
Таким чином, найкращий вплив на формування фондовіддачі основних засобів мало підвищення продуктивності праці персоналу підприємства протягом 2006-2008 рр.
Факторний аналіз рентабельності основних засобів, проведений на основі факторної моделі
Таблиця 3.3.4. Розрахунок впливу факторів на фондовіддачу основних засобів ДП «Шишацький завод мінеральних вод» за 2008 рік
| Показники | 2007 рік | 2008 рік | Скориго-ваний показник | Відхилення | ||
| Всього | у т. ч. за рахунок зміни | |||||
| продук-тивності праці | фондо-озбро-єності | |||||
| Виручка від реалізації, тис.грн.. | 3545,9 | 3863,7 | - | 317,8 | - | - |
| Середня вартість основних засобів, тис.грн.. | 2224,7 | 2308,5 | - | 83,8 | - | - |
| Середньооблікова чисельність робітників, чол. | 72 | 72 | - | 0 | - | - |
| Продуктивність праці, тис.грн.. | 49,2 | 53,7 | 53,7 | 4,4 | - | - |
| Фондоозброєність, грн.. | 0,031 | 0,032 | 0,031 | 0,001 | - | - |
| Фондовіддача, грн. | 1,594 | 1,674 | 1,732 | 0,080 | 0,138 | -0,058 |
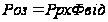 (3.2)
де Роз – рентабельність основних засобів,
Рр – рентабельність реалізації,
представлений у табл. 3.3.5, 3.3.6, підтверджує висновки про ефективність використання основних засобів.
Таблиця 3.3.5. Вплив факторів на рентабельність (рівень збитковості) основних засобів ДП «Шишацький завод мінеральних вод» у 2007 році
| Показники | 2006 рік | 2007рік | Скориго-ваний показник | Відхилення | ||
| усього | у т. ч. за рахунок | |||||
| рентабельності реалізації | фондо-віддачі | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Виручка від реалізації, тис.грн.. | 2844,1 | 3545,9 | - | 701,8 | - | - |
| Чистий прибуток, тис. грн.. | 2,2 | 3,1 | - | 0,9 | - | - |
| Середньорічна вартість основних засобів, тис.грн.. | 2200,7 | 2224,7 | - | 24,0 | - | - |
| Рентабельність реалізації, % | 0,08 | 0,09 | 0,09 | 0,01 | - | - |
| Фондовіддача, грн.. | 1,292 | 1,594 | 1,292 | 0,302 | - | - |
| Рентабельність основних засобів, % | 0,10 | 0,14 | 0,00 | 0,04 | -0,10 | 0,14 |
Так, у 2007