Статистика кредитов и расчетов
Среди причин, повлиявших на изменение тенденции рыночных процентных ставок в последнем квартале 1997 года и в 1998 году - рост нестабильности конъюнктуры финансового рынка вследствие внешних факторов (кризис мировых финансовых рынков) и факторов внутренних (проблемы налоговой системы, государственного бюджета и управления государственным долгом). Определенное влияние оказало сжатие рублевой ликвидности финансового сектора и меры оперативного реагирования со стороны Банка России в кризисных ситуациях.
2.1 Показатели статистики краткосрочного кредитования
По срочности различают краткосрочный, среднесрочный и долгосрочный кредиты. Краткосрочный кредит предоставляется на срок до одного года. Он выдается под товарно-материальные ценности, затраты, ценности в расчетах, на текущие потребности в платежах. Среднесрочный кредит предоставляется на срок от одного до трех лет, а долгосрочный — на срок выше трех лет. Долгосрочный и среднесрочный кредиты предоставляются на затраты, связанные с вложением в основные фонды, оборотные средства и финансовые активы.
Рассмотрим кредитные вложения в экономику страны (на конец года, млрд руб.)*.
|
Показатели |
1970 |
1980 |
1985 |
1990 |
1991 |
1992 |
1993 |
1994 |
1995 |
1999** [оценка] |
|
Кредитные вложения в экономику 72 202 301 178 439 5102 30019 83561,2 134508 230400 в том числе краткосрочные — всего 61 149 237 131 397 4836 28982 79284,6 116751 192300
в % к итогу
85
74 79 74 90 95 97
95 87 83 всего 11 53 64 47 42 266 1037 4276,6 17757 20540 в % к итогу 15 26 21 26 10 5 3 5 13 17 ___________ * Финансы в России. 1996: Стат. сборник. — М.: Госкомстат РФ, 1996.— С.112. ** Данные получены расчетным путем. |
||||||||||
Кредиты, предоставленные экономике, банкам и населению в 1999г., составили1:
|
Показатели |
На 1 января |
На 1 апреля |
На 1 июня |
|
Кредитные вложения — всего |
264,1 |
254,5 |
278,0 |
|
в том числе: предоставленные экономике и населению |
291,23 |
196,9 |
215.7 |
|
из них: краткосрочные — всего в % к итогу |
168,7 83,8 |
184,0 93,6 |
199,0 92,3 |
|
долгосрочные — всего |
32,5 |
12,6 |
16,7 |
|
кредиты банков, предоставленные другим банкам |
62,83 |
57,9 |
62,3 |
|
1 Данные получены расчетным путем. |
|||
Итак, основную долю кредитных вложений в экономику составляют краткосрочные кредиты, поэтому краткосрочное кредитование является одной из важнейших функций кредитных учреждений.
При расчете показателей статистики краткосрочного кредита используются данные об остатках задолженности или суммах выдач и погашения краткосрочных кредитов в различных группировках. Разработка информации о краткосрочных кредитах включает сводку и вторичные группировки отчетной информации по различным признакам, прежде всего по объектам кредитования, отраслевой принадлежности ссудозаемщиков, сфере функционирования кредита (в сфере производства или сфере обращения), характеру обеспечения кредита, формам собственности заемщиков, территории (учреждениям банка) и другим признакам.
Для характеристики распределения ссудной задолженности по субъектам кредита используются группировки кредитных вложений по формам собственности и отраслям хозяйства. В отдельных случаях составляются комбинационные таблицы, в подлежащем которых указывается субъект кредита, а в сказуемом — объект кредита. Такие таблицы составляются для характеристики задолженности на конкретную дату, например на конец квартала, года, и используются для выявления сравнительной картины ссудной задолженности, определения «адреса» и дополнительного анализа задолженности и принятия управленческих решений.
Краткосрочные кредитные вложения определяются по остатку задолженности в разрезе объектов кредита и субъектов кредита (заемщиков). В настоящее время общее количество объектов кредита по краткосрочным ссудам, выделяемым в банковском учете и отчетности, измеряется несколькими десятками объектов. На основе статистических группировок до той или иной степени агрегации определяется структура задолженности по краткосрочным ссудам по укрупненным объектам кредита.
В статистической информации задолженность распределяется на следующие группы объектов: под материальные ценности и затраты; сезонные затраты производства; товары отгруженные (под расчетные документы в пути); платежные и расчетные кредиты; на временные нужды; выплату заработной платы; временное восполнение недостатка собственных оборотных средств; отсроченные необеспеченные ссуды; просроченные ссуды. Задача такой информации состоит в том, чтобы представить задолженность в зависимости от характера обеспечения кредита, что важно для управления кредитными отношениями в народном хозяйстве в целом. Состав конкретных объектов кредитования, включаемых в соответствующую группу, определяется инструкциями ЦБ РФ. Наибольшее число объектов кредита включается в группу кредитов под материальные ценности (кредиты под производственные запасы, незавершенное производство, готовую продукцию и товары, сверхплановые запасы ценностей, расходы будущих периодов и др.).
На основе информации о распределении ссудной задолженности по объектам кредитования рассчитываются такие показатели, как доля кредитов, обеспеченных материальными ценностями, или доля кредитов, не обеспеченных материальными ценностями. При этом к кредитам, не имеющим материального обеспечения, принято относить расчетные кредиты (кроме платежных кредитов), кредиты на выплату заработной платы, кредиты на временное восполнение собственных оборотных средств, отсроченные необеспеченные и просроченные ссуды.
Как уже отмечалось, для анализа в ряде случаев необходима информация о сфере функционирования краткосрочного кредита, при этом выделяются кредиты в сферу производства (кредиты под производственные запасы и затраты, включая затраты незавершенного производства) и кредиты в сферу обращения (кредиты под готовую продукцию и товары, расчетные документы в пути, платежные и расчетные кредиты и т.п.).
Уровень оборачиваемости кредита измеряется двумя показателями: длительностью пользования кредитом и количеством оборотов, совершенных кредитом за период.
Длительность пользования краткосрочным кредитом (t) определяется по формуле
 t
= К:
Оп/Д
где
К
— средние остатки
кредита;
Оп — оборот кредита по погашению;
Д — число календарных дней в периоде (30, 90, 180, 360).
Этот показатель характеризует среднее число дней пользования кредитом. Он является обратной величиной оборачиваемости ссуд: чем меньше продолжительность пользования кредитом, тем меньше ссуд потребуется банку для кредитования одного и того же объема производства.
О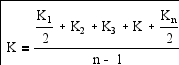 статки
кредита в
статистической
отчетности
показываются
на дату, т.е.
представляют
собой моментный
динамический
ряд. Поэтому
расчет среднего
остатка ссуд
выполняется
по формуле
средней хронологической
Количество оборотов кредита (n) определяется путем деления оборота ссуд по погашению на средний их остаток:
n
= Oп/K
(2.1.3)
Этот показатель характеризует число оборотов, совершенных краткосрочным кредитом за анализируемый период по клиентуре банковского учреждения. Число оборотов ссуд относится к прямым характеристикам оборачиваемости кредита.
Если известна длительность пользования кредитом, то количество оборотов ссуд можно определить, пользуясь взаимосвязью этих показателей:
n = Д : t (2.1.4)
Уровень оборачиваемости ссуд можно исчислить также по данным об их выдаче. В этом случае показатель будет характеризовать процесс оборачиваемости с учетом выдачи кредита. В связи с тем, что показатели оборота кредита по выдаче, погашению и его остаток взаимосвязаны между собой, уровни оборачиваемости кредита, исчисленные по данным его оборота по выдаче и погашению, также взаимосвязаны.
Связь между ними осуществляется через коэффициент соотношения оборота ссуд по выдаче (Ов) и по погашению (К'), получаемый в результате деления показателей оборачиваемости:
Ов/К
:
Оп/К = Ов/Оп ;
n’ : n = K’
; (2.1.5)
n’:n = К’,
отсюда n’ = nК’,
где n’ — число оборотов кредита, исчисленное поданным оборота ссуд по выдаче.
Таким образом, число оборотов кредита по выдаче выше числа его оборотов по погашению, если коэффициент соотношения суммы оборота по выдаче и по погашению больше 1 .
Аналогичное соотношение сохраняется и между показателями длительности пользования кредитом:
t’ = t * K” (2.1.6)
где К’ — величина, обратная коэффициенту К’;
t’ — длительность использования кредита, исчисленная по данным оборота по выдаче.
Для анализа просроченных ссуд также рассчитываются показатели оборачиваемости, доли несвоевременно возвращенных ссуд и доли просроченной задолженности в общей сумме задолженности по ссудам. Оборачиваемость просроченных ссуд по длительности пользования и числу оборотов рассчитывается по методике, рассмотренной для краткосрочных ссуд. Доля несвоевременно возвращенных кредитов определяется путем деления суммы ссуд, взысканных через счет просроченных ссуд, на общую сумму возвращенных кредитов. Степень невозвратности кредитов характеризуют показателем, получаемым отношением суммы кредитов, погашенных несвоевременно (взысканных через счет просроченных ссуд), и общей суммы задолженности по ссудам. Разность между 100 и коэффициентом невозвратности ссуд, выраженным в процентах, показывает уровень возвратности кредитов. Этот показатель можно использовать для сравнительного анализа деятельности в разрезе банковских учреждений, а также для выявления тенденций в динамике.
Для анализа оборачиваемости кредита используют различные статистические методы и приемы. Характеристику скорости оборачиваемости по отдельным банковским учреждениям или хозяйственным организациям можно получать с помощью показателей динамического ряда, темпов роста и прироста, абсолютного прироста. Изучение скорости оборачиваемости по совокупности хозяйственных организаций (министерствам отрасли, отраслям промышленности) производят путем применения индексного метода, в частности, индексов средних величин и агрегатных. В систему индексов средних величин входят индекс переменного и постоянного состава и индекс влияния структурных сдвигов. Индекс переменного состава представляет отношение среднего уровня явления в отчетном периоде к его среднему значению в базисном периоде. Построим индекс средней длительности пользования краткосрочным кредитом переменного состава:
It
= K1/m1
: K0/m0
(2.1.7)
где m – однодневный оборот по погашению кредита, равный Оп : Д. Так как
t
= К/m,
то К
= tm .
Подставим
вместо К
его значение
в формулу индекса
переменного
состава:
 It
= Σt1m1/Σm1
: Σt0m0/Σm0
= t1
: t0,
или, если принять
d = m/Σm,
формула
этого индекса
примет вид:
I
t = Σt1d1/Σt0d0
(2.1.8)
На величину индекса переменного состава оказывают влияние два фактора: изменение длительности пользования краткосрочным кредитом отдельных единиц совокупности, а также удельного веса однодневного оборота по погашению отдельных частей совокупности в общей его величине по всей совокупности. Для того чтобы определить влияние на прирост средней длительности пользования кредитом изменения только первого фактора, необходимо исчислить индекс постоянного состава:
I t = Σt1m1/Σm1 : Σt0m1/Σm1, (2.1.9)
или
It = Σt1d1/Σt0d1.
Определение влияния второго фактора – структурных изменений в составе однодневного оборота по погашению на прирост средней длительности пользования кредитом производится путем расчета индекса влияния структуры:
Iстр = Σt0m1/Σm1 : Σt0m0/Σm0, (2.1.10)
или
Iстр = Σt0d1/Σt0d0.
Если известны индексы переменного и постоянного состава, то индекс влияния структуры может быть определен на основании их взаимосвязи, т.е.
Iстр
= I t
* It
(2.1.11)
Применение индексов в анализе позволяет определить также абсолютный прирост средней длительности пользования кредитом за счет отдельных факторов, который получается путем вычитания из первой дроби второй (если индекс представлен отношением двух средних), или как разность числителя и знаменателя индекса. Покажем формулы расчета факторов.
Абсолютный прирост средней длительности пользования кредитом:
а) за счет индивидуальных значений длительности кредита: