Статистика кредитов и расчетов
в) за счет структурных сдвигов в однодневном обороте по погашению:
 Δtстр
= Σ t0d1-
Σ t0d0.
(2.1.13)
Общий абсолютный прирост средней длительности пользования кредитом можно определить путем вычитания из числителя знаменателя индекса переменного состава, т.е.
 Δt
= Σ t1d1-
Σ t0d0,
(2.1.14)
Величина которого должна совпасть с алгебраической суммой отклонений за счет отдельных факторов:
Δt
= Δtt
+ Δtстр
.
(2.1.15)
Длительность пользования кредитом является обратной характеристикой его оборачиваемости. В связи с этим для построения индексов скорости оборачиваемости кредита по данным о длительности пользования им нужно использовать обратное соотношение показателей.
Изучение динамики оборачиваемости кредита можно производить с помощью индексов среднего числа оборотов ссуд.
В зависимости от исходных данных индексы среднего числа оборотов можно определить по одной из приведенных формул:
индекс переменного состава:
I п
= Σ Оп1/ Σ
К1 :
Σ Оп1/ Σ
К0,
(2.1.16)
или
I п
= Σ n1K1/
Σ К1:
Σn0K0/
Σ К0,
I
п = Σ n1d’1/
Σ n0d’0,
где d’
= K/ Σ
K ;
индекс постоянного состава среднего числа оборотов:
I п
= Σ n1K1/
Σ К1:
Σn0K1/
Σ К1
= Σn1K1/
Σn0
К1
, (2.1.17)
или
I п = Σ n1d’1/ Σ n0d’1 ;
индекс влияния структуры:
Iстр
= Σ n0K1/
Σ К1 :
Σn0K0/
Σ К0,
(2.1.18)
или
Iстр = Σ n0d’1/ Σ n0d’0.
В
статистике
кредита для
изучения связи
оборачиваемости
кредита с кредитными
вложениями
можно использовать
агрегатные
индексы. Размер
кредитных
вложений, выражаемый
средним остатком
кредита, зависит
от длительности
пользования
ссудой, расчитанной
по данным оборота
по выдаче (t’),
и от величины
однодневного
оборота по
выдаче (m’),
т.е. К = t’m’.
На основании
этой связи
можно записать
систему взаимосвязанных
индексов среднего
остатка кредита:
Σ t’1m’1/ Σ t’0m’0 = Σ t’1m’1/ Σ t’0m’0 * Σt’0m’1/ Σ t’0m’0 ; (2.1.19)
Ik = It’*Im’.
Таким образом, индекс среднего остатка кредита равен произведению индекса длительности пользования кредитом, исчисленной по данным его оборота по выдаче, на индекс однодневного оборота по выдаче. Разность числителя и знаменателя первого индекса после знака равенства дает абсолютный прирост среднего остатка кредита, обусловленного изменением длительности пользования ссудой, а второго индекса – абсолютный прирост его вследствие изменения однодневного оборота по выдаче.
Оборот кредита по погашению связан с числом оборотов и средним остатком кредита: чем выше оборачиваемость ссуд по числу оборотов, тем при прочих равных условиях будет больше размер оборота по погашению; с другой стороны, если будут увеличиваться средние остатки задолженности ссуд, то будет возрастать и оборот кредита по погашению. Связь этих показателей можно представить следующими выражениями:
в статике:
Оп
= nK;
в
динамике:
Σn1K1/ Σn0K0 = Σn1K1/ Σn0K1 * Σn0K1/ Σn0K0;
Iоб.п
= In*Ik
(2.1.20)
Вычитая из числителя знаменатель индекса числа оборотов, получаем абсолютный прирост размера оборота по погашению за счет изменения числа оборотов ссуд. Аналогичное арифметическое действие со вторым индексом после знака равенства дает абсолютный прирост оборота по погашению кредита, обусловленный изменением его средних остатков.
По такой же методике можно изучать оборачиваемость долгосрочных ссуд с той лишь особенностью, что вместо однодневного оборота необходимо использовать общий размер оборота по погашению кредита.
В статистике долгосрочного кредитования важное значение придается анализу эффективности кредитных вложений в отдельные мероприятия. Показатель эффективности определяется отношением абсолютного эффекта, полученного в результате завершения какого-либо мероприятия (научно-технических достижений) за счет долгосрочного кредита, к размеру кредита. Абсолютный эффект может выражаться размером годового прироста продукции или прибыли. Сравнение данных об уровне эффективности долгосрочного кредита в одно и то же мероприятие в различных отраслях, министерствах позволяет определить области выгодного применения кредита.
Мероприятие считается выгодным там, где выше эффективность.
Статистический анализ предполагает общую оценку эффективности кредита, а также количественное измерение размера влияния отдельных факторов на годовой выпуск (прирост) продукции или прибыли. Если обозначить размер выданного кредита через К, годовой выпуск (прирост) продукции (прибыли) – Q, то уровень эффективности (Э) можно представить следующим выражением:
Э = Q/K. (2.1.21)
Отсюда выпуск (прирост) продукции (прибыли) будет равен:
Q = Э*К
Таким образом, выпуск (прирост) продукции (прибыли) может быть получен в результате роста эффективности кредита и его размера.
Величина превышения годового выпуска (прироста) продукции (прибыли) в одной отрасли по сравнению с другой за счет отклонений в эффективности кредита (ΔQэ) можно получить по формуле
ΔQэ = (Э1 – Э2)К1, (2.1.22)
а превышение годового выпуска (прироста) продукции (прибыли) вследствие различий в размере выданного кредита в отраслях (ΔQк) равно:
ΔQк = (К1 – К2)Э2. (2.1.23)
Э1 и Э2 в этих формулах означает уровень эффективности кредита соответственно в первой и второй отраслях, а К1 и К2 – размер выданного кредита.
В изучении оборачиваемости кредита могут быть использованы другие статистические методы, в частности метод группировок, позволяющий установить наличие связи уровня оборачиваемости с признаками, не находящимися с ним в функциональной связи, и метод корреляционно-регрессивного анализа, с помощью которого определяется степень тесноты связи между признаками.
2.2 Статистическое изучение связи оборачиваемости краткосрочного кредита с совокупной оборачиваемостью оборотных средств
Краткосрочный кредит является частью всех оборотных средств предприятий, поэтому его оборачиваемость находится в органической связи с совокупным оборотом всех оборотных средств. Кредит способствует сокращению времени обращения оборотных средств предприятий, оказывая таким образом воздействие на воспроизводственные процессы в народном хозяйстве. Поэтому движение вложений в краткосрочный кредит необходимо изучать во взаимосвязи с оборачиваемостью всех оборотных средств. Эта задача в статистике решается путем построения и решения многофакторных индексных моделей. В моделях, кроме оборачиваемости кредита и его доли в оборотных средствах, должно найти отражение соотношение объема продукции и размера выданных кредитов, так как в эффективной экономике темпы роста кредитов не должны опережать темпов роста производства.
Исходя из сказанного, индексную модель связи совокупной оборачиваемости оборотных средств предприятий с оборачиваемостью краткосрочного кредита можно представить в следующем виде:
О = Kn’d1 (2.2.1)
где О – совокупная оборачиваемость оборотных средств, рассчитанная отношением объема валового национального продукта к средним остаткам оборотных средств; К – размер валового национального продукта на рубль выданных краткосрочных ссуд; n' – число оборотов краткосрочных ссуд, исчисленных по данным оборота по выдаче; d – доля краткосрочных ссуд в общей величине оборотных средств.
Таким образом, оборачиваемость оборотных средств представлена произведением уровня валового национального продукта на рубль оборота краткосрочного кредита по выдаче, числом оборотов краткосрочного кредита по выдаче и долей краткосрочного кредита в общей сумме оборотных средств. Изменение каждого из этих показателей-факторов в динамике в сторону их увеличения с точки зрения оборачиваемости оборотных средств оценивается как благоприятное и оказывает положительное влияние. Решение этой модели позволяет измерить влияние каждого фактора на прирост оборачиваемости оборотных средств.
2.3 Показатели статистики долгосрочного кредитования
Анализ происходящих структурных изменений в инвестиционной сфере позволяет сделать вывод, что, несмотря на снижение централизованных капитальных вложений и ограничение нецентрализованных капитальных вложений кредитными и налоговыми методами, проблемы долгосрочных инвестиций и финансово-кредитного обеспечения сохраняют свою актуальность и в настоящее время.
Это связано, во-первых, с активизацией инвестиционной деятельности в ряде отраслей и сфер хозяйствования, ориентированных на производство потребительских товаров, деятельности территориальных органов управления и инвестирования социальной инфраструктуры, а также повышением роли инвестиций населения, во-вторых, с ростом инвестиций в ценные бумаги, аренду, в-третьих, с процессом формирования специализированных финансово-кредитных институтов, инвестиционных банков и фондов для льготного финансирования капитальных вложений.
Объектами банковского долгосрочного кредитования могут быть капитальные вложения предприятий, организаций и граждан на затраты по строительству, реконструкции и техническому перевооружению объектов производственного и социально-бытового назначения, приобретению техники, оборудования и транспортных средств, зданий и сооружений, а также затраты по созданию совместных предприятий, научно-технической продукции, интеллектуальных ценностей и других объектов собственности.
Коммерческие банки могут предоставлять долгосрочные ссуды совместно со страховыми компаниями, пенсионными фондами и другими долгосрочными ссудодателями.
Система показателей статистики долгосрочного кредита дает обобщающие характеристики объемов выдачи и погашения кредита в различных разрезах (по объектам и субъектам кредита, территории), структуры задолженности по долгосрочным ссудам также в различных разрезах, окупаемости затрат, кредитуемых банком. Такая информация необходима для анализа и управления процессом долгосрочного кредитования, а также оценки эффективности банковской работы по долгосрочному кредитованию капитальных вложений. Указанные показатели рассчитываются на основе статистической и бухгалтерской отчетности банковских учреждений о долгосрочном кредитовании посредством сводки и группировки отчетной информации, а также вычислений средних и относительных величин. Порядок исчисления показателей аналогичен изложенному ранее для краткосрочного кредита.
Уровень оборачиваемости долгосрочных ссуд исчисляется по методике, изложенной для краткосрочных ссуд. Отличие состоит в том, что показатель длительности пользования долгосрочным кредитом измеряется в годах, поэтому при его расчете число календарных дней в формуле нужно опустить, т.е.
tд = Кд : Оп(д),
где Д—долгосрочные ссуды.
При расчете окупаемости долгосрочного кредита определяется, по существу, средний срок пользования долгосрочным кредитом. Этот срок рассчитывается по сметной документации (плановый срок кредита) и фактическим данным: чем меньше срок кредита, тем выше считается эффективность мероприятия и соответственно кредита. Однако надо иметь в виду, что срок кредита не является единственным критерием при решении вопроса об эффективности долгосрочного кредита, в расчет принимаются другие факторы (устранение дефицита в том или ином товаре народного потребления, улучшение условий труда и др.).
Как уже отмечалось, важное значение имеют показатели срока долгосрочного кредита. По условиям кредитования кредиты предоставляются на срок от нескольких месяцев (наиболее эффективные мероприятия) до 10 лет (например, кредиты на строительство и некоторые другие объекты). Средний срок долгосрочного кредита имеет особое значение при кредитном планировании. Экономисты банка, добиваясь выделения кредитов на наиболее эффективные мероприятия с небольшим периодом строительства (проведения затрат) и окупаемости, могут воздействовать на средний срок долгосрочного кредита. Данные об изменении среднего срока долгосрочного кредита подвергаются дополнительному анализу; при этом определяется влияние отдельных факторов на изменение среднего срока (изменения в структуре выдач и остатков долгосрочных кредитов, изменения в условиях кредитования и т.п.).
Для анализа долгосрочных кредитов особое значение имеет информация о незавершенных мероприятиях, осуществляемых за счет кредита банка. В плане долгосрочного кредитования должны быть выделены выдачи кредитов прежде всего на завершение ранее начатых мероприятий. Для получения информации о незавершенных кредитуемых объектах в банках ежегодно проводится обследование таких объектов, с учетом которого и определяется сумма потребностей в кредитах на очередной год.
Для характеристики эффективности кредитов, предоставляемых на увеличение производства продукции и выявление наиболее выгодной сферы приложения кредитных ресурсов, используется показатель объема дополнительного производства продукции в расчете на 1 руб. предоставленного долгосрочного кредита. Этот показатель исчисляется как отношение суммы прироста производства продукции от осуществления кредитуемого мероприятия в расчете на год кредита и суммы кредита, предоставленного на осуществление мероприятия, и выражается в рублях.
Сравнение средних значений таких показателей по отрасли, учреждению банка, отдельным мероприятиям позволяет более правильно решать вопросы управления долгосрочным кредитом.
По кредитам, предоставленным на жилищное строительство, определяются такие показатели их эффективности как размер построенных жилых домов и квартир (количество домов, жилая площадь в кв. м) на 1 руб. выданного кредита.
3.Аналитическая часть
3.1 Расчет средних остатков задолженности и длительности пользования краткосрочным кредитом
По коммерческому банку задолженность по краткосрочным ссудам на 1 января 1999 г. составила 8000 млн руб., а на 1 января 2000 г. — 9000 млн руб. Оборот по возврату кредита за год составил 160000 млн руб.
С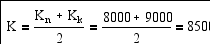 редние
остатки задолженности
по краткосрочным
ссудам составят:
млн руб.
Длительность пользования краткосрочным кредитом
T
= K : Оп/Д = 8500
:
160000 * 360 = 19 дней
Количество оборотов кредита
п
= Оп : К = 160000 : 8500 = 19
оборотов.
3.2 Расчет длительности пользования кредитом и однодневного оборота по погашению
Произведем расчет рассмотренных индексов в разделе 2.1 на данных