Облік і аудит основних засобів на вагонній дільниці станції
Начальник Вагонної дільниці самостійно вирішує питання діяльності структурного підрозділу, за винятком тих, що віднесені до компетенції інших органів управління.
Начальник вагонної дільниці:
- несе повну відповідальність за стан справ у виробничо-фінансовій діяльності дільниці;
- діє без довіреності від імені підрозділу, представляє її інтереси в усіх установах та організаціях;
- розпоряджається коштами та майном відповідно до чинного законодавства;
- укладає договори та видає довіреності на одержання матеріальних цінностей;
- призначає на посаду і звільняє з посади заступників начальника дільниці за погодженням з пасажирською службою;
- в межах своєї компетенції видає накази, вказівки та розпорядження, обов’язкові для всіх працівників Вагонної дільниці.
Головний бухгалтер зобов'язаний:
- Забезпечити ведення бухгалтерського обліку в повній відповідності з "Положенням про бухгалтерський облік і звітність в Україні", планом рахунків бухгалтерського обліку і Інструкцією по його застосуванню та іншими чинними нормативними актами в області бухгалтерського обліку.
- Забезпечити своєчасне і повне надання необхідної звітності зацікавленим користувачам відповідно до чинного законодавства.
- Керуючись установленим Паном рахунків розробити робочий план рахунків бухгалтерського обліку для відображення фінансово-господарських операцій.
- Встановити необхідну систему облікових регістрів визначити їх перелік.
- Здійснювати аналіз фінансово-господарської діяльності з метою виявлення і мобілізації внутрішньогосподарських резервів.
- Оцінювати фактичне використання виявлених резервів. Головний бухгалтер має право підпису документів, необхідних для прийняття і видача товарно-матеріальних цінностей і коштів, а також розрахункових, кредитних і грошових зобов'язань. Зазначені документи без підпису головного бухгалтера вважаються недійсними і не приймаються до виконання. Головному бухгалтеру організації забороняється приймати до виконання й оформлення документи по операціях, що суперечать законодавству і порушують договірну і фінансову дисципліну.
За невиконання або несумлінне виконання своїх обов'язків головний бухгалтер відповідає відповідно до чинного законодавства. Головний бухгалтер підпорядковується безпосередньо керівнику.
Аналіз основних техніко-економічних показників господарської діяльності Вагонної дільниці станції Київ - Пасажирський
Розглянемо діяльність підприємства протягом двох років. Детальна характеристика основних показників за 1999 та 2000 рік зведені в наступних таблицях. По-перше, розглянемо показники основної діяльності – по експлуатаційній роботі.
Таблиця 2.2.1 — Техніко-економічні аналіз роботи Вагонної дільниці станції Київ – Пасажирський по експлуатаційній роботі.
Показник |
Звіт 1999 рік |
2000 рік | Відхилення, % | ||
| План | звіт |
До плану 2000 |
До звіту 1999 |
||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Підготовлено та відправлено вагонів всього, ваг. | 111909 | 107400 | 112992 | 105,2 | 101,0 |
| У т.ч. у філіях: | |||||
| Київ | 98431 | 95425 | 99681 | 104,5 | 101,3 |
| Козятин | 4974 | 6570 | 7061 | 107,5 | 142,0 |
| Житомир | 8504 | 5405 | 6250 | 115,6 | 73,5 |
| Вагоно-кілометри на всьому шляху прямування – всього, тис. |
177930 |
170500 |
175093 |
102,7 |
98,4 |
| У т.ч. у філіях: | |||||
| Продовження таблиці 2.2.1 | |||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Київ | 154097 | 146511 | 149994 | 102,4 | 97,3 |
| Козятин | 13732 | 14761 | 15041 | 101,9 | 109,5 |
| Житомир | 10101 | 9228 | 10058 | 109,0 | 99,6 |
| Підготовлено та відправлено вагонів по видах, ваг. | |||||
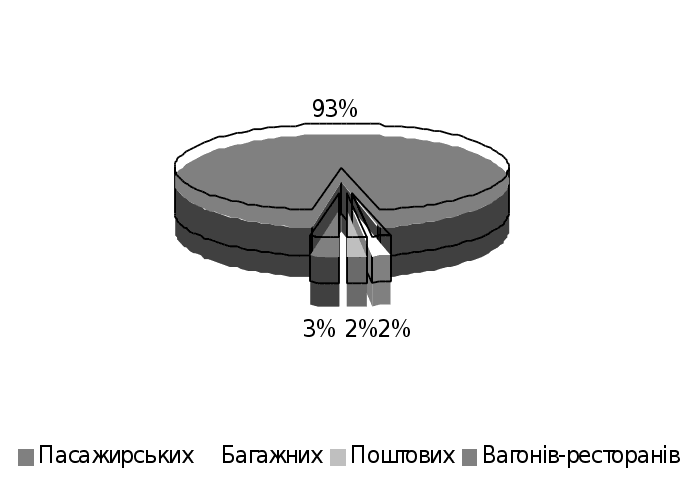
| Пасажирських | 104452 | 100636 | 106300 | 105,6 | 101,8 |
| Багажних | 1936 | 1903 | 2329 | 122,4 | 120,3 |
| Поштових | 2018 | 1477 | 1298 | 87,9 | 64,3 |
| Вагонів-ресторанів | 3238 | 3133 | 2821 | 90,0 | 87,1 |
План об’ємних показників за 2000 рік виконано по вагонах на 105,2% і вагоно-кілометрах на 102,7%.
У порівнянні зі звітними даними минулого року рівень об’ємних показників склав: по вагонах – 101,0% і вагоно-кілометрах – 98,4%.
Перевиконання плану та підвищення (падіння) темпів росту з об’ємних показників пояснюється:
а) по вагонах:
збільшенням кількості напрямків руху поїздів;
збільшенням кількості вагонів у поїздах;
збільшенням кількості рейсів поїздів.
б) по вагоно-кілометрах:
збільшенням кількості напрямків руху поїздів;
збільшенням кількості вагонів у поїздах;
збільшенням дальності руху поїздів.
Кількість підготовлених та відправлених вагонів по видах перевезень графічно можна зобразити у вигляді діаграми (див. рисунок 2.2.1 ).
 Рисунок
2.2.1 — Співвідношення
перевезень
по видам (%).
Таблиця 2.2.2 — Аналіз праці і зарплати Вагонної дільниці станції Київ – Пасажирський.
Показник |
Звіт 1999 рік | 2000 рік | Відхилення, % | ||
| план | звіт |
До плану 2000 |
До звіту 1999 |
||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Вагоно-кілометри на всьому шляху прямування, тис ваг.-км | 177930 | 170500 | 175093 | 102,7 | 98,4 |
|
Середньоспискова чисельність всього персоналу, чол. У т.ч. |
5569 | 5501 |
5691 |
103,5 | 102,2 |
| - персоналу з експлуатації | 5108 | 5046 | 5239 | 103,8 | 102,6 |
| з нього поїзного штату | 4305 | 4196 | 4373 | 104,2 | 101,6 |
| -персоналу з підсобно-допоміжної діяльності | 453 | 447 | 445 | 99,6 | 98,2 |
| Продовження таблиці 2.2.2 | |||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| персоналу з капітального ремонту господарським способом | 8 | 8 | 7 | 87,5 | 87,5 |
| Продуктивність праці ваг.-км / чол. | 34834 | 33789 | 33421 | 98,9 | 95,9 |
|
Фонд оплати праці – всього персоналу, тис. грн. У т.ч. |
11392,0 | 12305,0 | 14596,3 | 118,6 | 128,1 |
| персоналу з експлуатації | 10481,3 | 11386,0 | 13542,0 | 118,9 | 129,2 |
| Персоналу з підсобно-допоміжної діяльності | 894,5 | 898,0 | 1032,6 | 115,0 | 115,4 |
| персоналу з капітального ремонту господарським способом | 16,2 | 21,0 | 21,7 | 103,3 | 134,0 |
|
Фонд основної зарплати – всього, тис. грн. У т.ч. |
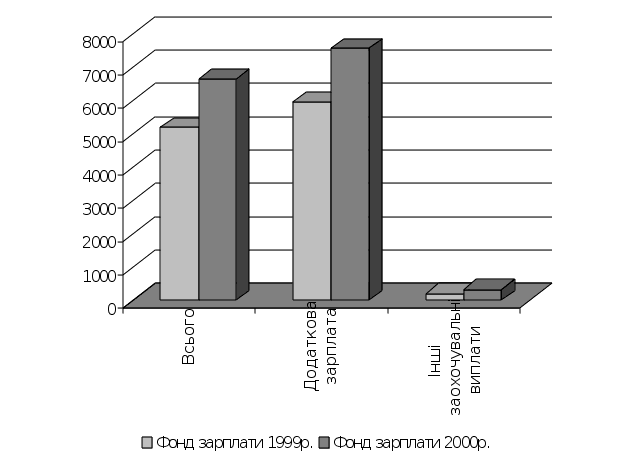
5204,6 | 5930,0 | 6667,1 | 112,4 | 128,1 |
| персоналу з експлуатації | 4885,3 | 5580,0 | 6243,9 | 111,9 | 127,8 |
| персоналу з підсобно-допоміжної діяльності | 311,8 | 341,0 | 413,6 | 121,3 | 132,6 |
| персоналу з капітального ремонту господарським | 7,5 | 9,0 | 9,6 | 106,7 | 128,0 |
|
Фонд додаткової зарплати–всього, тис. грн. У т.ч. |
5976,4 | 6375,0 | 7591,7 | 119,1 | 127,0 |
| Персоналу з експлуатації | 5420,6 | 5806,0 | 7006,1 | 120,7 | 129,2 |
| Персоналу з підсобно-допоміжної діяльності | 547,2 | 557,0 | 574,0 | 103,1 | 104,9 |
| Продовження таблиці 2.2.2 | |||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Персоналу з капітального ремонту господарським способом | 8,6 | 12,0 | 11,6 | 96,7 | 134,9 |
|
Інші заохочувальні та компенсаційні виплати – всього, тис. грн. У т.ч. |
211,0 | - | 337,5 | - | 160,0 |
| персоналу з експлуатації | 175,4 | - | 292,0 | - | 166,5 |
| персоналу з підсобно-допоміжної діяльності | 35,5 | - | 45,0 | - | 126,8 |
| персоналу з капітального ремонту господарським способом | 0,1 | - | 0,5 | - | 500,0 |
| Середньомісячна зарплата всього персоналу, тис. грн. | 170,47 | 186,41 | 213,73 | 114,7 | 125,4 |
| персоналу з експлуатації | 171,00 | 188,04 | 215,40 | 114,6 | 126,0 |
| з нього поїзного штату | 164,01 | - | 208,12 | - | 126,9 |
| персоналу з підсобно-допоміжної діяльності | 164,54 | 167,41 | 193,38 | 115,5 | 117,5 |
| персоналу з капітального ремонту господарським способом | 168,33 | 218,75 | 258,43 | 118,1 | 153,5 |
За 2000 рік при значному збільшенні обсягу робіт (102,7%), вивільнено в еквіваленті 364 чол. всього персоналу, у т.ч. з експлуатації 282 чол. (з неї поїзного штату 205 чол.) і по підсобно допоміжній діяльності 81 чол. Збільшення фактичної чисельності працюючих на 190 чол. пояснюється тим, що підприємство за вказівкою управління Південно-Західної залізниці повинно було тримати на протязі 7-ми місяців більше 200 провідників по обслуговуванню вагонів під житло будівельникам з електрифікації дільниці залізниці Ніжин-Чернігів, а також прийняти додатково біля 100 чол. поїзного штату по обслуговуванню вагонів поїздів, введених на нових напрямках руху по ст. Чернігів-пас. (Київ, Горностаївка).
Абсолютне перевищення планового фонду оплати праці складає 2291,3 тис. грн. Або 18,6%.
Відносної перевитрати по фонду оплати праці підприємство не має.
Враховуючи, що плановий фонд оплати праці на 2000 рік встановлено Залізницею не з урахуванням росту середньомісячної зарплати за 1999 рік (170,47 грн.) на 23%, що передбачено Постановою Кабінету Міністрів України, а лише на 9,35%, то його доведено зі зменшенням на 1536 тис. грн.
/(170,47*1,0935*5501*12)-(170,47*1,23*5501*12)/=12305-13841=1536 тис. грн.
Крім того, плановий фонд оплати праці персоналу з експлуатації повинен бути:
по-перше, скоригованим на фактичне виконання плану по вагоно-кілометрах пробігу на всьому шляху прямування поїздів і причіпних вагонів на 102,7%, або збільшеним на 345,8 тис. грн.
/(13841-11386:109,35*123,0)+11386:109,35*123,0*1,027/-13841=
=1033,7+13153,1-13841=345,8 тис. грн.
по-друге, збільшеним на додатковий прийом для роботи 200 провідників на протязі 7-ми місяців і 100 провідників на протязі 3-х місяців на 357,6 тис. грн.
171,00*1,23*200*7+171,00*1,23*100*3=294,5+63,1=357,6 тис. грн.
Таким чином, плановий фонд оплати праці з урахуванням всього, що сказано вище, повинен складати 14544,4 тис. грн.
12305,0+1536,0+345,8+357,6=14544,4 тис. грн.
Фактичний фонд оплати праці склав за рік 14596,3 тис. грн., або перевитрачено його на суму 51,9 тис. грн.
14596,3-14544,4=51,9 тис. грн.
Ця перевитрата оправдана підвищенням з 1-го грудня 1999 року місячних посадових окладів керівників, спеціалістів і службовців та погодинних тарифних ставок робітників у зв’язку з Наказом Укрзалізниці “Про вдосконалення організації заробітної плати і введення нових тарифних ставок і посадових окладів працівників залізничного транспорту України від 01 грудня 1999 року №340-Ц.
Збільшення фактичного фонду оплати праці в грудні в порівнянні з листопадом на 172,5 тис. грн. Або на 13,9% повністю перекриває відносну річну перевитрату.
Середньомісячна заробітна плата всього персоналу склала 213,73 грн., а в еквіваленті 236,78 грн. Темп її росту в порівнянні з минулим роком відповідно склав 125,4 і 121,6 відсотків.
План по продуктивності праці виконано на 98,9% а в еквіваленті на 108,8%.
Темп росту продуктивності праці фактично склав 95,9, а в еквіваленті 93,1% відсотків, в зв’язку зі зменшенням дальності руху поїздів.
По еквівалентним показникам виконання планів чисельності з експлуатації (94,4%) та продуктивності праці (108,8%) весь приріст об’ємних показників досягнуто лише за рахунок росту продуктивності праці.
Аналіз фактичного фонду оплати праці за 1999-2000р.р. графічно можна зобразити у вигляді діаграми (див. рисунок 2.2.2 ).
 Рисунок
2.2.2 — Аналіз фактичного
фонду оплати
праці за 1999-2000р.р.
в тисячах гривень.
Таблиця 2.2.3 — Аналіз експлуатаційних витрат та собівартість перевезень Вагонної дільниці станції Київ – Пасажирський за 2000 рік,
тис. грн.
Показник |
план | факт | Абсолютне відхилення (+,-) | % виконання плану |
| 1 | 2 | 3 | 4 | 5 |
|
Всього витрат у тому числі: |
107187 | 88433 | -18754 | 82,5 |
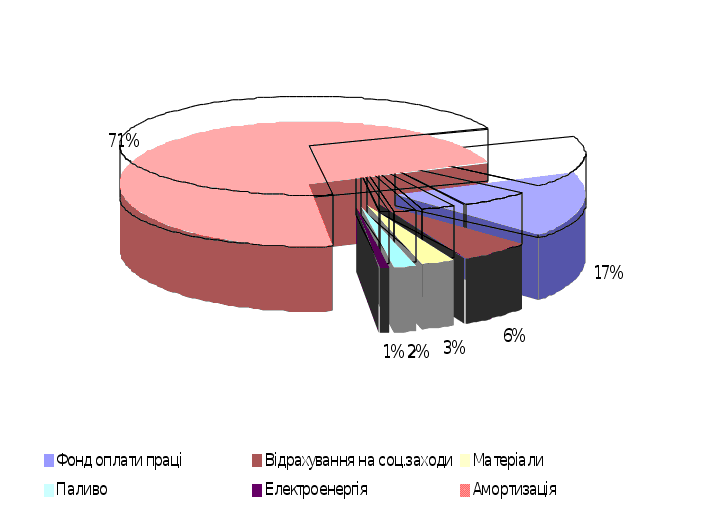
| фонд оплати праці | 11386 | 13157 | +1771 | 115,6 |
| відрахування на соціальні заходи | 4270 | 4907 | +637 | 114,9 |
| матеріали | 3253 | 2163 | -1090 | 66,5 |
| Продовження таблиці 2.2.3 | ||||
| 1 | 2 | 3 | 4 | 5 |
| паливо | 2373 | 1380 | -993 | 58,2 |
| Електроенергія | 1166 | 747 | -419 | 64,1 |
| Амортизація | 56836 | 55552 | -1284 | 97,7 |
| Собівартість одного підготовленого та відправленого вагону, грн. | 998,02 | 782,65 | -215,37 | 78,4 |
План по експлуатаційним витратам виконано на 82,5%. Економія досягнута в основному за рахунок віднесення витрат по ремонту основних фондів на рахунок амортвідрахувань 1999 року. Економія по іншим елементам витрат досягнута за рахунок:
по паливу, електроенергії та амортвідрахуванням – у зв’язку з завищенням Управлінням залізниці плану їх витрат;
по матеріалам – у зв’язку з відсутністю коштів на їх придбання.
Перевищення витрат по фонду оплати праці і відрахуванням на соціальні заходи пов’язано з перевиконанням плану обсягу вагоно-кілометрів на 2,7% і додатковим прийомом на роботу з дозволу Управління залізниці більш ніж 300 провідників.
Перевитрати на 2145 тисяч гривень по іншим витратам допущені у зв’язку з заниженням Управлінням залізниці їх планової суми. Собівартість одного підготовленого та відправленого вагону в рейс фактично склала 782,65 гривень при плані 998,02 гривень, тобто зменшилась на 21,6 відсотка. Склад фактичних експлуатаційних витрат за 2000 р. графічно можна зобразити у вигляді діаграми (див. рисунок 2.2.3 ).
 Рисунок
2.2.3 — Склад фактичних
експлуатаційних
витрат за 2000 р.
(%)
Таблиця 2.2.4 Аналіз доходів Вагонної дільниці станції Київ – Пасажирський,
тис. грн.
Показник |
Звіт 1999 рік | 2000 рік | Відхилення, % | ||
| план | факт |
До плану 2000 |
До звіту 1999 |
||
| Доходи від перевезень | 79702 | 105850 | 121274 | 114,6 | 152,2 |
| Доходи від підсобно-допоміжної діяльності | 4304 | 4395 | 4676 | 106,4 | 108,6 |
| Доходи від основної діяльності | 84006 | 110245 | 125950 | 114,2 | 149,9 |
План доходів по основній діяльності в цілому виконано 114,2%. Перевиконання його обумовлено збільшенням виділення Управлінням залізниці доходів на покриття витрат від перевезень, а по підсобно-допоміжній діяльності – значним збільшенням послуг по наданню пасажирам постільної білизни і наданню послуг населенню та підприємствам.
В порівнянні з 1999 роком фактичні доходи від основної діяльності збільшились на 41944 тис. грн. (125950-84006) або на 49,9%, в т.ч. доходи від перевезень на 41572 тис. грн. (121274-79702) або на 52,2% і доходи від підсобно-допоміжної діяльності – на 371 тис. грн. (4675-4304) або на 8,6%. Це обумовлено:
по перевезенням – збільшенням в 2000 році права, що видається Управлінням залізниці, на покриття їх (перевезень) витрат, і, в першу чергу, на покриття збитків минулих років;
по підсобно-допоміжній діяльності – значним збільшенням доходів від надання послуг пасажирам в поїздах і послуг населенню та підприємствам в 2000 році. Аналіз фактичних доходів за 2000 р. графічно можна зобразити у вигляді діаграми (див. рисунок 2.2.4).
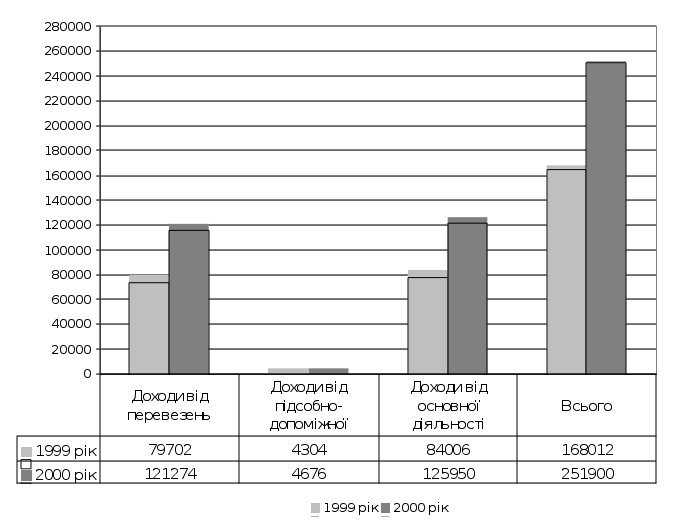
Рисунок 2.2.4 Аналіз фактичних доходів за 2000 р.
Таблиця 2.2.5 — Аналіз прибутку та рентабельності Вагонної дільниці станції Київ – Пасажирський,
тис. грн.
Показник |
Звіт 1999 рік | 2000 рік | Відхилення, % | ||
| план | факт |
До плану 2000 |
До звіту 1999 |
||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Доходи від перевезень | 79702 | 105850 | 121274 | 114,6 | 152,2 |
| Експлуатаційні витрати | 79831 | 107187 | 88433 | 82,5 | 110,8 |
| Прибуток від перевезень | - | - | 32841 | - | - |
| Рентабельність перевезень, % | - | - | 37,14 | - | - |
| Доходи від підсобно-допоміжної діяльності | 4304 | 4395 | 4676 | 106,4 | 108,6 |
| Продовження таблиці 2.2.5 | |||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Витрати по підсобно-допоміжній діяльності | 3770 | 3025 | 3592 | 118,7 | 95,3 |
|
Прибуток по підсобно-допоміжній діяльності У тому числі |
534 | 1370 | 1084 | 79,1 | 203,0 |
| від надання послуг пасажирам в поїздах | 491 | - | 1006 | - | 204,9 |
| від інших послуг | 43 | - | 78 | - | 181,4 |
| Рентабельність підсобно-допоміжної діяльності | 14,16 | 45,29 | 30,17 | 66,6 | 213,1 |
| Інші прибутки та збитки | 836 | - | 250 | - | 29,9 |
| Балансовий прибуток | 1241 | 33 | 34142 | 103560 | 2753,8 |
За 2000 рік фактичний балансовий прибуток склав 34175 тисяч гривень при плані 33 тисяч гривень, тобто план перевиконано в 1035,6 разів.
Прибуток від перевезень становить 32841 тис. грн. Замість запланованих збитків в сумі 1337 тис. грн.
Збільшення прибутку обумовлено додатковим виділенням Управлінням залізниці доходів на покриття збитків від перевезень в минулі роки.
По підсобно-допоміжній діяльності виконання плану по прибутку склало 79,1% в зв’язку з ростом витрат, викликаних значним вводом в експлуатацію постільних приналежності та зйомного обладнання, збільшенням витрат на пральні матеріали та підвищенням цін на них.
Прибуток від реалізації робіт та послуг на сторону нетранспортним підприємствам та установам фактично склав 250 тис. грн., тобто завдання виконано на 16,7%.
Невиконання цього завдання обумовлено:
відсутністю фінансування з Держбюджету коштів за оренду спецвагонів в/ч 3001
зростанням курсової різниці (в доларовому обчисленні) при оплаті за користування природним газом;
віднесення виручки за продаж основних фондів на зменшення їх зносу;
зменшення реалізації матеріалів та палива.
Таблиця 2.2.6 — Аналіз виконання плану витрат по підсобно-допоміжній діяльності Вагонної дільниці станції Київ – Пасажирський за 2000 рік,
тис. грн.
Показник |
план | факт | Абсолютне відхилення (+,-) | % виконання плану |
|
Всього витрат у тому числі: |
3025 | 3592 | +567 | 118,7 |
| Фонд оплати праці | 898 | 979 | +81 | 109,0 |
| Відрахування на соціальні заходи | 337 | 368 | +31 | 109,2 |
| Матеріали | 723 | 1103 | +380 | 191,5 |
| Електроенергія | 103 | 126 | +23 | 122,3 |
| Амортизація | 196 | 173 | -23 | 88,3 |
Витрати по підсобно-допоміжній діяльності зросли на 18,7%. Це обумовлено:
перевиконанням на 5,2% плану по підготовленим і відправленим вагонам в рейс;
значним вводом в експлуатацію постільних приналежностей;
збільшенням витрат по послугам, що надаються пасажирам в поїздах по постільній білизні та по реалізації кондвиробів;
збільшенням об’єму випраної постільної білизни та зйомного обладнання;
збільшенням витрат пральних матеріалів та підвищенням цін на них;
значним подорожчанням газу.
Економія по іншим витратами досягнута за рахунок вводу в експлуатацію свердловин по забору води для прання.
Таблиця 2.2.7 — Структура основних фондів Вагонної дільниці станції Київ – Пасажирський.
| Показник | Первісна вартість основних фондів на: | |||
| 01.01.2000р. | 01.01.2001р. | |||
| Сума, тис. грн. | Питома вага, % | Сума, тис. грн. | Питома вага, % | |
| 1 | 2 | 3 | 4 | 5 |
|
А. Виробничі основні засоби транспорту – всього в тому числі |
1071325 | 100,0 | 1068221 | 100,0 |
| 1. Будівлі споруди та передавальні пристрої – всього з них: | 5884 | 100,0 | 5943 | 100, |
| Будівлі | 4927 | 83,8 | 4986 | 83,9 |
| Споруди | 73 | 1,2 | 73 | 1,2 |
| Передавальні пристрої | 884 | 15,0 | 884 | 18,9 |
|
2. Автотранспорт, меблі, прилади та інструменти, всього з них: |
1104 | 100,0 | 1259 | 100,0 |
| Автомобільний транспорт | 260 | 23,6 | 371 | 29,5 |
| Електронно-обчислювальні машини | 91 | 8,2 | 121 | 9,6 |
| Продовження таблиці 2.2.7 | ||||
| 1 | 2 | 3 | 4 | 5 |
| Прилади та інструменти | 569 | 51,5 | 512 | 40,7 |
| Інші | 184 | 16,7 | 255 | 20,2 |
|
3. Інші основні засоби – всього з них: |
1064337 | 100,0 | 1061019 | 100,0 |
| Транспортні засоби | 1061345 | 99,7 | 1057903 | 99,7 |
| в т.ч. вагони пасажирські | 1061345 | - | 1057903 | - |
| Машини та обладнання | 2958 | 0,3 | 3080 | 0,3 |
| Інші | 34 | - | 36 | - |
| Б. Невиробничі основні засоби – всього | 6 | - | 95 | - |
| в тому числі інші невиробничі засоби | 6 | - | 95 | - |
| Всього: | 1071331 | 100,0 | 1068316 | 100,0 |
Структура основних фондів на початок 2001 року практично не змінилась.
Доходи від перевезень на 1 гривню виробничих фондів склали:
за 1999 рік – 0,07 гривень
за 2000 рік – 0,11 гривень, або зросли на 57,1%
Прибуток від перевезень на 1 гривню виробничих фондів за 2000 рік склав 0,03 гривні. В 1999 році перевезення пасажирів були збитковими.
Фондоозброєність за 2000 рік виходячи з середньорічної вартості основних фондів і середньоспискової чисельності всього персоналу склала 188,4 тисячі гривень (1072107 / 5691).
Коефіцієнт вводу основних фондів – 0,26% (2797 / 1071331)
Коефіцієнт вибуття основних фондів – 0,54% (5812 / 1071331)
Коефіцієнт зносу основних фондів – 5,2% (55728 / 1071331)
Коефіцієнт придатності основних фондів – 94,8% (100-5,2)
Склад виробничих основних фондів на 01.01.2001 рік графічно можна зобразити у вигляді діаграми (див. рисунок 2.2.5).
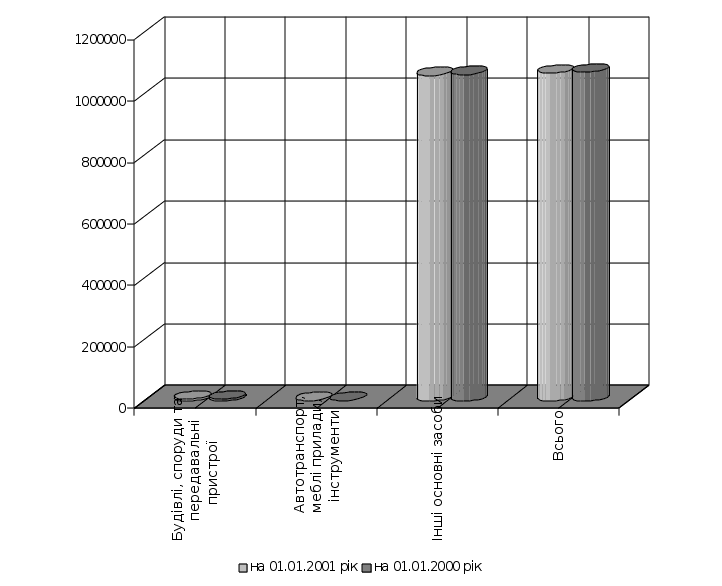 Рисунок
2.2.5 — Склад виробничих
основних фондів
на 01.01.2001 рік.
Фінансове становище підприємства Вагонної дільниці станції Київ – Пасажирський наведено нижче.
За 2000 рік по фондам економічного стимулювання допущена перевитрата в сумі 1186 тисяч гривень, в тому числі:
по фонду соціального розвитку – 844 тис. грн.
по фонду матеріального заохочення – 342 тис. грн.
з нього
матеріальна допомога – 147 тис. грн.
одноразові премії – 125 тис. грн.
Відрахування на соціальні заходи – 70 тис. грн.
Таблиця 2.2.8 — Аналіз дебіторської заборгованості Вагонної дільниці станції Київ – Пасажирський,
тис. грн.
| Показник | На 01.01.2000 | На 01.01.2000 | Збільшення (+), зменшення (-) | у % |
| 1 | 2 | 3 | 4 | 5 |
|
Дебіторська заборгованість – всього у тому числі |
30015 | 30757 | +742 | 102,5 |
| Розрахунки за товари, роботи і послуги, строк сплати яких не настав | 156 | 45 | -111 | 28,8 |
| Розрахунки за товари, роботи і послуги, не сплачені в строк | 1254 | 1223 | -31 | 97,5 |
| Розрахунки з податкових розрахунків | 1 | 78 | +77 | 7800 |
| Розрахунків з бюджетом | 231 | - | -231 | - |
| Продовження таблиці 2.2.8 | ||||
| 1 | 2 | 3 | 4 | 5 |
Розрахунки по авансах виданих |
8 |
2 |
-6 |
25,0 |
| Розрахунки з управлінням залізниці | 28283 | 29322 | +1039 | 103,7 |
| Розрахунки з іншими дебіторами | 82 | 87 | +5 | 106,1 |
Дебіторська заборгованість на 01.01.2001р. в порівнянні з початком 2000р. збільшилась на 742 тис. грн., або на 2,5%. Основний дебітор – Управління залізниці – заборгованість її збільшилась на 1039 тис. грн., або на 3,7%
По інших дебіторах заборгованість пояснюється:
затримкою вирішення питання Укрзалізницею про орендну плату ДТВПВР м. Києва – 1057 тис. грн.
відсутністю фінансування з (Держбюджету в/ч 3301 – 119 тис. грн.)
Таблиця 2.2.9 — Аналіз кредиторської заборгованості Вагонної дільниці станції Київ – Пасажирський,
тис. грн.
| Показник | На 01.01.2000 | На 01.01.2000 | Збільшення (+), зменшення (-) | у % |
| 1 | 2 | 3 | 4 | 5 |
|
Кредиторська заборгованість – всього у тому числі |
5330 | 6092 | +762 | 114,3 |
| Продовження таблиці 2.2.9 | ||||
| 1 | 2 | 3 | 4 | 5 |
| Розрахунки за товари, роботи і послуги, строк сплати яких не настав | 252 | 649 | +397 | 257,5 |
| Розрахунки за товари, роботи і послуги, не сплачені в строк | 1491 | 1162 | -329 | 77,9 |
| Розрахунки з податкових розрахунків | 36 | - | -36 | - |
| Розрахунки з бюджетом | 291 | 287 | -4 | 98,6 |
| Розрахунки по позабюджетним рахункам | 112 | 378 | +266 | 337,5 |
| Розрахунки по страхуванню | 512 | 677 | +165 | 132,2 |
| Розрахунки по оплаті праці | 2589 | 2884 | +295 | 111,4 |
| Розрахунки з іншими кредиторами | 47 | 55 | +8 | 117,0 |
Кредиторська заборгованість на 01.01.2001р. в порівнянні з початком 2000 року збільшилась на 762 тис. грн., або на 14,3%.
Причиною у відношеннях з іншими підприємствами складають незначну суму і вони проводились з дозволу Управління залізниці. Аналіз кредиторської заборгованості за 1999-2000р.р. графічно можна зобразити у вигляді діаграми (див. рисунок 2.2.5).
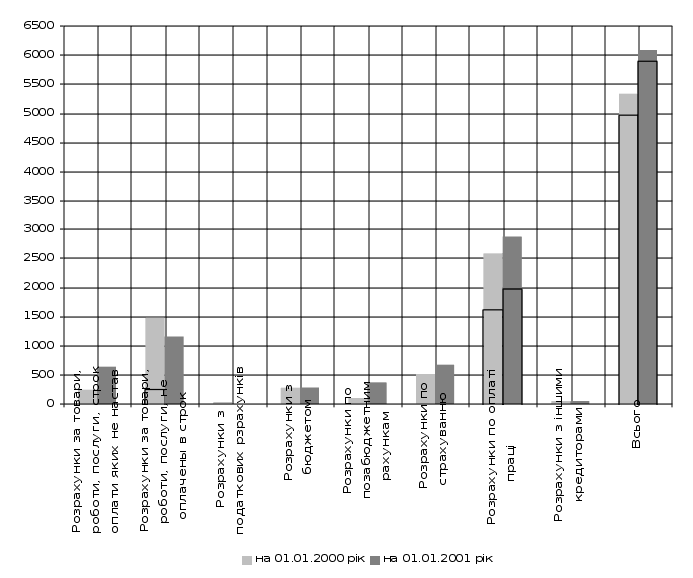
Рисунок 2.2.5 — Аналіз кредиторської заборгованості за 1999-2000р.р.
Норматив обігових засобів з урахуванням їх дооцінки складає:
на 01.01.2000р. – 775 тис. грн.
на 01.01.2001р. – 786 тис. грн.
Таблиця 2.2.10 — Аналіз фактичної наявності обігових засобів Вагонної дільниці станції Київ – Пасажирський,
тис. грн.
| Показник | На 01.01.2000 | На 01.01.2001 | Збільшення (+), зменшення (-) | у % |
|
Обігові засоби – всього у тому числі: |
2080,1 | 2900,4 | +820,3 | 139,4 |
| виробничі запаси – всього | 1801,1 |
2654,4 |
+853,3 |
147,4 |
|
з них: матеріали |
1634,3 |
2286,0 |
+651,7 |
139,9 |
| Паливо | 101,8 | 303,4 | +201,6 | 298,0 |
| Запчастини | 65,0 | 65,0 | - | 100,0 |
| малоцінні і швидкозношувані предмети | 279,0 | 246,0 | -33,0 | 88,2 |
| Понаднормові обігові засоби | 1305,1 | 2114,4 | +809,3 | 162,0 |
За звітний період у порівнянні з початком 2000 року обігові засоби збільшились на 39,4% і складають 2900,4 тис. грн., у т.ч. виробничі запаси збільшились на 47,4% і складають 2654,4 тис. грн.
Понаднормові обігові засоби складають 2114,4 тис. грн., у порівнянні з початком звітного року вони збільшились на 809,3 тис. грн., або на 62,0%.
За звітний період придбано: матеріалів на 7257,7 тис. грн. І палива – на 1694,5 тис. грн.
Перевищення нормативу обігових засобів пояснюється значним вводом в експлуатацію постільної білизни і збільшенням витрат в період літніх перевезень пасажирів (особливий режим), а також підготовкою до роботи в зимових умовах.
Наприкінці звітного періоду обов’язково складається баланс ( Додаток А) і звіт про фінансові результати підприємства ( Додаток Б ).
3 Облік і аудит основних засобів на залізниці
3.1 Документальне оформлення надходження та використання основних засобів
Як відомо, саме первинні документи є основою бухгалтерського обліку. І тільки та інформація, що міститься в первинних документах, потім попадає в регістри синтетичного й аналітичного обліку і систематизується на рахунках бухгалтерського обліку. Більш того, саме первинними документами повинні бути підтверджені дані податкового обліку. От чому правильне і своєчасне складання цих документів — це необхідна умова для впевненості бухгалтера в завтрашньому дні, у тім, що ніякі перевіряльники не зможуть висунути претензії до його роботи (а отже — і притягти до відповідальності).
Одиницею бухгалтерського обліку основних засобів - як до 1 липня 2000 року (дати вступу в силу П(С)БО 7 "Основні засоби"), так і тепер - є окремий об'єкт (раніш він називався окремим інвентарним об'єктом).
Об'єкт основних засобів - закінчений пристрій із усіма пристосуваннями і приналежності до нього чи окремий конструктивно відособлений предмет, призначений для виконання визначених самостійних функцій, або відособлений комплекс конструктивно з'єднаних предметів однакового чи різного призначення, що мають для їхнього обслуговування загальні пристосування, приналежності, керівництво і єдиний фундамент, у результаті чого кожен предмет може виконувати свої функції, а комплекс - визначену роботу тільки в складі комплексу, а не самостійно.
Визначення об'єкта основних засобів для цілей бухгалтерського обліку важливо ще і тому, що первинні документи складаються окремо на кожен такий об'єкт (за винятком деяких випадків).
Типові форми первинних документів по обліку основних засобів (далі -ОЗ) затверджені наказом Міністерства статистики України від 29.12.95 р. № 352.
Обов'язково варто врахувати, що починаючи з 1 липня 2000 р. у бухгалтерському обліку докорінно змінилися класифікація ОЗ по групах і методи їхньої амортизації. Тепер підприємство може самостійно обрати для кожного об'єкта ОЗ один з перерахованих у П(С)БО 7 методів.
А тепер розглянемо порядок застосування і зразки заповнення цих первинних документів при надходженні ОЗ і їхньому обліку на Вагонній дільниці.
При надходженні ОЗ на кожен об'єкт складається типова форма № ОЗ-1 "Акт приймання-передачі (внутрішнього переміщення) основних засобів". Причому цей документ складається незалежно від причини, по якій ОЗ надходять на Вагонну дільницю: договір закупівлі-продажу, безкоштовна передача, розпорядження Управління залізниці і т.д. і т.п.
Форма № ОЗ-1 заповнюється комісією, що призначена наказом керівника Вагонної дільниці, у двох екземплярах: один - для приймаючої, другий - для передавальної сторони, і затверджується керівником. Після затвердження форма повинна бути передана в бухгалтерію підприємства разом з технічною документацією на об'єкт ОЗ.
Для обліку ОЗ на Вагонній дільниці передбачено кілька типових форм. А саме:
- типова форма № ОЗ-6 "Інвентарна картка обліку основних засобів";
- типова форма № ОЗ-7 "Опис інвентарних карток по обліку основних засобів";
- типова форма № ОЗ-8 "Картка обліку руху основних засобів";
- типова форма № ОЗ-9 "Інвентарний список основних засобів".
- типова форма № 03-6 "Інвентарна картка обліку основних засобів" відкривається на кожен об'єкт ОЗ окремо (чи на групу однотипних об'єктів, на які заведена одна форма № 0З-1 і які будуть експлуатуватися в одному підрозділі). Заповнюється вона на підставі форми № 03-1 і інших супровідних документів в одному екземплярі. У формі № ОЗ-6 дається коротка індивідуальна характеристика об'єкта ОС, указуються його особливості.
При ремонті, реконструкції, модернізації й інших видах поліпшень ОЗ дані про такі роботи заносяться у форму № ОЗ-6 на підставі форми № ОЗ-2 "Акт приймання-передачі відремонтованих, реконструйованих і модернізованих об'єктів", а при списанні ОЗ джерелом зведень є форма № ОЗ-3 "Акт списання основних засобів".
У випадку великої кількості інформації про об'єкт картку типової форми № ОЗ-6 заміняють на нову, а стара зберігається на підприємстві як довідковий документ.
Типова форма № 03-7 "Опис інвентарних карток по обліку основних засобів" призначена для реєстрації всіх інвентарних карток ОЗ, відкритих на підприємстві. Ця