Облік і аудит основних засобів на вагонній дільниці станції
Типова форма № ОЗ-8 "Картка обліку руху основних засобів "відкривається на кожну класифікаційну групу ОЗ і заповнюється щомісяця. У цій картці збирається інформація про надходження ОЗ на Вагонну дільницю (на підставі форми № 03-1), про суми нарахованої амортизації (для промислових підприємств - на підставі форми № 03-14), про вибуття ОЗ (на підставі форми № 03-3). Як правило, картка форми № 03-8 ведеться тими підприємствами, у яких немає машинної обробки інформації з ОЗ.
Типова форма № 03-9 "Інвентарний список основних засобів призначена для обліку ОЗ конкретної класифікаційної групи за місцем їх перебування й експлуатації, а отже, по конкретним матеріально відповідальним особам. У картку заносяться зведення про кожен об'єкт ОЗ. Форма № 03-9 виконує функції ті ж, що і форма № 03-6, і дані в цих формах повинні збігатися.
3.2 Облік придбання об’єктів основних засобів за кошти
Найбільш розповсюдженими шляхами надходження основних засобів на підприємство є їх:
1) придбання за кошти;
2) створення шляхом будівництва (підрядним чи господарським способом) і виготовлення власними силами.
Усі витрати Вагонної дільниці на придбання чи створення основних засобів, що включаються в їхню первісну вартість, характеризуються як капітальні інвестиції і відбиваються по дебету рахунка 15 "Капітальні інвестиції" відповідного субрахунку: 151 "Капітальне будівництво" чи 152 "Придбання (виготовлення) основних засобів". По кредиту цих субрахунків відбивається зменшення понесених підприємством витрат у зв'язку із запровадженням у дію чи прийняття в експлуатацію відповідних активів.
На субрахунку 151 "Капітальне будівництво" відображаються:
- витрати на будівництво, що здійснюється як господарським, так і підрядним способом для власних потреб підприємства, у тому числі вартість устаткування, яке належить до монтажу в процесі будівництва;
- авансові платежі для фінансування такого будівництва.
Субрахунок 152 "Придбання (виготовлення) основних засобів призначений для обліку витрат на придбання чи виготовлення власними силами об'єктів основних засобів.
Аналітичний облік капітальних інвестицій ведеться по видам основних засобів, а також по окремих об'єктах капітальних вкладень (інвентарним об'єктам).
Згідно п. 7 П(С)БО 7 придбані (створені) основні засоби зараховуються на баланс Вагонній дільниці по первісній вартості. Первісна вартість основних засобів - це історична (фактична) собівартість основних засобів у сумі грошових коштів або справедливої вартості інших активів, сплачених (переданих), витрачених для придбання (створення) основних засобів.
Складові первісної вартості об'єкта основних засобів визначені п. 8 П(С)БО 7. Це:
-суми, що сплачуються постачальникам активів і підрядчикам за виконання будівельно-монтажних робіт (без непрямих податків);
- реєстраційні збори, державний збір і аналогічні платежі, здійснювані у зв'язку з придбанням (одержанням) прав на об'єкт основних засобів;
- суми ввізного мита;
- суми непрямих податків у зв'язку з придбанням (створенням) основних засобів (якщо вони не відшкодовуються підприємству);
- витрати по страхуванню ризиків доставки основних засобів;
- витрати на установку, монтаж, налагодження основних засобів;
- інші витрати, безпосередньо зв'язані з доведенням основних засобів до стану, у якому вони придатні для використання в запланованих цілях.
Витрати на доставку й розвантаження об'єктів основних засобів П(С)БО 7 безпосередньо в складі первісної вартості не виділяє. Їх варто розуміти як інші витрати, зв'язані з доведенням об'єкта до робочого стану.
Витрати на сплату відсотків за користування кредитом не включаються в первісну вартість основних засобів, придбаних (створених) чи цілком частково за рахунок позикового капіталу.
Контроль за схоронністю основних засобів забезпечується їхнім обліком по об'єктах, місцеві чи використання збереження, матеріально відповідальним особами.
Приймання основних засобів виробляється відповідно до Акта приймання-передачі основних засобів типової форми № 0З-1, що складається комісією, призначеної наказом керівника підприємства. В Акті вказуються первісна вартість об'єкта, коротка технічна характеристика, місце експлуатації. До нього додається технічна документація об'єкта.
Кожному об'єкту основних засобів присвоюється інвентарний номер, і на нього відкривається інвентарна картка типової форми № 03-6. Остання є регістром аналітичного обліку.
На однотипні об'єкти невеликої вартості (інструменти, виробничий і господарський інвентар і т.п.), що надійшли на Вагонну дільницю в одному місяці і які будуть експлуатуватися в одному підрозділі, а також мають однаковий термін корисного використання, доцільно відкривати одну загальну інвентарну картку.
Картки діючих основних засобів розміщаються по їхніх класифікаційних групах і місцям експлуатації. Для забезпечення схоронності інвентарні картки реєструються в спеціальних описах (ф. № 03-7).
По місцях використання (перебування) облік основних засобів ведеться в інвентарних списках (ф. № 03-9). Щомісяця підсумкові дані інвентарних карток на об'єкти основних засобів, що надійшли на Вагонну дільницю, заносяться в картки обліку руху основних засобів (ф. № 03-8), що ведуться в розрізі груп основних засобів. Ці картки заміняють аналітичні відомості по рахунку 10 "Основні засоби". Тому їхній загальний підсумок щомісяця зіставляється з підсумком синтетичного обліку даного рахунка.
Відображення в бухгалтерському обліку таких операцій розглянемо на прикладі придбання Вагонною дільницею комп’ютера, що не вимагає монтажу (див. таблицю 3.2.1). Вартість комп’ютера – 2,4 тис. грн. ( у т.ч. ПДВ – 0,4 тис. грн.)
Таблиця 3.2.1 — Відображення в бухгалтерському обліку операцій придбання Вагонною дільницею комп’ютера
|
Зміст операції |
Кореспонденція рахунків |
Сума, Грн. |
|
|
Дт |
Кт |
||
| 1 |
2 |
3 |
4 |
| Отримано комп’ютер від постачальника |
152 «Придбання (виготовлення) основних засобів» |
631 «Розрахунки з вітчизняними постачальниками» |
2000 |
| Включена до складу податкового кредиту сума ПДВ |
641 «Розрахунки по податках» |
631 «Розрахунки з вітчизняними постачальниками» |
400 |
| Продовження таблиці 3.2.1 | |||
| 1 |
2 |
3 |
4 |
| Зроблено оплату постачальнику |
631 «Розрахунки з вітчизняними постачальниками» |
311 «Поточні рахунки в національній валюті» |
2400 |
| Оплачено витрати по страхуванню ризиків доставки об'єкта |
377 «Розрахунки з іншими дебіторами» |
311 «Поточні рахунки в національній валюті» |
50 |
| Відображено витрати по страхуванню об'єкта |
152 « придбання (виготовлення) основних засобів» |
377 «Розрахунки з іншими дебіторами» |
50 |
| Оплачено послуги транспортної організації по доставці комп’ютера |
371 «Розрахунки по виданих авансах» |
311 «Поточні рахунки в національній валюті» |
180 |
| Відображено суму податкового зобов'язання по ПДВ |
641 «Розрахунки по податках» |
643 «Податкові зобов'язання» |
30 |
| Відображено вартість транспортних послуг, зв'язаних із придбанням комп’ютера |
152 «Придбання (виготовлення) основних засобів» |
371 «Розрахунки по виданих авансах» |
150 |
| Відображено суму ПДВ |
643 «Податкові зобов'язання» |
371 «Розрахунки по виданих авансах» |
30 |
| Уведений в експлуатацію комп’ютер (2000+50+150) |
104 «Машини й устаткування» |
152 «Придбання (виготовлення) основних засобів» |
2200 |
3.3 Будівництво основних засобів підрядним способом
При підрядному способі будівельно-монтажні роботи виконуються відповідно до підрядного договору (контракту) з оплатою їхньої кошторисної вартості. Підприємство-замовник здійснює облік витрат на капітальні інвестиції і веде розрахунки з підрядчиками за виконані й прийняті по актах роботи. Для цього застосовуються такі документи первинного обліку, як Акт приймання виконаних підрядних робіт (ф. № КБ-2в) і Довідка про вартість виконаних робіт і витрат (ф. № КБ-3).
Виходячи з цього, забудовник, відображає вартість виконаних і прийнятих по актах будівельно-монтажних робіт в обліку по дебету субрахунку 151 "Капітальне будівництво" і по кредиту субрахунку 631 "Розрахунки з вітчизняними постачальниками". Таким само записом відбивається вартість придбаних об'єктів основних засобів, що не вимагають монтажу (транспортні засоби, деякі верстати, вимірювальні прилади, виробничий і господарський інвентар і т.п.).
Устаткування, що вимагає монтажу, і будівельні матеріали враховуються в складі виробничих запасів. Їхнє придбання в бухгалтерському обліку відбивається по дебету субрахунку 205 "Будівельні матеріали" і по кредиту субрахунку 631 "Розрахунки з вітчизняними постачальниками". Передача будівельних матеріалів і устаткування для його подальшого монтажу відбивається по дебету субрахунку 151"Капітальне будівництво" і по кредиту субрахунку 205 "Будівельні матеріали" після підтвердження їхнього використання й монтажу на об'єктах будівництва.
Витрати на будівництво об'єктів відбивають на субрахунку 151 "Капітальне будівництво" по статтях наростаючим підсумком з початку будівництва до моменту введення об'єкта в експлуатацію. За даними субрахунку 151 "Капітальне будівництво" обчислюють фактичну собівартість (інвентарну вартість) завершених об'єктів будівництва. Введення в експлуатацію кожного об'єкта оформляється Актом приймання-передачі основних засобів (ф. № 03-1), на основі якого списується вартість капітальних інвестицій на завершені об'єкти, а також здійснюється зарахування останніх на баланс у складі основних засобів.
При господарському способі будівництва витрати на капітальні інвестиції підприємство-забудовник відбиває по дебету субрахунку 151 "Капітальне будівництво" у кореспонденції з кредитом відповідних рахунків витрат.
Первісна вартість об'єктів, побудованих господарським способом, включає:
- вартість робіт (послуг), виконаних (наданих) сторонніми спеціалізованими підприємствами;
- вартість устаткування, що вимагає монтажу;
- прямі матеріальні витрати;
- прямі витрати на оплату праці;
- накладні витрати, зв'язані з будівництвом об'єкта;
- інші витрати, безпосередньо зв'язані з будівництвом об'єкта (одержання дозволу і відведення будівельного майданчика; розшукові роботи на площадці; проектні роботи; оплата професійних послуг, наприклад, архітекторів, геодезистів і т.п.).
При будівництві господарським способом невиробничих об'єктів у вартість капітального будівництва включається також сума ПДВ, сплаченого (нарахованого) вітчизняним постачальником.
На сьогодні організація бухгалтерського і податкового обліку основних засобів істотно відрізняється. Порядок ведення податкового обліку покупки і створення основних засобів регулюється Законами України "Про податок на додаткову вартість" від 03.04.97 р. № 168/97-ВР (далі - Закон про ПДВ) і "Про оподаткування прибутку підприємств" від 22.05.97 р. № 283/97-ВР (далі - Закон про прибуток).
Витрати на придбання, будівництво основних фондів відповідно до Закону про прибуток (пп.5.3.2 ст.5) не включаються до складу валових витрат підприємства.
Податкове законодавство оперує терміном "основні фонди", під яким розуміються матеріальні цінності, що використовуються в господарській діяльності платника податків протягом періоду, що перевищує 365 календарних днів з дати введення в експлуатацію таких матеріальних цінностей, і вартість яких поступово зменшується в зв'язку з фізичним чи моральним зносом.
Основні фонди в податковому законодавстві підлягають розподілу по трьох групах (пп.8.2.2 Закони про прибуток).
Остаточне рішення щодо відповідності об'єктів основних засобів визначеним групам податкового законодавства залежить від їхніх конкретних характеристик. Так, розглянуті в прикладах об'єкти основних засобів відносяться по податковому законодавству до наступного групам: верстат — група 3, виробничий будинок - група 1.
У випадку здійснення витрат на придбання основних фондів балансова вартість відповідної групи збільшується на суму вартості їхнього придбання з обліком транспортних і страхових платежів, а також інших витрат, понесених у зв'язку з таким придбанням, без обліку сплаченого податку на додаткову вартість, коли платник податків зареєстрований платником ПДВ (пп. 8.4.1 Закону про прибуток).
При здійсненні витрат на самостійне виготовлення основних фондів платником податків для власних виробничих нестатків балансова вартість відповідної групи основних фондів збільшується на суму виробничих витрат, понесених платником податків, що зв'язані з їхнім виготовленням і введенням в експлуатацію без обліку сплаченого ПДВ, у випадку, коли платник податку на прибуток підприємств зареєстрований платником ПДВ (пп. 8.4.2 Закони про прибуток).
До таких витрат відносяться усі витрати, зв'язані з виконанням будівельно-монтажних робіт: вартість матеріалів, що комплектують, устаткування до монтажу, послуги сторонніх підприємств, заробітна плата працівників, пенсійне й соціальне страхування і т.п.
Право на податковий кредит по ПДВ виникає за умови сплати (нарахування) платником податків сум податків у зв'язку з придбанням товарів (робіт, послуг), вартість яких відноситься на валові чи витрати на збільшення балансової вартості основних засобів. Для цього, крім наявності податкової накладної, що підтверджує право на податковий кредит, підприємству необхідно ще зареєструватися платником ПДВ і здійснювати діяльність, операції по який підлягають обкладанню ПДВ.
Суми ПДВ, сплачені (нараховані) платником цього податку в звітному періоді в зв'язку з придбанням (виготовленням) основних фондів, що підлягають амортизації, включаються до складу податкового кредиту такого звітного періоду незалежно від термінів введення основних фондів в експлуатацію (пп. 7.4.1 Закону про ПДВ).
3.4 Облік поліпшення основних засобів
На даний момент облік витрат на поліпшення основних засобів на Вагонній дільниці регулюється двома основними документами:
- Законом України "Про оподаткування прибутку підприємств" від 28 грудня 1994 р. (зі змінами і доповненнями, далі - Закон про прибуток);
- Положенням (стандартом) бухгалтерського обліку 7 "Основні засоби", затвердженим наказом Мінфіну України від 27.04.2000 р. №92.
Оскільки вимоги, висунуті цими документами щодо обліку поліпшень основних фондів, відрізняються один від одного, виникає необхідність окремого ведення їх бухгалтерського і податкового обліку.
Податковий облік поліпшень основних фондів регламентується Законом про прибуток, відповідно до підпунктів 5.2.10 і 8.7.1 якого платники податків мають право протягом звітного року віднести до валових витрат будь-які витрати, зв'язані з поліпшенням основних фондів, у сумі, що не перевищує 5% сукупної балансової вартості груп основних фондів на початок звітного року. Витрати, що перевищують зазначену суму, відносяться на збільшення балансової вартості груп 2 чи 3, окремого об'єкта основних фондів групи 1 і підлягають амортизації по нормах, передбаченим для відповідних груп основних фондів.
Для розрахунку витрат на поліпшення основних засобів, що Вагонна дільниця може віднести в звітному періоді на валові витрати, необхідно насамперед розрахувати балансову вартість основних засобів на початок року.
Сукупна балансова вартість основних засобів на початок року являє собою суму балансових вартостей груп 2 і 3, окремих об'єктів групи 1 на початок року, що розраховуються по формулі, приведеної в пп.8.3.2 Закони про прибуток:
Б(а) = Б(а-1) + П(а-1) – У(а-1) – А(а-1) , де:
Б(а) - балансова вартість групи на початок звітного року;
Б(а-1) - балансова вартість групи на початок попереднього звітного періоду;
П(а-1) - сума витрат, понесених на придбання основних фондів, здійснення поліпшень основних фондів протягом періоду, що передував звітному;
У(а-1) - сума виведених з експлуатації основних фондів протягом періоду, що передував звітному;
А(а-1) - сума амортизаційних відрахувань протягом періоду, що передував звітному.
Необхідно звернути увагу на те, що згідно пп.8.4.1 Закону про прибуток у випадку здійснення витрат на придбання основних фондів балансова вартість відповідної групи збільшується на суму вартості їхнього придбання, з обліком транспортних і страхових платежів, а також інших витрат, понесених у зв'язку з таким придбанням, без обліку ПДВ - у випадку, коли платник податку на прибуток зареєстрований як платник ПДВ.
Отримана сукупна балансова вартість основних фондів на початок року збільшується на 5%. Розрахована в такий спосіб величина буде граничною сумою, у рамках якої протягом року підприємство може відносити на валові витрати, витрати на поліпшення основних фондів. Тобто якщо на підприємстві, наприклад, були проведені ремонтні роботи в сумі, що дорівнює чи перевищує певне обмеження в I кварталі, то в наступних кварталах до кінця року здійснені витрати на поліпшення не можуть бути віднесені на валові витрати, а будуть збільшувати балансову вартість основних фондів. Причому при віднесенні на валові витрати не має значення, поліпшення яких груп, чи які види поліпшень здійснювалися. Приклад господарських операцій по заміні процесора в комп’ютері наведено в таблиці 3.4.1
Таблиця 3.4.1 — Відображення в бухгалтерському обліку операцій по поліпшенню комп’ютера
| Зміст операції | Кореспонденція рахунків | Сума, грн | |
| Дт | Кт | ||
| Виконана підрядником заміна процесора | 15 “Капітальні інвестиції” | 631 “Розрахунки з вітчизняними поставниками” | 800 |
| Відображена сума ПДВ | 641 “Розрахунки по податкам” | 631 “Розрахунки з вітчизняними поставниками” | 160 |
| Віднесені на збільшення первісної вартості витрати на заміну процесора | 104 “Машини і обладнання” | 15 “Капітальні інвестиції” | 800 |
3.5 Облік ремонту основних засобів
Бухгалтерський облік витрат на ремонт, модернізацію, реконструкцію та інші поліпшення основних засобів на Вагонній дільниці регламентується П(С)БО 7, відповідно до якого дані витрати поділяються на дві групи:
Група 1. Витрати на поліпшення основних фондів, у результаті здійснення яких економічні вигоди, спочатку очікувані від використання об'єкта, зростають. До таких поліпшень відносяться: модернізація, модифікація, добудування, дообладнування, реконструкція і т.п. Згідно п.14 П(С)БО 7 витрати на проведення таких заходів збільшують первісну вартість основних засобів. Ці витрати Вагонна дільниця враховує на рахунку 15 "Капітальні інвестиції" з наступним їх віднесенням на рахунок 10 "Основні засоби".
Група 2. Витрати, що здійснюються для підтримки об'єкта в робочому стані й одержання спочатку визначеної суми майбутніх економічних вигод від його використання, згідно п.15 П(С)БО 7, відносяться до витрат звітного періоду. Облік їх ведеться згідно П(С)БО 16 "Витрати", затвердженому наказом Мінфіну України від 31 грудня 1999 р. № 318. У бухгалтерському обліку ці витрати враховуються на рахунках обліку витрат, а саме: 23 "Виробництво" - у випадку, якщо ремонтуються основні засоби виробничого призначення; 91 "Загальвиробничі витрати" - при ремонті основних фондів загальвиробничого призначення, тобто таких, котрі беруть участь у керуванні цехами, ділянками, відділеннями, бригадами й іншими підрозділами основного і допоміжного виробництва; 92 "Адміністративні витрати" - при ремонті основних засобів, що беруть участь у керуванні й обслуговуванні підприємства; 93 "Витрати на збут" - у випадку ремонту основних фондів, зв'язаних зі збутом продукції, товарів, робіт, послуг; 941 "Витрати на дослідження і розробки" - при ремонті основних засобів, що беруть участь у дослідженнях і розробках, здійснюваних підприємством. Приклад господарських операцій по ремонту даху будівлі адміністрації наведено в таблиці 3.5.1
Таблиця 3.5.1 — Відображення в бухгалтерському обліку операцій по ремонту даху будівлі адміністрації
| Зміст операції | Кореспонденція рахунків | Сума, грн | |
| Дт | Кт | ||
| 1 | 2 | 3 | 4 |
| Придбанні матеріали для ремонту даху будівлі адміністрації | 205 “Будівельні матеріали” | 631 “Розрахунки з вітчизняними поставниками” | 100 |
| Продовження таблиця 3.5.1 | |||
| 1 | 2 | 3 | 4 |
| Відображена сума ПДВ | 641 “Розрахунки по податкам” | 631 “Розрахунки з вітчизняними поставниками” | 20 |
| Віднесено на витрати звітного періоду вартість використаних матеріалів | 92 “Адміністративні витрати” | 205 “Будівельні матеріали” | 100 |
3.6 Переоцінка основних засобів
Переоцінка основних засобів - це доведення залишкової вартості основних засобів до справедливої. Згідно П(С)БО 19 "Об'єднання підприємств" справедлива вартість - це сума, по якій можуть бути здійснені обмін чи активу оплата зобов'язання в результаті операції між обізнаними, зацікавленими і незалежними сторонами. Для основних засобів П(З)БУ 19 конкретизований порядок визначення справедливої вартості (дивись таблицю 3.6.1).
Таблиця 3.6.1 — Порядок визначення справедливої вартості основних засобів
|
Об'єкт визначення справедливої вартості |
Визначення справедливої вартості |
| 1 | 2 |
|
Земля |
Ринкова вартість |
|
Будинки |
Ринкова вартість |
|
Машини |
Ринкова вартість. У випадку відсутності даних про ринкову вартість — відбудовна вартість (сучасна собівартість придбання) за винятком суми зносу на дату оцінки |
| Продовження таблиці 3.6.1 | |
| 1 | 2 |
|
Устаткування |
Ринкова вартість. У випадку відсутності даних про ринкову вартість — відбудовна вартість (сучасна собівартість придбання) за винятком суми зносу на дату оцінки |
| Інші основні засоби | Відбудовна вартість (сучасна собівартість придбання) за винятком суми зносу на дату оцінки |
У більшості випадків справедлива вартість основних засобів - це їхня ринкова вартість.
Інформацію про ринкову вартість основних засобів на дату переоцінки можна одержати:
- зі зведень заводів-виготовлювачів;
- із прайс-листів посередників;
- з періодичних видань;
безпосередньо на ринку;
в агентствах нерухомості, в експерта-оцінювача;
- зі збірників цін (видаваних, наприклад, Українською автомобільною корпорацією);
- у міському відділі цін.
При великій номенклатурі визначення справедливої вартості кожного об'єкта основних засобів - трудомісткий процес. Крім того, у названих джерелах інформації представлена вартість нових основних засобів; об'єкти, що знаходяться на підприємстві, найчастіше вже зношені, тому визначення їхньої справедливої вартості представляє визначену проблему. У цьому випадку Вагонна дільниця може використовувати методики, застосовувані експертами-оцінювачами.
3.7 Ліквідація основних фондів
Звичайно це рішення приймається через те, що придбане раніше (3, 5 і більш років тому) устаткування сьогодні вже морально чи фізично застаріло і непридатне для подальшої експлуатації. Причому ступінь зношеності таких основних фондів може бути як повний, так і частковий: підприємству все рівно буде дешевше скласти акт про їхню ліквідацію і придбати для роботи нове, сучасне, устаткування, ніж постійно ремонтувати (чи модернізувати) старе. У бухгалтерському обліку дане питання регулюється П(С)БО 7 "Основні засоби", що вступив у силу 1 липня 2000 року. Так, у п.33 даного Стандарту відзначається: об'єкт основних засобів списується з балансу (ліквідується), якщо він не відповідає критеріям визнання активу, тобто якщо цей об'єкт у майбутньому вже не принесе підприємству яких-небудь економічних вигод. "Бухгалтерський" доход, отриманий від ліквідації необоротного активу (у вигляді товарно-матеріальних цінностей, що оприбутковуються), відбивається по кредиту субрахунку 746 "Інші доходи від іншої діяльності", а залишкова вартість об'єкта і витрати понесені при його ліквідації, враховуються по дебету субрахунок; 976 "Списання необоротних активів". При цьому фінансовий результат від ліквідації (вибуття) основного засобу (далі – ОЗ) визначається на субрахунку 793 "Результат іншої звичайної діяльності" як різниця між доходом, отриманим у результаті зазначеного виду вибуття об'єкта необоротного активу (за винятком непрямих податків (у нашому випадку - ПДВ) - там де вони повинні нараховуватися), і залишковою вартістю об'єкта, а також витратами, зв'язаними з його ліквідацією.
Ліквідація ОЗ обов'язково оформляєте актами на їхнє списання (їхні типові форми 0З-3 "Акт списання основних засобів" і 0З-4 "Акт на списання автотранспортних засобів" затверджені наказом Міністерства статистики України від 29.12.95 р. № 352).
На відміну від бухгалтерського обліку (у який знос нараховується по кожнім об'єкті основних засобів, що дає можливість завжди знати, яка залишкова вартість ліквідованого необоротного активу), у податковому пооб’єктний облік балансової вартості основних фондів (далі -ОФ) здійснюється тільки по групі 1. По групах же 2 і: облік балансової вартості ОФ ведеться сукупно, тобто основні фонди, що входять у ці групи, амортизуються не пооб’єктно, а в цілому по всій групі. Отже, на практиці буває вкрай проблематично визначити балансову вартість окремого ОЗ групи 2 чи 3. Порядок нарахування амортизації ОФ, установлений Законом про прибуток (п.8.б ст.8), абсолютно іншої в порівнянні з порядком нарахування зносу ОС (у розмірі бухгалтерської амортизації), передбаченим П(С)БО 7 (п.п.22-30). Тому балансова вартість ліквідованого об'єкта ОФ групи 1 не буде збігатися з його залишковою вартістю в бухгалтерському обліку. Хоча очевидно, що для нарахування ПДВ при самостійній ліквідації такого об'єкта необхідно оперувати даними саме податкового обліку. Приклад господарських операцій по ліквідації основних засобів наведено в таблиці 3.7.1
Таблиця 3.7.1 — Відображення в бухгалтерському обліку операцій по ліквідації повністю зношеного принтера
| Зміст операції | Кореспонденція рахунків | Сума, грн | |
| Дт | Кт | ||
| Списана сума зносу принтера, що ліквідується | 131 “Знос основних фондів” | 104 “Машини і обладнання” | 500 |
| Списані витрати, що пов’язані з ліквідацією принтера | 976 “Списання необоротних активів” |
66 “Розрахунки по оплаті праці” 65 “Розрахунки по страхуванню” |
150 |
| Списані на фінансовий результат витрати, що пов’язані з ліквідацією принтера | 793 “Результат іншої звичайної діяльності” | 976 “Списання необоротних активів” | 150 |
3.8 Амортизація основних засобів
Сполучити бухгалтерський і податковий облік основних засобів (далі - ОЗ) у єдине ціле в даний час неможливо. Спроби впровадження в життя подібного симбіозу приводять до порушення правил або першого, або другого.
Тому обмовимо відразу: і бухгалтерський, і податковий облік ОЗ необхідно вести розрізнено. Наприклад, у виді двох облікових карток на кожен основний засіб - податкової і бухгалтерський. Форма картки може бути стандартна (типова форма 0З-1), затверджена наказом Міністерств, статистики України "Про твердження типових форм первинного обліку" від 29.12.95 р. № 352.
Одним з найбільш важливих показників правильного ведення обліку ОЗ є безпомилково нарахована амортизація.
3.8.1 Амортизація основних засобів в податковому обліку
Виділимо головні вимоги по її нарахуванню спочатку податковому, а потім у бухгалтерському обліку.
1. У податковому обліку амортизації підлягають витрати на придбання, виготовлення, здійснення капітального ремонту, реконструкцій, модернізацій і інших поліпшень виробничих фондів.
2. Безкоштовно отримані фонди і невиробничі фонди не амортизуються.
3. Нарахування амортизації виробляється поквартально.
4. Використовується єдиний для всіх груп метод нарахування амортизації, тільки коефіцієнти різні.
5. База для нарахування амортизації - балансова (залишкова) вартість груп основних фондів на початок (перше число) звітного кварталу.
6. Амортизація окремого об'єкта основних фондів групи 1 здійснюється до досягнення балансовою вартістю такого об'єкта ста неоподатковуваних мінімумів доходів громадян (1700,0 грн.). Залишкова вартість такого об'єкта відноситься до складу валових витрат за результатами відповідного податкового періоду.
7. Амортизація основних фондів груп 2 і 3 здійснюється до досягнення балансовою вартістю групи нульового значення.
8. Балансова вартість групи 1 ОЗ зменшується при виведенні об'єкта основних фондів з експлуатації в будь-якому випадку. Наприклад, при продажі, ліквідації, капітальному ремонті, реконструкції, консервації.
9. Балансова вартість груп 2 і 3 ОЗ не змінюється при виході з експлуатації окремих об'єктів груп 2 і 3 у зв'язку з їхньою ліквідацією, капітальним ремонтом, реконструкцією, модернізацією і консервацією.
10. Балансова вартість груп 2 і 3 ОЗ зменшується у випадку виходу з експлуатації основних фондів груп 2 і 3 на суму вартості продажу таких основних фондів (вартості продукції, робіт, послуг, отриманих платнику податків у межах бартерних (товарообмінних) операцій).
3.8.2 Амортизація основних засобів в бухгалтерському обліку
1. Амортизуються будь-які, що складаються на балансі підприємства ОЗ, у тому числі виробничі, невиробничі, безкоштовно отримані.
2. Нарахування амортизації виробляється щомісяця по кожному об'єкту окремо.
3. Амортизується первісна вартість ОЗ з урахуванням поліпшень, що привели до росту економічних вигод від використання об'єкта.
4. Використовується кожний з 6 методів нарахування амортизації ОЗ на вибір. При цьому до різних об'єктів можуть застосовуватися різні методи амортизації. Підприємство вправі змінювати метод нарахування амортизації протягом періоду експлуатації об'єкта.
5. Нарахування амортизації починається з місяця, що випливає за місяцем введення об'єкта в експлуатацію, і припиняється в місяці, що випливає за висновком об'єкта зі складу основних фондів. Якщо змінюється метод амортизації, новий метод повинний застосовуватися з місяця, що випливає за місяцем ухвалення рішення про зміну методу амортизації.
6. У випадку реконструкції, модернізації, добудування, до устаткування і консервації об'єкта ОЗ нарахування амортизації припиняється.
Відмінності між вимогами податкового і бухгалтерського обліку колосальні
У бухгалтерському обліку підприємства мають широкий вибір у визначенні методів амортизації, причому для кожного основного засобу можна використовувати "свій" вид амортизації.
Перелічимо їхні умовні назви:
- прямолінійний;
- процентний;
- прискорений;
- кумулятивний;
- виробничий;
- податковий.
Розглянемо їх один по одному.
Прямолінійний метод:
Являє собою визначення річної суми амортизації шляхом розподілу вартості об'єкта на очікуваний термін корисного використання. Наприклад, придбаний будинок вартістю 2000000 грн., визначений очікуваний термін корисного використання - 50 років. Ліквідаційна вартість об'єкта дорівнює нулю. Річна норма амортизації складе: 2000000 : 50 = 40000 грн. Відповідно щомісячна норма - 40000 :12 = 3333,33 грн. Для зручності цю норму можна перевести у відсотки: 3333,3: : 2000000 х 100 = 0,1667% на місяць. Нарахування амортизації у відсотках необхідно робити до первісної вартості об'єкта.
Даний метод найбільш прийнятний для нарахування амортизації по об'єктах, що беруть участь у виробничому процесі, у випадках, коли досить точно визначити обсяг економічних вигод від їхнього використання неможливо. Це можуть бути адміністративні будинки, меблі, службові автомобілі й інші.
Процентний метод:
Нараховується шляхом множення річного відсотка амортизації на залишкову вартість об'єкта. Річний відсоток амортизації визначається по формулі (формула №3.8.1):
Формула №3.8.1 — Формула нарахування амортизації процентним методом
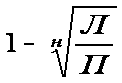 , де:
н - кількість років корисного використання об'єкта;
Л – ліквідаційна вартість об'єкта;
П – первісна вартість об'єкта.
Отриманий результат необхідно помножити на 100. Наприклад, термін корисного використання стільця - 2 роки, первісна вартість об'єкта - 200 грн., ліквідаційна вартість -1 грн. Річний відсоток амортизації складе 92,93%.
Щомісячний - 7,74%. Помісячну амортизацію необхідно нараховувати на залишкову вартість об'єкта на початок року.
На наш погляд, цей метод досить трудомісткі й і найбільше підходить для амортизації об'єктів, що швидко знецінюються, тому що на первісному етапі (перший рік