Учет, контроль и анализ расходов предприятия
Д-т 20 «Основное производство» (изделие 1)
Д-т 20 «Основное производство» (изделие 2) и т.д.
К-т 25 «Общепроизводственные расходы».
Следующий вид накладных расходов - общехозяйственные расходы, которые связаны с управлением и обслуживанием организации в целом. Состав и размер этих расходов определяется сметой.
Планирование и учет общехозяйственных расходов ведется по следующей номенклатуре статей:
содержание аппарата управления;
расходы на служебные командировки аппарата управления;
содержание
пожарной,
военизированной
и сторожевой
охраны;
представительские расходы, связанные с деятельностью организации;
содержание прочего хозяйственного персонала;
канцелярские и почтово-телеграфные расходы;
амортизация основных средств общехозяйственного назначения;
отчисления в ремонтный фонд или затраты на текущий ремонт зданий, сооружений и инвентаря общехозяйственного назначения;
расходы на содержание зданий, сооружений и инвентаря общехозяйственного назначения;
затраты
на проведение
испытаний,
опытов, исследований,
содержание
общехозяйственных
лабораторий;
расходы на охрану труда работников организации;
подготовка и переподготовка кадров;
обязательные отчисления, налоги и сборы;
непроизводительные
общехозяйственные
расходы и
пр.
Синтетический
учет общехозяйственных
расходов ведется
на активном
собирательно-распределительном
счете 26 «Общехозяйственные
расходы», а
аналитический
- на счете 26 по
статьям сметы
в отдельной
ведомости.
Все фактические затраты собираются и отражаются записями:
Д-т 26 «Общехозяйственные расходы» К-т 02 «Амортизация основных средств», 10 «Материалы», 60 «Расчеты с поставщиками и подрядчиками», 70 «Расчеты с персоналом по оплате труда» , 69 «Расчеты по социальному страхованию и обеспечению» и пр.
В конце каждого месяца производится списание общехозяйственных расходов. Распределяются общехозяйственные расходы между готовой продукцией и незавершенным производством, оставшимся на конец отчетного месяца; затем затраты, приходящиеся на готовую продукцию, распределяются между отдельными ее видами пропорционально выбранной базе или способу списания. Списание этих расходов может производиться двумя способами:
включением
в затраты на
производство
конкретных
видов
продукции
путем распределения,
аналогичного
распределению
общепроизводственных
расходов. На
счетах бухгалтерского
учета при этом
делаются следующие
записи:
Д-т 20 «Основное производство» (изделие 1)
Д-т 20 «Основное производство» (изделие 2) и т.д.
К-т 26 «Общехозяйственные расходы».
Базой распределения общехозяйственных расходов могут выступать: основная заработная плата производственных рабочих, прямые затраты; затраты сырья и материалов т.д.;
списанием общехозяйственных расходов, как условно-постоянных, на счет «Продажи» путем распределения между видами реализуемой продукции:
Д-т 90 «Продажи» (изделие 1)
Д-т 90 «Продажи» (изделие 2) и т.д.
 К-т
26 «Общехозяйственные
расходы».
При списании общехозяйственных расходов на счет 90 они распределяются между видами реализованной продукции, работ или услуг пропорционально выручке от продажи, производственной себестоимости продукции или другому показателю.
Учет расходов на продажу продукции
Организация, реализующая продукцию (работы, услуги), несет расходы, связанные не только с их производством. Процесс реализации продукции (работ, услуг) сам по себе также требует определенных расходов.
У организаций торговли вся их деятельность направлена на реализацию товара, так как непосредственно производство у них отсутствует.
В связи с этим у торговых организаций все расходы по содержанию организации рассматриваются как расходы на продажу. Для обособления расходов на продажу (коммерческих расходов) от затрат на производство планом счетов предусмотрено вести учет этих расходов на специальном счете 44 «Расходы на продажу». Эти расходы принято обособленно показывать и в отчете о прибылях и убытках. У организаций, осуществляющих производственную деятельность, к коммерческим расходам могут быть отнесены:
расходы на затаривание и упаковку изделий на складах готовой продукции;
расходы по доставке продукции покупателю или до станции погрузки и ее страхование как время перевозки и хранения в пунктах погрузки;
расходы на проведение приемки выполненных работ оказанных услуг;
комиссионные вознаграждения, уплачиваемые посредническим организациям, через которые осуществляется реализация продукции;
расходы по содержанию складов готовой продукции и помещений для хранения продукции в местах ее продажи; касс, ларьков, павильонов, иных мест продажи продукции, входящих в структуру организации; погрузочной техники, иных основных средств, используемых в процессе отгрузки, реализации продукции, доставки продукции покупателям и т. п.;
расходы на рекламу;
представительские расходы, произведенные с целью продажи продукции (работ, услуг);
расходы на исследование конъюнктуры рынка, поиск покупателей, установление и совершенствование системы цен и тарифов, эксплуатацию баз данных и программных продуктов, связанных с управлением системой цен и тарифов;
расходы на изготовление и приобретение документов, связанных с технологией продажи;
расходы на содержание персонала организации, выполняющего перечисленные функции;
иные расходы, связанные с продажей продукции (работ, услуг) и продвижением их на рынках сбыта.
В бухгалтерском учете производственных организаций коммерческие расходы, сформированные на счете 44, допускается в полном объеме списывать на себестоимость реализованной в отчетном периоде продукции (работ, услуг), то есть в дебет счета 90 «Продажи».
Для признания расходов при исчислении налога на прибыль и в составе расходов на продажу в бухгалтерском учете рекламная цель распространения информации должна следовать из обстоятельств ее распространения, подтвержденных документами. Что это значит?
Во-первых, распространяемая информация должна содержать, по меньшей мере, наименование рекламируемой организации или наименование рекламируемой продукции или товарного знака.
Во-вторых, реклама должна быть доступна лицам, которые потенциально могут проявить интерес к организации и ее продукции (работам, услугам) и стать покупателями. Особое внимание соблюдению этого условия следует уделять при распространении рекламных сувениров.
Расходы на все иные виды рекламы признаются для целей налогообложения в размере, не превышающем одного процента выручки от реализации, определенной в соответствии со статьей 249 НК РФ за соответствующий отчетный период.
К видам рекламы, расходы на которые нормируются для целей налогообложения, относятся, в частности, расходы по организации рекламных конкурсов с вручением победителям призов, иные формы рекламных кампаний, основанные на персональном вручении рекламной продукции.
Показатель выручки от реализации, исходя из которого исчисляется норма расходов на рекламу, является принципиально иным по сравнению с тем, от которого исчислялась норма расходов на рекламу до вступления в действие главы Налогового кодекса о налоге на прибыль.
Учет прочих расходов
В бухгалтерском учете прочие расходы организации подразделяются на операционные, внереализационные и чрезвычайные расходы. Для целей формирования показателей отчета о прибылях и убытках в составе операционных расходов выделяются расходы в виде причитающихся к уплате процентов по заемным обязательствам.
В связи с отсутствием в налоговом законодательстве категории операционных и чрезвычайных расходов их классификация в бухгалтерском учете и для целей налогообложения не является идентичной, что имеет большое значение для правильности формирования показателей отчета о прибылях и убытках и декларации по налогу на прибыль. По сути, к расходам на продажу у организаций торговли относятся все расходы, связанные с реализацией товара, за исключением стоимости самого товара, сформированной по правилам, рассмотренным в главе «Учет товара в торговых организациях», и управленческих расходов.
При этом во многих случаях, когда торговая организация занимается одним видом деятельности, ведение обособленного учета общехозяйственных расходов для торговой организаций является оправданным. В этом случае состав расходов на продажу расширяется еще и на суммы расходов, которые ранее рассматривались нами как управленческие.
Расходы, включаемые в состав издержек обращения у производственных организаций, разумеется, включаются в состав издержек обращения и у организаций торговли. К ним применяются все правила учета, рассмотренные в этом разделе.
В связи с отсутствием у торговых организаций такой категории расходов, как прямые расходы на производство, при исчислении налога на прибыль торговыми организациями применяется иная классификация расходов на прямые и косвенные и иной порядок исчисления суммы прямых расходов,
В соответствии со статьей 320 НК РФ в состав прямых расходов торговой организации из состава издержек обращения включаются только расходы по доставке покупных товаров до склада торговой организации.
В состав расходов по доставке товаров следует включать все расходы, непосредственно связанные с перемещением товара от места нахождения склада продавца до склада покупателя, если такие расходы оплачиваются сверх стоимости товара.
Что касается расходов, признаваемых в бухгалтерском учете внереализационными, то следует учитывать, что в их составе содержится множество видов расходов, не принимаемых для целей налогообложения. В частности, в соответствии со статьей 270 НК РФ не учитываются для целей налогообложения:
суммы платежей за сверхнормативные выбросы загрязняющих веществ в окружающую среду;
суммы добровольных членских взносов в общественные организации, союзы, ассоциации на их содержание;
 отрицательная
разница, образовавшаяся
в результате
переоценки
драгоценных
камней при
изменении в
установленном
порядке прейскурантов;
стоимость
безвозмездно
переданного
имущества
(работ,
услуг,
имущественных
прав) и расходы,
связанные с
такой передачей,
включая безвозмездную
передачу на
благотворительные
цели;
средства, направленные на оплату отдыха работников, товаров для личного потребления работников и на предоставление безвозмездной помощи на их приобретение, другие аналогичные расходы в пользу работников;
любые иные вознаграждения работникам, не предусмотренные трудовым договором.
Исключения составляют средства, направленные организацией на цели социальной защиты инвалидов, если от общего числа работников организации инвалиды составляют не менее 50 процентов и доля расходов на оплату труда инвалидов в расходах на оплату труда составляет не менее 25 процентов. Такие расходы учитываются в составе прочих расходов на производство и реализацию. При этом состав целей социальной защиты инвалидов, на которые могут быть направлены средства, признаваемые расходом организации, приведен в указанном пункте.
В целях избежания ошибочного включения перечисленных расходов в расчет налогооблагаемой прибыли организации следует обеспечить их обособленное отражение в аналитическом учете по счету 91 «Прочие расходы».
Рассмотрим порядок учета отдельных видов прочих расходов.
В состав расходов по продаже имущества организации включается как стоимость самого реализуемого имущества, так и расходы, связанные с его продажей.
Стоимостью имущества, относимой в уменьшение дохода от его продажи, в бухгалтерском учете является балансовая стоимость имущества, для реализуемых основных средств и нематериальных активов - их остаточная стоимость.
1.7 Учет расходов на предприятии ЗАО «Евро-Жилстрой» согласно учетной политике
Расходы на сырье и материалы, приходящиеся на произведенные товары, работы или услуги – дата передачи в производство на основании требования – накладной. Расходы по услугам производственного характера – дата подписания акта приема-передачи услуг и работ.
Амортизация признается в качестве расхода ежемесячно, исходя из суммы начисленной амортизации, на основании ведомости амортизационных отчислений ст.259 НК РФ.
Расходы на оплату труда относятся на себестоимость ежемесячно, исходя из суммы начисленных выплат на основании расчетно-платежных ведомостей ст.255 НК РФ.
Расходы по ремонту основных средств признаются в качестве расходов в том налоговом периоде, когда они были осуществлены независимо от их оплаты.
Внереализационные и прочие расходы принимаются в качестве расходов по методу начисления на основании п.7 ст. 272 НК РФ.
Налоги, сборы и иные подобные расходы – по начислению, на основании налоговых деклараций.
Суммы комиссионных сборов, оплата сторонним организациям выполненных работ или оказанных услуг, арендные (лизинговые) платежи – все эти расходы признаются по дате расчетов по договору, или по дате предъявления документов, служащих основанием для расчета.
Командировочные, содержание служебного транспорта, представительские расходы – по дате утверждения авансового отчета.
Расходы по приобретению ценных бумаг, включая их стоимость, - по дате реализации или иного выбытия на основании акта приема-передачи.
Расходы в виде процентов по ценным бумагам – по дате реализации ценной бумаги на основании акта приема-передачи бумаг.
2. Анализ расходов в ЗАО «Евро-Жилстрой»
2.1 Характеристика предприятия ЗАО «Евро-Жилстрой»
Закрытое акционерное общество «Евро-Жилстрой» основано на базе ОАО «Жилстрой» в 1998 году.
Лицензия № 222612 от 27.02.2003 года. Государственный комитет Российской Федерации по строительству и жилищно-коммунальному комплексу разрешает строительство зданий и сооружений 1 и 2 уровней ответственности в соответствии с Государственным Стандартом.
Форма собственности – частная.
Устав предприятия в редакции от 26 июня 2006 года зарегистрирован Межрайонной инспекцией Министерства по налогам и сборам России № 14 по РТ.
1. Основные виды деятельности Общества:
- строительство жилых домов кирпичного строительства и по системе «КУБ»;
- строительство объектов соцкультбыта, школ, детских дошкольных учреждений;
- капитальный ремонт и реконструкция зданий;
- работы по благоустройству и озеленению;
- проведение ремонтных, архитектурных и дизайнерских работ;
- осуществление риэлтерской деятельности;
- производство строительных материалов и конструкций.
2. Организационная структура ЗАО «Евро-Жилстрой»:
а) строительно-монтажный участок № 1 – ведет строительно-монтажные работы в Азнакаевском районе и в г. Азнакаево;
б) строительно-монтажный участок № 2 – ведет строительно-монтажные работы в г. Альметьевске, г. Казани, г. Бавлы;
в) цех транспорта и механизмов – обеспечивает грузоперевозки и выполняет работы, связанные с привлечением грузоподъемных механизмов (цех насчитывает 37 единиц специальной техники);
г) Управление Производства Строительных Материалов – выпускает строительные материалы;
д) Управление комплектации и материально- технического снабжения.
3. Основные заказчики:
Главное Инвестиционно-Строительное Управление Республики Татарстан, Управления Капитального Строительства Альметьевского, Бавлинского, Азнакаевского и Сармановского районов РТ, Государственный Жилищный Фонд при Президенте РТ.
4. Строительство:
Годовой объем строительно-монтажных работ по ЗАО «Евро-Жилстрой» составляет 270-300 млн. рублей. Производится строительная продукция на общую сумму 40-45 млн. рублей. Ежегодно, за счет собственных источников, сдается в эксплуатацию и реализуется по долевому строительству 15-20 тыс. м2 жилья.
Строительство объектов ведется по следующим регионам Республики Татарстан: г. Казань, г. Альметьевск, г. Бугульма, Азнакаевский, Бавлинский и Сармановские районы РТ. За это время было введено в эксплуатацию немало объектов республиканского значения.
В настоящее время ведется строительство жилых домов в г. Альметьевске, г. Азнакаево, г. Бавлы; производится капитальный ремонт здания Татарской Государственной Филармонии в г. Казани.
В 2006 году по государственному заказу построены и сданы в эксплуатацию 2 школы: школа на 500 учащихся в г. Бавлы и школа на 320 учащихся в г. Азнакаево.
В строительстве применяются современные технологии: производство штукатурных работ с применением сухих смесей с помощью агрегата «Putzmeister», облицовка стен и откосов гипсокартонном на клеях, устройство наливных самовыравнивающихся стяжек при устройстве полов, устройство тепло-звукоизоляции полов из пенобетона, производство оконных конструкций из пластиковых профилей и др.
В деятельности, ЗАО «Евро-Жилстрой» пользуется кредитными услугами банков: ЗАО КБ «Кара-Алтын» и ООО КБ «Интехбанк».
5. Производство строительных материалов:
ЗАО «Евро-Жилстрой» является одним из крупных на юге-востоке Татарстана производителем вибропрессованных изделий. Благодаря этой уникальной технологии изделия обладают высокой прочностью, морозостойкостью и долговечностью.
В систему Закрытого акционерного общества «Евро-Жилстрой» входит Управление Производства Строительных Материалов, которое в свою очередь состоит из трех (3) производственных цехов.
В данном Управлении производятся:
а) сборный железобетон, в том числе плиты перекрытия,
б) блоки стен подвалов;
в) вибропрессованные бетонные стеновые блоки;
г) бетонные трубы;
д) краска фасадная;
е) шпаклевка;
ж) товарный раствор и бетон;
Анализ динамики и структуры затрат на производство продукции
Таблица 2.1 Анализ затрат на производство и структуры себестоимости продукции ЗАО «Евро-Жилстрой» за 2004 год
| Элементы затрат | Сумма, тыс.руб. | Сумма затрат, % | ||||
| 2003 | 2004 | +,- | 2003 | 2004 | +,- | |
| Материальные затраты | 22875 | 35719 | +12844 | 41 | 55 | +14 |
| Заработная плата | 12551 | 12480 | -7,1 | 22,5 | 19,2 | -3,3 |
| Отчисления во внебюджетные фонды | 4378 | 4167 | -211 | 7,8 | 6,4 | -1,4 |
| Амортизация основных фондов | 2282 | 1680 | -602 | 4,1 | 2,6 | -1,5 |
| Прочие произв.расходы | 13392 | 10540 | -2852 | 24 | 16,2 | -7,8 |
| Итого производственных затрат | 55479 | 64586 | +9107 | 99,4 | 99,3 | -0,1 |
| Коммерческие расходы | 344 | 456 | +112 | 0,6 | 0,7 | +0,1 |
| Полная себестоимость, в том числе | 55823 | 65042 | +9219 | 100 | 100 | - |
| Переменные расходы | 31340 | 44043 | +12703 | 56,1 | 67,7 | +11,6 |
| Постоянные расходы | 24484 | 20999 | -3485 | 43,9 | 32,3 | -11,6 |
Как видно из таблицы, в 2004 г. фактические затраты предприятия выше 2003 года на 9219 тыс.руб. или на 17 %. Экономия произошла по всем видам, кроме материальных затрат. В котором наблюдается перерасход на 12844 тыс.руб. или на 56 %. Наблюдается рост переменных расходов на 11,6% и уменьшение постоянных расходов на 11,6%. Изменилась и структура затрат: увеличилась доля материальных затрат, доля всех остальных элементов затрат уменьшилась.
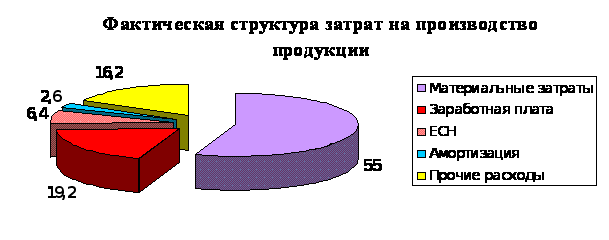
Рис.1. Структура затрат за 2004 год
Таблица 2.2 Анализ затрат на производство и структуры себестоимости продукции ЗАО «Евро-Жилстрой» за 2005 год
| Элементы затрат | Сумма, тыс.руб. | Сумма затрат, % | ||||
| 2004 | 2005 | +,- | 2004 | 2005 | +,- | |
| Материальные затраты | 35719 | 66446 | +30727 | 54,9 | 61 | +6,1 |
| Заработная плата | 12480 | 6046 | -6434 | 19,2 | 5,5 | -13,7 |
| Отчисления во внебюджетные фонды | 4167 | 1594 | -2573 | 6,4 | 1,5 | -4,9 |
| Амортизация основных фондов | 1680 | 1671 | -9 | 2,6 | 1,5 | -1,1 |
| Прочие произв.расходы | 10540 | 33223 | +22683 | 16,2 | 30,4 | +14,2 |
| Итого производственных затрат | 64586 | 108980 | +44394 | 99,3 | 99,8 | +0,5 |
| Коммерческие расходы | 456 | 204 | -252 | 0,7 | 0,2 | -0,5 |
| Полная себестоимость, в том числе | 65042 | 109184 | +44142 | 100 | 100 | - |
| Переменные расходы | 44043 | 70266 | +26224 | 67,7 | 64,4 | -3,3 |
| Постоянные расходы | 20999 | 38918 | +17919 | 32,3 | 35,6 | +3,3 |
Как видно из таблицы, в 2005 г. фактические затраты предприятия выше 2004 года на 44142 тыс.руб. или на 68 %. Перерасход произошел по материальным и прочим затратам. По остальным видам наблюдается экономия. Наблюдается рост суммы, как переменных, так и постоянных расходов. Изменилась и структура затрат: увеличилась доля материальных и прочих затрат, доля всех остальных элементов затрат уменьшилась.
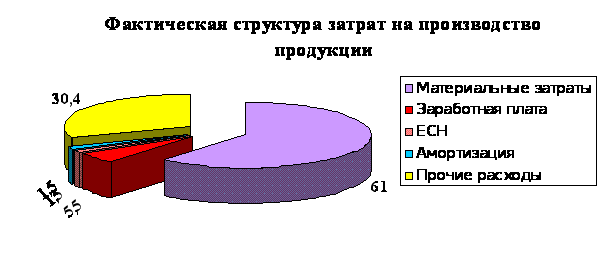
Рис.2. Структура затрат за 2005 год
Таблица 2.3 Анализ затрат на производство и структуры себестоимости продукции ЗАО «Евро-Жилстрой» за 2006 год
| Элементы затрат | Сумма, тыс.руб. | Сумма затрат, % | ||||
| 2005 | 2006 | +,- | 2005 | 2006 | +,- | |
| Материальные затраты | 66446 | 109428 | +42982 | 61 | 53,3 | -7,7 |
| Заработная плата | 6046 | 2997 | -3049 | 5,5 | 1,5 | -4 |
| Отчисления во внебюджетные фонды | 1594 | 806 | -788 | 1,5 | 0,4 | -1,1 |
| Амортизация основных фондов | 1671 | 3982 | +2311 | 1,5 | 1,9 | -0,4 |
| Прочие произв.расходы | 33223 | 88003 | +54780 | 30,4 | 43 | +12,6 |
| Итого производственных затрат | 108980 | 205216 | +96236 | 99,8 | 100 | +0,2 |
| Коммерческие расходы | 204 | - | -204 | 0,2 | - | -0,2 |
| Полная себестоимость, в том числе | 109184 | 205216 | +96032 | 100 | 100 | - |
| Переменные расходы | 70266 | 111330 | +41064 | 64,4 | 54,2 | -10,2 |
| Постоянные расходы | 38918 | 93887 | +54969 | 35,6 | 45,8 | +10,2 |
Как видно из таблицы, в 2006 г. фактические затраты предприятия выше 2005 года на 96032 тыс.руб. или на 88 %. Перерасход произошел по амортизации, по материальным и прочим затратам. По заработной плате и отчислений во внебюджетные фонды наблюдается экономия. Наблюдается рост суммы, как переменных, так и постоянных расходов. Изменилась и структура затрат: увеличилась доля прочих затрат, доля всех остальных элементов затрат уменьшилась.
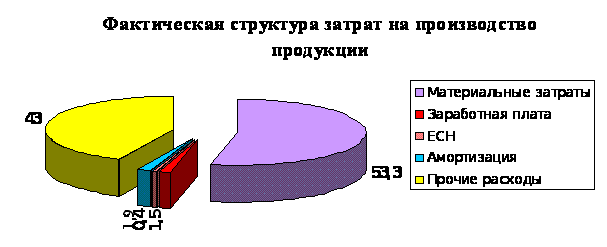
Рис.3. Структура затрат за 2006 год.
Таблица 2.4 Рассмотрим сводную таблицу 2.4. на 2004-2006 гг. по элементам затрат на производство продукции. Динамика затрат ЗАО «Евро Жилстрой» за 2004-2006 гг
| Элементы затрат | 2004 г. | 2005 г. | 2006 г. |
| Материальные затраты | 35719 | 66446 | 109428 |
| Заработная плата | 12480 | 6046 | 2997 |
| Отчисления во внебюджетные фонды | 4167 | 1594 | 806 |
| Амортизация основных фондов | 1680 | 1671 | 3982 |
| Прочие произв.расходы | 10540 | 33223 | 88003 |
| Итого производственных затрат | 64586 | 108980 | 205216 |
| Коммерческие расходы | 456 | 204 | - |
| Полная себестоимость, в том числе | 65042 | 109184 | 205216 |
| Переменные расходы | 44043 | 70266 | 111330 |
| Постоянные расходы | 20999 | 38918 | 93887 |
Из таблицы видно, что за три года наблюдается увеличение материальных затрат, а так же увеличение прочих расходов, которые в свою очередь влияют на изменение себестоимости.
С каждым годом уменьшается объем заработной платы, что является негативным фактором, ведущее к потере квалифицированных специалистов (утечке кадров).
Наблюдается рост суммы, как переменных, так и постоянных расходов.
Структурный анализ играет весьма важную роль в оценке динамики себестоимости продукции. Динамику структуры себестоимости ЗАО «Евро-Жилстрой» представим с помощью диаграмм на рис.4.
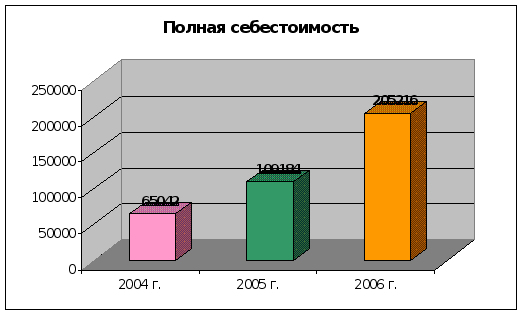
Рис.4. Динамика себестоимости ЗАО «Евро-Жилстрой»
2.3 Анализ использования материальных ресурсов
Для характеристики эффективности использования материальных ресурсов применяется система обобщающих и частных показателей.
К обобщающим относится материалоотдача, материалоемкость, коэффициент соотношения темпов роста объема производства и материальных затрат, удельный вес материальных затрат в себестоимости продукции, коэффициент использования материалов.
Материалоотдача определяется делением стоимости произведенной продукции на сумму материальных затрат. Она показывает сколько произведено продукции с каждого рубля потребленных материальных ресурсов. Материалоемкость продукции рассчитывается отношением суммы материальных затрат к стоимости произведенной продукции. Она показывает, сколько материальных затрат необходимо произвести, чтобы получить единицу продукции.
Для анализа эффективности использования материальных ресурсов и изучения динамики показателей составляется таблица 2.5.
Таблица 2.5
Выполнение плана и динамика материалоемкости за 2004 год
| № п/п | Показатели | Прошлый период | Отчетный период | Изменение по сравнению с прошлым годом, в % |
| 1. | Объем продукции, тыс. руб. | 50576 | 71338 | 141,1 |
| 2. | Материальные затраты, тыс.руб. (форма 5.стр.710) | 22875 | 35719 | 156,1 |
| 3. | Материалоемкость тыс.руб.(стр.2/стр.1) | 0,45 | 0,50 | 111,1 |
| 4. | Материалоотдача тыс.руб.(стр.1/стр.2) | 2,21 | 1,99 | 90,0 |
Как видно из таблицы, в отчетном году материалоемкость возросла, что говорит о том, что произошло увеличение материальных затрат в большей степени, чем возрос объем выполненных работ, такое положение оценивается отрицательно, о чем также свидетельствует снижение показателя материалоотдачи на 10 %.
Таблица 2.6
Выполнение плана и динамика материалоемкости за 2005 год
| № п/п | Показатели | Прошлый период | Отчетный период | Изменение по сравнению с прошлым годом, в % |
| 1. | Объем продукции, тыс. руб. | 71338 | 112434 | 157,6 |
| 2. | Материальные затраты, тыс.руб. (форма 5.стр.710) | 35719 | 66446 | 186 |
| 3. | Материалоемкость тыс.руб.(стр.2/стр.1) | 0,50 | 0,59 | 118 |
| 4. | Материалоотдача тыс.руб.(стр.1/стр.2) | 1,99 | 1,69 | 84,9 |
Как видно из таблицы, в отчетном году материалоемкость возросла, что говорит о том, что произошло увеличение материальных затрат в большей степени, чем возрос объем выполненных работ, такое положение оценивается отрицательно, о чем также свидетельствует снижение показателя материалоотдачи на 15,1%.
Таблица 2.7
Выполнение плана и динамика материалоемкости за 2006 год
| № п/п | Показатели | Прошлый период | Отчетный период | Изменение по сравнению с прошлым годом, в % |
| 1. | Объем продукции, тыс. руб. | 112434 | 212400 | 188,9 |
| 2. | Материальные затраты, тыс.руб. (форма 5.стр.710) | 66446 | 109428 | 164,7 |
| 3. | Материалоемкость тыс.руб.(стр.2/стр.1) | 0,59 | 0,51 | 86,4 |
| 4. | Материалоотдача тыс.руб.(стр.1/стр.2) | 1,69 | 1,94 | 114,8 |
Как видно из таблицы, в отчетном году материалоемкость снизилась, что говорит о том, что произошло уменьшение материальных затрат на 13,6%, такое положение оценивается положительно, о чем также свидетельствует увеличение показателя материалоотдачи на 14,8 %.
Влияние факторов первого порядка можно рассчитать по данным таблицы, используя метод цепных подстановок. При этом используется также условный показатель «Материалоемкость при фактических материальных затратах и объеме продукции прошлого года», который равен 0,71 (35719: 50576).
Таблица 2.8 Расчет влияния факторов первого порядка на изменение материалоемкости на 2004 год
| Факторы изменения материалоемкости | Расчет | Уровень влияния факторов, руб. | структура факторов, % |
| Сумма материальных затрат | 0,71-0,45 | +0,26 | +520 |
| Объем продукции | 0,50-0,71 | -0,21 | -420 |
| Итого | 0,50-0,45 | +0,05 | 100 |
Результаты показывают, что основной причиной увеличения материалоемкости был рост суммы материальных затрат более высокими темпами, чем объема продукции. Увеличение суммы материальных затрат привело к повышению материалоемкости.
Таблица 2.9 Расчет влияния факторов первого порядка на изменение материалоемкости за 2005 год
| Факторы изменения материалоемкости | Расчет | Уровень влияния факторов, руб. | структура факторов, % |
| Сумма материальных затрат | 0,93-0,50 | +0,43 | +478 |
| Объем продукции | 0,59-0,93 | -0,34 | -378 |
| Итого | 0,59-0,50 | +0,09 | 100 |
Результаты показывают, что основной причиной увеличения материалоемкости был рост суммы материальных затрат более высокими темпами, чем объема продукции. Увеличение суммы материальных затрат привело к повышению материалоемкости.
Таблица 3.0 Расчет влияния факторов первого порядка на изменение материалоемкости за 2006 год
| Факторы изменения материалоемкости | Расчет | Уровень влияния факторов, руб. | структура факторов, % |
| Сумма материальных затрат | 0,97-0,59 | +0,38 | -475 |
| Объем продукции | 0,51-0,97 | -0,46 | +575 |
| Итого | 0,51-0,59 | -0,08 | 100 |
Результаты показывают, что к уменьшению материалоемкости сопутствовало снижение суммы материальных затрат более высокими темпами. Уменьшение суммы материальных затрат привело к снижению материалоемкости.
Из расчетов видно, что на 2006 год материальные затраты начали снижаться. Что является положительным фактором.
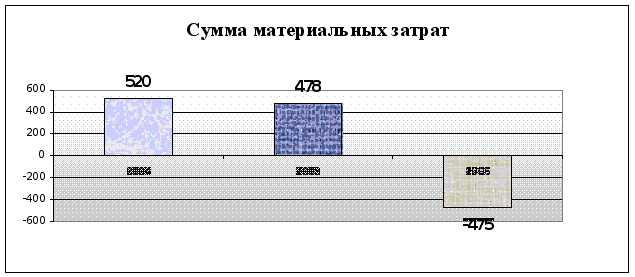
Рис.5. Динамика материальных затрат ЗАО «Евро-Жилстрой» за 2004-2006 гг
2.4 Анализ показателей затрат на рубль товарной продукции
Затраты на рубль товарной продукции определяется как отношение себестоимости продукции к стоимости продукции. Чем меньше этот показатель, тем больше прибыль предприятия, цены на продукцию формируются рынком.
Таблица 3.1 Оценка уровня затрат на рубль товарной продукции ЗАО «Евро-Жилстрой» за 2003-2004 гг
| Показатели | 2003 г. | 2004 г. | Отклонение (+,-) |
| Себестоимость продукции (работ, услуг) тыс.руб. | 55480 | 64130 | +8650 |
| Стоимость продукции (работ, услуг) в отпускных ценах предприятия, тыс.руб. | 50576 | 71338 | +20762 |
| Затраты на рубль продукции (работ, услуг) коп. (стр.1:2) | 109,7 | 89,9 | -19,8 |
| Количество выпускаемой продукции, оказываемых услуг В сопоставимых ценах, тыс.руб. | 50576 | 58668 | +8092 |
Из данных таблицы видно, что по сравнению с 2003 г. затраты на рубль товарной продукции уменьшились на 19,8 тыс.руб.
Количество выпускаемой продукции увеличилась на 8092 тыс.руб.
Таблица 3.2 Оценка уровня затрат на рубль товарной продукции ЗАО «Евро-Жилстрой» за 2004-2005 гг.
| Показатели | 2004 г. | 2005 г. | Отклонение (+,-) |
| Себестоимость продукции (работ, услуг) тыс.руб. | 64130 | 108776 | +44646 |
| Стоимость продукции (работ, услуг) в отпускных ценах предприятия, тыс.руб. | 71338 | 112434 | +41096 |
| Затраты на рубль продукции (работ, услуг) коп. (стр.1:2) | 89,9 | 96,7 | +6,8 |
| Количество выпускаемой продукции, оказываемых услуг В сопоставимых ценах, тыс.руб. | 58668 | 68055 | +9387 |
Из данных таблицы видно, что по сравнению с 2004 г. затраты на рубль товарной продукции увеличились на 6,8 тыс.руб., что является негативным фактором.
Количество выпускаемой продукции увеличилась на 9387 тыс.руб.
Таблица 3.3 Оценка уровня затрат на рубль товарной продукции ЗАО «Евро-Жилстрой» за 2005-2006 гг.
| Показатели | 2005 г. | 2006 г. | Отклонение (+,-) |
| Себестоимость продукции (работ, услуг) тыс.руб. | 108776 | 205216 | +96440 |
| Стоимость продукции (работ, услуг) в отпускных ценах предприятия, тыс.руб. | 112434 | 212400 | +99966 |
| Затраты на рубль продукции (работ, услуг) коп. (стр.1:2) | 96,7 | 96,6 | -0,1 |
| Количество выпускаемой продукции, оказываемых услуг В сопоставимых ценах, тыс.руб. | 68055 | 73499 | +5444 |
Из данных таблицы видно, что по сравнению с 2004 г. затраты на рубль товарной продукции уменьшились на 0,1 тыс.руб.
Количество выпускаемой продукции увеличилась на 5444 тыс.руб.
Таблица 3.4 Общая оценка затрат на рубль товарной продукции ЗАО «Евро-Жилстрой» за 2004-2006 гг., тыс.руб.
| Показатели | 2004 г. | 2005 г. | 2006 г. | Отклонение (+,-) | |
| 2005г. к 2004г. | 2006г. к 2005г. | ||||
| Себестоимость продукции (работ, услуг) тыс.руб. | 64130 | 108776 | 205216 | +44646 | +96440 |
| Стоимость продукции (работ, услуг) в отпускных ценах предприятия, тыс.руб. | 71338 | 112434 | 212400 | +41096 | +99966 |
| Затраты на рубль продукции (работ, услуг) коп. (стр.1:2) | 89,9 | 96,7 | 96,6 | +6,8 | -0,1 |
| Количество выпускаемой продукции, оказываемых услуг В сопоставимых ценах, тыс.руб. | 58668 | 68055 | 73499 | +9387 | +5444 |
По данным табл.3.4. можно рассчитать динамику доли затрат на рубль товарной продукции в общей структуре себестоимости. Отразим её движение за исследуемый период с помощью диаграммы (рис.6).
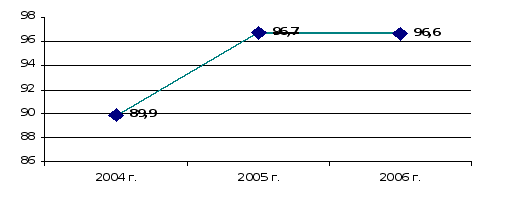
Рис.6. Динамика доли затрат на рубль товарной продукции ЗАО «Евро-Жилстрой»,%
В 2005 г. доля затрат на рубль товарной продукции резко возрастает на 6,8%.
Затем в 2006 г. прослеживается незначительное снижение доли затрат на рубль товарной продукции на 0,1%.
Проанализируем факторы, оказывающие влияние на отклонение фактических затрат на рубль товарной продукции от прошлого года.
Таблица 3.5 Анализ затрат на рубль товарной продукции за 2004 г
| Затраты на рубль продукции | Формула расчета | Исходная информация | Уровень затрат, руб. | |
| Себестоимость продукции | Стоимость продукции в оптовых ценах | |||
| Прошлый год | Зn= qп*zп/qп*pп | 55480 | 50576 | 109,7 |
| При себестоимости прошлого года и фактическом выпуске и ассортименте | Зу1= qф*zп/qп*pп | 50576*1,10= 55634 | 50576 | 110,0 |
| Фактическое при ценах прошлого года на продукцию | Зу2= qф*zф/qф*pп | 64130 | 50576*1 | 126,8 |
| Отчетный год | Зф= qф*zф/qф*pф | 64130 | 71338 | 89,9 |
Таблица 3.6 Анализ затрат на рубль товарной продукции за 2005 г
| Затраты на рубль продукции | Формула расчета | Исходная информация | Уровень затрат, руб. | |
| Себестоимость продукции | Стоимость продукции в оптовых ценах | |||
| Прошлый год | Зn= qп*zп/qп*pп | 64130 | 71338 | 89,9 |
| При себестоимости прошлого года и фактическом выпуске и ассортименте | Зу1= qф*zп/qп*pп | 58668*1,10= 64535 | 71338 | 90,5 |
| Фактическое при ценах прошлого года на продукцию | Зу2= qф*zф/qф*pп | 108776 | 58668*1 | 185,4 |
| Отчетный год | Зф= qф*zф/qф*pф | 108776 | 112434 | 96,7 |
Таблица 3.7 Анализ затрат на рубль товарной продукции за 2006 г
| Затраты на рубль продукции | Формула расчета | Исходная информация | Уровень затрат, руб. | |
| Себестоимость продукции | Стоимость продукции в оптовых ценах | |||
| Прошлый год | Зn= qп*zп/qп*pп | 108776 | 112434 | 96,7 |
| При себестоимости прошлого года и фактическом выпуске и ассортименте | Зу1= qф*zп/qп*pп | 68055*1,09= 74180 | 112434 | 66,0 |
| Фактическое при ценах прошлого года на продукцию | Зу2= qф*zф/qф*pп | 205216 | 68055*1,22=83027 | 247,2 |
| Отчетный год | Зф= qф*zф/qф*pф | 205216 | 212400 | 96,6 |
Условные обозначения
За 200 г.:
Zп = 55480:50576=1,10 тыс.руб., Zф = 64130:58668=1,09 тыс.руб.,
Рп = 50576:50576=1,0 тыс.руб., Рп = 71338:58668=1,22 тыс.руб.,
За 2005г.:
Zп = 64130:58668=1,09 тыс.руб., Zф = 108776:68055=1,60 тыс.руб.,
Рп = 71338:58668=1,22 тыс.руб., Рп = 112434:68055=1,65 тыс.руб.,
За 2006 г.:
Zп = 108776:68055=1,60 тыс.руб., Zф = 205216:73499=2,79 тыс.руб.,
Рп = 112434:68055=1,65 тыс.руб., Рп = 212400:73499=2,89 тыс.руб.,
Далее рассчитаем влияние факторов на себестоимость продукции
Таблица 3.8 Расчет влияния факторов на себестоимость продукции ЗАО «Евро-Жилстрой» за 2004-2006 гг., руб.
| Факторы | Расчет | Размер влияния | ||
| 2004г. | 2005г. | 2006г. | ||
| Изменение структуры продукции | Зу1 - Зn | +0,3 | +0,6 | -30,7 |
| Изменение себестоимости отдельных изделий | Зу2-Зу1 | +16,8 | +94,9 | +181,2 |
| Изменение отпускных цен на продукцию | Зф-Зу2 | -36,9 | -88,7 | -150,6 |
| Отклонение фактических затрат от плановых | Зф-Зn | -19,8 | +6,8 | -0,1 |
Из таблицы мы видим, что за три года наблюдаются изменения. Изменение структуры продукции увеличило затраты на 1 руб. продукции в 2005 году по сравнению с 2004 на 0,3 руб., а в 2006 году наблюдается резкое изменение структуры продукции, которое привело к снижению затрат на 1 руб. товарной продукции на 30,7 руб.
Себестоимость отдельных изделий с каждым годом возрастает. 2005 году себестоимость отдельных изделий по сравнению с 2004 годом увеличилась на 78,1