Учет, контроль и анализ расходов предприятия
Наблюдается снижение отпускных цен на продукцию на протяжении трех лет. В 2005 году изменение отпускных цен снизило затраты на 1 руб. товарной продукции на 51,8 руб. по сравнению с прошлым годом. В 2006 году отпускные цены резко возросли, и разница между 2005 годом составила 113,7 руб.
В 2004 году наблюдается снижение затрат на рубль товарной продукции на 19,8 руб. В 2005 году совокупное влияние трех факторов увеличило затраты на рубль товарной продукции на 6,8 руб. А в 2006 году наблюдается незначительное снижение затрат.
2.5 Анализ финансовых результатов деятельности предприятия
Финансовые результаты деятельности предприятия характеризуется суммой полученной прибыли и уровнем рентабельности.
Прибыль – это часть чистого дохода, созданного в процессе производства и реализованного в сфере обращения, который получает предприятие.
Количественно прибыль – это разность между выручкой (после уплаты НДС, акцизов и других отчислений во внебюджетные и другие фонды) и полной себестоимостью реализованной продукции, то есть чем больше предприятие реализует высокорентабельной продукции, тем выше его прибыль.
Основными задачами анализа финансовых результатов деятельности предприятия являются:
систематический контроль за выполнение планов реализации продукции и получением прибыли;
-определение влияние факторов на объем реализации и финансовые результаты;
-выявление резервов роста объема реализации продукции и суммы прибыли;
-оценка работы предприятия по исполнению возможностей роста объема реализации продукции, прибыли и рентабельности;
-разработка мероприятий по использованию выявленных резервов.
Основным источником информации при анализе финансовых резервов является данные формы 2 «Отчет о прибылях и убытках».
Таблица 3.9
Анализ состава и динамики балансовой прибыли за 2004 год
| Наименование показателей | Прошлый год, тыс.руб. | Отчетный год, тыс.руб. | Отклонение от прошлого года | |
| сумма, тыс.руб. | В % | |||
| Валовая прибыль (убыток) | -4904 | 7208 | +12112 | -246,9 |
| Коммерческие расходы | 344 | 456 | +112 | +32,5 |
| Управленческие расходы | - | - | - | - |
| Прибыль (убыток) от продаж | -5247 | 6752 | +11999 | -228,7 |
| Прочие доходы и расходы | ||||
| Прочие операционные доходы | 8939 | 584 | -8355 | -93,5 |
| Прочие операционные расходы | 2253 | 856 | -1397 | -62,0 |
| Внереализационные доходы | 6 | - | -6 | - |
| Внереализационные расходы | 15 | 4806 | 4791 | +31940 |
| Прибыль (убыток) до налогообложения | 1430 | 474 | -956 | -66,9 |
Из данных таблицы видно, что предприятие в отчетном году ухудшило финансовые результаты хозяйственной деятельности по сравнению с данными прошлого года. Получена балансовая прибыль, которая по сравнению с прошлым годом уменьшилась на 956 тыс.руб. или на 66,9%. Увеличение валовой прибыли в абсолютной сумме составило 12112 тыс.руб. или 246,9%.
Убыток отчетного года увеличился на 4791 тыс.руб. за счет роста внереализационных расходов, что является негативным фактором.
Таблица 4.0
Анализ состава и динамики балансовой прибыли за 2005 год
| Наименование показателей | Прошлый год, тыс.руб. | Отчетный год, тыс.руб. | Отклонение от прошлого года | |
| сумма, тыс.руб. | В % | |||
| Валовая прибыль (убыток) | 7208 | 3658 | -3550 | -49,3 |
| Коммерческие расходы | 456 | 204 | -252 | -55,3 |
| Управленческие расходы | - | - | - | - |
| Прибыль (убыток) от продаж | 6752 | 3454 | -3298 | -48,8 |
| Прочие доходы и расходы | ||||
| Прочие операционные доходы | 584 | 741 | +157 | +26,8 |
| Прочие операционные расходы | -856 | -1442 | -586 | +68,4 |
| Внереализационные доходы | - | - | - | - |
| Внереализационные расходы | -7988 | -6027 | +1961 | -24,5 |
| Прибыль (убыток) до налогообложения | -2708 | -4016 | -1308 | +48,3 |
Из данных таблицы видно, что предприятие в отчетном году ухудшило финансовые результаты хозяйственной деятельности по сравнению с данными прошлого года. Получен балансовый убыток, величина которого возросла на -1308 тыс.руб. или на 48,3%.
Увеличение валового убытка в абсолютной сумме составило 3550 тыс.руб. или 49,3%.
Негативный результат получен по прочей деятельности, возросли прочие операционные расходы по сравнению с планом на 586 тыс.руб. или на 68,4%.
По сравнению с прошлым годом получен положительный финансовый результат по прочим операционным доходам, обеспечивающих прирост прибыли отчетного года на 157 тыс.руб. или на 26,8%.
Убыток отчетного года увеличился на 1961 тыс.руб. за счет роста внереализационных расходов, что является негативным фактором.
Из расчета видно, что 271,4% увеличения балансового убытка вызвано увеличением валового убытка (3550/1308*100), то есть от основной деятельности.
Таблица 4.1
Анализ состава и динамики балансовой прибыли за 2006 год
| Наименование показателей | Прошлый год, тыс.руб. | Отчетный год, тыс.руб. | Отклонение от прошлого года | |
| сумма, тыс.руб. | В % | |||
| Валовая прибыль (убыток) | 3658 | 7184 | +3526 | +96,4 |
| Коммерческие расходы | 204 | - | - | - |
| Управленческие расходы | - | - | - | - |
| Прибыль (убыток) от продаж | 3454 | 7184 | +3730 | +108 |
| Прочие доходы и расходы | ||||
| Прочие операционные доходы | 741 | 516 | -225 | -30,4 |
| Прочие операционные расходы | 1442 | 899 | -543 | -37,6 |
| Внереализационные доходы | - | - | - | - |
| Внереализационные расходы | 6027 | - | - | - |
| Прибыль (убыток) до налогообложения | -4016 | 6975 | +10991 | -273,7 |
Из данных таблицы видно, что предприятие в отчетном году улучшило финансовые результаты хозяйственной деятельности по сравнению с данными прошлого года. Получена балансовый прибыль, величина которого возросла на 10991 тыс.руб.
Увеличение валовой прибыли в абсолютной сумме составило 3526 тыс.руб. или 96,4%.
Снизились прочие операционные расходы по сравнению с планом на 543 тыс.руб. или на 37,6%.
Из расчета видно, что 71,0% увеличения балансовой прибыли вызвано увеличением валовой прибыли (3526/4964*100).
Таблица 4.2
Рассмотрим сводную таблицу на 2004-2006 гг. по видам расходов
| Наименование показателя | 2004 | 2005 | 2006 |
| Коммерческие расходы | 456 | 204 | - |
| Прочие операционные расходы | 856 | 1442 | 899 |
| Внереализационные расходы | 7988 | 6027 | - |
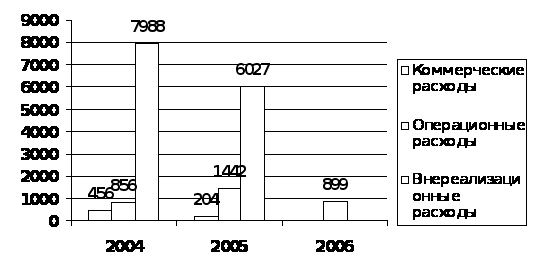
Рис.7. Динамика расходов ЗАО «Евро-Жилстрой» за 2004-2006 гг
Из диаграммы мы видим, что расходы предприятия уменьшились. Заметное уменьшение наблюдается по коммерческим и внереализационным расходам, которые в 2006 году равны нулю, что является положительным фактором для предприятия. По операционным расходам также наблюдается снижение на 2006 год.
Факторный анализ прибыли от продажи продукции
Расчет прибыли от продаж продукции производится по формуле
Пр=Вр-С-К-У (9)
где Вр - выручка от продажи продукции, работ, услуг (за минусом НДС, акцизов и т. д.)
С – себестоимость проданных товаров, продукции, работ, услуг;
К – коммерческие расходы;
У – управленческие расходы.
Важнейшими условиями роста прибыли от продажи продукции является рост объема, обеспечение ритмичности производства и отгрузки продукции, снижение себестоимости, рост ее качества и конкурентоспособности, оптимизация запасов готовой продукции на складах, своевременная оплата покупателями заказанной ими продукции, применение прогрессивных форм расчетов за продукцию.
Таблица 4.3
Анализ прибыли (убытка) от продаж за 2004 год
| Наименование показателей | За предыдущий период | Фактическая реализация в базисных ценах и себестоимости | Фактическая реализация |
| 1.Выручка от продажи товаров (без НДС, акцизов и т. п.) | 50576 | 80922 | 71338 |
| 2. Себестоимость проданных товаров, продукции, работ, услуг. | 55480 | 88768 | 64130 |
| 3.Прибыль (убыток) от продаж | -4904 | -7846 | +7208 |
Из таблицы видно, что прибыль от продаж продукции по сравнению с предыдущим периодом увеличилась на 12112 тыс.руб. (7208-(-4904)) рассмотрим влияние на него указанных факторов.
Влияние изменения продажных цен: 71338-80922=-9584 тыс.руб.
Себестоимость: 64130-88768=24638 тыс.руб.
Сравнивая два показателя прибыли -7846-(-4904)=-2942 тыс.руб.,
Для того, что бы вычленить влияние объема реализации, определим насколько относительно изменился этот объем.
Для этого сделаем такой расчет.
80922:50576*100=160%, т. е. объем реализации увеличился на 60 %. Следовательно, и прибыль за счет этого фактора должен был у в той же пропорции, то есть на -4904*60%/100=-2942 тыс.руб.
Изменения в структуре реализованной продукции – 0 (-2942-(-2942))
Обобщим результаты расчетов:
Прибыль от реализации продукции (работ, услуг), отклонилась от базисной величины под влиянием следующих факторов
- роста продажных цен -9584 тыс.руб.
удорожание себестоимости +24638тыс.руб.
изменение объема реализации -2942 тыс.руб.
изменение структуры реализации +0 тыс.руб.
сумма отклонения +12112 тыс.руб.
Таблица 4.4
Анализ прибыли (убытка) от продаж за 2005 год
| Наименование показателей | За предыдущий период | Фактическая реализация в базисных ценах и себестоимости | Фактическая реализация |
| 1.Выручка от продажи товаров (без НДС, акцизов и т. п.) | 71338 | 114141 | 112434 |
| 2.Себестоимость проданных товаров, работ, услуг. | 64130 | 64130*1,6=102608 | 108776 |
| 3.Прибыль (убыток) от продаж | +7208 | 11533 | +3658 |
Из таблицы видно, что убыток от продаж продукции по сравнению с предыдущим периодом уменьшилась на 3550 тыс.руб. (3658-7208) рассмотрим влияние на него указанных факторов.
Влияние изменения продажных цен: 112434-114141=-1707 тыс.руб.
Себестоимость:108776-102608=6168 тыс.руб.
Сравнивая два показателя убытка 11533-7208=4325 тыс.руб..
Для того, что бы вычленить влияние объема реализации, определим насколько относительно изменился этот объем.
Для этого сделаем такой расчет.
114141:71338*100=160%, т. е. объем реализации увеличился на 60 %. Следовательно, и прибыль за счет этого фактора должен был у в той же пропорции, то есть на 7208*60%/100=+4325 тыс.руб.
Изменения в структуре реализованной продукции – 0 (4325-4325)
Обобщим результаты расчетов:
Прибыль от реализации продукции (работ, услуг), отклонилась от базисной величины под влиянием следующих факторов
- роста продажных цен -1707 тыс.руб.
удорожание себестоимости -6168тыс.руб.
изменение объема реализации +4325 тыс.руб.
изменение структуры реализации +0 тыс.руб.
сумма отклонения -3550 тыс.руб.
Таблица 4.5
Анализ прибыли (убытка) от продаж за 2006 год
| Наименование показателей | За предыдущий период | Фактическая реализация в базисных ценах и себестоимости | Фактическая реализация |
| 1.Выручка от продажи товаров (без НДС, акцизов и т. п.) | 112434 | 179894 | 212400 |
| 2. Себестоимость проданных товаров, продукции, работ, услуг. | 108776 | 174042 | 205216 |
| 3.Прибыль (убыток) от продаж | +3658 | +5852 | +7184 |
Из таблицы видно, что убыток от продаж продукции по сравнению с предыдущим периодом увеличилась на 3526 тыс.руб. (7184-3658) рассмотрим влияние на него указанных факторов.
Влияние изменения продажных цен:212400-179894=+32506тыс.руб.
Себестоимость: 205216-174042=31174 тыс.руб.
Сравнивая два показателя убытка 5852-3658=2194 тыс.руб., составленные в одинаковых целях и одинаковой себестоимости , они отличаются только объемом и структурой реализованной продукции, работ, услуг.
Для того, что бы вычленить влияние объема реализации, определим насколько относительно изменился этот объем.
Для этого сделаем такой расчет.
179894:112434*100=160%, т. е. объем реализации увеличился на 60 %. Следовательно, и прибыль за счет этого фактора должен был у в той же пропорции, то есть на 3658*60%/100=+2195 тыс.руб.
Изменения в структуре реализованной продукции – 0 (2195-2195)
Обобщим результаты расчетов:
Прибыль от реализации продукции (работ, услуг), отклонилась от базисной величины под влиянием следующих факторов:
- роста продажных цен +32506тыс.руб.
удорожание себестоимости -31174тыс.руб.
изменение объема реализации +2194 тыс.руб.
изменение структуры реализации +0 тыс.руб.
сумма отклонения +3526 тыс.руб.
Таблица 4.6Анализ уровня рентабельности способом цепных подстановок за 2004 год
| Показатель | Этапы сравнения | Отклонение | ||
| 1 | 2 | 3 | отчета от прош. года | |
| 1.Выручка от реализации продукции, работ, услуг, тыс.руб. |
50576 (прошлый год) |
71338 (отчетный год) |
71338 (отчетный год) |
+20762 |
| 2.Прибыль, тыс.руб. (стр.050 формы 2) | -5247 | -5247 | 6752 | +11999 |
| 3.Рентабельность,% | -10,4 | -7,4 | 9,5 | +19,9 |
| Отклонение рентабельности от предыдущего этапа, % | - | +3 | +16,9 | +19,9 |
| Факторы вызвавшие отклонение | Увеличение выручки | Увеличение прибыли | - | |
Увеличение выручки приводит к уменьшению показателя рентабельности и наоборот, рост прибыли влияет на увеличение рентабельности.
Таблица 4.2
Анализ уровня рентабельности способом цепных подстановок за 2005 год
| Показатель | Этапы сравнения | Отклонение | ||
| 1 | 2 | 3 | отчета от прош. года | |
| 1.Выручка от реализации продукции, работ, услуг, тыс.руб. |
71338 (прошлый год) |
112434 (отчетный год) |
112434 (отчетный год) |
+41096 |
| 2.Прибыль, тыс.руб. (стр.050 формы 2) | 6752 | 6752 | 3454 | -3298 |
| 3.Рентабельность,% | 9,46 | 6,0 | 3,1 | -6,36 |
| Отклонение рентабельности от предыдущего этапа, % | - | -3,46 | -2,9 | -6,36 |
| Факторы вызвавшие отклонение | Увеличение выручки | Снижение прибыли | - | |
Увеличение выручки приводит к уменьшению показателя рентабельности и наоборот, рост прибыли влияет на увеличение рентабельности.
Таблица 4.8
Анализ уровня рентабельности способом цепных подстановок за 2006 год
| Показатель | Этапы сравнения | Отклонение | ||
| 1 | 2 | 3 | отчета от прош. года | |
| 1.Выручка от реализации продукции, работ, услуг, тыс.руб. |
112434 (прошлый год) |
212400 (отчетный год) |
212400 (отчетный год) |
+99966 |
| 2.Прибыль, тыс.руб. (стр.050 формы 2) | 3454 | 3454 | 7184 | +3730 |
| 3.Рентабельность,% (стр.2/стр.1*100) | 3,1 | 1,6 | 3,4 | +0,3 |
| Отклонение рентабельности от предыдущего этапа, % | - | -1,5 | +1,8 | +0,3 |
| Факторы вызвавшие откл. | Увеличение выручки | Увеличение прибыли | - | |
Увеличение выручки приводит к уменьшению показателя рентабельности и наоборот, рост прибыли влияет на увеличение рентабельности.
3. Предложения и мероприятия по оптимизации расходов предприятия
3.1 Особенности российской и западной системы учеты расходов
Основная идея, находящая свое воплощение в современных концепциях учета расходов, разрабатываемых ведущими европейскими и американскими экономистами, заключается в том, что процесс формирования затрат рассматривается непосредственно основным элементам (организационная структура, учет, технический процесс и т. п.). Кроме того, в современных условиях постоянно меняющейся рыночной конъюнктуры появилась необходимость определять изменения затрат в зависимости от количества на производимой и реализуемой продукции. Такая зависимость (между объемом производства, затратами и прибылью от реализации данного товара) оказалась в центре внимания при классификации затрат. Согласно основанной на таком подходе методике для достижения максимальной прибыли нужно, в первую очень, определить необходимый размер выпуска (и реализации) продукции. И конкретной практике применения методов расчета затрат для анализа деятельности предприятий в России и в западных странах имеются как сходства, так и различия. В России широко используется категория себестоимости. Теоретически в нее должны входить нормативные (экономически обоснованные) производственные затраты, но на практике к ней относят также сверхнормативный расход сырья, материалов и т.д. Это нередко усложняет анализ и заставляет многих экспертов говорить о «непрозрачности» балансов российских предприятий. Таков в данном случае недостаток применяемого как в России, так и в западных странах для калькулирования себестоимости метода деления затрат прямые и косвенные. Иначе его еще называют методом поглощения.
Необходимо выделить основную идею, которая проходит красной нитью через все разработки теоретиков экономического анализа: учет и анализ хозяйственной деятельности предприятия должны быть обращены в будущее. Следовательно, в целях перспективного анализа должны учитываться только самые существенные или естественные затраты. Эта идея была воплощена первоначально в методе standart costs, в рамках развития которого появилось следующее правило: все сверхнормативные расходы должны относиться на виновных лиц и никогда не включаться в счета, отражающие затраты.
Однако, как выявили дальнейшие исследования, standart costs может применяться только в тех хозяйствах, где есть механизм выявления отклонений и где выполняются следующие правила:
- все расходы должны быть указаны в сопоставлении со стандартами (нормативами);
- увеличение и уменьшение при сравнении расходов со стандартами.
Практический опыт применения позволяет сделать вывод преимуществах метода standart costs. Он дает возможность оптимизировать запасы материальных ценностей, помогает выявить скрытые резервы, обеспечивает сопоставимость в анализе экономических тенденций, стимулирует работу коллектива. Идеи, заложенные в основу метода, оказали большое влияние на развитие экономического учета и анализа как в Америке, так и в Европе.
Дальнейшее свое развитие эти идеи получили в таких системах, как метод прямого счета и центры ответственности.
В методе прямого счета используется описанное выше деление затрат (издержек) на постоянные и переменные. При этом прямые и часть косвенных затрат относятся к переменным, а оставшаяся часть косвенных затрат (не зависящих от объема производства) – к постоянным.
Концепция центров ответственности возникла в развитие идея использовать отклонения от расчетных нормативов для оценки работы тех или иных менеджеров. Согласно данной методике необходимо, прежде всего, определить границы и степени ответственности лиц, принимающих решения, за результаты своей работы. Следует отличать центры ответственности от центров возникновения затрат. Например, работающий в цехе вентилятор это место возникновения затрат, а электрик, учитывающий расход электроэнергии, — центр ответственности.
В данной концепции действует следующее правило: каждую структурную единицу предприятия обременяют только те расходы или доходы, за которые она может отвечать и которые контролирует.
3.2 Разработка предложений и мероприятий, направленных на оптимизацию расходов предприятия
Управление себестоимостью продукции включает планирование, учет, регулирование, отчет и принятие мер по её снижению. В этих целях используется система показателей себестоимости, которая в современный период представлена следующем:
- Смета затрат на производство (по экономическим элементам затрат).
- Себестоимость всей товарной продукции (по статьям калькуляции).
- Себестоимость единицы важнейших изделий.
- Затраты на рубль товарной продукции:
З = Сп/ТП*100
Где З – затраты на рубль товарной продукции,
Сп – сумма полной себестоимости товарной продукции,
ТП – сумма товарной продукции в действующих ценах.
Чем ниже этот показатель, тем ниже себестоимость, больше прибыли от реализации товарной продукции, выше рентабельность продукции производства. Снижение затрат на рубль товарной продукции:
Сс = Зо-Зп/Зо*100
где Сс – процент снижения затрат на рубль товарной продукции, %
Зо – затраты на рубль товарной продукции базового периода
Зп – затраты на рубль товарной продукции планового периода.
В процессе управления при разработке мероприятий по снижению затрат экономическая оценка производится двумя методами – методом факторного счета и методом прямого счета.
Расчет снижения себестоимости продукции методом факторного счета заключается в выявлении факторов, снижающих её и их экономической оценке по формуле:
Сс = И*Д/100, %
где Сс – снижение себестоимости, %
И – изменение по данной статье калькуляции, экономическому элементу затрат, %
Д – удельный вес данной статьи, элемента затрат в полной себестоимости, %.
Методика расчета снижения себестоимости прямым счетом производится аналогично методике определения экономии текущих затрат при внедрении новой техники или подобных мероприятий.
В этом случаи себестоимость рассматривается как совокупность материальных и трудовых затрат и накладных расходов на управление и обслуживание производством.
Соответственно общая экономия на снижение затрат сложится из экономии на этих затратах:
Эо = Эм+Эзп+Энр
Где Эо – общая экономия от снижения себестоимости,
Эм – экономия на материальных затратах,
Эн/Зп – экономия на заработной плате персонала со всеми начислениями по законодательству,
Энр – экономия на накладных расходах.
Экономия на материальных затратах определяется как:
Эм = (Ро-Рн)*А*Ц
Где Ро – удельный расход материалов (сырья, основных вспомогательных материалов, топлива и энергии и др.) до внедрения, базовая.
Рн – то же после внедрения, расчетная.
А – объем производства продукции в натуре.
Ц – цена за единицу материальных ресурсов.
Тогда процент снижения себестоимости составит:
Сс = Эо/Сп*100
Где Сс – процент снижения себестоимости, %
Эо – общая экономия затрат
Сп –полной себестоимости товарной продукции до внедрения мероприятий в сопоставимых объемах производства.
Управление себестоимостью продукции представляет собой рутинный повторяющийся процесс, в ходе которого постоянно пытаются изыскать возможности обоснованного сокращения расходов и затрат. В рамках одного производственного цикла и в наиболее общем виде этот процесс может быть представлен в виде достаточно очевидных последовательных процедур:
- прогнозирование и планирование затрат (определяются долго- и краткосрочные тенденции изменения отдельных видов затрат, задаются их ориентиры, обеспечивающие выход на определенные значения показателей прибыли и рентабельности);
- нормирование затрат (устанавливаются технически-обоснованные нормативы в натуральных и стоимостных оценках по отдельным видам затрат, технологическим процессам, центрам ответственности);
- учет затрат (учитываются затраты в заданной номенклатуре статей);
- калькулирование себестоимости (распределяются фактические расходы и затраты на объекты калькулирования себестоимости, т.е. исчисляется фактическая себестоимость продукции);
- анализ затрат и себестоимости (анализируются фактические затраты в сравнении с плановыми заданиями и нормативами, выявляются факторы, повлекшие значимые отклонения, определяются резервы снижения себестоимости);
- контроль и регулирование процесса управления затратами (вносятся текущие изменения в систему управления затратами в случае отклонения от запланированной динамики затрат, уточняются системы планирования и нормирования).
Как объект управления, предприятие ЗАО «Евро-Жилстрой» представляет из себя непрерывное (процессное) производство с коротким технологическим циклом и высоким уровнем автоматизации. Производство рассредоточено на нескольких промышленных площадках, существует крупный единый склад готовой продукции, развита дистрибьюторская сеть. Большое внимание уделяется постоянному совершенствованию дисциплины планирования и бюджетирования. В ближайших планах – расширение ассортиментного ряда готовой продукции (запуск новых технологических линий).
С целью снижения затрат на предприятии вводится новая комплексная система интегрированного учета. Внедрение данной технологии проходило в несколько этапов.
Задачи первого этапа:
- построение бизнес - модели функционирования интегрированной информационной системы предприятия;
- внедрение системы складского учета, управления продажами и закупками;
- внедрение системы планирования продаж, производится и закупок в натуральных и финансовых показателях.
Задачи второго этапа:
- внедрение системы управления производством и калькуляции себестоимости;
- внедрение финансовых модулей системы, включая главную книгу, счета дебиторов/кредиторов, систему финансовых планов и распределения затрат.
Задачи третьего этапа:
- внедрение системы управления качеством;
- автоматизация управления транспортом и вспомогательным производством;
- учет основных средств.
Заключение
Проведя анализ расходов ЗАО «Евро-Жилстрой» можно сделать следующие выводы:
За три года наблюдается увеличение материальных затрат, а так же увеличение прочих расходов, которые в свою очередь влияют на изменение себестоимости.
С каждым годом уменьшается объем заработной платы, что является негативным фактором, ведущее к потере квалифицированных специалистов (утечке кадров).
Предприятию необходимо обратить внимание на увеличение заработной платы работникам, а так же пересмотреть кадровую политику предприятия.
Наблюдается уменьшение расходов предприятия. Заметное уменьшение наблюдается по коммерческим и внереализационным расходам, которые в 2006 году равны нулю, что является положительным фактором для предприятия. По сравнению с 2005 годом операционным расходам уменьшились на 543 тыс.руб.
В 2005 году наблюдается ухудшение финансового результата хозяйственной деятельности по сравнению с данными 2004 года, получен балансовый убыток. А 2006 году наблюдается значительное улучшение состояния предприятия, получена балансовая прибыль.
В 2004, 2005 году наблюдается увеличение материалоемкости, что говорит о том, что произошло увеличение материальных затрат в большей степени, чем возрос объем выполненных работ, о чем также свидетельствует снижение показателя материалоотдачи на 10 % в 2004 году и 15,1% в 2005 году.
В 2006 году материалоемкость снизилась, что говорит о том, что произошло уменьшение материальных затрат на 13,6%, о чем также свидетельствует увеличение показателя материалоотдачи на 14,8 %.
Анализ показателей затрат на рубль товарной продукции показал, что в 2004 г. они составили 89,9 руб. Количество выпускаемой продукции увеличилась на 8092 тыс.руб. По данным анализа в 2005 г. выросли на 6,8 руб. Выпуск продукции увеличилась на 9387 тыс.руб. По сравнению с 2004 г. затраты на рубль товарной продукции уменьшились на 0,1 тыс.руб. Количество выпускаемой продукции увеличилась на 5444 тыс.руб.
Изменение структуры продукции увеличило затраты на 1 руб. продукции в 2005 году по сравнению с 2004 на 0,3 руб., а в 2006 году наблюдается резкое изменение структуры продукции, которое привело к снижению затрат на 1 руб. товарной продукции на 30,7 руб.
Себестоимость отдельных изделий с каждым годом возрастает. 2005 году себестоимость отдельных изделий по сравнению с 2004 годом увеличилась на 78,1 руб., а в 2006 году наблюдается увеличение на 86,3 руб. по сравнению с 2005 годом. Увеличение себестоимости отдельных изделий во всех трех годах повлияло на увеличение затрат на один рубль товарной продукции. Наблюдается снижение отпускных цен на продукцию на протяжении трех лет. В 2005 году изменение отпускных цен снизило затраты на 1 руб. товарной продукции на 51,8 руб. по сравнению с прошлым годом. В 2006 году отпускные цены резко возросли, и разница между 2005 годом составила 113,7 руб. В 2004 году наблюдается снижение затрат на рубль товарной продукции на 19,8 руб. В 2005 году совокупное влияние трех факторов увеличило затраты на рубль товарной продукции на 6,8 руб. А в 2006 году наблюдается незначительное снижение затрат.
Результаты анализа прибыли ЗАО «Евро-Жилстрой» позволили четко определить конкретные мероприятия по повышению прибыли. Предприятию рекомендуется следующее:
Многочисленные факторы, влияющие на уровень и динамику расходов, можно свести к следующим группам факторов:
1.1. Факторы, улучшающие использование средств труда (основные фонды).
1.2. Факторы, улучшающие использование предметов труда (оборотных фондов и оборотных средств).
1.3. Факторы, улучающие использование самого труда.
1.4. Факторы, улучающие организацию производства, труда и управления.
2. Если улучшается использование всех основных элементов производства, в данном случаи факторов, то себестоимость продукции обязательно снизится.
К основным источникам, резервам снижения себестоимости в отраслевой экономике следует отнести следующие:
2.1. Всемерная замена дорогостоящих видов ресурсов на более дешевые.
2.2. Рост производительности труда темпами, превышающими темпы роста оплаты труда.
2.3. Максимальное снижение накладных расходов.
2.4. Полная ликвидация непроизводительных расходов.
Выявленные факторы и резервы снижения расходов реализуется определенными путями. В каждой отрасли промышленности, в том числе строительной промышленности к наиболее важным и приоритетным следует отнести следующие:
А) Улучшение качества используемого сырья.
Б) Сокращение затрат сырья на всех этапах транспортировки, хранения и переработки.
В) Оптимизация уровня концентрации, специализации, кооперирования и комбинирования производства.
Г) Совершенствование организации производства, труда и управления. Диверсификация производства.
Д) Переход на более дешевые виды сырья, материалов, топлива и энергии.
Список литературы
Бабаев Ю.А. «Бухгалтерский учет»- М.: «ЮНИТИ», 2002г.;
Швецкая В.М., Головко Н.А. «Бухгалтерский учет» - М.: «Дашков и К», 2004г.;
Козлова Е.П., Бабченко Т.Н., Галанина Е.Н. «Бухгалтерский учет в организациях» - М.: «Финансы и статистика», 2003г.;
Богаченко В.М., Кирилова Н.А. «Бухгалтерский учет» - Ростов-на-Дону: «Феникс»,2002г.;
Богатая И.Н., Хахонова Н.Н. «Бухгалтерский учет» - Ростов-на-Дону: «Феникс»,2002г.;
Кондраков Н.П. «Бухгалтерский учет» - М.: «Инфра-М», 2002г.;
Практические советы по применению ПБУ 1 - ПБУ 16. Под ред. В.И.Макарьевой – Книги издательства "Налоговый вестник", 2003.;
Давидовская И.Л. “Доходы и расходы организации” – М.: 2001г.;
Положение по бухгалтерскому учету “Доходы организации” ПБУ 9/99, утв. Приказом Минфина России от 06.05.99 № 32н.;
Положение по бухгалтерскому учету “Расходы организации” ПБУ 10/99, утв. Приказом Минфина России от 06.05.99 № 33н.;
Кондраков Н.П., Иванова М.А. «Бухгалтерский управленческий учет» - М.: «Инфра-М», 2005г.;
Филиппенко Л. Н. «Бухгалтерский учет и налогообложение» - Мн.:Ч1., 2005.;
Филиппенко Л. Н. «Бухгалтерский учет и налогообложение» - Мн.: Ч2., 2005.;
Хабарова Н.Г. «Анализ финансово-хозяйственной деятельности» - Казань: «Школа», 2005г.;
Пястолов С.М. «Анализ финансово хозяйственной деятельности предприятия» - М.: «Академия», 2004г.;
Лебедев К. «Хозяйство и право» - М.: 2003г.;
Лемещенко Г.Л., Тарасова Е.Ю. «Аудиторские ведомости» - М.: 2002г.;
Савицкая Г.В. «Анализ хозяйственной деятельности» - Мн.: «Новое знание», 2003.;
Самохвалова Ю.Н. «Учет текущих обязательств и расчетов» - М.: Налоговый вестник, 2002.;
Сидоров И. «1С:Бухгалтерия 8.0» - Финансовая газета. - 2004. - № 52. - с. 8-9.;
Шеремет А.Д., Негашев Е.В. «Методика финансового анализа» - М.: «Инфра-М», 2002 г.;
Шуляк П.Н. «Финансы предприятия» – М.: «Дашков и К», 2003г.;
Супряга Р.А. «Российский налоговый курьер» - М.: 2005г.;
Тулякова А. «Двойная запись» - М.: 2004г.;
Ширкина Е.И. «Бухгалтерский учет» - М.: 2001г.;
Щербинина Ю.В., Крюков С.Е. «Бухгалтерский учет» - М.: 2003г.;
Прыкина Л.В. «Экономический анализ предприятия» - М.: Юнити-Дана, 2004г.;
Ковалев В.В., Волкова О.Н. «Анализ хозяйственной деятельности предприятия» - М.: «Проспект», 2004г.;
Крейнина М.Н. «Финансовый менеджмент» - М.: «Дело и Сервис», 2001г.;
Абрютина М.С., Грачев А.В. «Анализ финансово-хозяйственной деятельности предприятия» - М.: «Дело и Сервис», 2001г.;
Чечевицына Л.Н., Чуев И.Н. « Анализ финансово-хозяйственной деятельности» - М.: «Маркетинг», 2002 г.;
Соколова О.В. «Финансы, деньги, кредит» - М.: «Новое знание», 2000
Пястолов С.М. «Анализ финансово-хозяйственной деятельности предприятия» - М.: «Мастерство», 2001 г.
Савицкая Г.В. «Анализ хозяйственной деятельности предприятия» - Минск: «Новое знание», 2002 г.;
Балабанов И.Т. «Финансовый анализ и планирование хозяйствующего субъекта» - М.: «Финансы и статистка», 2001 г.;
Любушин Н.К., Лещева В.Б., Дьюкова В.Г. «Анализ финансово-хозяйственной деятельности предприятия» - М.: «Дело и Сервис», 2000г.